Децентрализованные финансы переживают фундаментальную эволюцию.
На раннем этапе DeFi 1.0 заложил базовые механизмы: автоматизированных маркетмейкеров (AMM), децентрализованные биржи (DEX) и протоколы кредитования под залог. DeFi 2.0 расширил границы возможного, представив протоколы управления ликвидностью и компонуемость между приложениями. Однако оба этапа столкнулись с одним и тем же фундаментальным ограничением: они оставались исключительно криптонативными. Пул обеспечения состоял почти целиком из волатильных спекулятивных токенов управления и альткоинов с высоким коэффициентом бета. Когда ликвидность иссякала, каскадные ликвидации и самоусиливающиеся нисходящие спирали становились неизбежными.
DeFi 3.0 кардинально разрывает этот порочный круг. Новая эра ончейн-финансов начинается, когда классы реальных активов (RWA) — прежде всего традиционные акции, казначейские облигации и индексы — превращаются из пассивных синтетических токенов в полностью программируемые ончейн-активы.
От спекуляций в криптосреде к структурной устойчивости
Главная проблема прежних децентрализованных кредитных протоколов и протоколов доходности заключалась в структурных рисках. Альткоины отличаются высокой волатильностью и постоянным риском полного обесценивания. Когда высокорисковые активы служат основным обеспечением денежных рынков, их системная платёжеспособность остаётся крайне уязвимой.
Токенизированные реальные активы помогают решить эту дилемму. Акции и суверенный долг представляют собой права на денежные потоки реальных предприятий, юридические права и зрелое макроэкономическое производство. Они бессрочны, ликвидны и по своей природе защищены от экзистенциальных хвостовых рисков, характерных для криптотокенов с малой капитализацией.
В DeFi 3.0 токенизированные акции и кредитные инструменты не просто бездействуют в кошельке Web3. Они становятся динамическим обеспечением:
Программируемая ликвидность: инвесторы могут предоставлять токенизированные акции ведущих компаний в залог для выпуска стейблкоинов с избыточным обеспечением, хеджировать риск снижения стоимости с помощью опционных хранилищ на смарт-контрактах или направлять доходность через автоматизированные стратегии управления ликвидностью.
Непрерывные расчёты: в отличие от традиционных акций, зависящих от устаревших клиринговых систем и фиксированного графика торгов, программируемые RWA доступны круглосуточно и обеспечивают мгновенную окончательность расчётов в блокчейне.
Платёжеспособность институционального уровня: рынки кредитования, обеспеченные диверсифицированным продуктивным капиталом, предлагают прозрачные и поддающиеся аудиту коэффициенты платёжеспособности, которые снижают риск каскадных системных ликвидаций.
Это структурное обновление перенаправляет ончейн-капитал от циклических спекуляций к реальной финансовой пользе.
Определение стандартов: PAR и CAR
По мере того как институциональный капитал выходит на ончейн-рынки, отраслевые ориентиры должны выйти за рамки универсальных метрик, таких как общая заблокированная стоимость (TVL), которая зачастую учитывает токены с двойным кредитным плечом или инфляционные токены.
Binance активно формирует этот институциональный переход, закладывая основы эры программируемых активов и предлагая строгие количественные показатели:
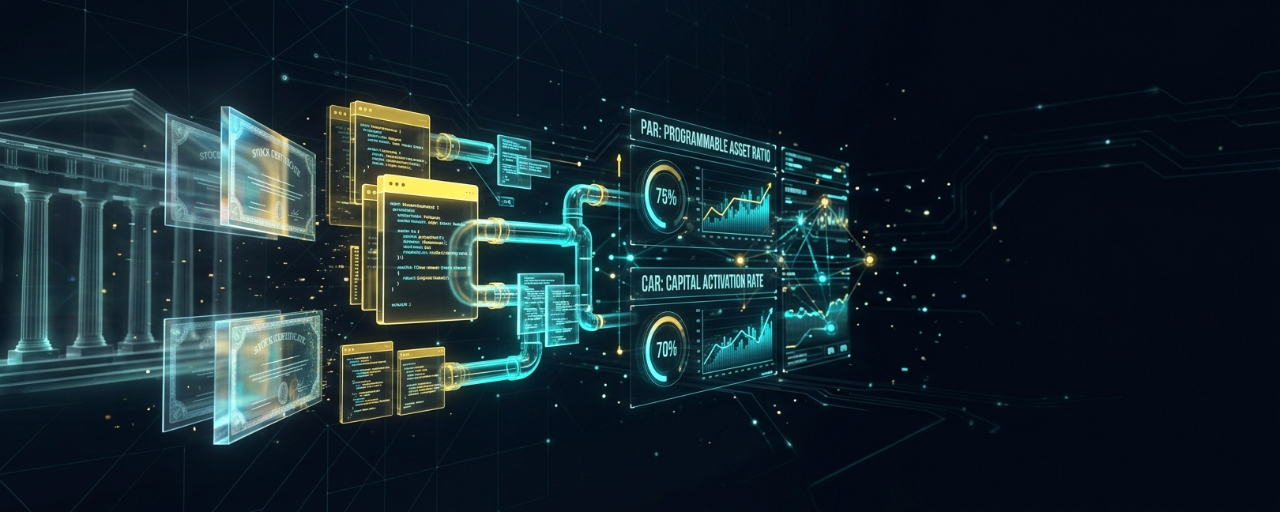
Коэффициент программируемых активов (PAR): показатель, отражающий долю всех ончейн-активов, обеспеченных продуктивными реальными инструментами с юридически оформленной токенизацией, по сравнению с чисто спекулятивными токенами. Рост PAR указывает на то, что экосистема развивается и становится источником устойчивой пользы для институциональных участников.
Коэффициент активации капитала (CAR): показатель эффективности, отражающий, насколько активно токенизированное обеспечение используется в автоматизированных стратегиях, кредитных протоколах и пулах ликвидности, а не остаётся без движения в холодном хранилище.
Задавая эти ориентиры прежде, чем на рынке сформируется широкий консенсус, Binance позиционирует свою экосистему как структурный шлюз, связывающий глобальные рынки капитала с ликвидностью Web3.
Эра программируемых активов
Сближение реальных фондовых рынков и децентрализованных смарт-контрактов знаменует конец изолированной криптовалютной ликвидности. Когда активы Уолл-стрит обретают программируемость, компонуемость и возможность дробного владения, свойственные блокчейн-токенам, финансы становятся безграничными и модульными.
DeFi 3.0 — это не попытка заменить дисциплину традиционных рынков алгоритмической шумихой. Речь идёт о переносе проверенной временем традиционной ценности на прозрачную, автоматизированную и сверхэффективную инфраструктуру. Благодаря глубокой инфраструктуре ликвидности, соответствующим требованиям шлюзам и аналитическим ориентирам, таким как PAR и CAR, фундамент ончейн-экономики уже не теория — его активно создают.