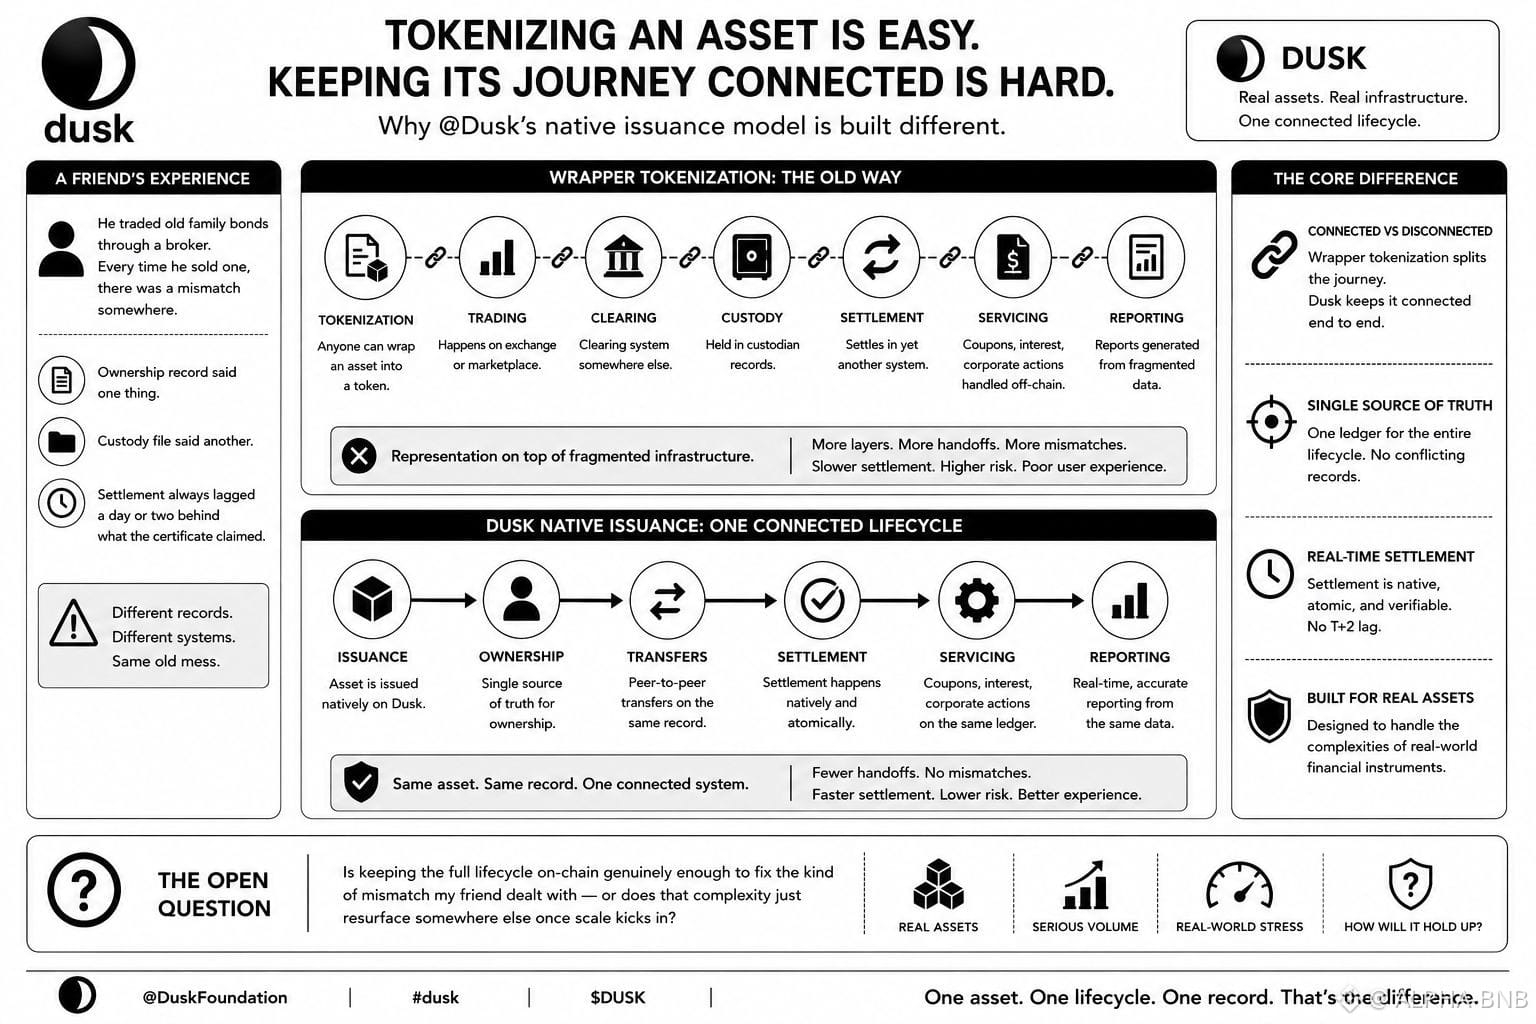

У меня есть друг: он торговал старыми семейными облигациями через брокера — и каждый раз, когда он продавал одну, где‑то возникала несостыковка. В реестре собственности было одно, в файле депозитарного учета — другое, а расчеты всегда отставали на день или два от того, что заявлял токен или сертификат. Именно этот «бардак» вернулся ко мне, когда я присмотрелся к тому, как устроен подход @Dusk s к выпуску. При токенизации с обёрткой любой может «обернуть» актив в токен, но торговля, клиринг, депозитарный учет и расчеты часто остаются застрявшими в отдельных записях в других местах, поэтому токены в итоге оказываются лишь представлением поверх тех же старых фрагментированных механизмов, с которыми мой друг постоянно сталкивался. Подход @Dusk отличается: та же самая запись об активе сохраняется связанной на всём пути — выпуск, собственность, переводы, расчеты, обслуживание и отчетность — вместо того, чтобы разбивать всё по системам, которые друг с другом не разговаривают. Это заставило меня думать, что здесь ключевая идея — не просто превратить облигацию в токен. Речь о том, чтобы сохранить всю историю этого актива целиком, от начала до конца, в связном виде, а не добавлять ещё один токен‑слой поверх инфраструктуры, которая изначально не была построена для синхронизации с ним. Я всё ещё не уверен, насколько это реально что‑то меняет, когда через @Dusk начинают двигаться настоящие финансовые активы и появляется серьёзный объём. Достаточно ли того, чтобы весь жизненный цикл был на цепочке, чтобы действительно устранить тот тип рассогласований, с которым столкнулся мой друг, или же эта сложность просто всплывёт где‑то ещё, когда дело дойдёт до масштаба?
@Dusk #dusk $DUSK
$CLO & $TUT 👆🏻up
@Dusk #dusk $DUSK
$CLO & $TUT 👆🏻up