
#stablecoins
stablecoins
Просмотров: 7.7M
30,327 обсуждают
Популярные
Новые

Проверено
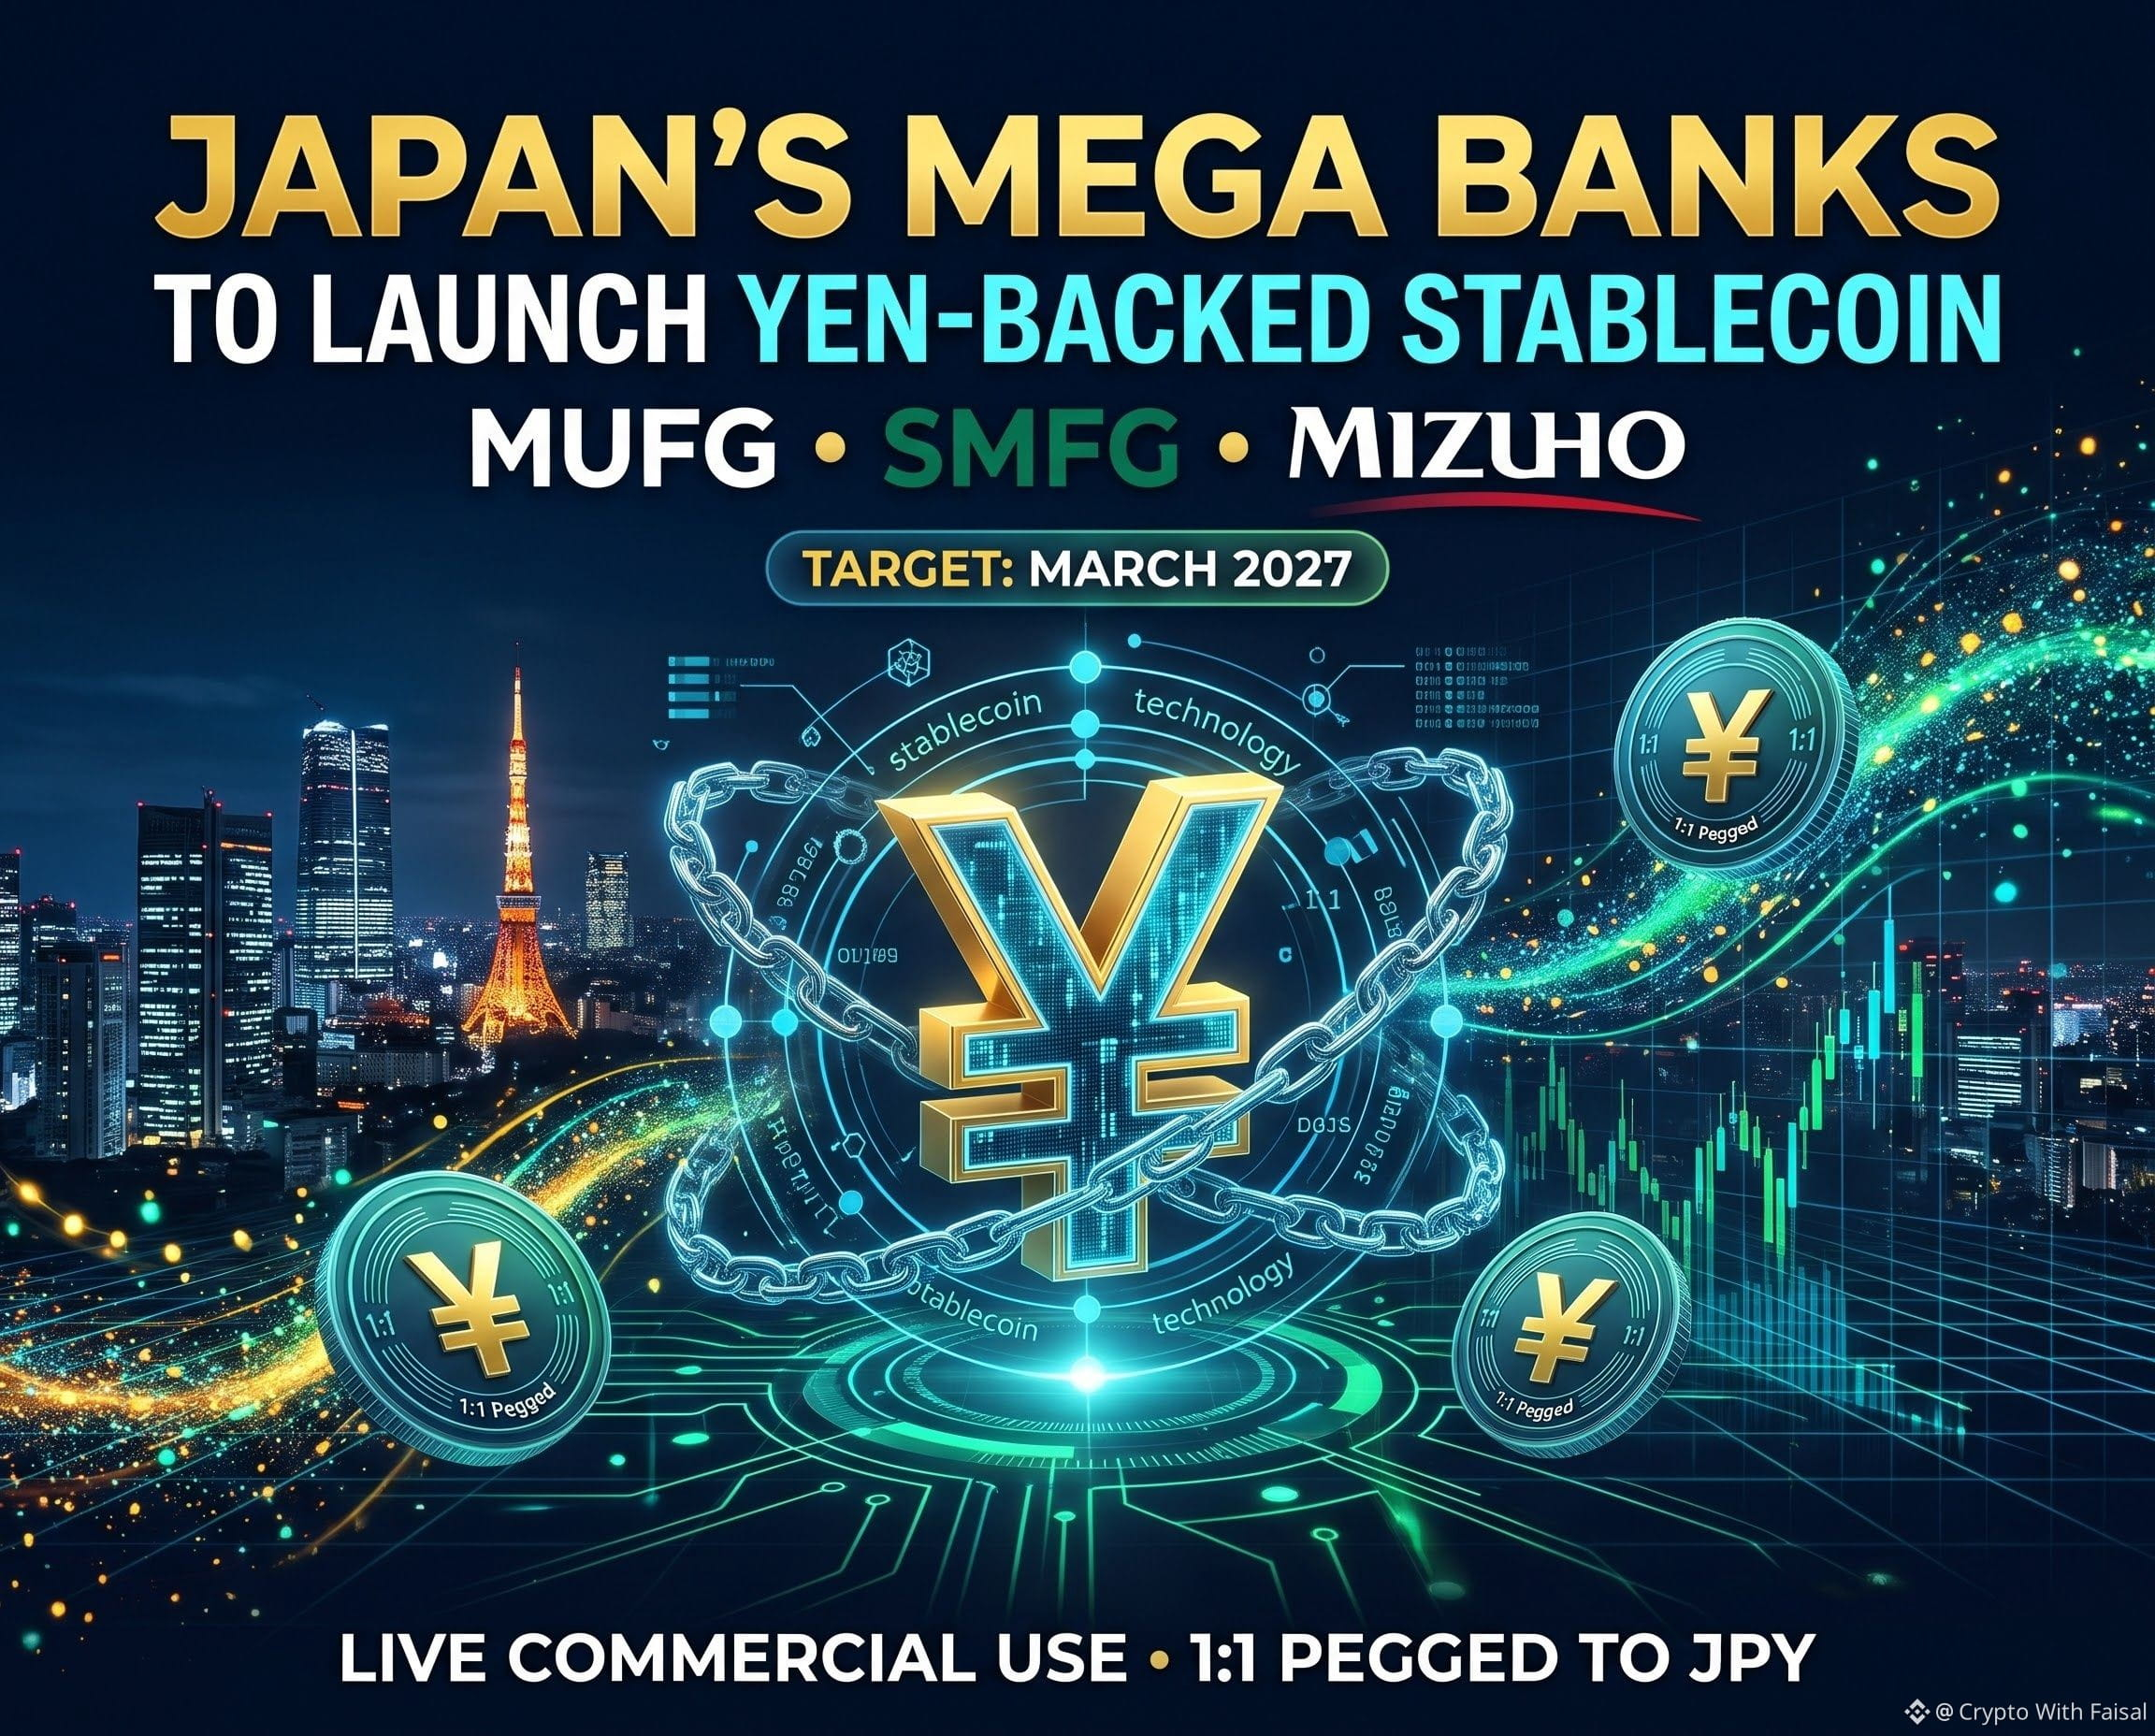
Три крупнейших банка Японии больше не просто наблюдают за стейблкоинами — они запускают свой.
MUFG, SMFG (SMBC) и Mizuho планируют запустить в марте 2027 года (в конце 2026 финансового года Японии) совместный стейблкоин, обеспеченный иеной в соотношении 1:1, для реального коммерческого использования.
Что важно для трейдеров и разработчиков:
Успешный пилотный проект Они уже завершили проверку концепции трансграничных расчётов (о которой сообщили в октябре 2026 года) совместно с Mitsubishi Corp в рамках японского Закона о платёжных услугах.
Обеспечение банковского уровня Резервы хранятся на отдельных трастовых счетах и обеспечены банковскими депозитами через Mitsubishi UFJ Trust — решение рассчитано на масштабирование и не несёт рисков, связанных с зависимостью от одного банка.
Почему сейчас Как сегодня отметили руководители SMBC: «Конкуренция валют теперь стала конкуренцией программного обеспечения». Медленные переводы через SWIFT уступают место программируемым фиатным деньгам, расчёты по которым проходят за считаные минуты.
Доллар США по-прежнему доминирует в ончейн-ликвидности, но выход иены на блокчейн при участии крупнейших банков первого эшелона подтверждает состоятельность институциональной криптоинфраструктуры во всём мире.
Смогут ли стейблкоины банков, не привязанные к доллару США, привлечь значительный объём операций — или доллар сохранит монополию? Делитесь мнением 👇
$BTC $ETH $EVAA
{future}(EVAAUSDT)
{future}(BTCUSDT)
{future}(ETHUSDT)
#mufgsmfgmizuhoplanyenbackedstablecoin #Stablecoins #RWA #JapanCrypto
Три крупнейших банка Японии больше не просто наблюдают за стейблкоинами — они запускают свой.
MUFG, SMFG (SMBC) и Mizuho планируют запустить в марте 2027 года (в конце 2026 финансового года Японии) совместный стейблкоин, обеспеченный иеной в соотношении 1:1, для реального коммерческого использования.
Что важно для трейдеров и разработчиков:
Успешный пилотный проект Они уже завершили проверку концепции трансграничных расчётов (о которой сообщили в октябре 2026 года) совместно с Mitsubishi Corp в рамках японского Закона о платёжных услугах.
Обеспечение банковского уровня Резервы хранятся на отдельных трастовых счетах и обеспечены банковскими депозитами через Mitsubishi UFJ Trust — решение рассчитано на масштабирование и не несёт рисков, связанных с зависимостью от одного банка.
Почему сейчас Как сегодня отметили руководители SMBC: «Конкуренция валют теперь стала конкуренцией программного обеспечения». Медленные переводы через SWIFT уступают место программируемым фиатным деньгам, расчёты по которым проходят за считаные минуты.
Доллар США по-прежнему доминирует в ончейн-ликвидности, но выход иены на блокчейн при участии крупнейших банков первого эшелона подтверждает состоятельность институциональной криптоинфраструктуры во всём мире.
Смогут ли стейблкоины банков, не привязанные к доллару США, привлечь значительный объём операций — или доллар сохранит монополию? Делитесь мнением 👇
$BTC $ETH $EVAA
#mufgsmfgmizuhoplanyenbackedstablecoin #Stablecoins #RWA #JapanCrypto
MUFG, SMFG (SMBC) и Mizuho планируют запустить в марте 2027 года (в конце 2026 финансового года Японии) совместный стейблкоин, обеспеченный иеной в соотношении 1:1, для реального коммерческого использования.
Что важно для трейдеров и разработчиков:
Успешный пилотный проект Они уже завершили проверку концепции трансграничных расчётов (о которой сообщили в октябре 2026 года) совместно с Mitsubishi Corp в рамках японского Закона о платёжных услугах.
Обеспечение банковского уровня Резервы хранятся на отдельных трастовых счетах и обеспечены банковскими депозитами через Mitsubishi UFJ Trust — решение рассчитано на масштабирование и не несёт рисков, связанных с зависимостью от одного банка.
Почему сейчас Как сегодня отметили руководители SMBC: «Конкуренция валют теперь стала конкуренцией программного обеспечения». Медленные переводы через SWIFT уступают место программируемым фиатным деньгам, расчёты по которым проходят за считаные минуты.
Доллар США по-прежнему доминирует в ончейн-ликвидности, но выход иены на блокчейн при участии крупнейших банков первого эшелона подтверждает состоятельность институциональной криптоинфраструктуры во всём мире.
Смогут ли стейблкоины банков, не привязанные к доллару США, привлечь значительный объём операций — или доллар сохранит монополию? Делитесь мнением 👇
$BTC $ETH $EVAA
#mufgsmfgmizuhoplanyenbackedstablecoin #Stablecoins #RWA #JapanCrypto
Abu Fahadأ:
💛
2
1
2.2k
Статья
USDC стал первым стейблкоином, получившим особый регуляторный статус в ЕСС 12 ноября 2026 года Европейское банковское управление (EBA) начало прямой надзор за ключевыми финансовыми обязательствами эмитента USDC в Евросоюзе.
Ранее EBA признало USDC первым «значимым токеном электронных денег» (Significant EMT) в рамках европейского регулирования MiCA.
Интересно, что среди 45 токенов электронных денег, зарегистрированных в системе MiCA на момент принятия решения, именно USDC первым получил такой статус.
USDC стал первым стейблкоином, получившим особый регуляторный статус в ЕС
С 12 ноября 2026 года Европейское банковское управление (EBA) начало прямой надзор за ключевыми финансовыми обязательствами эмитента USDC в Евросоюзе.
Ранее EBA признало USDC первым «значимым токеном электронных денег» (Significant EMT) в рамках европейского регулирования MiCA.
Интересно, что среди 45 токенов электронных денег, зарегистрированных в системе MiCA на момент принятия решения, именно USDC первым получил такой статус.
Ранее EBA признало USDC первым «значимым токеном электронных денег» (Significant EMT) в рамках европейского регулирования MiCA.
Интересно, что среди 45 токенов электронных денег, зарегистрированных в системе MiCA на момент принятия решения, именно USDC первым получил такой статус.
118

См. перевод
Brazil's central bank is catching serious heat for comparing stablecoins to shady informal money channels. Claiming legal funds magically become 'tainted' on-chain shows a deep misunderstanding of crypto utility. Instead of pushing outdated narratives, regulators should focus on transparent blockchain analytics. This friction highlights why emerging markets desperately need clearer, crypto-forward frameworks rather than fear-mongering. $USDT $USDC #CryptoRegulation #Stablecoins #Brazil
Brazil's central bank is catching serious heat for comparing stablecoins to shady informal money channels. Claiming legal funds magically become 'tainted' on-chain shows a deep misunderstanding of crypto utility. Instead of pushing outdated narratives, regulators should focus on transparent blockchain analytics. This friction highlights why emerging markets desperately need clearer, crypto-forward frameworks rather than fear-mongering. $USDT $USDC #CryptoRegulation #Stablecoins #Brazil

·
--
DBS и JPMorgan запускают круглосуточные трансграничные переводы токенизированных депозитов — доступ к расчетам в стейблкоинах расширяется
Традиционные финансовые гиганты переводят фиатные депозиты напрямую в расчетные сети на блокчейне. Как сообщает Cointelegraph, DBS Bank совместно с Kinexys, подразделением JPMorgan, запустили сервис круглосуточных трансграничных переводов токенизированных депозитов. Первым клиентом стала Ant International: сервис позволяет в режиме реального времени переводить долларовые депозиты между Сингапуром и другими регионами.
Значение этого события не в отдельной транзакции, а в самой форме инфраструктуры. В последние десять лет стейблкоины получили широкое распространение среди институциональных участников именно в сфере трансграничных платежей и расчетов — поскольку они обходят временные ограничения и посредников традиционной системы SWOT. Теперь старейший банк и ведущий инвестиционный банк сами выходят на этот рынок и превращают «токенизацию депозитов + трансграничные переводы в реальном времени» в стандартизированную услугу. По сути, это официальный институциональный канал для расчетов в стейблкоинах.
С точки зрения движения капитала это типичный сигнал о «расширении доступа». Ценность стейблкоинов заключается не только в том, что они служат расчетной единицей, но и в том, что они открывают фиатным средствам путь в криптоэкосистему. Чем больше таких каналов и чем они удобнее, тем эффективнее движение средств в блокчейне и тем активнее пулы ликвидности всей экосистемы. Токенизированные депозиты сами по себе не являются стейблкоинами, изначально созданными для крипторынка, поэтому их прямое влияние на цены токенов ограничено, но их инфраструктурное значение заслуживает внимания.
Следует следить за масштабом и темпами внедрения. Пока раскрыта информация лишь о первом клиенте, проект находится на ранней стадии, а число клиентов и объем переводов весьма ограничены. Реальное влияние институциональной инфраструктуры будет зависеть от того, сможет ли она перейти от пилотного этапа к массовому применению.
Сдерживающий фактор заключается в том, что токенизированные депозиты тесно связаны с традиционной банковской системой. Темпы их распространения зависят от регулирования, требований комплаенса и стратегии самих банков, поэтому они могут внедряться не так быстро, как децентрализованные стейблкоины. Кроме того, их влияние на цены токенов косвенное и долгосрочное, поэтому в краткосрочной перспективе вряд ли станет ценовым катализатором.
За чем следить дальше: прежде всего за появлением новых клиентов и фактическими объемами переводов, а также за тем, присоединятся ли к этой расчетной сети другие банки. Если масштабы продолжат расти, роль стейблкоинов как основного инструмента трансграничных расчетов еще больше укрепится. С точки зрения торговли подобные инфраструктурные новости скорее позитивны в долгосрочной перспективе. В краткосрочном периоде важнее следить за общей ликвидностью и ставками финансирования — подтвердят ли они этот тренд на деле, а не гнаться за ростом цены.
#Stablecoins #TokenizedDeposits #InstitutionalAdoption
Выше приведены систематизация информации и личный анализ; это не является инвестиционной рекомендацией.
Подписывайтесь на меня, чтобы следить за ключевыми изменениями рынка и данными.
DBS и JPMorgan запускают круглосуточные трансграничные переводы токенизированных депозитов — доступ к расчетам в стейблкоинах расширяется
Традиционные финансовые гиганты переводят фиатные депозиты напрямую в расчетные сети на блокчейне. Как сообщает Cointelegraph, DBS Bank совместно с Kinexys, подразделением JPMorgan, запустили сервис круглосуточных трансграничных переводов токенизированных депозитов. Первым клиентом стала Ant International: сервис позволяет в режиме реального времени переводить долларовые депозиты между Сингапуром и другими регионами.
Значение этого события не в отдельной транзакции, а в самой форме инфраструктуры. В последние десять лет стейблкоины получили широкое распространение среди институциональных участников именно в сфере трансграничных платежей и расчетов — поскольку они обходят временные ограничения и посредников традиционной системы SWOT. Теперь старейший банк и ведущий инвестиционный банк сами выходят на этот рынок и превращают «токенизацию депозитов + трансграничные переводы в реальном времени» в стандартизированную услугу. По сути, это официальный институциональный канал для расчетов в стейблкоинах.
С точки зрения движения капитала это типичный сигнал о «расширении доступа». Ценность стейблкоинов заключается не только в том, что они служат расчетной единицей, но и в том, что они открывают фиатным средствам путь в криптоэкосистему. Чем больше таких каналов и чем они удобнее, тем эффективнее движение средств в блокчейне и тем активнее пулы ликвидности всей экосистемы. Токенизированные депозиты сами по себе не являются стейблкоинами, изначально созданными для крипторынка, поэтому их прямое влияние на цены токенов ограничено, но их инфраструктурное значение заслуживает внимания.
Следует следить за масштабом и темпами внедрения. Пока раскрыта информация лишь о первом клиенте, проект находится на ранней стадии, а число клиентов и объем переводов весьма ограничены. Реальное влияние институциональной инфраструктуры будет зависеть от того, сможет ли она перейти от пилотного этапа к массовому применению.
Сдерживающий фактор заключается в том, что токенизированные депозиты тесно связаны с традиционной банковской системой. Темпы их распространения зависят от регулирования, требований комплаенса и стратегии самих банков, поэтому они могут внедряться не так быстро, как децентрализованные стейблкоины. Кроме того, их влияние на цены токенов косвенное и долгосрочное, поэтому в краткосрочной перспективе вряд ли станет ценовым катализатором.
За чем следить дальше: прежде всего за появлением новых клиентов и фактическими объемами переводов, а также за тем, присоединятся ли к этой расчетной сети другие банки. Если масштабы продолжат расти, роль стейблкоинов как основного инструмента трансграничных расчетов еще больше укрепится. С точки зрения торговли подобные инфраструктурные новости скорее позитивны в долгосрочной перспективе. В краткосрочном периоде важнее следить за общей ликвидностью и ставками финансирования — подтвердят ли они этот тренд на деле, а не гнаться за ростом цены.
#Stablecoins #TokenizedDeposits #InstitutionalAdoption
Выше приведены систематизация информации и личный анализ; это не является инвестиционной рекомендацией.
Подписывайтесь на меня, чтобы следить за ключевыми изменениями рынка и данными.
Традиционные финансовые гиганты переводят фиатные депозиты напрямую в расчетные сети на блокчейне. Как сообщает Cointelegraph, DBS Bank совместно с Kinexys, подразделением JPMorgan, запустили сервис круглосуточных трансграничных переводов токенизированных депозитов. Первым клиентом стала Ant International: сервис позволяет в режиме реального времени переводить долларовые депозиты между Сингапуром и другими регионами.
Значение этого события не в отдельной транзакции, а в самой форме инфраструктуры. В последние десять лет стейблкоины получили широкое распространение среди институциональных участников именно в сфере трансграничных платежей и расчетов — поскольку они обходят временные ограничения и посредников традиционной системы SWOT. Теперь старейший банк и ведущий инвестиционный банк сами выходят на этот рынок и превращают «токенизацию депозитов + трансграничные переводы в реальном времени» в стандартизированную услугу. По сути, это официальный институциональный канал для расчетов в стейблкоинах.
С точки зрения движения капитала это типичный сигнал о «расширении доступа». Ценность стейблкоинов заключается не только в том, что они служат расчетной единицей, но и в том, что они открывают фиатным средствам путь в криптоэкосистему. Чем больше таких каналов и чем они удобнее, тем эффективнее движение средств в блокчейне и тем активнее пулы ликвидности всей экосистемы. Токенизированные депозиты сами по себе не являются стейблкоинами, изначально созданными для крипторынка, поэтому их прямое влияние на цены токенов ограничено, но их инфраструктурное значение заслуживает внимания.
Следует следить за масштабом и темпами внедрения. Пока раскрыта информация лишь о первом клиенте, проект находится на ранней стадии, а число клиентов и объем переводов весьма ограничены. Реальное влияние институциональной инфраструктуры будет зависеть от того, сможет ли она перейти от пилотного этапа к массовому применению.
Сдерживающий фактор заключается в том, что токенизированные депозиты тесно связаны с традиционной банковской системой. Темпы их распространения зависят от регулирования, требований комплаенса и стратегии самих банков, поэтому они могут внедряться не так быстро, как децентрализованные стейблкоины. Кроме того, их влияние на цены токенов косвенное и долгосрочное, поэтому в краткосрочной перспективе вряд ли станет ценовым катализатором.
За чем следить дальше: прежде всего за появлением новых клиентов и фактическими объемами переводов, а также за тем, присоединятся ли к этой расчетной сети другие банки. Если масштабы продолжат расти, роль стейблкоинов как основного инструмента трансграничных расчетов еще больше укрепится. С точки зрения торговли подобные инфраструктурные новости скорее позитивны в долгосрочной перспективе. В краткосрочном периоде важнее следить за общей ликвидностью и ставками финансирования — подтвердят ли они этот тренд на деле, а не гнаться за ростом цены.
#Stablecoins #TokenizedDeposits #InstitutionalAdoption
Выше приведены систематизация информации и личный анализ; это не является инвестиционной рекомендацией.
Подписывайтесь на меня, чтобы следить за ключевыми изменениями рынка и данными.
37
См. перевод
🚨 巴西央行稳定币言论引争议 🧠
📊 | $BTC | $ETH | $BNB |
- 关注、点赞并评论,获取更多行情解读 📈
- 巴西央行官员被指将稳定币市场类比为非正规“美元现金”体系 🔥
- 该言论称合法资金转入稳定币后可能“被污染”,引发市场强烈反弹
- 监管口径被指带有明显污名化倾向,加剧了对政策不确定性的担忧
- 相关表态或进一步压制投资者对稳定币相关资产的信心
- 市场情绪转弱,短期或面临下行压力与恐慌性波动放大
- 鲸鱼资金动向分化,部分选择逢低吸纳,部分则倾向高位派发
- 预计波动率维持高位,后续需关注监管是否澄清或调整表述
- 您认为稳定币的监管定性会如何演变?欢迎在评论区分享观点
- 欢迎持续关注本账号,留言交流您的市场看法
#Bitcoin #Stablecoins #Whales #Crypto #Market
🚨 巴西央行稳定币言论引争议 🧠
📊 | $BTC | $ETH | $BNB |
- 关注、点赞并评论,获取更多行情解读 📈
- 巴西央行官员被指将稳定币市场类比为非正规“美元现金”体系 🔥
- 该言论称合法资金转入稳定币后可能“被污染”,引发市场强烈反弹
- 监管口径被指带有明显污名化倾向,加剧了对政策不确定性的担忧
- 相关表态或进一步压制投资者对稳定币相关资产的信心
- 市场情绪转弱,短期或面临下行压力与恐慌性波动放大
- 鲸鱼资金动向分化,部分选择逢低吸纳,部分则倾向高位派发
- 预计波动率维持高位,后续需关注监管是否澄清或调整表述
- 您认为稳定币的监管定性会如何演变?欢迎在评论区分享观点
- 欢迎持续关注本账号,留言交流您的市场看法
#Bitcoin #Stablecoins #Whales #Crypto #Market
📊 | $BTC | $ETH | $BNB |
- 关注、点赞并评论,获取更多行情解读 📈
- 巴西央行官员被指将稳定币市场类比为非正规“美元现金”体系 🔥
- 该言论称合法资金转入稳定币后可能“被污染”,引发市场强烈反弹
- 监管口径被指带有明显污名化倾向,加剧了对政策不确定性的担忧
- 相关表态或进一步压制投资者对稳定币相关资产的信心
- 市场情绪转弱,短期或面临下行压力与恐慌性波动放大
- 鲸鱼资金动向分化,部分选择逢低吸纳,部分则倾向高位派发
- 预计波动率维持高位,后续需关注监管是否澄清或调整表述
- 您认为稳定币的监管定性会如何演变?欢迎在评论区分享观点
- 欢迎持续关注本账号,留言交流您的市场看法
#Bitcoin #Stablecoins #Whales #Crypto #Market
·
--
zelle выбрала solana для своего стейблкоина
ZelleUSD будет работать на инфраструктуре Solana, а конфиденциальные переводы скроют сумму платежа
платёжная сеть, принадлежащая банкам, хочет использовать приватную инфраструктуру, а не реестр, который может просмотреть кто угодно
$SOL находится на отметке 70,31, снизившись за день на 1,27%, а блокчейн только что обрёл партнёра, услугами которого пользуются миллионы банковских клиентов
нарратив постепенно смещается от криптодегенов из DeFi к платёжной инфраструктуре
скучное внедрение — именно такое, которого, по словам всех, они хотят, — но сначала оно никогда не отражается на цене
мне кажется, что теперь главным мерилом L1 стали платёжные рельсы для стейблкоинов, и Solana только что получила важного партнёра
посмотрим, запустится ли ZelleUSD с работающими конфиденциальными переводами
#solana #стейблкоины
zelle выбрала solana для своего стейблкоина
ZelleUSD будет работать на инфраструктуре Solana, а конфиденциальные переводы скроют сумму платежа
платёжная сеть, принадлежащая банкам, хочет использовать приватную инфраструктуру, а не реестр, который может просмотреть кто угодно
$SOL находится на отметке 70,31, снизившись за день на 1,27%, а блокчейн только что обрёл партнёра, услугами которого пользуются миллионы банковских клиентов
нарратив постепенно смещается от криптодегенов из DeFi к платёжной инфраструктуре
скучное внедрение — именно такое, которого, по словам всех, они хотят, — но сначала оно никогда не отражается на цене
мне кажется, что теперь главным мерилом L1 стали платёжные рельсы для стейблкоинов, и Solana только что получила важного партнёра
посмотрим, запустится ли ZelleUSD с работающими конфиденциальными переводами
#solana #стейблкоины
ZelleUSD будет работать на инфраструктуре Solana, а конфиденциальные переводы скроют сумму платежа
платёжная сеть, принадлежащая банкам, хочет использовать приватную инфраструктуру, а не реестр, который может просмотреть кто угодно
$SOL находится на отметке 70,31, снизившись за день на 1,27%, а блокчейн только что обрёл партнёра, услугами которого пользуются миллионы банковских клиентов
нарратив постепенно смещается от криптодегенов из DeFi к платёжной инфраструктуре
скучное внедрение — именно такое, которого, по словам всех, они хотят, — но сначала оно никогда не отражается на цене
мне кажется, что теперь главным мерилом L1 стали платёжные рельсы для стейблкоинов, и Solana только что получила важного партнёра
посмотрим, запустится ли ZelleUSD с работающими конфиденциальными переводами
#solana #стейблкоины
5

Zelle выбирает Solana для запуска стейблкоина ZelleUSD
Zelle интегрирует Solana для поддержки своего будущего стейблкоина ZelleUSD и упрощения международных платежей. Это решение позволит использовать высокую пропускную способность Solana для почти мгновенных трансграничных расчётов.
#Zelle #Stablecoins
Zelle выбирает Solana для запуска стейблкоина ZelleUSD
Zelle интегрирует Solana для поддержки своего будущего стейблкоина ZelleUSD и упрощения международных платежей. Это решение позволит использовать высокую пропускную способность Solana для почти мгновенных трансграничных расчётов.
#Zelle #Stablecoins
Zelle интегрирует Solana для поддержки своего будущего стейблкоина ZelleUSD и упрощения международных платежей. Это решение позволит использовать высокую пропускную способность Solana для почти мгновенных трансграничных расчётов.
#Zelle #Stablecoins
22

См. перевод
⚓ Stablecoin depeg — jab "stable" apna waada bhool jaye.
1️⃣ Peg ka mechanism: har 1 USDT/USDC ke peeche reserves hone chahiye (cash, T-bills, etc.)
2️⃣ Depeg = market price 1.00 se hat jata hai — chhota sa (0.99) normal, bara (0.95-) alarm
3️⃣ History yaad rakho: depeg events panic se zyada bade hote hain — redemption mechanism hi asli test hai
Stablecoin sirf "cash drawer" nahi, engineered instrument hai — design ka sawal poochna parta hai: kya back kar raha hai? 🏗️
Audit aur redemption history — asli peace of mind yahin hai. 🔍
$USDT $USDC
#Stablecoins #DeFi #CryptoEducation
⚓ Stablecoin depeg — jab "stable" apna waada bhool jaye.
1️⃣ Peg ka mechanism: har 1 USDT/USDC ke peeche reserves hone chahiye (cash, T-bills, etc.)
2️⃣ Depeg = market price 1.00 se hat jata hai — chhota sa (0.99) normal, bara (0.95-) alarm
3️⃣ History yaad rakho: depeg events panic se zyada bade hote hain — redemption mechanism hi asli test hai
Stablecoin sirf "cash drawer" nahi, engineered instrument hai — design ka sawal poochna parta hai: kya back kar raha hai? 🏗️
Audit aur redemption history — asli peace of mind yahin hai. 🔍
$USDT $USDC
#Stablecoins #DeFi #CryptoEducation
1️⃣ Peg ka mechanism: har 1 USDT/USDC ke peeche reserves hone chahiye (cash, T-bills, etc.)
2️⃣ Depeg = market price 1.00 se hat jata hai — chhota sa (0.99) normal, bara (0.95-) alarm
3️⃣ History yaad rakho: depeg events panic se zyada bade hote hain — redemption mechanism hi asli test hai
Stablecoin sirf "cash drawer" nahi, engineered instrument hai — design ka sawal poochna parta hai: kya back kar raha hai? 🏗️
Audit aur redemption history — asli peace of mind yahin hai. 🔍
$USDT $USDC
#Stablecoins #DeFi #CryptoEducation

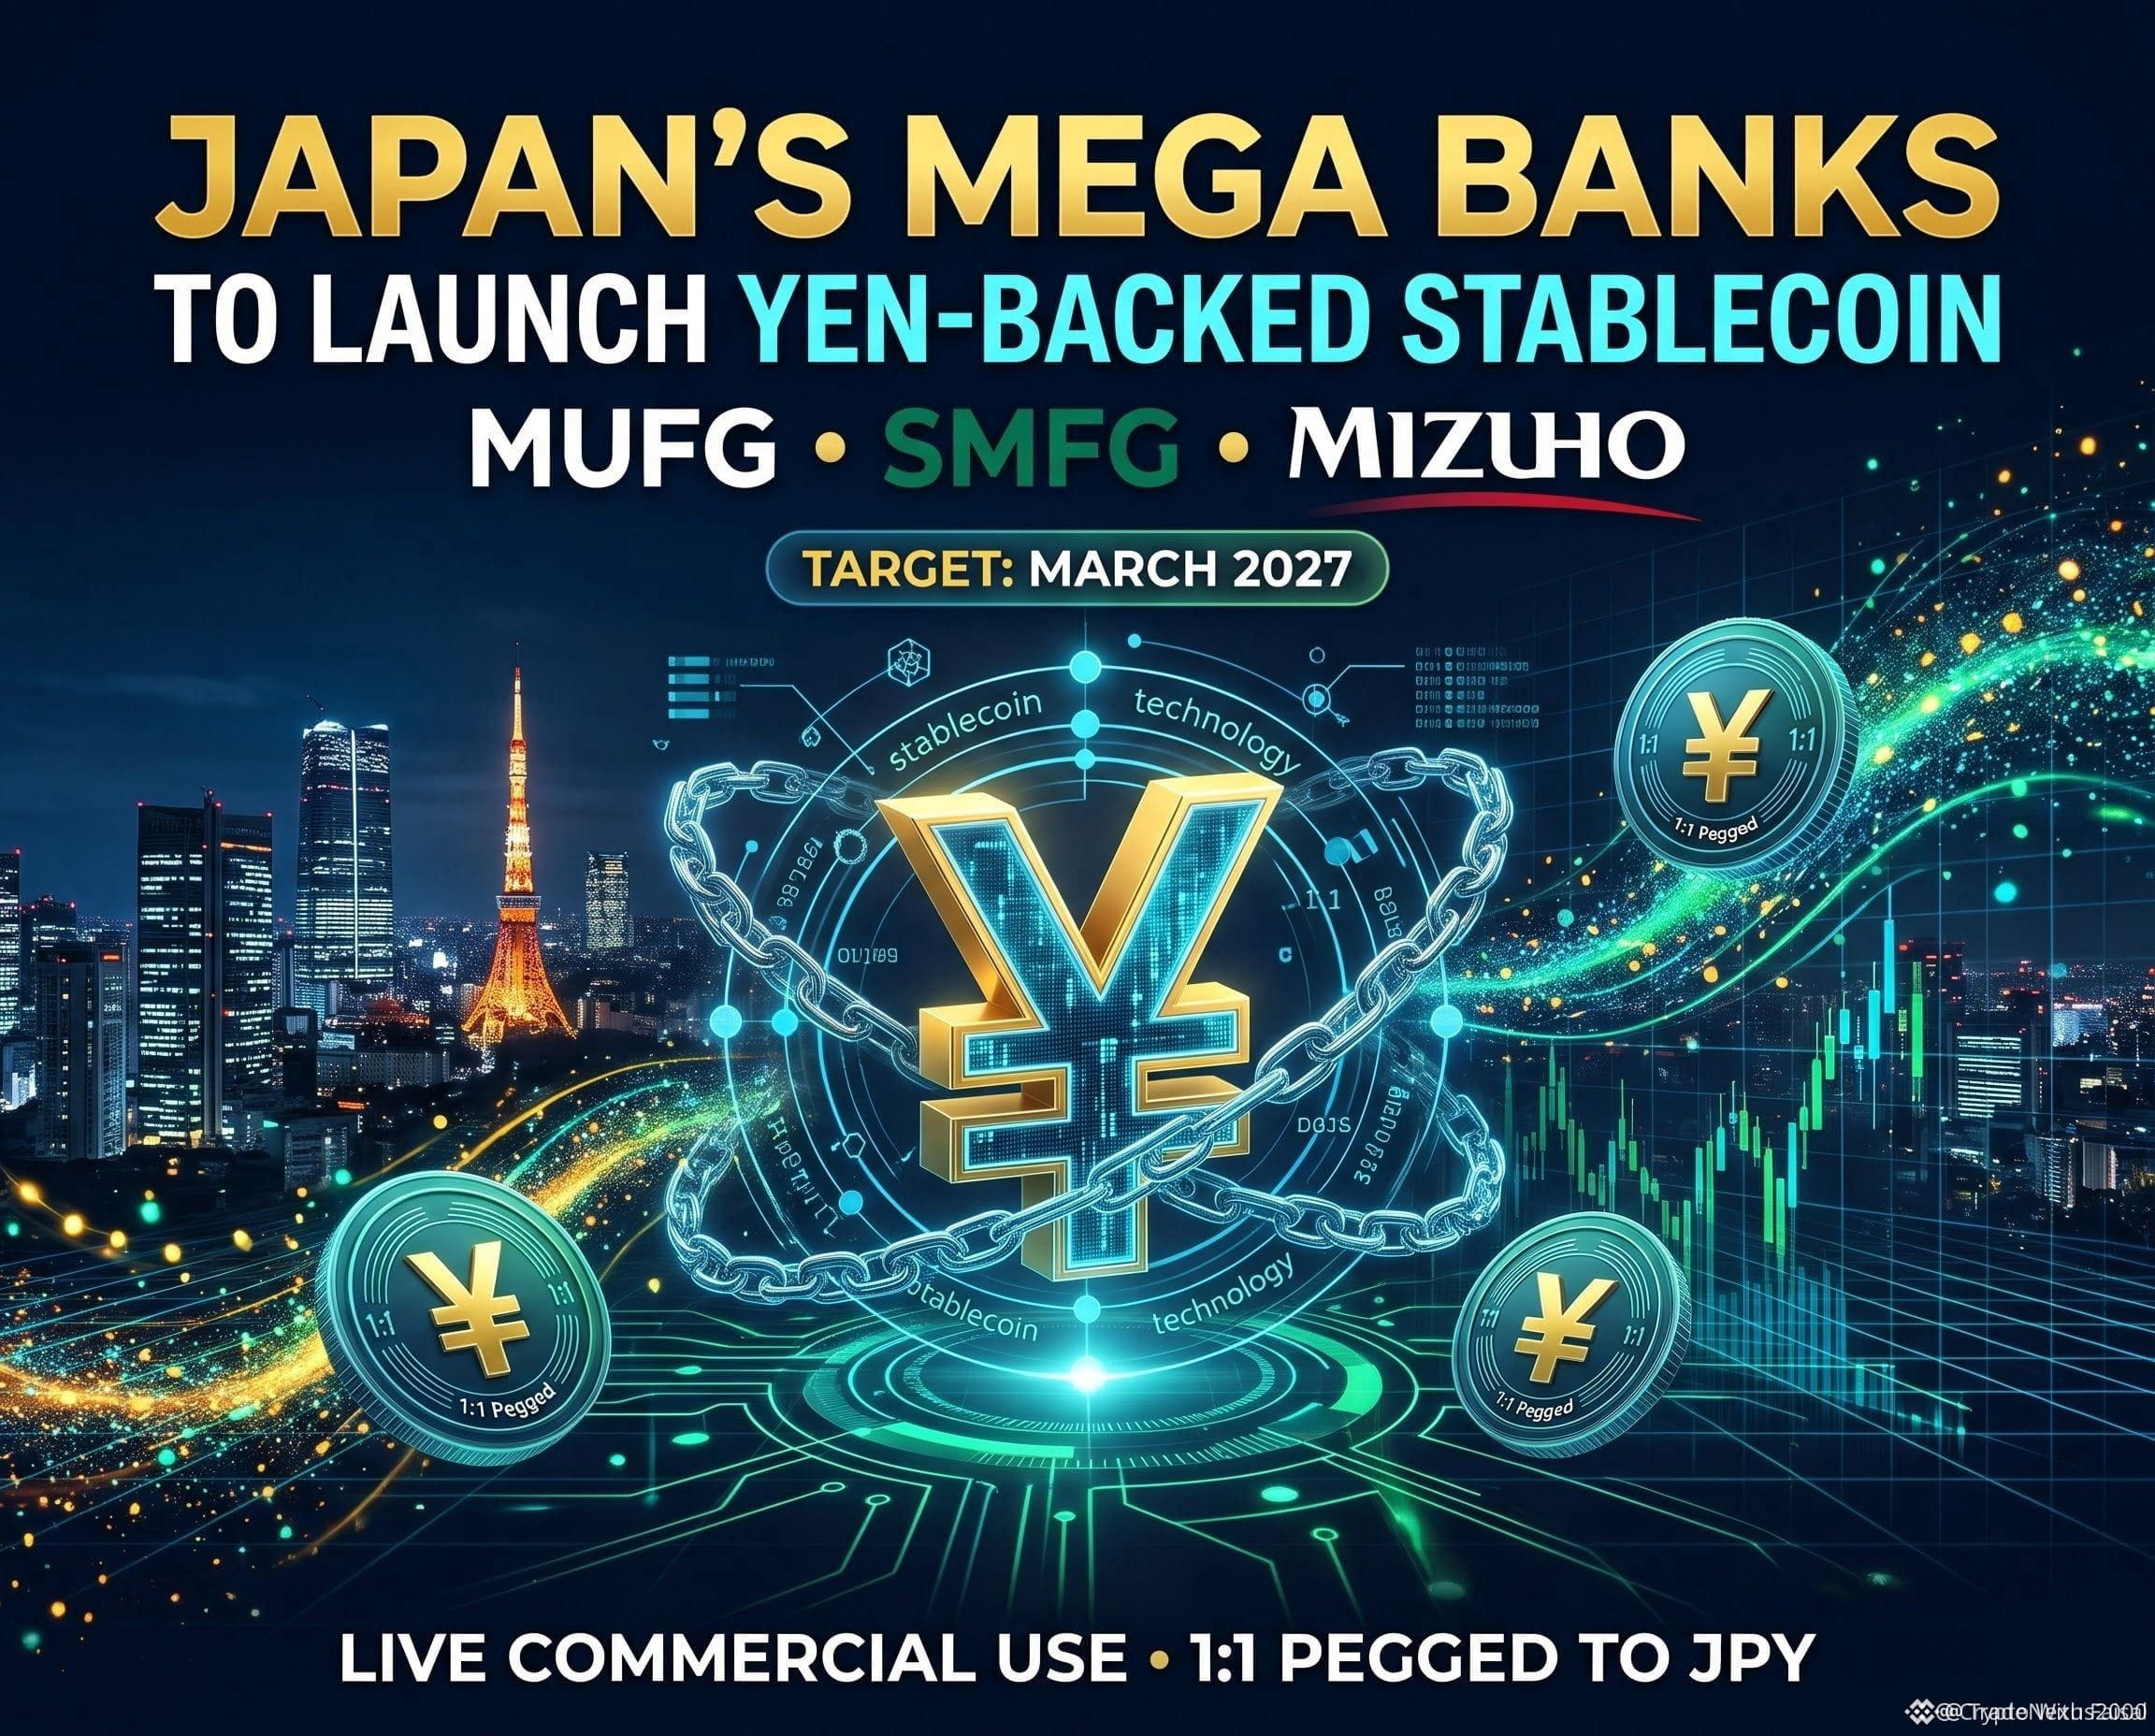
🚨 КРУПНЕЙШИЕ БАНКИ ЯПОНИИ ВЫВОДЯТ ЛИКВИДНОСТЬ В ИЕНАХ В БЛОКЧЕЙН ПО $BTC И $ETH КАНАЛАМ! 🌐
Институциональное присутствие выходит за пределы западных рынков: три крупнейших банка Японии завершают разработку единой системы стейблкоинов, обеспеченных иеной, запуск которой намечен на 2027 год. Этот поворот в развитии инфраструктуры доказывает, что государственный капитал отказывается от медленных устаревших систем клиринга в пользу программируемых цифровых каналов. 📊
Обособленные доверительные резервы и успешные трансграничные пилотные проекты свидетельствуют о структурном созревании расчётов цифровыми активами. Когда архитектура традиционного банкинга первого уровня напрямую интегрируется с блокчейн-каналами, динамика ликвидности необратимо смещается в сторону институционального внедрения. 💡
Смогут ли стейблкоины банков, не привязанные к доллару США, занять значительную долю мирового рынка или доллар сохранит абсолютную монополию? 👇
⚠️ Не является финансовой рекомендацией. Всегда учитывайте риски. 🛡️
🏷️ #BTC #Stablecoins #RWA #Macro #Crypto
🦈 ⚖️
🚨 КРУПНЕЙШИЕ БАНКИ ЯПОНИИ ВЫВОДЯТ ЛИКВИДНОСТЬ В ИЕНАХ В БЛОКЧЕЙН ПО $BTC И $ETH КАНАЛАМ! 🌐
Институциональное присутствие выходит за пределы западных рынков: три крупнейших банка Японии завершают разработку единой системы стейблкоинов, обеспеченных иеной, запуск которой намечен на 2027 год. Этот поворот в развитии инфраструктуры доказывает, что государственный капитал отказывается от медленных устаревших систем клиринга в пользу программируемых цифровых каналов. 📊
Обособленные доверительные резервы и успешные трансграничные пилотные проекты свидетельствуют о структурном созревании расчётов цифровыми активами. Когда архитектура традиционного банкинга первого уровня напрямую интегрируется с блокчейн-каналами, динамика ликвидности необратимо смещается в сторону институционального внедрения. 💡
Смогут ли стейблкоины банков, не привязанные к доллару США, занять значительную долю мирового рынка или доллар сохранит абсолютную монополию? 👇
⚠️ Не является финансовой рекомендацией. Всегда учитывайте риски. 🛡️
🏷️ #BTC #Stablecoins #RWA #Macro #Crypto
🦈 ⚖️
Институциональное присутствие выходит за пределы западных рынков: три крупнейших банка Японии завершают разработку единой системы стейблкоинов, обеспеченных иеной, запуск которой намечен на 2027 год. Этот поворот в развитии инфраструктуры доказывает, что государственный капитал отказывается от медленных устаревших систем клиринга в пользу программируемых цифровых каналов. 📊
Обособленные доверительные резервы и успешные трансграничные пилотные проекты свидетельствуют о структурном созревании расчётов цифровыми активами. Когда архитектура традиционного банкинга первого уровня напрямую интегрируется с блокчейн-каналами, динамика ликвидности необратимо смещается в сторону институционального внедрения. 💡
Смогут ли стейблкоины банков, не привязанные к доллару США, занять значительную долю мирового рынка или доллар сохранит абсолютную монополию? 👇
⚠️ Не является финансовой рекомендацией. Всегда учитывайте риски. 🛡️
🏷️ #BTC #Stablecoins #RWA #Macro #Crypto
🦈 ⚖️
11

·
--
#MUFGSMFGMizuhoPlanYenBackedStablecoin
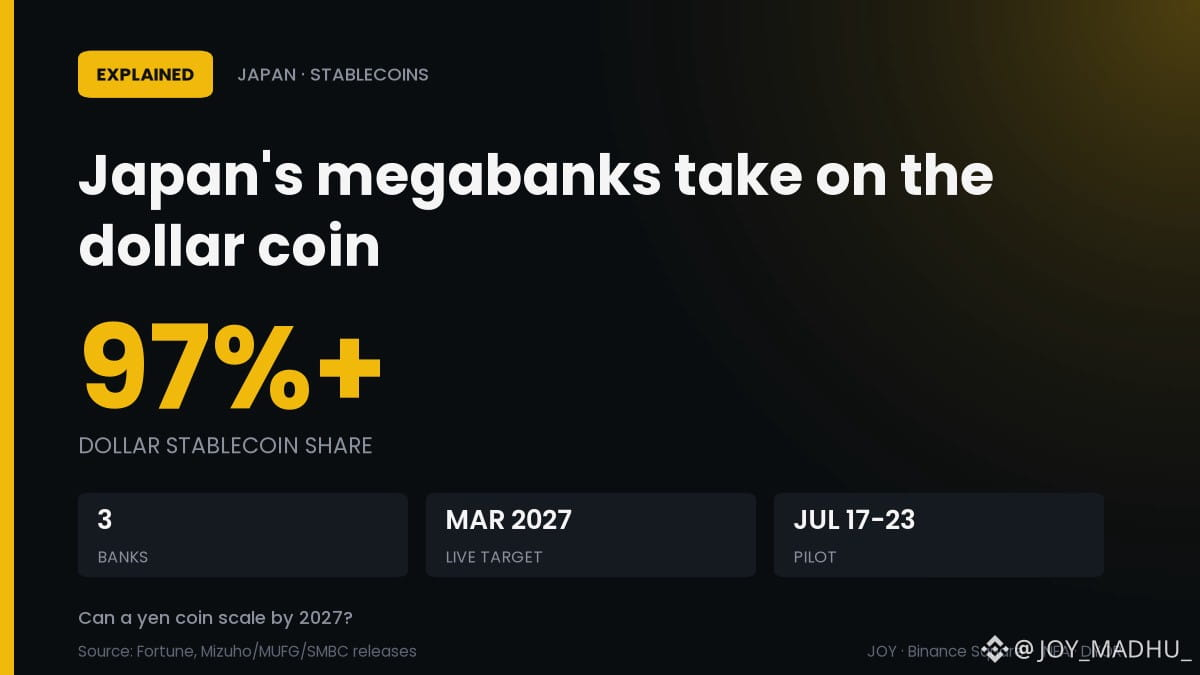
💴 97% рынка — долларовые стейблкоины, 3 мегабанка: ставка Японии на иеновую монету
Три крупнейших банка Японии планируют выпустить совместный стейблкоин, привязанный к иене, к марту 2027 года — это прямой вызов доминированию доллара.
📊 На долларовые стейблкоины приходится более 97% рынка (Fortune)
📅 С 17 по 23 июля прошёл пилот: протестировали выпуск, перевод и погашение
🏦 MUFG, SMBC и Mizuho будут выпускать его совместно через траст
⚠️ Целевое применение: трансграничные корпоративные платежи
Что дальше: маржа у стейблкоинов в иенах будет небольшой по сравнению с долларовыми стейблкоинами, обеспеченными казначейскими векселями.
Сможет ли банковский стейблкоин в иенах достичь значительного масштаба к концу 2027 года? Да или нет? 👇
$USDT $USDC
#MUFGSMFGMizuhoPlanYenBackedStablecoin #Stablecoins #Япония
#MUFGSMFGMizuhoPlanYenBackedStablecoin
💴 97% рынка — долларовые стейблкоины, 3 мегабанка: ставка Японии на иеновую монету
Три крупнейших банка Японии планируют выпустить совместный стейблкоин, привязанный к иене, к марту 2027 года — это прямой вызов доминированию доллара.
📊 На долларовые стейблкоины приходится более 97% рынка (Fortune)
📅 С 17 по 23 июля прошёл пилот: протестировали выпуск, перевод и погашение
🏦 MUFG, SMBC и Mizuho будут выпускать его совместно через траст
⚠️ Целевое применение: трансграничные корпоративные платежи
Что дальше: маржа у стейблкоинов в иенах будет небольшой по сравнению с долларовыми стейблкоинами, обеспеченными казначейскими векселями.
Сможет ли банковский стейблкоин в иенах достичь значительного масштаба к концу 2027 года? Да или нет? 👇
$USDT $USDC
#MUFGSMFGMizuhoPlanYenBackedStablecoin #Stablecoins #Япония
💴 97% рынка — долларовые стейблкоины, 3 мегабанка: ставка Японии на иеновую монету
Три крупнейших банка Японии планируют выпустить совместный стейблкоин, привязанный к иене, к марту 2027 года — это прямой вызов доминированию доллара.
📊 На долларовые стейблкоины приходится более 97% рынка (Fortune)
📅 С 17 по 23 июля прошёл пилот: протестировали выпуск, перевод и погашение
🏦 MUFG, SMBC и Mizuho будут выпускать его совместно через траст
⚠️ Целевое применение: трансграничные корпоративные платежи
Что дальше: маржа у стейблкоинов в иенах будет небольшой по сравнению с долларовыми стейблкоинами, обеспеченными казначейскими векселями.
Сможет ли банковский стейблкоин в иенах достичь значительного масштаба к концу 2027 года? Да или нет? 👇
$USDT $USDC
#MUFGSMFGMizuhoPlanYenBackedStablecoin #Stablecoins #Япония
22
🚨 Предложение RLUSD превысило PYUSD 🧠
📊 | $BTC | $ETH | $BNB |
- Ставьте лайки, подписывайтесь и оставляйте комментарии — вместе будем следить за последними рыночными тенденциями. 📈
- По данным блокчейна, объём предложения стейблкоина Ripple RLUSD вырос примерно до 2,8 млрд долларов, превысив показатель PYUSD от PayPal.
- За последний месяц предложение RLUSD увеличилось примерно с 2,433 млрд до 2,799 млрд долларов, тогда как показатель PYUSD снизился до 2,63 млрд долларов.
- Это «превосходство» подчёркивает обострение конкуренции между эмитентами стейблкоинов за долю в сфере платежей и ликвидности.
- Изменения объёма предложения обычно отражают динамику внедрения со стороны банков, платёжных организаций и участников экосистемы. 🔥
- Если RLUSD продолжит расширяться, это может ещё больше укрепить его позиции в трансграничных платежах и институциональном секторе.
- PYUSD, возможно, активизирует сотрудничество с партнёрами, чтобы удержать пользователей и удовлетворить спрос на расчёты.
- В краткосрочной перспективе рыночные настроения, вероятно, останутся нейтральными, а цена будет колебаться в диапазоне.
- Сейчас поведение крупных инвесторов в целом нейтральное: явных сигналов в пользу активных покупок или продаж нет.
- Как вы считаете, изменит ли конкуренция за долю рынка стейблкоинов платёжную отрасль? Делитесь мнением в комментариях.
- Подписывайтесь и участвуйте в обсуждении в комментариях, чтобы получать более оперативный анализ крипторынка.
#Stablecoins #Ripple #Crypto #Payments #АнализРынка
🚨 Предложение RLUSD превысило PYUSD 🧠
📊 | $BTC | $ETH | $BNB |
- Ставьте лайки, подписывайтесь и оставляйте комментарии — вместе будем следить за последними рыночными тенденциями. 📈
- По данным блокчейна, объём предложения стейблкоина Ripple RLUSD вырос примерно до 2,8 млрд долларов, превысив показатель PYUSD от PayPal.
- За последний месяц предложение RLUSD увеличилось примерно с 2,433 млрд до 2,799 млрд долларов, тогда как показатель PYUSD снизился до 2,63 млрд долларов.
- Это «превосходство» подчёркивает обострение конкуренции между эмитентами стейблкоинов за долю в сфере платежей и ликвидности.
- Изменения объёма предложения обычно отражают динамику внедрения со стороны банков, платёжных организаций и участников экосистемы. 🔥
- Если RLUSD продолжит расширяться, это может ещё больше укрепить его позиции в трансграничных платежах и институциональном секторе.
- PYUSD, возможно, активизирует сотрудничество с партнёрами, чтобы удержать пользователей и удовлетворить спрос на расчёты.
- В краткосрочной перспективе рыночные настроения, вероятно, останутся нейтральными, а цена будет колебаться в диапазоне.
- Сейчас поведение крупных инвесторов в целом нейтральное: явных сигналов в пользу активных покупок или продаж нет.
- Как вы считаете, изменит ли конкуренция за долю рынка стейблкоинов платёжную отрасль? Делитесь мнением в комментариях.
- Подписывайтесь и участвуйте в обсуждении в комментариях, чтобы получать более оперативный анализ крипторынка.
#Stablecoins #Ripple #Crypto #Payments #АнализРынка
📊 | $BTC | $ETH | $BNB |
- Ставьте лайки, подписывайтесь и оставляйте комментарии — вместе будем следить за последними рыночными тенденциями. 📈
- По данным блокчейна, объём предложения стейблкоина Ripple RLUSD вырос примерно до 2,8 млрд долларов, превысив показатель PYUSD от PayPal.
- За последний месяц предложение RLUSD увеличилось примерно с 2,433 млрд до 2,799 млрд долларов, тогда как показатель PYUSD снизился до 2,63 млрд долларов.
- Это «превосходство» подчёркивает обострение конкуренции между эмитентами стейблкоинов за долю в сфере платежей и ликвидности.
- Изменения объёма предложения обычно отражают динамику внедрения со стороны банков, платёжных организаций и участников экосистемы. 🔥
- Если RLUSD продолжит расширяться, это может ещё больше укрепить его позиции в трансграничных платежах и институциональном секторе.
- PYUSD, возможно, активизирует сотрудничество с партнёрами, чтобы удержать пользователей и удовлетворить спрос на расчёты.
- В краткосрочной перспективе рыночные настроения, вероятно, останутся нейтральными, а цена будет колебаться в диапазоне.
- Сейчас поведение крупных инвесторов в целом нейтральное: явных сигналов в пользу активных покупок или продаж нет.
- Как вы считаете, изменит ли конкуренция за долю рынка стейблкоинов платёжную отрасль? Делитесь мнением в комментариях.
- Подписывайтесь и участвуйте в обсуждении в комментариях, чтобы получать более оперативный анализ крипторынка.
#Stablecoins #Ripple #Crypto #Payments #АнализРынка
120

·
--
Стейблкоины: объяснение 💵
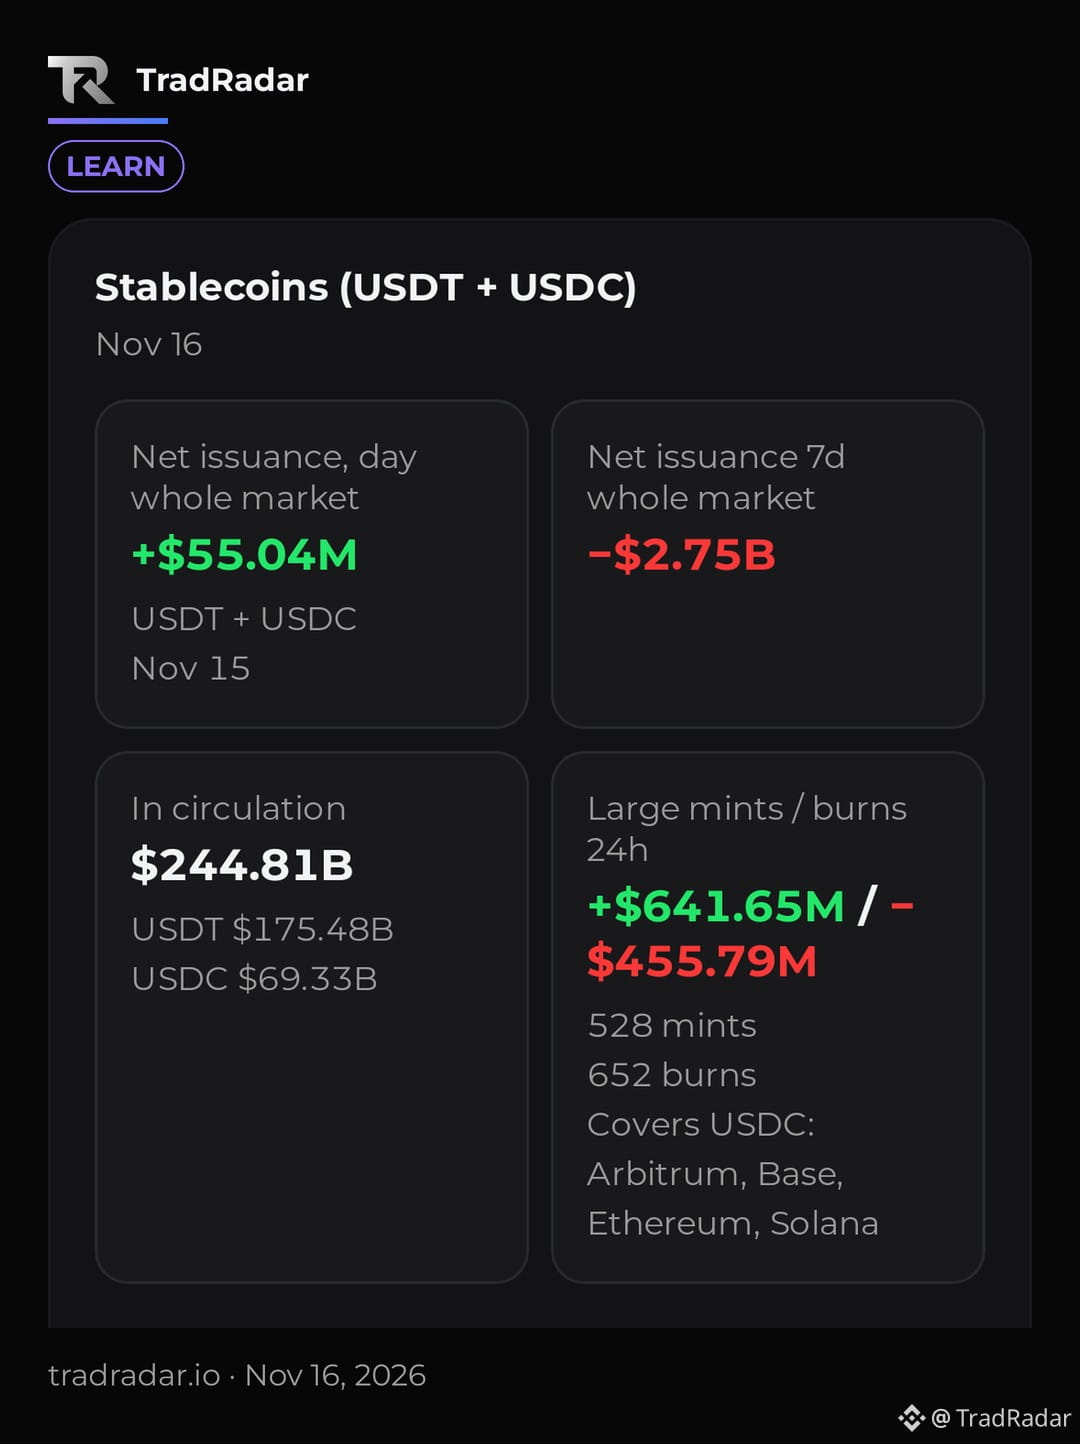
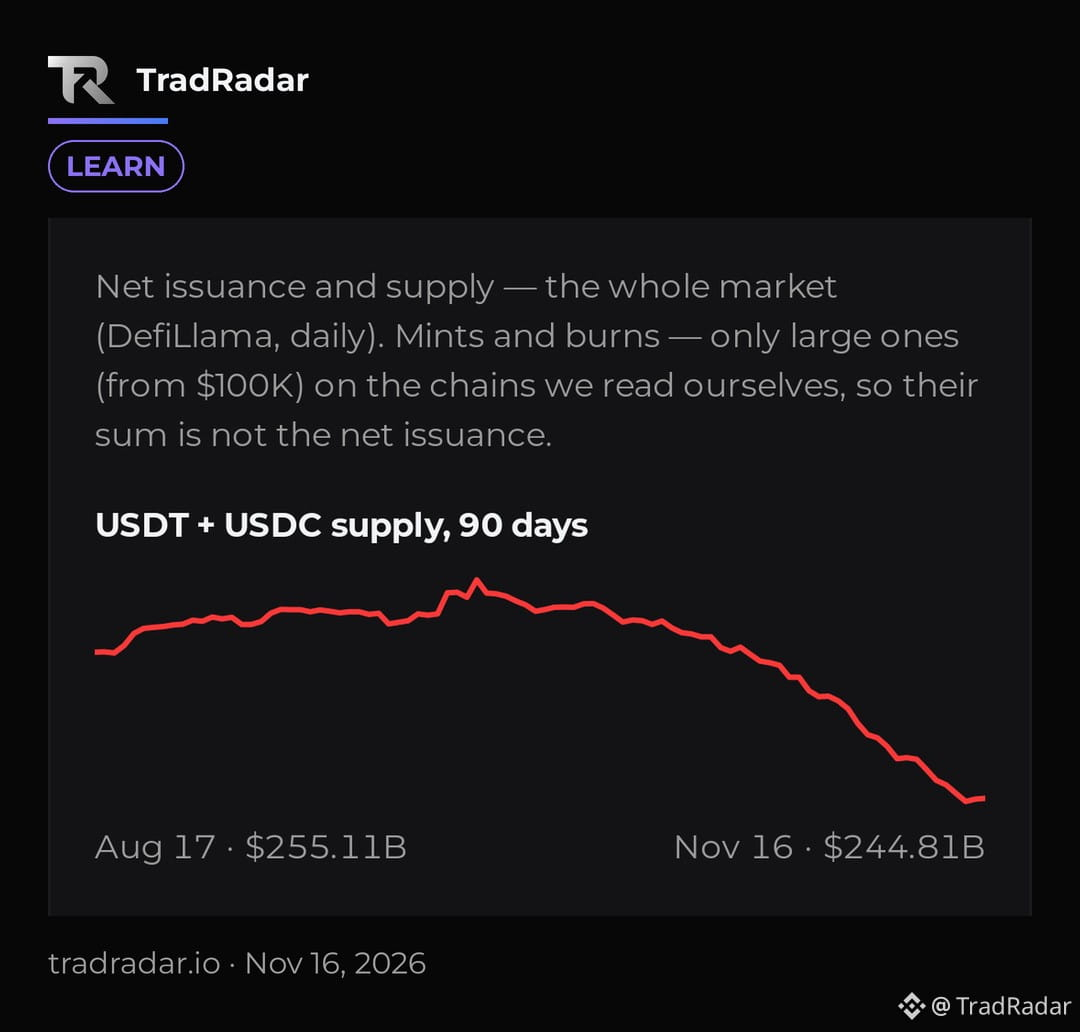
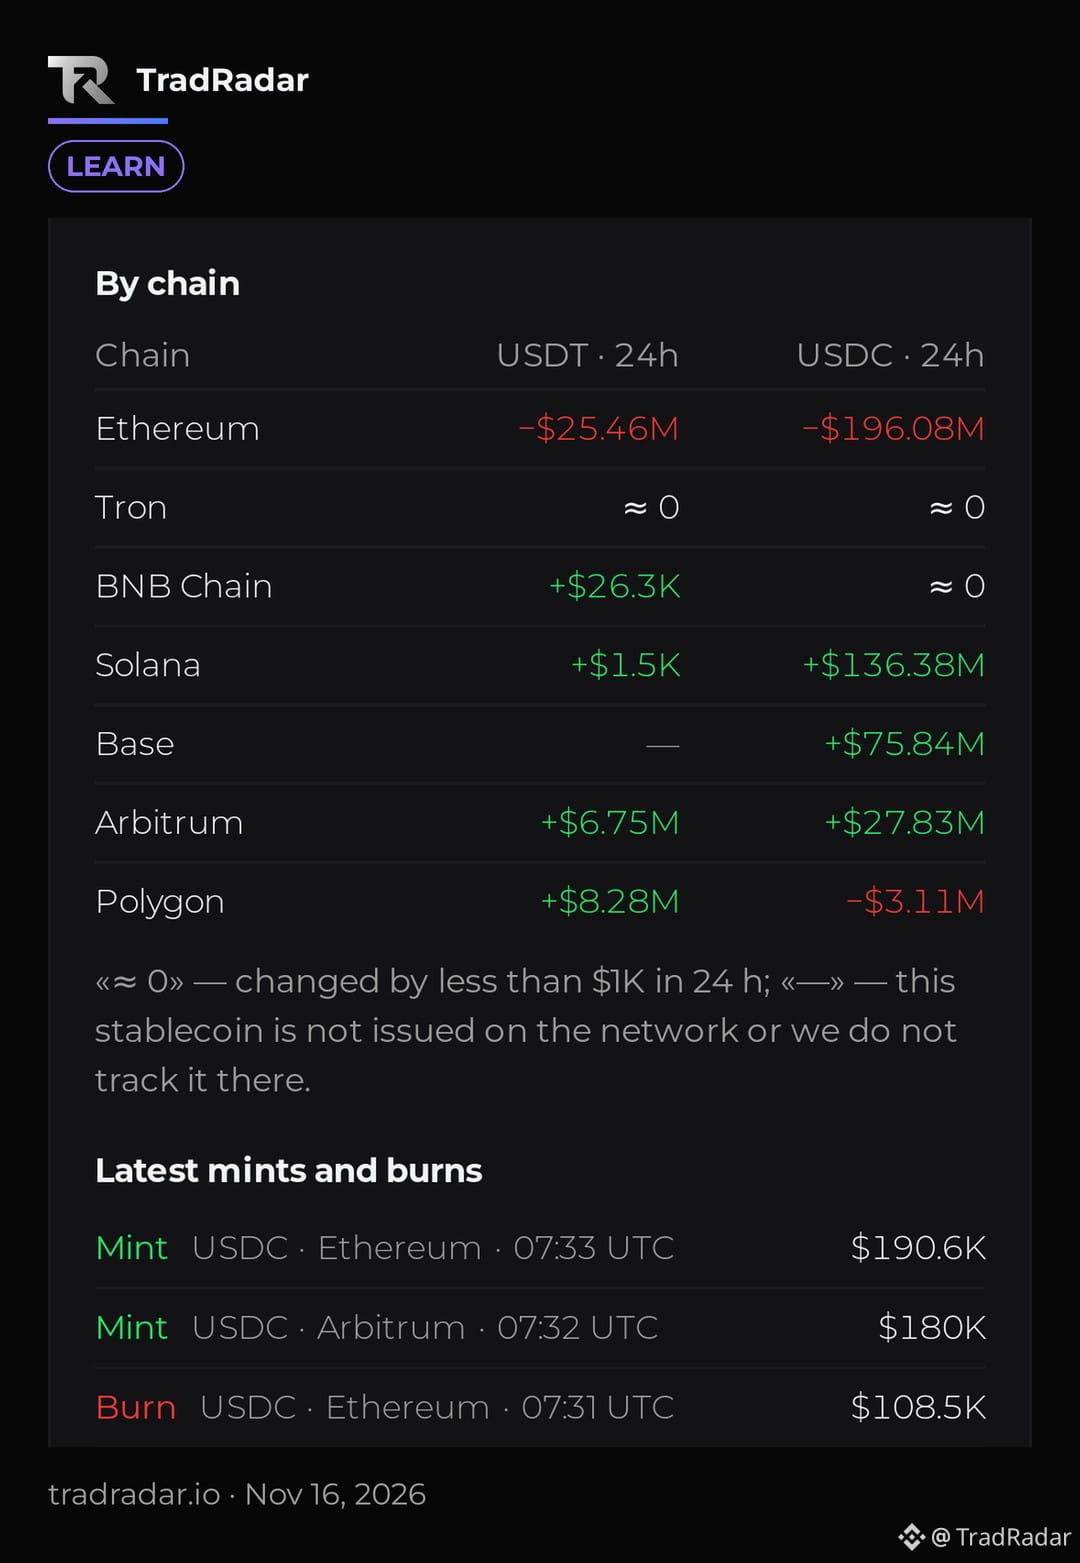
USDT и USDC — это наличные крипторынка. Когда их выпускают больше, на рынок поступают новые деньги. Когда их погашают, деньги уходят.
Как это понимать:
• Чистый выпуск растёт: покупательной способности становится больше
• Чистый выпуск снижается: покупательная способность сокращается
Это контекст, а не сигнал к сделке. Посмотрите на потоки стейблкоинов во вкладке «Деньги» раздела «Исследования».
#Stablecoins #USDT #USDC
Стейблкоины: объяснение 💵
USDT и USDC — это наличные крипторынка. Когда их выпускают больше, на рынок поступают новые деньги. Когда их погашают, деньги уходят.
Как это понимать:
• Чистый выпуск растёт: покупательной способности становится больше
• Чистый выпуск снижается: покупательная способность сокращается
Это контекст, а не сигнал к сделке. Посмотрите на потоки стейблкоинов во вкладке «Деньги» раздела «Исследования».
#Stablecoins #USDT #USDC
USDT и USDC — это наличные крипторынка. Когда их выпускают больше, на рынок поступают новые деньги. Когда их погашают, деньги уходят.
Как это понимать:
• Чистый выпуск растёт: покупательной способности становится больше
• Чистый выпуск снижается: покупательная способность сокращается
Это контекст, а не сигнал к сделке. Посмотрите на потоки стейблкоинов во вкладке «Деньги» раздела «Исследования».
#Stablecoins #USDT #USDC
95
·
--
Рост
🔥 ПОКА КРИПТОРЫНОК ПАДАЕТ, ЦИФРОВЫЕ ДОЛЛАРЫ ОСТАЮТСЯ НА МЕСТЕ.
Федеральная резервная система оценивает объем стейблкоинов примерно в 310 млрд долларов США.
Вот вопрос:
Если бы завтра тебе пришлось выбрать только один вариант на ближайшие 5 лет: BTC или USDT?
Нельзя ответить «оба». 👇
#Bitcoin❗ #USDT #Stablecoins #cryptouniverseofficial
🔥 ПОКА КРИПТОРЫНОК ПАДАЕТ, ЦИФРОВЫЕ ДОЛЛАРЫ ОСТАЮТСЯ НА МЕСТЕ.
Федеральная резервная система оценивает объем стейблкоинов примерно в 310 млрд долларов США.
Вот вопрос:
Если бы завтра тебе пришлось выбрать только один вариант на ближайшие 5 лет: BTC или USDT?
Нельзя ответить «оба». 👇
#Bitcoin❗ #USDT #Stablecoins #cryptouniverseofficial
Федеральная резервная система оценивает объем стейблкоинов примерно в 310 млрд долларов США.
Вот вопрос:
Если бы завтра тебе пришлось выбрать только один вариант на ближайшие 5 лет: BTC или USDT?
Нельзя ответить «оба». 👇
#Bitcoin❗ #USDT #Stablecoins #cryptouniverseofficial
186

См. перевод
Brazil Cấm Stablecoins, Nói Vốn Được Đổi Thành Vốn Đánh Đập
- Ngân hàng trung ương Brazil cho rằng tiền vay hợp pháp cũng có thể xem là tiền bẩn khi đổi thành stablecoins.
- Official cao cấp ngân hàng Brazil gây tranh cãi bằng tuyên bố này.
- Khẳng định stablecoins dễ dùng để che giấu nguồn gốc tiền, làm tăng rủi ro rửa tiền.
- Cảnh báo có thể dẫn đến quy định nghiêm ngặt hơn đối với stablecoins trong Brazil.
#BinanceSquare #CryptoNews #Stablecoins #USDT #USDC DAI
$usdt $usdc $dai
vlikevn Titanbot
Nguồn: U.Today
Brazil Cấm Stablecoins, Nói Vốn Được Đổi Thành Vốn Đánh Đập
- Ngân hàng trung ương Brazil cho rằng tiền vay hợp pháp cũng có thể xem là tiền bẩn khi đổi thành stablecoins.
- Official cao cấp ngân hàng Brazil gây tranh cãi bằng tuyên bố này.
- Khẳng định stablecoins dễ dùng để che giấu nguồn gốc tiền, làm tăng rủi ro rửa tiền.
- Cảnh báo có thể dẫn đến quy định nghiêm ngặt hơn đối với stablecoins trong Brazil.
#BinanceSquare #CryptoNews #Stablecoins #USDT #USDC DAI
$usdt $usdc $dai
vlikevn Titanbot
Nguồn: U.Today
- Ngân hàng trung ương Brazil cho rằng tiền vay hợp pháp cũng có thể xem là tiền bẩn khi đổi thành stablecoins.
- Official cao cấp ngân hàng Brazil gây tranh cãi bằng tuyên bố này.
- Khẳng định stablecoins dễ dùng để che giấu nguồn gốc tiền, làm tăng rủi ro rửa tiền.
- Cảnh báo có thể dẫn đến quy định nghiêm ngặt hơn đối với stablecoins trong Brazil.
#BinanceSquare #CryptoNews #Stablecoins #USDT #USDC DAI
$usdt $usdc $dai
vlikevn Titanbot
Nguồn: U.Today
8
Предупреждение бразильских регуляторов направлено на потоки стейблкоинов
Высокопоставленный представитель Центрального банка Бразилии предупредил, что переводы в стейблкоинах могут считаться отмыванием денег. Сейчас регуляторы оценивают возможность ужесточения ограничений для финтех-компаний, предоставляющих услуги валютного обмена на основе криптовалют.
#Brazil #Stablecoins
Предупреждение бразильских регуляторов направлено на потоки стейблкоинов
Высокопоставленный представитель Центрального банка Бразилии предупредил, что переводы в стейблкоинах могут считаться отмыванием денег. Сейчас регуляторы оценивают возможность ужесточения ограничений для финтех-компаний, предоставляющих услуги валютного обмена на основе криптовалют.
#Brazil #Stablecoins
Высокопоставленный представитель Центрального банка Бразилии предупредил, что переводы в стейблкоинах могут считаться отмыванием денег. Сейчас регуляторы оценивают возможность ужесточения ограничений для финтех-компаний, предоставляющих услуги валютного обмена на основе криптовалют.
#Brazil #Stablecoins
57
Могут ли международные денежные переводы проходить за считаные секунды?
Toss Bank сообщает, что в рамках доказательства концепции первого этапа совместно с Solana Foundation протестировал сценарий трансграничного перевода с использованием Solana и USDC. Во время теста USDC достиг кошелька получателя, а окончательность транзакции наступила в течение нескольких десятков секунд. Команды также протестировали автоматическую проверку и блокировку адресов из списка OFAC и других адресов высокого риска с помощью Chainalysis.
Важная оговорка: это было техническое доказательство концепции, а не действующая услуга для клиентов. Интеграция с зарубежными партнёрами и более широкая работа по KYC запланированы на последующие этапы. Запуск в реальных условиях зависит не только от скорости, но и от соблюдения требований, регулирования, ликвидности, комиссий и доступа к кошелькам.
Источники: [Yonhap](https://www.yna.co.kr/view/AKR20261116041100002) · [IndustryNews](https://www.industrynews.co.kr/news/articleView.html?idxno=89588)
Вывод: $SOL $USDC
Графики Binance: [SOL/USDT](https://www.binance.com/en/trade/SOL_USDT?type=spot) · [USDC/USDT](https://www.binance.com/en/trade/USDC_USDT?type=spot)
Проверьте график сами, проведите собственное исследование и торгуйте ответственно.
#Solana #USDC #Stablecoins #Remittances
Могут ли международные денежные переводы проходить за считаные секунды?
Toss Bank сообщает, что в рамках доказательства концепции первого этапа совместно с Solana Foundation протестировал сценарий трансграничного перевода с использованием Solana и USDC. Во время теста USDC достиг кошелька получателя, а окончательность транзакции наступила в течение нескольких десятков секунд. Команды также протестировали автоматическую проверку и блокировку адресов из списка OFAC и других адресов высокого риска с помощью Chainalysis.
Важная оговорка: это было техническое доказательство концепции, а не действующая услуга для клиентов. Интеграция с зарубежными партнёрами и более широкая работа по KYC запланированы на последующие этапы. Запуск в реальных условиях зависит не только от скорости, но и от соблюдения требований, регулирования, ликвидности, комиссий и доступа к кошелькам.
Источники: [Yonhap](https://www.yna.co.kr/view/AKR20261116041100002) · [IndustryNews](https://www.industrynews.co.kr/news/articleView.html?idxno=89588)
Вывод: $SOL $USDC
Графики Binance: [SOL/USDT](https://www.binance.com/en/trade/SOL_USDT?type=spot) · [USDC/USDT](https://www.binance.com/en/trade/USDC_USDT?type=spot)
Проверьте график сами, проведите собственное исследование и торгуйте ответственно.
#Solana #USDC #Stablecoins #Remittances
Toss Bank сообщает, что в рамках доказательства концепции первого этапа совместно с Solana Foundation протестировал сценарий трансграничного перевода с использованием Solana и USDC. Во время теста USDC достиг кошелька получателя, а окончательность транзакции наступила в течение нескольких десятков секунд. Команды также протестировали автоматическую проверку и блокировку адресов из списка OFAC и других адресов высокого риска с помощью Chainalysis.
Важная оговорка: это было техническое доказательство концепции, а не действующая услуга для клиентов. Интеграция с зарубежными партнёрами и более широкая работа по KYC запланированы на последующие этапы. Запуск в реальных условиях зависит не только от скорости, но и от соблюдения требований, регулирования, ликвидности, комиссий и доступа к кошелькам.
Источники: [Yonhap](https://www.yna.co.kr/view/AKR20261116041100002) · [IndustryNews](https://www.industrynews.co.kr/news/articleView.html?idxno=89588)
Вывод: $SOL $USDC
Графики Binance: [SOL/USDT](https://www.binance.com/en/trade/SOL_USDT?type=spot) · [USDC/USDT](https://www.binance.com/en/trade/USDC_USDT?type=spot)
Проверьте график сами, проведите собственное исследование и торгуйте ответственно.
#Solana #USDC #Stablecoins #Remittances
97
·
--
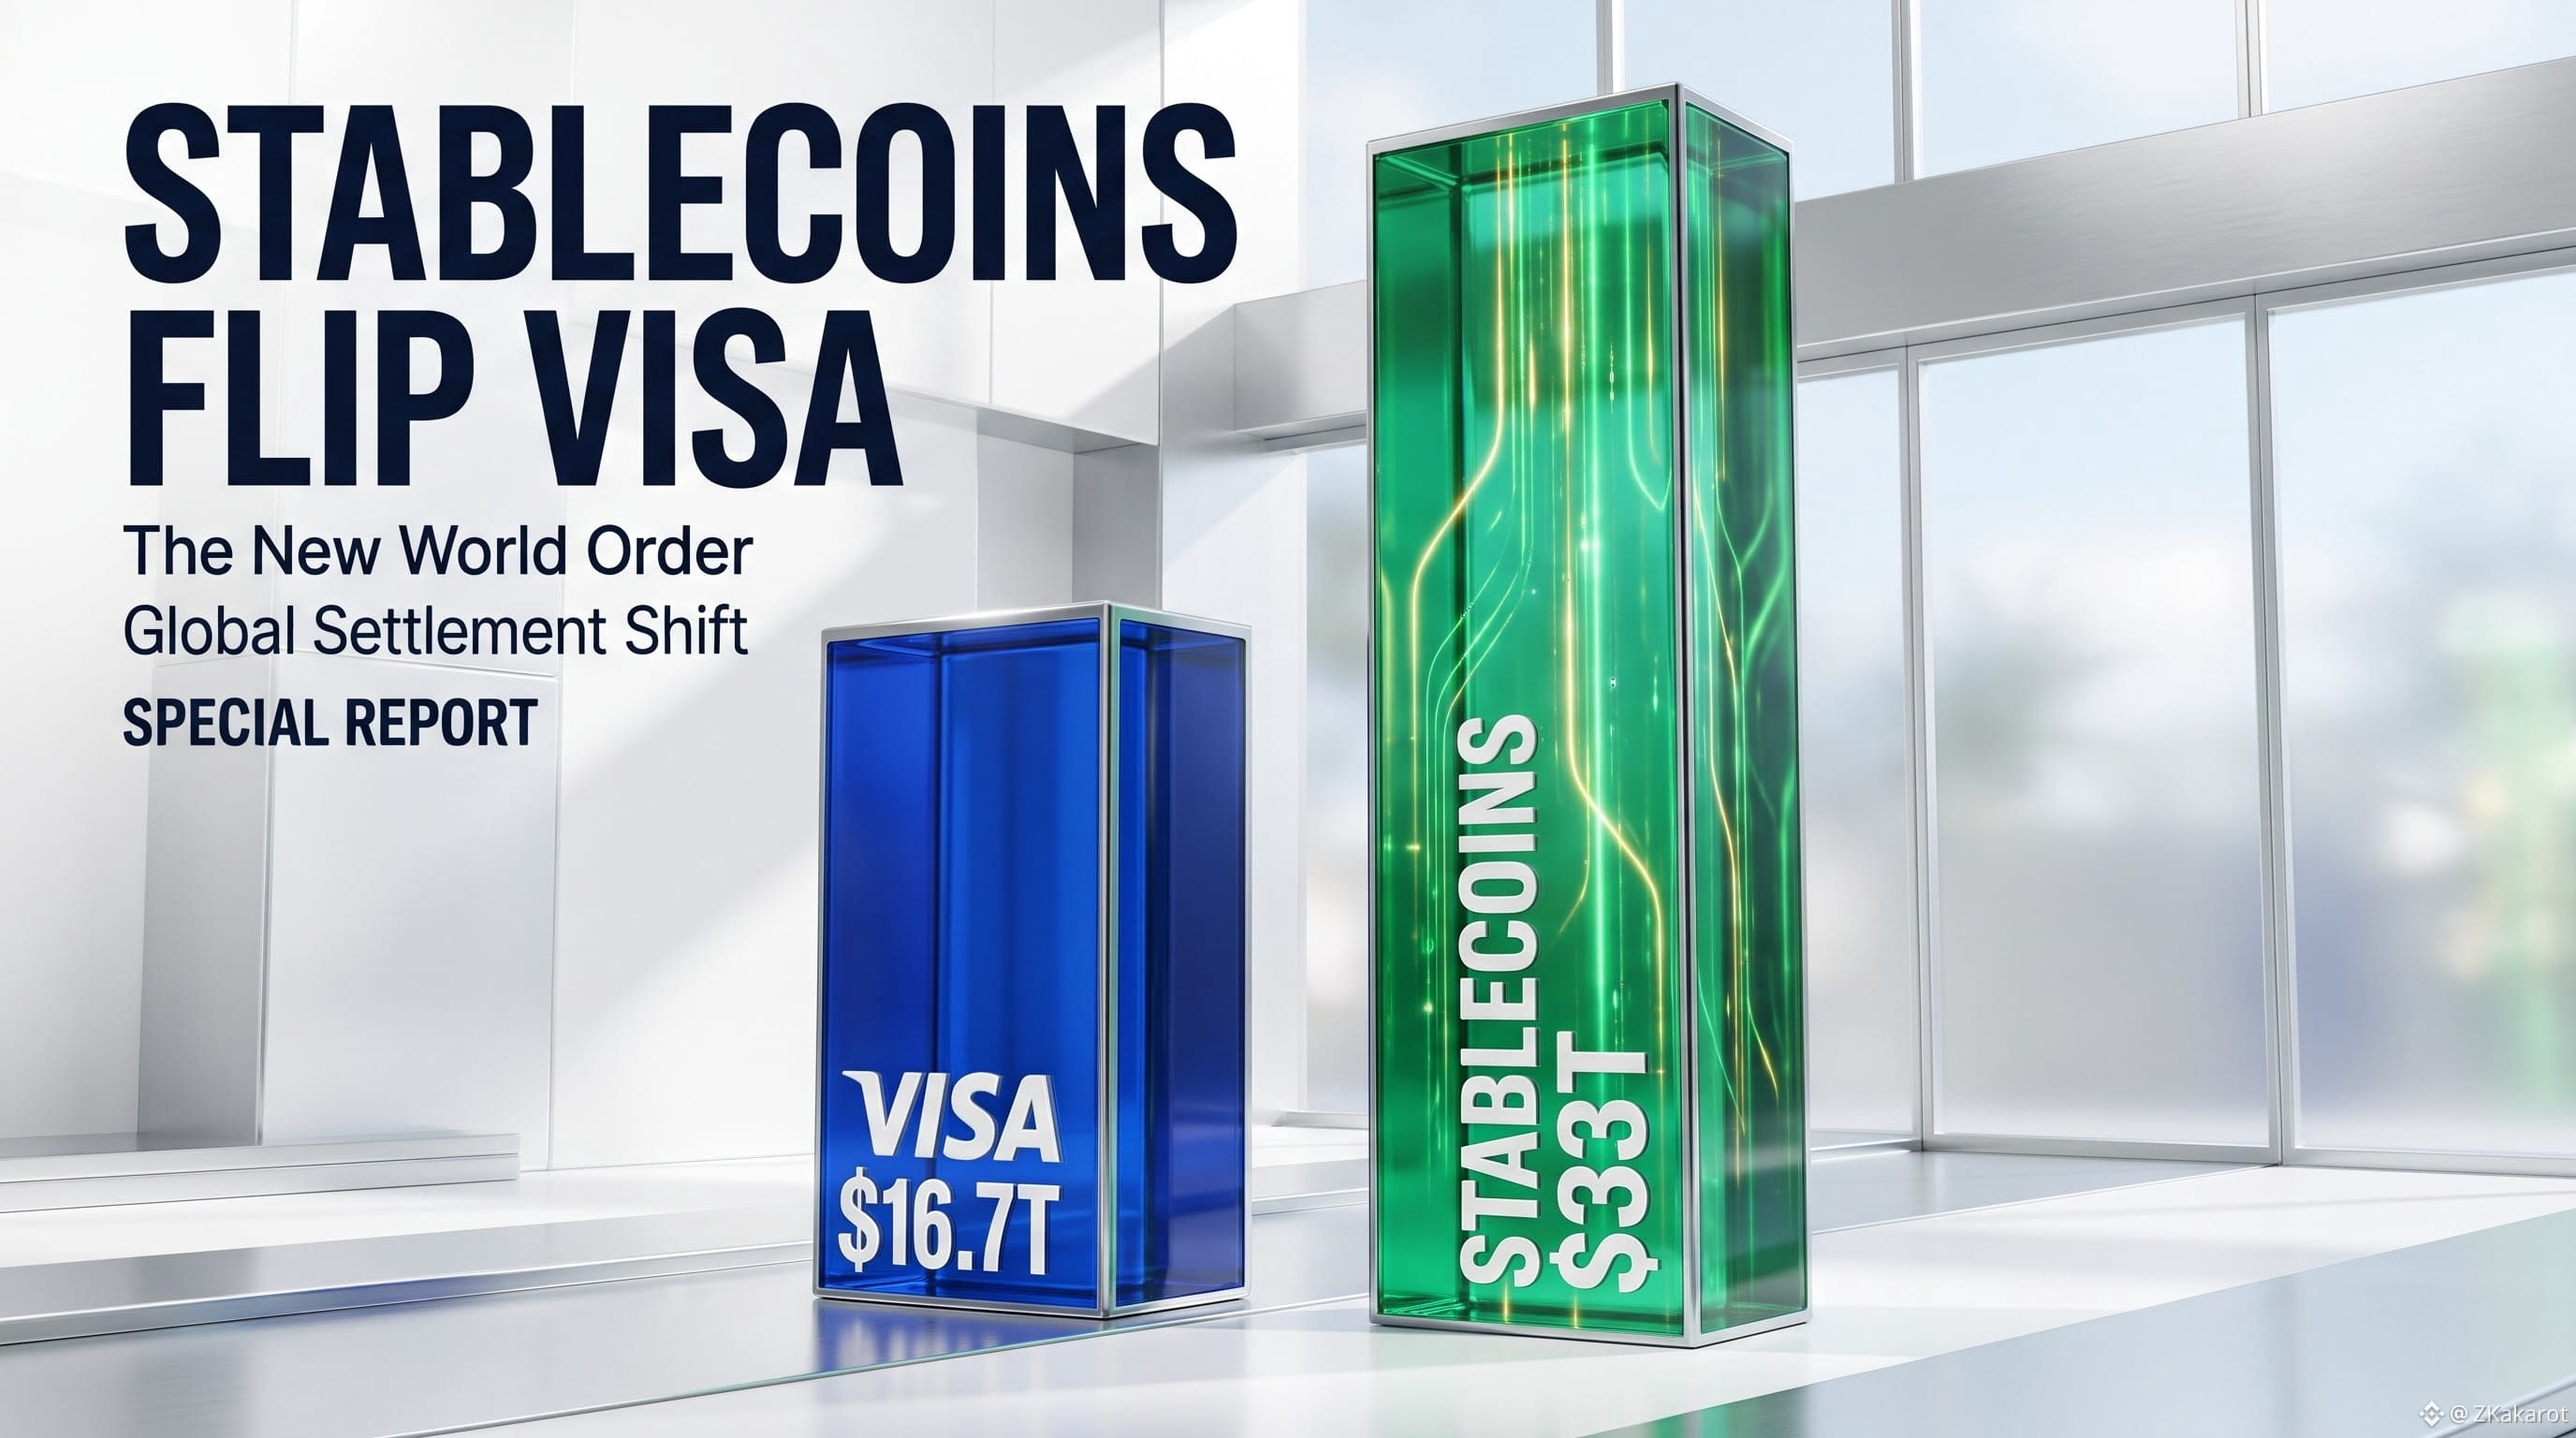
СТЕЙБЛКОИНЫ ОФИЦИАЛЬНО ОБОШЛИ VISA ПО ГОДОВОМУ ОБЪЁМУ ТРАНЗАКЦИЙ
Цифровые доллары больше не просто инструмент для криптотрейдеров — они незаметно стали крупнейшей расчётной инфраструктурой в мировых финансах.
Рубеж в 33 триллиона долларов: годовой объём транзакций со стейблкоинами достиг 33 триллионов долларов — почти вдвое больше годового объёма Visa, составившего 16,7 триллиона долларов.
Рекордный масштаб рынка: общее предложение стейблкоинов превысило 315 миллиардов долларов, обеспечивая 75% всей торговой активности на рынке криптовалют.
Распространение в реальном бизнесе: в 2026 году объём платежей конечных пользователей в стейблкоинах вырос на 45% и превысил 1 миллиард транзакций. Рост обеспечили трансграничные расчёты между компаниями, выплаты поставщикам и международные выплаты зарплат.
Традиционные платёжные сети работают в рамках графика банков и взимают высокие комиссии за трансграничные переводы. Стейблкоины позволяют проводить расчёты круглосуточно и без выходных за считаные секунды и с комиссией в доли цента.
Вы чаще используете стейблкоины для торговли на Binance или для быстрых трансграничных переводов? Поделитесь своим опытом в комментариях.
#Stablecoins #USDT #CryptoPayments #blockchain #BinanceSquare
{future}(BTCUSDT)
{future}(SOLUSDT)
СТЕЙБЛКОИНЫ ОФИЦИАЛЬНО ОБОШЛИ VISA ПО ГОДОВОМУ ОБЪЁМУ ТРАНЗАКЦИЙ
Цифровые доллары больше не просто инструмент для криптотрейдеров — они незаметно стали крупнейшей расчётной инфраструктурой в мировых финансах.
Рубеж в 33 триллиона долларов: годовой объём транзакций со стейблкоинами достиг 33 триллионов долларов — почти вдвое больше годового объёма Visa, составившего 16,7 триллиона долларов.
Рекордный масштаб рынка: общее предложение стейблкоинов превысило 315 миллиардов долларов, обеспечивая 75% всей торговой активности на рынке криптовалют.
Распространение в реальном бизнесе: в 2026 году объём платежей конечных пользователей в стейблкоинах вырос на 45% и превысил 1 миллиард транзакций. Рост обеспечили трансграничные расчёты между компаниями, выплаты поставщикам и международные выплаты зарплат.
Традиционные платёжные сети работают в рамках графика банков и взимают высокие комиссии за трансграничные переводы. Стейблкоины позволяют проводить расчёты круглосуточно и без выходных за считаные секунды и с комиссией в доли цента.
Вы чаще используете стейблкоины для торговли на Binance или для быстрых трансграничных переводов? Поделитесь своим опытом в комментариях.
#Stablecoins #USDT #CryptoPayments #blockchain #BinanceSquare
Цифровые доллары больше не просто инструмент для криптотрейдеров — они незаметно стали крупнейшей расчётной инфраструктурой в мировых финансах.
Рубеж в 33 триллиона долларов: годовой объём транзакций со стейблкоинами достиг 33 триллионов долларов — почти вдвое больше годового объёма Visa, составившего 16,7 триллиона долларов.
Рекордный масштаб рынка: общее предложение стейблкоинов превысило 315 миллиардов долларов, обеспечивая 75% всей торговой активности на рынке криптовалют.
Распространение в реальном бизнесе: в 2026 году объём платежей конечных пользователей в стейблкоинах вырос на 45% и превысил 1 миллиард транзакций. Рост обеспечили трансграничные расчёты между компаниями, выплаты поставщикам и международные выплаты зарплат.
Традиционные платёжные сети работают в рамках графика банков и взимают высокие комиссии за трансграничные переводы. Стейблкоины позволяют проводить расчёты круглосуточно и без выходных за считаные секунды и с комиссией в доли цента.
Вы чаще используете стейблкоины для торговли на Binance или для быстрых трансграничных переводов? Поделитесь своим опытом в комментариях.
#Stablecoins #USDT #CryptoPayments #blockchain #BinanceSquare
92

·
--
🚨 За 30 дней из стейблкоинов вывели $11,7 млрд
Совокупное предложение USDT и USDC сократилось до $244,8 млрд — самого низкого уровня с сентября 2025 года (DefiLlama). По данным Glassnode, это самый быстрый месячный отток стейблкоинов с 2022 года.
📊 Почему это важно
Стейблкоины — это свободные средства рынка. Когда их предложение сокращается так быстро, на просадках становится меньше покупателей. Отчасти поэтому $BTC за выходные упал примерно до $62 000 — самого низкого уровня с июля, — а затем отскочил до $65 166 на спотовом рынке Binance. При этом объём ликвидаций за 24 часа ненадолго превысил $2 млрд (KuCoin).
👀 На что обратить внимание
Перестанет ли сокращаться предложение стейблкоинов на этой неделе. Один день роста ещё не подтверждает восстановление, а спотовые BTC-ETF уже семь сессий подряд фиксируют отток средств.
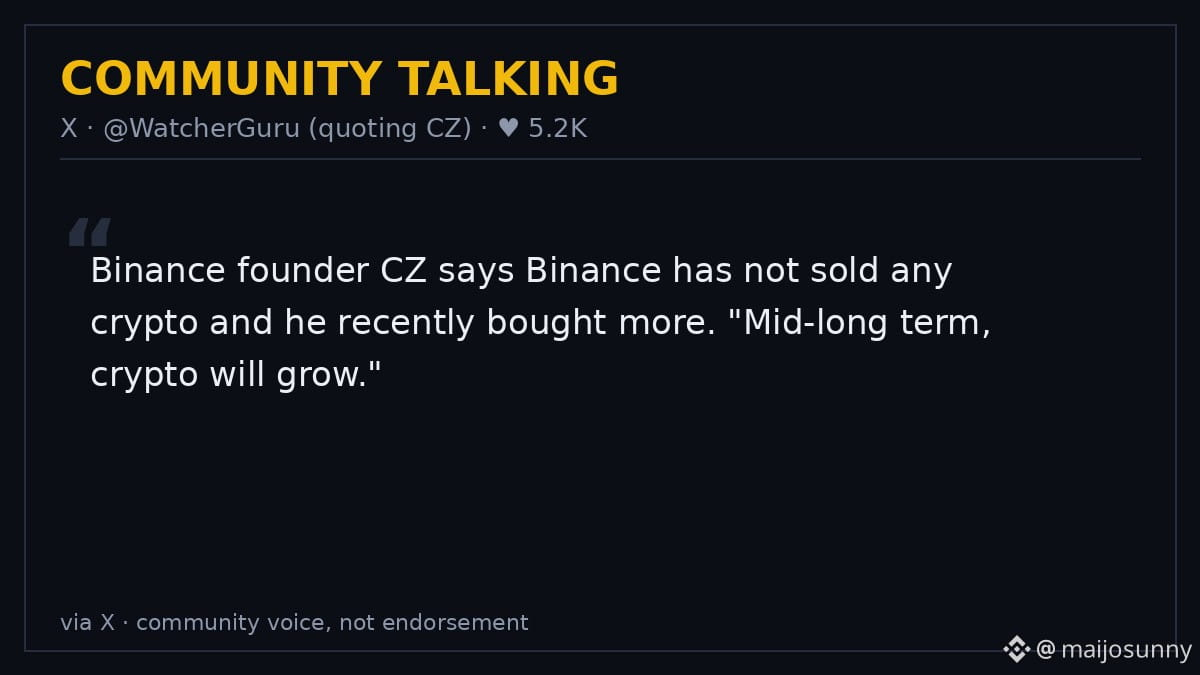
Моё мнение: дело здесь в ликвидности, а не только в цене. CZ говорит, что купил на просадке, а Binance не продавала криптовалюту. Покупатели всё ещё есть, но их стало меньше.
Итог: меньше свободных средств — слабее отскоки. Удержится ли $62 000 в качестве дна или сокращение ликвидности потянет BTC вниз? 👇
Не является финансовой рекомендацией. Проводите собственное исследование.
#crypto #Bitcoin #Стейблкоины
🚨 За 30 дней из стейблкоинов вывели $11,7 млрд
Совокупное предложение USDT и USDC сократилось до $244,8 млрд — самого низкого уровня с сентября 2025 года (DefiLlama). По данным Glassnode, это самый быстрый месячный отток стейблкоинов с 2022 года.
📊 Почему это важно
Стейблкоины — это свободные средства рынка. Когда их предложение сокращается так быстро, на просадках становится меньше покупателей. Отчасти поэтому $BTC за выходные упал примерно до $62 000 — самого низкого уровня с июля, — а затем отскочил до $65 166 на спотовом рынке Binance. При этом объём ликвидаций за 24 часа ненадолго превысил $2 млрд (KuCoin).
👀 На что обратить внимание
Перестанет ли сокращаться предложение стейблкоинов на этой неделе. Один день роста ещё не подтверждает восстановление, а спотовые BTC-ETF уже семь сессий подряд фиксируют отток средств.
Моё мнение: дело здесь в ликвидности, а не только в цене. CZ говорит, что купил на просадке, а Binance не продавала криптовалюту. Покупатели всё ещё есть, но их стало меньше.
Итог: меньше свободных средств — слабее отскоки. Удержится ли $62 000 в качестве дна или сокращение ликвидности потянет BTC вниз? 👇
Не является финансовой рекомендацией. Проводите собственное исследование.
#crypto #Bitcoin #Стейблкоины
Совокупное предложение USDT и USDC сократилось до $244,8 млрд — самого низкого уровня с сентября 2025 года (DefiLlama). По данным Glassnode, это самый быстрый месячный отток стейблкоинов с 2022 года.
📊 Почему это важно
Стейблкоины — это свободные средства рынка. Когда их предложение сокращается так быстро, на просадках становится меньше покупателей. Отчасти поэтому $BTC за выходные упал примерно до $62 000 — самого низкого уровня с июля, — а затем отскочил до $65 166 на спотовом рынке Binance. При этом объём ликвидаций за 24 часа ненадолго превысил $2 млрд (KuCoin).
👀 На что обратить внимание
Перестанет ли сокращаться предложение стейблкоинов на этой неделе. Один день роста ещё не подтверждает восстановление, а спотовые BTC-ETF уже семь сессий подряд фиксируют отток средств.
Моё мнение: дело здесь в ликвидности, а не только в цене. CZ говорит, что купил на просадке, а Binance не продавала криптовалюту. Покупатели всё ещё есть, но их стало меньше.
Итог: меньше свободных средств — слабее отскоки. Удержится ли $62 000 в качестве дна или сокращение ликвидности потянет BTC вниз? 👇
Не является финансовой рекомендацией. Проводите собственное исследование.
#crypto #Bitcoin #Стейблкоины
78

·
--
У стейблкоинов был худший месяц с 2022 года. Ответы на три вопроса.
В: Насколько велико падение?
По данным Glassnode, за последний месяц предложение сократилось на $17 млрд — сильнее всего с 2022 года. Согласно данным DefiLlama (через Coinfolytics), общая капитализация составляет $284.8 млрд: снижение на 5.36% за 30 дней и примерно на 8% ниже майского пика в $311 млрд.
В: Значит ли это, что все уходят из криптовалют?
Не обязательно. $USDT (-4.7%) и $USDC (-4.9%) показали самое значительное снижение, но объём RLUSD от Ripple вырос на 15.12%, а USDe от Ethena — на 3.04% за те же 30 дней. Погашение токенов, переход к другому эмитенту и изменения залогового обеспечения сокращают показатель предложения, но сами по себе не доказывают отток капитала.
В: Почему это важно для $BTC?
Меньше свободной долларовой ликвидности — менее глубокие биржевые стаканы. Это согласуется с тем, что на этой неделе Bitcoin опускался примерно до $62K. На мой взгляд, предложение — запаздывающий индикатор, поэтому я бы следил за тем, останется ли оно неизменным или начнёт расти в течение нескольких дней, а не за одним отскоком цены.
Считаете ли вы предложение стейблкоинов опережающим или запаздывающим индикатором? #Stablecoins #Bitcoin
Не является финансовой рекомендацией. Раскрытие информации: программа Write to Earn может выплачивать мне комиссию за сделки с касатегами.
У стейблкоинов был худший месяц с 2022 года. Ответы на три вопроса.
В: Насколько велико падение?
По данным Glassnode, за последний месяц предложение сократилось на $17 млрд — сильнее всего с 2022 года. Согласно данным DefiLlama (через Coinfolytics), общая капитализация составляет $284.8 млрд: снижение на 5.36% за 30 дней и примерно на 8% ниже майского пика в $311 млрд.
В: Значит ли это, что все уходят из криптовалют?
Не обязательно. $USDT (-4.7%) и $USDC (-4.9%) показали самое значительное снижение, но объём RLUSD от Ripple вырос на 15.12%, а USDe от Ethena — на 3.04% за те же 30 дней. Погашение токенов, переход к другому эмитенту и изменения залогового обеспечения сокращают показатель предложения, но сами по себе не доказывают отток капитала.
В: Почему это важно для $BTC ?
Меньше свободной долларовой ликвидности — менее глубокие биржевые стаканы. Это согласуется с тем, что на этой неделе Bitcoin опускался примерно до $62K. На мой взгляд, предложение — запаздывающий индикатор, поэтому я бы следил за тем, останется ли оно неизменным или начнёт расти в течение нескольких дней, а не за одним отскоком цены.
Считаете ли вы предложение стейблкоинов опережающим или запаздывающим индикатором? #Stablecoins #Bitcoin
Не является финансовой рекомендацией. Раскрытие информации: программа Write to Earn может выплачивать мне комиссию за сделки с касатегами.
В: Насколько велико падение?
По данным Glassnode, за последний месяц предложение сократилось на $17 млрд — сильнее всего с 2022 года. Согласно данным DefiLlama (через Coinfolytics), общая капитализация составляет $284.8 млрд: снижение на 5.36% за 30 дней и примерно на 8% ниже майского пика в $311 млрд.
В: Значит ли это, что все уходят из криптовалют?
Не обязательно. $USDT (-4.7%) и $USDC (-4.9%) показали самое значительное снижение, но объём RLUSD от Ripple вырос на 15.12%, а USDe от Ethena — на 3.04% за те же 30 дней. Погашение токенов, переход к другому эмитенту и изменения залогового обеспечения сокращают показатель предложения, но сами по себе не доказывают отток капитала.
В: Почему это важно для $BTC ?
Меньше свободной долларовой ликвидности — менее глубокие биржевые стаканы. Это согласуется с тем, что на этой неделе Bitcoin опускался примерно до $62K. На мой взгляд, предложение — запаздывающий индикатор, поэтому я бы следил за тем, останется ли оно неизменным или начнёт расти в течение нескольких дней, а не за одним отскоком цены.
Считаете ли вы предложение стейблкоинов опережающим или запаздывающим индикатором? #Stablecoins #Bitcoin
Не является финансовой рекомендацией. Раскрытие информации: программа Write to Earn может выплачивать мне комиссию за сделки с касатегами.
65
·
--
Glassnode: общий объем предложения стейблкоинов за последний месяц сократился примерно на 17 миллиардов долларов — это самое резкое месячное падение с 2022 года, поскольку держатели выводят средства в фиат. #Стейблкоины
Glassnode: общий объем предложения стейблкоинов за последний месяц сократился примерно на 17 миллиардов долларов — это самое резкое месячное падение с 2022 года, поскольку держатели выводят средства в фиат. #Стейблкоины
55
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#ПротоколFOMC
Просмотров: 146,053
336 обсуждают
2
#fomcотслеживание
Просмотров: 121,839
594 обсуждают
3
#A Packed Week of Earnings and Data Tests Markets
Просмотров: 52,773
360 обсуждают
4
#AnthropicIPOTestsInvestorAppetiteForAI
Просмотров: 91,046
1,231 обсуждают
5
#BitcoinExtendsLosingStreakToSixWeeks
Просмотров: 54,324
582 обсуждают
6
#XRPFallsTo$0.89LowestSinceNovember2024
Просмотров: 9,961
59 обсуждают
7
#HuangReportedlyConsidersReturnToNvidia
Просмотров: 101,714
1,141 обсуждают
8
#SP500AndNasdaqFuturesHitQuarterlyLows
Просмотров: 15,330
195 обсуждают
9
#CaliforniaVotersBackProp42BarringNewCryptoTaxes
Просмотров: 11,167
179 обсуждают
10
#HKPlansDigitalAssetRegulatoryBillByYearEnd
Просмотров: 10,779
138 обсуждают