
#spacex
spacex
Просмотров: 6.7M
10,809 обсуждают
Популярные
Новые
·
--
Рост
$SPCX Обзор рынка сегодня 🚀
SpaceX привлекает внимание после публикации данных о значительном росте выручки в третьем квартале. Её бизнес в сфере ИИ расширяется, а планы по созданию космических центров обработки данных привлекают инвесторов. Недавно акции выросли на 3.16%, что свидетельствует о позитивной динамике рынка. Новости Forex от FX Leaders +1
📈 Динамика цены: Рост на фоне усиления интереса со стороны покупателей.
{future}(SPCXUSDT)
#SPCX #SpaceX #crypto #BinanceSquare
$SPCX Обзор рынка сегодня 🚀
SpaceX привлекает внимание после публикации данных о значительном росте выручки в третьем квартале. Её бизнес в сфере ИИ расширяется, а планы по созданию космических центров обработки данных привлекают инвесторов. Недавно акции выросли на 3.16%, что свидетельствует о позитивной динамике рынка. Новости Forex от FX Leaders +1
📈 Динамика цены: Рост на фоне усиления интереса со стороны покупателей.
#SPCX #SpaceX #crypto #BinanceSquare
SpaceX привлекает внимание после публикации данных о значительном росте выручки в третьем квартале. Её бизнес в сфере ИИ расширяется, а планы по созданию космических центров обработки данных привлекают инвесторов. Недавно акции выросли на 3.16%, что свидетельствует о позитивной динамике рынка. Новости Forex от FX Leaders +1
📈 Динамика цены: Рост на фоне усиления интереса со стороны покупателей.
#SPCX #SpaceX #crypto #BinanceSquare
294
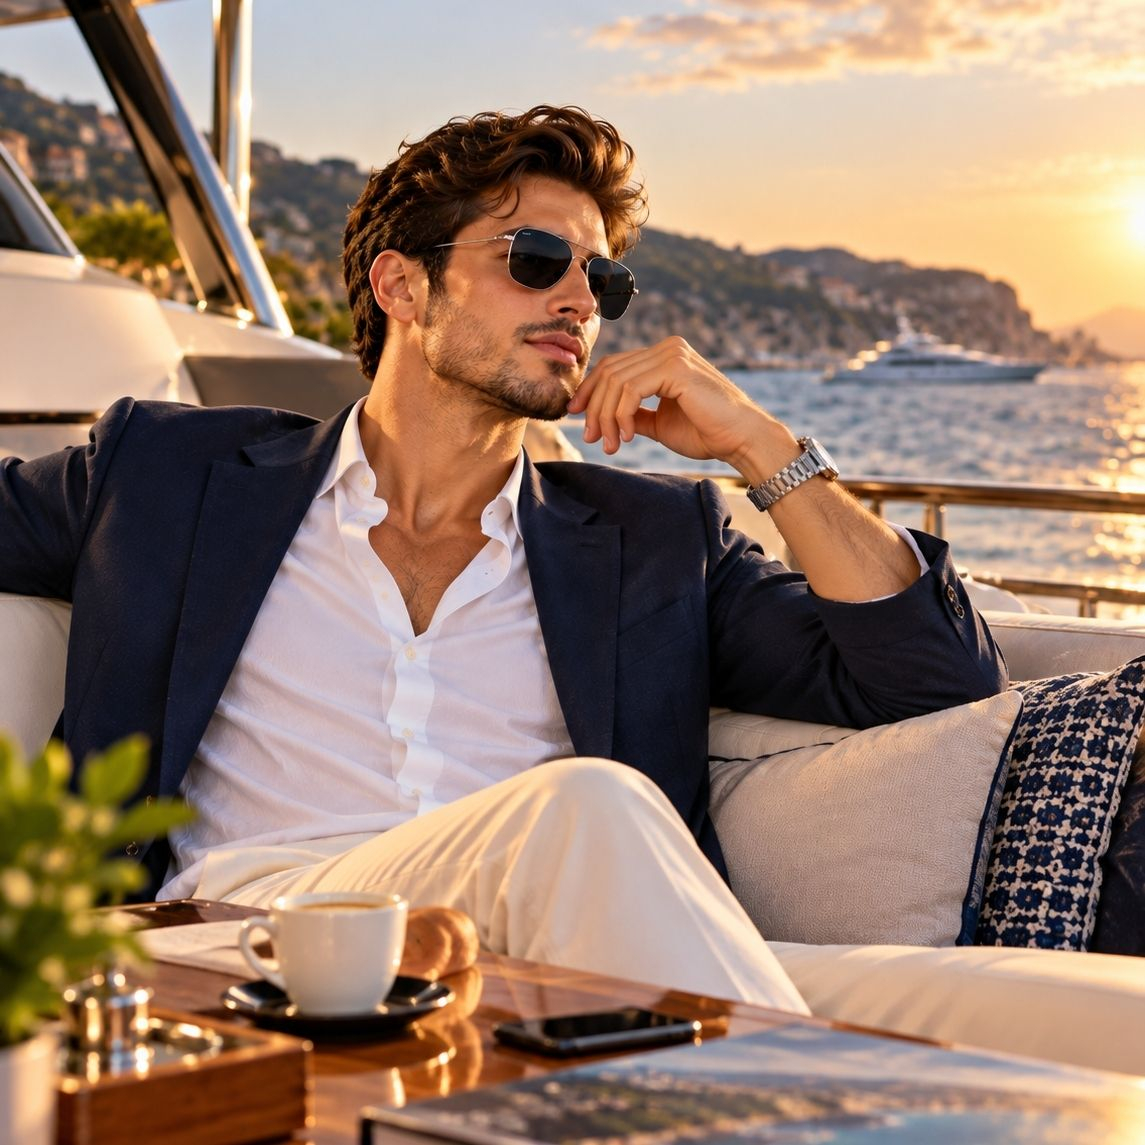
SpaceX становится гораздо большим, чем просто космическая компания.
Около $40 млрд обязательств по финансированию GPU могут помочь ей расширить деятельность в сфере ИИ-вычислений и мобильной связи.
Запуск спутников следующего поколения запланирован на 2027 год, а услуги прямой связи со смартфонами — на 2028 год.
Возможное слияние с Tesla добавляет ещё один интересный аспект.
Амбиции велики, но настоящим испытанием станут реализация планов, финансирование и соблюдение этих сроков.
Теперь SpaceX играет по-крупному.
#SpaceX #AI
$SPCX $TSLA
{future}(TSLAUSDT)
SpaceX становится гораздо большим, чем просто космическая компания.
Около $40 млрд обязательств по финансированию GPU могут помочь ей расширить деятельность в сфере ИИ-вычислений и мобильной связи.
Запуск спутников следующего поколения запланирован на 2027 год, а услуги прямой связи со смартфонами — на 2028 год.
Возможное слияние с Tesla добавляет ещё один интересный аспект.
Амбиции велики, но настоящим испытанием станут реализация планов, финансирование и соблюдение этих сроков.
Теперь SpaceX играет по-крупному.
#SpaceX #AI
$SPCX $TSLA
Около $40 млрд обязательств по финансированию GPU могут помочь ей расширить деятельность в сфере ИИ-вычислений и мобильной связи.
Запуск спутников следующего поколения запланирован на 2027 год, а услуги прямой связи со смартфонами — на 2028 год.
Возможное слияние с Tesla добавляет ещё один интересный аспект.
Амбиции велики, но настоящим испытанием станут реализация планов, финансирование и соблюдение этих сроков.
Теперь SpaceX играет по-крупному.
#SpaceX #AI
$SPCX $TSLA
260
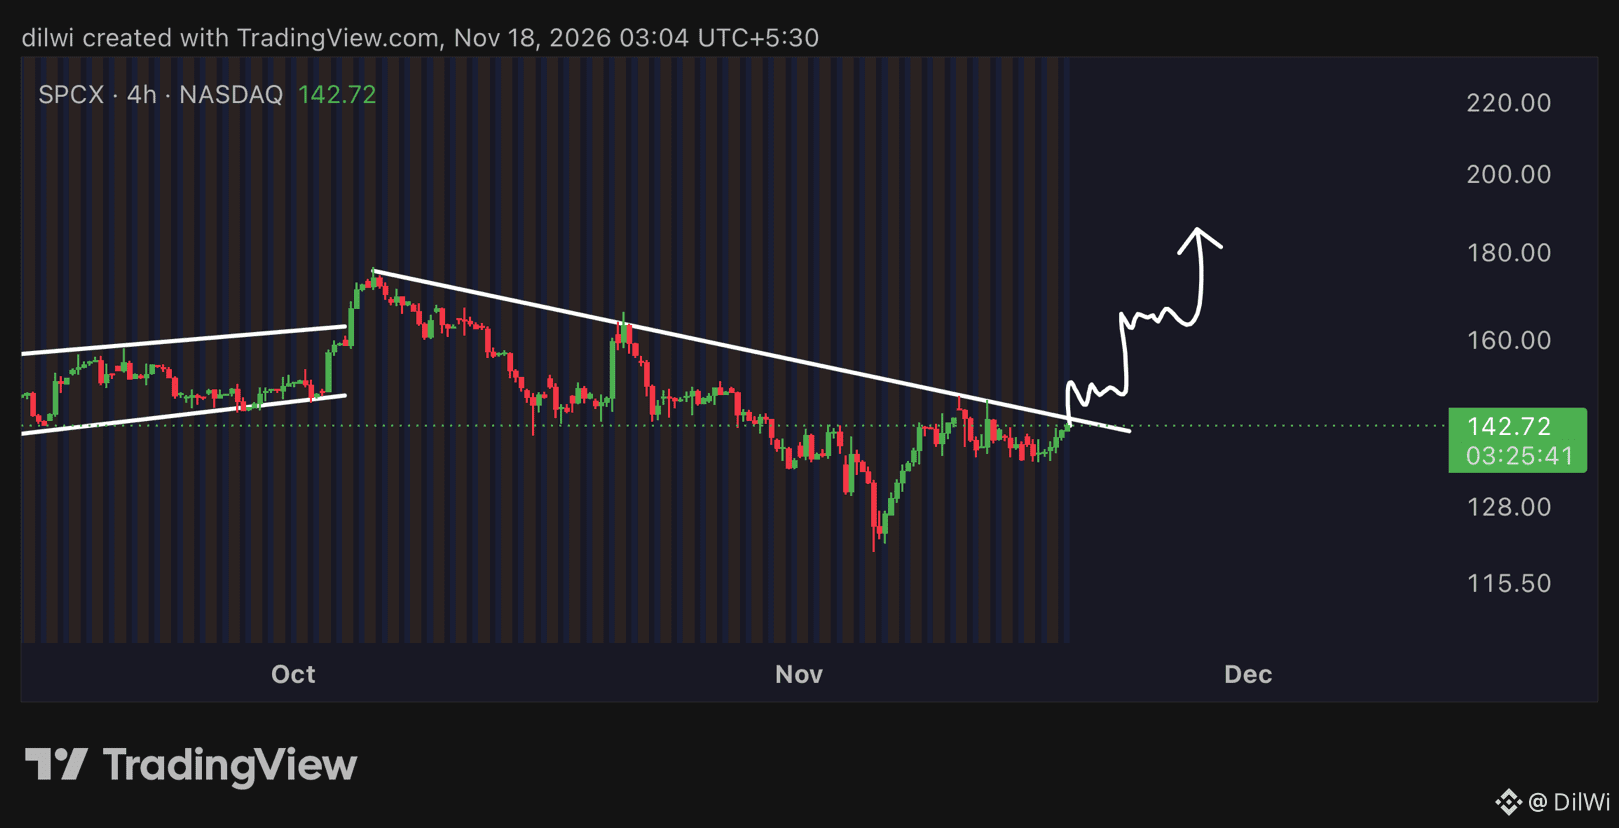

·
--
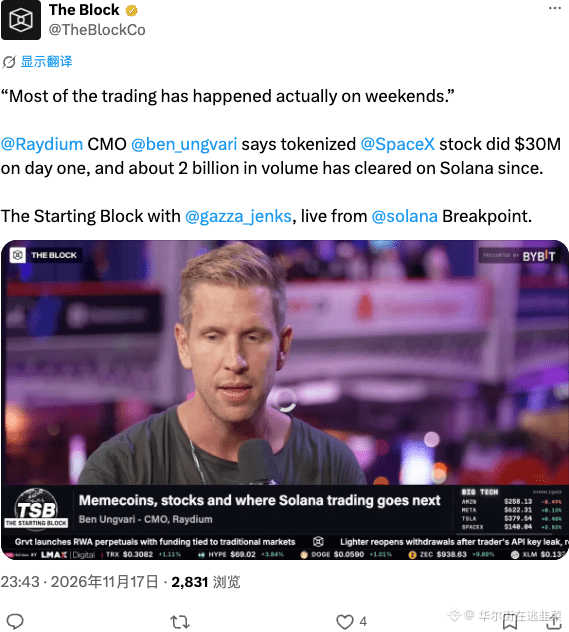
RWA на Solana в этот раз просто взрывает рынок. Токенизированные акции SpaceX не только взлетели до 30 миллионов в первый же день, но и за две недели набрали оборот в 2 миллиарда, причём главной движущей силой неожиданно стали розничные инвесторы по выходным. При такой скорости, с которой ликвидность приносит прибыль, и с активом такого уровня, наконец вышедшим на рынок, Solana не может оставаться в стороне.
$TSLA #Solana #RWA #SpaceX
RWA на Solana в этот раз просто взрывает рынок. Токенизированные акции SpaceX не только взлетели до 30 миллионов в первый же день, но и за две недели набрали оборот в 2 миллиарда, причём главной движущей силой неожиданно стали розничные инвесторы по выходным. При такой скорости, с которой ликвидность приносит прибыль, и с активом такого уровня, наконец вышедшим на рынок, Solana не может оставаться в стороне.
$TSLA #Solana #RWA #SpaceX
$TSLA #Solana #RWA #SpaceX
25
Две громкие новости о SpaceX одновременно наводнили ленты: после 22-часового орбитального полёта Flight 15 корабль Starship вернулся, а состояние теплозащитных плит оказалось отличным — по оценкам, ему потребуется всего несколько недель на восстановление, чтобы снова отправиться в полёт. Тем временем слухи о слиянии SpaceX и Tesla и расходы Anthropic, связанные со SpaceX, на сумму до 120,5 млрд долларов окончательно связывают космические перевозки и супермощные вычисления. Когда цикл повторного использования ракет сокращается до нескольких недель, орбита становится фундаментом вычислительной сети следующего поколения. #SpaceX #ИИ
Две громкие новости о SpaceX одновременно наводнили ленты: после 22-часового орбитального полёта Flight 15 корабль Starship вернулся, а состояние теплозащитных плит оказалось отличным — по оценкам, ему потребуется всего несколько недель на восстановление, чтобы снова отправиться в полёт. Тем временем слухи о слиянии SpaceX и Tesla и расходы Anthropic, связанные со SpaceX, на сумму до 120,5 млрд долларов окончательно связывают космические перевозки и супермощные вычисления. Когда цикл повторного использования ракет сокращается до нескольких недель, орбита становится фундаментом вычислительной сети следующего поколения. #SpaceX #ИИ
242
·
--
Падение
$SPCX Обзор рынка сегодня 🚀
SpaceX привлекает внимание инвесторов: ARK Invest приобрела её акции примерно на 52,7 миллиона долларов. Успешное возвращение верхней ступени Starship также укрепляет уверенность. Однако слабость рынка в целом влияет на акции. TipRanks +1
📉 Динамика цены: сегодня наблюдается небольшое снижение на фоне продолжающегося давления продаж на рынке.
{future}(SPCXUSDT)
#SPCX #SpaceX #crypto #BinanceSquare
$SPCX Обзор рынка сегодня 🚀
SpaceX привлекает внимание инвесторов: ARK Invest приобрела её акции примерно на 52,7 миллиона долларов. Успешное возвращение верхней ступени Starship также укрепляет уверенность. Однако слабость рынка в целом влияет на акции. TipRanks +1
📉 Динамика цены: сегодня наблюдается небольшое снижение на фоне продолжающегося давления продаж на рынке.
#SPCX #SpaceX #crypto #BinanceSquare
SpaceX привлекает внимание инвесторов: ARK Invest приобрела её акции примерно на 52,7 миллиона долларов. Успешное возвращение верхней ступени Starship также укрепляет уверенность. Однако слабость рынка в целом влияет на акции. TipRanks +1
📉 Динамика цены: сегодня наблюдается небольшое снижение на фоне продолжающегося давления продаж на рынке.
#SPCX #SpaceX #crypto #BinanceSquare
218
Менее чем через 72 часа после первого захвата второй ступени Starship механическими манипуляторами в воздухе SpaceX сегодня вечером продолжит запуски Falcon 9, выполнив миссию USSF-317 для Космических сил США; тем временем 17 и 18 ноября FAA проведёт слушания два дня подряд, рассматривая вопрос о значительном увеличении частоты запусков Starship с базы Starbase.$BTC #SpaceX #Космонавтика
Менее чем через 72 часа после первого захвата второй ступени Starship механическими манипуляторами в воздухе SpaceX сегодня вечером продолжит запуски Falcon 9, выполнив миссию USSF-317 для Космических сил США; тем временем 17 и 18 ноября FAA проведёт слушания два дня подряд, рассматривая вопрос о значительном увеличении частоты запусков Starship с базы Starbase.$BTC #SpaceX #Космонавтика
96
·
--
Частичная правда
$BTC $SPCXB
SPACEX ИЛИ БИТКОИН: ЧТО ЛУЧШЕ ДЛЯ ИНВЕСТИЦИЙ?
SpaceX и биткоин показывают совершенно разные результаты при сравнении доходности инвестиций в размере 1 000 долларов в каждый из этих активов.
Если бы эту сумму вложили в SpaceX во время выхода компании на биржу по начальной цене 135 долларов за акцию, сейчас она составляла бы примерно 1 489 долларов при цене акции 201 доллар. Это означало бы прибыль около 49%.
В свою очередь, те же 1 000 долларов, вложенные в биткоин год назад, когда его цена составляла около 106 000 долларов, сегодня стоили бы примерно 615 долларов — убыток около 38%.
Сравнение показывает существенную разницу в результатах, хотя важно учитывать, что периоды инвестирования не совпадают.
SpaceX показала такой рост всего за несколько недель, тогда как биткоин за двенадцать месяцев снизился с высоких уровней.
Это два актива с разными характеристиками.
- SpaceX — это доля в компании, связанной с космическими запусками и услугами Starlink.
- Биткоин, в свою очередь, — децентрализованный цифровой актив, доходность которого зависит от динамики его курса.
Цифры наглядно показывают, насколько момент входа и выбранный период могут повлиять на результат инвестиций.
ТОРГУЙТЕ ЗДЕСЬ 👇
{spot}(BTCUSDT)
{spot}(SPCXBUSDT)
#SpaceX #BTC #crypto #TrendingTopic #TradingCommunity
$BTC $SPCXB
SPACEX ИЛИ БИТКОИН: ЧТО ЛУЧШЕ ДЛЯ ИНВЕСТИЦИЙ?
SpaceX и биткоин показывают совершенно разные результаты при сравнении доходности инвестиций в размере 1 000 долларов в каждый из этих активов.
Если бы эту сумму вложили в SpaceX во время выхода компании на биржу по начальной цене 135 долларов за акцию, сейчас она составляла бы примерно 1 489 долларов при цене акции 201 доллар. Это означало бы прибыль около 49%.
В свою очередь, те же 1 000 долларов, вложенные в биткоин год назад, когда его цена составляла около 106 000 долларов, сегодня стоили бы примерно 615 долларов — убыток около 38%.
Сравнение показывает существенную разницу в результатах, хотя важно учитывать, что периоды инвестирования не совпадают.
SpaceX показала такой рост всего за несколько недель, тогда как биткоин за двенадцать месяцев снизился с высоких уровней.
Это два актива с разными характеристиками.
- SpaceX — это доля в компании, связанной с космическими запусками и услугами Starlink.
- Биткоин, в свою очередь, — децентрализованный цифровой актив, доходность которого зависит от динамики его курса.
Цифры наглядно показывают, насколько момент входа и выбранный период могут повлиять на результат инвестиций.
ТОРГУЙТЕ ЗДЕСЬ 👇
#SpaceX #BTC #crypto #TrendingTopic #TradingCommunity
SPACEX ИЛИ БИТКОИН: ЧТО ЛУЧШЕ ДЛЯ ИНВЕСТИЦИЙ?
SpaceX и биткоин показывают совершенно разные результаты при сравнении доходности инвестиций в размере 1 000 долларов в каждый из этих активов.
Если бы эту сумму вложили в SpaceX во время выхода компании на биржу по начальной цене 135 долларов за акцию, сейчас она составляла бы примерно 1 489 долларов при цене акции 201 доллар. Это означало бы прибыль около 49%.
В свою очередь, те же 1 000 долларов, вложенные в биткоин год назад, когда его цена составляла около 106 000 долларов, сегодня стоили бы примерно 615 долларов — убыток около 38%.
Сравнение показывает существенную разницу в результатах, хотя важно учитывать, что периоды инвестирования не совпадают.
SpaceX показала такой рост всего за несколько недель, тогда как биткоин за двенадцать месяцев снизился с высоких уровней.
Это два актива с разными характеристиками.
- SpaceX — это доля в компании, связанной с космическими запусками и услугами Starlink.
- Биткоин, в свою очередь, — децентрализованный цифровой актив, доходность которого зависит от динамики его курса.
Цифры наглядно показывают, насколько момент входа и выбранный период могут повлиять на результат инвестиций.
ТОРГУЙТЕ ЗДЕСЬ 👇
#SpaceX #BTC #crypto #TrendingTopic #TradingCommunity
746
·
--
Рост
$SPCX Обзор рынка сегодня 🚀
SpaceX в центре внимания после того, как во время миссии Starship удалось успешно поймать верхнюю ступень, что стало значительным достижением. Однако акции испытывают давление из-за общего ослабления технологического рынка. MarketWatch +1
📈 Динамика цены: сегодня наблюдается небольшой рост, но волатильность рынка сохраняется.
{future}(SPCXUSDT)
#SPCX #SpaceX #crypto #BinanceSquare
$SPCX Обзор рынка сегодня 🚀
SpaceX в центре внимания после того, как во время миссии Starship удалось успешно поймать верхнюю ступень, что стало значительным достижением. Однако акции испытывают давление из-за общего ослабления технологического рынка. MarketWatch +1
📈 Динамика цены: сегодня наблюдается небольшой рост, но волатильность рынка сохраняется.
#SPCX #SpaceX #crypto #BinanceSquare
SpaceX в центре внимания после того, как во время миссии Starship удалось успешно поймать верхнюю ступень, что стало значительным достижением. Однако акции испытывают давление из-за общего ослабления технологического рынка. MarketWatch +1
📈 Динамика цены: сегодня наблюдается небольшой рост, но волатильность рынка сохраняется.
#SPCX #SpaceX #crypto #BinanceSquare
98

🚀 Амбиции Starship V4 обретают форму
SpaceX представила планы по созданию значительно более крупного Starship V4 с увеличенной длиной, большей вместимостью баков для топлива и дополнительными двигателями. Эти усовершенствования призваны повысить потенциал полезной нагрузки и ещё больше снизить стоимость запусков по мере развития многоразового использования.
Поступательное развитие поддерживает более масштабные цели в области вывода спутников на орбиту и миссий в дальний космос. Участники рынка следят за тем, как эти инженерные решения воплощаются в операционных масштабах и создании долгосрочной ценности.
$SPCXB $SPCX $SPCX.US #CoinVahini #StarshipV4 #SpaceEconomy #SpaceX
🚀 Амбиции Starship V4 обретают форму
SpaceX представила планы по созданию значительно более крупного Starship V4 с увеличенной длиной, большей вместимостью баков для топлива и дополнительными двигателями. Эти усовершенствования призваны повысить потенциал полезной нагрузки и ещё больше снизить стоимость запусков по мере развития многоразового использования.
Поступательное развитие поддерживает более масштабные цели в области вывода спутников на орбиту и миссий в дальний космос. Участники рынка следят за тем, как эти инженерные решения воплощаются в операционных масштабах и создании долгосрочной ценности.
$SPCXB $SPCX $SPCX.US #CoinVahini #StarshipV4 #SpaceEconomy #SpaceX
SpaceX представила планы по созданию значительно более крупного Starship V4 с увеличенной длиной, большей вместимостью баков для топлива и дополнительными двигателями. Эти усовершенствования призваны повысить потенциал полезной нагрузки и ещё больше снизить стоимость запусков по мере развития многоразового использования.
Поступательное развитие поддерживает более масштабные цели в области вывода спутников на орбиту и миссий в дальний космос. Участники рынка следят за тем, как эти инженерные решения воплощаются в операционных масштабах и создании долгосрочной ценности.
$SPCXB $SPCX $SPCX.US #CoinVahini #StarshipV4 #SpaceEconomy #SpaceX
SPCXB+2,57%
SPCXUS+1,86%
780
·
--
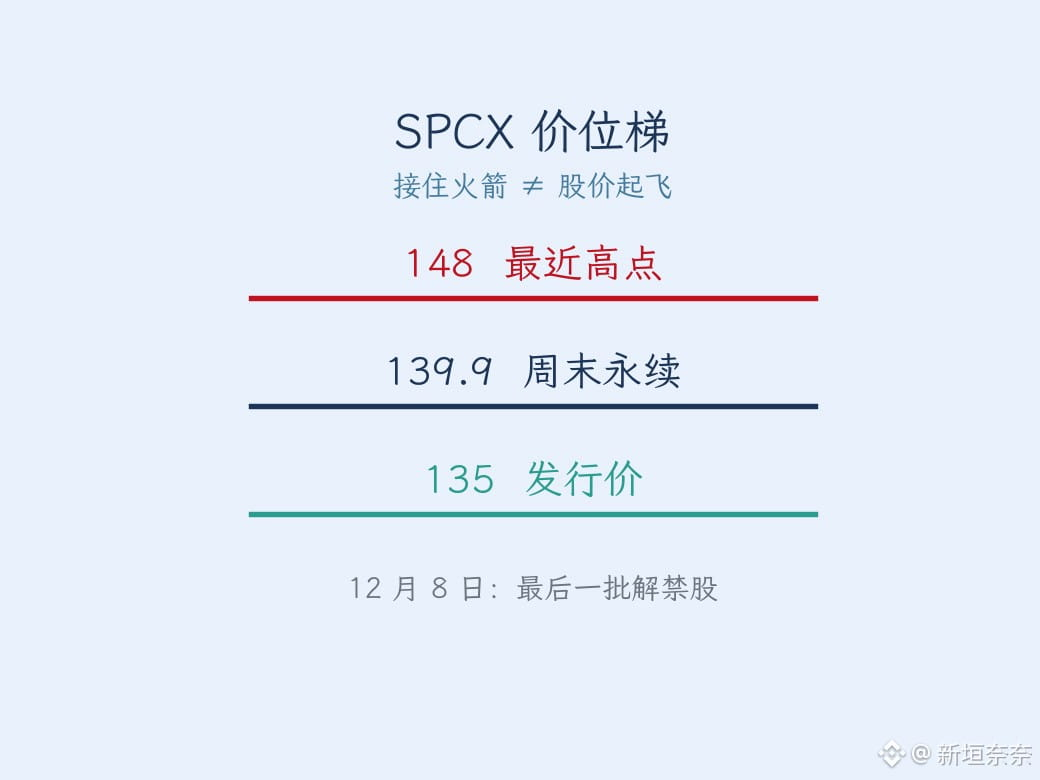
Ракету поймали в небе железной рукой — на выходных об этом говорили повсюду. Но $SPCX в пятницу закрылся на отметке 139 — всего на 3% выше цены IPO в 135.
Я посмотрел, что произошло: верхнюю ступень Starship успешно поймали (она совершила 14 витков и пролетела 22 с половиной часа), но ускоритель упал в Мексиканский залив. После закрытия торгов акции сначала просели на 2%. На выходных бессрочные фьючерсы держались около 139,9 — почти без изменений. Технологический прорыв исторического масштаба, а акции топчутся чуть выше цены IPO, словно рынок уже заранее заложил в цену сам факт успешного захвата.
Я слежу за двумя уровнями: снизу — цена IPO, 135, сверху — недавний максимум в 148. 8 декабря истекает запрет на продажу последней партии акций IPO. Посмотрим, как рынок переварит их сегодня после открытия торгов в США.
Как думаете, поимка ракеты — это уже кульминация хороших новостей или только начало?
#SpaceX #美股 #Маск
Личное мнение, не рекомендация
Ракету поймали в небе железной рукой — на выходных об этом говорили повсюду. Но $SPCX в пятницу закрылся на отметке 139 — всего на 3% выше цены IPO в 135.
Я посмотрел, что произошло: верхнюю ступень Starship успешно поймали (она совершила 14 витков и пролетела 22 с половиной часа), но ускоритель упал в Мексиканский залив. После закрытия торгов акции сначала просели на 2%. На выходных бессрочные фьючерсы держались около 139,9 — почти без изменений. Технологический прорыв исторического масштаба, а акции топчутся чуть выше цены IPO, словно рынок уже заранее заложил в цену сам факт успешного захвата.
Я слежу за двумя уровнями: снизу — цена IPO, 135, сверху — недавний максимум в 148. 8 декабря истекает запрет на продажу последней партии акций IPO. Посмотрим, как рынок переварит их сегодня после открытия торгов в США.
Как думаете, поимка ракеты — это уже кульминация хороших новостей или только начало?
#SpaceX #美股 #Маск
Личное мнение, не рекомендация
Я посмотрел, что произошло: верхнюю ступень Starship успешно поймали (она совершила 14 витков и пролетела 22 с половиной часа), но ускоритель упал в Мексиканский залив. После закрытия торгов акции сначала просели на 2%. На выходных бессрочные фьючерсы держались около 139,9 — почти без изменений. Технологический прорыв исторического масштаба, а акции топчутся чуть выше цены IPO, словно рынок уже заранее заложил в цену сам факт успешного захвата.
Я слежу за двумя уровнями: снизу — цена IPO, 135, сверху — недавний максимум в 148. 8 декабря истекает запрет на продажу последней партии акций IPO. Посмотрим, как рынок переварит их сегодня после открытия торгов в США.
Как думаете, поимка ракеты — это уже кульминация хороших новостей или только начало?
#SpaceX #美股 #Маск
Личное мнение, не рекомендация
445

·
--
12 ноября Bloomberg сообщил: переговоры о слиянии Tesla и SpaceX перешли от стадии «давайте обсудим» к обсуждению цены, корпоративного управления и коэффициента обмена акциями. Объявить о сделке могут уже в декабре, а если переговоры затянутся — в начале следующего года. Обе компании не комментируют ситуацию, но ещё в октябре их советы директоров создали специальные комитеты для оценки сделки. Сам Маск не участвует в переговорах — специальный комитет означает, что совет директоров выбирает несколько человек, чтобы они отдельно рассмотрели сделку и избежали конфликта интересов.
Сначала цифры: после выхода SpaceX на биржу в июне этого года её оценка превысила 1,9 трлн долларов, Tesla оценивается примерно в 1,5 трлн долларов — вместе получается около 3,4 трлн долларов. Что это значит? Рекорд крупнейшего слияния и поглощения в истории принадлежит покупке Vodafone компании Mannesmann в 2000 году за 183 млрд долларов. Если эта сделка состоится, рекорд будет побит более чем в 18 раз.
Здесь есть три ключевых звена. Первое — коэффициент обмена акциями решит всё. Согласно сообщениям, SpaceX должна поглотить Tesla; грубый расчёт даёт примерно 1,25 доллара SpaceX за каждый доллар Tesla. Какую премию предложат и сколько акций SpaceX в итоге получат акционеры Tesla — всё это предмет переговоров. Пока стороны не договорились, 3,4 трлн долларов — лишь заголовок, а не цена. Второе — китайский бизнес Tesla представляет собой самый сложный узел. На Китай приходится около 20% выручки Tesla, а доля в прибыли и свободном денежном потоке ещё выше. У SpaceX, в свою очередь, есть контракты с правительством США и оборонные заказы. Объединить эти два бизнеса будет непросто, а любой вариант разделения выглядит неудобным. JPMorgan прямо назвал ключевым препятствием одобрение китайских регуляторов — получить его будет сложнее, чем заручиться голосами акционеров. Третье — расчёты Маска насчёт собственного вознаграждения. Если исходить из количества акций, указанного в доверенной документации, то при оценке Tesla в рамках сделки в 2 трлн долларов — примерно на 33% выше текущей цены — будет немедленно достигнута первая целевая отметка по капитализации из пакета вознаграждения Маска на 2025 год.
Что касается акций: в пятницу Tesla закрылась на отметке 390,22 доллара, снизившись на 1,82%; сегодня до открытия торгов цена составляла около 384,70 доллара, ещё на 1,41% ниже. С начала года акции упали на 13,23%, тогда как индекс S&P 500 за тот же период вырос. В отчёте за третий квартал прибыль на акцию составила 0,48 доллара, немного превысив ожидания в 0,46 доллара; выручка — 28,046 млрд долларов, почти в соответствии с прогнозом, но на 0,2% ниже, чем годом ранее. Новых историй фундаментальные показатели не преподнесли — сейчас именно слияние служит якорем для цены акций. В день появления новости акции в какой-то момент подскочили на 1,9%: рынок готов платить за эту историю. Но рынок прогнозов оценивает вероятность официального объявления до 31 декабря всего в 28% — ставят на то, что «договориться удастся», а не на то, что «сделка уже решена».
Три момента, за которыми стоит следить: 3 декабря состоится ежегодное собрание акционеров Tesla, на котором предстоят перевыборы Маска, председателя совета директоров Робин Денхолм и директора Джей Би Страубела; самого слияния в повестке нет. Далее — появятся ли в декабре слухи об официальном объявлении, и скажут ли что-нибудь китайские регуляторы. Если любой из этих сигналов изменится, оценку ситуации придётся пересмотреть.
Риски очевидны: переговоры могут сорваться, коэффициент обмена может оказаться невыгодным для акционеров Tesla, а договориться о разделении китайского бизнеса может не получиться. Это реальные ловушки. Крупнейший катализатор для Tesla в этом году — уже не беспилотные роботакси и 15-я версия ПО для автономного вождения, а переговоры об этом слиянии. То, насколько хорошо продаются автомобили, неожиданно стало второстепенным сюжетом.
#特斯拉 #SpaceX
$TSLA $QQQ $SPY
12 ноября Bloomberg сообщил: переговоры о слиянии Tesla и SpaceX перешли от стадии «давайте обсудим» к обсуждению цены, корпоративного управления и коэффициента обмена акциями. Объявить о сделке могут уже в декабре, а если переговоры затянутся — в начале следующего года. Обе компании не комментируют ситуацию, но ещё в октябре их советы директоров создали специальные комитеты для оценки сделки. Сам Маск не участвует в переговорах — специальный комитет означает, что совет директоров выбирает несколько человек, чтобы они отдельно рассмотрели сделку и избежали конфликта интересов.
Сначала цифры: после выхода SpaceX на биржу в июне этого года её оценка превысила 1,9 трлн долларов, Tesla оценивается примерно в 1,5 трлн долларов — вместе получается около 3,4 трлн долларов. Что это значит? Рекорд крупнейшего слияния и поглощения в истории принадлежит покупке Vodafone компании Mannesmann в 2000 году за 183 млрд долларов. Если эта сделка состоится, рекорд будет побит более чем в 18 раз.
Здесь есть три ключевых звена. Первое — коэффициент обмена акциями решит всё. Согласно сообщениям, SpaceX должна поглотить Tesla; грубый расчёт даёт примерно 1,25 доллара SpaceX за каждый доллар Tesla. Какую премию предложат и сколько акций SpaceX в итоге получат акционеры Tesla — всё это предмет переговоров. Пока стороны не договорились, 3,4 трлн долларов — лишь заголовок, а не цена. Второе — китайский бизнес Tesla представляет собой самый сложный узел. На Китай приходится около 20% выручки Tesla, а доля в прибыли и свободном денежном потоке ещё выше. У SpaceX, в свою очередь, есть контракты с правительством США и оборонные заказы. Объединить эти два бизнеса будет непросто, а любой вариант разделения выглядит неудобным. JPMorgan прямо назвал ключевым препятствием одобрение китайских регуляторов — получить его будет сложнее, чем заручиться голосами акционеров. Третье — расчёты Маска насчёт собственного вознаграждения. Если исходить из количества акций, указанного в доверенной документации, то при оценке Tesla в рамках сделки в 2 трлн долларов — примерно на 33% выше текущей цены — будет немедленно достигнута первая целевая отметка по капитализации из пакета вознаграждения Маска на 2025 год.
Что касается акций: в пятницу Tesla закрылась на отметке 390,22 доллара, снизившись на 1,82%; сегодня до открытия торгов цена составляла около 384,70 доллара, ещё на 1,41% ниже. С начала года акции упали на 13,23%, тогда как индекс S&P 500 за тот же период вырос. В отчёте за третий квартал прибыль на акцию составила 0,48 доллара, немного превысив ожидания в 0,46 доллара; выручка — 28,046 млрд долларов, почти в соответствии с прогнозом, но на 0,2% ниже, чем годом ранее. Новых историй фундаментальные показатели не преподнесли — сейчас именно слияние служит якорем для цены акций. В день появления новости акции в какой-то момент подскочили на 1,9%: рынок готов платить за эту историю. Но рынок прогнозов оценивает вероятность официального объявления до 31 декабря всего в 28% — ставят на то, что «договориться удастся», а не на то, что «сделка уже решена».
Три момента, за которыми стоит следить: 3 декабря состоится ежегодное собрание акционеров Tesla, на котором предстоят перевыборы Маска, председателя совета директоров Робин Денхолм и директора Джей Би Страубела; самого слияния в повестке нет. Далее — появятся ли в декабре слухи об официальном объявлении, и скажут ли что-нибудь китайские регуляторы. Если любой из этих сигналов изменится, оценку ситуации придётся пересмотреть.
Риски очевидны: переговоры могут сорваться, коэффициент обмена может оказаться невыгодным для акционеров Tesla, а договориться о разделении китайского бизнеса может не получиться. Это реальные ловушки. Крупнейший катализатор для Tesla в этом году — уже не беспилотные роботакси и 15-я версия ПО для автономного вождения, а переговоры об этом слиянии. То, насколько хорошо продаются автомобили, неожиданно стало второстепенным сюжетом.
#特斯拉 #SpaceX
$TSLA $QQQ $SPY
Сначала цифры: после выхода SpaceX на биржу в июне этого года её оценка превысила 1,9 трлн долларов, Tesla оценивается примерно в 1,5 трлн долларов — вместе получается около 3,4 трлн долларов. Что это значит? Рекорд крупнейшего слияния и поглощения в истории принадлежит покупке Vodafone компании Mannesmann в 2000 году за 183 млрд долларов. Если эта сделка состоится, рекорд будет побит более чем в 18 раз.
Здесь есть три ключевых звена. Первое — коэффициент обмена акциями решит всё. Согласно сообщениям, SpaceX должна поглотить Tesla; грубый расчёт даёт примерно 1,25 доллара SpaceX за каждый доллар Tesla. Какую премию предложат и сколько акций SpaceX в итоге получат акционеры Tesla — всё это предмет переговоров. Пока стороны не договорились, 3,4 трлн долларов — лишь заголовок, а не цена. Второе — китайский бизнес Tesla представляет собой самый сложный узел. На Китай приходится около 20% выручки Tesla, а доля в прибыли и свободном денежном потоке ещё выше. У SpaceX, в свою очередь, есть контракты с правительством США и оборонные заказы. Объединить эти два бизнеса будет непросто, а любой вариант разделения выглядит неудобным. JPMorgan прямо назвал ключевым препятствием одобрение китайских регуляторов — получить его будет сложнее, чем заручиться голосами акционеров. Третье — расчёты Маска насчёт собственного вознаграждения. Если исходить из количества акций, указанного в доверенной документации, то при оценке Tesla в рамках сделки в 2 трлн долларов — примерно на 33% выше текущей цены — будет немедленно достигнута первая целевая отметка по капитализации из пакета вознаграждения Маска на 2025 год.
Что касается акций: в пятницу Tesla закрылась на отметке 390,22 доллара, снизившись на 1,82%; сегодня до открытия торгов цена составляла около 384,70 доллара, ещё на 1,41% ниже. С начала года акции упали на 13,23%, тогда как индекс S&P 500 за тот же период вырос. В отчёте за третий квартал прибыль на акцию составила 0,48 доллара, немного превысив ожидания в 0,46 доллара; выручка — 28,046 млрд долларов, почти в соответствии с прогнозом, но на 0,2% ниже, чем годом ранее. Новых историй фундаментальные показатели не преподнесли — сейчас именно слияние служит якорем для цены акций. В день появления новости акции в какой-то момент подскочили на 1,9%: рынок готов платить за эту историю. Но рынок прогнозов оценивает вероятность официального объявления до 31 декабря всего в 28% — ставят на то, что «договориться удастся», а не на то, что «сделка уже решена».
Три момента, за которыми стоит следить: 3 декабря состоится ежегодное собрание акционеров Tesla, на котором предстоят перевыборы Маска, председателя совета директоров Робин Денхолм и директора Джей Би Страубела; самого слияния в повестке нет. Далее — появятся ли в декабре слухи об официальном объявлении, и скажут ли что-нибудь китайские регуляторы. Если любой из этих сигналов изменится, оценку ситуации придётся пересмотреть.
Риски очевидны: переговоры могут сорваться, коэффициент обмена может оказаться невыгодным для акционеров Tesla, а договориться о разделении китайского бизнеса может не получиться. Это реальные ловушки. Крупнейший катализатор для Tesla в этом году — уже не беспилотные роботакси и 15-я версия ПО для автономного вождения, а переговоры об этом слиянии. То, насколько хорошо продаются автомобили, неожиданно стало второстепенным сюжетом.
#特斯拉 #SpaceX
$TSLA $QQQ $SPY
12

·
--
12 ноября Bloomberg сообщил: переговоры о слиянии Tesla и SpaceX перешли от «давайте обсудим» к обсуждению цены, управления и коэффициента обмена акциями. Объявить о сделке могут уже в декабре, а если переговоры затянутся — в начале следующего года. Обе компании не комментируют ситуацию, но ещё в октябре их советы директоров создали специальные комитеты для оценки сделки. Сам Маск в переговорах не участвует — специальный комитет означает, что из совета директоров выбрали нескольких человек, чтобы они отдельно рассмотрели сделку и избежали конфликта интересов.
Сначала цифры: после выхода на биржу в июне этого года оценка SpaceX превысила 1,9 трлн долларов, Tesla оценивается примерно в 1,5 трлн долларов. Вместе — около 3,4 трлн долларов. Что это значит? Рекорд крупнейшего слияния и поглощения в истории принадлежит покупке Vodafone компании Mannesmann в 2000 году за 183 млрд долларов. Если эта сделка состоится, она превзойдёт рекорд более чем в 18 раз.
Есть три канала влияния. Первый — коэффициент обмена акциями определит исход. По сообщениям, предполагается, что SpaceX поглотит Tesla. Грубая оценка — примерно 1,25 доллара стоимости SpaceX на каждый доллар стоимости Tesla. Размер премии и количество акций SpaceX, которые в итоге получат акционеры Tesla, ещё предстоит согласовать. Пока соглашение не достигнуто, 3,4 трлн долларов — это лишь заголовок, а не цена. Второй — китайский бизнес Tesla может стать главным камнем преткновения. На Китай приходится около 20% выручки Tesla, а доля в прибыли и свободном денежном потоке ещё выше. У SpaceX же основа бизнеса — контракты с правительством США и оборонные заказы. Объединить эти два бизнеса будет непросто, а любой вариант разделения выглядит неудобно. JPMorgan прямо указал на главное препятствие: одобрение китайских регуляторов — получить его сложнее, чем заручиться голосами акционеров. Третий — личные расчёты Маска по вознаграждению. Согласно расчётам на основе количества акций, указанного в документах для акционеров, если в рамках сделки Tesla оценят в 2 трлн долларов — примерно на 33% выше текущей цены, — будет немедленно достигнут первый целевой показатель капитализации из плана вознаграждения Маска на 2025 год.
Что касается акций: в пятницу Tesla закрылась на отметке 390,22 доллара, снизившись на 1,82%; сегодня на премаркете акции стоили около 384,70 доллара, потеряв ещё 1,41%. С начала года они упали на 13,23%, тогда как индекс S&P 500 вырос. Прибыль на акцию за третий квартал составила 0,48 доллара, немного превысив прогноз в 0,46 доллара. Выручка — 28,046 млрд долларов, практически на уровне ожиданий; в годовом выражении она даже снизилась на 0,2%. Фундаментальные показатели не преподнесли новых сюрпризов, и сейчас именно слияние задаёт ориентир для цены акций. В день появления новости акции в какой-то момент подскочили на 1,9%: рынок готов платить за эту историю. Но рынки прогнозов оценивают вероятность официального объявления до 31 декабря всего в 28%. Ставка делается на то, что «договориться удастся», а не на то, что «всё уже решено».
Три пункта для наблюдения: 3 декабря состоится ежегодное собрание акционеров Tesla, где переизберут Маска, председателя совета директоров Робин Денхольм и директора JB Страубела; самого слияния в повестке нет. Будут ли в декабре слухи о скором объявлении сделки? Выскажутся ли китайские регуляторы? Если ситуация изменится по любому из этих пунктов, оценку всей истории придётся пересмотреть.
Риски очевидны: переговоры могут провалиться, коэффициент обмена может оказаться невыгодным акционерам Tesla, а договориться о разделении китайского бизнеса может не получиться. Главный катализатор для Tesla в этом году — уже не роботакси и не 15-я версия автопилота, а переговоры о слиянии. То, насколько хорошо продаются автомобили, неожиданно отошло на второй план.
#特斯拉 #SpaceX
$TSLA $QQQ $SPY
12 ноября Bloomberg сообщил: переговоры о слиянии Tesla и SpaceX перешли от «давайте обсудим» к обсуждению цены, управления и коэффициента обмена акциями. Объявить о сделке могут уже в декабре, а если переговоры затянутся — в начале следующего года. Обе компании не комментируют ситуацию, но ещё в октябре их советы директоров создали специальные комитеты для оценки сделки. Сам Маск в переговорах не участвует — специальный комитет означает, что из совета директоров выбрали нескольких человек, чтобы они отдельно рассмотрели сделку и избежали конфликта интересов.
Сначала цифры: после выхода на биржу в июне этого года оценка SpaceX превысила 1,9 трлн долларов, Tesla оценивается примерно в 1,5 трлн долларов. Вместе — около 3,4 трлн долларов. Что это значит? Рекорд крупнейшего слияния и поглощения в истории принадлежит покупке Vodafone компании Mannesmann в 2000 году за 183 млрд долларов. Если эта сделка состоится, она превзойдёт рекорд более чем в 18 раз.
Есть три канала влияния. Первый — коэффициент обмена акциями определит исход. По сообщениям, предполагается, что SpaceX поглотит Tesla. Грубая оценка — примерно 1,25 доллара стоимости SpaceX на каждый доллар стоимости Tesla. Размер премии и количество акций SpaceX, которые в итоге получат акционеры Tesla, ещё предстоит согласовать. Пока соглашение не достигнуто, 3,4 трлн долларов — это лишь заголовок, а не цена. Второй — китайский бизнес Tesla может стать главным камнем преткновения. На Китай приходится около 20% выручки Tesla, а доля в прибыли и свободном денежном потоке ещё выше. У SpaceX же основа бизнеса — контракты с правительством США и оборонные заказы. Объединить эти два бизнеса будет непросто, а любой вариант разделения выглядит неудобно. JPMorgan прямо указал на главное препятствие: одобрение китайских регуляторов — получить его сложнее, чем заручиться голосами акционеров. Третий — личные расчёты Маска по вознаграждению. Согласно расчётам на основе количества акций, указанного в документах для акционеров, если в рамках сделки Tesla оценят в 2 трлн долларов — примерно на 33% выше текущей цены, — будет немедленно достигнут первый целевой показатель капитализации из плана вознаграждения Маска на 2025 год.
Что касается акций: в пятницу Tesla закрылась на отметке 390,22 доллара, снизившись на 1,82%; сегодня на премаркете акции стоили около 384,70 доллара, потеряв ещё 1,41%. С начала года они упали на 13,23%, тогда как индекс S&P 500 вырос. Прибыль на акцию за третий квартал составила 0,48 доллара, немного превысив прогноз в 0,46 доллара. Выручка — 28,046 млрд долларов, практически на уровне ожиданий; в годовом выражении она даже снизилась на 0,2%. Фундаментальные показатели не преподнесли новых сюрпризов, и сейчас именно слияние задаёт ориентир для цены акций. В день появления новости акции в какой-то момент подскочили на 1,9%: рынок готов платить за эту историю. Но рынки прогнозов оценивают вероятность официального объявления до 31 декабря всего в 28%. Ставка делается на то, что «договориться удастся», а не на то, что «всё уже решено».
Три пункта для наблюдения: 3 декабря состоится ежегодное собрание акционеров Tesla, где переизберут Маска, председателя совета директоров Робин Денхольм и директора JB Страубела; самого слияния в повестке нет. Будут ли в декабре слухи о скором объявлении сделки? Выскажутся ли китайские регуляторы? Если ситуация изменится по любому из этих пунктов, оценку всей истории придётся пересмотреть.
Риски очевидны: переговоры могут провалиться, коэффициент обмена может оказаться невыгодным акционерам Tesla, а договориться о разделении китайского бизнеса может не получиться. Главный катализатор для Tesla в этом году — уже не роботакси и не 15-я версия автопилота, а переговоры о слиянии. То, насколько хорошо продаются автомобили, неожиданно отошло на второй план.
#特斯拉 #SpaceX
$TSLA $QQQ $SPY
Сначала цифры: после выхода на биржу в июне этого года оценка SpaceX превысила 1,9 трлн долларов, Tesla оценивается примерно в 1,5 трлн долларов. Вместе — около 3,4 трлн долларов. Что это значит? Рекорд крупнейшего слияния и поглощения в истории принадлежит покупке Vodafone компании Mannesmann в 2000 году за 183 млрд долларов. Если эта сделка состоится, она превзойдёт рекорд более чем в 18 раз.
Есть три канала влияния. Первый — коэффициент обмена акциями определит исход. По сообщениям, предполагается, что SpaceX поглотит Tesla. Грубая оценка — примерно 1,25 доллара стоимости SpaceX на каждый доллар стоимости Tesla. Размер премии и количество акций SpaceX, которые в итоге получат акционеры Tesla, ещё предстоит согласовать. Пока соглашение не достигнуто, 3,4 трлн долларов — это лишь заголовок, а не цена. Второй — китайский бизнес Tesla может стать главным камнем преткновения. На Китай приходится около 20% выручки Tesla, а доля в прибыли и свободном денежном потоке ещё выше. У SpaceX же основа бизнеса — контракты с правительством США и оборонные заказы. Объединить эти два бизнеса будет непросто, а любой вариант разделения выглядит неудобно. JPMorgan прямо указал на главное препятствие: одобрение китайских регуляторов — получить его сложнее, чем заручиться голосами акционеров. Третий — личные расчёты Маска по вознаграждению. Согласно расчётам на основе количества акций, указанного в документах для акционеров, если в рамках сделки Tesla оценят в 2 трлн долларов — примерно на 33% выше текущей цены, — будет немедленно достигнут первый целевой показатель капитализации из плана вознаграждения Маска на 2025 год.
Что касается акций: в пятницу Tesla закрылась на отметке 390,22 доллара, снизившись на 1,82%; сегодня на премаркете акции стоили около 384,70 доллара, потеряв ещё 1,41%. С начала года они упали на 13,23%, тогда как индекс S&P 500 вырос. Прибыль на акцию за третий квартал составила 0,48 доллара, немного превысив прогноз в 0,46 доллара. Выручка — 28,046 млрд долларов, практически на уровне ожиданий; в годовом выражении она даже снизилась на 0,2%. Фундаментальные показатели не преподнесли новых сюрпризов, и сейчас именно слияние задаёт ориентир для цены акций. В день появления новости акции в какой-то момент подскочили на 1,9%: рынок готов платить за эту историю. Но рынки прогнозов оценивают вероятность официального объявления до 31 декабря всего в 28%. Ставка делается на то, что «договориться удастся», а не на то, что «всё уже решено».
Три пункта для наблюдения: 3 декабря состоится ежегодное собрание акционеров Tesla, где переизберут Маска, председателя совета директоров Робин Денхольм и директора JB Страубела; самого слияния в повестке нет. Будут ли в декабре слухи о скором объявлении сделки? Выскажутся ли китайские регуляторы? Если ситуация изменится по любому из этих пунктов, оценку всей истории придётся пересмотреть.
Риски очевидны: переговоры могут провалиться, коэффициент обмена может оказаться невыгодным акционерам Tesla, а договориться о разделении китайского бизнеса может не получиться. Главный катализатор для Tesla в этом году — уже не роботакси и не 15-я версия автопилота, а переговоры о слиянии. То, насколько хорошо продаются автомобили, неожиданно отошло на второй план.
#特斯拉 #SpaceX
$TSLA $QQQ $SPY
33

·
--
Акции SpaceX взлетят до небес! Morgan Stanley поддерживает компанию и устанавливает целевую цену в 300 долларов!
SpaceX снова добилась успеха, а Morgan Stanley сразу дала ей зелёный свет, установив целевую цену в 300 долларов. ИИ-бизнес компании действительно впечатляет! Часть испытательного полёта Starship прошла успешно, хотя при возвращении ускорителя возникла небольшая заминка — на общей картине это не скажется! #SpaceX #Morgan Stanley поддерживает
Акции SpaceX взлетят до небес! Morgan Stanley поддерживает компанию и устанавливает целевую цену в 300 долларов!
SpaceX снова добилась успеха, а Morgan Stanley сразу дала ей зелёный свет, установив целевую цену в 300 долларов. ИИ-бизнес компании действительно впечатляет! Часть испытательного полёта Starship прошла успешно, хотя при возвращении ускорителя возникла небольшая заминка — на общей картине это не скажется! #SpaceX #Morgan Stanley поддерживает
SpaceX снова добилась успеха, а Morgan Stanley сразу дала ей зелёный свет, установив целевую цену в 300 долларов. ИИ-бизнес компании действительно впечатляет! Часть испытательного полёта Starship прошла успешно, хотя при возвращении ускорителя возникла небольшая заминка — на общей картине это не скажется! #SpaceX #Morgan Stanley поддерживает
303

🚀 SPACEX УСТАНОВИЛА ИСТОРИЧЕСКИЙ РЕКОРД — «СТАЛЬНЫЕ РУКИ» ПОЙМАЛИ STARSHIP, ВЕРНУВШИЙСЯ С ОРБИТЫ!
$MASK
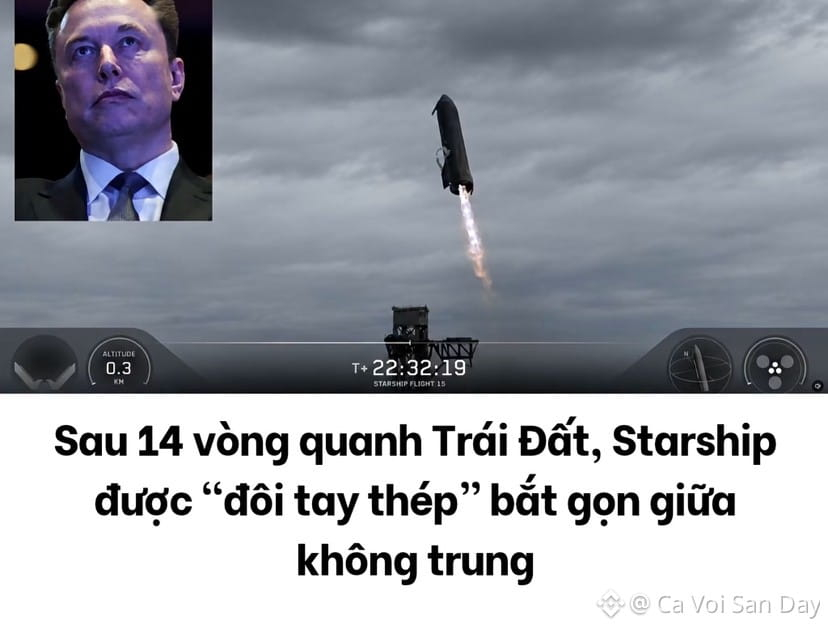
Момент, который привлёк внимание всего мира технологий! 14/11/2026 года SpaceX вошла в историю: две огромные механические руки под названием Mechazilla успешно поймали корабль Starship, вернувшийся с орбиты Земли.
🔥 Поразительные цифры:
* Корабль Ship 42 находился в полёте около 22,5 часа.
* Совершил 14 витков вокруг Земли.
* Вывел на орбиту 26 спутников Starlink нового поколения.
* Вошёл в атмосферу и был пойман двумя механическими руками пусковой башни.
🌎 Почему это событие так важно?
Это первый случай, когда верхнюю ступень орбитальной ракеты вернули и поймали прямо с помощью пусковой башни. Эта технология открывает перспективы более быстрого повторного использования Starship, снижения затрат и увеличения частоты запусков в будущем.
⚠️ Однако миссия прошла не идеально: ускоритель Super Heavy поймать не удалось, и его пришлось направить в море.
🐋 Взгляд Ca Voi San Day:
SpaceX не просто создаёт ракету побольше. Компания меняет подход человечества к путешествиям в космос.
Если эту технологию повторного использования удастся усовершенствовать, стоимость доставки грузов и людей в космос может значительно измениться.
❓ Как вы думаете, сможет ли Starship открыть в будущем эру доступных космических путешествий?
#Spacex #Starship #ElonMusk #CaVoiSanDay
{future}(MASKUSDT)
🚀 SPACEX УСТАНОВИЛА ИСТОРИЧЕСКИЙ РЕКОРД — «СТАЛЬНЫЕ РУКИ» ПОЙМАЛИ STARSHIP, ВЕРНУВШИЙСЯ С ОРБИТЫ!
$MASK
Момент, который привлёк внимание всего мира технологий! 14/11/2026 года SpaceX вошла в историю: две огромные механические руки под названием Mechazilla успешно поймали корабль Starship, вернувшийся с орбиты Земли.
🔥 Поразительные цифры:
* Корабль Ship 42 находился в полёте около 22,5 часа.
* Совершил 14 витков вокруг Земли.
* Вывел на орбиту 26 спутников Starlink нового поколения.
* Вошёл в атмосферу и был пойман двумя механическими руками пусковой башни.
🌎 Почему это событие так важно?
Это первый случай, когда верхнюю ступень орбитальной ракеты вернули и поймали прямо с помощью пусковой башни. Эта технология открывает перспективы более быстрого повторного использования Starship, снижения затрат и увеличения частоты запусков в будущем.
⚠️ Однако миссия прошла не идеально: ускоритель Super Heavy поймать не удалось, и его пришлось направить в море.
🐋 Взгляд Ca Voi San Day:
SpaceX не просто создаёт ракету побольше. Компания меняет подход человечества к путешествиям в космос.
Если эту технологию повторного использования удастся усовершенствовать, стоимость доставки грузов и людей в космос может значительно измениться.
❓ Как вы думаете, сможет ли Starship открыть в будущем эру доступных космических путешествий?
#Spacex #Starship #ElonMusk #CaVoiSanDay
$MASK
Момент, который привлёк внимание всего мира технологий! 14/11/2026 года SpaceX вошла в историю: две огромные механические руки под названием Mechazilla успешно поймали корабль Starship, вернувшийся с орбиты Земли.
🔥 Поразительные цифры:
* Корабль Ship 42 находился в полёте около 22,5 часа.
* Совершил 14 витков вокруг Земли.
* Вывел на орбиту 26 спутников Starlink нового поколения.
* Вошёл в атмосферу и был пойман двумя механическими руками пусковой башни.
🌎 Почему это событие так важно?
Это первый случай, когда верхнюю ступень орбитальной ракеты вернули и поймали прямо с помощью пусковой башни. Эта технология открывает перспективы более быстрого повторного использования Starship, снижения затрат и увеличения частоты запусков в будущем.
⚠️ Однако миссия прошла не идеально: ускоритель Super Heavy поймать не удалось, и его пришлось направить в море.
🐋 Взгляд Ca Voi San Day:
SpaceX не просто создаёт ракету побольше. Компания меняет подход человечества к путешествиям в космос.
Если эту технологию повторного использования удастся усовершенствовать, стоимость доставки грузов и людей в космос может значительно измениться.
❓ Как вы думаете, сможет ли Starship открыть в будущем эру доступных космических путешествий?
#Spacex #Starship #ElonMusk #CaVoiSanDay
1
109
После того как механические руки впервые успешно поймали возвращавшуюся с орбиты вторую ступень Starship во время Flight 15, CNN сообщила, что SpaceX тайно планирует построить в Луизиане гигантский космопорт для Starship стоимостью 100 млрд долларов. Цель — выйти на несколько тысяч запусков в год. Строительство может начаться уже в следующем году, а первый запуск ожидается в 2029 году. Космические перевозки стремительно превращаются в «авиацию с регулярным расписанием».$BTC #SpaceX #Starship
После того как механические руки впервые успешно поймали возвращавшуюся с орбиты вторую ступень Starship во время Flight 15, CNN сообщила, что SpaceX тайно планирует построить в Луизиане гигантский космопорт для Starship стоимостью 100 млрд долларов. Цель — выйти на несколько тысяч запусков в год. Строительство может начаться уже в следующем году, а первый запуск ожидается в 2029 году. Космические перевозки стремительно превращаются в «авиацию с регулярным расписанием».$BTC #SpaceX #Starship
205
·
--
Статья
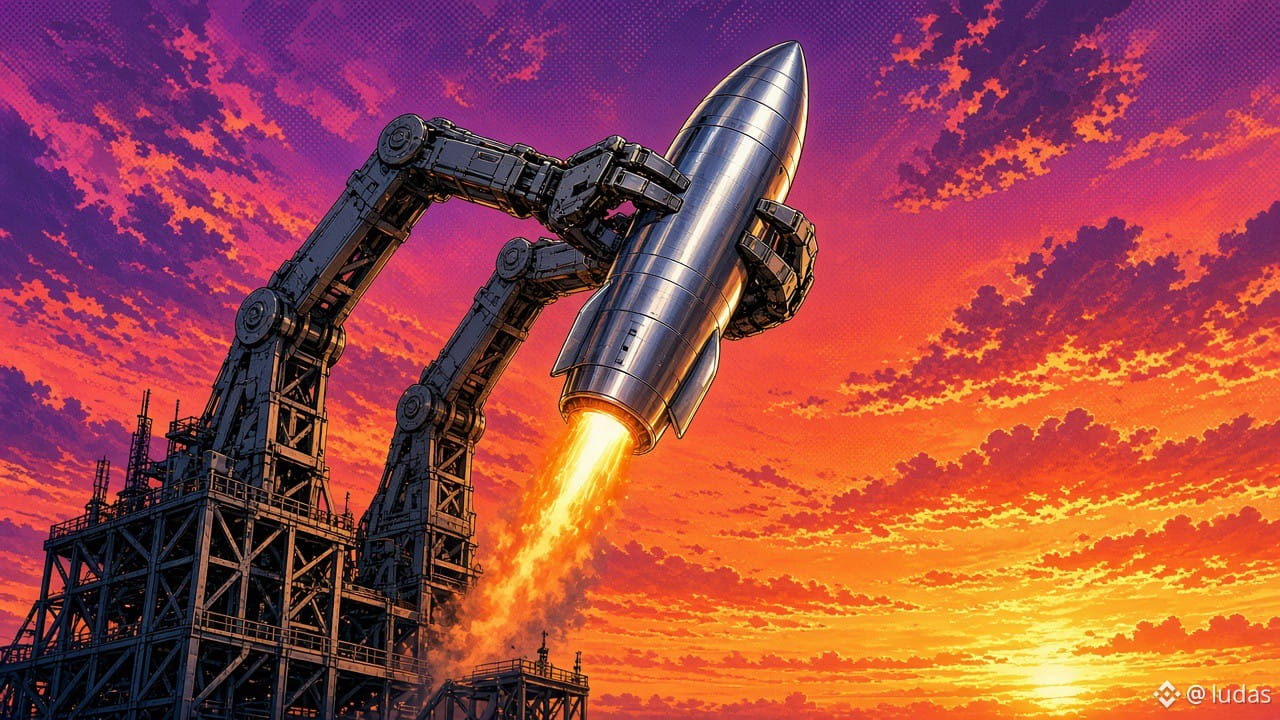
Палочки для еды Маска на этот раз и правда поймали корабль и вернули его из космосаЧестно говоря, после просмотра повтора у меня аж мурашки по коже.
Во время 15-го полёта Starship верхняя часть — сам корабль — провела в космосе 22 с половиной часа, а по возвращении её сразу подхватили «палочки для еды» пусковой башни. Это первый случай, когда башня поймала верхнюю ступень, вернувшуюся с орбиты.
Но не спешите радоваться: нижняя ступень ракеты-бустера не вернулась. Она сама распознала, что находится не в том положении, прервала попытку посадки, упала в Мексиканский залив и взорвалась. Хотели оформить дубль, а в итоге взяли только половину.
По-моему, и половины достаточно, чтобы впечатлиться. Если ракеты действительно смогут приземляться, как самолёты, заправляться и снова лететь, то трудно даже представить, насколько снизится стоимость запусков. Рано или поздно правила игры в сфере спутников и космоса полностью изменятся. Думаю, в традиционной космической отрасли последние несколько дней многие спали не слишком спокойно.
Палочки для еды Маска на этот раз и правда поймали корабль и вернули его из космоса
Честно говоря, после просмотра повтора у меня аж мурашки по коже.
Во время 15-го полёта Starship верхняя часть — сам корабль — провела в космосе 22 с половиной часа, а по возвращении её сразу подхватили «палочки для еды» пусковой башни. Это первый случай, когда башня поймала верхнюю ступень, вернувшуюся с орбиты.
Но не спешите радоваться: нижняя ступень ракеты-бустера не вернулась. Она сама распознала, что находится не в том положении, прервала попытку посадки, упала в Мексиканский залив и взорвалась. Хотели оформить дубль, а в итоге взяли только половину.
По-моему, и половины достаточно, чтобы впечатлиться. Если ракеты действительно смогут приземляться, как самолёты, заправляться и снова лететь, то трудно даже представить, насколько снизится стоимость запусков. Рано или поздно правила игры в сфере спутников и космоса полностью изменятся. Думаю, в традиционной космической отрасли последние несколько дней многие спали не слишком спокойно.
Во время 15-го полёта Starship верхняя часть — сам корабль — провела в космосе 22 с половиной часа, а по возвращении её сразу подхватили «палочки для еды» пусковой башни. Это первый случай, когда башня поймала верхнюю ступень, вернувшуюся с орбиты.
Но не спешите радоваться: нижняя ступень ракеты-бустера не вернулась. Она сама распознала, что находится не в том положении, прервала попытку посадки, упала в Мексиканский залив и взорвалась. Хотели оформить дубль, а в итоге взяли только половину.
По-моему, и половины достаточно, чтобы впечатлиться. Если ракеты действительно смогут приземляться, как самолёты, заправляться и снова лететь, то трудно даже представить, насколько снизится стоимость запусков. Рано или поздно правила игры в сфере спутников и космоса полностью изменятся. Думаю, в традиционной космической отрасли последние несколько дней многие спали не слишком спокойно.
小流江海:
老马确实厉害了
1
331
·
--
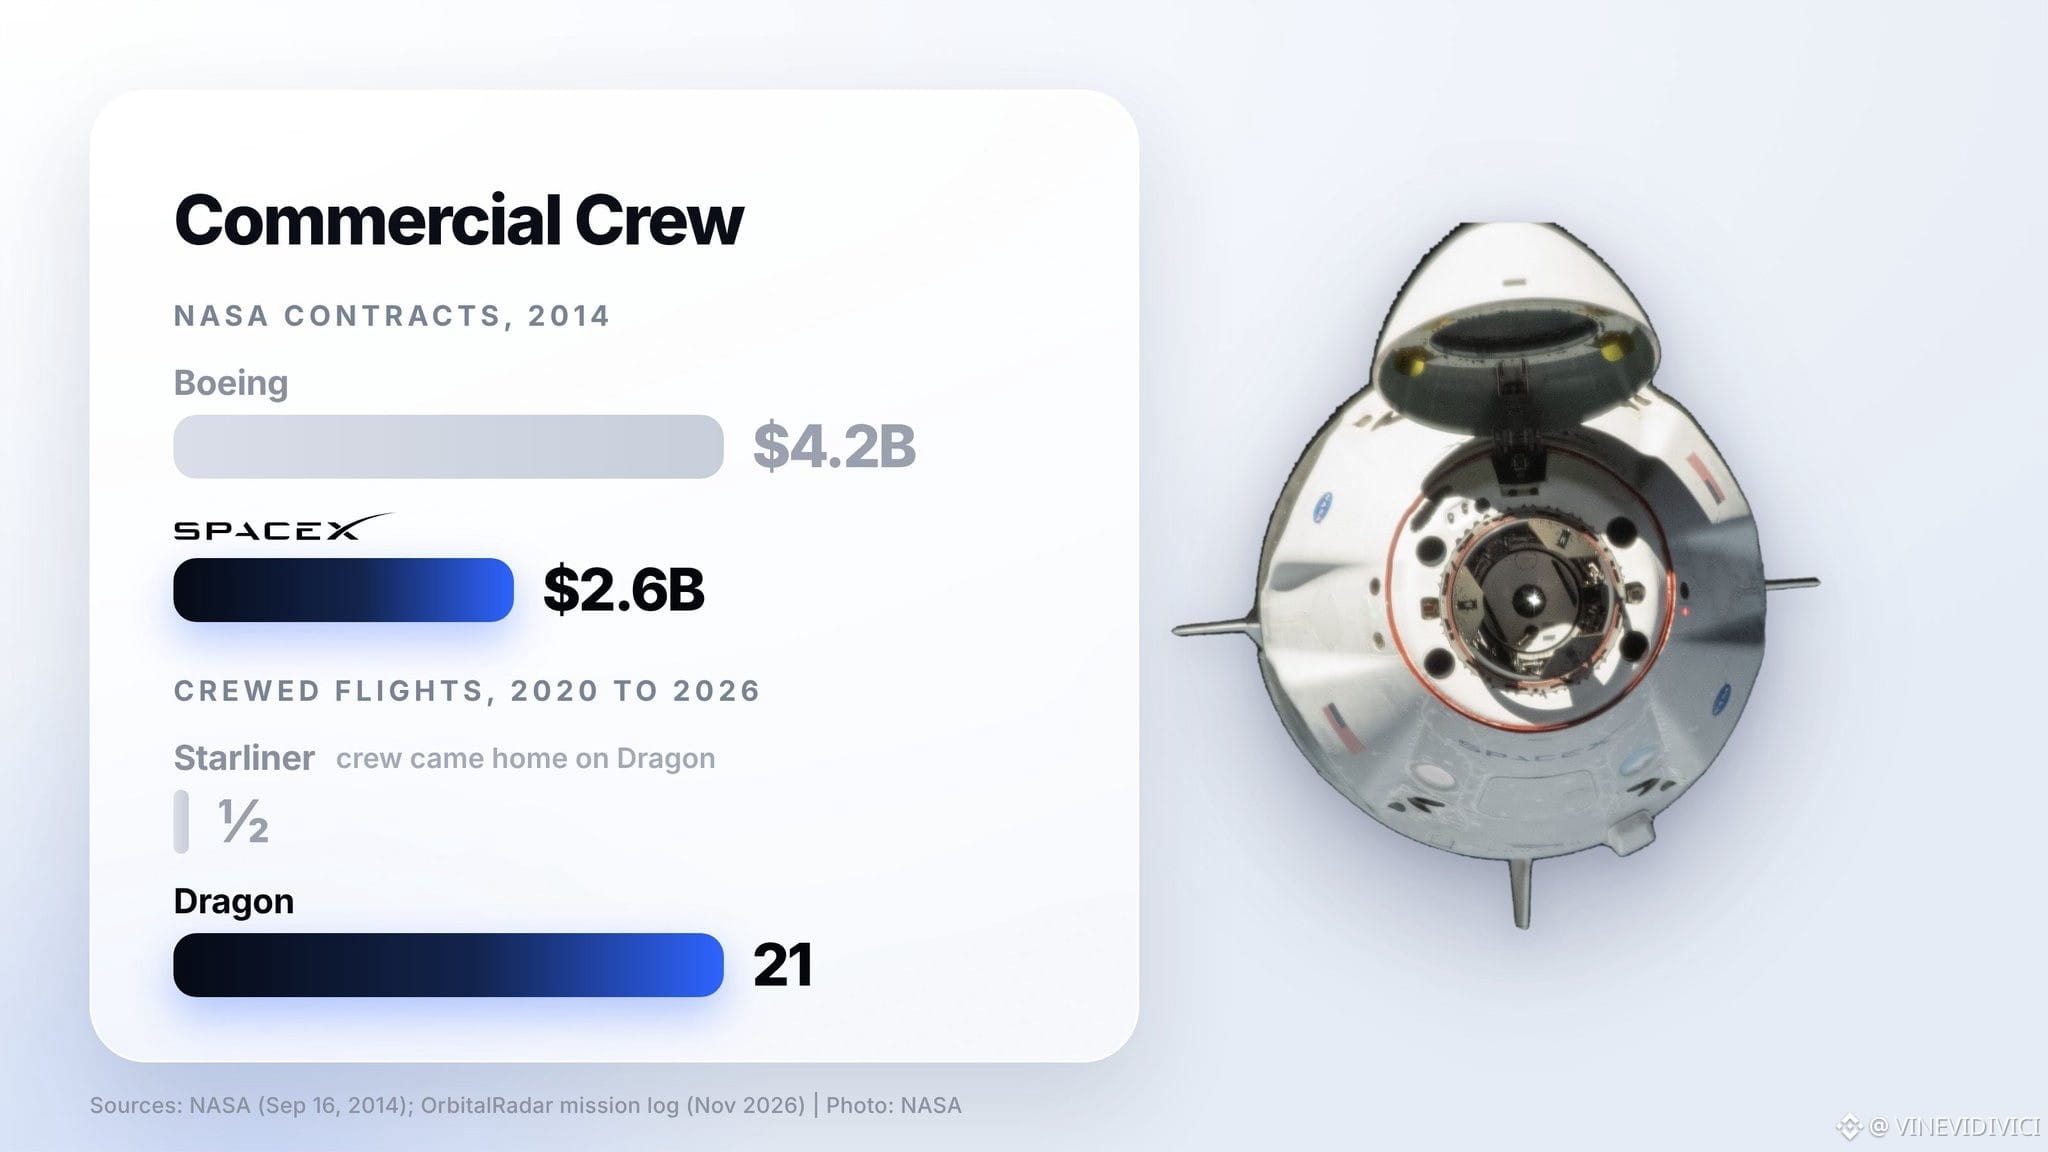
#SpaceX имеет лучшие показатели в коммерческих пилотируемых космических полётах, однако изначально получила от #NASA значительно меньше финансирования, чем Boeing. SpaceX годами подвергалась несправедливому отношению, а теперь NASA сильно зависит от Crew Dragon, поскольку у неё буквально нет другого сертифицированного американского коммерческого пилотируемого корабля. SpaceX заслужила эти миссии благодаря своим показателям, надёжности и результатам. NASA никоим образом не отдавало предпочтение SpaceX. NASA полагается на SpaceX, потому что та продолжает выполнять то, чего не смогли другие.
#ElonMusk $SPCXB
{spot}(SPCXBUSDT)
#SpaceX имеет лучшие показатели в коммерческих пилотируемых космических полётах, однако изначально получила от #NASA значительно меньше финансирования, чем Boeing. SpaceX годами подвергалась несправедливому отношению, а теперь NASA сильно зависит от Crew Dragon, поскольку у неё буквально нет другого сертифицированного американского коммерческого пилотируемого корабля. SpaceX заслужила эти миссии благодаря своим показателям, надёжности и результатам. NASA никоим образом не отдавало предпочтение SpaceX. NASA полагается на SpaceX, потому что та продолжает выполнять то, чего не смогли другие.
#ElonMusk $SPCXB
#ElonMusk $SPCXB
121
·
--
Акции SpaceX взлетят до небес! Morgan Stanley на её стороне: целевая цена — 300 долларов!
SpaceX снова добилась успеха, и Morgan Stanley сразу дала ей зелёный свет, установив целевую цену в 300 долларов. ИИ-бизнес компании просто на высоте! Испытательный полёт Starship прошёл частично успешно, но небольшая неудача с возвращением ускорителя не меняет общей картины! #SpaceX #Morgan Stanley на её стороне
Акции SpaceX взлетят до небес! Morgan Stanley на её стороне: целевая цена — 300 долларов!
SpaceX снова добилась успеха, и Morgan Stanley сразу дала ей зелёный свет, установив целевую цену в 300 долларов. ИИ-бизнес компании просто на высоте! Испытательный полёт Starship прошёл частично успешно, но небольшая неудача с возвращением ускорителя не меняет общей картины! #SpaceX #Morgan Stanley на её стороне
SpaceX снова добилась успеха, и Morgan Stanley сразу дала ей зелёный свет, установив целевую цену в 300 долларов. ИИ-бизнес компании просто на высоте! Испытательный полёт Starship прошёл частично успешно, но небольшая неудача с возвращением ускорителя не меняет общей картины! #SpaceX #Morgan Stanley на её стороне
249
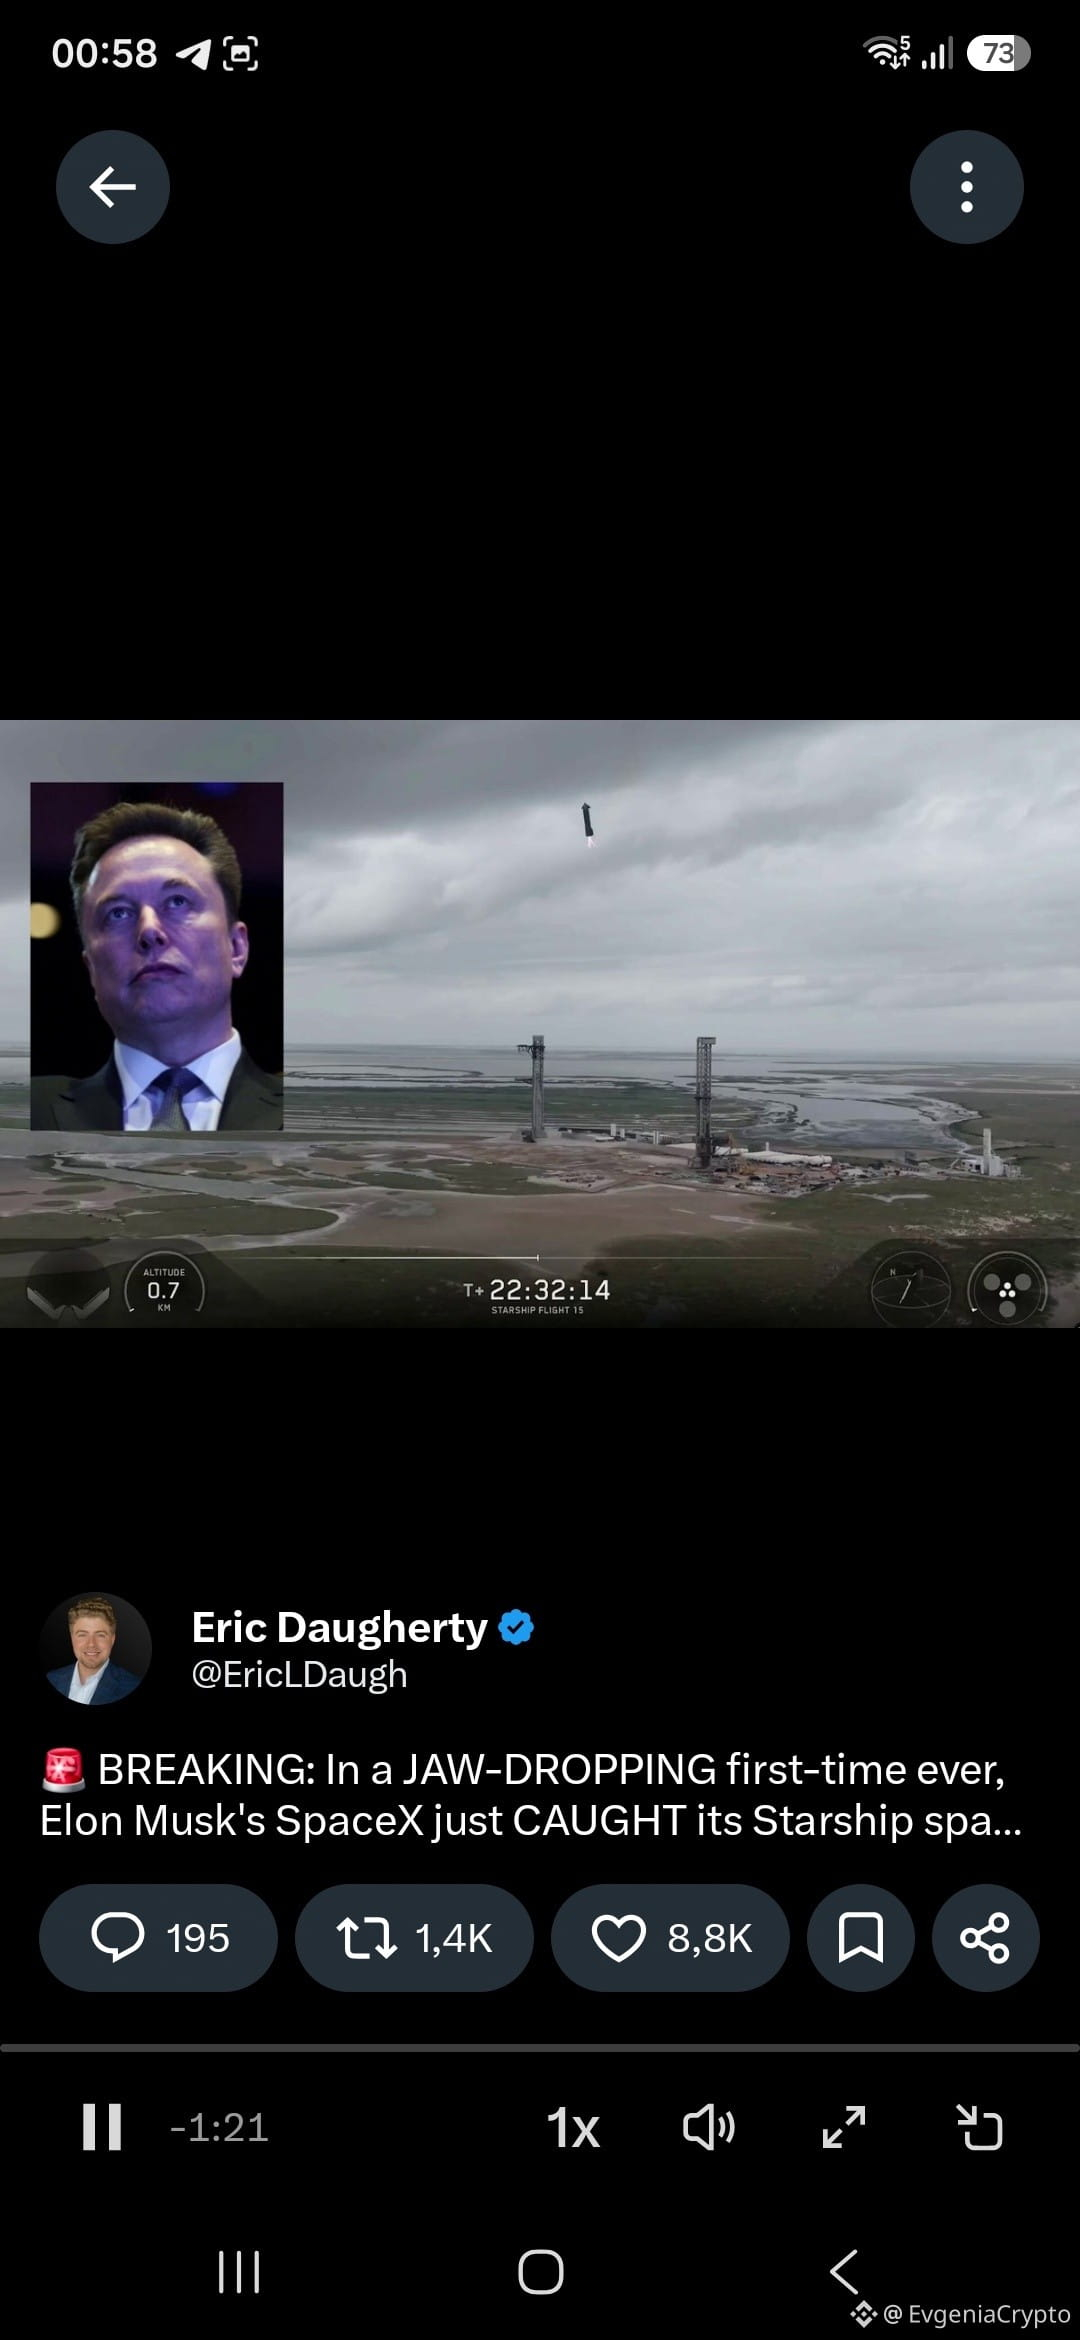
Смотрю на эти кадры и мурашки бегут по коже. SpaceX впервые в истории поймала огромный космический корабль прямо в воздухе. Это не просто новость а настоящее научное чудо.
Механические захваты подхватили Starship над землей после долгого полета. Раньше они ловили только ускоритель Super Heavy а теперь поймали сам корабль.
Эксперты абсолютно правы называя это величайшим инженерным достижением. Человечество сделало огромный шаг вперед.
$SPCX
#SpaceX #Starship
Смотрю на эти кадры и мурашки бегут по коже. SpaceX впервые в истории поймала огромный космический корабль прямо в воздухе. Это не просто новость а настоящее научное чудо.
Механические захваты подхватили Starship над землей после долгого полета. Раньше они ловили только ускоритель Super Heavy а теперь поймали сам корабль.
Эксперты абсолютно правы называя это величайшим инженерным достижением. Человечество сделало огромный шаг вперед.
$SPCX
#SpaceX #Starship
Механические захваты подхватили Starship над землей после долгого полета. Раньше они ловили только ускоритель Super Heavy а теперь поймали сам корабль.
Эксперты абсолютно правы называя это величайшим инженерным достижением. Человечество сделало огромный шаг вперед.
$SPCX
#SpaceX #Starship
Free Creator-8cfa9cc3b:
Поймала? Поймать можно сифилис и трипер.
5
5
6.8k
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#fomcотслеживание
Просмотров: 122,085
597 обсуждают
2
#ПротоколFOMC
Просмотров: 146,355
341 обсуждают
3
#NvidiaBeatsEstimatesWith$130BQ4Outlook
Просмотров: 56,121
281 обсуждают
4
#AnthropicIPOPriceCouldExceed$80
Просмотров: 57,752
239 обсуждают
5
#RussiaCentralBankAddsAlfaBankToCryptoExchangeRegister
Просмотров: 3,430
48 обсуждают
6
#RussianCentralBankPlansToAllowFundsToHoldCryptoIn2027
Просмотров: 2,282
37 обсуждают
7
#VisaPlansStablecoinPrefundingForAPACCrossBorderPayments
Просмотров: 3,795
37 обсуждают
8
#CanNvidia’sDataCenterGrowthContinue?
Просмотров: 149,127
1,445 обсуждают
9
#CanadaAndUSLaunchOperationNiagaraAgainstApprovalPhishing
Просмотров: 34,220
54 обсуждают
10
#BankOfEnglandUnveilsClearingHousePathwayCoveringDLTFirms
Просмотров: 4,303
66 обсуждают