

#bondyields
bondyields
Просмотров: 13,033
219 обсуждают
Популярные
Новые

См. перевод
美国国债市场在今日交易时段出现显著波动,30年期美债收益率强势上行至5.4583%,一举刷新近22年以来的历史最高纪录;与此同时,对货币政策更为敏感的2年期美债收益率也上涨0.85个基点,报收于4.904%。长端收益率的加速冲高,直接反映出固定收益市场正在对更长周期的宏观增长及财政溢价进行深度重估。
从宏观逻辑来看,长短端利差的变动不仅突破了关键的技术阻力位,更表明市场正在逐步消化长期通胀黏性与高供给压力。值得注意的是,长端收益率冲高往往伴随着期限溢价的释放,这在技术结构上属于典型的利空出尽走势,意味着市场利率阶段性寻顶的信号愈发清晰,进一步大幅冲高的动能已在衰竭边缘。
在传统金融市场上,国债收益率的极端读数虽然在短期内推高了美元流动性成本并对标普500指数形成技术压制,但从跨资产配置的角度看,当长端收益率触及数十年历史大顶时,往往意味着债券抛压即将迎来衰竭点,风险资产的折现率压力也将随之进入边际改善窗口。
对于加密资产特别是 $BTC 而言,这一技术面的极端脉冲不仅没有引发流动性恐慌,反而展现出极强的底部抗跌韧性。随着长端利率逐步形成技术顶部形态,边际流动性预期改善将成为下一阶段风险资产反弹的核心催化剂,加密市场在关键支撑位企稳后有望迎来更强劲的买盘回流。📈
#BondYields #Fed #MacroEconomics
美国国债市场在今日交易时段出现显著波动,30年期美债收益率强势上行至5.4583%,一举刷新近22年以来的历史最高纪录;与此同时,对货币政策更为敏感的2年期美债收益率也上涨0.85个基点,报收于4.904%。长端收益率的加速冲高,直接反映出固定收益市场正在对更长周期的宏观增长及财政溢价进行深度重估。
从宏观逻辑来看,长短端利差的变动不仅突破了关键的技术阻力位,更表明市场正在逐步消化长期通胀黏性与高供给压力。值得注意的是,长端收益率冲高往往伴随着期限溢价的释放,这在技术结构上属于典型的利空出尽走势,意味着市场利率阶段性寻顶的信号愈发清晰,进一步大幅冲高的动能已在衰竭边缘。
在传统金融市场上,国债收益率的极端读数虽然在短期内推高了美元流动性成本并对标普500指数形成技术压制,但从跨资产配置的角度看,当长端收益率触及数十年历史大顶时,往往意味着债券抛压即将迎来衰竭点,风险资产的折现率压力也将随之进入边际改善窗口。
对于加密资产特别是 $BTC 而言,这一技术面的极端脉冲不仅没有引发流动性恐慌,反而展现出极强的底部抗跌韧性。随着长端利率逐步形成技术顶部形态,边际流动性预期改善将成为下一阶段风险资产反弹的核心催化剂,加密市场在关键支撑位企稳后有望迎来更强劲的买盘回流。📈
#BondYields #Fed #MacroEconomics
从宏观逻辑来看,长短端利差的变动不仅突破了关键的技术阻力位,更表明市场正在逐步消化长期通胀黏性与高供给压力。值得注意的是,长端收益率冲高往往伴随着期限溢价的释放,这在技术结构上属于典型的利空出尽走势,意味着市场利率阶段性寻顶的信号愈发清晰,进一步大幅冲高的动能已在衰竭边缘。
在传统金融市场上,国债收益率的极端读数虽然在短期内推高了美元流动性成本并对标普500指数形成技术压制,但从跨资产配置的角度看,当长端收益率触及数十年历史大顶时,往往意味着债券抛压即将迎来衰竭点,风险资产的折现率压力也将随之进入边际改善窗口。
对于加密资产特别是 $BTC 而言,这一技术面的极端脉冲不仅没有引发流动性恐慌,反而展现出极强的底部抗跌韧性。随着长端利率逐步形成技术顶部形态,边际流动性预期改善将成为下一阶段风险资产反弹的核心催化剂,加密市场在关键支撑位企稳后有望迎来更强劲的买盘回流。📈
#BondYields #Fed #MacroEconomics
2
Рынок гособлигаций США испытывает сильное давление продаж: доходность 30-летних государственных облигаций подскочила до 5,4583%, достигнув наивысшего уровня за 22 года. Тем временем доходность 2-летних казначейских облигаций в краткосрочном сегменте выросла на 0,85 базисного пункта и достигла 4,904%, что подчеркивает широкомасштабную переоценку по всей кривой доходности.
Этот драматичный рубеж отражает усиливающиеся опасения из-за устойчивой среды процентных ставок «выше в течение более долгого времени» и роста объема заимствований США. Инвесторы требуют более высокие премии за срок для удержания долгосрочного суверенного долга, что ставит под сомнение прежние ожидания, будто циклы ужесточения со стороны центробанка близки к завершению.
Ускоряющийся рост ключевых доходностей по сути ужесточает условия глобальной ликвидности: доллар США укрепляется, а на традиционные акции и недвижимость оказывается сильное давление со стороны оценки. По мере приближения безрисковых доходностей к многодесятилетним максимумам капитал естественным образом уходит от спекулятивных классов активов.
Для сектора криптовалют рост доходностей создает тяжелую борьбу за ликвидность. Альтернативы с высокой доходностью в виде наличных средств снижают аппетит розничных и институциональных участников к рискованным активам, потенциально ограничивая рост для $BTC и более широкого рынка альткоинов до тех пор, пока не станет заметным макроэкономическое смягчение. #BondYields #MacroEconomy #InterestRates
Рынок гособлигаций США испытывает сильное давление продаж: доходность 30-летних государственных облигаций подскочила до 5,4583%, достигнув наивысшего уровня за 22 года. Тем временем доходность 2-летних казначейских облигаций в краткосрочном сегменте выросла на 0,85 базисного пункта и достигла 4,904%, что подчеркивает широкомасштабную переоценку по всей кривой доходности.
Этот драматичный рубеж отражает усиливающиеся опасения из-за устойчивой среды процентных ставок «выше в течение более долгого времени» и роста объема заимствований США. Инвесторы требуют более высокие премии за срок для удержания долгосрочного суверенного долга, что ставит под сомнение прежние ожидания, будто циклы ужесточения со стороны центробанка близки к завершению.
Ускоряющийся рост ключевых доходностей по сути ужесточает условия глобальной ликвидности: доллар США укрепляется, а на традиционные акции и недвижимость оказывается сильное давление со стороны оценки. По мере приближения безрисковых доходностей к многодесятилетним максимумам капитал естественным образом уходит от спекулятивных классов активов.
Для сектора криптовалют рост доходностей создает тяжелую борьбу за ликвидность. Альтернативы с высокой доходностью в виде наличных средств снижают аппетит розничных и институциональных участников к рискованным активам, потенциально ограничивая рост для $BTC и более широкого рынка альткоинов до тех пор, пока не станет заметным макроэкономическое смягчение. #BondYields #MacroEconomy #InterestRates
Этот драматичный рубеж отражает усиливающиеся опасения из-за устойчивой среды процентных ставок «выше в течение более долгого времени» и роста объема заимствований США. Инвесторы требуют более высокие премии за срок для удержания долгосрочного суверенного долга, что ставит под сомнение прежние ожидания, будто циклы ужесточения со стороны центробанка близки к завершению.
Ускоряющийся рост ключевых доходностей по сути ужесточает условия глобальной ликвидности: доллар США укрепляется, а на традиционные акции и недвижимость оказывается сильное давление со стороны оценки. По мере приближения безрисковых доходностей к многодесятилетним максимумам капитал естественным образом уходит от спекулятивных классов активов.
Для сектора криптовалют рост доходностей создает тяжелую борьбу за ликвидность. Альтернативы с высокой доходностью в виде наличных средств снижают аппетит розничных и институциональных участников к рискованным активам, потенциально ограничивая рост для $BTC и более широкого рынка альткоинов до тех пор, пока не станет заметным макроэкономическое смягчение. #BondYields #MacroEconomy #InterestRates
13

См. перевод
美国国债市场近日出现剧烈波动,30年期国债收益率一路攀升至5.4583%,创下近22年以来的最高纪录;与此同时,反映短期利率预期的2年期美债收益率也上涨0.85个基点,报4.904%。长端与短端收益率的同步走高,凸显出债券市场正在对更长期的紧缩环境重新定价。
长端美债收益率突破关键历史高位具有极其重要的宏观指标意义。这不仅表明市场对美联储“在更长时间维持高利率”(Higher for Longer)政策立场的确认,更反映出投资者对美国巨额财政赤字以及发债供给失衡的深层担忧。市场原先预期的提前降息剧本正在被残酷的现实打破,期限溢价的回归让资本成本居高不下。
这种收益率的大幅上行对传统金融资产构成了实质性重压。当无风险资产能够提供超过5%的长期年化回报时,股票等权益类资产的估值折现率骤增,全球资金正加速回流美元固定收益资产,进而推升美元指数并对大宗商品与黄金带来持续的压制。
对于加密资产而言,流动性环境的进一步恶化不容乐观。无风险收益率的高企直接削弱了投机资本对以 $BTC 为首的风险资产的追逐意愿,场外增量资金入场受阻。在宏观利率见顶信号尚未明确之前,投资者应保持高度谨慎,警惕市场流动性收紧所带来的二次下探风险。📉
#BondYields #Fed #MacroEconomy
美国国债市场近日出现剧烈波动,30年期国债收益率一路攀升至5.4583%,创下近22年以来的最高纪录;与此同时,反映短期利率预期的2年期美债收益率也上涨0.85个基点,报4.904%。长端与短端收益率的同步走高,凸显出债券市场正在对更长期的紧缩环境重新定价。
长端美债收益率突破关键历史高位具有极其重要的宏观指标意义。这不仅表明市场对美联储“在更长时间维持高利率”(Higher for Longer)政策立场的确认,更反映出投资者对美国巨额财政赤字以及发债供给失衡的深层担忧。市场原先预期的提前降息剧本正在被残酷的现实打破,期限溢价的回归让资本成本居高不下。
这种收益率的大幅上行对传统金融资产构成了实质性重压。当无风险资产能够提供超过5%的长期年化回报时,股票等权益类资产的估值折现率骤增,全球资金正加速回流美元固定收益资产,进而推升美元指数并对大宗商品与黄金带来持续的压制。
对于加密资产而言,流动性环境的进一步恶化不容乐观。无风险收益率的高企直接削弱了投机资本对以 $BTC 为首的风险资产的追逐意愿,场外增量资金入场受阻。在宏观利率见顶信号尚未明确之前,投资者应保持高度谨慎,警惕市场流动性收紧所带来的二次下探风险。📉
#BondYields #Fed #MacroEconomy
长端美债收益率突破关键历史高位具有极其重要的宏观指标意义。这不仅表明市场对美联储“在更长时间维持高利率”(Higher for Longer)政策立场的确认,更反映出投资者对美国巨额财政赤字以及发债供给失衡的深层担忧。市场原先预期的提前降息剧本正在被残酷的现实打破,期限溢价的回归让资本成本居高不下。
这种收益率的大幅上行对传统金融资产构成了实质性重压。当无风险资产能够提供超过5%的长期年化回报时,股票等权益类资产的估值折现率骤增,全球资金正加速回流美元固定收益资产,进而推升美元指数并对大宗商品与黄金带来持续的压制。
对于加密资产而言,流动性环境的进一步恶化不容乐观。无风险收益率的高企直接削弱了投机资本对以 $BTC 为首的风险资产的追逐意愿,场外增量资金入场受阻。在宏观利率见顶信号尚未明确之前,投资者应保持高度谨慎,警惕市场流动性收紧所带来的二次下探风险。📉
#BondYields #Fed #MacroEconomy
1
·
--
См. перевод
Thị trường tài chính Mỹ vừa ghi nhận một cột mốc đáng chú ý khi lợi suất trái phiếu chính phủ kỳ hạn 30 năm tăng vọt lên mức 5.4583%, chính thức chạm đỉnh cao nhất trong vòng 22 năm qua. Cùng lúc đó, lợi suất kỳ hạn ngắn 2 năm cũng nhích thêm 0.85 điểm cơ bản, đạt mức 4.904%.
Sự bứt phá của lợi suất dài hạn phản ánh rõ nét việc thị trường đang phải định giá lại kịch bản lãi suất duy trì ở mức cao trong thời gian dài hơn (higher for longer). Thay vì kỳ vọng các đợt cắt giảm sớm, giới đầu tư đang lo ngại về áp lực lạm phát dai dẳng cùng khối lượng phát hành nợ công khổng lồ từ Bộ Tài chính Mỹ.
Đà tăng mạnh của lợi suất phi rủi ro lập tức gây sức ép lên toàn bộ thị trường tài chính toàn cầu. Khi dòng tiền có thể tìm kiếm mức sinh lời gần 5.5% an toàn tuyệt đối từ trái phiếu chính phủ, động lực nắm giữ các tài sản rủi ro như cổ phiếu công nghệ hay định giá doanh nghiệp nói chung đều bị co hẹp đáng kể.
Đối với thị trường crypto, mức lợi suất cao kỷ lục này tiếp tục là lực cản lớn đối với dòng thanh khoản mới. $BTC và các altcoin có thể đối mặt với áp lực điều chỉnh hoặc dao động trong biên độ hẹp khi tâm lý thị trường nghiêng về phòng thủ, chờ đợi tín hiệu hạ nhiệt rõ ràng hơn từ các dữ liệu kinh tế vĩ mô tiếp theo. 📊
#US10Y #BondYields #MacroEconomy #CryptoMarket
Thị trường tài chính Mỹ vừa ghi nhận một cột mốc đáng chú ý khi lợi suất trái phiếu chính phủ kỳ hạn 30 năm tăng vọt lên mức 5.4583%, chính thức chạm đỉnh cao nhất trong vòng 22 năm qua. Cùng lúc đó, lợi suất kỳ hạn ngắn 2 năm cũng nhích thêm 0.85 điểm cơ bản, đạt mức 4.904%.
Sự bứt phá của lợi suất dài hạn phản ánh rõ nét việc thị trường đang phải định giá lại kịch bản lãi suất duy trì ở mức cao trong thời gian dài hơn (higher for longer). Thay vì kỳ vọng các đợt cắt giảm sớm, giới đầu tư đang lo ngại về áp lực lạm phát dai dẳng cùng khối lượng phát hành nợ công khổng lồ từ Bộ Tài chính Mỹ.
Đà tăng mạnh của lợi suất phi rủi ro lập tức gây sức ép lên toàn bộ thị trường tài chính toàn cầu. Khi dòng tiền có thể tìm kiếm mức sinh lời gần 5.5% an toàn tuyệt đối từ trái phiếu chính phủ, động lực nắm giữ các tài sản rủi ro như cổ phiếu công nghệ hay định giá doanh nghiệp nói chung đều bị co hẹp đáng kể.
Đối với thị trường crypto, mức lợi suất cao kỷ lục này tiếp tục là lực cản lớn đối với dòng thanh khoản mới. $BTC và các altcoin có thể đối mặt với áp lực điều chỉnh hoặc dao động trong biên độ hẹp khi tâm lý thị trường nghiêng về phòng thủ, chờ đợi tín hiệu hạ nhiệt rõ ràng hơn từ các dữ liệu kinh tế vĩ mô tiếp theo. 📊
#US10Y #BondYields #MacroEconomy #CryptoMarket
Sự bứt phá của lợi suất dài hạn phản ánh rõ nét việc thị trường đang phải định giá lại kịch bản lãi suất duy trì ở mức cao trong thời gian dài hơn (higher for longer). Thay vì kỳ vọng các đợt cắt giảm sớm, giới đầu tư đang lo ngại về áp lực lạm phát dai dẳng cùng khối lượng phát hành nợ công khổng lồ từ Bộ Tài chính Mỹ.
Đà tăng mạnh của lợi suất phi rủi ro lập tức gây sức ép lên toàn bộ thị trường tài chính toàn cầu. Khi dòng tiền có thể tìm kiếm mức sinh lời gần 5.5% an toàn tuyệt đối từ trái phiếu chính phủ, động lực nắm giữ các tài sản rủi ro như cổ phiếu công nghệ hay định giá doanh nghiệp nói chung đều bị co hẹp đáng kể.
Đối với thị trường crypto, mức lợi suất cao kỷ lục này tiếp tục là lực cản lớn đối với dòng thanh khoản mới. $BTC và các altcoin có thể đối mặt với áp lực điều chỉnh hoặc dao động trong biên độ hẹp khi tâm lý thị trường nghiêng về phòng thủ, chờ đợi tín hiệu hạ nhiệt rõ ràng hơn từ các dữ liệu kinh tế vĩ mô tiếp theo. 📊
#US10Y #BondYields #MacroEconomy #CryptoMarket
226
Статья
Всплеск доходностей обрушивает Bitcoin ниже восьмидесяти четырех тысячКорреляция между Bitcoin и традиционными макроиндикаторами не демонстрирует признаков ослабления. По мере того как доходность десятилетних казначейских облигаций поднимается к своему максимальному уровню почти за два десятилетия, отток ликвидности больно бьет по крипторынкам. Bitcoin недавно пробил уровень восемьдесят четыре тысячи долларов вниз, поскольку трейдеры готовятся к более жесткой позиции Федеральной резервной системы.
Недавние новости о масштабном выкупе казначейских облигаций на шесть миллиардов долларов на фоне растущей вероятности дальнейших повышений ставок изменили настрой с бычьего на оборонительный. Когда доходности взлетают подобным образом, капитал обычно уходит из активов с высокой волатильностью в пользу надежности госдолга. Это классический сценарий дефицита ликвидности, который нередко застигает розничных трейдеров врасплох.
Всплеск доходностей обрушивает Bitcoin ниже восьмидесяти четырех тысяч
Корреляция между Bitcoin и традиционными макроиндикаторами не демонстрирует признаков ослабления. По мере того как доходность десятилетних казначейских облигаций поднимается к своему максимальному уровню почти за два десятилетия, отток ликвидности больно бьет по крипторынкам. Bitcoin недавно пробил уровень восемьдесят четыре тысячи долларов вниз, поскольку трейдеры готовятся к более жесткой позиции Федеральной резервной системы.
Недавние новости о масштабном выкупе казначейских облигаций на шесть миллиардов долларов на фоне растущей вероятности дальнейших повышений ставок изменили настрой с бычьего на оборонительный. Когда доходности взлетают подобным образом, капитал обычно уходит из активов с высокой волатильностью в пользу надежности госдолга. Это классический сценарий дефицита ликвидности, который нередко застигает розничных трейдеров врасплох.
Недавние новости о масштабном выкупе казначейских облигаций на шесть миллиардов долларов на фоне растущей вероятности дальнейших повышений ставок изменили настрой с бычьего на оборонительный. Когда доходности взлетают подобным образом, капитал обычно уходит из активов с высокой волатильностью в пользу надежности госдолга. Это классический сценарий дефицита ликвидности, который нередко застигает розничных трейдеров врасплох.
BTC+0,78%
IEFETF-0,21%
25
·
--
На сегодняшней сессии на финансовом рынке Азии доходность государственных облигаций Японии (JGB) со сроком 10 лет резко выросла на 9 базисных пунктов, поднявшись до отметки 3,065%. Это одно из редких отклонений на рынке госдолга, который в целом отличается известной стабильностью и жестко контролируется в Японии.
Всплеск роста указывает на все более четкие ожидания ужесточения денежно-кредитной политики со стороны Банка Японии (BOJ). Одновременно это отражает переоценку инвесторами рисков инфляции и долгосрочной доходности. Сужение спрэда процентных ставок между Японией и другими крупными экономиками приводит к заметным потрясениям в структуре глобальных потоков капитала.
Для финансовых рынков в целом рост доходности JGB дает импульс восстановлению иены и запускает волну разворота позиций в сделках carry trade на разнице процентных ставок (Yen carry trade). Данный эффект непосредственно оказывает давление на ликвидность международных фондовых рынков и рынка американских облигаций, поскольку более дешевый капитал уходит обратно в страну.
На рынке криптовалют ужесточение глобальной ликвидности из‑за разворота carry trade всегда выступает потенциальным фактором риска для краткосрочного снижения. $BTC cвместе с другими классами рискованных активов может столкнуться с непредсказуемыми колебаниями, когда капитал будет реорганизовываться. Это требует от инвесторов внимательно следить за динамикой валютного курса и дальнейшей денежно-кредитной политикой.
#BOJ #BondYields #MacroEconomy
На сегодняшней сессии на финансовом рынке Азии доходность государственных облигаций Японии (JGB) со сроком 10 лет резко выросла на 9 базисных пунктов, поднявшись до отметки 3,065%. Это одно из редких отклонений на рынке госдолга, который в целом отличается известной стабильностью и жестко контролируется в Японии.
Всплеск роста указывает на все более четкие ожидания ужесточения денежно-кредитной политики со стороны Банка Японии (BOJ). Одновременно это отражает переоценку инвесторами рисков инфляции и долгосрочной доходности. Сужение спрэда процентных ставок между Японией и другими крупными экономиками приводит к заметным потрясениям в структуре глобальных потоков капитала.
Для финансовых рынков в целом рост доходности JGB дает импульс восстановлению иены и запускает волну разворота позиций в сделках carry trade на разнице процентных ставок (Yen carry trade). Данный эффект непосредственно оказывает давление на ликвидность международных фондовых рынков и рынка американских облигаций, поскольку более дешевый капитал уходит обратно в страну.
На рынке криптовалют ужесточение глобальной ликвидности из‑за разворота carry trade всегда выступает потенциальным фактором риска для краткосрочного снижения. $BTC cвместе с другими классами рискованных активов может столкнуться с непредсказуемыми колебаниями, когда капитал будет реорганизовываться. Это требует от инвесторов внимательно следить за динамикой валютного курса и дальнейшей денежно-кредитной политикой.
#BOJ #BondYields #MacroEconomy
Всплеск роста указывает на все более четкие ожидания ужесточения денежно-кредитной политики со стороны Банка Японии (BOJ). Одновременно это отражает переоценку инвесторами рисков инфляции и долгосрочной доходности. Сужение спрэда процентных ставок между Японией и другими крупными экономиками приводит к заметным потрясениям в структуре глобальных потоков капитала.
Для финансовых рынков в целом рост доходности JGB дает импульс восстановлению иены и запускает волну разворота позиций в сделках carry trade на разнице процентных ставок (Yen carry trade). Данный эффект непосредственно оказывает давление на ликвидность международных фондовых рынков и рынка американских облигаций, поскольку более дешевый капитал уходит обратно в страну.
На рынке криптовалют ужесточение глобальной ликвидности из‑за разворота carry trade всегда выступает потенциальным фактором риска для краткосрочного снижения. $BTC cвместе с другими классами рискованных активов может столкнуться с непредсказуемыми колебаниями, когда капитал будет реорганизовываться. Это требует от инвесторов внимательно следить за динамикой валютного курса и дальнейшей денежно-кредитной политикой.
#BOJ #BondYields #MacroEconomy
25
На рынке спотовых гособлигаций Японии доходность 10-летних базовых государственных облигаций Японии сегодня совершила заметные колебания: в течение дня она резко подскочила на 8 б.п. и достигла 3,055%, сразу обновив самый высокий уровень с сентября 1996 года. По поведению цен на графике видно, что этот индикатор уверенно пробил ключевой диапазон сопротивления, удерживавшийся почти тридцать лет, что указывает на крайне глубокую техническую перестройку кривой доходности японских долгосрочных бумаг.
Глубинный смысл этой динамики заключается в реорганизации глобальной макро-ликвидностной структуры. Десятилетия сверхмягких денежно-кредитных условий были полностью пересмотрены: доходность закрепилась на высоком уровне 3,055%, отражая то, что рынок уже в полной мере заложил нормализацию политики Банка Японии в цены. Хотя рост номинальных ставок на начальном этапе может усиливать волатильность, с точки зрения макроэкономической устойчивости повышение центра тяжести по ставкам означает завершение дефляционного цикла и восстановление импульса реального экономического роста, устраняя хвостовые риски, долгое время давившие на рынки капитала.
Если рассматривать межклассовые связи, рост базовой ставки подталкивает к дальнейшему закрытию позиций в глобальных carry-trade и их последующей ребалансировке. С точки зрения технических количественных индикаторов, после завершения импульсного всплеска на ключевом уровне ставок волатильность, как правило, возвращается к средним значениям. Прояснение доходностей по суверенным облигациям фактически снимает с рынка долговременную тень неопределенности, создавая более прочную макро-«подушку» для восстановления аппетита к риску и формирования условий для роста рисковых активов.
Для крипторынка этап корректировки ожиданий по ликвидности часто сопровождается здоровой ротацией позиций — это, напротив, идеальная структура накопления в тренде быков. Ключевые активы, представленные числом $BTC , демонстрируют очень сильную способность «переварить» нисходящее давление в процессе ребалансировки ликвидности, при этом восходящий канал на уровне недельных графиков не был нарушен. По мере того как макро-негатив полностью переваривается на графиках, на фоне стремления капитала к более высокой доходности по Alpha ожидается ускорение притока средств в криптосферу, что может запустить очередной этап правостороннего наступления в общем сценарии.📈
#BOJ #BondYields #MacroEconomics #Bitcoin
На рынке спотовых гособлигаций Японии доходность 10-летних базовых государственных облигаций Японии сегодня совершила заметные колебания: в течение дня она резко подскочила на 8 б.п. и достигла 3,055%, сразу обновив самый высокий уровень с сентября 1996 года. По поведению цен на графике видно, что этот индикатор уверенно пробил ключевой диапазон сопротивления, удерживавшийся почти тридцать лет, что указывает на крайне глубокую техническую перестройку кривой доходности японских долгосрочных бумаг.
Глубинный смысл этой динамики заключается в реорганизации глобальной макро-ликвидностной структуры. Десятилетия сверхмягких денежно-кредитных условий были полностью пересмотрены: доходность закрепилась на высоком уровне 3,055%, отражая то, что рынок уже в полной мере заложил нормализацию политики Банка Японии в цены. Хотя рост номинальных ставок на начальном этапе может усиливать волатильность, с точки зрения макроэкономической устойчивости повышение центра тяжести по ставкам означает завершение дефляционного цикла и восстановление импульса реального экономического роста, устраняя хвостовые риски, долгое время давившие на рынки капитала.
Если рассматривать межклассовые связи, рост базовой ставки подталкивает к дальнейшему закрытию позиций в глобальных carry-trade и их последующей ребалансировке. С точки зрения технических количественных индикаторов, после завершения импульсного всплеска на ключевом уровне ставок волатильность, как правило, возвращается к средним значениям. Прояснение доходностей по суверенным облигациям фактически снимает с рынка долговременную тень неопределенности, создавая более прочную макро-«подушку» для восстановления аппетита к риску и формирования условий для роста рисковых активов.
Для крипторынка этап корректировки ожиданий по ликвидности часто сопровождается здоровой ротацией позиций — это, напротив, идеальная структура накопления в тренде быков. Ключевые активы, представленные числом $BTC , демонстрируют очень сильную способность «переварить» нисходящее давление в процессе ребалансировки ликвидности, при этом восходящий канал на уровне недельных графиков не был нарушен. По мере того как макро-негатив полностью переваривается на графиках, на фоне стремления капитала к более высокой доходности по Alpha ожидается ускорение притока средств в криптосферу, что может запустить очередной этап правостороннего наступления в общем сценарии.📈
#BOJ #BondYields #MacroEconomics #Bitcoin
Глубинный смысл этой динамики заключается в реорганизации глобальной макро-ликвидностной структуры. Десятилетия сверхмягких денежно-кредитных условий были полностью пересмотрены: доходность закрепилась на высоком уровне 3,055%, отражая то, что рынок уже в полной мере заложил нормализацию политики Банка Японии в цены. Хотя рост номинальных ставок на начальном этапе может усиливать волатильность, с точки зрения макроэкономической устойчивости повышение центра тяжести по ставкам означает завершение дефляционного цикла и восстановление импульса реального экономического роста, устраняя хвостовые риски, долгое время давившие на рынки капитала.
Если рассматривать межклассовые связи, рост базовой ставки подталкивает к дальнейшему закрытию позиций в глобальных carry-trade и их последующей ребалансировке. С точки зрения технических количественных индикаторов, после завершения импульсного всплеска на ключевом уровне ставок волатильность, как правило, возвращается к средним значениям. Прояснение доходностей по суверенным облигациям фактически снимает с рынка долговременную тень неопределенности, создавая более прочную макро-«подушку» для восстановления аппетита к риску и формирования условий для роста рисковых активов.
Для крипторынка этап корректировки ожиданий по ликвидности часто сопровождается здоровой ротацией позиций — это, напротив, идеальная структура накопления в тренде быков. Ключевые активы, представленные числом $BTC , демонстрируют очень сильную способность «переварить» нисходящее давление в процессе ребалансировки ликвидности, при этом восходящий канал на уровне недельных графиков не был нарушен. По мере того как макро-негатив полностью переваривается на графиках, на фоне стремления капитала к более высокой доходности по Alpha ожидается ускорение притока средств в криптосферу, что может запустить очередной этап правостороннего наступления в общем сценарии.📈
#BOJ #BondYields #MacroEconomics #Bitcoin
91
Доходность 10-летних японских государственных облигаций по стандарту Японии существенно выросла в последние торговые сессии на 8 базисных пунктов, достигнув ключевого уровня 3,055% и установив максимум с сентября 1996 года. Этот имеющий историческое значение всплеск напрямую разрывает низкодоходный «нормальный» режим, который на протяжении почти тридцати лет поддерживался сверхмягкой денежно-кредитной политикой, и знаменует собой необратимый структурный сдвиг в центре ценообразования на рынке суверенного долга Японии.
Это явление крайне важно, потому что отражает, что у рынка сформировалась неотложная ожидание перехода Банка Японии к нормализации денежно-кредитной политики — и теперь оно вошло в стадию фактического ценообразования. Долгое время глобальная финансовая система полагалась на крайне дешевое предложение ликвидности в иене, что сформировало масштабные сделки carry trade (иеновые кэрри-трейды). Когда доходность по японским гособлигациям обновляет максимум почти за тридцать лет, это означает, что традиционное преимущество в процентной разнице быстро съедается, заставляя глобальный капитал заново оценивать «запас прочности» по рискам арбитража между рынками и стоимость фондирования.
Если рассматривать более широкий макроэкономический контекст финансовых рынков, то резкий рост доходности по японским облигациям — вовсе не изолированный эпизод, а скорее триггер, создающий эффект оттока ликвидности и ужесточающего давления на глобальные рынки фиксированной доходности. По мере того как зарубежные структуры, работающие с иеной, ускоряют возврат средств на родину, чтобы искать более высокую безрисковую доходность, рынки американских и европейских ключевых суверенных облигаций столкнутся с давлением со стороны продаж. В дальнейшем это будет повышать глобальные безрисковые ставки на длинном конце кривой. Под двойным воздействием постепенного сжатия ликвидности и сохраняющейся высокой стоимости заимствований в условиях, когда оценка крупных классов риск-активов уже находится на высоких уровнях, неизбежно возрастает необходимость переоценки и риск усиления волатильности.
Для рынка криптовалют отток базовой макроликвидности представляет собой риск снижения, который нельзя игнорировать. Риск-активы, включая $BTC , в прошлом получали существенную выгоду от глобальной мягкой среды, однако потенциальное закрытие позиций по кэрри-трейдам и отток ликвидности напрямую ослабят способность поддерживать спекулятивный капитал. На фоне общего смещения макроцентра по процентным ставкам инвесторам следует опасаться среднесрочной корректировки, вызванной давлением на оценки и откатом ликвидности; погоня за ростом без должной осторожности может обернуться заметными рисками снижения.📉
#BankOfJapan #BondYields #MacroEconomics
Доходность 10-летних японских государственных облигаций по стандарту Японии существенно выросла в последние торговые сессии на 8 базисных пунктов, достигнув ключевого уровня 3,055% и установив максимум с сентября 1996 года. Этот имеющий историческое значение всплеск напрямую разрывает низкодоходный «нормальный» режим, который на протяжении почти тридцати лет поддерживался сверхмягкой денежно-кредитной политикой, и знаменует собой необратимый структурный сдвиг в центре ценообразования на рынке суверенного долга Японии.
Это явление крайне важно, потому что отражает, что у рынка сформировалась неотложная ожидание перехода Банка Японии к нормализации денежно-кредитной политики — и теперь оно вошло в стадию фактического ценообразования. Долгое время глобальная финансовая система полагалась на крайне дешевое предложение ликвидности в иене, что сформировало масштабные сделки carry trade (иеновые кэрри-трейды). Когда доходность по японским гособлигациям обновляет максимум почти за тридцать лет, это означает, что традиционное преимущество в процентной разнице быстро съедается, заставляя глобальный капитал заново оценивать «запас прочности» по рискам арбитража между рынками и стоимость фондирования.
Если рассматривать более широкий макроэкономический контекст финансовых рынков, то резкий рост доходности по японским облигациям — вовсе не изолированный эпизод, а скорее триггер, создающий эффект оттока ликвидности и ужесточающего давления на глобальные рынки фиксированной доходности. По мере того как зарубежные структуры, работающие с иеной, ускоряют возврат средств на родину, чтобы искать более высокую безрисковую доходность, рынки американских и европейских ключевых суверенных облигаций столкнутся с давлением со стороны продаж. В дальнейшем это будет повышать глобальные безрисковые ставки на длинном конце кривой. Под двойным воздействием постепенного сжатия ликвидности и сохраняющейся высокой стоимости заимствований в условиях, когда оценка крупных классов риск-активов уже находится на высоких уровнях, неизбежно возрастает необходимость переоценки и риск усиления волатильности.
Для рынка криптовалют отток базовой макроликвидности представляет собой риск снижения, который нельзя игнорировать. Риск-активы, включая $BTC , в прошлом получали существенную выгоду от глобальной мягкой среды, однако потенциальное закрытие позиций по кэрри-трейдам и отток ликвидности напрямую ослабят способность поддерживать спекулятивный капитал. На фоне общего смещения макроцентра по процентным ставкам инвесторам следует опасаться среднесрочной корректировки, вызванной давлением на оценки и откатом ликвидности; погоня за ростом без должной осторожности может обернуться заметными рисками снижения.📉
#BankOfJapan #BondYields #MacroEconomics
Это явление крайне важно, потому что отражает, что у рынка сформировалась неотложная ожидание перехода Банка Японии к нормализации денежно-кредитной политики — и теперь оно вошло в стадию фактического ценообразования. Долгое время глобальная финансовая система полагалась на крайне дешевое предложение ликвидности в иене, что сформировало масштабные сделки carry trade (иеновые кэрри-трейды). Когда доходность по японским гособлигациям обновляет максимум почти за тридцать лет, это означает, что традиционное преимущество в процентной разнице быстро съедается, заставляя глобальный капитал заново оценивать «запас прочности» по рискам арбитража между рынками и стоимость фондирования.
Если рассматривать более широкий макроэкономический контекст финансовых рынков, то резкий рост доходности по японским облигациям — вовсе не изолированный эпизод, а скорее триггер, создающий эффект оттока ликвидности и ужесточающего давления на глобальные рынки фиксированной доходности. По мере того как зарубежные структуры, работающие с иеной, ускоряют возврат средств на родину, чтобы искать более высокую безрисковую доходность, рынки американских и европейских ключевых суверенных облигаций столкнутся с давлением со стороны продаж. В дальнейшем это будет повышать глобальные безрисковые ставки на длинном конце кривой. Под двойным воздействием постепенного сжатия ликвидности и сохраняющейся высокой стоимости заимствований в условиях, когда оценка крупных классов риск-активов уже находится на высоких уровнях, неизбежно возрастает необходимость переоценки и риск усиления волатильности.
Для рынка криптовалют отток базовой макроликвидности представляет собой риск снижения, который нельзя игнорировать. Риск-активы, включая $BTC , в прошлом получали существенную выгоду от глобальной мягкой среды, однако потенциальное закрытие позиций по кэрри-трейдам и отток ликвидности напрямую ослабят способность поддерживать спекулятивный капитал. На фоне общего смещения макроцентра по процентным ставкам инвесторам следует опасаться среднесрочной корректировки, вызванной давлением на оценки и откатом ликвидности; погоня за ростом без должной осторожности может обернуться заметными рисками снижения.📉
#BankOfJapan #BondYields #MacroEconomics
48

·
--
Сегодня, глобальным якорем ценообразования активов — доходностью по 10-летним гособлигациям США — установлено новое достижение: она поднялась до 5,04% и напрямую обновила максимум с 2007 года. Этот давно не наблюдавшийся пик мгновенно привлёк внимание всего Уолл-стрит и даже глобальных трейдеров.
Почему к этому показателю так чувствительны? Потому что доходность 10-летних американских гособлигаций в целом определяет стоимость капитала и «нижний порог оценки» для самых разных активов по всему миру. Пробив уровень 5,04%, доходность сигнализирует о том, что рынок полностью переваривает ожидания более длительного сохранения высокой ставки со стороны ФРС. Когда безрисковая доходность уходит выше 5%, многим традиционным моделям оценки и логике распределения капитала приходится пересматривать свои допущения.
В традиционных финансовых рынках эти изменения ощущаются особенно явно. Резкий рост доходностей по гособлигациям США не только повышает стоимость заимствований для компаний, усиливая давление на фондовый рынок, но и даёт доллару мощную поддержку. Глобальная ликвидность всё больше «перетекает» в высокодоходные инструменты: и средства, ищущие защиту, и капитал, стремящийся к безрисковым доходностям, смещаются в сторону долларовых активов.
Что касается криптосферы, среда с высокой доходностью — всегда двусторонний меч. С одной стороны, слишком высокая безрисковая ставка действительно оттягивает часть внебиржевого дополнительного капитала, ориентированного на более надёжную доходность, из-за чего ликвидность рискованных активов в краткосрочной перспективе может стать более ограниченной; но с другой стороны, $BTC демонстрирует независимую устойчивость к макро-финансовому давлению, что заставляет многих инвесторов продолжать пристально наблюдать за тем, как она связана с традиционными рынками. Как будет развиваться дальнейшая динамика — зависит от противостояния между ликвидностью и рыночными настроениями.
#BondYields #MacroEconomics #InterestRates
Сегодня, глобальным якорем ценообразования активов — доходностью по 10-летним гособлигациям США — установлено новое достижение: она поднялась до 5,04% и напрямую обновила максимум с 2007 года. Этот давно не наблюдавшийся пик мгновенно привлёк внимание всего Уолл-стрит и даже глобальных трейдеров.
Почему к этому показателю так чувствительны? Потому что доходность 10-летних американских гособлигаций в целом определяет стоимость капитала и «нижний порог оценки» для самых разных активов по всему миру. Пробив уровень 5,04%, доходность сигнализирует о том, что рынок полностью переваривает ожидания более длительного сохранения высокой ставки со стороны ФРС. Когда безрисковая доходность уходит выше 5%, многим традиционным моделям оценки и логике распределения капитала приходится пересматривать свои допущения.
В традиционных финансовых рынках эти изменения ощущаются особенно явно. Резкий рост доходностей по гособлигациям США не только повышает стоимость заимствований для компаний, усиливая давление на фондовый рынок, но и даёт доллару мощную поддержку. Глобальная ликвидность всё больше «перетекает» в высокодоходные инструменты: и средства, ищущие защиту, и капитал, стремящийся к безрисковым доходностям, смещаются в сторону долларовых активов.
Что касается криптосферы, среда с высокой доходностью — всегда двусторонний меч. С одной стороны, слишком высокая безрисковая ставка действительно оттягивает часть внебиржевого дополнительного капитала, ориентированного на более надёжную доходность, из-за чего ликвидность рискованных активов в краткосрочной перспективе может стать более ограниченной; но с другой стороны, $BTC демонстрирует независимую устойчивость к макро-финансовому давлению, что заставляет многих инвесторов продолжать пристально наблюдать за тем, как она связана с традиционными рынками. Как будет развиваться дальнейшая динамика — зависит от противостояния между ликвидностью и рыночными настроениями.
#BondYields #MacroEconomics #InterestRates
Почему к этому показателю так чувствительны? Потому что доходность 10-летних американских гособлигаций в целом определяет стоимость капитала и «нижний порог оценки» для самых разных активов по всему миру. Пробив уровень 5,04%, доходность сигнализирует о том, что рынок полностью переваривает ожидания более длительного сохранения высокой ставки со стороны ФРС. Когда безрисковая доходность уходит выше 5%, многим традиционным моделям оценки и логике распределения капитала приходится пересматривать свои допущения.
В традиционных финансовых рынках эти изменения ощущаются особенно явно. Резкий рост доходностей по гособлигациям США не только повышает стоимость заимствований для компаний, усиливая давление на фондовый рынок, но и даёт доллару мощную поддержку. Глобальная ликвидность всё больше «перетекает» в высокодоходные инструменты: и средства, ищущие защиту, и капитал, стремящийся к безрисковым доходностям, смещаются в сторону долларовых активов.
Что касается криптосферы, среда с высокой доходностью — всегда двусторонний меч. С одной стороны, слишком высокая безрисковая ставка действительно оттягивает часть внебиржевого дополнительного капитала, ориентированного на более надёжную доходность, из-за чего ликвидность рискованных активов в краткосрочной перспективе может стать более ограниченной; но с другой стороны, $BTC демонстрирует независимую устойчивость к макро-финансовому давлению, что заставляет многих инвесторов продолжать пристально наблюдать за тем, как она связана с традиционными рынками. Как будет развиваться дальнейшая динамика — зависит от противостояния между ликвидностью и рыночными настроениями.
#BondYields #MacroEconomics #InterestRates
92
Сегодня в ходе交易,美国10年期国债收益率大幅上扬至5.04%,正式突破关键的心理关口,创下自2007年以来的最高水平。该标志性里程碑的出现,不仅反映出债券市场抛售潮的持续加剧,也表明宏观资金对长期利率预期的根本性重塑。
从深层逻辑来看,收益率重返全球金融危机前的峰值,彻底打破了市场此前对美联储快速转向宽松降息的幻想。强劲的经济韧性、持续的通胀黏性叠加巨额美债发行的供给压力,迫使市场不得不正视“更高更久”(Higher for Longer)这一严酷现实。宏观无风险回报率的重新定价已经不可逆转。
这一异动对整体传统金融市场的冲击极为严峻。借贷成本的系统性上升将直接传导至实体经济的抵押贷款与企业债端,同时推升美元指数走强,并对高估值权益资产构成强烈压制。资本正加速回流低风险固定收益产品,全球流动性环境进一步收紧。
对于以 $BTC 为首的加密货币市场而言,当前绝非盲目乐观的时刻。当无风险资产能够提供超过5%的确定性年化收益时,风险资产的吸引力将遭受实质性抽离。增量流动性受阻意味着短期市场反弹更多依赖存量博弈,投资者需高度警惕宏观流动性枯竭所带来的二次下探风险。📉
#BondYields #FederalReserve #MacroEconomy
Сегодня в ходе交易,美国10年期国债收益率大幅上扬至5.04%,正式突破关键的心理关口,创下自2007年以来的最高水平。该标志性里程碑的出现,不仅反映出债券市场抛售潮的持续加剧,也表明宏观资金对长期利率预期的根本性重塑。
从深层逻辑来看,收益率重返全球金融危机前的峰值,彻底打破了市场此前对美联储快速转向宽松降息的幻想。强劲的经济韧性、持续的通胀黏性叠加巨额美债发行的供给压力,迫使市场不得不正视“更高更久”(Higher for Longer)这一严酷现实。宏观无风险回报率的重新定价已经不可逆转。
这一异动对整体传统金融市场的冲击极为严峻。借贷成本的系统性上升将直接传导至实体经济的抵押贷款与企业债端,同时推升美元指数走强,并对高估值权益资产构成强烈压制。资本正加速回流低风险固定收益产品,全球流动性环境进一步收紧。
对于以 $BTC 为首的加密货币市场而言,当前绝非盲目乐观的时刻。当无风险资产能够提供超过5%的确定性年化收益时,风险资产的吸引力将遭受实质性抽离。增量流动性受阻意味着短期市场反弹更多依赖存量博弈,投资者需高度警惕宏观流动性枯竭所带来的二次下探风险。📉
#BondYields #FederalReserve #MacroEconomy
从深层逻辑来看,收益率重返全球金融危机前的峰值,彻底打破了市场此前对美联储快速转向宽松降息的幻想。强劲的经济韧性、持续的通胀黏性叠加巨额美债发行的供给压力,迫使市场不得不正视“更高更久”(Higher for Longer)这一严酷现实。宏观无风险回报率的重新定价已经不可逆转。
这一异动对整体传统金融市场的冲击极为严峻。借贷成本的系统性上升将直接传导至实体经济的抵押贷款与企业债端,同时推升美元指数走强,并对高估值权益资产构成强烈压制。资本正加速回流低风险固定收益产品,全球流动性环境进一步收紧。
对于以 $BTC 为首的加密货币市场而言,当前绝非盲目乐观的时刻。当无风险资产能够提供超过5%的确定性年化收益时,风险资产的吸引力将遭受实质性抽离。增量流动性受阻意味着短期市场反弹更多依赖存量博弈,投资者需高度警惕宏观流动性枯竭所带来的二次下探风险。📉
#BondYields #FederalReserve #MacroEconomy
BTC+0,78%
IEFETF-0,21%
9
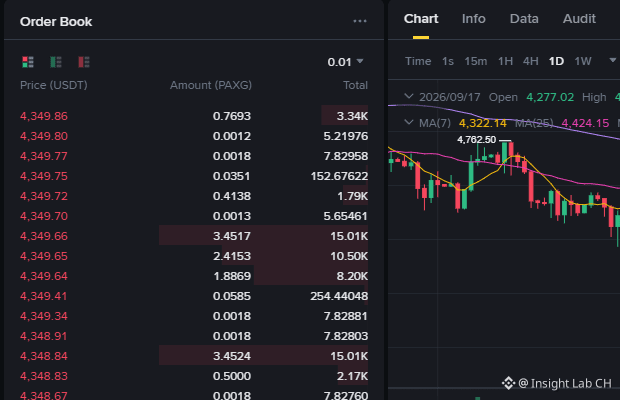
在最新的全球金融市场交易时段中,避险资产与主权债券市场同时出现显著异动。英国30年期国债收益率日内重挫10个基点至5.76%,创下自去年5月以来的最大单日跌幅。与此同时,贵金属市场买盘汹涌,黄金价格日内跳涨近15美元至每盎司4,350美元,涨幅达2.07%;白银价格亦同步上涨0.4美元,报价升至每盎司64.63美元。两类代表性资产的异动,清晰反映出市场资金正在经历剧烈的重新定价。
长端国债收益率的急剧下挫伴随贵金属强势拉升,通常并非健康的流动性扩张信号,而是全球资金对宏观不确定性加剧与滞胀尾部风险的防御性对冲。长端利率骤降表明市场对中远期经济增长动能产生严重怀疑,甚至提前定价衰退风险;而黄金突破性上涨则突显出主权信用货币受通胀与地缘不确定性侵蚀的担忧。相比于市场早先对软着陆的乐观预期,当下的资产定价走势更倾向于展示出避险情绪正在全面升温。
对于整体传统金融市场而言,这种资产联动格局暗示风险偏好正在实质性收缩。债券收益率曲线的剧烈波动往往会加剧资本市场的流动性分化,高估值的权益类资产将面临估值重估压力。当黄金与防御型固收资产成为资金避风港时,大宗商品与周期性板块的波动率将显著抬升,市场防御性板块的抱团迹象恐进一步压制风险资产的上涨空间。
映射至加密货币市场,投资者更应保持高度谨慎。尽管部分观点试图将以 $BTC 为代表的加密资产归类为数字避险资产,但在宏观避险驱动的极端流动性环境下,加密市场往往首先被归类为高贝塔风险资产。若避险情绪导致外部流动性收紧或引发全面去杠杆,资金更有可能从高波动资产中撤离以回流现金及硬性防御标的。面对短期宏观逆风,盲目追高恐面临较大的回调风险,需警惕流动性分流给加密市场带来的下行压力。
#Gold #BondYields #CryptoRisk
在最新的全球金融市场交易时段中,避险资产与主权债券市场同时出现显著异动。英国30年期国债收益率日内重挫10个基点至5.76%,创下自去年5月以来的最大单日跌幅。与此同时,贵金属市场买盘汹涌,黄金价格日内跳涨近15美元至每盎司4,350美元,涨幅达2.07%;白银价格亦同步上涨0.4美元,报价升至每盎司64.63美元。两类代表性资产的异动,清晰反映出市场资金正在经历剧烈的重新定价。
长端国债收益率的急剧下挫伴随贵金属强势拉升,通常并非健康的流动性扩张信号,而是全球资金对宏观不确定性加剧与滞胀尾部风险的防御性对冲。长端利率骤降表明市场对中远期经济增长动能产生严重怀疑,甚至提前定价衰退风险;而黄金突破性上涨则突显出主权信用货币受通胀与地缘不确定性侵蚀的担忧。相比于市场早先对软着陆的乐观预期,当下的资产定价走势更倾向于展示出避险情绪正在全面升温。
对于整体传统金融市场而言,这种资产联动格局暗示风险偏好正在实质性收缩。债券收益率曲线的剧烈波动往往会加剧资本市场的流动性分化,高估值的权益类资产将面临估值重估压力。当黄金与防御型固收资产成为资金避风港时,大宗商品与周期性板块的波动率将显著抬升,市场防御性板块的抱团迹象恐进一步压制风险资产的上涨空间。
映射至加密货币市场,投资者更应保持高度谨慎。尽管部分观点试图将以 $BTC 为代表的加密资产归类为数字避险资产,但在宏观避险驱动的极端流动性环境下,加密市场往往首先被归类为高贝塔风险资产。若避险情绪导致外部流动性收紧或引发全面去杠杆,资金更有可能从高波动资产中撤离以回流现金及硬性防御标的。面对短期宏观逆风,盲目追高恐面临较大的回调风险,需警惕流动性分流给加密市场带来的下行压力。
#Gold #BondYields #CryptoRisk
长端国债收益率的急剧下挫伴随贵金属强势拉升,通常并非健康的流动性扩张信号,而是全球资金对宏观不确定性加剧与滞胀尾部风险的防御性对冲。长端利率骤降表明市场对中远期经济增长动能产生严重怀疑,甚至提前定价衰退风险;而黄金突破性上涨则突显出主权信用货币受通胀与地缘不确定性侵蚀的担忧。相比于市场早先对软着陆的乐观预期,当下的资产定价走势更倾向于展示出避险情绪正在全面升温。
对于整体传统金融市场而言,这种资产联动格局暗示风险偏好正在实质性收缩。债券收益率曲线的剧烈波动往往会加剧资本市场的流动性分化,高估值的权益类资产将面临估值重估压力。当黄金与防御型固收资产成为资金避风港时,大宗商品与周期性板块的波动率将显著抬升,市场防御性板块的抱团迹象恐进一步压制风险资产的上涨空间。
映射至加密货币市场,投资者更应保持高度谨慎。尽管部分观点试图将以 $BTC 为代表的加密资产归类为数字避险资产,但在宏观避险驱动的极端流动性环境下,加密市场往往首先被归类为高贝塔风险资产。若避险情绪导致外部流动性收紧或引发全面去杠杆,资金更有可能从高波动资产中撤离以回流现金及硬性防御标的。面对短期宏观逆风,盲目追高恐面临较大的回调风险,需警惕流动性分流给加密市场带来的下行压力。
#Gold #BondYields #CryptoRisk
10
·
--
В четверг глобальный рынок гособлигаций получил паузу: после последнего решения Федеральной резервной системы (ФРС) о повышении ставки базовая доходность 10-летних UST снизилась на 3 б.п. до 4,99%, завершив предыдущее ралли из восьми дней подряд. Одновременно доходности австралийских гособлигаций также упали на 3 б.п., доходность японских гособлигаций слегка снизилась — менее чем на 1 б.п.; после нескольких напряженных дней на макроуровне появились признаки временной стабилизации, и сейчас внимание трейдеров переключилось на предстоящее в пятницу решение Банка Японии по ставкам.
Эта динамика привлекла внимание потому, что доходности UST наконец остановили разгон, приблизившись к ключевому психологическому уровню. Хотя само повышение ставки соответствует ожиданиям части институтов относительно антиифляционной позиции ФРС, разногласия по дальнейшей траектории политики остаются весьма заметными. В отраслевом анализе отмечают, что однократного шага недостаточно, чтобы полностью снять опасения, связанные с инфляцией и большим объемом размещений гособлигаций: хотя на короткой дистанции доходности и откатились, средне- и долгосрочное макродавление еще не снято полностью.
Если судить по реакции традиционных финансовых рынков, небольшое снижение доходностей UST временно ослабило давление от резкого роста стоимости заимствований, а также в определенной степени сгладило сильные колебания доллара и мировых сырьевых активов. Однако на фоне расхождения в политике разных центробанков и удержания ставок на дальнем конце кривой на высоком уровне логика ценообразования активов продолжает перестраиваться, а «качание» капитала между инструментами с фиксированной доходностью и рискованными активами, вероятно, станет нормой на ближайшее время.
Что касается крипторынка, то изменения в макроусловиях ликвидности напрямую отражаются на склонности к риску внутри рынка. Колебания доходностей на высоких уровнях удерживают такие ключевые активы, как $BTC , в режиме торговли в диапазоне; в целом настроения инвесторов скорее выжидательные — без чрезмерной паники и без слепой погони за ростом. В дальнейшем, если глобальное давление на ликвидность удастся ослабить еще сильнее, средства снаружи могут заново оценить инвестиционную привлекательность криптоактивов, но пока тренд не станет очевидным, для большинства сохраняется выбор в пользу объективного наблюдения.
#Fed #BondYields #MacroEconomy
В четверг глобальный рынок гособлигаций получил паузу: после последнего решения Федеральной резервной системы (ФРС) о повышении ставки базовая доходность 10-летних UST снизилась на 3 б.п. до 4,99%, завершив предыдущее ралли из восьми дней подряд. Одновременно доходности австралийских гособлигаций также упали на 3 б.п., доходность японских гособлигаций слегка снизилась — менее чем на 1 б.п.; после нескольких напряженных дней на макроуровне появились признаки временной стабилизации, и сейчас внимание трейдеров переключилось на предстоящее в пятницу решение Банка Японии по ставкам.
Эта динамика привлекла внимание потому, что доходности UST наконец остановили разгон, приблизившись к ключевому психологическому уровню. Хотя само повышение ставки соответствует ожиданиям части институтов относительно антиифляционной позиции ФРС, разногласия по дальнейшей траектории политики остаются весьма заметными. В отраслевом анализе отмечают, что однократного шага недостаточно, чтобы полностью снять опасения, связанные с инфляцией и большим объемом размещений гособлигаций: хотя на короткой дистанции доходности и откатились, средне- и долгосрочное макродавление еще не снято полностью.
Если судить по реакции традиционных финансовых рынков, небольшое снижение доходностей UST временно ослабило давление от резкого роста стоимости заимствований, а также в определенной степени сгладило сильные колебания доллара и мировых сырьевых активов. Однако на фоне расхождения в политике разных центробанков и удержания ставок на дальнем конце кривой на высоком уровне логика ценообразования активов продолжает перестраиваться, а «качание» капитала между инструментами с фиксированной доходностью и рискованными активами, вероятно, станет нормой на ближайшее время.
Что касается крипторынка, то изменения в макроусловиях ликвидности напрямую отражаются на склонности к риску внутри рынка. Колебания доходностей на высоких уровнях удерживают такие ключевые активы, как $BTC , в режиме торговли в диапазоне; в целом настроения инвесторов скорее выжидательные — без чрезмерной паники и без слепой погони за ростом. В дальнейшем, если глобальное давление на ликвидность удастся ослабить еще сильнее, средства снаружи могут заново оценить инвестиционную привлекательность криптоактивов, но пока тренд не станет очевидным, для большинства сохраняется выбор в пользу объективного наблюдения.
#Fed #BondYields #MacroEconomy
Эта динамика привлекла внимание потому, что доходности UST наконец остановили разгон, приблизившись к ключевому психологическому уровню. Хотя само повышение ставки соответствует ожиданиям части институтов относительно антиифляционной позиции ФРС, разногласия по дальнейшей траектории политики остаются весьма заметными. В отраслевом анализе отмечают, что однократного шага недостаточно, чтобы полностью снять опасения, связанные с инфляцией и большим объемом размещений гособлигаций: хотя на короткой дистанции доходности и откатились, средне- и долгосрочное макродавление еще не снято полностью.
Если судить по реакции традиционных финансовых рынков, небольшое снижение доходностей UST временно ослабило давление от резкого роста стоимости заимствований, а также в определенной степени сгладило сильные колебания доллара и мировых сырьевых активов. Однако на фоне расхождения в политике разных центробанков и удержания ставок на дальнем конце кривой на высоком уровне логика ценообразования активов продолжает перестраиваться, а «качание» капитала между инструментами с фиксированной доходностью и рискованными активами, вероятно, станет нормой на ближайшее время.
Что касается крипторынка, то изменения в макроусловиях ликвидности напрямую отражаются на склонности к риску внутри рынка. Колебания доходностей на высоких уровнях удерживают такие ключевые активы, как $BTC , в режиме торговли в диапазоне; в целом настроения инвесторов скорее выжидательные — без чрезмерной паники и без слепой погони за ростом. В дальнейшем, если глобальное давление на ликвидность удастся ослабить еще сильнее, средства снаружи могут заново оценить инвестиционную привлекательность криптоактивов, но пока тренд не станет очевидным, для большинства сохраняется выбор в пользу объективного наблюдения.
#Fed #BondYields #MacroEconomy
25
В четверг глобальный рынок облигаций стабилизировался после того, как Федеральная резервная система завершила очередное повышение ставки. Данные показывают, что доходность базовых 10-летних казначейских облигаций США снизилась на 3 базисных пункта до 4,99%: это не только успешно остановило восходящий тренд, продолжавшийся 8 дней подряд, но и временно сформировало локальную двойную вершину ниже ключевого психологического уровня 5,0%. Доходности облигаций Австралии и Японии также одновременно слегка снизились, что отражает признаки возврата к средним значениям после периода крайней паники.
С точки зрения технической структуры и рыночного противостояния, 10-летняя доходность по американским облигациям не смогла закрепиться выше отметки 5%, что сигнализирует о резком ослаблении краткосрочного импульса со стороны быков. Хотя некоторые аналитики считают, что высокие доходности после завершения цикла повышений ставок продолжат оказывать на рынок устойчивое давление, для технических трейдеров откат доходности из зоны экстремальной перекупленности часто означает, что наиболее масштабная волна ужесточающей распродажи уже частично прошла и формируется дно; спрос, исчерпавший негативный импульс, начинает возвращаться.
На макроуровне рост и последующий откат доходности по американским облигациям напрямую сняли давление на долларовый индекс, создав «окно передышки» для глобальных риск-активов. В ожидании решения Банка Японии по ставке в пятницу показатели межклассовой волатильности начали сходиться: рынок постепенно переваривает самые пессимистичные ожидания по ликвидности, а склонность к риску демонстрирует признаки восстановления на дне.
Для крипторынка это является позитивным подтверждением с технической точки зрения. Поскольку давление со стороны безрисковой ставки временно ослабло, риск-активы во главе с $BTC могут получить импульс к отскоку в условиях ожиданий улучшения ликвидности. Если доходность продолжит удерживаться в диапазоне ниже 5%, приток внебиржевых покупок на просадках ускорится, обеспечивая мощную поддержку для прорыва вверх ключевых уровней сопротивления.📈
#Fed #BondYields #MacroEconomics
В четверг глобальный рынок облигаций стабилизировался после того, как Федеральная резервная система завершила очередное повышение ставки. Данные показывают, что доходность базовых 10-летних казначейских облигаций США снизилась на 3 базисных пункта до 4,99%: это не только успешно остановило восходящий тренд, продолжавшийся 8 дней подряд, но и временно сформировало локальную двойную вершину ниже ключевого психологического уровня 5,0%. Доходности облигаций Австралии и Японии также одновременно слегка снизились, что отражает признаки возврата к средним значениям после периода крайней паники.
С точки зрения технической структуры и рыночного противостояния, 10-летняя доходность по американским облигациям не смогла закрепиться выше отметки 5%, что сигнализирует о резком ослаблении краткосрочного импульса со стороны быков. Хотя некоторые аналитики считают, что высокие доходности после завершения цикла повышений ставок продолжат оказывать на рынок устойчивое давление, для технических трейдеров откат доходности из зоны экстремальной перекупленности часто означает, что наиболее масштабная волна ужесточающей распродажи уже частично прошла и формируется дно; спрос, исчерпавший негативный импульс, начинает возвращаться.
На макроуровне рост и последующий откат доходности по американским облигациям напрямую сняли давление на долларовый индекс, создав «окно передышки» для глобальных риск-активов. В ожидании решения Банка Японии по ставке в пятницу показатели межклассовой волатильности начали сходиться: рынок постепенно переваривает самые пессимистичные ожидания по ликвидности, а склонность к риску демонстрирует признаки восстановления на дне.
Для крипторынка это является позитивным подтверждением с технической точки зрения. Поскольку давление со стороны безрисковой ставки временно ослабло, риск-активы во главе с $BTC могут получить импульс к отскоку в условиях ожиданий улучшения ликвидности. Если доходность продолжит удерживаться в диапазоне ниже 5%, приток внебиржевых покупок на просадках ускорится, обеспечивая мощную поддержку для прорыва вверх ключевых уровней сопротивления.📈
#Fed #BondYields #MacroEconomics
С точки зрения технической структуры и рыночного противостояния, 10-летняя доходность по американским облигациям не смогла закрепиться выше отметки 5%, что сигнализирует о резком ослаблении краткосрочного импульса со стороны быков. Хотя некоторые аналитики считают, что высокие доходности после завершения цикла повышений ставок продолжат оказывать на рынок устойчивое давление, для технических трейдеров откат доходности из зоны экстремальной перекупленности часто означает, что наиболее масштабная волна ужесточающей распродажи уже частично прошла и формируется дно; спрос, исчерпавший негативный импульс, начинает возвращаться.
На макроуровне рост и последующий откат доходности по американским облигациям напрямую сняли давление на долларовый индекс, создав «окно передышки» для глобальных риск-активов. В ожидании решения Банка Японии по ставке в пятницу показатели межклассовой волатильности начали сходиться: рынок постепенно переваривает самые пессимистичные ожидания по ликвидности, а склонность к риску демонстрирует признаки восстановления на дне.
Для крипторынка это является позитивным подтверждением с технической точки зрения. Поскольку давление со стороны безрисковой ставки временно ослабло, риск-активы во главе с $BTC могут получить импульс к отскоку в условиях ожиданий улучшения ликвидности. Если доходность продолжит удерживаться в диапазоне ниже 5%, приток внебиржевых покупок на просадках ускорится, обеспечивая мощную поддержку для прорыва вверх ключевых уровней сопротивления.📈
#Fed #BondYields #MacroEconomics
70
·
--
Недавно главный аналитик финансовой компании Siebert Financial Марк Малек, в ходе анализа макродинамики рынка, отметил, что пробой доходности 10-летних гособлигаций США уровня 5% не является единичным изолированным событием. Параллельно доходность 10-летних японских гособлигаций также впервые за почти 30 лет превысила 3%. Япония — страна, десятилетиями сохранявшая политику нулевых процентных ставок, — теперь демонстрирует разворот, что означает, что долгосрочные доходности по гособлигациям в крупнейших развитых экономиках одновременно переживают редкую волну синхронного роста.
С макроэкономической точки зрения важность этого явления в том, что оно отражает коренной сдвиг в логике глобальных затрат на капитал. Как указано в анализе, когда долгосрочные доходности по облигациям в основных развитых странах выстраиваются в единую линию корректировок, рынок перестает лишь оценивать экономическое качество или кредитный риск конкретной страны. Вместо этого он заново переоценивает риск-премию для самого действия «заимствования долгих денег сроком на 10 лет». Привычное за последние 15 лет изобилие дешевых средств уступает место глобально согласованному ужесточению и переоценке.
На традиционных финансовых рынках одновременный рост глобальной долгосрочной безрисковой ставки напрямую поднимает дисконтные ставки для всех классов активов. Доходности по облигациям продолжительное время удерживаются на высоком уровне: это не только увеличивает стоимость финансирования для компаний и правительств по всему миру, но и оказывает устойчивое давление на оценочные мультипликаторы фондового рынка, заставляя глобальный капитал заново искать баланс между различными суверенными активами и долларом США.
Что касается рынка криптовалют, то удержание глобальной безрисковой доходности на высоком уровне означает, что ликвидная среда по-прежнему остается жесткой. Хотя такие рискованные активы, как биткоин, обладают особыми свойствами в рамках нарратива об устойчивости к инфляции, рост общей стоимости капитала может ограничить быстрое поступление дополнительной ликвидности. В настоящее время рыночные настроения разрываются между давлением макроинфляции/процентных ставок и ценностью долгосрочных децентрализованных активов. Дальнейшее развитие по-прежнему требует наблюдения за очередным перераспределением потоков капитала в макрофоне. $BTC
#BondYields #MacroEconomy #CryptoMarket
Недавно главный аналитик финансовой компании Siebert Financial Марк Малек, в ходе анализа макродинамики рынка, отметил, что пробой доходности 10-летних гособлигаций США уровня 5% не является единичным изолированным событием. Параллельно доходность 10-летних японских гособлигаций также впервые за почти 30 лет превысила 3%. Япония — страна, десятилетиями сохранявшая политику нулевых процентных ставок, — теперь демонстрирует разворот, что означает, что долгосрочные доходности по гособлигациям в крупнейших развитых экономиках одновременно переживают редкую волну синхронного роста.
С макроэкономической точки зрения важность этого явления в том, что оно отражает коренной сдвиг в логике глобальных затрат на капитал. Как указано в анализе, когда долгосрочные доходности по облигациям в основных развитых странах выстраиваются в единую линию корректировок, рынок перестает лишь оценивать экономическое качество или кредитный риск конкретной страны. Вместо этого он заново переоценивает риск-премию для самого действия «заимствования долгих денег сроком на 10 лет». Привычное за последние 15 лет изобилие дешевых средств уступает место глобально согласованному ужесточению и переоценке.
На традиционных финансовых рынках одновременный рост глобальной долгосрочной безрисковой ставки напрямую поднимает дисконтные ставки для всех классов активов. Доходности по облигациям продолжительное время удерживаются на высоком уровне: это не только увеличивает стоимость финансирования для компаний и правительств по всему миру, но и оказывает устойчивое давление на оценочные мультипликаторы фондового рынка, заставляя глобальный капитал заново искать баланс между различными суверенными активами и долларом США.
Что касается рынка криптовалют, то удержание глобальной безрисковой доходности на высоком уровне означает, что ликвидная среда по-прежнему остается жесткой. Хотя такие рискованные активы, как биткоин, обладают особыми свойствами в рамках нарратива об устойчивости к инфляции, рост общей стоимости капитала может ограничить быстрое поступление дополнительной ликвидности. В настоящее время рыночные настроения разрываются между давлением макроинфляции/процентных ставок и ценностью долгосрочных децентрализованных активов. Дальнейшее развитие по-прежнему требует наблюдения за очередным перераспределением потоков капитала в макрофоне. $BTC
#BondYields #MacroEconomy #CryptoMarket
С макроэкономической точки зрения важность этого явления в том, что оно отражает коренной сдвиг в логике глобальных затрат на капитал. Как указано в анализе, когда долгосрочные доходности по облигациям в основных развитых странах выстраиваются в единую линию корректировок, рынок перестает лишь оценивать экономическое качество или кредитный риск конкретной страны. Вместо этого он заново переоценивает риск-премию для самого действия «заимствования долгих денег сроком на 10 лет». Привычное за последние 15 лет изобилие дешевых средств уступает место глобально согласованному ужесточению и переоценке.
На традиционных финансовых рынках одновременный рост глобальной долгосрочной безрисковой ставки напрямую поднимает дисконтные ставки для всех классов активов. Доходности по облигациям продолжительное время удерживаются на высоком уровне: это не только увеличивает стоимость финансирования для компаний и правительств по всему миру, но и оказывает устойчивое давление на оценочные мультипликаторы фондового рынка, заставляя глобальный капитал заново искать баланс между различными суверенными активами и долларом США.
Что касается рынка криптовалют, то удержание глобальной безрисковой доходности на высоком уровне означает, что ликвидная среда по-прежнему остается жесткой. Хотя такие рискованные активы, как биткоин, обладают особыми свойствами в рамках нарратива об устойчивости к инфляции, рост общей стоимости капитала может ограничить быстрое поступление дополнительной ликвидности. В настоящее время рыночные настроения разрываются между давлением макроинфляции/процентных ставок и ценностью долгосрочных децентрализованных активов. Дальнейшее развитие по-прежнему требует наблюдения за очередным перераспределением потоков капитала в макрофоне. $BTC
#BondYields #MacroEconomy #CryptoMarket
12
Согласно последнему макроанализу аналитика Siebert Financial Марка Малека, прорыв доходности 10-летних казначейских облигаций США выше ключевого уровня 5% не является изолированным событием. В то же время доходность 10-летних японских гособлигаций также впервые за последние почти 30 лет преодолела отметку 3%. Малек отмечает, что данный тренд отражает коллективный пересмотр цен глобальных суверенных облигаций: крайне мягкие условия кредитования, доминировавшие в течение последних 15 лет при нулевых и даже отрицательных ставках, входят в фазу циклического разворота.
С макроархитектурной точки зрения общее смещение вверх кривой безрисковых ставок в мире не объясняется лишь долговой нагрузкой какого-либо одного государства. Это неизбежный этап нормализации долгосрочной стоимости капитала. Переход к изменению курса в странах, которые долго удерживали чрезмерно мягкую политику, таких как Япония, указывает на формирование новой мировой структуры ликвидности и новых ориентиров. После того как сформирован такой четкий «пол» по ставкам, напротив, исчезают ценовые ожидания со скидкой, связанные с долгосрочной непрозрачностью политики, что устраняет фактор неопределенности для долгосрочного капитала.
На стороне традиционных активов высокие уровни доходности по гособлигациям при боковом движении временно повышают дисконтирование. Однако когда доходность приближается к зоне технической перепроданности/перекупленности на верхнем уровне (в «перекупленном» техсекторе), распродажное давление по облигациям обычно входит в завершающую фазу формирования основания. Индекс доллара и доходности по американским облигациям синхронно достигли промежуточных максимумов, что означает: в традиционном макро-сегменте «убежища» ценовые ожидания по негативу уже в значительной степени учтены. Это закладывает подушку ликвидности для последующего возврата капитала на рынки риска.
Что касается криптоактивов, то переосмысление цен на ликвидность как раз формирует благоприятный момент для накопления внизу. По мере того как доходности по традиционным безрисковым фиатным активам приближаются к верхней границе, маржинальные средства начинают заново искать инструменты с высокой бета-динамикой и способностью противостоять инфляции за счет децентрализации. Текущее $BTC уже продемонстрировало очень устойчивое поведение в условиях высокой ставки: как только индикатор доходности покажет техническое «расхождение» пика с откатом (топ/дивергенцию) и последующую коррекцию, крипторынок может рассчитывать на новый раунд сильного отскока ликвидности.
#BondYields #MacroEconomy #CryptoMarket
Согласно последнему макроанализу аналитика Siebert Financial Марка Малека, прорыв доходности 10-летних казначейских облигаций США выше ключевого уровня 5% не является изолированным событием. В то же время доходность 10-летних японских гособлигаций также впервые за последние почти 30 лет преодолела отметку 3%. Малек отмечает, что данный тренд отражает коллективный пересмотр цен глобальных суверенных облигаций: крайне мягкие условия кредитования, доминировавшие в течение последних 15 лет при нулевых и даже отрицательных ставках, входят в фазу циклического разворота.
С макроархитектурной точки зрения общее смещение вверх кривой безрисковых ставок в мире не объясняется лишь долговой нагрузкой какого-либо одного государства. Это неизбежный этап нормализации долгосрочной стоимости капитала. Переход к изменению курса в странах, которые долго удерживали чрезмерно мягкую политику, таких как Япония, указывает на формирование новой мировой структуры ликвидности и новых ориентиров. После того как сформирован такой четкий «пол» по ставкам, напротив, исчезают ценовые ожидания со скидкой, связанные с долгосрочной непрозрачностью политики, что устраняет фактор неопределенности для долгосрочного капитала.
На стороне традиционных активов высокие уровни доходности по гособлигациям при боковом движении временно повышают дисконтирование. Однако когда доходность приближается к зоне технической перепроданности/перекупленности на верхнем уровне (в «перекупленном» техсекторе), распродажное давление по облигациям обычно входит в завершающую фазу формирования основания. Индекс доллара и доходности по американским облигациям синхронно достигли промежуточных максимумов, что означает: в традиционном макро-сегменте «убежища» ценовые ожидания по негативу уже в значительной степени учтены. Это закладывает подушку ликвидности для последующего возврата капитала на рынки риска.
Что касается криптоактивов, то переосмысление цен на ликвидность как раз формирует благоприятный момент для накопления внизу. По мере того как доходности по традиционным безрисковым фиатным активам приближаются к верхней границе, маржинальные средства начинают заново искать инструменты с высокой бета-динамикой и способностью противостоять инфляции за счет децентрализации. Текущее $BTC уже продемонстрировало очень устойчивое поведение в условиях высокой ставки: как только индикатор доходности покажет техническое «расхождение» пика с откатом (топ/дивергенцию) и последующую коррекцию, крипторынок может рассчитывать на новый раунд сильного отскока ликвидности.
#BondYields #MacroEconomy #CryptoMarket
С макроархитектурной точки зрения общее смещение вверх кривой безрисковых ставок в мире не объясняется лишь долговой нагрузкой какого-либо одного государства. Это неизбежный этап нормализации долгосрочной стоимости капитала. Переход к изменению курса в странах, которые долго удерживали чрезмерно мягкую политику, таких как Япония, указывает на формирование новой мировой структуры ликвидности и новых ориентиров. После того как сформирован такой четкий «пол» по ставкам, напротив, исчезают ценовые ожидания со скидкой, связанные с долгосрочной непрозрачностью политики, что устраняет фактор неопределенности для долгосрочного капитала.
На стороне традиционных активов высокие уровни доходности по гособлигациям при боковом движении временно повышают дисконтирование. Однако когда доходность приближается к зоне технической перепроданности/перекупленности на верхнем уровне (в «перекупленном» техсекторе), распродажное давление по облигациям обычно входит в завершающую фазу формирования основания. Индекс доллара и доходности по американским облигациям синхронно достигли промежуточных максимумов, что означает: в традиционном макро-сегменте «убежища» ценовые ожидания по негативу уже в значительной степени учтены. Это закладывает подушку ликвидности для последующего возврата капитала на рынки риска.
Что касается криптоактивов, то переосмысление цен на ликвидность как раз формирует благоприятный момент для накопления внизу. По мере того как доходности по традиционным безрисковым фиатным активам приближаются к верхней границе, маржинальные средства начинают заново искать инструменты с высокой бета-динамикой и способностью противостоять инфляции за счет децентрализации. Текущее $BTC уже продемонстрировало очень устойчивое поведение в условиях высокой ставки: как только индикатор доходности покажет техническое «расхождение» пика с откатом (топ/дивергенцию) и последующую коррекцию, крипторынок может рассчитывать на новый раунд сильного отскока ликвидности.
#BondYields #MacroEconomy #CryptoMarket
5
На рынке японских государственных облигаций по всем срокам сегодня наблюдается устойчивый рост доходностей. В частности, доходность базовой 10-летней японской гособлигации достигла 3,035%. Доходность по 20-летним облигациям — сверхдлинный сегмент — выросла на 4 б.п. до 3,925%; доходность по 30-летним облигациям также поднялась на 4 б.п., достигнув отметки 4,190%.
Эта динамика доходностей отражает растущее усиление ожиданий на рынке относительно нормализации денежно-кредитной политики Банка Японии. Резкий рост доходностей на дальнем конце кривой указывает на то, что инвесторы заново оценивают срочность выхода Японии из режима сверхмягкой политики: за счет отрицательных процентных ставок и контроля кривой доходности (YCC) сдерживаемая стоимость заимствований проходит структурную переоценку. Такой сдвиг может оказать далеко идущее влияние на глобальную ликвидность.
Для традиционных финансовых рынков рост доходностей по японским гособлигациям напрямую ослабляет основу стратегии валютного кэрри-трейд (Carry Trade) с иеной. Поскольку стоимость заимствования в иенах повышается, давление на возврат зарубежных активов в страну заметно возрастает. Это может не только подталкивать базовые ставки заимствований на мировом рынке фиксированной доходности, но и создавать продолжающийся эффект «высасывания» ликвидности из рынка казначейских облигаций США (US Treasuries) и глобальных активов с высокой оценкой рисков.
В сегменте криптоактивов на макроуровне предельное ужесточение ликвидных условий исторически считается потенциально негативным фактором. По мере роста глобальных ставок без риска и ухода арбитражного капитала от плеча, предельные покупатели активов с высокой волатильностью могут столкнуться с испытанием на прочность. Если дифференциал по иене (yеновая разница) сузится еще сильнее и это спровоцирует более масштабную распродажу активов, то в краткосрочной перспективе, как, например, у $BTC , крипторынок может столкнуться с более серьезным давлением по ликвидности и риском коррекции оценок.
#JapanBonds #BondYields #MacroEconomy
На рынке японских государственных облигаций по всем срокам сегодня наблюдается устойчивый рост доходностей. В частности, доходность базовой 10-летней японской гособлигации достигла 3,035%. Доходность по 20-летним облигациям — сверхдлинный сегмент — выросла на 4 б.п. до 3,925%; доходность по 30-летним облигациям также поднялась на 4 б.п., достигнув отметки 4,190%.
Эта динамика доходностей отражает растущее усиление ожиданий на рынке относительно нормализации денежно-кредитной политики Банка Японии. Резкий рост доходностей на дальнем конце кривой указывает на то, что инвесторы заново оценивают срочность выхода Японии из режима сверхмягкой политики: за счет отрицательных процентных ставок и контроля кривой доходности (YCC) сдерживаемая стоимость заимствований проходит структурную переоценку. Такой сдвиг может оказать далеко идущее влияние на глобальную ликвидность.
Для традиционных финансовых рынков рост доходностей по японским гособлигациям напрямую ослабляет основу стратегии валютного кэрри-трейд (Carry Trade) с иеной. Поскольку стоимость заимствования в иенах повышается, давление на возврат зарубежных активов в страну заметно возрастает. Это может не только подталкивать базовые ставки заимствований на мировом рынке фиксированной доходности, но и создавать продолжающийся эффект «высасывания» ликвидности из рынка казначейских облигаций США (US Treasuries) и глобальных активов с высокой оценкой рисков.
В сегменте криптоактивов на макроуровне предельное ужесточение ликвидных условий исторически считается потенциально негативным фактором. По мере роста глобальных ставок без риска и ухода арбитражного капитала от плеча, предельные покупатели активов с высокой волатильностью могут столкнуться с испытанием на прочность. Если дифференциал по иене (yеновая разница) сузится еще сильнее и это спровоцирует более масштабную распродажу активов, то в краткосрочной перспективе, как, например, у $BTC , крипторынок может столкнуться с более серьезным давлением по ликвидности и риском коррекции оценок.
#JapanBonds #BondYields #MacroEconomy
Эта динамика доходностей отражает растущее усиление ожиданий на рынке относительно нормализации денежно-кредитной политики Банка Японии. Резкий рост доходностей на дальнем конце кривой указывает на то, что инвесторы заново оценивают срочность выхода Японии из режима сверхмягкой политики: за счет отрицательных процентных ставок и контроля кривой доходности (YCC) сдерживаемая стоимость заимствований проходит структурную переоценку. Такой сдвиг может оказать далеко идущее влияние на глобальную ликвидность.
Для традиционных финансовых рынков рост доходностей по японским гособлигациям напрямую ослабляет основу стратегии валютного кэрри-трейд (Carry Trade) с иеной. Поскольку стоимость заимствования в иенах повышается, давление на возврат зарубежных активов в страну заметно возрастает. Это может не только подталкивать базовые ставки заимствований на мировом рынке фиксированной доходности, но и создавать продолжающийся эффект «высасывания» ликвидности из рынка казначейских облигаций США (US Treasuries) и глобальных активов с высокой оценкой рисков.
В сегменте криптоактивов на макроуровне предельное ужесточение ликвидных условий исторически считается потенциально негативным фактором. По мере роста глобальных ставок без риска и ухода арбитражного капитала от плеча, предельные покупатели активов с высокой волатильностью могут столкнуться с испытанием на прочность. Если дифференциал по иене (yеновая разница) сузится еще сильнее и это спровоцирует более масштабную распродажу активов, то в краткосрочной перспективе, как, например, у $BTC , крипторынок может столкнуться с более серьезным давлением по ликвидности и риском коррекции оценок.
#JapanBonds #BondYields #MacroEconomy
77
·
--
Министр финансов США Джанет Йеллен (Janet Yellen) недавно в своем публичном выступлении прямо указала, что недавний рост международных цен на нефть является ключевой причиной повышения доходности 10-летних казначейских облигаций США.
Эта формулировка напрямую обозначает главную проблему текущей макроэкономической повестки. Если нефть продолжает расти, это означает, что процесс замедления инфляции может столкнуться с препятствиями; опасения по поводу сохранения высоких процентных ставок на более длительный срок усиливаются. Ранее участники рынка гадали, какие факторы стоят за ростом доходностей по «длинным» американским гособлигациям; однако данное заявление вновь выводит на передний план логику энергетической инфляции.
Для традиционных финансовых рынков одновременный рост цен на нефть и доходности американских облигаций зачастую создает определенное давление на ликвидность. Удорожание заимствований в сочетании с потенциальной поддержкой индекса доллара может привести к тому, что фондовый рынок США и другие рисковые активы в краткосрочной перспективе сохранят режим боковой консолидации; со стороны денежных потоков накануне выходов следующих данных по инфляции проявляется больше осторожности.
Что касается рынка криптовалют, то $BTC и другие основные активы тоже продолжают оценивать противостояние между макроликвидностью и собственными фундаментальными факторами. В условиях высокой доходности стоимость капитала остается немалой, но при этом участники рынка внимательно следят за тем, приведет ли энергетическая волатильность к тому, что больше средств будет искать «антиинфляционный» нарратив; в целом мнения по движению цены остаются разными, «за» и «против» сосуществуют. Рекомендуется внимательно отслеживать дальнейшие ориентиры по сырьевым товарам и макроэкономическим данным.
#JanetYellen #OilPrice #BondYields
Министр финансов США Джанет Йеллен (Janet Yellen) недавно в своем публичном выступлении прямо указала, что недавний рост международных цен на нефть является ключевой причиной повышения доходности 10-летних казначейских облигаций США.
Эта формулировка напрямую обозначает главную проблему текущей макроэкономической повестки. Если нефть продолжает расти, это означает, что процесс замедления инфляции может столкнуться с препятствиями; опасения по поводу сохранения высоких процентных ставок на более длительный срок усиливаются. Ранее участники рынка гадали, какие факторы стоят за ростом доходностей по «длинным» американским гособлигациям; однако данное заявление вновь выводит на передний план логику энергетической инфляции.
Для традиционных финансовых рынков одновременный рост цен на нефть и доходности американских облигаций зачастую создает определенное давление на ликвидность. Удорожание заимствований в сочетании с потенциальной поддержкой индекса доллара может привести к тому, что фондовый рынок США и другие рисковые активы в краткосрочной перспективе сохранят режим боковой консолидации; со стороны денежных потоков накануне выходов следующих данных по инфляции проявляется больше осторожности.
Что касается рынка криптовалют, то $BTC и другие основные активы тоже продолжают оценивать противостояние между макроликвидностью и собственными фундаментальными факторами. В условиях высокой доходности стоимость капитала остается немалой, но при этом участники рынка внимательно следят за тем, приведет ли энергетическая волатильность к тому, что больше средств будет искать «антиинфляционный» нарратив; в целом мнения по движению цены остаются разными, «за» и «против» сосуществуют. Рекомендуется внимательно отслеживать дальнейшие ориентиры по сырьевым товарам и макроэкономическим данным.
#JanetYellen #OilPrice #BondYields
Эта формулировка напрямую обозначает главную проблему текущей макроэкономической повестки. Если нефть продолжает расти, это означает, что процесс замедления инфляции может столкнуться с препятствиями; опасения по поводу сохранения высоких процентных ставок на более длительный срок усиливаются. Ранее участники рынка гадали, какие факторы стоят за ростом доходностей по «длинным» американским гособлигациям; однако данное заявление вновь выводит на передний план логику энергетической инфляции.
Для традиционных финансовых рынков одновременный рост цен на нефть и доходности американских облигаций зачастую создает определенное давление на ликвидность. Удорожание заимствований в сочетании с потенциальной поддержкой индекса доллара может привести к тому, что фондовый рынок США и другие рисковые активы в краткосрочной перспективе сохранят режим боковой консолидации; со стороны денежных потоков накануне выходов следующих данных по инфляции проявляется больше осторожности.
Что касается рынка криптовалют, то $BTC и другие основные активы тоже продолжают оценивать противостояние между макроликвидностью и собственными фундаментальными факторами. В условиях высокой доходности стоимость капитала остается немалой, но при этом участники рынка внимательно следят за тем, приведет ли энергетическая волатильность к тому, что больше средств будет искать «антиинфляционный» нарратив; в целом мнения по движению цены остаются разными, «за» и «против» сосуществуют. Рекомендуется внимательно отслеживать дальнейшие ориентиры по сырьевым товарам и макроэкономическим данным.
#JanetYellen #OilPrice #BondYields
395
Министр финансов США Джанет Йеллен (Janet Yellen) недавно публично заявила, что продолжающийся рост международных цен на нефть является ключевой причиной, подталкивающей вверх доходность 10-летних казначейских облигаций США. Глава Минфина напрямую возложил на энергетические цены рыночные отклонения на рынке бондов, четко передав рынку самый новый сигнал о давлении возврата инфляции.
Важность этого заявления заключается в подтверждении наиболее тревожащей рыночной цепочки «вторичной инфляции»: резкий скачок цен на нефть напрямую поднимает инфляционные ожидания, вынуждая ФРС дольше удерживать политику высоких ставок (Higher for Longer). Это также развеивает ранее сложившийся у части инвесторов излишне оптимистичный взгляд на то, что макроэкономическая политика быстро развернется в сторону смягчения: базовые макроэкономические показатели по‑прежнему сталкиваются с серьезными испытаниями.
В традиционных финансовых рынках рост доходности американских гособлигаций вновь повышает «якорь» глобального ценообразования активов, что напрямую ведет к укреплению индекса доллара и давлению на оценки таких рискованных активов, как акции. Высокая стоимость заимствований дополнительно сжимает ликвидность в реальной экономике; рост настроений в пользу «убежищ» может привести к возврату средств на традиционные рынки фиксированной доходности, а тенденция ужесточения финансовых условий усиливается.
Что касается крипторынка, то $BTC и весь сектор цифровых активов сталкиваются с двойным давлением — со стороны ликвидности и оценки. На фоне сохранения безрисковой доходности на высоком уровне у институциональных средств заметно снижается желание наращивать приток. Инвесторам следует остерегаться риска макроэкономического ужесточения ликвидности и предотвращать дальнейшие глубокие коррекции в рискованных активах.
#JanetYellen #BondYields #OilPrices
Министр финансов США Джанет Йеллен (Janet Yellen) недавно публично заявила, что продолжающийся рост международных цен на нефть является ключевой причиной, подталкивающей вверх доходность 10-летних казначейских облигаций США. Глава Минфина напрямую возложил на энергетические цены рыночные отклонения на рынке бондов, четко передав рынку самый новый сигнал о давлении возврата инфляции.
Важность этого заявления заключается в подтверждении наиболее тревожащей рыночной цепочки «вторичной инфляции»: резкий скачок цен на нефть напрямую поднимает инфляционные ожидания, вынуждая ФРС дольше удерживать политику высоких ставок (Higher for Longer). Это также развеивает ранее сложившийся у части инвесторов излишне оптимистичный взгляд на то, что макроэкономическая политика быстро развернется в сторону смягчения: базовые макроэкономические показатели по‑прежнему сталкиваются с серьезными испытаниями.
В традиционных финансовых рынках рост доходности американских гособлигаций вновь повышает «якорь» глобального ценообразования активов, что напрямую ведет к укреплению индекса доллара и давлению на оценки таких рискованных активов, как акции. Высокая стоимость заимствований дополнительно сжимает ликвидность в реальной экономике; рост настроений в пользу «убежищ» может привести к возврату средств на традиционные рынки фиксированной доходности, а тенденция ужесточения финансовых условий усиливается.
Что касается крипторынка, то $BTC и весь сектор цифровых активов сталкиваются с двойным давлением — со стороны ликвидности и оценки. На фоне сохранения безрисковой доходности на высоком уровне у институциональных средств заметно снижается желание наращивать приток. Инвесторам следует остерегаться риска макроэкономического ужесточения ликвидности и предотвращать дальнейшие глубокие коррекции в рискованных активах.
#JanetYellen #BondYields #OilPrices
Важность этого заявления заключается в подтверждении наиболее тревожащей рыночной цепочки «вторичной инфляции»: резкий скачок цен на нефть напрямую поднимает инфляционные ожидания, вынуждая ФРС дольше удерживать политику высоких ставок (Higher for Longer). Это также развеивает ранее сложившийся у части инвесторов излишне оптимистичный взгляд на то, что макроэкономическая политика быстро развернется в сторону смягчения: базовые макроэкономические показатели по‑прежнему сталкиваются с серьезными испытаниями.
В традиционных финансовых рынках рост доходности американских гособлигаций вновь повышает «якорь» глобального ценообразования активов, что напрямую ведет к укреплению индекса доллара и давлению на оценки таких рискованных активов, как акции. Высокая стоимость заимствований дополнительно сжимает ликвидность в реальной экономике; рост настроений в пользу «убежищ» может привести к возврату средств на традиционные рынки фиксированной доходности, а тенденция ужесточения финансовых условий усиливается.
Что касается крипторынка, то $BTC и весь сектор цифровых активов сталкиваются с двойным давлением — со стороны ликвидности и оценки. На фоне сохранения безрисковой доходности на высоком уровне у институциональных средств заметно снижается желание наращивать приток. Инвесторам следует остерегаться риска макроэкономического ужесточения ликвидности и предотвращать дальнейшие глубокие коррекции в рискованных активах.
#JanetYellen #BondYields #OilPrices
26
·
--
Глава Минфина США Джанет Йеллен только что сделала примечательное заявление, подчеркнув, что резкий рост цен на сырую нефть является ключевой первопричиной, по которой в последнее время резко поднялась доходность 10-летних государственных облигаций США.
Это высказывание отражает глубокую обеспокоенность финансовых чиновников риском возвращения инфляции. Когда энергетические издержки растут, ожидания долгосрочной инфляции подскакивают вверх, заставляя рынок облигаций пересматривать уровень премии за риск, а не просто ожидать скорого смягчения денежно-кредитной политики со стороны ФРС.
Сильный рост доходности долгосрочных казначейских облигаций обычно влечет за собой мощное укрепление доллара США и одновременно оказывает прямое давление на оценку рискованных активов, таких как глобальные фондовые рынки. Более дорогая стоимость капитала также заметно сужает ликвидность по широкому спектру.
Для рынка криптовалют среда, в которой доходности облигаций удерживаются на высоком уровне, делает институциональные деньги более осторожными при распределении средств в активы с высокой волатильностью, такие как $BTC. Инвесторам следует внимательно следить за динамикой цен на нефть, поскольку это макропеременная, которая направляет ожидания движения денежных потоков в кратко- и среднесрочной перспективе.
#JanetYellen #BondYields #MacroEconomy
Глава Минфина США Джанет Йеллен только что сделала примечательное заявление, подчеркнув, что резкий рост цен на сырую нефть является ключевой первопричиной, по которой в последнее время резко поднялась доходность 10-летних государственных облигаций США.
Это высказывание отражает глубокую обеспокоенность финансовых чиновников риском возвращения инфляции. Когда энергетические издержки растут, ожидания долгосрочной инфляции подскакивают вверх, заставляя рынок облигаций пересматривать уровень премии за риск, а не просто ожидать скорого смягчения денежно-кредитной политики со стороны ФРС.
Сильный рост доходности долгосрочных казначейских облигаций обычно влечет за собой мощное укрепление доллара США и одновременно оказывает прямое давление на оценку рискованных активов, таких как глобальные фондовые рынки. Более дорогая стоимость капитала также заметно сужает ликвидность по широкому спектру.
Для рынка криптовалют среда, в которой доходности облигаций удерживаются на высоком уровне, делает институциональные деньги более осторожными при распределении средств в активы с высокой волатильностью, такие как $BTC . Инвесторам следует внимательно следить за динамикой цен на нефть, поскольку это макропеременная, которая направляет ожидания движения денежных потоков в кратко- и среднесрочной перспективе.
#JanetYellen #BondYields #MacroEconomy
Это высказывание отражает глубокую обеспокоенность финансовых чиновников риском возвращения инфляции. Когда энергетические издержки растут, ожидания долгосрочной инфляции подскакивают вверх, заставляя рынок облигаций пересматривать уровень премии за риск, а не просто ожидать скорого смягчения денежно-кредитной политики со стороны ФРС.
Сильный рост доходности долгосрочных казначейских облигаций обычно влечет за собой мощное укрепление доллара США и одновременно оказывает прямое давление на оценку рискованных активов, таких как глобальные фондовые рынки. Более дорогая стоимость капитала также заметно сужает ликвидность по широкому спектру.
Для рынка криптовалют среда, в которой доходности облигаций удерживаются на высоком уровне, делает институциональные деньги более осторожными при распределении средств в активы с высокой волатильностью, такие как $BTC . Инвесторам следует внимательно следить за динамикой цен на нефть, поскольку это макропеременная, которая направляет ожидания движения денежных потоков в кратко- и среднесрочной перспективе.
#JanetYellen #BondYields #MacroEconomy
208
·
--
Министр финансов США Джанет Йеллен выступит на слушаниях в Комитете по финансовым услугам Палаты представителей сегодня в 22:00 по местному времени, в фокусе — ежегодный доклад о международной финансовой системе. Это событие особенно привлекает внимание инвесторов по всему миру на фоне того, что доходность государственных облигаций США со сроком 10 лет превысила важный психологический уровень 5%.
Основное внимание рынка будет приковано к сообщениям, связанным с объемом размещения облигаций, планами выкупа долга и позицией по бюджетному дефициту. Доходность, удерживающаяся в зоне многолетних максимумов, оказывает крайне сильное давление на стоимость заимствований как для правительства, так и для бизнеса. Поэтому любые корректировки в стратегии выпуска долга Министерства финансов имеют очень четкий ориентир.
Если г-жа Йеллен даст сигнал о приоритетности контроля дефицита бюджета и снижении давления предложения долгосрочных облигаций, рост доходности может пойти на спад, предоставив рынку ценных бумаг и золоту столь необходимую «передышку». И наоборот: дальнейшее расширение фискальной политики или принятие сценария длительно сохраняющихся высоких процентных ставок будет подталкивать USD Index и доходность облигаций вверх, усиливая масштабное давление распродаж.
Для рынка crypto, особенно $BTC, макроликвидность всегда является ключевым фактором, определяющим ритм среднесрочных волн. Давление со стороны высокой доходности облигаций оттягивает часть дешевых денежных потоков из рискованных активов. Нейтральный сигнал со стороны Министерства финансов США станет необходимым импульсом, чтобы в краткосрочной перспективе возобновить приток капитала на покупки.
#JanetYellen #BondYields #MacroEconomics #CryptoLiquidity
Министр финансов США Джанет Йеллен выступит на слушаниях в Комитете по финансовым услугам Палаты представителей сегодня в 22:00 по местному времени, в фокусе — ежегодный доклад о международной финансовой системе. Это событие особенно привлекает внимание инвесторов по всему миру на фоне того, что доходность государственных облигаций США со сроком 10 лет превысила важный психологический уровень 5%.
Основное внимание рынка будет приковано к сообщениям, связанным с объемом размещения облигаций, планами выкупа долга и позицией по бюджетному дефициту. Доходность, удерживающаяся в зоне многолетних максимумов, оказывает крайне сильное давление на стоимость заимствований как для правительства, так и для бизнеса. Поэтому любые корректировки в стратегии выпуска долга Министерства финансов имеют очень четкий ориентир.
Если г-жа Йеллен даст сигнал о приоритетности контроля дефицита бюджета и снижении давления предложения долгосрочных облигаций, рост доходности может пойти на спад, предоставив рынку ценных бумаг и золоту столь необходимую «передышку». И наоборот: дальнейшее расширение фискальной политики или принятие сценария длительно сохраняющихся высоких процентных ставок будет подталкивать USD Index и доходность облигаций вверх, усиливая масштабное давление распродаж.
Для рынка crypto, особенно $BTC , макроликвидность всегда является ключевым фактором, определяющим ритм среднесрочных волн. Давление со стороны высокой доходности облигаций оттягивает часть дешевых денежных потоков из рискованных активов. Нейтральный сигнал со стороны Министерства финансов США станет необходимым импульсом, чтобы в краткосрочной перспективе возобновить приток капитала на покупки.
#JanetYellen #BondYields #MacroEconomics #CryptoLiquidity
Основное внимание рынка будет приковано к сообщениям, связанным с объемом размещения облигаций, планами выкупа долга и позицией по бюджетному дефициту. Доходность, удерживающаяся в зоне многолетних максимумов, оказывает крайне сильное давление на стоимость заимствований как для правительства, так и для бизнеса. Поэтому любые корректировки в стратегии выпуска долга Министерства финансов имеют очень четкий ориентир.
Если г-жа Йеллен даст сигнал о приоритетности контроля дефицита бюджета и снижении давления предложения долгосрочных облигаций, рост доходности может пойти на спад, предоставив рынку ценных бумаг и золоту столь необходимую «передышку». И наоборот: дальнейшее расширение фискальной политики или принятие сценария длительно сохраняющихся высоких процентных ставок будет подталкивать USD Index и доходность облигаций вверх, усиливая масштабное давление распродаж.
Для рынка crypto, особенно $BTC , макроликвидность всегда является ключевым фактором, определяющим ритм среднесрочных волн. Давление со стороны высокой доходности облигаций оттягивает часть дешевых денежных потоков из рискованных активов. Нейтральный сигнал со стороны Министерства финансов США станет необходимым импульсом, чтобы в краткосрочной перспективе возобновить приток капитала на покупки.
#JanetYellen #BondYields #MacroEconomics #CryptoLiquidity
139
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#fomcотслеживание
Просмотров: 41,213
331 обсуждают
2
#ПротоколFOMC
Просмотров: 28,468
120 обсуждают
3
#BinanceWillListHyperliquid(HYPE)
Просмотров: 57,115
1,488 обсуждают
4
#FedOctoberRateHikeOddsRiseTo69.7%
Просмотров: 7,197
483 обсуждают
5
#BitcoinFallsBelow$83,000
Просмотров: 2,019
20 обсуждают
6
#BitcoinFallsToAround$84,600ThisWeek
Просмотров: 0
0 обсуждают
7
#US30YearYieldHighestSince2004
Просмотров: 12,439
428 обсуждают
8
#ETHBreaksAbove$2,700
Просмотров: 1,030
20 обсуждают
9
#USWeighsPromotingDollarStablecoinsAbroad
Просмотров: 41,300
1,311 обсуждают
10
#US10YTreasuryYieldHits19YearHigh
Просмотров: 41,481
1,036 обсуждают