
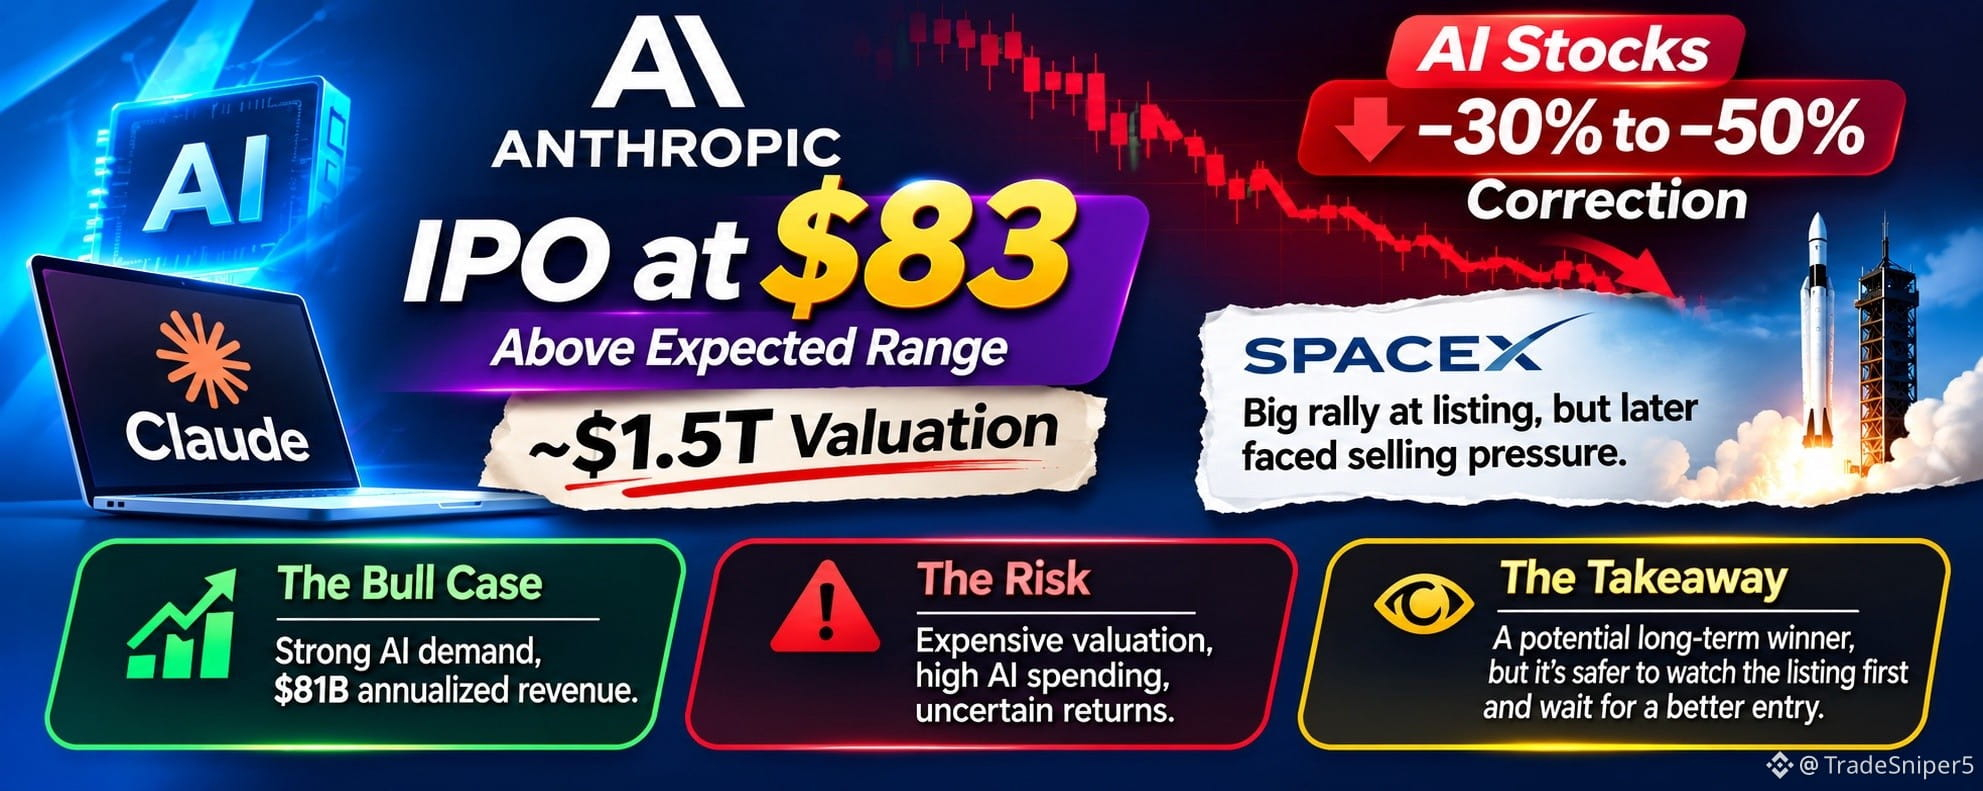
Segundo relatos, a Anthropic fixou o preço de seu IPO em US$ 83 por ação — acima das expectativas —, elevando sua avaliação para perto de US$ 1,5 trilhão. O momento, porém, é delicado.
Muitas ações de empresas de IA já recuaram de 30% a 50%, à medida que investidores questionam avaliações elevadas, grandes gastos com infraestrutura e dúvidas sobre os retornos no curto prazo. Nesse contexto, é justo perguntar por que a demanda pela Anthropic continua tão forte.
Confira três pontos que vale ter em mente:
Forte demanda por IA: a rápida adoção do Claude por empresas manteve a Anthropic no centro das conversas sobre IA, respaldada por uma receita anualizada projetada de US$ 81 bilhões, segundo relatos, o que mostra a rapidez com que a empresa cresceu.
Risco de avaliação: uma avaliação de US$ 1,5 trilhão já pressupõe anos de execução sólida. Mesmo um crescimento consistente talvez não proteja a ação se o sentimento geral do mercado continuar fraco.
A lição da SpaceX: a SpaceX despertou enorme entusiasmo em seu IPO, antes de enfrentar pressão vendedora mais tarde. Uma estreia forte não significa automaticamente ganhos tranquilos depois.
Minha opinião
A Anthropic pode muito bem se tornar uma vencedora de longo prazo no setor de IA, mas comprar justamente quando outras empresas de IA estão corrigindo de 30% a 50% envolve riscos reais. Em vez de correr atrás do entusiasmo inicial com o IPO, eu preferiria ver como a ação se comporta após a estreia e esperar por um ponto de entrada mais razoável.
Qual é a sua opinião: a Anthropic está prestes a se tornar a próxima gigante da IA ou pode cair 30% após a abertura de capital?