
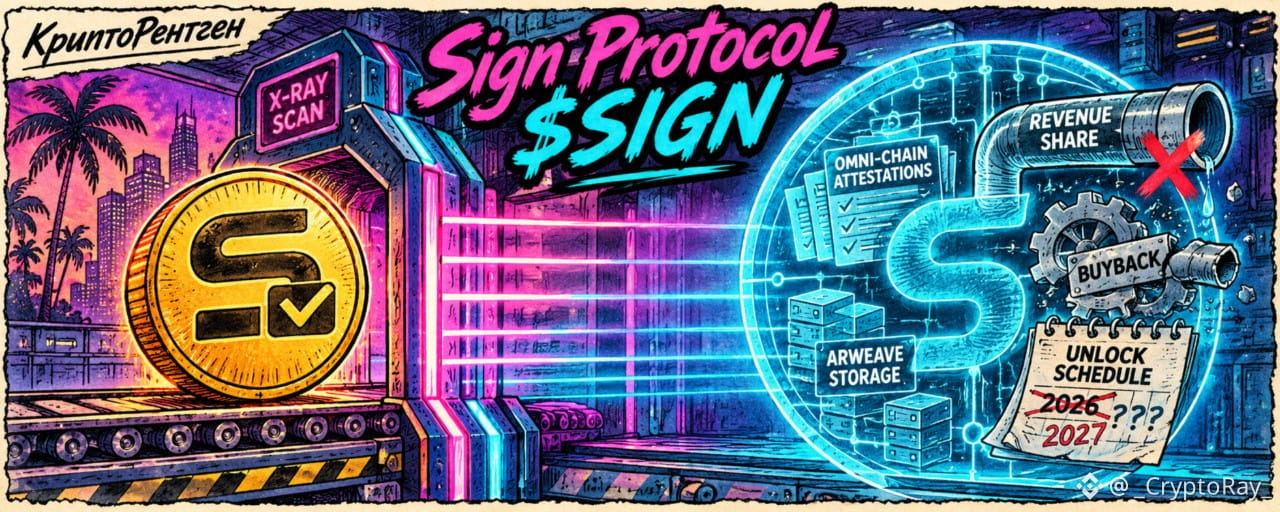
A Sign desenvolve infraestrutura para comprovações digitais e distribuição de tokens. O principal produto é o Sign Protocol. O projeto tem tecnologia funcional, mas o papel económico do token $SIGN é pouco esclarecido.
O principal conflito é que o produto existe, mas não foi estabelecido um mecanismo para transferir o seu valor aos detentores do token. O artigo é indicado para quem estuda tokens de infraestrutura com baixa capitalização e quer perceber quais dados são confirmados e onde as fontes divergem.
Tecnologia
Sign Protocol é um protocolo de atestações omnichain. Uma atestação é uma confirmação estruturada e assinada de algum fato. Ela pode ser armazenada:
on-chain;
no Arweave;
em um esquema híbrido, no qual parte dos dados fica na rede e parte em armazenamento descentralizado.
A SignScan indexa atestações e as disponibiliza por meio de API. O consenso não é a questão principal aqui: a Sign funciona como um protocolo sobre redes existentes, e não como uma blockchain independente com validadores próprios.
Na prática, é uma camada universal de confirmações que pode ser usada em diferentes cenários, não apenas na verificação de identidade. Mas os dados verificados não contêm métricas independentes de uso em larga escala, portanto não se pode afirmar que a infraestrutura já comprovou sua adoção.
Tokenomics
Oferta máxima: 10 bilhões de SIGN.
Desbloqueados segundo a Tokenomist: cerca de 3,215 bilhões de tokens, ou 32,15% da oferta máxima.
A oferta circulante informada pelos agregadores é inferior à oferta desbloqueada. Os tokens desbloqueados não estão necessariamente disponíveis para negociação.
Queima: a Tokenomist informa que não há tokens queimados.
Os dados de mercado de 9 de novembro de 2026 diferem entre as fontes:
CoinMarketCap: preço em torno de $0,00835, oferta circulante em torno de 2,387 bilhões, capitalização de mercado em torno de $19,93 milhões.
CoinGecko: preço em torno de $0,00845, oferta circulante em torno de 2,843 bilhões, capitalização de mercado em torno de $24 milhões.
Binance em 7 de novembro: cerca de $0,01064, oferta circulante de 2,4 bilhões, capitalização de mercado de $25,4 milhões.
São recortes temporais diferentes e metodologias diferentes. A faixa de preço de referência é $0,0083–0,0085. O FDV a esse preço é de aproximadamente $83,5–84,5 milhões. A capitalização de mercado depende da oferta circulante escolhida: $20–24 milhões.
A divisão completa por categorias (equipe, investidores, comunidade) não consta nos dados verificados. Não vou inventá-la.
Desbloqueios
O calendário do próximo desbloqueio não foi verificado:
DefiLlama: 15 de novembro de 2026, cerca de 298,24 milhões de SIGN.
Tokenomist: 28 de novembro de 2026, o volume não é informado no trecho disponível.
CoinGecko: 28 de novembro de 2026, 50 milhões de SIGN.
A diferença entre 50 e 298,24 milhões é grande demais para ser um arredondamento comum. Escolher um dos números e apresentá-lo como fato é incorreto. É preciso consultar o gráfico de distribuição original e os endereços dos destinatários. Assim, ficará claro se os tokens serão colocados no mercado.
Investidores
As rodadas, os fundos e os preços de entrada não foram confirmados nos dados verificados. Quaisquer números aqui seriam especulação, por isso a seção ficará vazia até que surjam fontes primárias.
Atividade on-chain
O TVL é pouco informativo para a Sign: ela não é um protocolo DeFi, mas uma infraestrutura de atestações. Indicadores mais relevantes:
quantidade de atestações criadas;
número de esquemas e integrações únicos;
endereços emissores ativos;
proporção dos pagamentos que realmente passa pelo token.
Não há dados independentes desse tipo no material verificado. Essa é uma lacuna na análise, que terá de ser preenchida com o indexador SignScan e painéis de terceiros.
Nos bastidores
Fatos
Sign Protocol e SignScan são descritos na documentação oficial.
A oferta máxima é de 10 bilhões.
As fontes divergem quanto à oferta circulante (2,4–2,84 bilhões) e às datas de desbloqueio.
A Tokenomist não informa tokens queimados.
Rumores e informações privilegiadas
Queima de tokens roubados. O relatório original afirmava que os SIGN roubados foram retirados permanentemente de circulação por meio de uma transferência para um contrato imutável. Isso não foi confirmado. Para confirmar, são necessários:
endereço do contrato;
verificação do bytecode e das permissões de controle;
histórico da transferência on-chain;
prova de irreversibilidade.
Sem isso, não é possível registrar o caso como uma queima. Isso também não prova que o incidente não tenha ocorrido.
Acumulação de valor. Não foi possível confirmar nos materiais o pagamento obrigatório de atestações em SIGN, a participação na receita, recompras sistemáticas ou queimas regulares. Isso não significa que o token não tenha utilidade. Mas não foi estabelecido nenhum mecanismo direto de retorno de valor.
Pontos fortes e fracos
Vantagens
Produto funcional com documentação: Sign Protocol e SignScan.
Arquitetura de armazenamento flexível: on-chain, Arweave ou híbrida.
A abordagem omnichain não vincula o protocolo a uma única rede.
Aplicações que vão além da verificação de identidade.
Oferta máxima fixa de 10 bilhões.
Desvantagens
A relação entre o uso do protocolo e a demanda por SIGN não foi estabelecida.
Não há participação na receita, recompra ou queima regular confirmadas.
Divergência entre os calendários de desbloqueio: 50 contra 298,24 milhões.
A oferta circulante informada pelos agregadores difere em um quinto.
Não há métricas independentes de adoção.
Uma capitalização de mercado de microcap, em torno de $20–24 milhões, implica alta volatilidade.
Fontes
DefiLlama - calendário de desbloqueios
Tokenomist - oferta desbloqueada e queima
Documentação da Sign (docs.sign.global)
