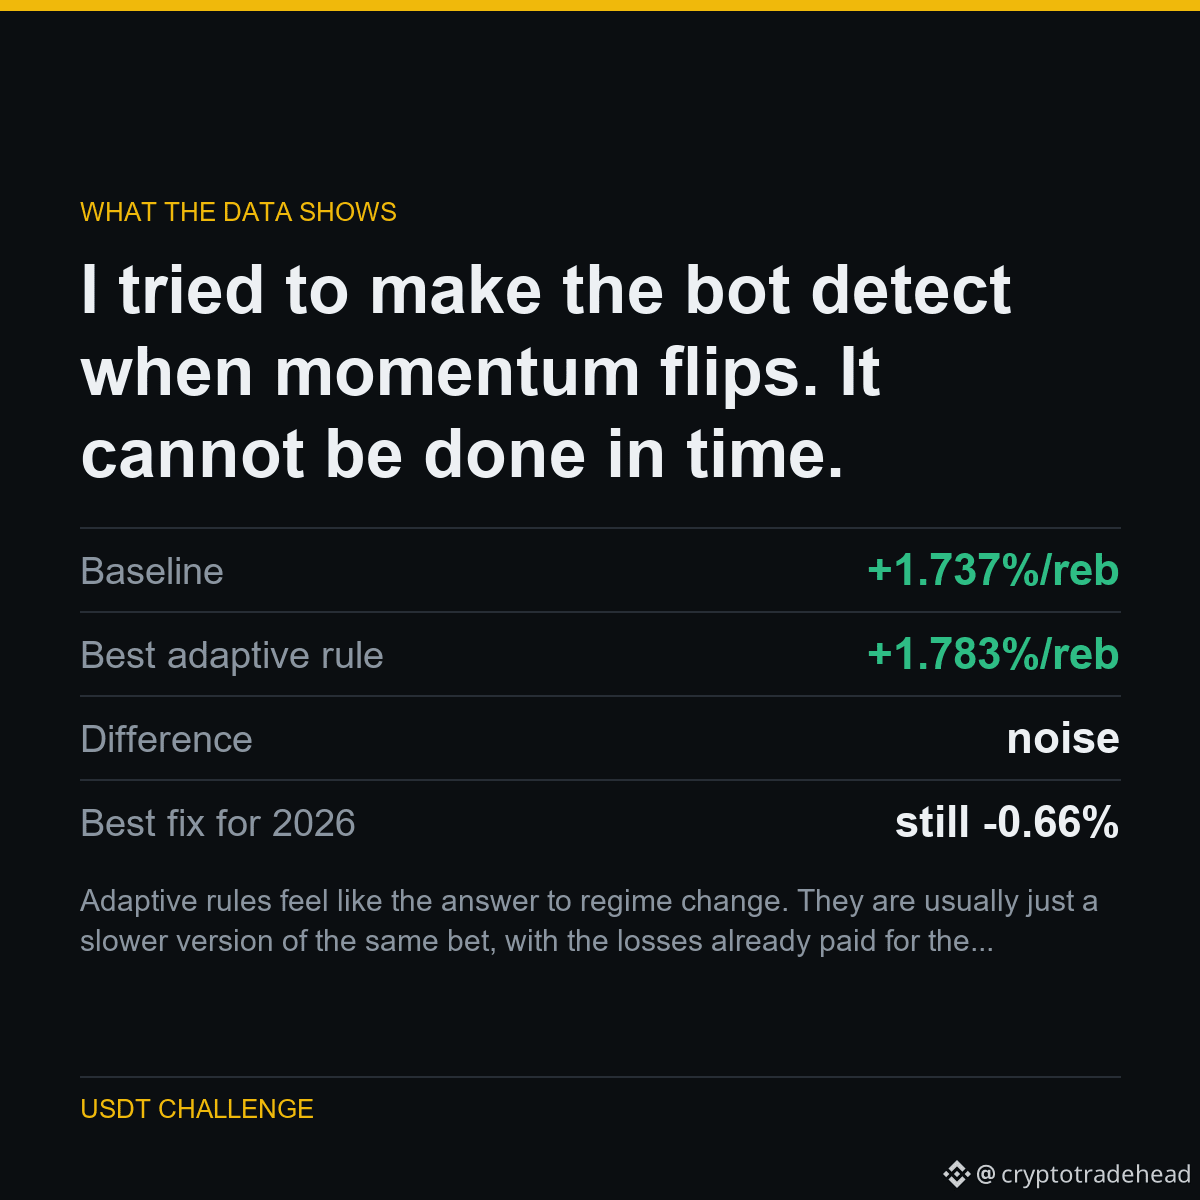
As regras adaptativas parecem ser a resposta à mudança de regime. Geralmente, são apenas uma versão mais lenta da mesma aposta, com as perdas já pagas pelo sinal.
Eis de onde veio essa ideia.
Tentei fazer o bot detectar quando o momentum muda de direção. Não dá para fazer isso a tempo.
O momentum inverteu em 2026. A solução óbvia: acompanhar o desempenho recente e mudar para a regra oposta quando o momentum deixar de dar retorno.
Testei isso com seis janelas retrospectivas diferentes. A melhor teve um retorno de +1.783% por rebalanceamento, contra uma referência de +1.737% — uma diferença indistinguível do ruído. Todas as outras janelas tiveram resultados piores. Nenhuma corrigiu 2026.
O motivo é simples: quando o desempenho acumulado indica que o regime mudou, você já sofreu as perdas que deram esse sinal.
Parte de um experimento público: de 5,063 USDT a 1,000,000 USDT, com todos os resultados publicados — inclusive os que me deixam mal na fita.
Executado em $SOL $BTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
Eis de onde veio essa ideia.
Tentei fazer o bot detectar quando o momentum muda de direção. Não dá para fazer isso a tempo.
O momentum inverteu em 2026. A solução óbvia: acompanhar o desempenho recente e mudar para a regra oposta quando o momentum deixar de dar retorno.
Testei isso com seis janelas retrospectivas diferentes. A melhor teve um retorno de +1.783% por rebalanceamento, contra uma referência de +1.737% — uma diferença indistinguível do ruído. Todas as outras janelas tiveram resultados piores. Nenhuma corrigiu 2026.
O motivo é simples: quando o desempenho acumulado indica que o regime mudou, você já sofreu as perdas que deram esse sinal.
Parte de um experimento público: de 5,063 USDT a 1,000,000 USDT, com todos os resultados publicados — inclusive os que me deixam mal na fita.
Executado em $SOL $BTC
#Binance #Futures #Backtesting #TradingBot #CryptoData