

Análise de mercado · 30 de outubro de 2026 · Dados de 29–30 de outubro
O choque do petróleo, que começou com a guerra do Irão em fevereiro, está agora na sua terceira fase. Primeiro, fez subir o preço do petróleo bruto; depois, começou a esgotar as reservas de emergência mundiais; agora, está a levar os bancos centrais a apertar a política monetária. O Brent está a ser negociado em torno dos 115 dólares, a Reserva Estratégica de Petróleo dos EUA está no nível mais baixo desde 1982, a inflação nos EUA, medida pelo indicador preferido da Fed, está nos 3,6%, e a Reserva Federal, o Banco do Japão e o Banco de Inglaterra estão todos a sinalizar um maior aperto monetário.
Este artigo analisa cada elemento por vez, mostra como eles se conectam e explica o que acompanhar daqui para a frente.
Em resumo
Estoques: os governos estão usando as reservas, em vez de recompô-las. Reabastecê-las é um plano e uma futura fonte de demanda.
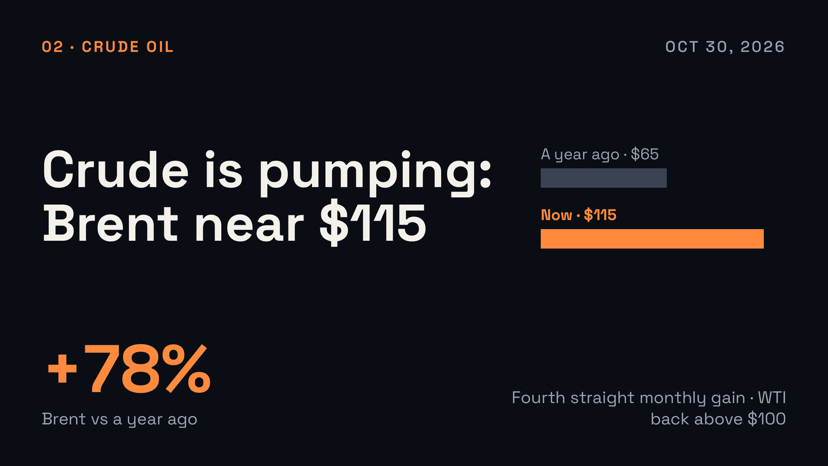
Petróleo bruto: o Brent está perto das máximas de quatro anos e subiu cerca de 14% em outubro, com o WTI novamente acima de US$ 100 pela primeira vez desde abril.
Estados Unidos: a inflação PCE de setembro subiu para 3,6% (3,1% subjacente). O Fed manteve os juros em 28 de outubro, com dois votos a favor de uma alta, e uma elevação em dezembro é amplamente esperada.
Japão: o Banco do Japão manteve a taxa em 1,25%, mas afirmou que a inflação subjacente atingiu sua meta de 2%, mantendo aberta a possibilidade de uma alta em dezembro.
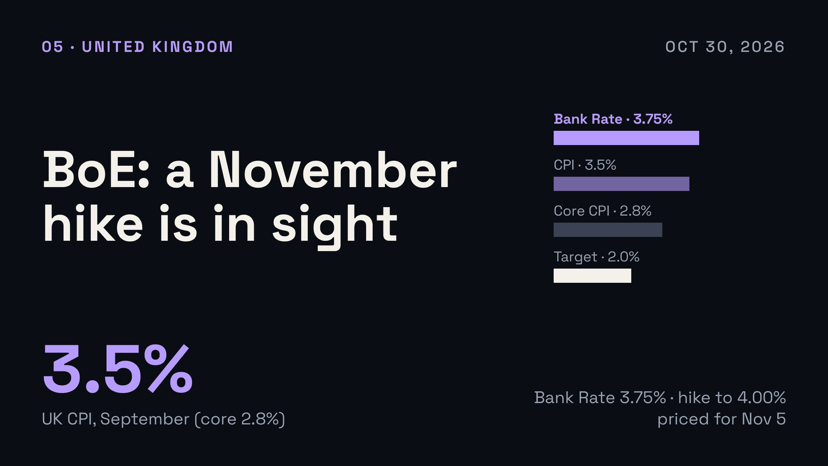
Reino Unido: a inflação está em 3,5%, e espera-se amplamente que o Banco da Inglaterra eleve a taxa básica para 4,00% em 5 de novembro.
Panorama do mercado
Petróleo bruto: Brent entre US$ 115–116; WTI entre US$ 102–103.
Reserva Estratégica de Petróleo dos EUA: 282,7 milhões de barris (semana até 16 de outubro), o menor nível desde outubro de 1982.
Taxas básicas: Fed 3,75%–4,00%; Banco do Japão 1,25%; Banco da Inglaterra 3,75%; taxa de depósito do BCE 2,50%.
Inflação: PCE dos EUA 3,6% (3,1% subjacente); IPC do Reino Unido 3,5%; zona do euro 3,8%.
1. Estoques: as reservas estão sendo usadas, não recompostas
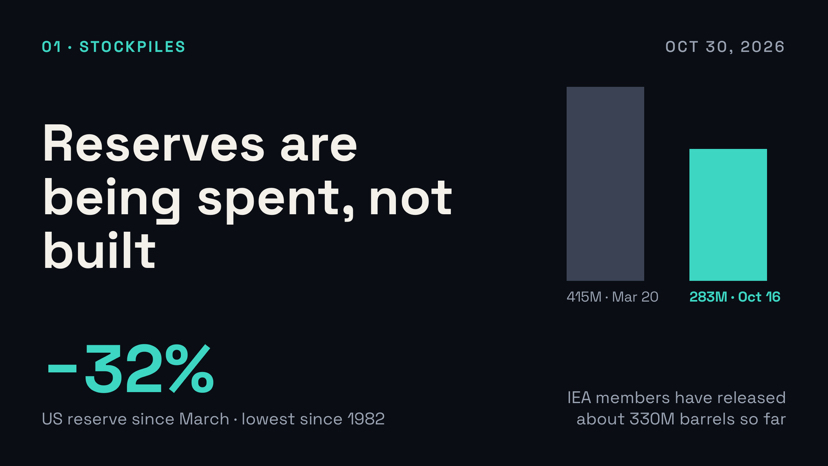
Uma descrição simplificada bastante comum diz que os governos estão acumulando estoques. Por enquanto, os dados apontam na direção oposta: a maior parte da atividade consiste em reduzir os estoques, e a reposição ainda está nos planos.
A liberação internacional. Em março, os 32 membros da Agência Internacional de Energia concordaram em disponibilizar 400 milhões de barris de estoques de emergência. Cerca de 330 milhões de barris já foram liberados e, em 16 de outubro, a agência concordou em acelerar a liberação de cerca de mais 100 milhões de barris, incluindo mais de 20 milhões de diesel. Mesmo assim, a AIE estima que os estoques mundiais de petróleo observados no fim de setembro estavam 509 milhões de barris abaixo do nível anterior à guerra, deixando uma proteção muito menor contra um novo choque.
Estados Unidos. A Reserva Estratégica de Petróleo tinha 282,7 milhões de barris na semana até 16 de outubro, cerca de 133 milhões de barris (32%) abaixo do pico de março, de 415,4 milhões, e no nível mais baixo desde 1982. O Departamento de Energia está cumprindo um compromisso de liberação de 172 milhões de barris por meio de trocas de petróleo bruto, e sua solicitação mais recente é de até 40 milhões de barris. Washington também reclamou que vários membros europeus liberaram apenas uma fração do que haviam prometido.
Europa. A Europa planeja agora liberar 42 milhões de barris ao longo de três meses, metade dos quais de diesel. A França está liberando 10 milhões de barris de diesel ao preço de custo, medida que, segundo o governo, reduzirá os preços nas bombas em 12 a 18 centavos por litro.
A reposição. A parte da história relacionada ao acúmulo de estoques é a recomposição das reservas. O governo afirma que os termos das trocas devolverão cerca de 200 milhões de barris à SPR em um ano, aproximadamente 20% a mais do que foi retirado e sem custo para os contribuintes. Trump disse em 2 de outubro que a reposição começaria muito em breve, embora nenhuma fonte de barris tenha sido confirmada. O Japão, que possui o terceiro maior estoque estratégico do mundo, com cerca de 263 milhões de barris (estimativa da EIA dos EUA), incentiva os governos asiáticos a ampliar seus estoques e coordenar as liberações. A China possui o maior estoque, estimado em cerca de 1,4 bilhão de barris, e tem recorrido principalmente aos estoques comerciais, mantendo praticamente intacta sua reserva oficial.
Por que isso importa. Reservas de segurança reduzidas tornam cada nova interrupção mais custosa. A recomposição global, quando os preços caírem, também acrescentaria demanda justamente quando a oferta se recuperar, o que poderia estabelecer um piso para o petróleo bruto. A AIE espera que as restrições na oferta de diesel e de outros destilados médios persistam até bem entrado 2027.
2. Petróleo bruto: a caminho de máximas de quatro anos
O Brent rondava os US$ 115,7 no início da sexta-feira e caminhava para uma alta de quase 14% em outubro, a quarta alta mensal consecutiva. O WTI estava perto de US$ 102,7, a caminho de uma alta mensal de 15% e de um fechamento acima de US$ 100 pela primeira vez desde abril. Há um ano, o Brent rondava os US$ 65. Para contextualizar, atingiu um pico perto de US$ 118 na primavera, caiu para cerca de US$ 72 no início de julho e, desde então, voltou a subir.
O que está impulsionando os preços. O estreito de Ormuz continua sendo o centro das atenções. Dados da AIE mostram que o fluxo médio foi de apenas 7,6 milhões de barris por dia em agosto, ante cerca de um quinto do petróleo mundial antes da guerra. Os ataques a embarcações se intensificaram em outubro, incluindo o afundamento de um navio porta-contêineres no estreito, e a Guarda Revolucionária do Irã afirmou que três petroleiros atingiram minas ao usar uma rota não autorizada ao sul de Ormuz. Na quinta-feira, os houthis disseram ter atacado instalações sauditas, incluindo Ras Tanura, Rabigh e Abqaiq. A diplomacia está paralisada, e o Wall Street Journal noticiou que Washington pediu aos aliados do Golfo que se preparem para uma campanha curta e intensa após as eleições de meio de mandato de 3 de novembro.
A demanda está enfraquecendo. O relatório de outubro da AIE prevê que a demanda global por petróleo caia 2,6 milhões de barris por dia em 2026, incluindo uma queda de 2,5 milhões de barris por dia no quarto trimestre, à medida que os preços altos e a atividade mais fraca cobram seu preço. Ainda assim, prevê que o mercado permaneça em déficit até o fim do ano, e que cerca de 1,3 milhão de barris por dia em exportações de diesel e gasóleo tenham sido perdidos em setembro em comparação com o ano anterior. O diesel é o principal ponto de pressão: o diesel no Reino Unido chegou a 192,5 pence por litro, o nível mais alto desde julho de 2022.
3. Estados Unidos: PCE confirma o repasse dos custos de energia
O relatório de setembro do Departamento de Comércio foi divulgado na manhã seguinte à reunião do Fed. O índice de preços PCE subiu 0,5% no mês e 3,6% em relação ao ano anterior, ante 3,4% em agosto. O PCE subjacente, que exclui alimentos e energia, subiu 0,3% no mês e 3,1% no ano, ante 3,0%. Os preços dos bens subiram 3,9% no ano e os dos serviços, 3,5%.
A energia foi o estopim. A gasolina e outros bens energéticos dispararam 9,2% em setembro, e os bens e serviços energéticos, em conjunto, subiram 5,4%. A preocupação é o efeito de contágio: os preços dos serviços, excluindo energia e habitação, subiram 0,4% no mês, e os serviços subjacentes, excluindo habitação, registraram alta anual de 3,6%, a maior desde 2024, segundo o repórter Nick Timiraos. A medida subjacente preferida do Fed (3,1%) também está cerca de meio ponto acima do IPC subjacente (2,6%).
O crescimento complica o quadro. O PIB do terceiro trimestre cresceu a uma taxa anualizada de 3,4%, acima das expectativas e ante 2,2% no segundo trimestre, impulsionado por um aumento do investimento empresarial relacionado à IA. Setembro foi mais fraco: a renda subiu apenas 0,2%, a renda disponível real caiu 0,3%, a taxa de poupança recuou para 3,8% e os gastos reais dos consumidores ficaram praticamente estáveis. Em termos trimestrais, a inflação do PCE de fato arrefeceu (2,1% anualizados, ante 5,0% no segundo trimestre), então setembro marca uma reaceleração, não uma alta contínua.
O Fed. O banco central, liderado pelo presidente Kevin Warsh, elevou os juros em 0,25 ponto percentual em setembro, para 3,75%–4,00%, e os manteve inalterados em 28 de outubro, por 10 votos a 2. A governadora Lisa Cook e a presidente do Fed de Cleveland, Beth Hammack, preferiam uma alta. Warsh não oferece orientações prospectivas, mas os dados reforçam o argumento a favor de uma decisão em dezembro, amplamente esperada pelos investidores. O rendimento dos títulos do Tesouro americano de 10 anos está perto de 5%.
4. Japão: manutenção com viés hawkish
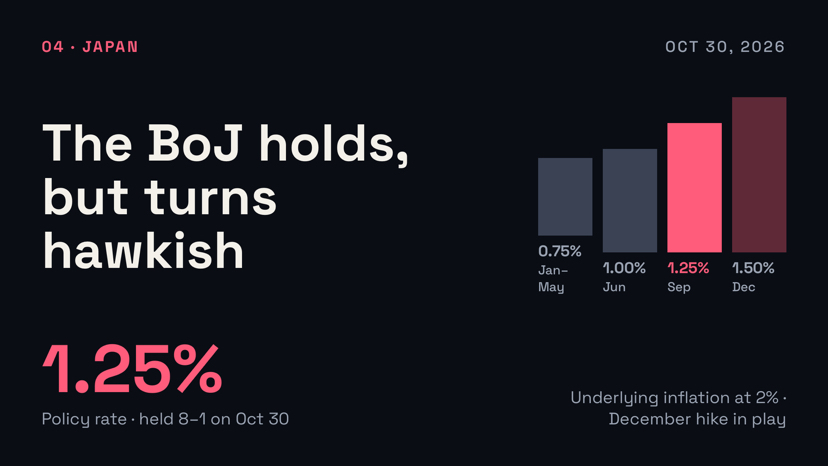
O Banco do Japão manteve sua taxa básica em 1,25% na sexta-feira, por 8 votos a 1. O membro do conselho Hajime Takata foi contrário, defendendo uma alta para 1,5%. O banco elevou sua previsão de inflação e afirmou, pela primeira vez, que a inflação subjacente atingiu sua meta de 2%, um marco que abre caminho para uma alta já em dezembro. A taxa, que estava em 1,00% antes da alta de setembro, é a mais elevada em 31 anos.
Duas forças estão por trás da guinada hawkish: os custos persistentes de energia e os preços de importação elevados pela desvalorização do iene. Uma pesquisa da Bloomberg com economistas, publicada em 22 de outubro, constatou que 83% esperam a próxima alta em dezembro. Analistas consultados pela Reuters esperam que a taxa chegue a 1,5% até dezembro e atinja um pico entre 1,75% e 2%, enquanto alguns estrategistas argumentam que condições financeiras globais mais restritivas podem adiar a decisão para janeiro. A equipe do Banco do Japão estima a taxa neutra entre 1,1% e 2,5%, portanto há espaço para subir.
O Japão também está na linha de frente quanto aos estoques. O país liberou 80 milhões de barris de suas reservas em março e agora incentiva a Ásia a ampliar os estoques compartilhados.
5. Reino Unido: alta de juros em novembro no horizonte
A inflação no Reino Unido subiu para 3,5% em setembro, ante 3,1% em agosto, o nível mais alto desde outubro de 2025 e acima das previsões. Os preços dos combustíveis para veículos subiram 29,8% no ano, com a gasolina a 169,5 pence por litro e o diesel a 192,5 pence. A inflação subjacente subiu para 2,8% e a inflação dos serviços, para 3,7%.
O Banco da Inglaterra manteve a taxa básica em 3,75% em setembro, por 6 votos a 3. Três membros votaram por uma alta imediata para 4%, e o comitê projetou uma inflação ligeiramente acima de 4% no primeiro trimestre de 2027. Goldman Sachs e Rabobank preveem uma alta de 0,25 ponto percentual em 5 de novembro, e os mercados de previsão atribuem a ela uma probabilidade superior a 90%. Alguns analistas preveem inflação perto de 3,8% em outubro e uma alta para perto de 4,5% após o reajuste do teto dos preços da energia em janeiro.
6. O coro mais amplo: o BCE
O Banco Central Europeu manteve sua taxa de depósito em 2,50% na quinta-feira, após duas altas neste ano, mas discutiu uma elevação, alertou que os riscos para a inflação estão inclinados para cima e deixou aberta a possibilidade de uma alta em dezembro. A inflação da zona do euro está em 3,8%, a mais alta desde setembro de 2023, com a energia cerca de 19% mais cara. O crescimento do setor privado na zona do euro desacelerou para o menor nível em quatro meses em outubro, no aperto estagflacionário que todos esses bancos centrais tentam administrar. Christine Lagarde também anunciou que deixará o cargo em fevereiro.
7. Como as peças se conectam
A sequência é simples. A guerra restringe a oferta; as perdas de oferta elevam os preços do petróleo bruto e do diesel; a energia aumenta a inflação geral e começa a se refletir nos serviços; e os bancos centrais respondem com uma política mais restritiva. Enquanto isso, as reservas de emergência que normalmente amorteceriam o choque foram reduzidas, deixando menos margem para erros. O risco é a estagflação: a AIE prevê uma contração da demanda por petróleo, a atividade na zona do euro está desacelerando e os gastos reais nos EUA estagnaram, mesmo com a inflação em alta.
As próximas semanas oferecem três cenários gerais, nenhum dos quais pode receber uma probabilidade confiável.
Desescalada ou reabertura de Ormuz. O petróleo bruto recua, diminuem as apostas em altas de juros e os programas de reposição de estoques podem amortecer a queda dos preços.
Escalada após as eleições de meio de mandato. O Brent pode disparar ainda mais, as altas de dezembro se tornam difíceis de evitar e aumentam os temores de desaceleração do crescimento. As reservas estão menores do que em março.
Impasse. O Brent permanece perto de US$ 100–120, as altas vêm em sequência (Banco da Inglaterra em novembro e outros em dezembro), e a destruição da demanda faz lentamente o trabalho que a oferta não consegue fazer.
O que isso significa para os mercados. O impacto sobre os ativos de risco, incluindo as criptomoedas, ocorre principalmente por meio dos rendimentos e da liquidez. Um título do Tesouro americano de 10 anos perto de 5% e quatro grandes bancos centrais inclinados a elevar os juros aumentam a exigência para os ativos especulativos, enquanto qualquer desescalada provavelmente aliviaria a pressão com mais rapidez.
8. Datas a acompanhar
30 de outubro: IPC de Tóquio de outubro e entrevista coletiva do governador Ueda.
3 de novembro: eleições de meio de mandato nos EUA, após as quais a possibilidade de novos ataques americanos contra o Irã entra em pauta.
5 de novembro: decisão do Banco da Inglaterra e Relatório de Política Monetária; a expectativa básica do mercado é uma alta para 4,00%.
Meados de novembro: IPC de outubro dos EUA e do Reino Unido, e o próximo relatório da AIE sobre o mercado de petróleo.
Dezembro: Fed (decisão em 9 de dezembro), além das reuniões do BCE, do Banco do Japão e do Banco da Inglaterra.
Em andamento: tráfego em Ormuz, níveis da Reserva Estratégica de Petróleo (SPR) e anúncios de reposição, Brent perto de US$ 115 e título do Tesouro americano de 10 anos perto de 5%.
Conclusão
Os governos estão menos acumulando estoques do que gastando suas reservas, e essa é parte da razão pela qual o petróleo bruto está disparando: as reservas de segurança estão menores, enquanto a oferta continua restrita. Os bancos centrais dos EUA, do Japão, do Reino Unido e da Europa perceberam isso. O Fed já elevou os juros, espera-se que o Banco da Inglaterra faça o mesmo em 5 de novembro, e o Banco do Japão e o BCE sinalizam dezembro. O próximo teste é saber se a inflação impulsionada pela energia continuará se propagando para os serviços, o que manteria a política monetária mais restritiva por mais tempo, ou se a destruição da demanda e a desescalada farão o petróleo esfriar primeiro.
Este artigo tem fins exclusivamente informativos e não constitui aconselhamento financeiro. Os mercados são voláteis e você pode perder dinheiro. Faça sua própria pesquisa.
Fontes e observações sobre os dados
Os números são de 29–30 de outubro de 2026 e mudam rapidamente; as cotações do petróleo variam conforme o contrato e o horário do dia. Os dados sobre reservas se baseiam no Relatório de outubro sobre o mercado de petróleo da AIE, conforme noticiado por gCaptain, no Departamento de Energia dos EUA, nos dados semanais da EIA compilados por Energy Factbook e 24/7 Wall St., The National, EnergyNow e Oilprice.com. Os preços do petróleo vêm da CNBC e da Reuters, da Fortune e da cronologia de preços da Wikipedia. Os dados sobre inflação e crescimento nos EUA vêm do comunicado do Departamento de Comércio, conforme noticiado pela CNBC, Morningstar e ActionForex, e da decisão do Fed, conforme noticiada pela CNBC, CNN e NPR. Os dados sobre o Japão vêm da Reuters, Bloomberg e Investing.com; os do Reino Unido, do comunicado do ONS, conforme noticiado por Trading Economics, ITV e pela Biblioteca da Câmara dos Comuns, além das previsões da Goldman Sachs e do Rabobank e das probabilidades de mercado da Polymarket; os do BCE vêm da CNBC, Reuters e Irish Times. As opiniões dos analistas são de responsabilidade dos próprios analistas.
#EarningsSeason #USMidtermElections #SwitzerlandFirstSpotBitcoinETFExpectedToTradeInNovember #StrategyReports$21BQ3OperatingProfit #TwoAddressesHoldingAbout1.28BUSDTFrozen