


O Erebor, banco nacional focado em criptomoedas e apoiado por Palmer Luckey, captou mais de US$ 7 bilhões em depósitos e atraiu mais de 500 clientes desde sua abertura, segundo o Financial Times, em 6 de outubro.
Isso devolve os depósitos de tecnologia e criptomoedas a um banco especializado, apenas três anos após o colapso do Silvergate. A principal questão agora é se o Erebor conseguirá evitar um desastre semelhante, enquanto os depositantes correm para retirar seu dinheiro.
Até agora, o Erebor tem adotado uma abordagem cautelosa. Está mantendo boa parte desse dinheiro líquida, em vez de emprestá-la agressivamente.
O balanço patrimonial com muito caixa que o diferencia
Os relatórios do 2T de 2026 da Erebor mostram o quão incomum é esse modelo. De acordo com o Bank Data Insights, o banco mantinha US$ 4,06 bilhões em depósitos. Ele também tinha US$ 4,17 bilhões em caixa e saldos interbancários. Os empréstimos brutos estavam em apenas US$ 77,8 milhões.
O valor de depósitos recentemente divulgado, de US$ 7 bilhões, indica a rapidez com que a Erebor pode estar se expandindo. Mas a abordagem geral ao negócio permanece inalterada. O dinheiro está sendo captado muito mais rapidamente do que está sendo emprestado.
O motivo de tamanho cuidado pode ser explicado, em parte, pelas exigências estabelecidas pela OCC. A aprovação da OCC obriga a Erebor a manter um balanço patrimonial extremamente líquido e a manter sua razão de alavancagem de Nível 1 não inferior a 12% durante os primeiros três anos de sua existência. No segundo trimestre deste ano, a razão foi indicada como 38,81%.
A lucratividade é o preço a pagar. A Erebor registrou um prejuízo de US$ 16,3 milhões. O retorno sobre os ativos foi negativo em 1,03%, enquanto sua margem líquida de juros foi de 0,71%.
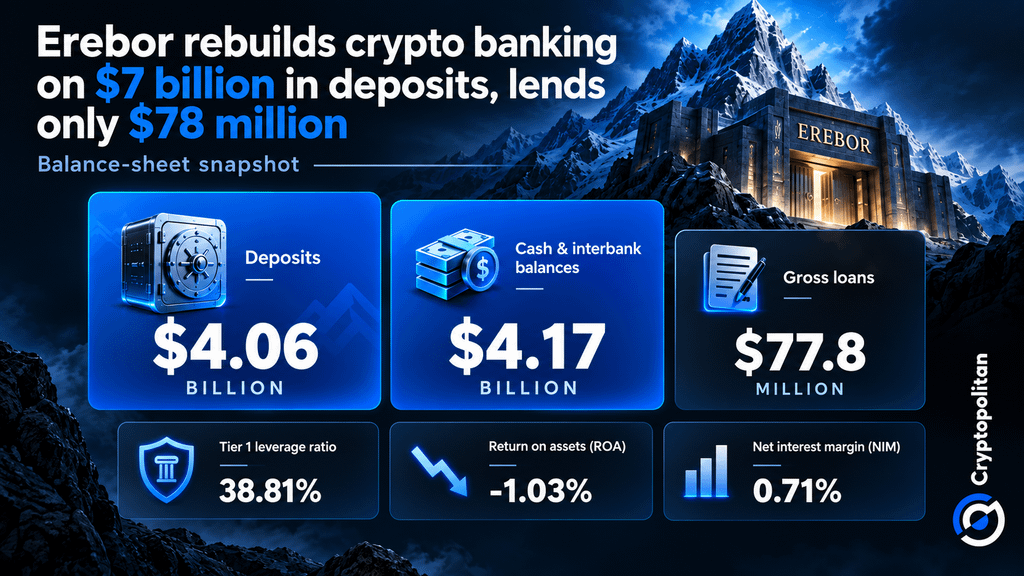 A Erebor Bank mantém US$ 4,17B em caixa, enquanto os depósitos ultrapassam US$ 7B
Atualmente, parece que o comportamento da Erebor sugere que ela está agindo menos como uma instituição tradicional de concessão de crédito e mais como um banco que opera com o objetivo de conseguir disponibilizar fundos rapidamente.
O que derrubou a Silvergate três anos atrás
Isso contrasta fortemente com o caso da Silvergate.
De acordo com o inspetor-geral do Federal Reserve, antes de sua liquidação em 2023, a Silvergate havia atingido ativos no valor de mais de US$ 16 bilhões. O banco dependia fortemente de clientes do setor cripto. Também cresceu rapidamente, foi mal governado e dependia em grande medida de depósitos não segurados e que não rendiam juros.
Quando a confiança se rompeu, os depósitos desapareceram rapidamente. A Silvergate perdeu 68% de seus depósitos no quarto trimestre de 2022. Depois, precisou vender títulos com perdas pesadas para atender aos saques.
A Erebor tenta evitar essa armadilha mantendo uma parcela muito maior do seu balanço patrimonial imediatamente disponível.
Uma ponte para a liquidação em dólares sempre ativa
As ambições da Erebor vão além da banca convencional. Seu arcabouço regulatório permite participação limitada em cripto para taxas de transação da rede. A estratégia mais ampla também inclui liquidação baseada em blockchain e pagamentos 24 horas por dia.
Isso poderia colocar Erebor entre depósitos regulados, stablecoins e mercados digitais 24/7.
O BIS estima que a capitalização de mercado de stablecoins estável tenha atingido cerca de US$ 320 bilhões até maio de 2026. A entidade também alerta que uma adoção mais ampla pode afetar o financiamento dos bancos, a liquidez e a demanda por ativos em dólares.
Por que a Ásia torna as apostas globais
A oportunidade é cada vez mais internacional. A OCDE descobriu que transações cripto baseadas em blockchain na Ásia cresceram 69% ano a ano até junho de 2025. Foi o crescimento mais rápido de qualquer região.
A Erebor construiu uma almofada de liquidez muito mais robusta do que a que a Silvergate tinha. Mas o risco central não desapareceu. Depósitos de tecnologia e cripto podem se mover rapidamente.
O teste real virá quando eles fizerem isso.
Não leia apenas notícias de cripto. Entenda-as. Assine nossa newsletter. É grátis.