


O iene está fazendo o contrário do que preveria a economia de manual. As taxas de juros mais altas deveriam sustentar uma moeda. Em vez disso, o iene ampliou sua queda na sexta-feira após o Banco do Japão elevar sua meta de taxa de curto prazo para 1,25% de 1,00%, um movimento aprovado por uma votação de 7 a 2, com os membros do conselho Asada e Sato contrários. A divergência, mais do que o aumento em si, é o que abalou o mercado: dois formuladores de política que se recusaram a apoiar o aumento sinalizam que o BOJ talvez não consiga avançar tão rápido quanto alguns esperavam.
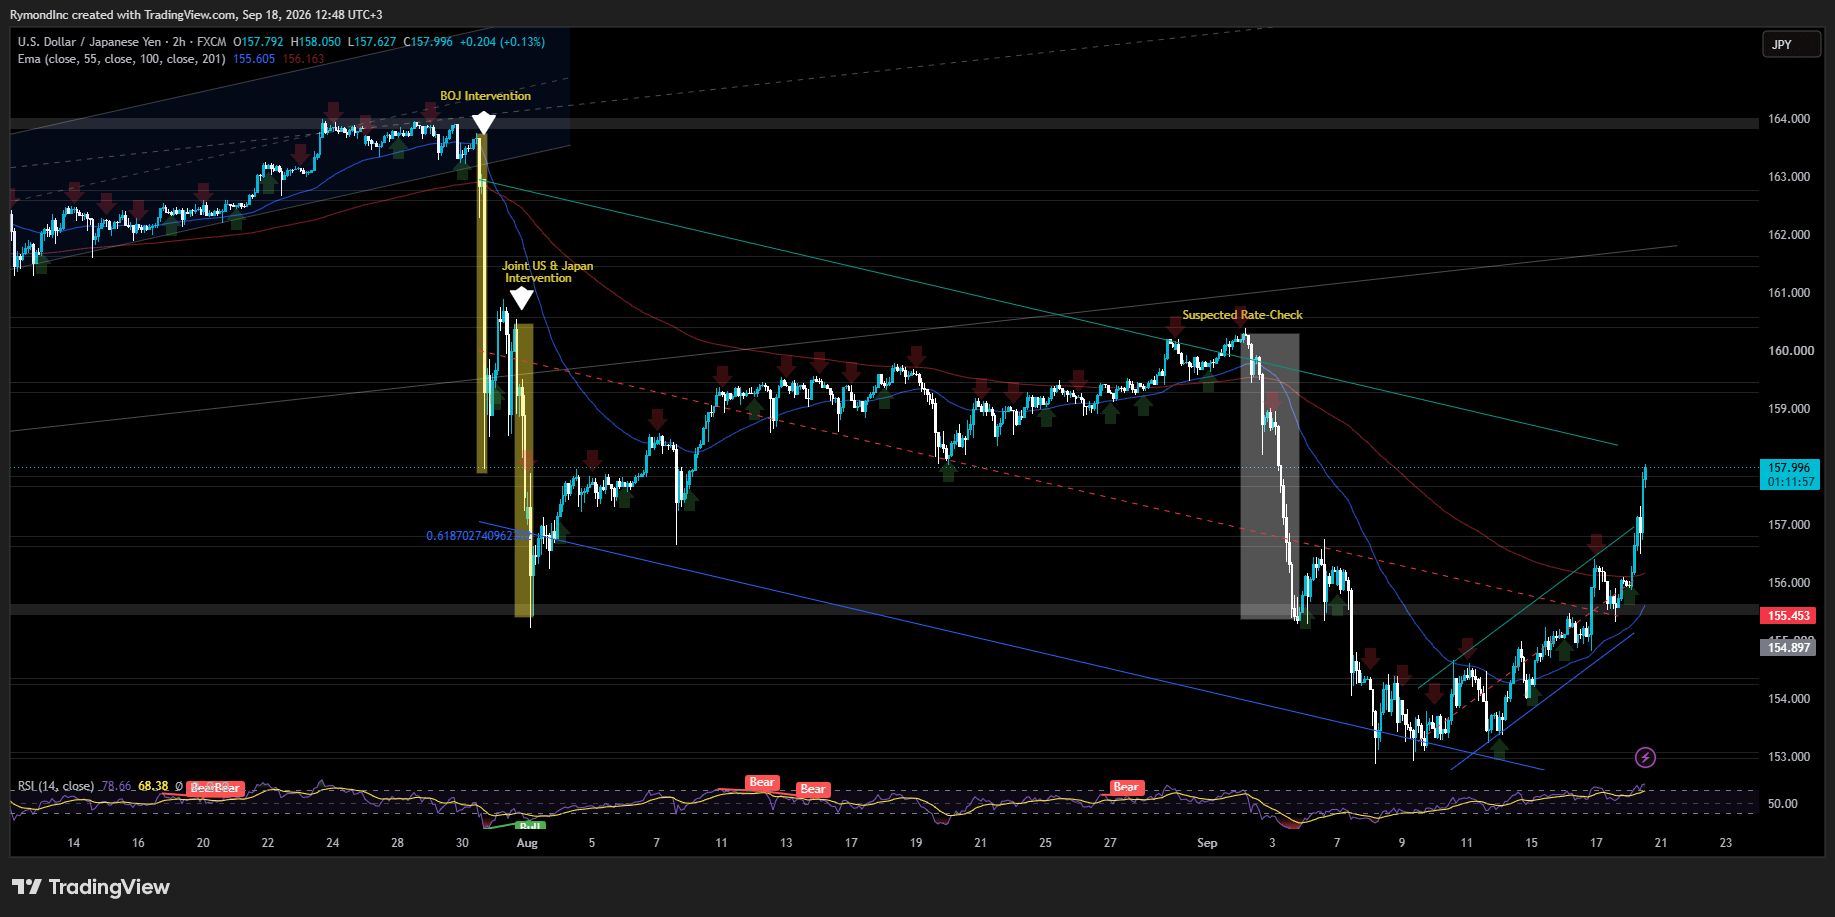
A moeda caiu para a mínima em duas semanas frente ao dólar, mais de 1% no dia para ¥157,90. Os operadores apontaram diretamente para o voto dividido como a razão, argumentando que um conselho dividido torna menos provável, adiante, um ritmo mais rápido de aperto.
O governador Kazuo Ueda realizou sua habitual coletiva de imprensa após a decisão e deixou a porta aberta para novos aumentos, dizendo que o banco continuará elevando as taxas em resposta à forma como a economia e os preços evoluem, e que a etapa para a condução da política mudou.
Mas o tom não foi tão agressivamente hawkish quanto os mercados esperavam, especialmente considerando que o secretário do Tesouro dos EUA, Scott Bessent, havia pressionado anteriormente o BOJ a tomar uma ação decisiva para conter a fraqueza do iene e ancorar a inflação. O banco fez o aumento, mas a moeda se moveu na direção errada mesmo assim.
Quanto a saber se uma alta de 50 pontos-base ou aumentos em sequência estão na mesa, Ueda disse:
"Isso depende de como as condições de preços se desenvolverem. Pode haver várias possibilidades. Não devemos descartar nada. Estamos numa fase em que precisamos analisar cuidadosamente vários dados. Mas isso não significa que podemos agir devagar. Vamos analisar os dados com atenção e tomar medidas oportunas, conforme necessário."
Sobre o ritmo dos futuros aumentos:
"Quanto ao ritmo dos futuros aumentos de taxas, não temos nenhuma ideia pré-definida em mente, como uma vez a cada três meses. Vamos determinar em cada reunião de política qual é a melhor forma de garantir que a inflação subjacente se estabilize em 2%."
Sobre os riscos à frente:
"Se a alta renovada nos custos de energia persistir, isso pode acrescentar mais pressão à inflação no atacado e, depois, à inflação ao consumidor. É algo que precisamos observar."
Nas condições financeiras:
"As condições financeiras estão se tornando menos favoráveis à medida que elevamos as taxas... É importante evitar que as condições financeiras apertem demais, ou que provoquem um grande ajuste nos preços dos ativos, elevando as taxas de forma abrupta demais."
Ueda também fez questão de separar a política de taxas da gestão de moeda, destacando que o BOJ define as taxas com base em indicadores econômicos e no risco de inflação, e não para sustentar ou administrar diretamente a taxa de câmbio do iene.
Kathleen Brooks, diretora de pesquisas da XTB, disse que Ueda não soou tão hawkish quanto o esperado. Em sua leitura, ele turvou a mensagem ao falar sobre uma nova fase de formulação de políticas enquanto, simultaneamente, alertava contra avançar rápido demais e arriscar volatilidade nos preços dos ativos.
Isso, segundo ela, captura o verdadeiro dilema do BOJ: ele precisa continuar elevando as taxas para colocar a inflação sob controle, mas a carga da dívida do Japão é tão grande que o banco central não pode se dar ao luxo de assustar o mercado de títulos e arriscar uma instabilidade financeira mais ampla.
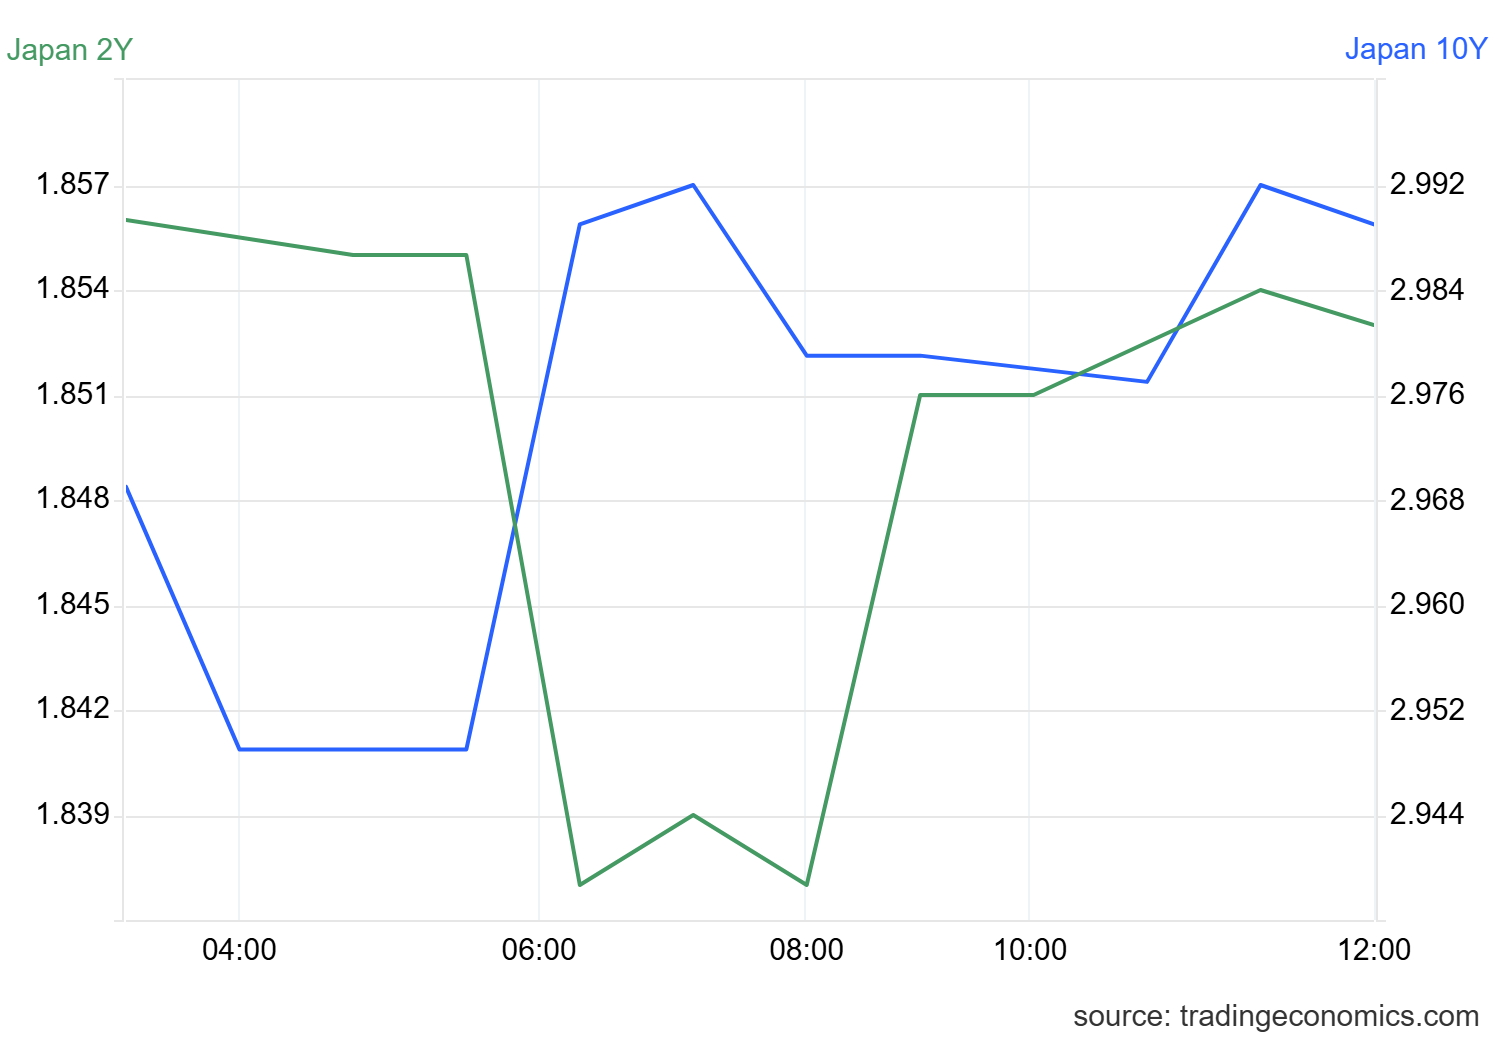
Quem apostou que esse aumento desencadearia uma onda de repatriação de capital por fundos e indivíduos japoneses se enganou. O iene enfraqueceu no dia, e os rendimentos dos títulos japoneses caíram ao longo de toda a curva, o oposto do que uma história de repatriação produziria. O rendimento do Título do Japão de 2 Anos caiu para 1,85%, uma redução de 0,01 pp em relação à sessão anterior. O rendimento dos títulos do governo de 10 anos caiu para cerca de 2,95% na sexta-feira, estendendo sua queda para a terceira sessão.
O iene está agora se aproximando dos níveis que levaram a intervenções no mês passado, incluindo 160, quando os EUA e o Japão realizaram uma operação conjunta para defender a moeda pela primeira vez em mais de duas décadas.
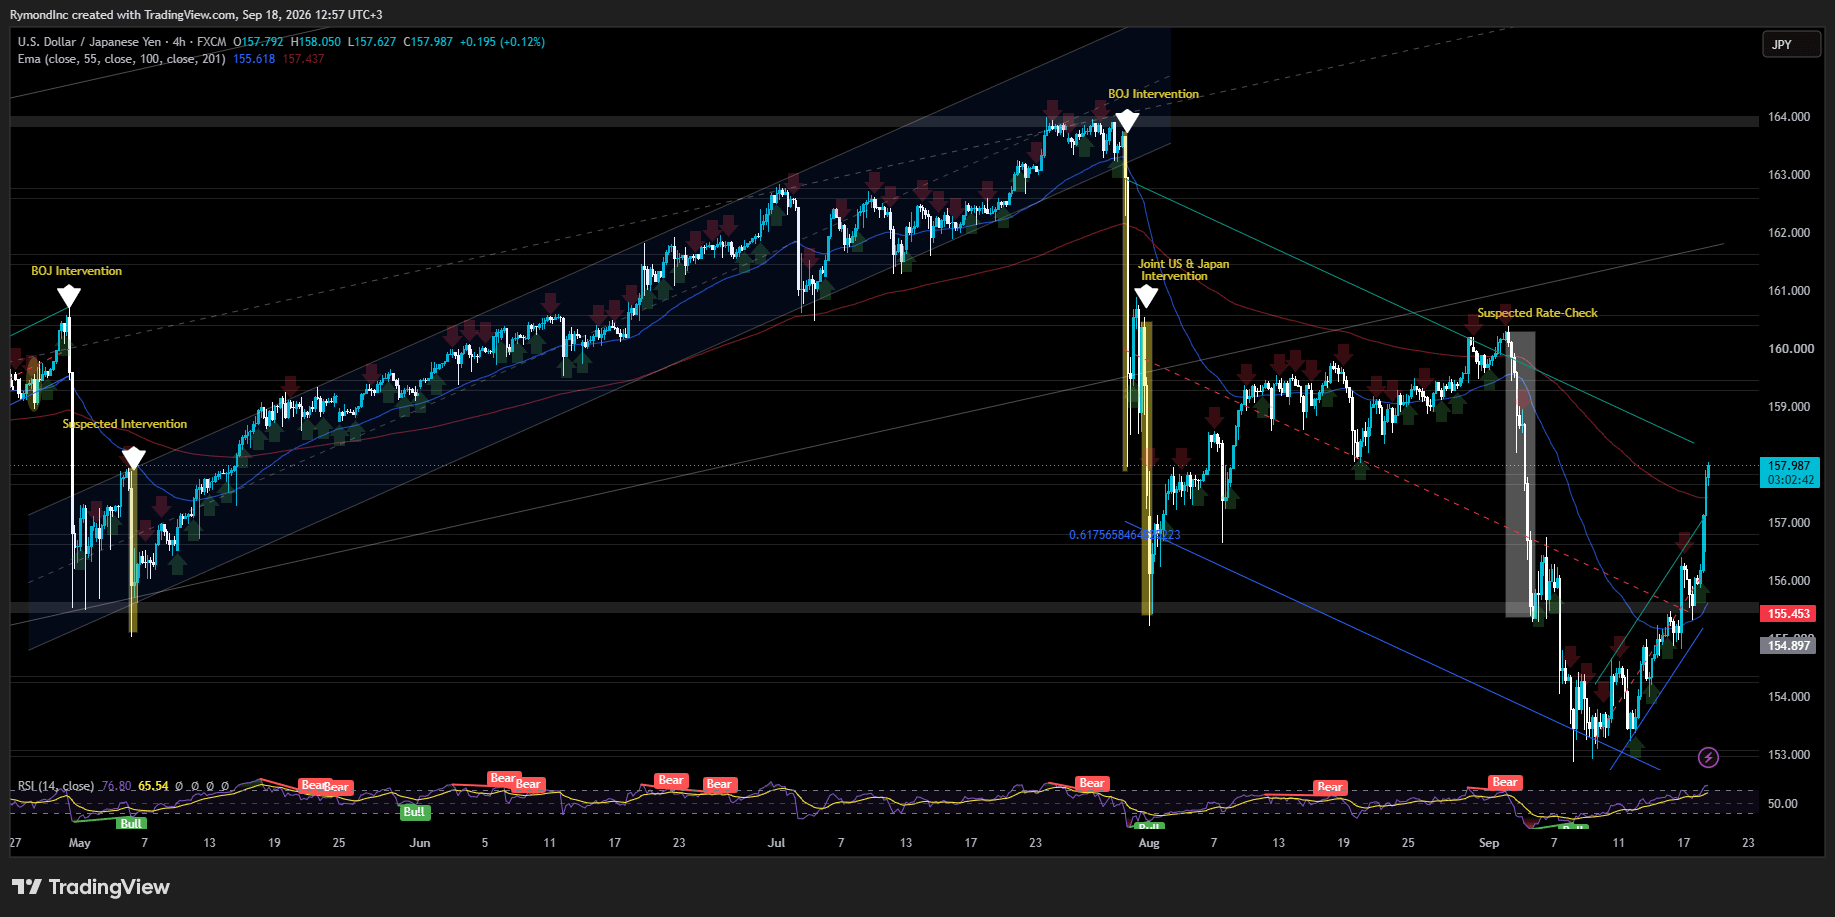
O G7 já coordenou antes em relação ao iene, vendendo-o para enfraquecer a moeda após o terremoto de 2011, mas isso foi o comércio inverso. Para a última vez em que Washington e Tóquio trabalharam juntas especificamente para comprar ienes e sustentá-los, é preciso voltar a 1998, durante a crise bancária do Japão.
Esse esforço de resgate foi antecipado para dois dias de negociação frenéticos:
Gasto Total do Japão: o Japão implantou 15,39 trilhões de ienes (US$ 96,5 bilhões) entre 30 de julho e 26 de agosto. A grande maioria disso—estimada em até US$ 85 bilhões—foi queimada no grande impulso de dois dias ao lado dos EUA.
A contribuição dos EUA: embora o valor oficial exato permaneça rigidamente mantido em segredo, a parcela dos EUA foi amplamente simbólica, mas altamente impactante. As estimativas de mercado colocam o compromisso do Federal Reserve e do Tesouro dos EUA entre US$ 5 bilhões e US$ 10 bilhões.
Quem estava posicionado para a repatriação de capital japonês com base neste aumento fez a aposta errada hoje. O iene enfraqueceu. Os rendimentos dos títulos do governo japonês caíram ao longo de toda a curva. A taxa subiu. A lógica da moeda não acompanhou.
O BOJ tem mais espaço para aumentar daqui. A questão real é se o iene acredita nisso antes da próxima reunião.
Fontes: Reuters, Bloomberg, CNBC, The Guardian, XTB