#dusk $DUSK @Dusk Most crypto projects eventually call themselves “regulation-friendly.” Very few name the actual frameworks they are designing around.
A Dusk faz isso.
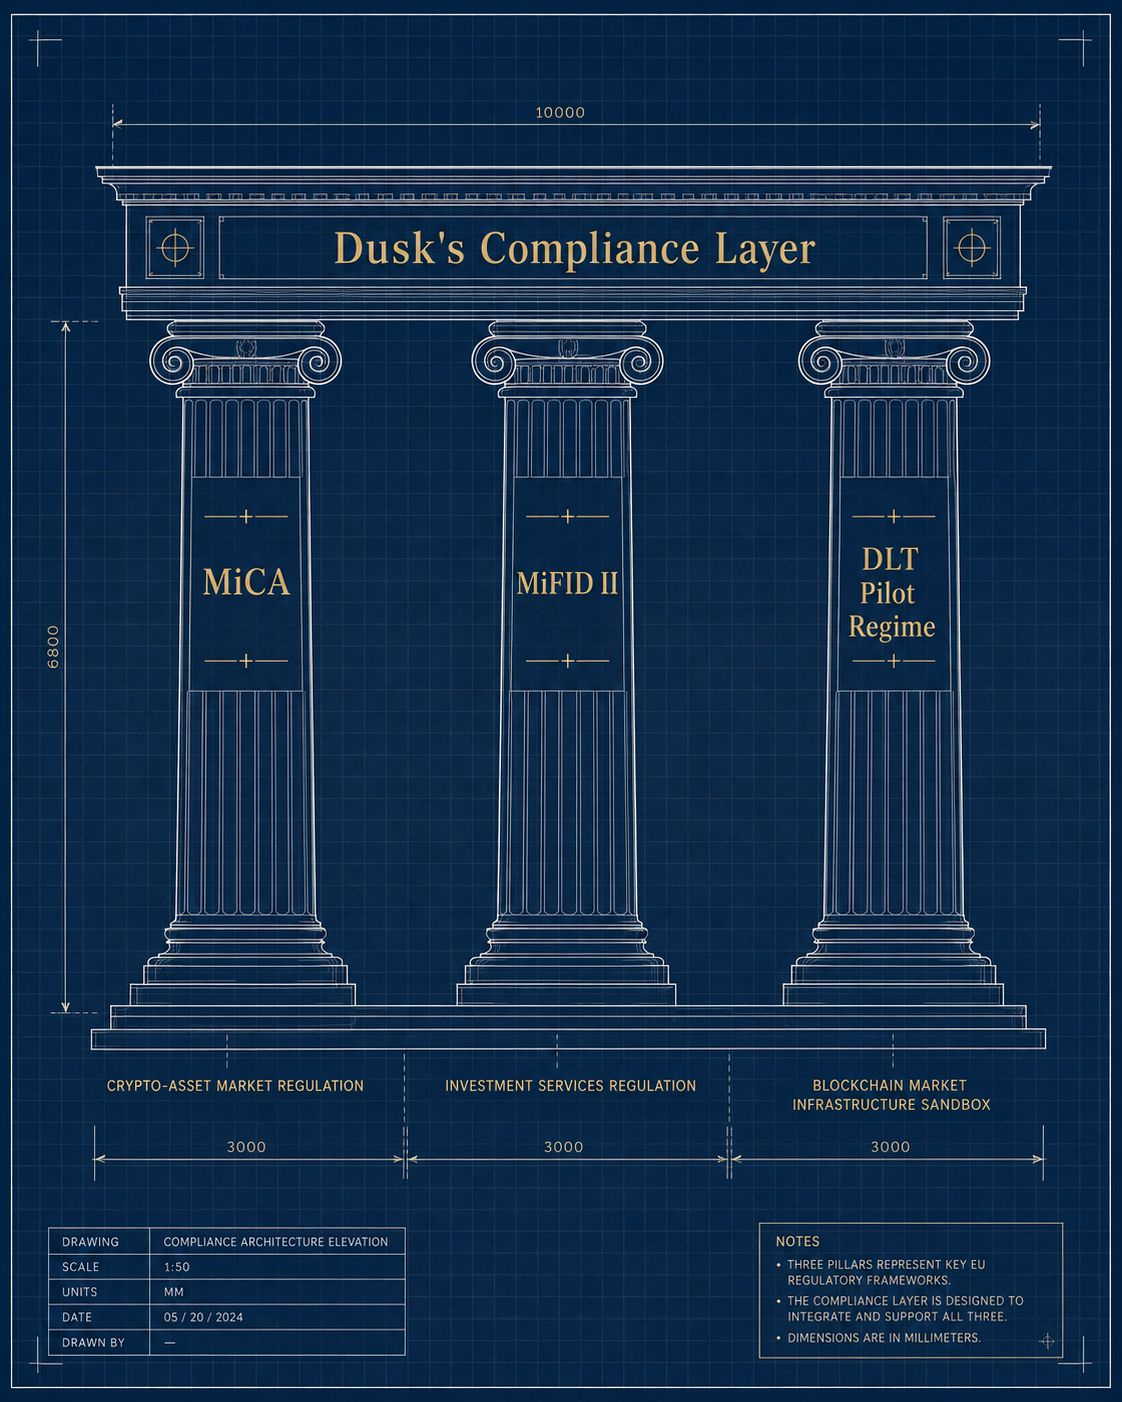
Sua posição regulatória aponta repetidamente para três marcos da UE: MiCA, que rege os mercados de criptoativos; MiFID II, que abrange serviços de investimento e instrumentos financeiros; e o DLT Pilot Regime, o arcabouço da UE para experimentar com infraestrutura de mercado baseada em blockchain.
Essa especificidade pode ser lida de duas maneiras bem diferentes.
A leitura otimista é que a Dusk fez o dever de casa. Se o objetivo é levar valores mobiliários e outros ativos regulados para a cadeia, promessas vagas sobre “conformidade” não bastam. Você precisa entender como emissão, negociação, divulgação e liquidação se encaixam na legislação existente.
A leitura mais cética é que citar MiCA, MiFID II e o DLT Pilot Regime também é um recurso poderoso de marketing. Três siglas regulatórias reconhecíveis fazem com que um blockchain pareça pronto para instituições muito antes de pessoas de fora conseguirem medir o quanto dessa aderência se torna adoção real.
De fora, essas duas explicações podem parecer quase idênticas.
Há também um outro trade-off.
A tese regulatória da Dusk é fortemente europeia.
Isso pode ser uma força. Construir profundamente em torno de um ambiente regulatório relativamente definido pode ser mais realista do que fingir que um único modelo de conformidade funciona em todo lugar.
Mas também é uma aposta regional.
Os EUA têm uma estrutura regulatória muito diferente, e os mercados asiáticos variam amplamente em licenciamento, classificação de valores mobiliários e regras para ativos digitais. Um sistema que se encaixa bem no arcabouço da UE ainda pode exigir adaptações importantes em outros lugares.
Então a questão real é se a Europa se torna o ponto de lançamento da Dusk para adoção institucional global — ou uma arquitetura regulatória difícil de exportar.
E regulação, por si só, não é infraestrutura permanente. Marcos são alterados, interpretados e reescritos.
Se regras como MiCA mudarem mais tarde, quem acaba absorvendo esse risco — o protocolo, as empresas que emitem e constroem sobre ele, ou os usuários que mantêm os ativos?
A Dusk faz isso.
Sua posição regulatória aponta repetidamente para três marcos da UE: MiCA, que rege os mercados de criptoativos; MiFID II, que abrange serviços de investimento e instrumentos financeiros; e o DLT Pilot Regime, o arcabouço da UE para experimentar com infraestrutura de mercado baseada em blockchain.
Essa especificidade pode ser lida de duas maneiras bem diferentes.
A leitura otimista é que a Dusk fez o dever de casa. Se o objetivo é levar valores mobiliários e outros ativos regulados para a cadeia, promessas vagas sobre “conformidade” não bastam. Você precisa entender como emissão, negociação, divulgação e liquidação se encaixam na legislação existente.
A leitura mais cética é que citar MiCA, MiFID II e o DLT Pilot Regime também é um recurso poderoso de marketing. Três siglas regulatórias reconhecíveis fazem com que um blockchain pareça pronto para instituições muito antes de pessoas de fora conseguirem medir o quanto dessa aderência se torna adoção real.
De fora, essas duas explicações podem parecer quase idênticas.
Há também um outro trade-off.
A tese regulatória da Dusk é fortemente europeia.
Isso pode ser uma força. Construir profundamente em torno de um ambiente regulatório relativamente definido pode ser mais realista do que fingir que um único modelo de conformidade funciona em todo lugar.
Mas também é uma aposta regional.
Os EUA têm uma estrutura regulatória muito diferente, e os mercados asiáticos variam amplamente em licenciamento, classificação de valores mobiliários e regras para ativos digitais. Um sistema que se encaixa bem no arcabouço da UE ainda pode exigir adaptações importantes em outros lugares.
Então a questão real é se a Europa se torna o ponto de lançamento da Dusk para adoção institucional global — ou uma arquitetura regulatória difícil de exportar.
E regulação, por si só, não é infraestrutura permanente. Marcos são alterados, interpretados e reescritos.
Se regras como MiCA mudarem mais tarde, quem acaba absorvendo esse risco — o protocolo, as empresas que emitem e constroem sobre ele, ou os usuários que mantêm os ativos?