

OroCryptoTrends
8.9k Publicações

OroCryptoTrends
 Binance Square Verificação Plus
Denunciar
Bloquear usuário
OroCryptoTrends | Crypto Insights: Real-time crypto news, market analysis, Web3, DeFi & emerging trends. Research-driven, actionable insights. No hype.
Trade aberto
Trader frequente
3.2 anos
3.2K+ Seguindo
51.2K+ Seguidores
49.2K+ Curtiu
Publicações
Portfólio
Todas
Citações
Vídeos
Live
Verificado
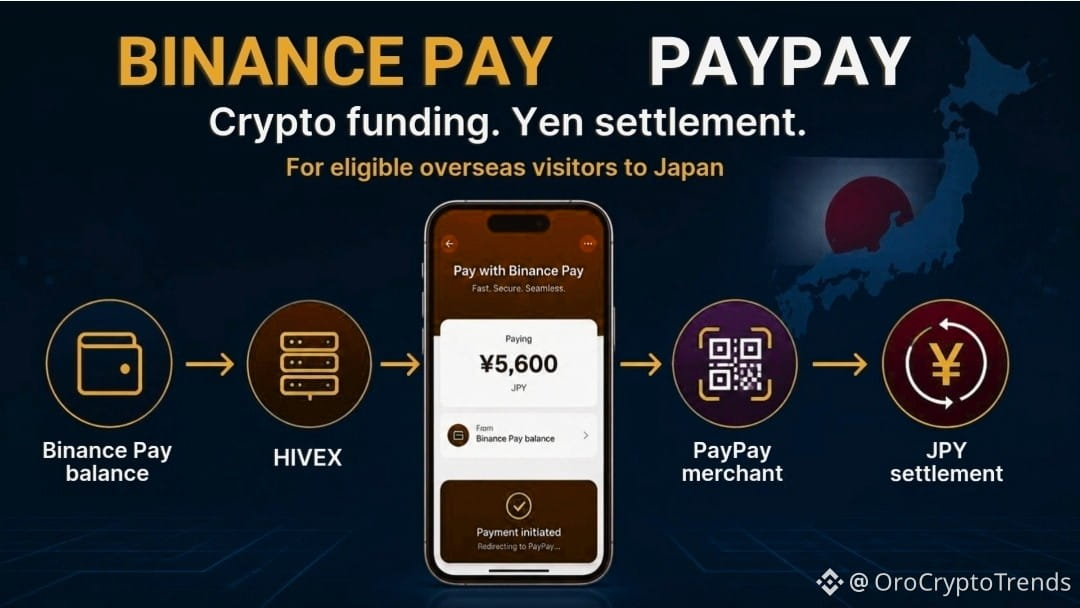
O PayPay não está aceitando cripto. E essa é, na verdade, a parte interessante.
Usuários do Binance Pay visitando o Japão agora podem pagar em comerciantes compatíveis com o PayPay, com a conexão passando pela rede HIVEX da TBCASoft. O comerciante ainda recebe ienes japoneses, enquanto o visitante paga por meio do Binance Pay.
No começo, pensei que fosse apenas mais um título do tipo “pagamentos cripto estão se expandindo”.
Espere — talvez esse não seja o enquadramento certo.
A parte mais interessante é o que permanece inalterado.
O comerciante não precisa, de repente, entender carteiras, tokens ou liquidação via blockchain. Não existe um novo sistema de checkout em cripto para a loja aprender. A infraestrutura de pagamento do lado do comerciante continua familiar, enquanto o Binance Pay, na prática, se torna mais uma rota de financiamento por trás da transação.
Essa distinção importa.
Ela sugere um possível caminho para pagamentos em cripto: em vez de pedir para que os comerciantes reconstruam sua pilha de pagamentos, conecte usuários de cripto aos sistemas que as pessoas já usam.
Mas existe uma limitação aqui que não deveria ser enterrada. Esse lançamento é voltado para visitantes internacionais elegíveis ao Japão. Ele não está disponível para residentes japoneses. Então, por enquanto, isso tem muito mais a ver com pagamentos de viagens internacionais do que com adoção doméstica de cripto.
O verdadeiro teste, para mim, é ver se essa arquitetura continua sendo conectada a redes de pagamento estabelecidas em outros mercados.
É aí que isso pode se tornar ainda mais interessante.
Ainda tentando entender o que isso realmente muda.
1
936
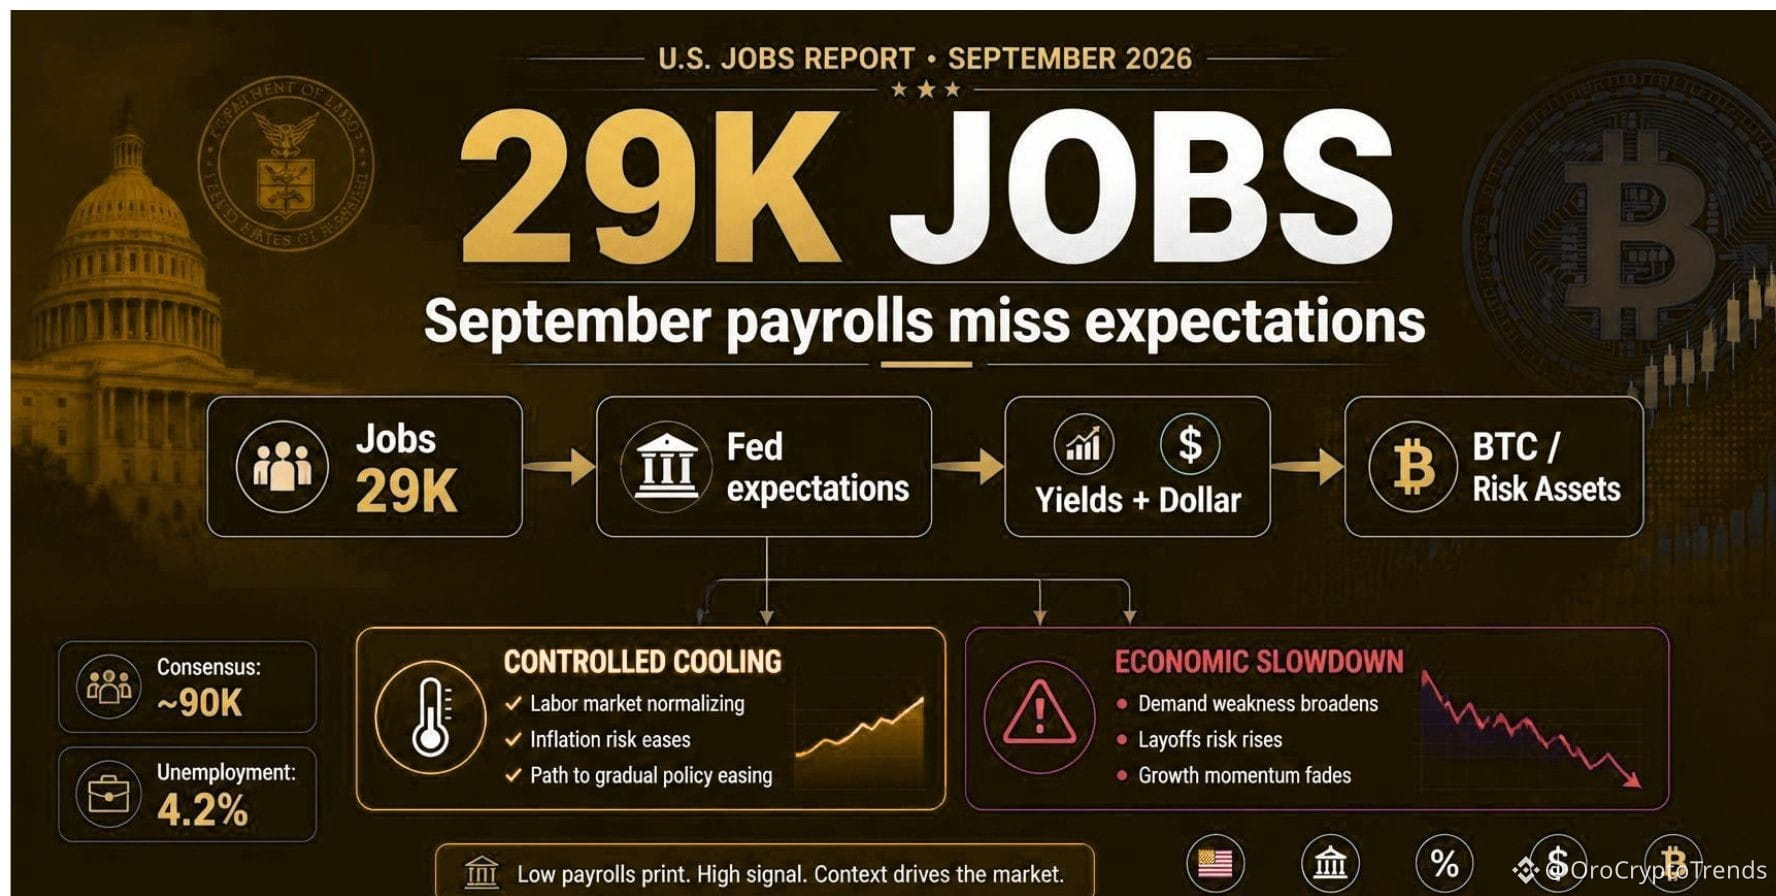
#NFPWatch 29K empregos. Esse é o número que muda a conversa.
O relatório de folha de pagamento dos EUA em setembro veio bem abaixo das expectativas de cerca de 90 mil, enquanto o desemprego subiu para 4,2% ante 4,1%.
Para cripto, eu acho que a parte importante não é apenas “empregos fracos = Bitcoin em alta”. Isso é simples demais.
O mecanismo de transmissão maior são as taxas.
Um mercado de trabalho mais brando pode reduzir a pressão sobre o Federal Reserve para continuar apertando, o que pode puxar os rendimentos dos Treasuries e o dólar para baixo e melhorar o cenário relativo para ativos de risco. A Reuters informou que, após os dados, os mercados passaram a atribuir uma probabilidade muito menor de um aumento de juros em outubro, enquanto as ações subiram e os rendimentos dos Treasuries caíram.
Mas há uma contradição aqui.
O emprego fraco dá suporte aos ativos mais sensíveis a juros apenas se os investidores interpretarem isso como um arrefecimento controlado. Se o mercado de trabalho começar a piorar rapidamente, a narrativa pode mudar de “Fed menos restritivo” para “desaceleração econômica”.
Essa distinção importa para o Bitcoin.
Então estou observando a reação nos rendimentos, no dólar e no BTC, em vez de tratar o título da folha de pagamento, por si só, como um sinal de trade.
Ainda tentando entender o que isso realmente muda.
3
1.9k
$NEAR $3,8M desaparecem nas NEAR Intents — e a parte interessante é onde a falha aconteceu.
A NEAR Intents disse hoje que um bug envolvendo sua infraestrutura de depósito e saque via Omni e contratos inteligentes levou a perdas de aproximadamente US$ 3,8 milhões. A equipe afirma que a vulnerabilidade foi corrigida e que os usuários afetados serão totalmente compensados. Depósitos e saques em várias redes também foram pausados enquanto o ajuste é concluído.
O que chama minha atenção é que isso não parece uma história simples de “a blockchain foi hackeada”. A fragilidade relatada fica em torno da infraestrutura que conecta ativos entre cadeias.
Essa distinção importa.
Sistemas cross-chain são basicamente “esteiras” de confiança. Cada ponte extra, camada de custódia, mecanismo de liquidação ou interação de contrato cria mais um lugar onde as premissas precisam se manter. Você pode ter uma boa monitoração de um lado e ainda assim sofrer prejuízo quando dois componentes interagem de um jeito que ninguém esperava.
E, honestamente, essa provavelmente é a grande lição aqui.
A NEAR Intents havia acabado de demonstrar sua capacidade de bloquear boa parte de um fluxo ilícito grande e separado dias antes. Agora, a própria infraestrutura dela sofreu um golpe.
A equipe diz que os usuários serão colocados em dia, mas a compensação ainda é uma promessa, e não um reembolso concluído.
Então estou acompanhando o processo de recuperação com tanta atenção quanto o próprio exploit.
Ainda tentando descobrir o que isso realmente muda.
2
993
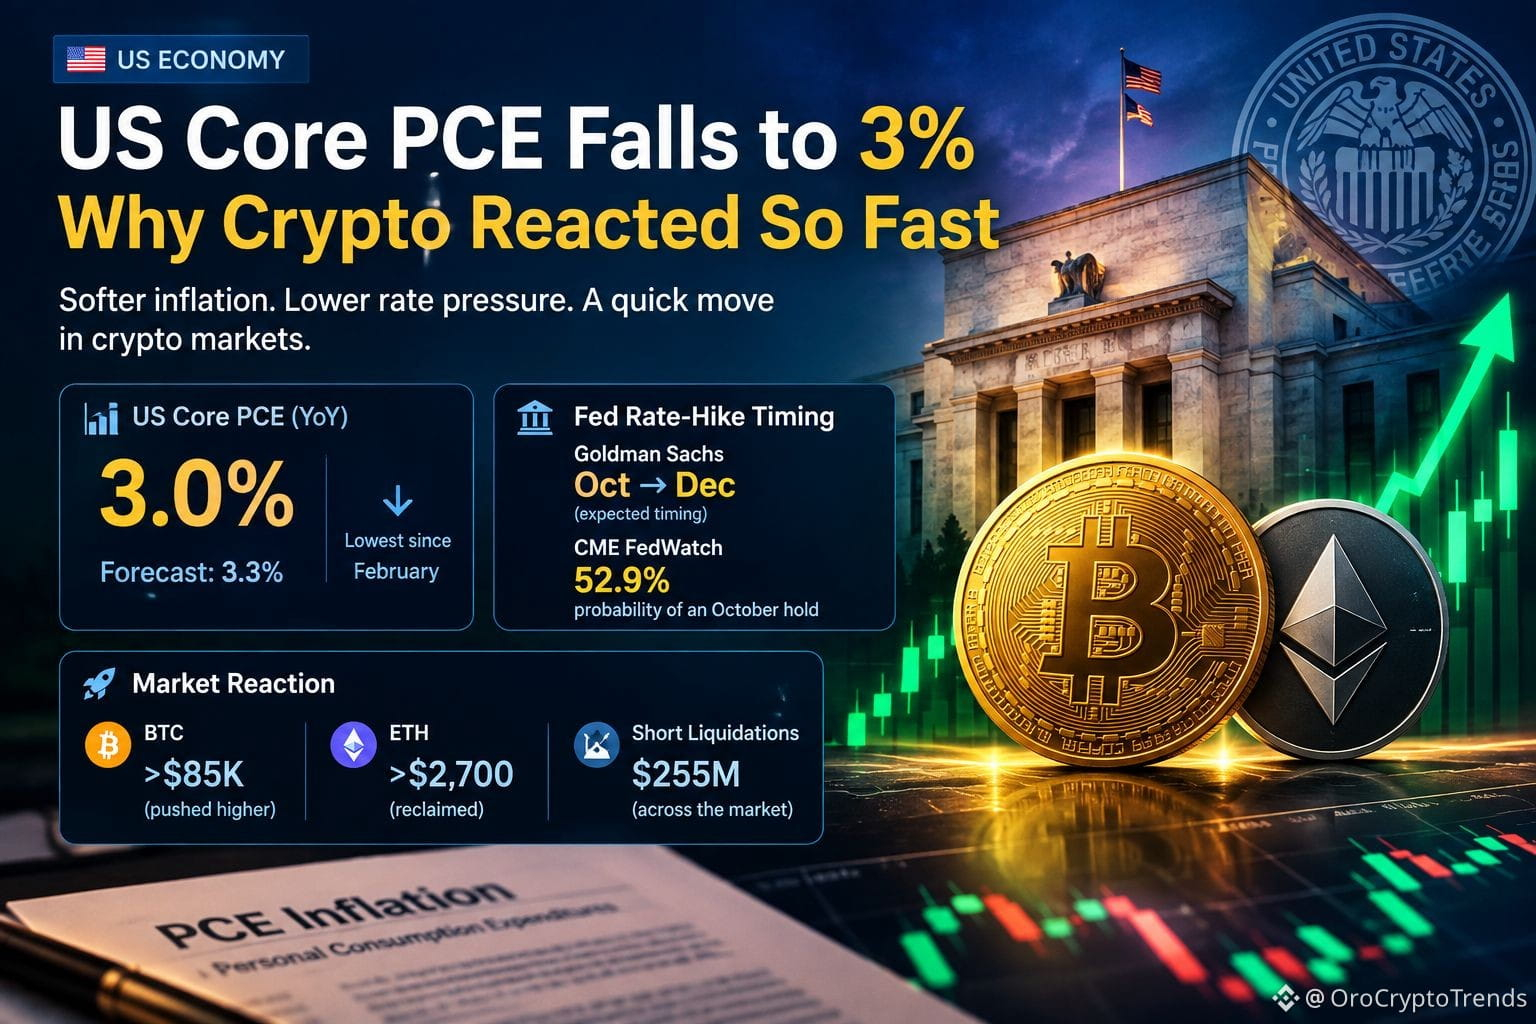
$BTC US núcleo do PCE acabou de cair para 3,0% — e o cripto reagiu instantaneamente.
A previsão era 3,3%, então o dado de inflação mais fraco mudou imediatamente o cenário das taxas. Segundo relatos, o Goldman Sachs teria adiantado sua expectativa de timing do próximo aumento da taxa do Fed de outubro para dezembro, enquanto o CME FedWatch mostrou uma probabilidade de 52,9% de manutenção em outubro.
E o BTC não esperou. Ele rompeu acima de US$ 85 mil, enquanto o ETH retomou os US$ 2.700. Cerca de US$ 255 milhões em posições vendidas (shorts) em cripto foram liquidados.
Mas aqui vai a parte que estou observando.
Um PCE mais brando não significa automaticamente que o Fed vá se tornar agressivamente mais dovish. A inflação ainda está acima da meta de 2% do Fed, e uma leitura mensal não muda todo o panorama macro.
Ainda assim, os mercados negociam expectativas, não apenas números absolutos. Se os traders começarem a precificar menos aumentos no curto prazo, ativos sensíveis à liquidez como o cripto podem reagir rapidamente.
Espere — talvez o melhor enquadramento não seja “a inflação está resolvida”.
É que a narrativa de pressão imediata sobre as taxas simplesmente enfraqueceu.
Essa distinção importa. Se os próximos dados de inflação e do mercado de trabalho confirmarem a tendência, este movimento pode ter mais espaço para se desenvolver. Se não confirmarem, a reação de hoje pode se dissipar tão rápido quanto veio.
1.3k
$BTC $3.55B fluiu para produtos de investimento em ativos digitais na última semana. Esse é o maior ingresso semanal de 2026 — e o Bitcoin captou US$ 2.52B disso.
Honestamente, isso é mais interessante do que a manchete faz parecer.
O que estou observando não é apenas o tamanho do número. É para onde o dinheiro está indo. O Bitcoin capturou cerca de 71% do total semanal, enquanto o Ethereum também atraiu US$ 702M. O AUM total (patrimônio sob gestão) em produtos de investimento em ativos digitais subiu para cerca de US$ 173B.
Isso me diz que a demanda institucional não está desaparecendo quando o cripto fica “chato”. Ela ainda existe, mas está aparecendo por meio de produtos de investimento regulamentados, e não do tipo de euforia de varejo que normalmente associamos a entradas fortes.
Mas espere — eu não acho que US$ 3.55B signifique automaticamente que a próxima alta esteja garantida.
Fluxos semanais podem ser uma confirmação poderosa, mas ainda são um retrato do momento. A questão maior é se esse nível de alocação persiste depois que o primeiro pico de demanda diminui.
É isso que vou observar agora: não se as instituições voltaram, mas se continuam voltando.
Ainda tentando entender se isso é o começo de uma tendência mais ampla de alocação ou apenas uma semana muito forte.
369
Verificado
$XRP Brasil acabou de dar ao XRP Ledger um caso de uso muito mais interessante do que mais uma demonstração de tokenização.
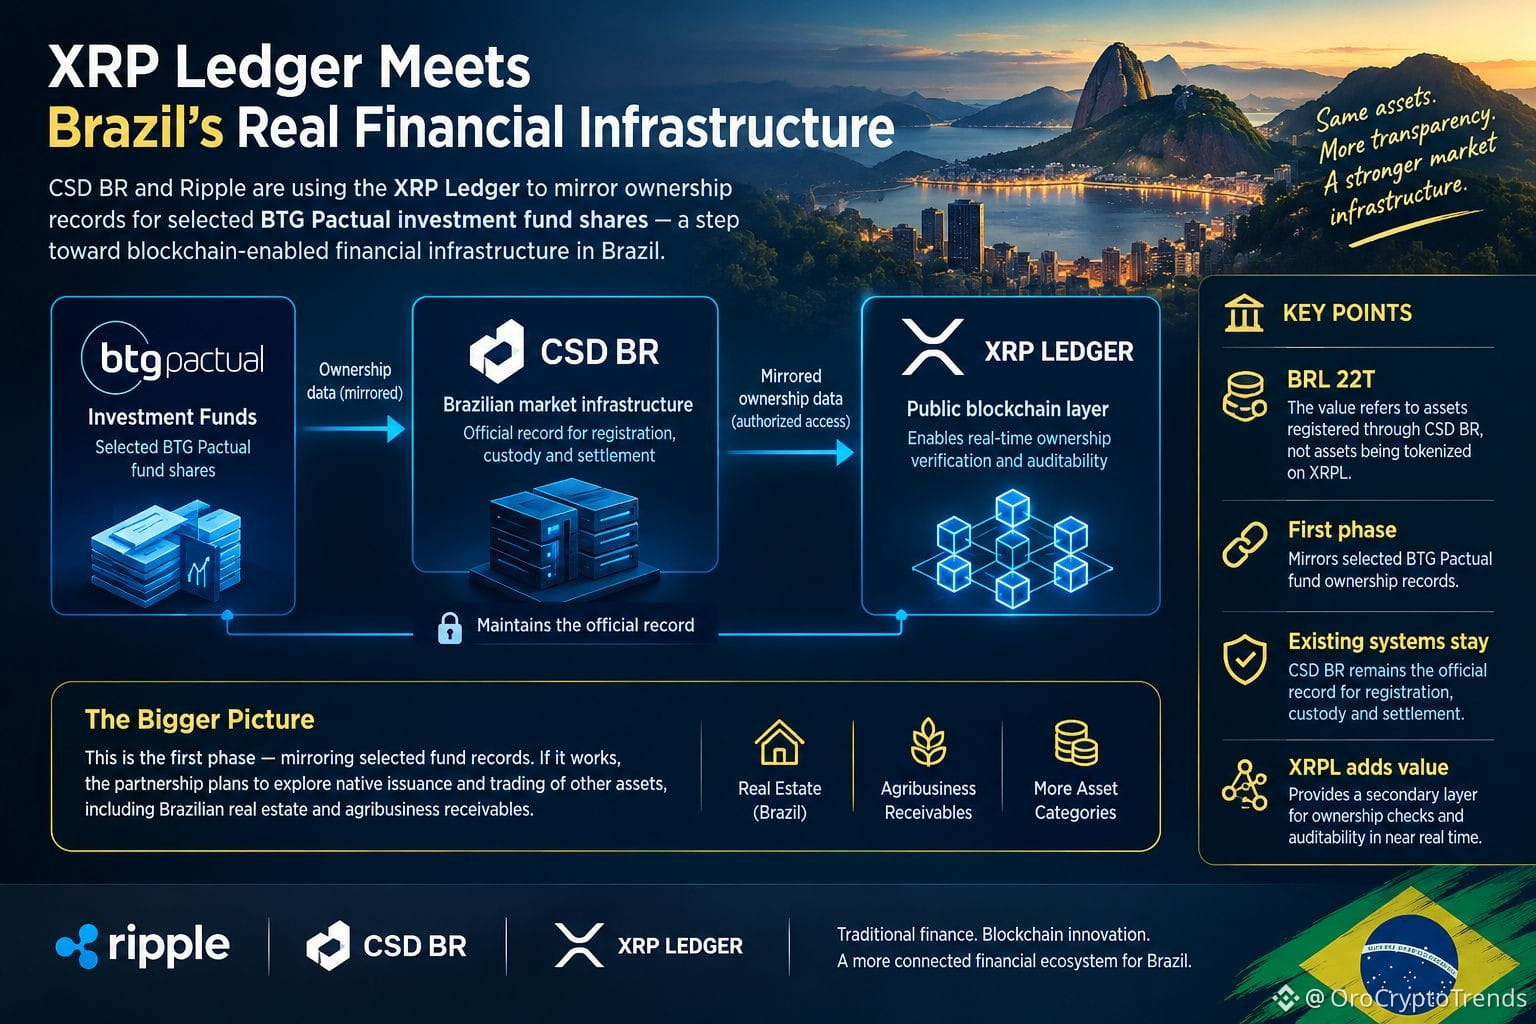
A CSD BR, uma operadora regulada de infraestrutura de mercado no Brasil, com mais de BRL 22 trilhões em ativos registrados, agora está usando o XRPL para espelhar registros de propriedade de cotas de fundos de investimento do BTG Pactual selecionados.
Mas espere — o número de 22T em BRL precisa de contexto. Esse valor inteiro NÃO está sendo transferido para o XRPL.
O sistema existente da CSD BR permanece como o registro oficial para registro, custódia e liquidação. O XRPL está sendo adicionado como uma camada secundária, na qual instituições autorizadas podem verificar dados de propriedade e auditar alterações em tempo quase real.
Sinceramente, acho que essa distinção torna o caso mais interessante, não menos.
O verdadeiro experimento aqui é ver se uma blockchain pública pode ficar ao lado de uma infraestrutura financeira crítica sem obrigar as instituições a abandonar os sistemas que elas já confiam.
Esse é um caminho de adoção bem diferente de “colocar tudo no onchain”.
E, se a fase de espelhamento funcionar, a parceria diz que planeja explorar emissão e negociação nativas de outros ativos, incluindo recebíveis de imóveis no Brasil e do agronegócio.
Então estou acompanhando mais a camada de infraestrutura do que o destaque.
A grande questão não é se o XRPL consegue tokenizar um ativo. É se instituições reguladas encontram valor operacional suficiente para continuar expandindo o papel do ledger.
Ainda tentando descobrir o que isso realmente muda.
1
5
2k
Verificado
$BNB CZ postou “Em breve....” e, de repente, as pessoas estão chamando isso de o início do “BNB szn.”
Talvez. Mas acho que a parte mais interessante é o que está acontecendo ao redor desse meme.
CZ também compartilhou conteúdo otimista sobre a BNB Chain, apontando para ações dos EUA tokenizadas se movendo on-chain. A BNB Chain diz que seu ecossistema tinha mais de 709 ações e ETFs tokenizados até junho, com volume acumulado de ações tokenizadas acima de US$ 5B. Isso é uma tendência real de infraestrutura, não apenas um meme.
Depois há o lado corporativo.
A CEA Industries oficialmente se tornou a BNB Standard Corporation em 29 de setembro, mantendo o ticker da Nasdaq BNC. A empresa disse que quase 5.800 votos da comunidade foram registrados no novo nome, com a BNB Standard recebendo cerca de 47%.
Essa combinação é o que chama minha atenção: expansão do ecossistema, ativos tokenizados e uma empresa pública construindo explicitamente em torno de um tesouro da BNB.
Mas espere — talvez eu esteja dando peso demais ao meme.
“Em breve....” não é um sinal confirmado de CZ de que a BNB está prestes a disparar. O Bonk Guy interpretou isso dessa forma; o mercado ainda precisa validar a narrativa.
Para mim, a pergunta real é se esses catalisadores se traduzem em uso sustentado e fluxos de capital, em vez de outra narrativa passageira.
Ainda tentando entender o que isso realmente muda.
3
3
4k
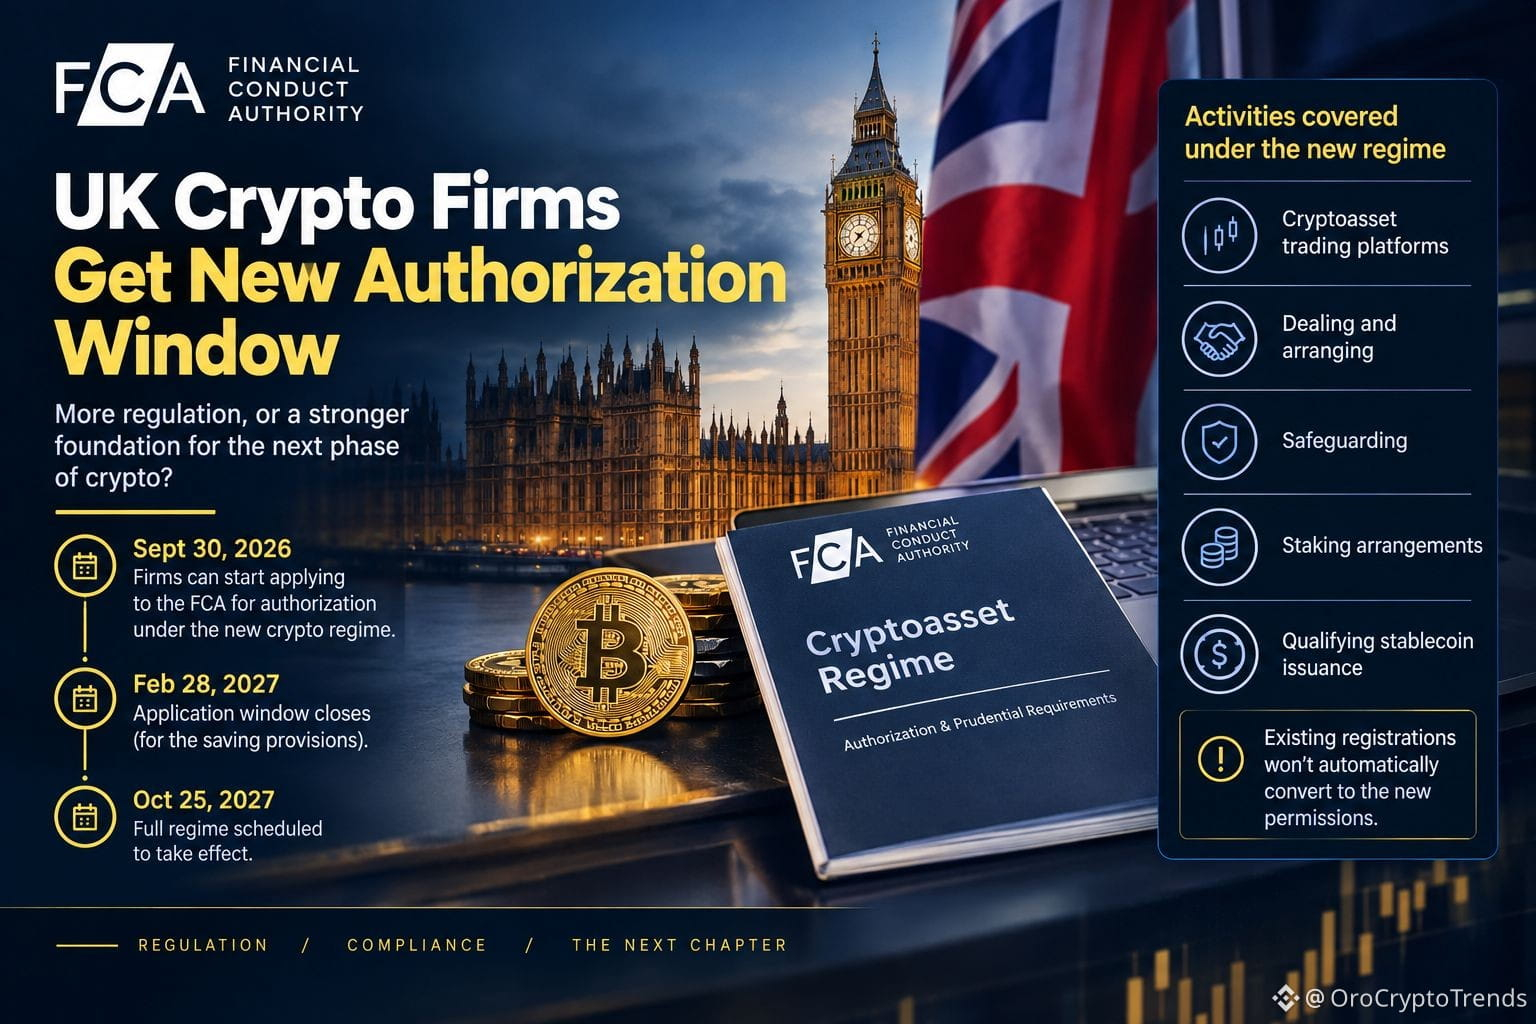
30 de setembro é uma data maior para a cripto no Reino Unido do que o título sugere.
A nova janela de autorização da FCA abre hoje, e as empresas terão até 28 de fevereiro de 2027 para solicitar, caso queiram usar as disposições de salvaguarda relevantes. O regime mais amplo está previsto para entrar em vigor em 25 de outubro de 2027.
O que chama minha atenção não é apenas “mais regulamentação de cripto”.
É que a autorização está se tornando parte da infraestrutura operacional real.
Plataformas de negociação, negociação e intermediação, salvaguarda, staking e a emissão qualificada de stablecoins estão entre as atividades que passam a entrar no novo quadro. E os registros existentes não vão se converter automaticamente nas novas permissões.
Isso muda a economia.
Uma empresa de cripto que opera no Reino Unido terá, cada vez mais, de tratar conformidade, controles, custódia e reporte como parte do próprio produto — não como algo que fica nas bordas do negócio.
E aqui existe uma troca real.
Padrões mais altos podem fortalecer a proteção ao consumidor e a integridade do mercado. Mas o custo de atender a esses padrões também pode afetar quais empresas conseguem atender economicamente usuários do Reino Unido.
Então estou menos interessado em saber se isso é “otimista” ou “pessimista” para a cripto.
A pergunta mais interessante é quais modelos de negócio ainda funcionam quando a regulação se torna parte do conjunto de infraestrutura.
Ainda estou tentando entender o que isso realmente muda.
1
2.4k
O Reino Unido acabou de abrir a porta para seu novo regime de autorização de cripto.
A partir de 30 de setembro, as empresas podem começar a solicitar à FCA autorização no âmbito do novo marco de criptoativos do Reino Unido. O período de inscrição vai até 28 de fevereiro de 2027, enquanto o regime completo está previsto para entrar em vigor em 25 de outubro de 2027.
O que se destaca para mim não é apenas o título “regulamentação de cripto”.
É a mudança no que operar um negócio de cripto no Reino Unido realmente exigirá.
A FCA diz que o novo regime abrange atividades como plataformas de negociação de criptoativos, intermediação e organização, custódia (salvaguarda), arranjos de staking e a emissão de stablecoins qualificadas. As inscrições existentes também não serão convertidas automaticamente, de forma simples, nas novas permissões.
Isso importa porque a regulamentação está passando de algo que as empresas se preparam a algo cada vez mais incorporado à infraestrutura do mercado.
Mas há um contraponto aqui.
Padrões mais altos podem melhorar a proteção ao consumidor e a integridade do mercado, porém o custo e a complexidade da autorização também podem mudar quais empresas conseguem, na prática, atender usuários do Reino Unido.
Por isso, estou menos interessado em saber se isso é “bullish” ou “bearish” para cripto.
A questão maior é quais modelos de negócios ainda fazem sentido econômico quando a conformidade passa a fazer parte da “pilha” operacional.
Ainda estou tentando entender o que isso realmente muda.
1
2.3k
$AMD.US
A AMD ultrapassou US$ 1 trilhão. Acho que o marco de valuation é, na verdade, a parte menos interessante.
O que importa é o que os investidores agora estão dispostos a pagar pela AMD.
O mercado está cada vez mais tratando a AMD como mais do que uma empresa que vende CPUs e GPUs. Sua exposição à IA agora atinge aceleradores, sistemas de data center, demanda por inferência, grandes relações com clientes e, cada vez mais, a camada de software e inteligência em torno desses sistemas.
E é aí que a tese fica mais interessante.
A AMD está tentando capturar mais da pilha de infraestrutura de IA, não apenas vender mais chips. Sua expansão para áreas como inteligência espacial e IA física aponta para uma estratégia mais ampla sobre onde a demanda por computação pode se desenvolver a seguir.
Mas há um porém.
Uma valuation de US$ 1 T eleva o nível de execução exigido. Só a forte demanda por IA não basta. A AMD ainda precisa de crescimento sustentado de receita, melhora de margens, adoção de aceleradores e relações duráveis com hyperscalers para justificar as expectativas embutidas na valuation.
Então estou acompanhando os fundamentos por trás da manchete, não a manchete em si.
A próxima fase é, na verdade, sobre se a AMD consegue transformar a demanda por IA em valor econômico duradouro.
É a parte dessa história que eu acho que mais importa.
AMD-0,08%
AMDUS+2,80%
445
#EarningsSeason
A Micron consegue superar 86% de margem bruta — e isso será suficiente para a MU?
Essa é a parte que eu estou observando com mais atenção antes do relatório do 4T fiscal de 2026 da Micron, em 30 de setembro.
A própria orientação da Micron já é enorme: receita de US$ 50 bi ± US$ 1 bi, margem bruta de cerca de 86% e lucro por ação (EPS) não-GAAP de US$ 31 ± US$ 1.
E, honestamente, eu acho que 86% é atingível.
Mas talvez essa não seja a pergunta real.
O 3T já entregou uma margem bruta não-GAAP de 84,9%, então o passo até 86% não é uma mudança absurda. O ponto maior é o que acontece depois disso. A Micron diz que a perspectiva de margem para o 4T já pressupõe uma moderação significativa na taxa de aumentos de preços.
Isso torna a orientação para o FY2027 realmente importante.
Se a Micron superar o 4T, mas soar cautelosa sobre preços futuros, margens ou capacidade, o mercado pode se concentrar na segunda metade da frase em vez do “batimento” do destaque.
E há outra parte interessante: a Micron já está enviando HBM4 em alto volume para seu principal cliente, enquanto a produção em volume de HBM4E é esperada para 2027. A empresa também espera que o capex trimestral de FY2027 fique acima dos níveis do 4T à medida que expande a capacidade de sala limpa para atender à demanda de longo prazo.
Portanto, sou construtivo quanto aos fundamentos, mas bem menos confortável em assumir que a ação seguirá automaticamente.
O teste real é se essas margens estão se tornando uma estrutura de lucros duradoura — ou apenas um ponto extraordinário no ciclo da memória.
É isso que eu vou procurar depois dos números.
Ainda tentando descobrir o que isso realmente muda.
373
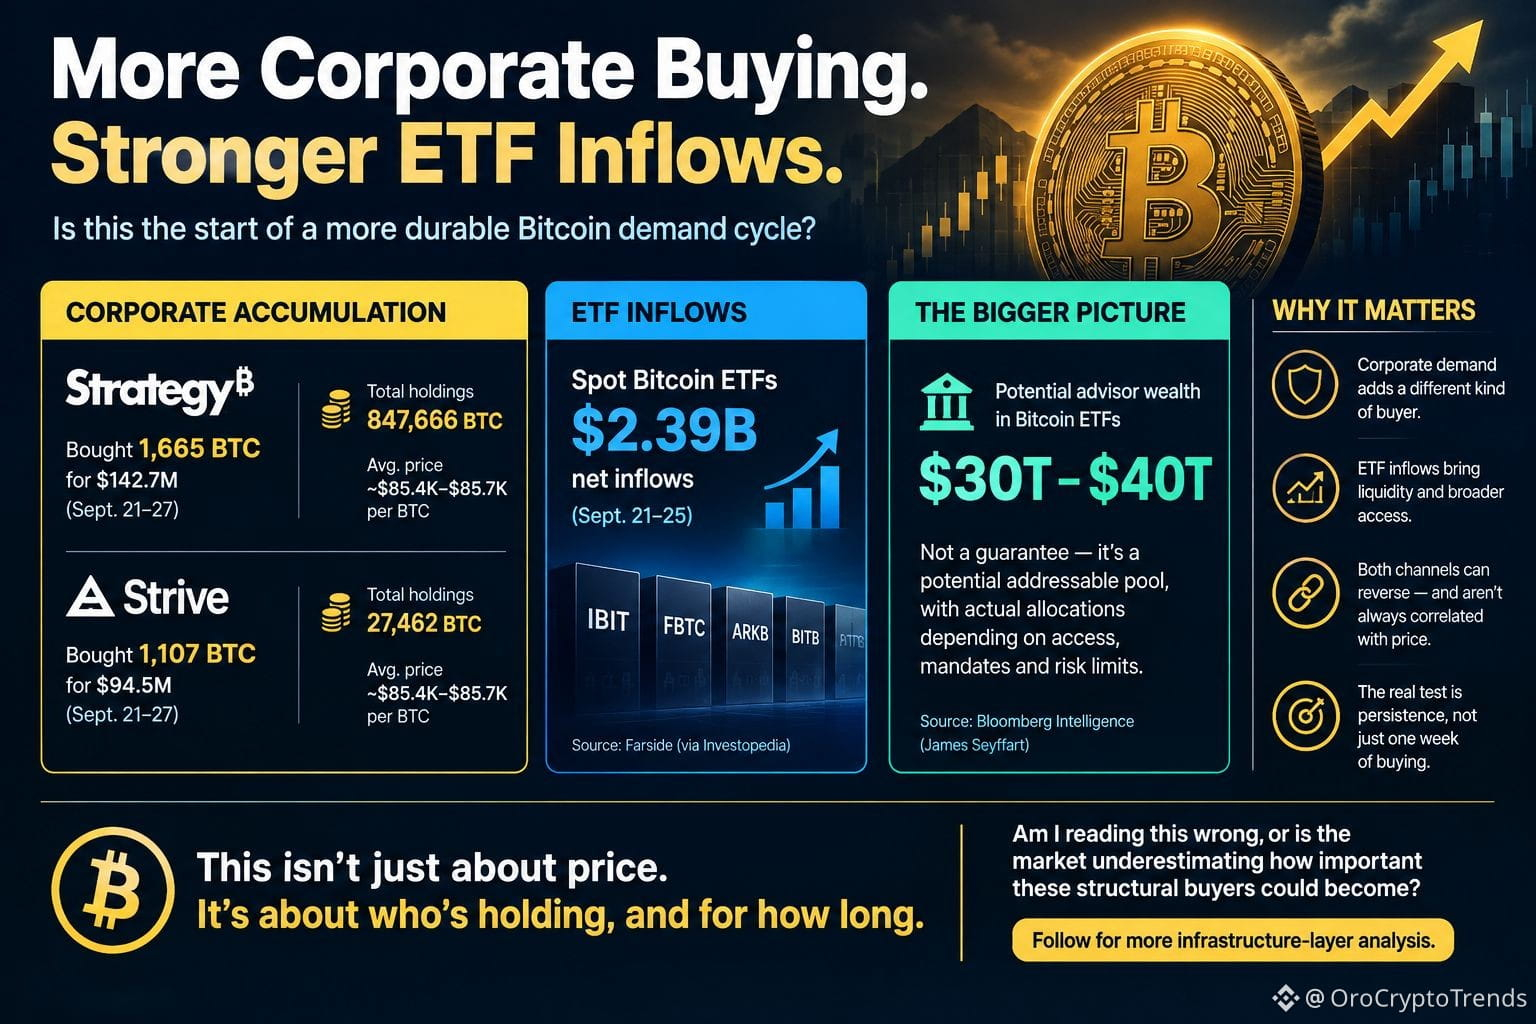
$BTC A Strategy acabou de comprar mais 1.665 BTC.
Essa é a parte da história que eu estou observando.
A Strategy gastou US$ 142,7M entre 21 e 27 de setembro, levando suas participações em Bitcoin a 847.666 BTC. A Strive adicionou mais 1.107 BTC por US$ 94,5M, levando seu lote a 27.462 BTC. As duas compras foram feitas por volta de US$ 85,4K–US$ 85,7K por BTC.
Mas eu acho que o sinal maior é a combinação de acumulação corporativa e demanda por ETF.
ETFs spot de Bitcoin registraram cerca de US$ 2,4B em entradas líquidas durante 21–25 de setembro, de acordo com dados da Farside citados pela Investopedia.
Enquanto isso, James Seyffart, da Bloomberg Intelligence, apontou para cerca de US$ 30T–$ 40T em patrimônio administrado por consultores que ainda está em grande parte fora de ETFs de Bitcoin. Isso não são US$ 40T esperando para comprar Bitcoin amanhã — é uma reserva potencial de capital, e as alocações reais dependem de acesso, mandatos e limites de risco.
Essa distinção importa.
Isso não é apenas “as instituições estão comprando, então o BTC sobe”. A demanda do tesouro corporativo pode ser financiada por emissão de ações, enquanto os fluxos de ETF podem reverter tão rapidamente quanto chegam. A parte interessante é se esses canais continuam absorvendo oferta sob diferentes condições de mercado.
Esse é o sinal que eu estou observando — persistência, não uma semana de compras.
Estou interpretando isso errado, ou o mercado está subestimando o quão importantes esses compradores estruturais podem se tornar?
$BTC
4
2.3k
Verificado
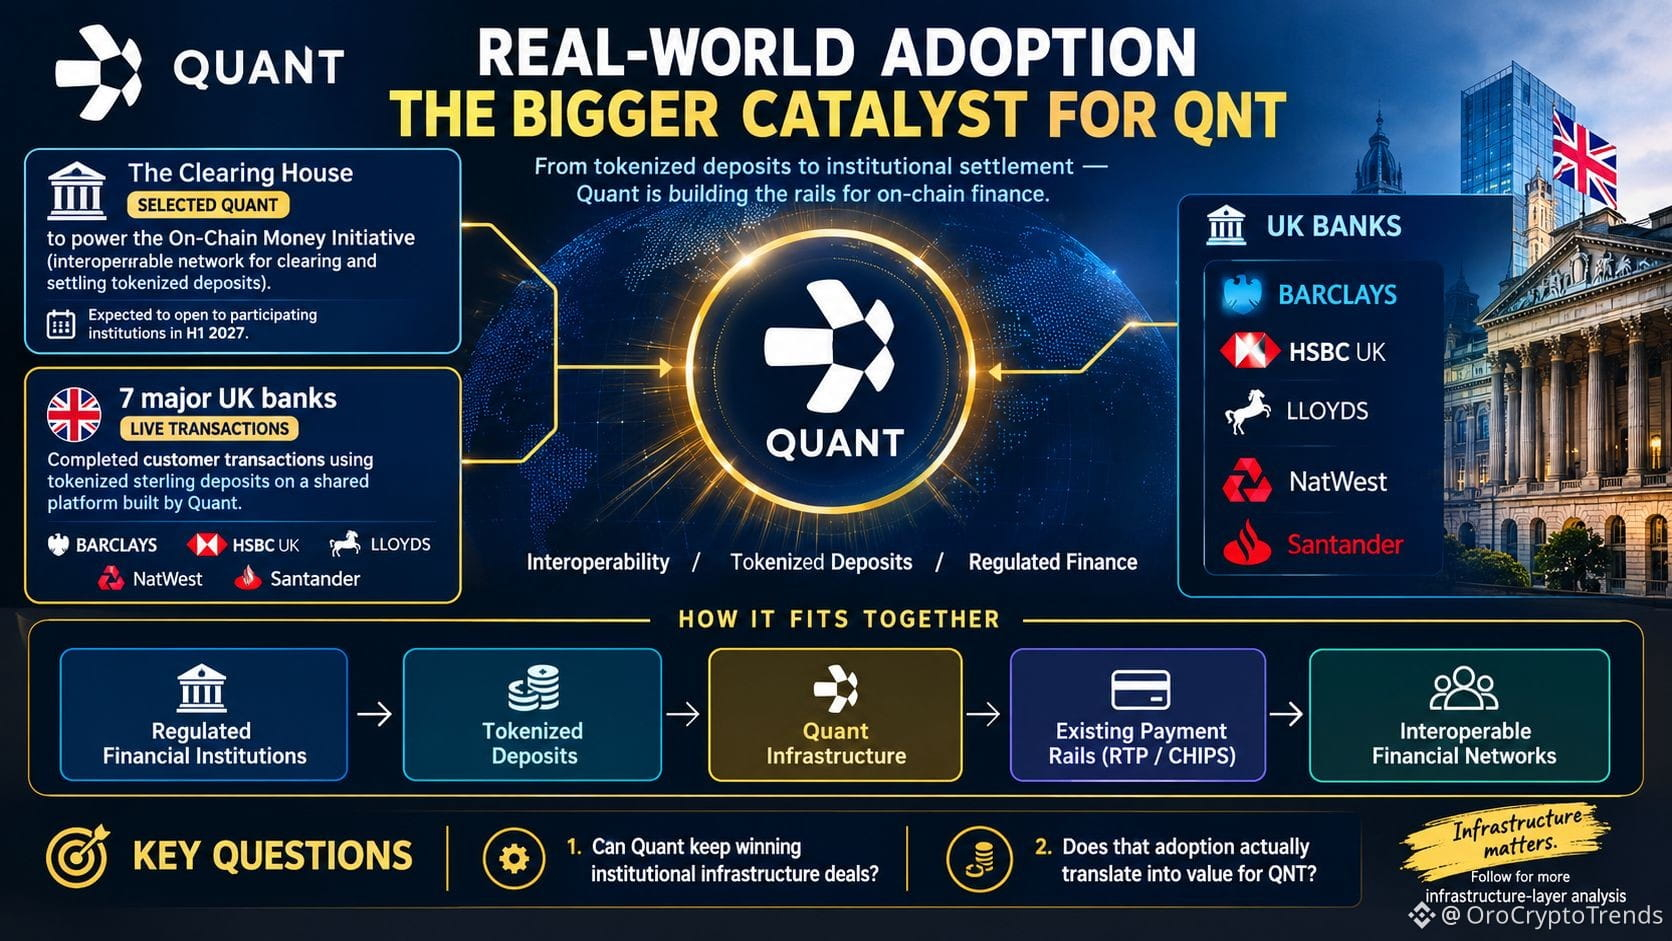
$QNT QNT não está mais seguindo uma narrativa cripto “normal”. Esse é o ponto que estou observando.
O interessante não é apenas que a Quant está recebendo atenção. É onde a infraestrutura está aparecendo.
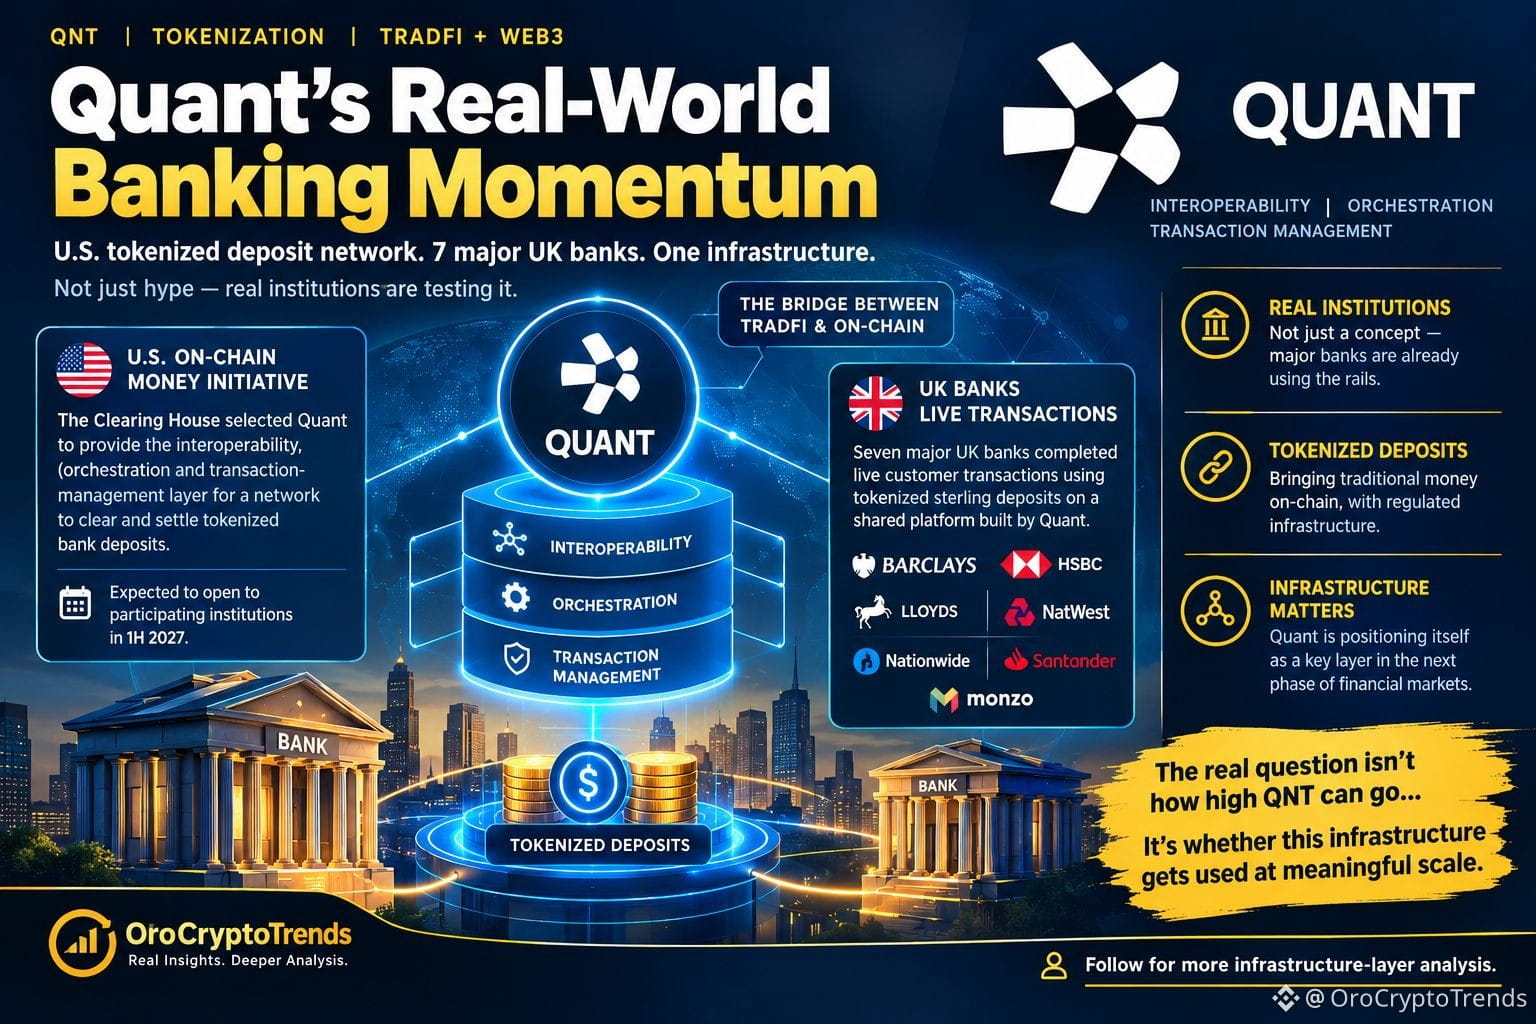
Em 24 de setembro, o The Clearing House selecionou a Quant para fornecer a camada de interoperabilidade, orquestração e gerenciamento de transações para sua Iniciativa de Money On-Chain (EUA) — uma rede projetada para compensar e liquidar depósitos bancários tokenizados.
Espera-se que a rede seja aberta para instituições participantes no primeiro semestre de 2027.
The Clearing House
Então há o Reino Unido.
Sete grandes bancos — incluindo Barclays, HSBC, Lloyds, NatWest, Nationwide, Santander e Monzo — concluíram transações ao vivo com clientes usando depósitos tokenizados em libras esterlinas em uma plataforma compartilhada construída pela Quant.
Isso muda a forma como eu vejo a narrativa do QNT.
Isso não é uma prova de que o valor do token da QNT precisa continuar subindo. E com certeza não significa que todo projeto de tokenização vai automaticamente criar demanda por QNT.
Mas mostra algo mais concreto: a Quant está se tornando parte da “infra” que está sendo testada para dinheiro regulado se movimentar on-chain.
Espere — talvez essa seja a história melhor aqui.
A pergunta não é “até onde o QNT pode chegar?”
É se essa infraestrutura será usada em escala relevante.
Ainda tentando entender o que isso realmente muda.
7
2.5k
Verificado
A Carteira Binance acabou de tornar uma parte irritante da criptografia muito menos irritante.
Agora você pode usar USDT para pagar taxas de gas diretamente na BNB Smart Chain, Ethereum, Solana e TRON. Assim, em vez de perceber que você tem USDT, mas de alguma forma está com zero BNB, ETH, SOL ou TRX para a transação… você pode usar o próprio USDT para o pagamento do gas.
Honestamente, isso parece um recurso pequeno da carteira. Eu não acho que seja.
O atrito com tokens de gas é um daqueles problemas chatos de UX que, silenciosamente, impede as pessoas de usarem apps on-chain. Você pode ter o ativo que realmente quer movimentar, mas ainda assim ficar preso porque está faltando uma pequena quantia do token nativo da rede.
Isso cria etapas desnecessárias: comprar o token de gas, transferir, escolher a rede certa, esperar e então tentar a transação original novamente.
Remover essa etapa faz com que a carteira pareça mais um sistema único, em vez de uma coleção de regras separadas de blockchains.
A parte interessante é o que acontece se essa abordagem se expandir para mais redes. O anúncio atual da Binance confirma as quatro redes suportadas, mas não informa um cronograma de implantação para outras.
É essa parte que eu vou acompanhar.
Isso é apenas uma UX de carteira melhor, ou uma mudança maior no sentido de ocultar a complexidade do blockchain do usuário comum?
2
629
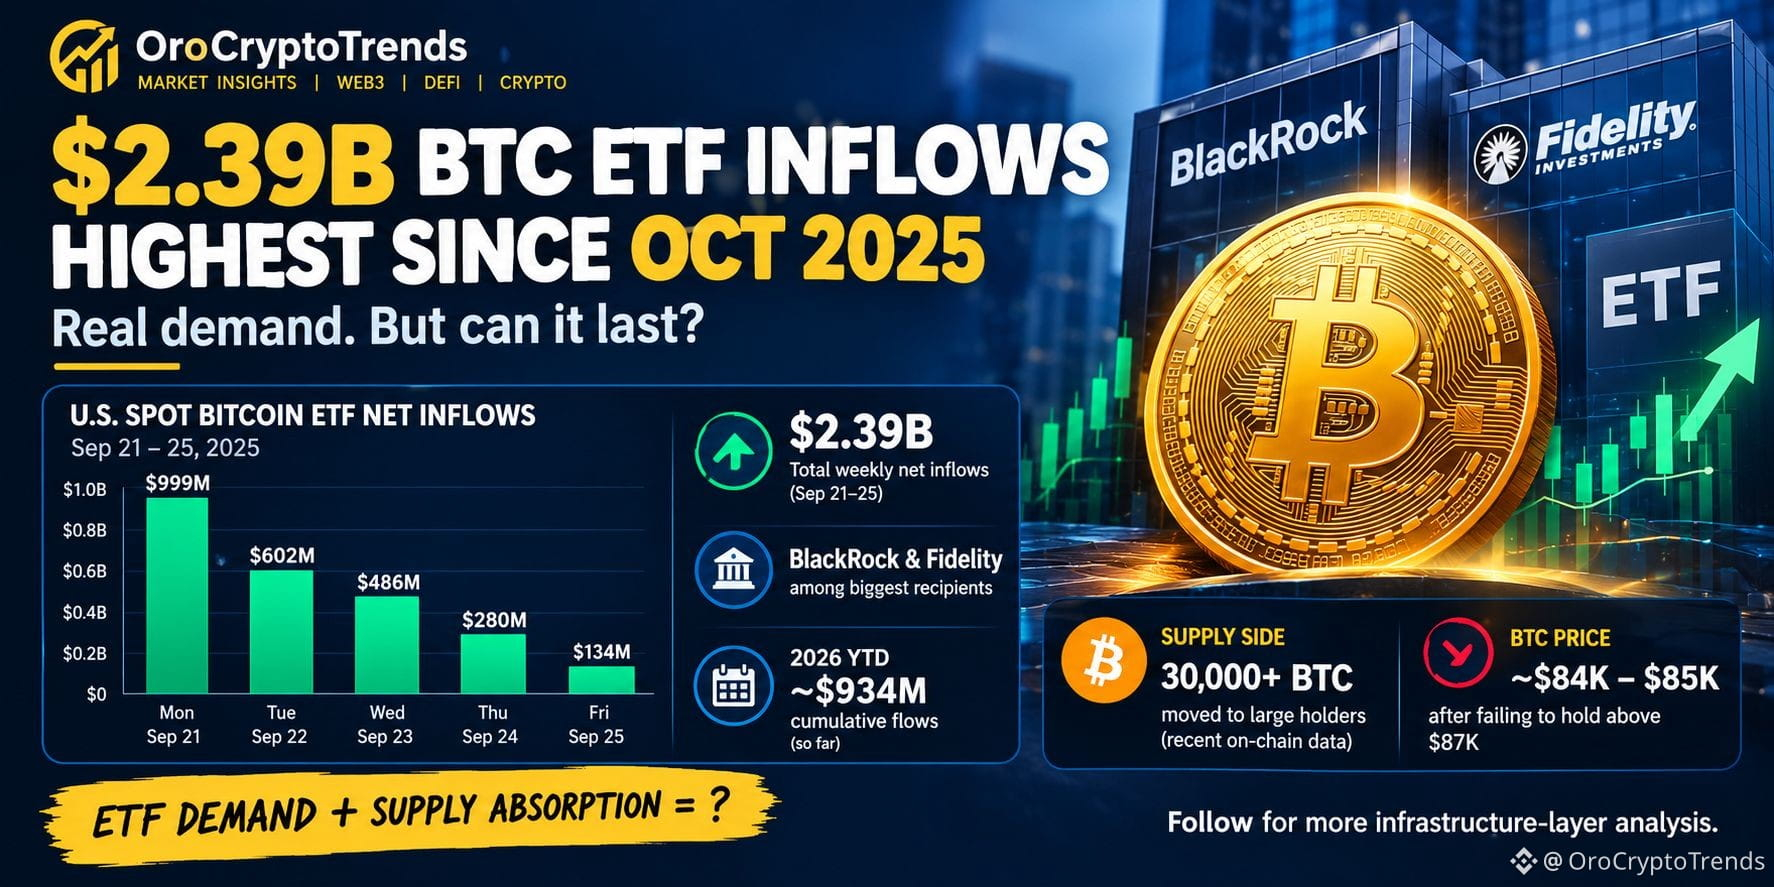
$BTC $2,39B entraram em ETFs de Bitcoin à vista dos EUA na semana passada. Mas a parte interessante não é o título.
O que importa é o que aconteceu depois que o dinheiro chegou.
A semana de 21 a 25 de setembro trouxe cerca de US$ 2,39B em entradas líquidas, o melhor resultado semanal desde outubro de 2025. Os IBIT da BlackRock e FBTC da Fidelity estiveram entre os maiores beneficiados. Isso é demanda real por meio de produtos regulamentados, não apenas a “animação” do Twitter cripto.
Mas eu ainda não estou pronto para chamar isso de uma tendência limpa de acumulação institucional.
Observe a sequência dos fluxos. Na segunda-feira, houve quase US$ 999M. Na sexta, a entrada diária caiu para cerca de US$ 134M. O dinheiro ainda estava entrando, sim, mas a intensidade esfriou drasticamente ao longo da semana.
E é aqui que a história da oferta fica interessante.
Relatórios on-chain separados indicam que mais de 30.000 BTC foram para as mãos de grandes detentores durante a recente fraqueza de preços, enquanto o BTC permaneceu por volta da faixa de US$ 84 mil após falhar em sustentar a alta acima de US$ 87 mil.
Então o cenário que estou observando não é simplesmente “entradas em ETFs = alta”.
A questão é se a demanda dos ETFs continua absorvendo a oferta enquanto o BTC fica abaixo da zona de resistência entre US$ 86 mil e US$ 87 mil.
Se os fluxos continuarem fortes e essa oferta continuar sendo absorvida, a estrutura muda.
Se as entradas perderem força enquanto os vendedores continuam defendendo as máximas, isso pode acabar sendo uma semana única e bem grande de posicionamento — em vez do começo de algo maior.
Ainda tentando entender o que isso realmente muda.
2
3k
Verificado
$QNT QNT acabou de receber um catalisador mais relevante no mundo real — mas a parte interessante não é o salto no preço.
A The Clearing House selecionou a Quant para impulsionar sua On-Chain Money Initiative, uma rede interoperável para compensar e liquidar depósitos tokenizados. A expectativa é que a rede seja aberta a instituições financeiras participantes no primeiro semestre de 2027.
E isso não está acontecendo de forma isolada.
Sete grandes bancos do Reino Unido — incluindo Barclays, HSBC UK, Lloyds, NatWest e Santander — já concluíram transações ao vivo com clientes usando depósitos em libras tokenizadas em uma plataforma compartilhada construída pela Quant.
O que acho mais interessante é a camada de infraestrutura.
Isso não é simplesmente mais um banco colocando algo “on-chain”. A Quant fica entre instituições financeiras regulamentadas, depósitos tokenizados e a infraestrutura de pagamentos existente, como RTP e CHIPS. Isso é uma história bem mais “chata” do que um pump movido a memes, mas potencialmente muito mais importante.
Espere — há, porém, uma distinção importante.
A adoção da tecnologia da Quant não significa automaticamente que cada dólar que flui por essas redes gere demanda direta por QNT. O negócio de infraestrutura da empresa e a economia do token não devem ser tratados como a mesma coisa.
Então eu estou observando duas perguntas separadas: a Quant consegue continuar vencendo contratos institucionais de infraestrutura, e essa adoção realmente se traduz em valor para QNT?
Essa distinção importa.
Ainda estou tentando entender o que isso realmente muda.
#Write2Earn
2
1.1k
Verificado
$ETH Ethereum pode estar se movendo em direção a algo muito mais estranho do que uma blockchain mais rápida.
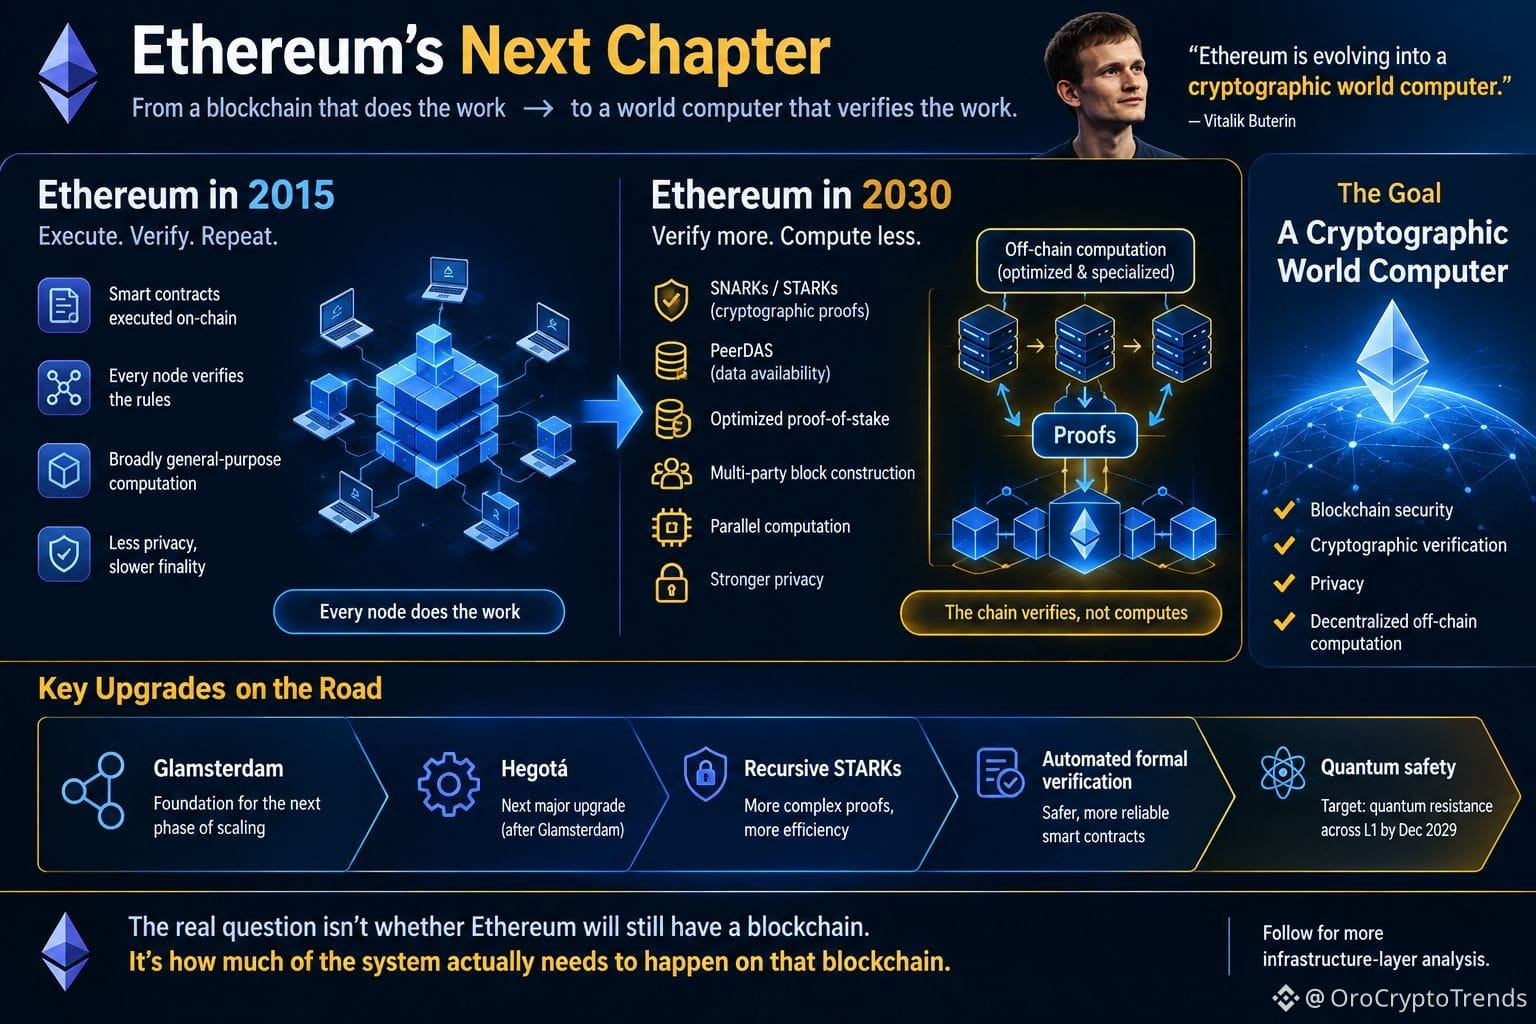
O mais recente enquadramento de Vitalik Buterin é que o Ethereum está evoluindo para um “computador mundial criptográfico” — onde a cadeia faz menos computação e mais verificação.
Essa distinção importa.
O modelo do Ethereum de 2015 era relativamente simples: executar contratos inteligentes on-chain, fazer com que cada nó verificasse as regras e manter o sistema amplamente com propósito geral. A direção mostrada para 2030 é diferente: SNARKs/STARKs, computação paralelizada, privacidade mais forte, construção de blocos multipartidária, verificação mais leve e mais trabalho acontecendo fora da cadeia antes que as provas criptográficas sejam trazidas de volta para verificação.
Assim, o problema de escalabilidade do Ethereum está sendo cada vez mais reenquadrado.
Não “Como fazer com que cada nó compute mais?”
Mas “Como fazer com que a rede verifique mais computação sem exigir que cada nó faça tudo?”
Isso é uma mudança arquitetônica muito maior.
O equilíbrio disso é interessante, porém. Computação de propósito geral ainda traz uma sobrecarga substancial, enquanto computações especializadas podem se tornar drasticamente mais baratas. A própria roadmap do Ethereum também coloca ênfase importante em finalização mais rápida, privacidade e segurança pós-quantum, com a Fundação mirando resistência a ataques quânticos na L1 até dezembro de 2029.
E Hegotá está atualmente sendo definido como a próxima grande atualização após Glamsterdam, com várias propostas voltadas a preparar a transição criptográfica mais longa.
A questão interessante não é se o Ethereum ainda terá uma blockchain.
É quanto do sistema realmente precisa acontecer naquela blockchain.
1
523
$BTC A rentabilidade dos Treasuries a 10 anos voltou para perto de 5% — e o cripto não deveria ignorar isso.
O que chamou minha atenção não é apenas o número. É o que o mercado de títulos está dizendo sobre o custo do capital.
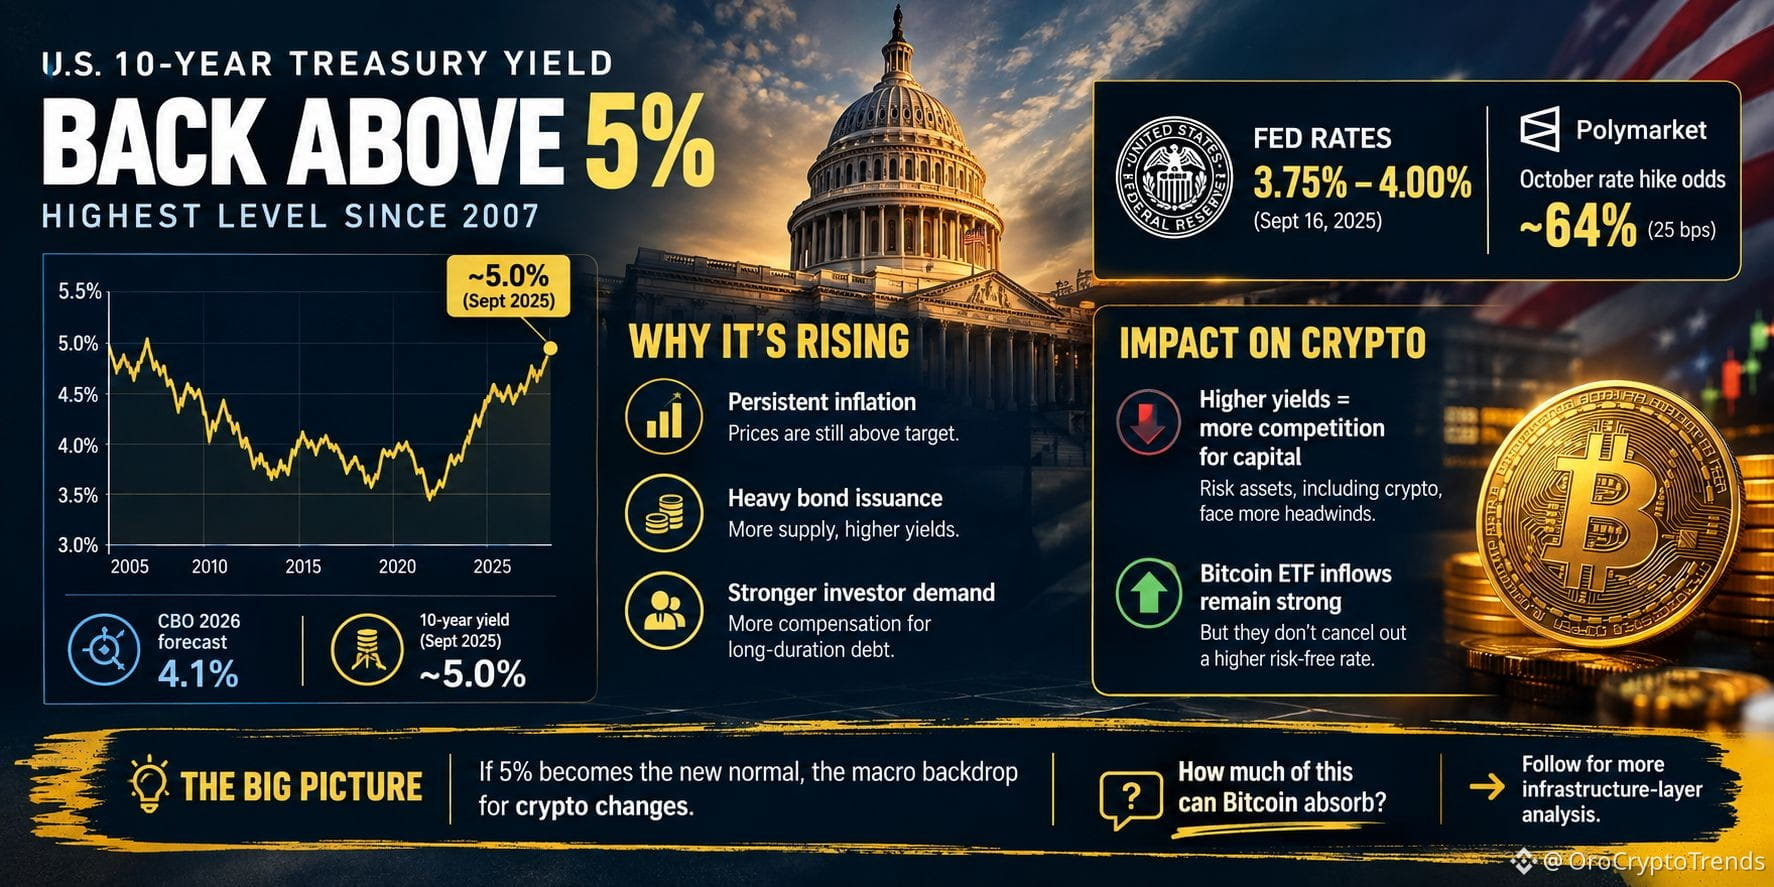
O título a 10 anos chegou brevemente acima de 5% em setembro, em níveis não vistos desde meados dos anos 2000. Ao mesmo tempo, a projeção do CBO para 2026 era de apenas 4,1%. Essa diferença importa.
E a pressão não vem de uma única fonte. A inflação ainda está elevada, a oferta de Treasuries é pesada e os investidores estão exigindo uma compensação maior para manter dívida de longo prazo. O Fed também elevou sua faixa-alvo para 3,75%–4,00% em 16 de setembro, enquanto os mercados de previsão estão precificando uma probabilidade relevante de mais um aumento de 25 pb em outubro.
É aqui que acho que a narrativa do cripto fica simples demais.
Entradas fortes em ETFs de Bitcoin podem manter a demanda acesa, mas não anulam uma taxa livre de risco mais alta. Se o capital consegue ganhar significativamente mais com Treasuries, os ativos especulativos precisam competir com mais força por esse capital.
Então, por enquanto, estou acompanhando as rentabilidades com mais atenção do que a decisão principal do Fed.
Porque, se 5% se tornar o novo padrão em vez de um pico temporário, o cenário macro para o cripto muda.
Ainda tentando entender quanto disso este Bitcoin consegue absorver.
#Write2Earn
1
5.3k
Verificado
USDC de US$ 500M acabou de aparecer na Solana. A parte interessante não é o número da manchete.
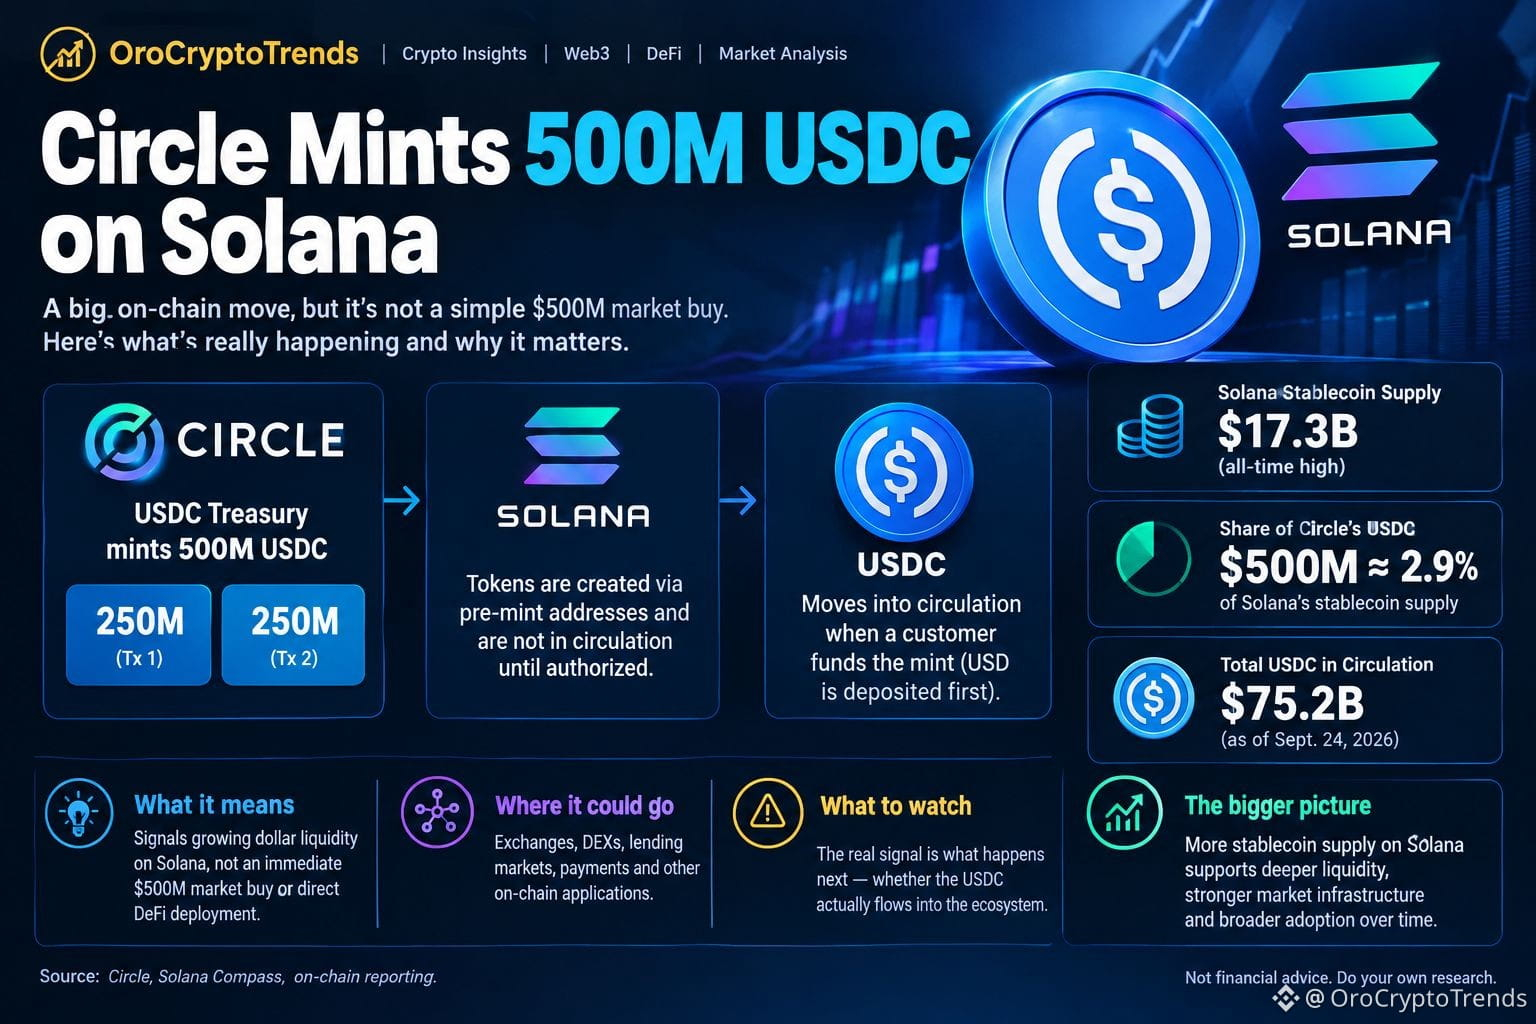
O Tesouro do USDC da Circle cunhou 500 milhões de USDC em duas transações de 250M na Solana. E sim, isso soa como uma grande injeção de liquidez.
Mas espere — talvez “injeção de liquidez” seja um enquadramento errado.
Uma cunhagem não é a mesma coisa que alguém comprar US$ 500M de SOL no mercado ou despejar US$ 500M diretamente em DeFi. A própria documentação da Circle deixa a parte técnica mais interessante. Na Solana, a Circle usa endereços pré-cunhados, e esses tokens não são contados como oferta em circulação até que a Circle autorize o uso para emissão. O processo normal de cunhagem dela está ligado a clientes fornecerem dólares e receberem USDC.
Então, estou menos interessado na narrativa viral “a Circle acabou de imprimir US$ 500M” e mais interessado no que acontece a seguir.
A oferta de stablecoins na Solana já chegou a aproximadamente US$ 17,3B. Isso me diz que a história maior é o aumento da quantidade de liquidez em dólares sendo posicionada na rede.
Mas liquidez “posicionada” não é necessariamente liquidez “implantada”.
O sinal real vem depois da cunhagem: esse USDC realmente vai parar em exchanges, DEXs, mercados de empréstimos, pagamentos ou outras aplicações?
É essa a parte que vou acompanhar.
Uma cunhagem de US$ 500M é digna de nota. Para onde ela vai é a história de verdade.
Ainda tentando descobrir o que isso realmente muda.
CircleMints500MUSDCOnSolana
1
2
1k
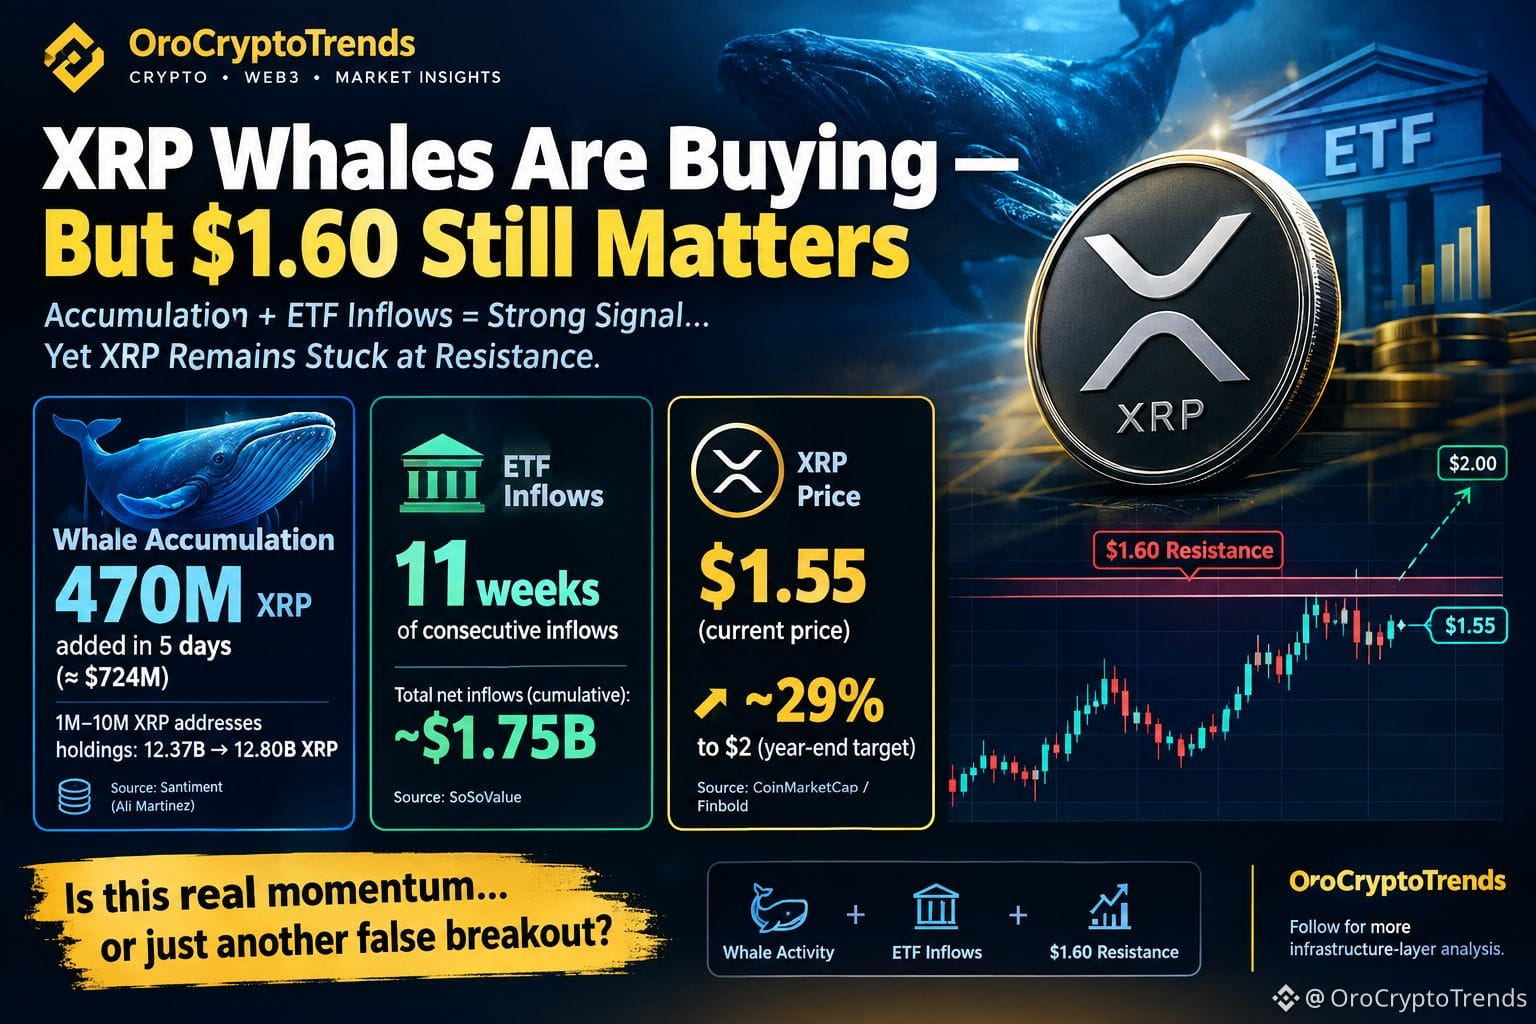
470 milhões de XRP adicionados em cinco dias é difícil de ignorar. Mas estou mais interessado no que ainda não mudou.
As carteiras que detêm entre 1M–10M de XRP teriam adicionado aproximadamente 470 milhões de tokens, avaliados em cerca de US$ 724 milhões, elevando suas participações combinadas de 12,37B para 12,80B XRP. Quase no mesmo momento, os ETFs spot de XRP nos EUA estenderam sua sequência de entrada líquida semanal para 11 semanas, com entradas líquidas acumuladas reportadas em torno de US$ 1,75B.
À primeira vista, isso parece bem direto: grandes investidores estão acumulando enquanto o dinheiro institucional continua entrando.
Mas espere — talvez esse não seja o enquadramento certo.
Se a demanda realmente é tão persistente, por que o XRP ainda está lutando por volta da faixa de US$ 1,60?
Essa resistência importa. O XRP já avançou para essa zona e voltou, então o mercado ainda precisa provar que essa pressão de compra consegue, de fato, absorver a oferta acima dela.
O alvo de US$ 2 que está sendo discutido vem de uma configuração técnica, não de um destino garantido. Uma ruptura sustentada acima de US$ 1,60 deixaria esse cenário mais interessante. A falha nisso me diria que a história de acumulação ainda não se traduziu em uma descoberta de preço suficiente.
Sinceramente, é essa a parte que estou observando com mais atenção do que a manchete das baleias.
Grandes carteiras comprando é interessante.
Grandes carteiras comprando enquanto o preço continua travado na resistência? Esse é o verdadeiro teste.
Ainda tentando entender o que isso realmente muda.$XRP
7
3.1k
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
BNBSurpasses$790
10,375 visualizações
83 discutindo
$BNB plano estratégico de longo prazo -> FOQUE AGORA
O BNB criou 2 fortes mínimas após romper a liquidez interna
Estou esperando um movimento em direção à máxima da swing em US$ 815–US$ 830 e procuro uma compra (long) em uma retest da caixa verde
#BNBSurpasses$790 #bnb
Ghost Writer
·4 curtidas
·5k visualizações
ZamaRises15.99%ToIntradayHigh$0.09
4,858 visualizações
72 discutindo
BitcoinSpotETFsDraw$6.34BInflowsInQ3
3,609 visualizações
58 discutindo