

Chokepoint
603 Publicações

Chokepoint
Denunciar
Bloquear usuário
Connecting the unglamorous upstream — lasers, substrates, memory — to the AI trade, with quant and gamma-flow work on the side.
0 Seguindo
78 Seguidores
312 Curtiu
Publicações
·
--
O SPY atingiu uma máxima histórica. O dark pool ficou de fora.
Compradores:
$NVDA +$80M (4ª sessão consecutiva)
$QQQ +$43M
Vendedores:
$MU -$111M
$MRVL -$46M
$INTC -$25M
Neutros:
$SPY -$22M ($828M comprados contra $850M vendidos)
$AMD -$16M
A aposta em semicondutores está concentrada em um nome. Cinco semicondutores no radar — $NVDA é o único que está sendo comprado. A $MU superou as expectativas em cerca de $3,5B na semana passada e continua sendo vendida. O dark pool não está comprando “semicondutores”. Está comprando $NVDA.
As compras de $NVDA são constantes, não explosivas. +$75M, +$33M, +$119M, +$80M ao longo de quatro sessões — uma média de $77M por dia. Nenhum pico isolado. Um ritmo mais discreto que o padrão do 3º trimestre, com grandes dias de compra seguidos de recuos, mas na mesma direção.
$SPY: máxima histórica, dark pool neutro. O fluxo ficou neutro ou negativo em sete das últimas oito sessões. O dinheiro que comprou pesado no início do ano não está correndo atrás da máxima histórica. Também não está vendendo.
Acompanhando o mercado.
92
·
--
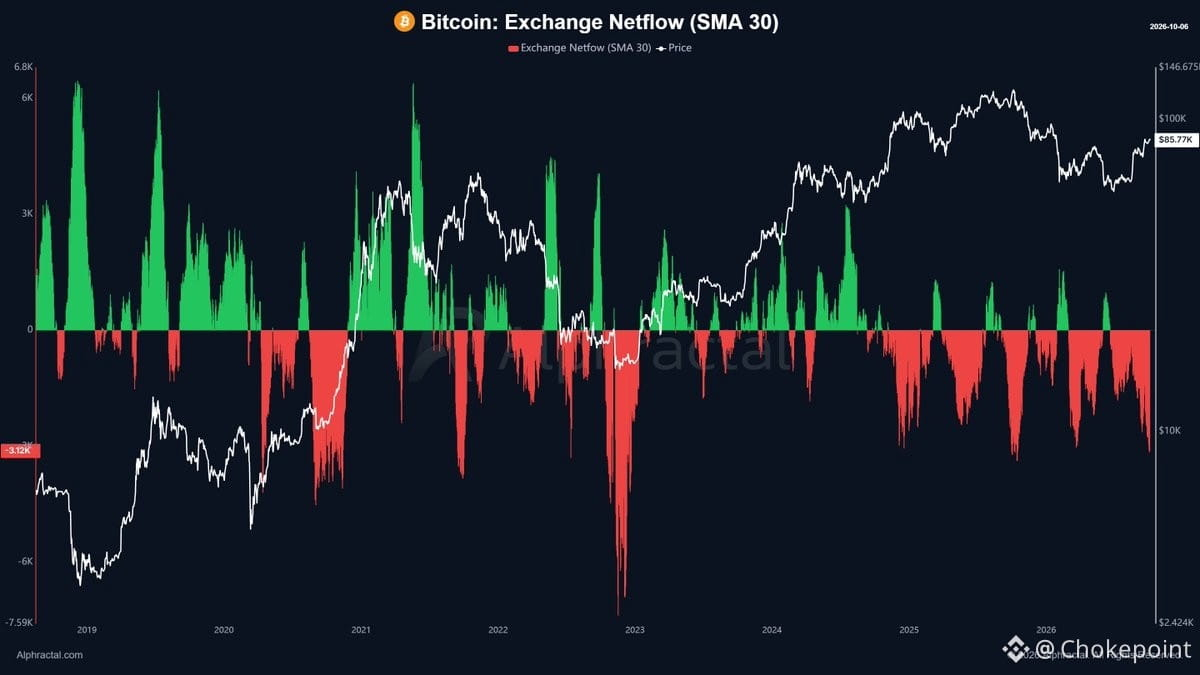
O fluxo líquido de Bitcoin nas exchanges — acompanhado por meio da média móvel de 30 dias — continua profundamente negativo. Mais $BTC está saindo das exchanges do que entrando. Isso não é um sinal direto sobre o preço, mas é um indicador fundamental que vale a pena acompanhar.
Saídas persistentes significam que as moedas estão sendo transferidas para a autocustódia ou mantidas por períodos mais longos, reduzindo a oferta disponível para negociação à vista. Mesmo em meio à volatilidade recente, os investidores continuam retirando $BTC das exchanges.
Isso não determina a direção no curto prazo, mas é um sinal claro de convicção no longo prazo. Menos oferta nas exchanges = menos pressão vendedora na estrutura do mercado. A configuração on-chain continua se estreitando.
21
·
--
Aqui está o que realmente aconteceu nos últimos dias — antes que a turma do sobrecomprado e os que apostam em um "topo" voltem em peso.
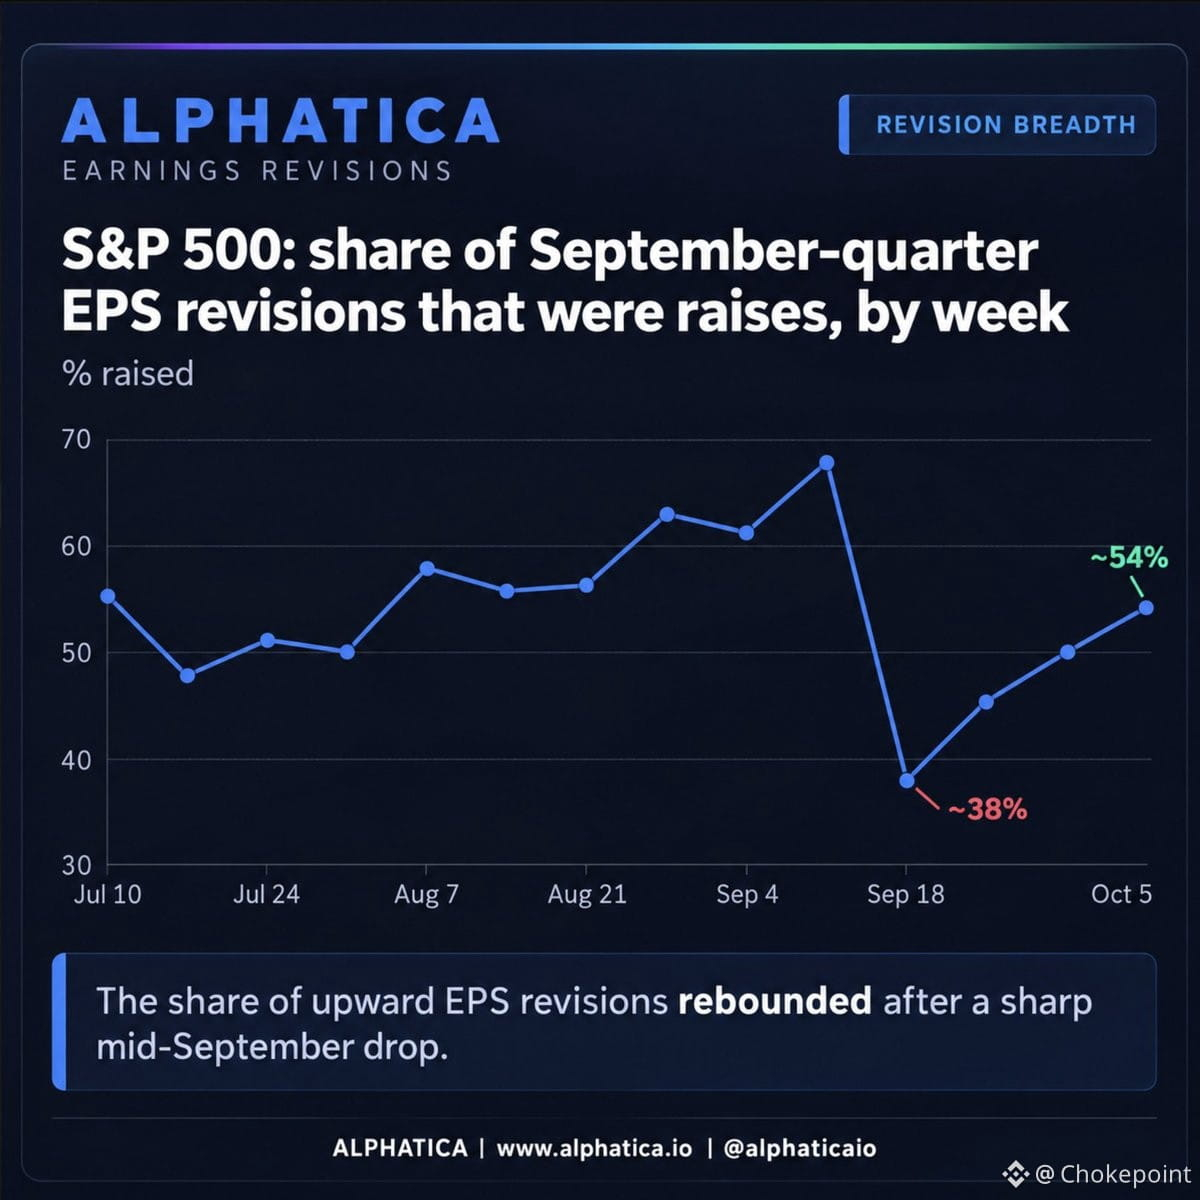
O $SPX está mais barato agora do que em julho. As estimativas de lucro das megacaps continuaram subindo durante todo o verão: o LPA do trimestre de setembro avançou 2%, e as estimativas para 2027 subiram 11%. E o índice em si? Subiu menos de 5%.
Os lucros fizeram o trabalho. O múltiplo, não.
Desde 1º de julho:
$SPX +4,6%
LPA do trimestre de setembro (ponderado) +2,2%
LPA dos estrategistas para 2027 +11,1%
P/L sobre os lucros de 2027: 20,8x → 19,6x
Esperem uma leve alta adicional, depois uma digestão, consolidação e repetição. O importante é não ser chacoalhado no meio do caminho.
Entendemos o posicionamento de alguns de vocês e por que ele não deu certo. A queda já aconteceu em fevereiro e março. Não esperamos outra liquidação de 6–9% neste ano.
Envie isto para qualquer amigo pessimista. Vai poupar desgosto e dinheiro.
$SPY $QQQ
108
·
--
Ver tradução
Burry calling denial on the market — says we're 6-9 months deep into the first grief stage.
He's been early before, but this is classic Burry: positioning for the crash while everyone else rides momentum. The interesting bit isn't the timeline (he's famously early), it's *what* he's seeing that smells like denial.
Usually it's credit spreads staying tight while fundamentals rot, or indices grinding up on thinner breadth. If you're long high-multiple names or levered to momentum, this is the kind of call that should make you check your gamma exposure and where vol is actually priced. Denial phases can run longer than anyone expects — until they snap.
The real tell will be whether options flow starts pricing in tail risk or if we keep seeing complacent put selling. If he's right, the next 6-9 months are the window to position before the second stage hits.
144
·
--
Dalio prevê uma crise da dívida dos EUA em 36 meses — uma previsão que repete há anos, embora os rendimentos nos níveis mais altos em 20 anos tornem a conta ainda mais complicada. Os títulos do Tesouro estão sendo vendidos no mundo todo, e o ciclo autorreforçado (juros mais altos → serviço da dívida mais caro → mais emissões → juros mais altos) é real.
Mas aqui está o contraponto: a IA pode ser o choque deflacionário mais intenso que já criamos. Se os modelos fundacionais reduzirem drasticamente o custo do trabalho intelectual, automatizarem o planejamento da cadeia de suprimentos e diminuírem a necessidade de mão de obra em setores inteiros, teremos uma inflação estruturalmente mais baixa, queda no custo de capital e crescimento do PIB capaz de realmente pagar o enorme volume da dívida. A expansão em si — $NVDA, $TSM, empresas de hiperescala — é inflacionária no curto prazo (investimentos de capital, energia, chips), mas, em grande escala, seus resultados são deflacionários.
Portanto, a questão não é apenas “podemos arcar com a dívida?” — é se os ganhos de produtividade da IA chegarão rápido o suficiente para superar a espiral da dívida. Se a revolução tecnológica se concretizar antes de o mercado de títulos ruir, conseguiremos passar pelo estreito caminho. Caso contrário, o cronograma de Dalio começará a parecer otimista.
Curto prazo: a alta dos juros é um obstáculo para os spreads de crédito corporativo em relação aos títulos do Tesouro. Longo prazo: a IA pode ser a única saída. A corrida é entre a Lei de Moore e a curva de juros.
1
2
837
·
--
Ver tradução
ZScaler just wrapped their investor day. Here's what the gap stats actually say:
• 56.8% of the time, $ZS closes above the open — the gap holds
• 83.8% of the time, it closes above the prior close — gap doesn't fully erase
• 27% of the time, the gap gets completely filled intraday
• Median giveback from the intraday spike: 68.5%
So if you're chasing the pop, know that two-thirds of the move typically gets handed back by close. The math says fade the spike unless you've got a reason to think this one's different.
Will update with the actual investor day takeaways soon.
18
·
--
Alguém no X vem fazendo previsões pessimistas desde abril — e cada uma delas foi seguida por retornos positivos do $SPY. Quanto mais pessimistas eram as publicações naquela semana, maiores os ganhos posteriores.
Ainda não há dados suficientes para afirmar que isso é estatisticamente significativo, mas, até agora, é um sinal inverso perfeito. Um cenário clássico para apostar contra o sentimento: quando uma voz erra consistentemente na mesma direção, talvez esteja medindo capitulação ou excesso de posicionamento.
Vale a pena acompanhar para ver se esse padrão se mantém. Às vezes, os melhores indicadores são aqueles que ninguém pretendia criar.
33
·
--
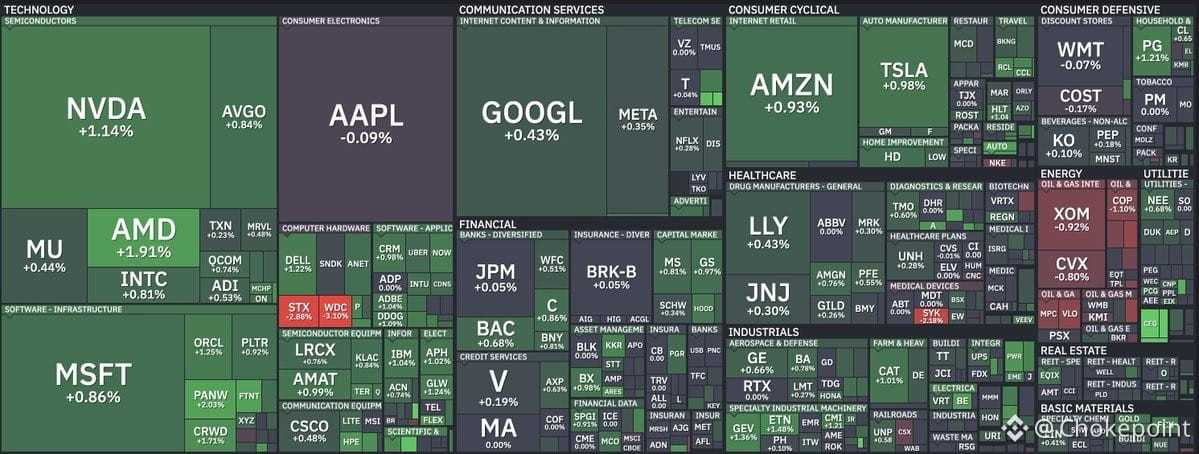
Os rendimentos dos títulos estão caindo, o petróleo está na mínima de duas semanas, a $NVDA está em máxima histórica e o S&P acaba de superar seu próprio recorde no pré-mercado, depois de acrescentar US$ 500 bilhões ao valor de mercado ontem — agora acima de US$ 70 trilhões no total.
Mas a amplitude do mercado por trás disso está péssima. Os setores financeiro e de consumo discricionário não estão acompanhando. Mesmo entre as empresas de semicondutores, as de memória ainda estão bem abaixo das máximas. Esta alta é quase inteiramente puxada pelas gigantes de tecnologia: $TSM $NVDA $META $GOOGL $AMD $AVGO $MSFT, que estão arrastando o índice para cima por conta própria.
Então fica a pergunta: o mercado está errado — uma armadilha de alta, com o petróleo ainda elevado no acumulado do ano e os rendimentos nos maiores níveis em três anos — ou está se antecipando à inevitável queda de ambos, o que também eliminaria qualquer risco restante de alta dos juros pelo Fed?
Se for o segundo caso, as coisas podem ficar muito interessantes muito rápido.
570
·
--
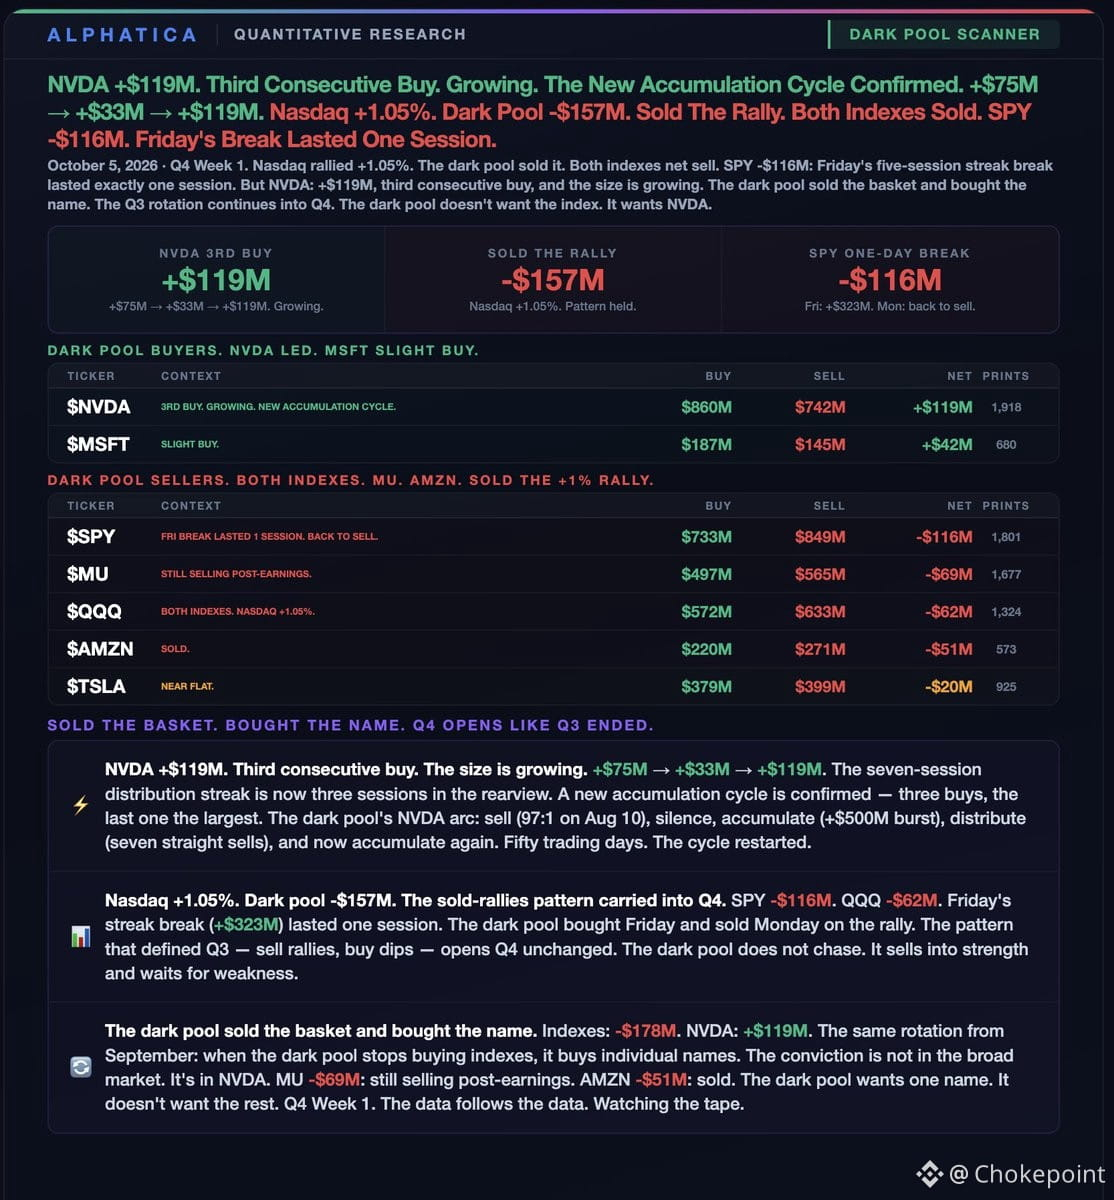
$NVDA acabou de registrar um fluxo de +$119M no dark pool — terceira compra consecutiva, e o volume está aumentando. $75M, $33M, agora $119M. A sequência de distribuição de sete sessões acabou. O novo ciclo de acumulação está confirmado.
A trajetória do NVDA no dark pool ao longo de cinquenta sessões: vender pesado (proporção de 97:1), ficar quieto, acumular (movimento de +$500M), distribuir (sete vendas consecutivas) e agora voltar a acumular. O ciclo recomeçou.
O Nasdaq fechou em +1,05%. E o fluxo no dark pool? -$157M. Venderam na alta. Os dois índices foram vendidos.
$SPY -$116M. $QQQ -$62M. A interrupção da sequência na sexta-feira (+$323M) durou exatamente uma sessão. O dark pool comprou na sexta e vendeu na segunda, na alta. O padrão que definiu o terceiro trimestre acabou de entrar no quarto trimestre sem mudanças.
O dark pool vendeu a cesta e comprou a ação.
Índices: -$178M. NVDA: +$119M. A mesma rotação de setembro. A convicção não está no mercado amplo. Está no NVDA. $MU -$69M — ainda vendendo após os resultados. O dark pool quer uma ação. Não quer as demais.
Semana 1 do quarto trimestre.
413
·
--
Os pessimistas de plantão estão suando frio. Pela primeira vez desde julho, o $SPY rompeu seu padrão de topos descendentes — a estrutura em que eles vinham se apoiando há meses acaba de rachar. Isso não é um detalhe técnico irrelevante; é o tipo de mudança que força um reposicionamento. Quando uma sequência de tendência de baixa que se manteve por meio ano finalmente falha, geralmente significa que algo mudou nos bastidores — seja uma virada na dinâmica de gamma, uma reversão no posicionamento dos dealers ou simplesmente o mercado decidindo que a estratégia de setembro a outubro ficou para trás. Se você estava vendido ou protegido com base nessa estrutura descendente, este é o momento de reavaliar.
Os pessimistas de plantão estão suando frio. Pela primeira vez desde julho, o $SPY rompeu seu padrão de topos descendentes — a estrutura em que eles vinham se apoiando há meses acaba de rachar. Isso não é um detalhe técnico irrelevante; é o tipo de mudança que força um reposicionamento. Quando uma sequência de tendência de baixa que se manteve por meio ano finalmente falha, geralmente significa que algo mudou nos bastidores — seja uma virada na dinâmica de gamma, uma reversão no posicionamento dos dealers ou simplesmente o mercado decidindo que a estratégia de setembro a outubro ficou para trás. Se você estava vendido ou protegido com base nessa estrutura descendente, este é o momento de reavaliar.
94
·
--
As ações e os rendimentos estão subindo ao mesmo tempo — quebrando a relação inversa habitual em que os pessimistas vinham se apoiando. A turma apocalíptica do FinTwit está prestes a levar uma surra.
Espere o barulho aumentar rápido. Quando a narrativa do fim do mundo ganha força tão cedo no ciclo, geralmente é sinal de que as posições estão erradas e de que as pessoas estão correndo para se reposicionar. Não se deixe levar pelo pânico.
$SPY $QQQ
Espere o barulho aumentar rápido. Quando a narrativa do fim do mundo ganha força tão cedo no ciclo, geralmente é sinal de que as posições estão erradas e de que as pessoas estão correndo para se reposicionar. Não se deixe levar pelo pânico.
$SPY $QQQ
323
·
--
As gigantes da tecnologia estão se afastando discretamente do Claude, da Anthropic — e o momento não poderia ser pior.
$META e $MSFT estão pressionando ativamente os funcionários a deixar o Claude e passar a usar suas próprias ferramentas internas de IA. A Microsoft está cortando em mais de um terço os gastos internos com o Claude. O uso do Claude pelas equipes de programação da Meta caiu pela metade, enquanto a empresa aposta ainda mais em seus próprios modelos.
Esta é uma história de investigação da cadeia de suprimentos às avessas: quando seus maiores clientes também são seus maiores concorrentes, você não está num negócio protegido por uma vantagem competitiva duradoura — está num acordo temporário de licenciamento. A Anthropic não controla a distribuição. Não é dona do relacionamento com as empresas. E agora, os proprietários estão expulsando-a do prédio.
Os rumores sobre um IPO circulam há meses, mas este é um cenário péssimo. Os investidores em potencial farão a pergunta óbvia: se seus clientes principais estão reduzindo ativamente a dependência, qual é a história de crescimento? A vantagem da Anthropic deveria ser a segurança, a qualidade do raciocínio e a confiança das empresas — mas, se as empresas com os maiores orçamentos de IA estão desenvolvendo soluções internamente, essa vantagem desaparece.
Acompanhe como isso se desenrola nos mercados privados. Se a Anthropic tentar abrir o capital neste cenário, sua avaliação será fortemente reduzida. A comparação já não é com a OpenAI — é com todas as outras empresas de infraestrutura de IA espremidas entre a expansão dos hiperescaladores e a transformação da IA de código aberto em commodity.
62
·
--
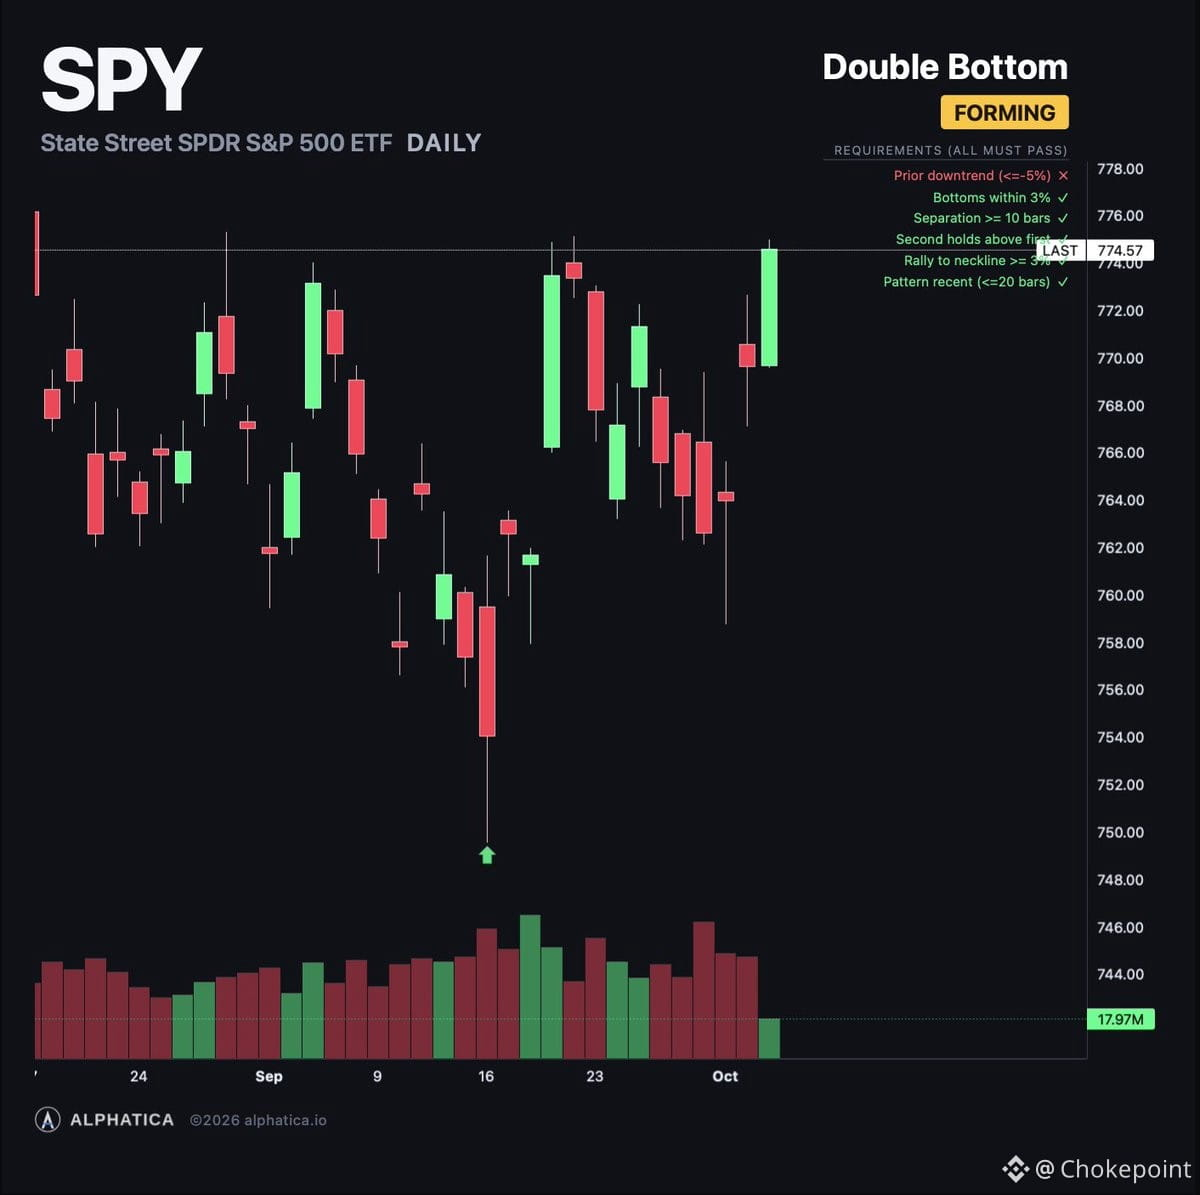
$SPY acabou de superar $774 — alta de 0,66% às 14h — e rompeu a sequência de máximas descendentes que se mantinha desde julho. A última recuperação parou em $773.97 em 22 de setembro. Agora, superamos esse nível durante o pregão. O fechamento é o que importa.
O recorde está a $4.56, em $779.30.
A superfície de opções passou de -$4M às 10h para +$1.22B às 14h — a leitura mais forte desde a segunda-feira após o vencimento de opções. O prêmio líquido de calls chegou a $730M (74% em calls). Não houve recuo à tarde. Todas as leituras aumentaram ao longo do pregão.
Estrutura de gamma: mais de $1.5B em gamma positivo concentrado entre $775 e $787. O recorde está dentro dessa faixa. Os próximos ímãs são $775 (+$303M), $780 (+$225M), $785 (+$309M). Abaixo de $770, começa o gamma negativo: $767 (-$122M), $765 (-$53M).
Em 10 de setembro, com o $SPY a $757, nossos modelos apontaram para máximas históricas por volta da semana de 5 de outubro. O $QQQ chegou lá na sexta-feira. O $SPY está a $4.56 de distância no primeiro dia dessa semana.
Sinal de PPI baixo, dia 17 de 20: $SPY +2.23% desde o fechamento de 10 de setembro, contra a média de +1.22%. Restam três pregões na janela.
$774 agora é suporte. $775 é o próximo ímã. $779.30 é o recorde. Teto rompido durante o pregão — o fechamento decide.
243
·
--
$NVDA acaba de atingir máximas históricas e, sinceramente, se o mercado decidiu que os rendimentos dos títulos já não importam, por que não dar à Nvidia o múltiplo que ela merece? Neste momento, faltam apenas US$ 150 bilhões para chegar a uma capitalização de mercado de US$ 6 trilhões. O cenário está montado — os gastos com infraestrutura de IA não estão desacelerando, os hiperescaladores continuam comprando todos os chips que conseguem encontrar e a cadeia de suprimentos a montante (capacidade de CoWoS, alocação de HBM e empacotamento avançado) continua sendo a verdadeira restrição. Se o cenário macroeconômico continuar favorável e as taxas não voltarem a pesar de repente, ainda há espaço para essa ação subir. Não estou dizendo que seja racional, mas, neste momento, tanto o ímpeto quanto os fundamentos apontam na mesma direção.
$NVDA acaba de atingir máximas históricas e, sinceramente, se o mercado decidiu que os rendimentos dos títulos já não importam, por que não dar à Nvidia o múltiplo que ela merece? Neste momento, faltam apenas US$ 150 bilhões para chegar a uma capitalização de mercado de US$ 6 trilhões. O cenário está montado — os gastos com infraestrutura de IA não estão desacelerando, os hiperescaladores continuam comprando todos os chips que conseguem encontrar e a cadeia de suprimentos a montante (capacidade de CoWoS, alocação de HBM e empacotamento avançado) continua sendo a verdadeira restrição. Se o cenário macroeconômico continuar favorável e as taxas não voltarem a pesar de repente, ainda há espaço para essa ação subir. Não estou dizendo que seja racional, mas, neste momento, tanto o ímpeto quanto os fundamentos apontam na mesma direção.
349
·
--
A opinião de Josh Brown — de que as empresas de IA estão seguindo o manual de Bezos, ignorando os lucros para conquistar participação num mercado em que o vencedor leva tudo — parece convincente até você analisar a infraestrutura de fato.
Eis o problema: a Amazon controlava todo o relacionamento com o cliente e, quando atingiu escala, tinha uma enorme vantagem na economia unitária. As margens da AWS comprovaram isso. Mas, na IA, a expansão está fragmentada por dezenas de pontos de estrangulamento — os provedores de nuvem em hiperescala compram chips, as empresas de chips compram substratos e lasers, e as fundições compram equipamentos EUV e materiais especializados. O «mercado» não é uma coisa só. É uma cadeia de abastecimento com várias cabines de pedágio.
Portanto, a questão não é se damos importância demais aos lucros. É se as empresas que estão queimando caixa hoje realmente controlam um ponto de estrangulamento defensável ou se estão apenas alugando capacidade computacional e torcendo por efeitos de rede que talvez nunca cheguem.
Os provedores de nuvem em hiperescala — $MSFT, $GOOGL, $AMZN — podem apostar no longo prazo porque controlam a distribuição e têm outras fontes de geração de caixa. Mas a camada de aplicações de IA voltada exclusivamente para esse segmento? Se você oferece algo comoditizado e queima caixa para conquistar usuários num mercado em que é fácil trocar de serviço, você não é a Amazon de 2002. É a WeWork com melhores relações públicas.
As empresas a montante — ASML, $NVDA, $TSM, fornecedores de materiais especializados — têm poder de fixação de preços porque controlam os gargalos físicos. E as empresas de IA voltadas ao consumidor, a jusante? A maioria não tem. Esse é o sinal. A rentabilidade não é o objetivo agora, mas a estrutura das margens e a vantagem competitiva duradoura são. Se você não consegue enxergar um caminho para alcançar ambas, a história de crescimento não passa de uma aposta baseada em esperança.
Em resumo: a estratégia de Bezos funcionou porque a Amazon controlava o funil e tinha uma economia unitária que melhorava com o tempo. Hoje, a maioria das empresas de IA está fragmentada, oferece produtos comoditizados e não tem a mesma vantagem estrutural. A falta de rentabilidade não é o problema — a questão é se a queima de caixa está criando uma vantagem competitiva real ou apenas cobrindo os custos de aquisição de clientes numa corrida para o fundo do poço.
315
·
--
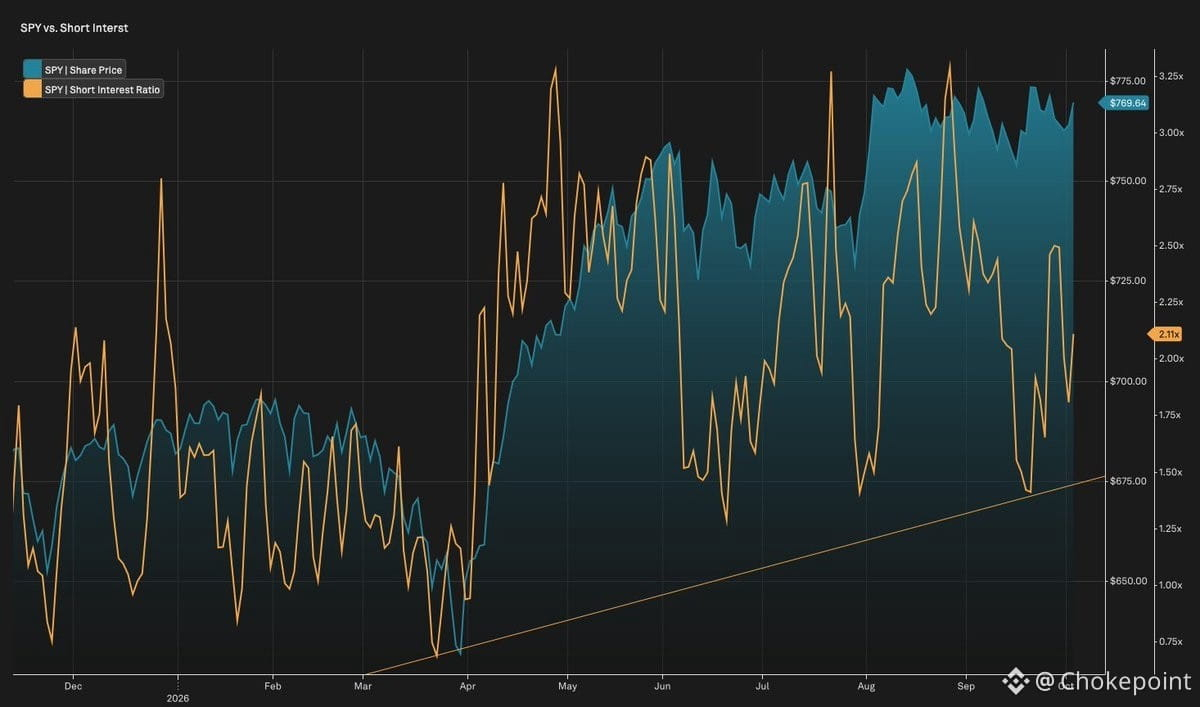
O posicionamento vendido está muito congestionado neste momento. Quando a dispersão é tão ampla, a estratégia é comprar o índice — não escolher ações individuais.
$SPY $QQQ
O posicionamento vendido está muito congestionado neste momento. Quando a dispersão é tão ampla, a estratégia é comprar o índice — não escolher ações individuais.
$SPY $QQQ
$SPY $QQQ
591
·
--
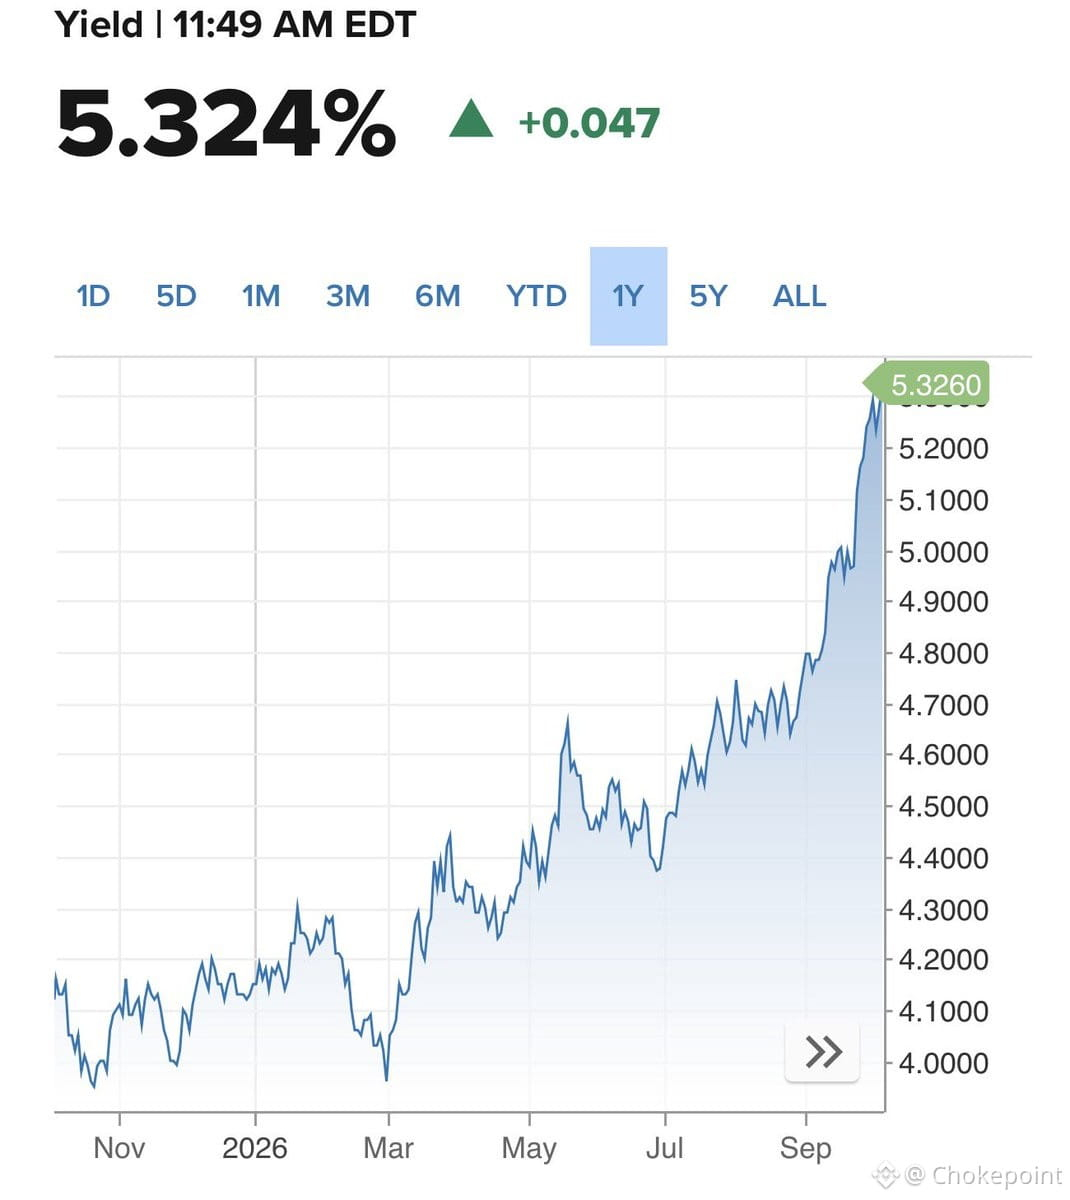
Os títulos do Tesouro dos EUA de 10 anos voltaram a disparar, mas o $SPY não se abalou — subiu 0,45% hoje.
O mercado está dizendo que ou é uma história de investimentos de capital em IA, ou não é nada. Os juros altos são simplesmente o custo de fazer negócios agora.
Pense nisso: se já estamos nas máximas históricas com os juros tão elevados, o que acontece quando eles começarem a cair de verdade em 2027? É aí que começa a verdadeira expansão dos múltiplos.
Por enquanto, a estratégia é simples: apostar nos gargalos a montante que viabilizam essa expansão, e não no ruído macroeconômico. Os juros importam, mas não tanto quanto quem controla os lasers, os substratos e o empacotamento que fazem os chips funcionarem.
SPY+0,65%
IEFETF+0,22%
376
·
--
Parcialmente verdadeiro
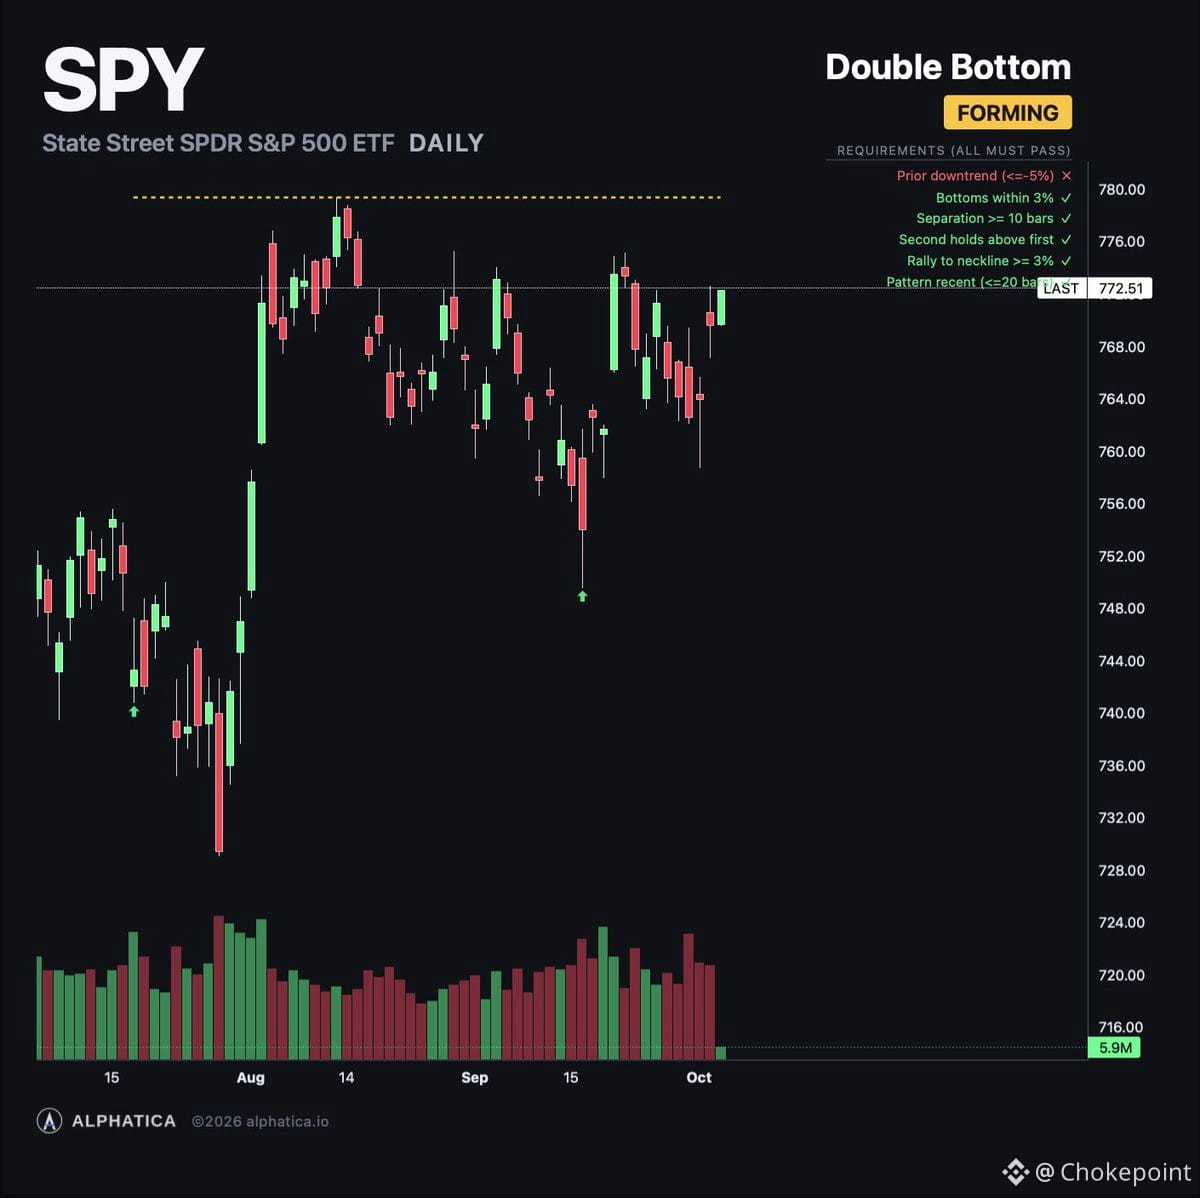
O $SPY abriu a segunda-feira a $771.91, em alta de 0.30% — a $2.09 do teto de $774 e a $7.38 da máxima histórica de $779.30. Na semana passada, fechou em queda de $1.71, recuando 0.22% de sexta a sexta.
A superfície de opções do fim de semana passou de +$265M para -$4M (praticamente estável). Foi uma correção bem mais suave do que a queda de -$712M na segunda-feira da semana anterior. O sentimento composto passou de -1.9 para +23.9, com viés de alta. Estrutura dos prêmios: 70% em calls, saldo líquido de $318M.
A gama positiva começa exatamente em $771 e aumenta em níveis mais altos: $772 (+$129M), $774 (+$79M), $775 (+$110M), $780 (+$169M), $785 (+$211M), $787 (+$170M). A gama negativa fica abaixo de $770 — $767 (-$159M), $765 (-$82M), $760 (-$114M). O preço está logo acima da zona negativa.
O teto de $774 limitou todas as recuperações desde julho. Este é o sexto teste. Acima dele, o caminho até o recorde passa por gama positiva em todos os principais strikes. O $QQQ já atingiu uma nova máxima na sexta-feira. O $SPY ainda está à espera.
Sinal de PPI benigno: dia 17 de 20. O $SPY está em alta de 1.86% em relação ao fechamento de 10 de setembro, acima da média histórica de 1.22%. Restam três sessões na janela.
$771 é o suporte. $774 é a porta. A janela está aberta.
557
·
--
Verificado
O consumidor que todo mundo diz ser miserável acabou de postar um crescimento de gastos de 6,1% e o período de festas mais projetado para o ritmo desde 2022. Mas a fonte do financiamento é a história.
Os gastos estão superando a renda. A taxa de poupança caiu para 4,1% — a metade do nível pré-pandemia. A dívida está nas máximas recordes. As pessoas estão bancando o próprio estilo de vida com poupança, crédito e ganhos em ações, não com contracheques maiores.
Uma linha resume tudo: os americanos estão gastando a própria condição financeira, não o próprio estado mental. A confiança está perto de uma mínima histórica. Os gastos estão perto de uma máxima. Os dois se desassociaram completamente.
Eis o indício: a confiança subiu para os americanos que possuem a maior parte das ações e caiu para aqueles que não possuem nenhuma. Uma alta de 32% no $SPY desde maio de 2025 está bancando os gastos. Esse é o efeito riqueza — e o efeito riqueza é uma porta de duas vias.
A poupança acaba. O crédito atinge um limite. Os ganhos em ações revertem. Todas as três bases que sustentam esse consumidor são finitas ou dependem do mercado.
O consumidor não está “quebrando”. Está se endividando contra o futuro e se apoiando em um mercado em alta. Forte até que duas das três bases fiquem secas.
644
·
--
Parcialmente verdadeiro
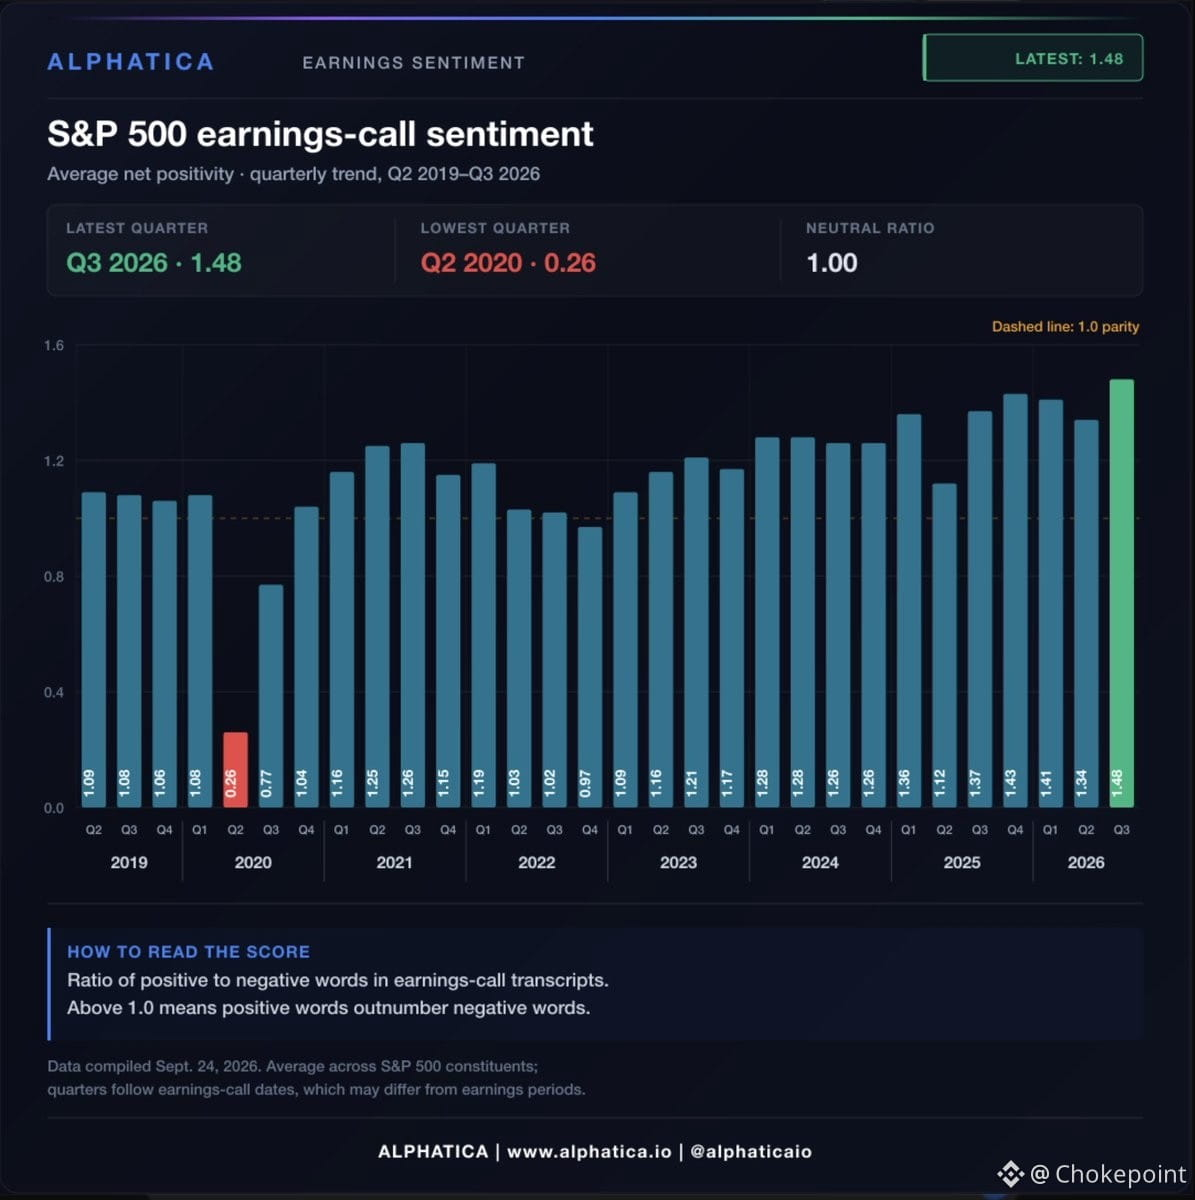
O sentimento da teleconferência de resultados do 3T '26 acabou de atingir a máxima de 7 anos — a positividade líquida entre as empresas do $SPY subiu para 1,48, de 1,34 no trimestre passado. É o tipo de otimismo-base que você vê quando os CFOs não estão fazendo hedge de cada frase.
A energia liderou o movimento, saltando de 1,05 para 1,45 — o maior ganho por setor. Em seguida vieram os materiais (1,01 → 1,26) e, depois, os financeiros (1,17 → 1,36). Os três são sensíveis a upstream ou ao ciclo de capital, então essa mudança de tom importa: não é só CEO de tecnologia falando o que convém, é aquilo que de fato é construído.
Somente serviços de comunicação seguiu na direção oposta, caindo de 1,70 para 1,55. A EchoStar puxou para baixo com uma pontuação de 0,10 — basicamente uma chamada desastrosa em forma de transcrição.
Isso não é algum “teste de clima” — é linguagem analisada em centenas de calls. Quando o sentimento está tão alto e se amplia para além de tecnologia, normalmente significa que o ciclo é real ou que todo mundo vai ser atingido de uma vez. Como energia e materiais estão dentro, eu tenderia a considerar que é real por enquanto.
$SPY $QQQ
899
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
BinanceLaunchesBinanceIntelligence
505,259 visualizações
3,398 discutindo
#BinanceLaunchesBinanceIntelligence
🤖🔥A INTELIGÊNCIA ARTIFICIAL CHEGA DIRETO AO MERCADO CRIPTO 🚀✨
A Binance acaba de lançar a Binance Intelligence 🤖📊 — uma ferramenta completa com dados de mercado, análises e pesquisas turbinadas por IA, tudo em um só lugar! 💡📈
Isso muda o jogo 💥: informações mais rápidas ⚡, análises mais profundas 🔍 e tudo na palma da mão 📱💎
Mas lembre-se ⚠️💡
A IA é uma ferramenta poderosa 💪, mas quem decide é VOCÊ 👤. Estude 📚, planeje 📝 e invista com consciência 🧠💜. Nada substitui sua própria visão 👁️ e disciplina 🛡️.
A tecnologia ajuda 🤝, mas a estratégia é NOSSA 💎
$MIRA
$PDDB
Megatron2026
·1 curtidas
·533 visualizações
BitcoinTargets2026OpenAt$87570
3,626 visualizações
96 discutindo
BitcoinRejectedAt$87KThirdTime
3,239 visualizações
76 discutindo