


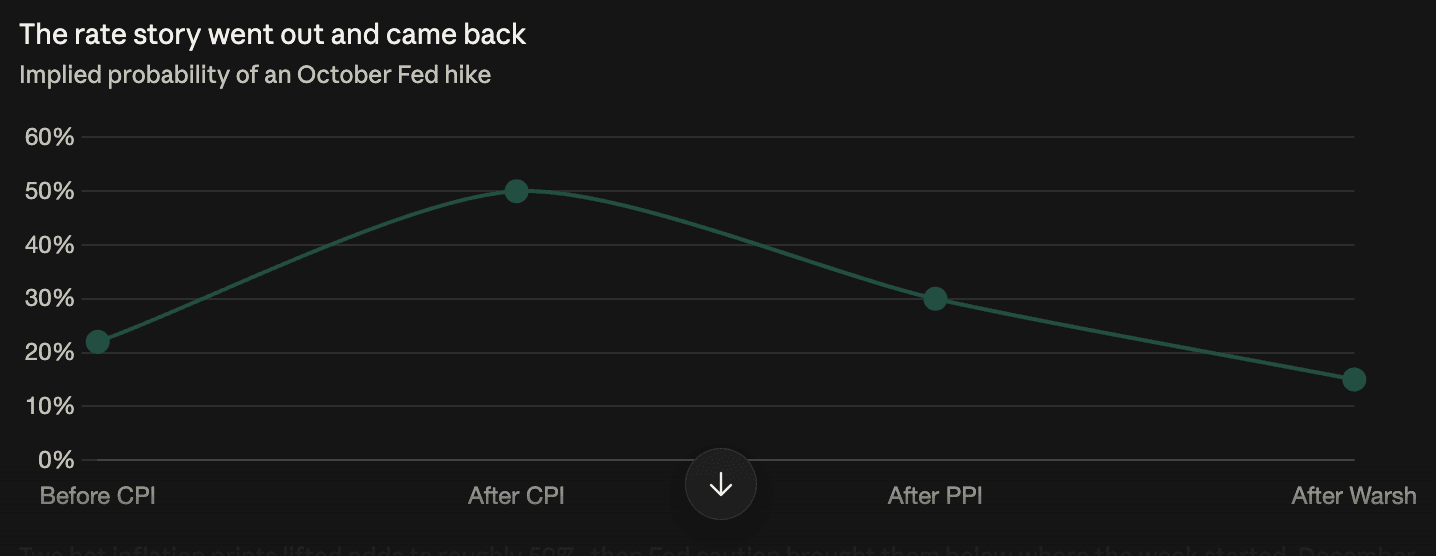
Pasar global menjalani pekan yang terombang-ambing di antara data inflasi, komunikasi The Fed, dan penilaian ulang tentang bagaimana investasi AI didanai. CPI dan PPI September sama-sama melampaui perkiraan dan sempat mendorong peluang kenaikan suku bunga pada Oktober mendekati 50%, sebelum komentar hati-hati dari pejabat The Fed — termasuk Ketua Kevin Warsh di Bangkok — mengembalikan skenario jeda sebagai perkiraan dasar, sekitar 15%. Kenaikan lebih lanjut tahun ini masih diperhitungkan, dengan peluang pada Desember mendekati 90%. Sementara itu, perdagangan saham terkait AI terbelah menjadi dua: perusahaan yang menghasilkan kas mampu bertahan, sedangkan perusahaan yang berutang untuk berekspansi tidak.
Kenaikan Suku Bunga Ditunda, Bukan Dibatalkan
Urutannya lebih penting daripada satu angka saja. Peluang kenaikan suku bunga pada Oktober berada di sekitar 22% sebelum data CPI hari Rabu, melonjak menjadi sekitar 50%, turun ke 30% setelah data harga produsen hari Kamis, lalu mengakhiri pekan di sekitar 15% — lebih rendah dari posisi awal, meski ada dua laporan inflasi yang tinggi.
Pergerakan ini dipicu oleh komunikasi, bukan data. Warsh menolak memberi sinyal tentang salah satu dari dua rapat yang tersisa pada 2026, hanya mengatakan, “Saya tidak mendahului hasil rapat,” dan pasar menafsirkan ketiadaan sinyal hawkish sebagai sinyal dovish.
Penafsiran itu belum lengkap. Peluang kenaikan suku bunga pada Desember masih sekitar 90%, jadi yang berubah adalah waktunya, bukan arahnya. Kisaran target berada di 3,75% hingga 4,00% setelah kenaikan seperempat poin yang disetujui bulat pada September.
Pertanyaan tentang AI Bergeser dari Permintaan ke Pendanaan
TSMC melaporkan laba bersih kuartal ketiga naik 69% dibandingkan tahun sebelumnya, melampaui perkiraan analis sekitar 65%. Ini menjawab pertanyaan tentang permintaan — pesanan chip AI nyata dan menghasilkan laba.
CoreWeave menjawab pertanyaan lainnya. Imbal hasil obligasinya sempat melampaui 15% selama pekan ini, dengan beban utang di atas $51 miliar, dan sahamnya turun 25%.
Kesenjangan antara dua hasil tersebut menjadi gambaran pekan ini. Pasar kini membedakan perusahaan dengan arus kas yang stabil dari perusahaan yang mendanai ekspansi dengan utang, dan menilai kelompok kedua berdasarkan biaya pinjaman, bukan pertumbuhan.
Bukti paling kuat terlihat pada harga saham TSMC sendiri, yang turun pada Jumat meskipun hasilnya melampaui perkiraan dan prospeknya optimistis. Jika laporan laba terbaik di sektor ini tak mampu mengangkat harga saham, kendalanya bukanlah permintaan.
Pasar Kredit Mengisolasi Perbedaannya dengan Tepat
Goldman Sachs menemukan bahwa selisih imbal hasil obligasi berimbal hasil tinggi terkait AI melebar 25 basis poin selama pekan ini, sementara selisih obligasi non-AI nyaris tidak berubah.
“Kami memandang obligasi korporasi terkait AI, baik dari perusahaan neocloud maupun perusahaan dengan eksposur besar terhadap laboratorium AI terdepan, sebagai pusat perdebatan mengenai biaya pendanaan,” kata Amanda Lynam dari bank tersebut.
Terbatasnya dampak itulah yang membuat situasi ini tampak seperti penyesuaian ulang harga, bukan peristiwa kredit. Saham bank nyaris tidak terdampak; 96% saham semikonduktor berada lebih dari 20% di bawah level tertingginya pada Juni, dibandingkan sekitar 4% saham bank.
Rotasi Terlihat Jelas pada Indeks
Nasdaq Composite turun 4,48% selama pekan ini, sementara Dow Jones naik 0,68% — selisih kinerja mingguan terlebar sejak Juli 2002.
Saham Korea Selatan rebound pada Jumat setelah turun selama tujuh sesi berturut-turut, tetapi tetap mencatat pekan terburuk dalam 18 tahun. Philadelphia Semiconductor Index turun untuk sesi kedelapan berturut-turut, penurunan terpanjang sejak 2008, dengan nilai pasar susut sekitar $2 triliun.
Ketika satu indeks naik sementara indeks lain jatuh sedalam itu, artinya modal berpindah antarsektor, bukan keluar dari pasar.
Risiko Pasokan Energi Terus Meningkat
Minyak mentah Brent ditutup di sekitar $110 per barel dan WTI naik ke $101,71, mencatat kenaikan harian ketujuh berturut-turut, sementara dua risiko pasokan yang terpisah masih bertahan.
Gencatan senjata energi Rusia-Ukraina gagal bertahan, dengan kedua pihak kembali menyerang fasilitas energi. Di Timur Tengah, Arab Saudi meningkatkan intervensinya di Yaman.
Dua Keputusan MSCI, Satu Siklus Tinjauan
Saham Indonesia turun tajam setelah MSCI mempertimbangkan penurunan status pasar dari pasar berkembang menjadi pasar mandiri, yang dapat memicu arus keluar modal dari dana yang mengikuti tolok ukur pasar berkembang.
Secara terpisah, MSCI mengisyaratkan perubahan penyaringan yang dapat mengancam keanggotaan Strategy dalam indeks. Karena itulah sahamnya turun 9,2% pada Jumat, sementara Bitcoin melemah sekitar 1%.
Bagi pembaca kripto, hal pentingnya adalah bahwa kedua keputusan tersebut muncul dari tinjauan metodologi rutin yang sama. Penyaringan Strategy bukan tindakan yang ditujukan pada aset digital; itu adalah salah satu hasil dari proses yang juga berdampak pada pasar saham suatu negara.
Kinerja Perdagangan Bank Terbelah dengan Pola Serupa di Mana-Mana
Hasil kuartal ketiga dari enam bank terbesar AS menunjukkan pola perbedaan yang konsisten: perdagangan saham tumbuh, sementara pendapatan dari aset berpendapatan tetap tertekan.
Angka JPMorgan menggambarkan kondisi sektor ini. Pendapatan dari perdagangan saham naik 49% menjadi $5,0 miliar; pendapatan dari aset berpendapatan tetap turun 4% menjadi $5,4 miliar. Bank tersebut melaporkan laba bersih $15,3 miliar, naik 6%, dan gagal memenuhi perkiraan laba per saham (EPS), dengan realisasi $5,57 dibandingkan perkiraan $5,90.
Emas: Satu Penjual di Tengah Pembelian Rekor
Bank sentral Kazakhstan berencana mengurangi porsi emas dari sekitar 78% menjadi 75% dari cadangannya. Menurut sumber tersebut, suku bunga yang tinggi mendorong penyeimbangan ulang cadangan.
Langkah itu berlawanan dengan tren keseluruhan — bank sentral membeli rekor 288,9 ton pada kuartal kedua, naik 62% dibandingkan tahun sebelumnya. Namun, alokasi emas sebesar 78% sangat terkonsentrasi, dan pengurangan tiga poin persentase merupakan penyesuaian kecil dari posisi ekstrem, bukan pembalikan strategi diversifikasi.
Harga emas sendiri berada di sekitar $4.112, turun sekitar 27% dari rekor Januari sebesar $5.608.
Hal yang Akan Menentukan Pekan Depan
Laporan laba perusahaan teknologi. Lima perusahaan — Microsoft, NVIDIA, Meta, Apple, dan Alphabet — menyumbang 93% kenaikan S&P 500 sejak Juli. Laporan mereka akan menjawab apakah pendapatan dari AI mampu menopang belanja modal pada tingkat saat ini.
Harga minyak yang bertahan di atas $110 untuk Brent dan keputusan Fed pada 28 Oktober adalah dua hal lainnya. Bagi pasar kripto, Bitcoin telah bertahan di area $80.000 sebanyak tiga kali, sementara pasar opsi mengerucut pada $78.000 sebagai level di bawahnya.