Belakangan ini, arus bawah di pasar internasional mulai muncul.
Meskipun indeks dolar AS terlihat menguat, di balik itu tersimpan badai penyempitan likuiditas yang diam-diam sedang memanas.
Yen, franc Swiss, pound sterling, dan euro dalam basis silang mata uang secara kolektif turun, yang berarti biaya penukaran mata uang asing ke dolar AS sedang melonjak.
Isyarat yang diabaikan ini akhirnya memicu kewaspadaan penuh pasar: sistem keuangan AS sedang menghadapi uji tekanan ekstrem, dan ketenangan sebelum badai sedang terusik.
1. Fasilitas diskonto untuk keadaan darurat: peringatan merah sistem kredit
Di antara semua indikator likuiditas, yang paling mencolok adalah jendela diskonto Federal Reserve kembali ramai digunakan.
Jendela diskonto pada dasarnya merupakan saluran pembiayaan jangka pendek bagi bank untuk meminjam uang dari Federal Reserve dengan menjaminkan aset.
Namun, selama ini Wall Street menganggap saluran ini sebagai “pilihan terakhir”. Sebab, suku bunganya biasanya lebih tinggi daripada rata-rata pasar. Bank lebih memilih membayar bunga lebih tinggi di pasar pinjaman antarbank daripada meminjam di sini, karena takut dicap mengalami “krisis likuiditas”.
Karena itu, ramainya penggunaan jendela diskonto bukanlah pertanda baik.
Hal ini secara tidak langsung menunjukkan bahwa kepercayaan di pasar swasta mulai retak. Sebagian bank kesulitan memperoleh pinjaman di pasar antarbank dan terpaksa meminta bantuan Federal Reserve.
Data menunjukkan bahwa per 30 September, saldo pinjaman melalui jendela diskonto melonjak menjadi 8,73 miliar dolar AS, naik 50% hanya dalam tiga minggu dibandingkan 5,83 miliar dolar AS pada 9 September!
Jika menilik sejarah, lonjakan serupa pada saldo pinjaman melalui jendela diskonto pernah terjadi saat likuiditas mengering akibat kenaikan suku bunga agresif Federal Reserve pada 2022, serta menjelang pecahnya krisis bank-bank kecil dan menengah AS pada Maret 2023.
Khususnya, dua hari sebelum krisis pecah pada 8 Maret 2023, saldo tersebut hanya sebesar 4,58 miliar dolar AS, lalu dengan cepat berlipat ganda. Kini, angka ini kembali menembus level tinggi 8,73 miliar dolar AS. Ini sama sekali bukan kebetulan, melainkan sinyal jelas bahwa mekanisme penyaluran dana di dalam sistem keuangan mengalami hambatan.
II. Koridor “batas atas” SOFR: suku bunga pasar swasta telah mencapai batas
Jika data jendela diskonto masih mengandung unsur “intervensi administratif”, kondisi pasar kredit swasta mencerminkan mekanisme pasar yang lebih murni dan lebih mengkhawatirkan.
SOFR (Secured Overnight Financing Rate) adalah suku bunga acuan pinjaman antar lembaga keuangan AS, sekaligus indikator utama untuk mengukur biaya dana yang sebenarnya di pasar.
Data 30 September menunjukkan SOFR berada di 3,90%, tepat menyentuh batas atas suku bunga cadangan Federal Reserve.
Namun, ini bukanlah hal yang paling mengkhawatirkan. Jika melihat distribusi datanya, suku bunga pada persentil ke-75 sudah mencapai 3,96%, sedangkan pada persentil ke-99 bahkan mencapai 3,99%.
Ini berarti biaya pinjaman bagi sebagian besar lembaga di pasar sudah sangat dekat dengan batas atas koridor suku bunga 4,00% yang ditetapkan Federal Reserve—hanya terpaut 1 basis poin dari batas tersebut.
Ini adalah titik kritis yang sangat berbahaya.
Begitu suku bunga di pasar swasta menembus 4,00%, lembaga-lembaga keuangan akan tanpa ragu meninggalkan pinjaman antarbank yang mahal dan langsung beralih ke jendela diskonto Federal Reserve.
Akibatnya, koridor suku bunga yang dirancang dengan cermat oleh Federal Reserve bisa kehilangan fungsinya, dan mekanisme penetapan harga di seluruh sistem keuangan berisiko kacau.
SOFR yang mendekati batas atas menunjukkan bahwa pasar swasta sudah “kehabisan uang untuk dipinjamkan” dan likuiditas berada dalam kondisi sangat ketat.
III. Distorsi harga aset di tengah kekeringan likuiditas
Ketika cadangan dana yang beredar di pasar terus terkuras, biaya pembiayaan di seluruh masyarakat terdorong naik oleh suku bunga jangka pendek maupun jangka panjang, dan logika di balik harga aset pun akan terdistorsi.
Salah satu anomali yang mencolok adalah emas justru dijual, meskipun data ketenagakerjaan nonpertanian seharusnya menguntungkan emas.
Fenomena ini hanya bisa dijelaskan sebagai “krisis likuiditas”.
Saat kondisi pendanaan sangat ketat, investor yang membutuhkan uang tunai untuk memenuhi persyaratan margin atau menghadapi penarikan dana sering kali terpaksa menjual aset apa pun yang likuid, bahkan aset lindung nilai tradisional seperti emas.
Dalam situasi ekstrem ketika “uang tunai adalah raja”, nilai wajar aset mengalah pada kemampuannya untuk segera diuangkan.
IV. Penutup: Pegang uang tunai dan tunggu hingga badai reda
Jika seluruh sinyal di atas—basis lintas mata uang yang menurun, lonjakan saldo pinjaman melalui jendela diskonto, dan SOFR yang mendekati batas atas suku bunga—digabungkan, gambaran yang jelas pun muncul: likuiditas dolar sedang mengetat dengan cepat, dan sistem keuangan AS berada di ambang jurang.
Setiap krisis keuangan besar dalam sejarah selalu didahului oleh kegagalan pasar dan pembekuan likuiditas serupa.
Kita memang belum tahu kapan jerami terakhir itu akan jatuh, tetapi tanda-tanda badai sudah terasa semakin dekat.
Bagi investor, saat ini mungkin bukan waktu yang tepat untuk mengambil risiko besar dengan mempertaruhkan segalanya. Ketika harga aset dapat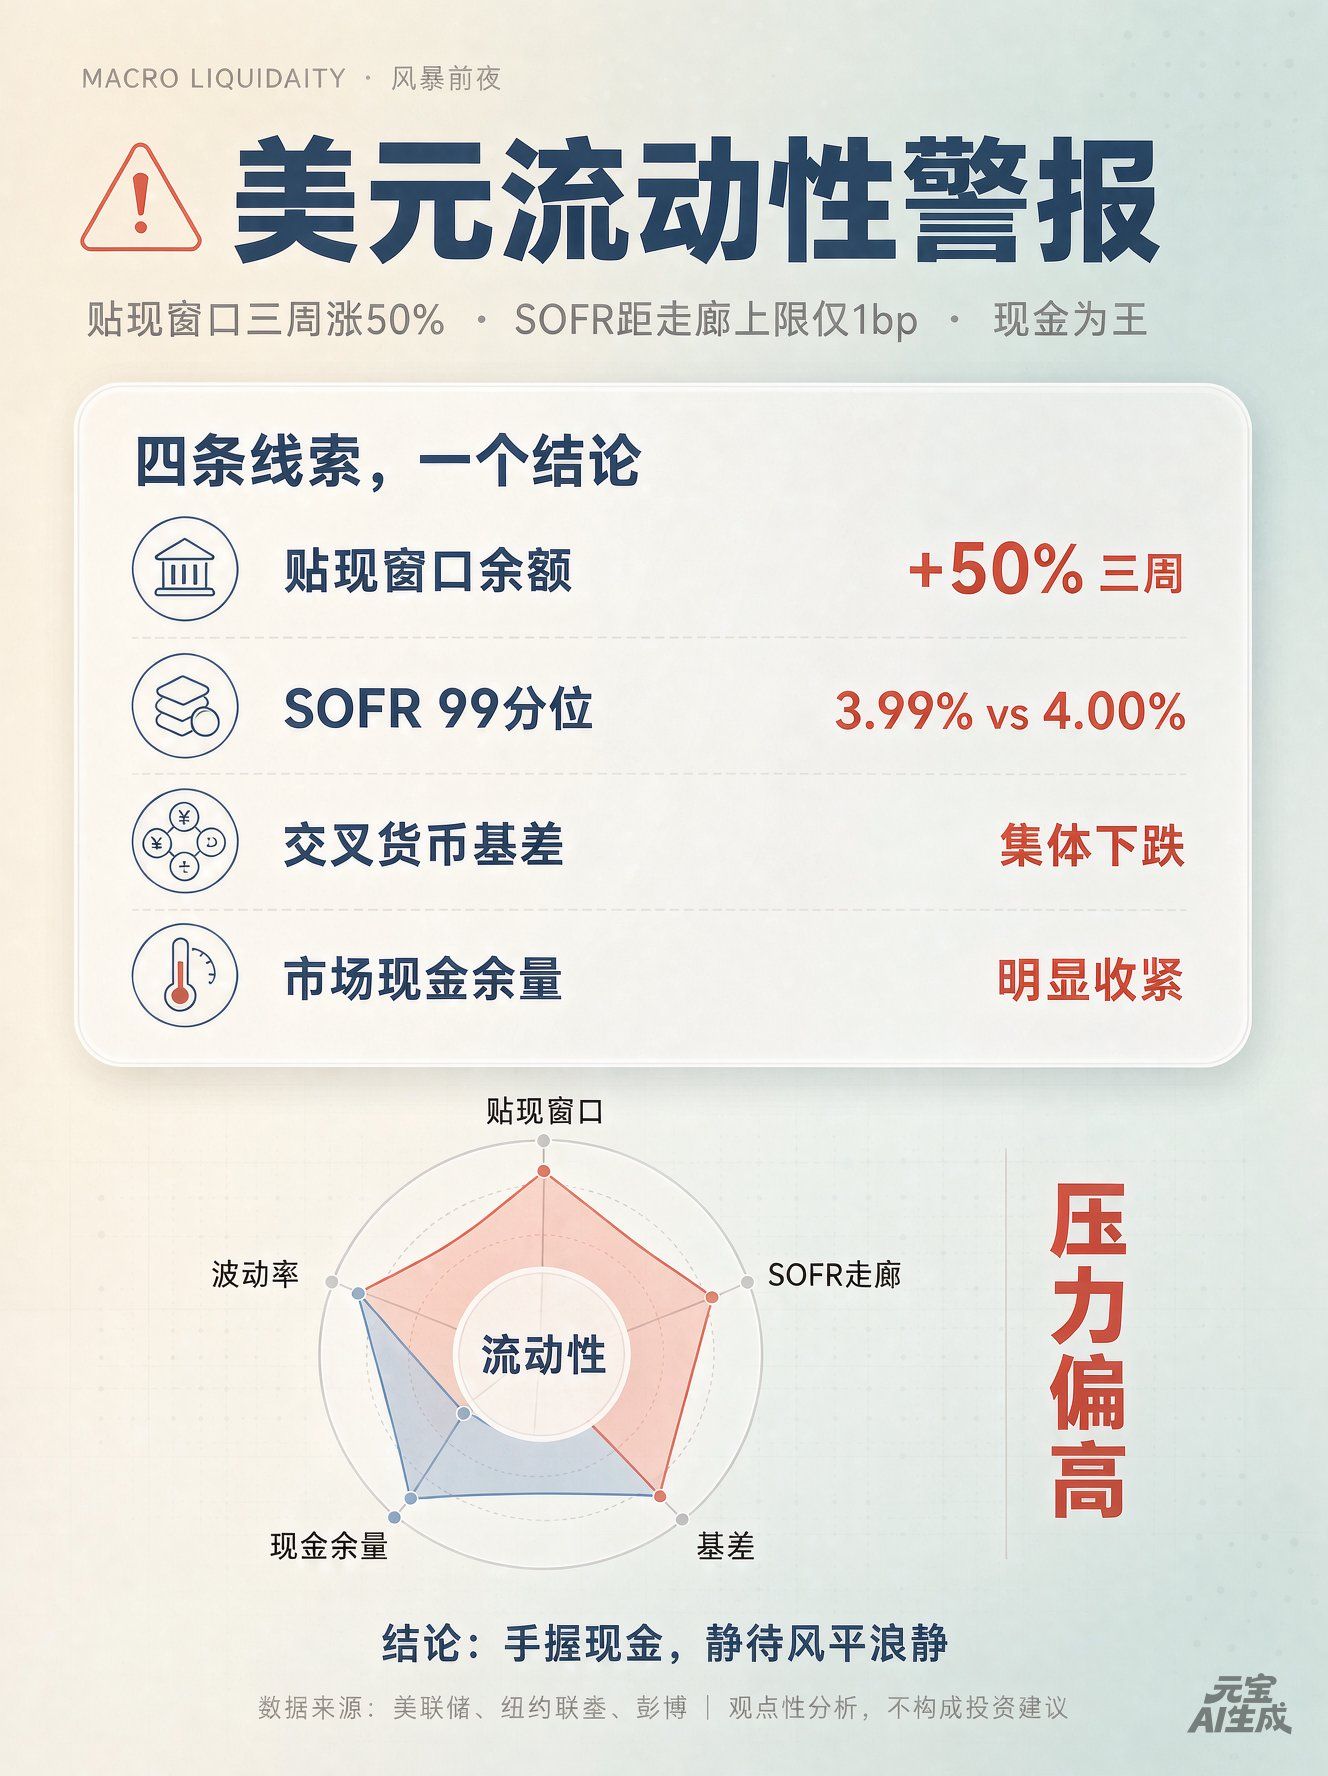 menghadapi penilaian ulang dan volatilitas pasar meningkat tajam, mempertahankan cadangan uang tunai yang memadai serta memastikan keamanan likuiditas mungkin merupakan strategi paling kokoh untuk melewati badai ini. Mari kita tunggu perkembangan pasar selanjutnya.