


Micron ($MU) akan memasuki laporan laba kuartal empat FY2026 dengan ekspektasi yang sudah sangat tinggi. Manajemen telah memberikan panduan untuk pendapatan sekitar $50 miliar, margin kotor ~86%, dan EPS non-GAAP sebesar $31. Pertanyaannya yang sebenarnya bukan lagi sekadar apakah Micron bisa melampaui estimasi—melainkan apakah siklus memori berbasis AI dapat terus berkembang tanpa margin menjadi sinyal peringatan besar pertama. #EarningsSeason
1. Uji Margin 86%
Hasil Q3 Micron sudah menunjukkan betapa dramatisnya perubahan bauran bisnis. Bisnis Cloud Memory dan Core Data Center masing-masing membukukan margin kotor sebesar 83% dan 87%, sementara permintaan terkait AI terus mendukung produk memory kelas premium. Micron juga telah mengonfirmasi bahwa HBM4, yang dibangun di atas teknologi DRAM 1-beta, sudah dikirim dalam volume tinggi untuk platform pelanggan utamanya.
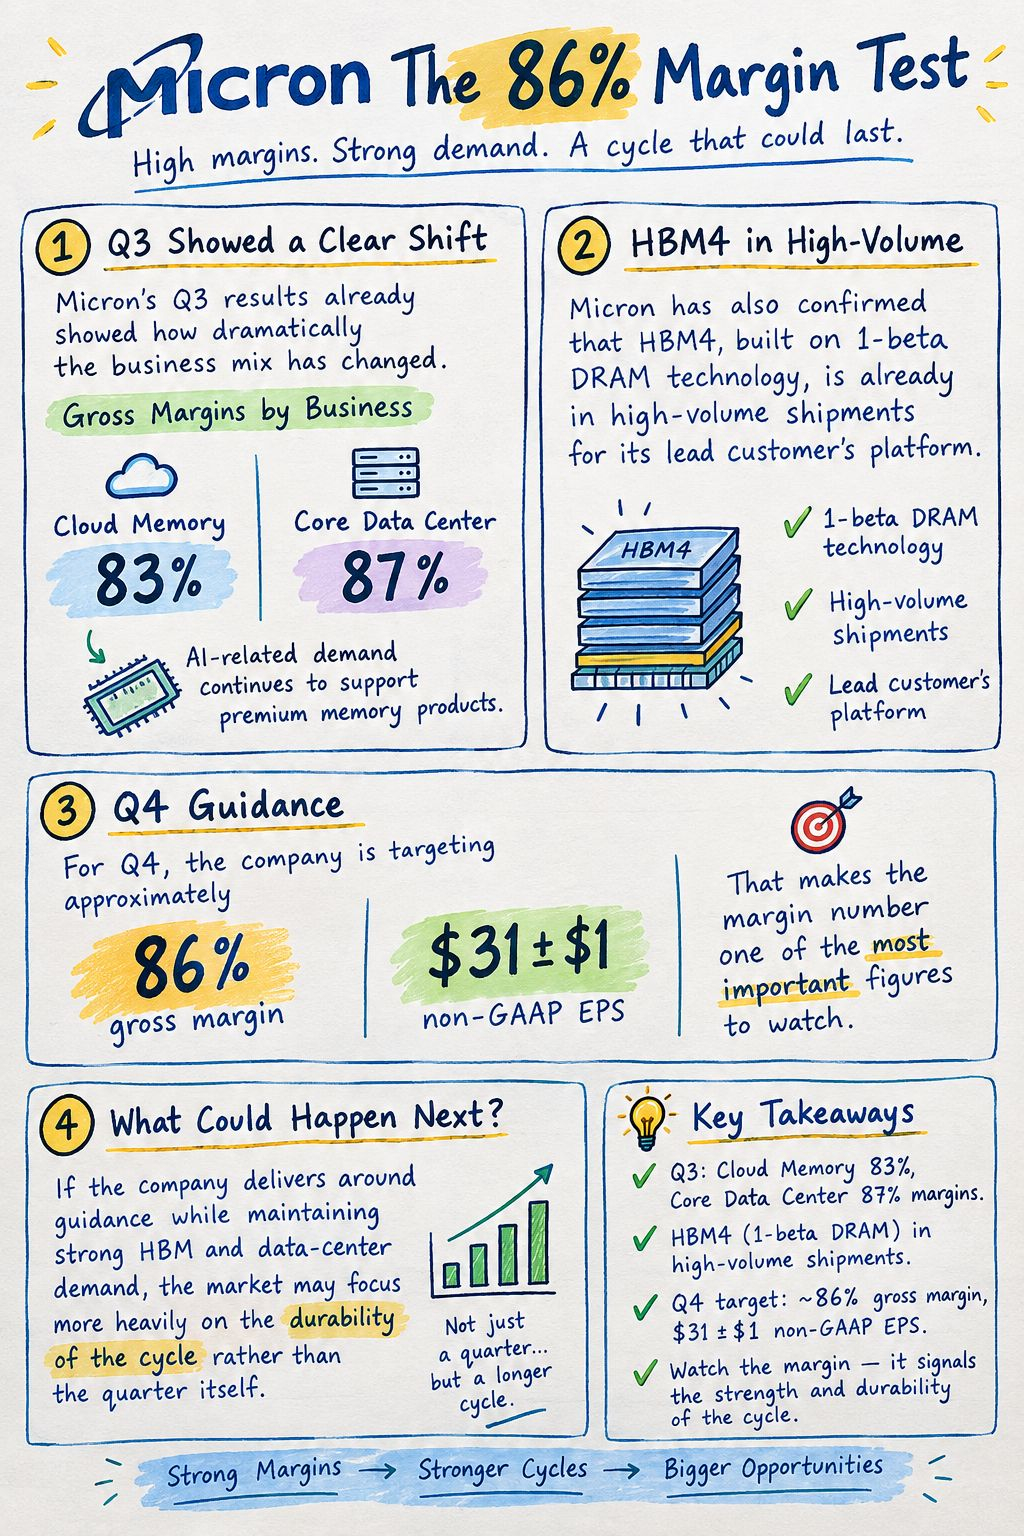
Untuk Q4, perusahaan menargetkan margin kotor kira-kira 86% dan laba per saham non-GAAP sebesar $31 ± $1. Itu membuat angka margin menjadi salah satu yang paling penting untuk dipantau. Jika perusahaan mampu memenuhi kisaran panduan sambil mempertahankan permintaan kuat untuk HBM dan pusat data, pasar mungkin akan lebih fokus pada ketahanan (durabilitas) siklus ketimbang pada kuartal itu sendiri.
2. Apakah Ini Masih Siklus Memori Normal?
Bisnis memori tradisional sangat dipengaruhi oleh siklus persediaan PC dan smartphone. Pengaturan saat ini berbeda karena infrastruktur AI membutuhkan jumlah besar memori berperforma tinggi, termasuk HBM dan DRAM server canggih.
Micron sudah mengembangkan HBM4E, dengan produksi massal yang diharapkan pada kalender 2027, sementara sampel kualifikasi untuk DDR5 RDIMM berkapasitas 256GB yang lebih canggih telah dikirim ke peserta ekosistem server utama. Itu memberi investor satu pertanyaan penting lagi: seberapa besar permintaan saat ini merupakan kekuatan harga yang bersifat sementara, dan seberapa besar yang mencerminkan pergeseran struktural yang lebih panjang dalam konsumsi memori?
3. Kerangka Kerja Laba saya $MU
Saya sedang memperhatikan tiga angka di atas segalanya:
• Pendapatan: sekitar level panduan $50B
• Margin kotor: kira-kira 86%
• Laba per saham non-GAAP: sekitar $31
Hasil yang kuat perlu dinilai bersama dengan panduan ke depan. Kemenangan headline saja mungkin tidak cukup jika manajemen mengisyaratkan harga yang lebih lemah, biaya produksi yang meningkat, atau permintaan memori AI yang melemah ke depan.
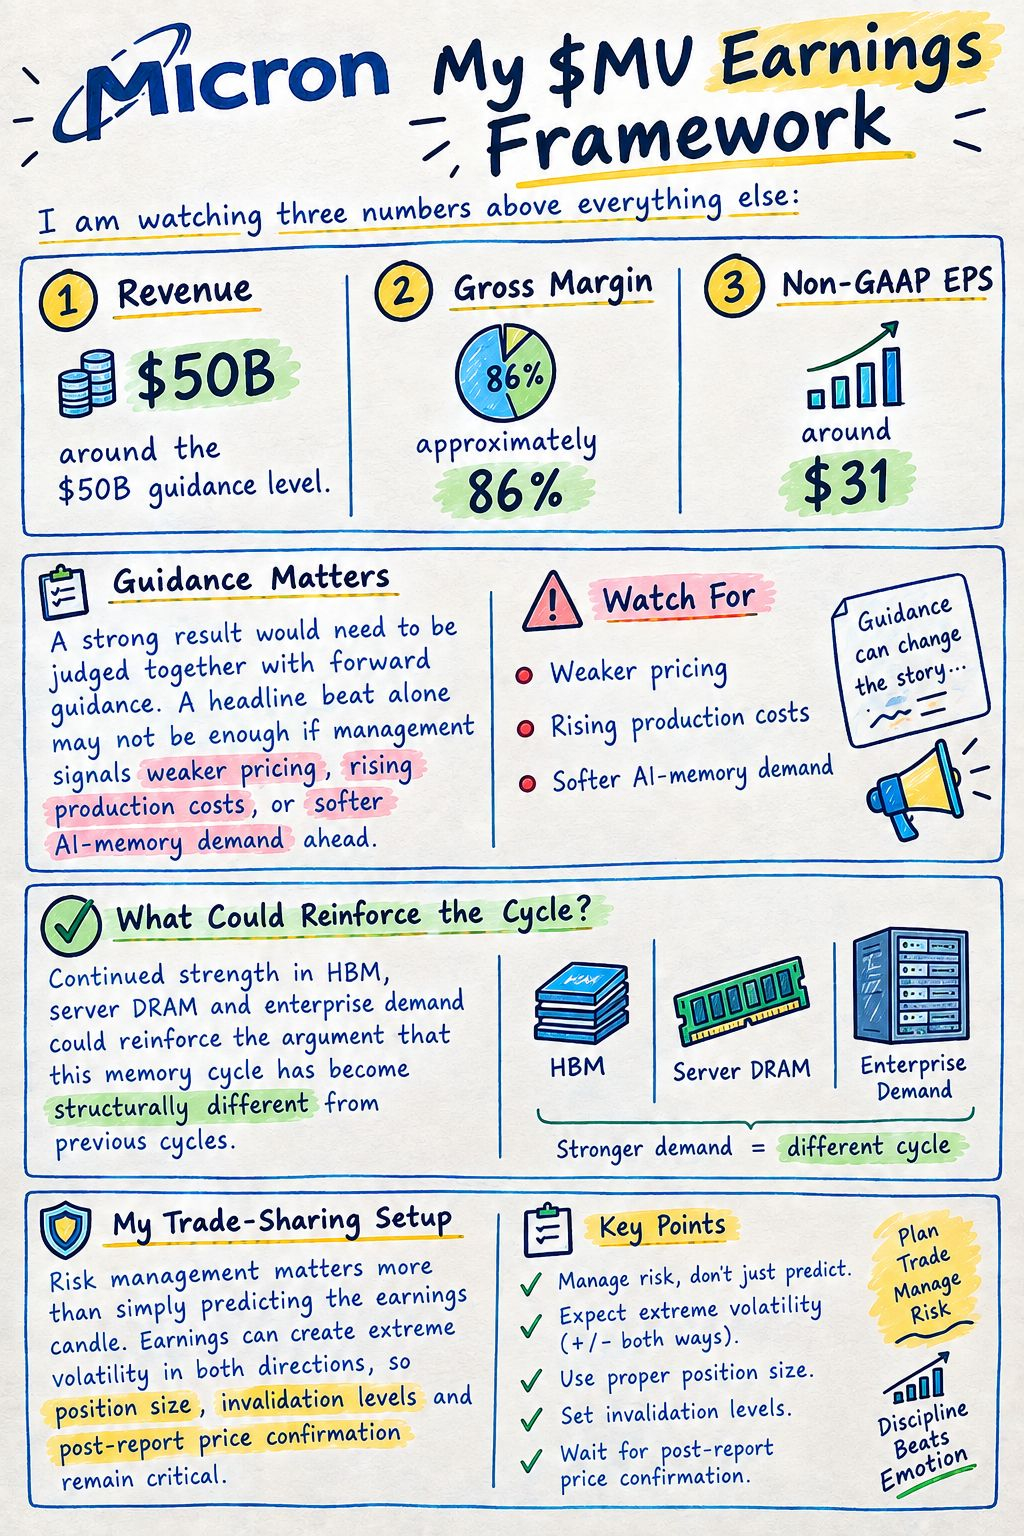
Di sisi lain, kekuatan berkelanjutan pada HBM, DRAM server, dan permintaan perusahaan bisa memperkuat argumen bahwa siklus memori ini kini berubah secara struktural dibanding siklus-siklus sebelumnya.
Untuk pengaturan berbagi trade saya, manajemen risiko lebih penting daripada sekadar memprediksi candle laba. Laba bisa menciptakan volatilitas ekstrem ke kedua arah, jadi ukuran posisi, level invalidasi, dan konfirmasi harga setelah laporan tetap menjadi hal yang kritis.
$MU #EarningsSeason #Stocks #Aİ #Semiconductors #BinanceSquare