
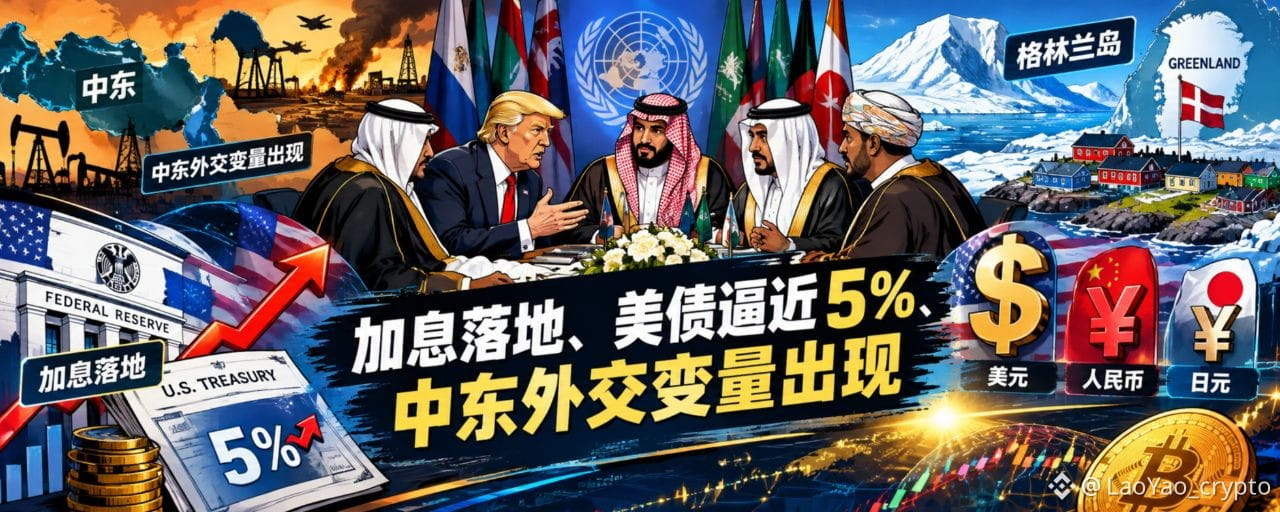
Dalam pekan ini, pasar keuangan global, kontradiksi utama tetap berpusat pada kenaikan suku bunga, inflasi, dan risiko geopolitik.
The Fed dan Bank Sentral Jepang menaikkan suku bunga secara bergantian.
Pada 16 September, The Fed menaikkan suku bunga 25 basis poin, menaikkan kisaran target suku bunga dana federal menjadi 3,75%—4,00%; ini adalah kenaikan suku bunga pertama dalam lebih dari tiga tahun.
Pada saat yang sama, sinyal kebijakan menunjukkan bahwa kemungkinan pengetatan lebih lanjut sepanjang tahun masih ada.
Pada 18 September, Bank Sentral Jepang juga menaikkan suku bunga kebijakan menjadi 1,25%, mencapai level tertinggi dalam 31 tahun.
Namun, setelah kenaikan suku bunga, yen justru melemah; dua anggota komite menolak kenaikan suku bunga lebih lanjut, sehingga pasar mulai menilai ulang jalur kebijakan lanjutan Jepang.
Kenaikan suku bunga sudah terealisasi, tetapi suku bunga tidak menjadi jawaban tunggal bagi pasar.
Imbal hasil obligasi AS tenor panjang terus berada di level tinggi, imbal hasil obligasi AS tenor 10 tahun sempat menyentuh sekitar 5%;
Imbal hasil obligasi jangka panjang Jepang juga berada di level tinggi.
Sementara itu, meski harga minyak kembali dari level tinggi, harga tetap berada dalam kisaran volatilitas di level tinggi.
Sementara itu, situasi Timur Tengah juga menunjukkan adanya variabel diplomatik baru.
Trump merencanakan pertemuan pada 22 September di sela Sidang Majelis Umum PBB di New York dengan para pemimpin atau pejabat senior negara anggota Dewan Kerja Sama Teluk untuk membahas tahap berikutnya dari perang di Iran serta penataan Timur Tengah setelah perang.
Artinya, yang mulai diperhatikan pasar mungkin bukan lagi “apakah perang akan terus berlanjut”, melainkan:
Lalu bagaimana setelah perang?
Jika situasi Timur Tengah berangsur bergeser dari pertarungan militer menuju perundingan diplomatik, maka premi risiko energi yang sebelumnya terus menumpuk berpotensi untuk dinilai ulang.
Dan tepat inilah variabel yang paling layak diperhatikan oleh pasar saat ini.
🧱 Pertarungan geopolitik: muncul variabel diplomatik baru di Timur Tengah
Selasa pekan depan, Trump diperkirakan akan bertemu di New York dengan para pemimpin atau pejabat senior dari enam negara Dewan Kerja Sama Teluk—Arab Saudi, UEA, Qatar, Bahrain, Kuwait, dan Oman.
Berdasarkan laporan publik yang saat ini tersedia, fokus pertemuan ini tidak hanya pada konflik yang sedang terjadi, melainkan pada tahap berikutnya dari perang di Iran serta tatanan Timur Tengah setelah perang. Ruang lingkup partisipasi juga berpotensi diperluas lebih lanjut.
Ini memberi pasar variabel yang sebelumnya belum cukup diperhitungkan:
Situasi Timur Tengah berpotensi berubah dari risiko militer ke solusi diplomatik.
Namun, ini tidak berarti konflik sudah berakhir.
Namun bagi pasar modal, “adanya jalur yang berakhir” itu sendiri adalah informasi yang perlu dinilai ulang.
Harga energi adalah variabel transmisi penting bagi inflasi global.
Jika risiko geopolitik menurun, premi perang dalam harga minyak kemungkinan akan menyusut secara bertahap;
Jika konflik terus meningkat, harga energi juga bisa kembali menjadi kekuatan penting pendorong inflasi.
Yang benar-benar perlu diawasi pasar ke depan bukan hanya level absolut harga minyak, melainkan:
Premi risiko di balik harga minyak—apakah sedang melebar atau justru menyusut.
🌍 Prestasi diplomasi besar Trump: perjanjian Greenland–Denmark
Pada akhir pekan, Trump mengumumkan bahwa AS telah mencapai kesepakatan dengan Denmark dan Greenland mengenai pengaturan keamanan baru.
Ini merupakan capaian diplomasi besar bagi pemerintahan Trump.
Nilai strategis Greenland, pulau terbesar di dunia, telah meningkat dari “pos pengamatan peringatan” era Perang Dingin menjadi pusat pengendali jalur pelayaran, pertahanan rudal, perebutan sumber daya, dan persaingan antarnegara adidaya.
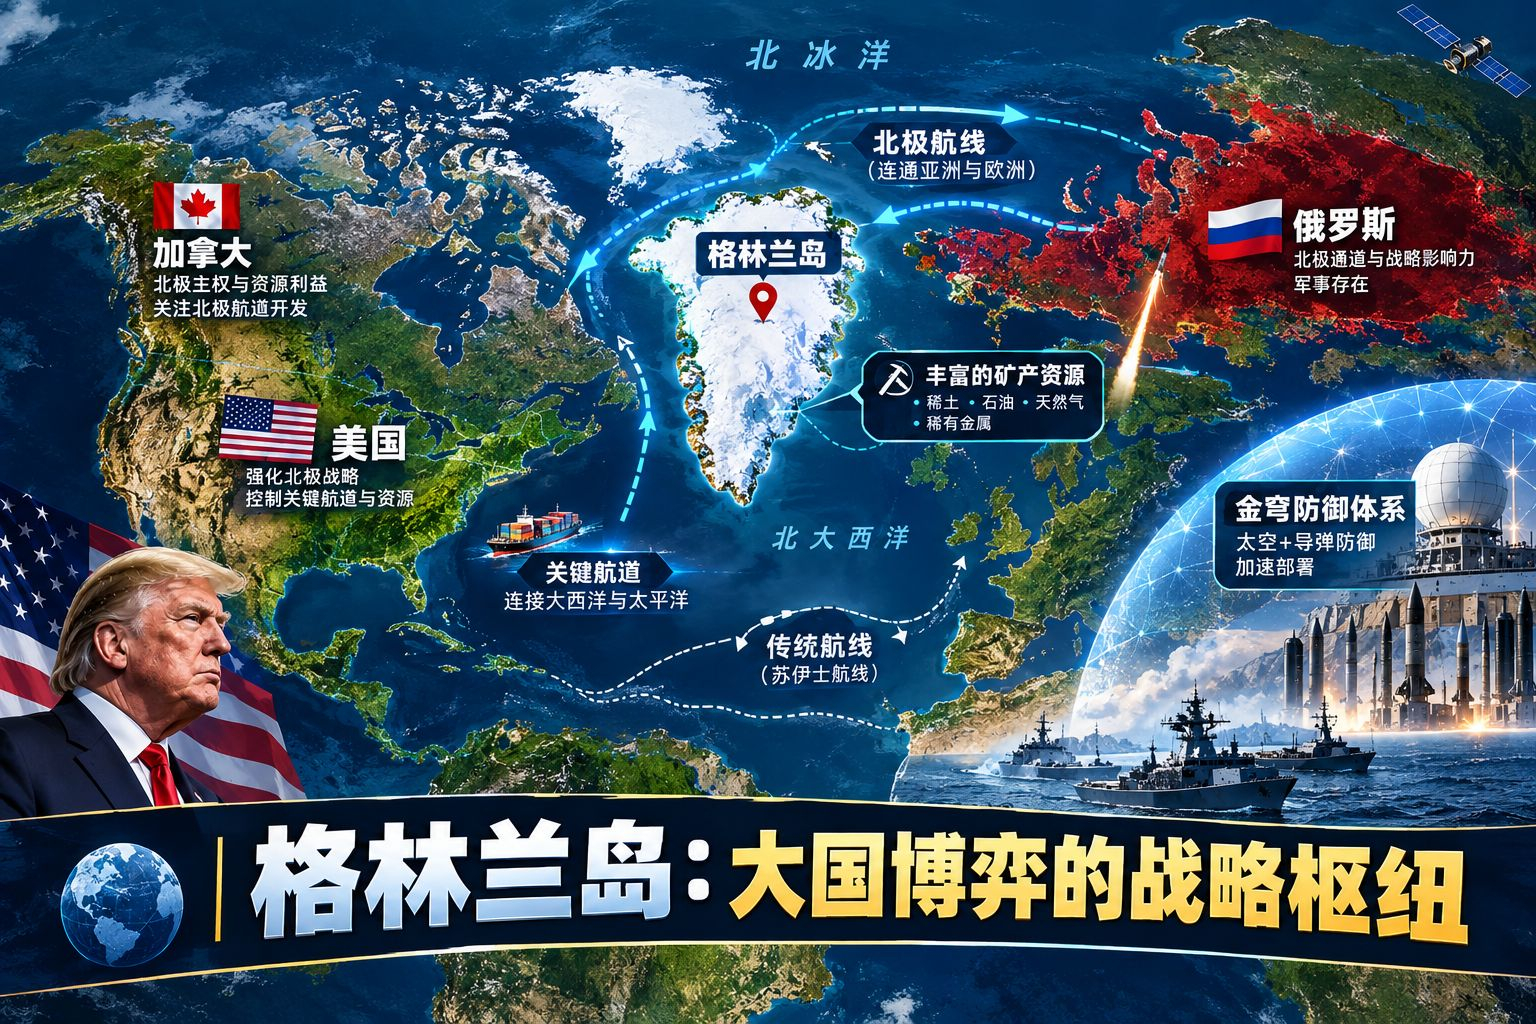
Berdasarkan informasi publik yang ada saat ini, pengaturan tersebut terutama mencakup keberadaan keamanan dan militer AS di Greenland, sekaligus membatasi negara non-NATO lainnya untuk membangun pangkalan militer atau melakukan sebagian aktivitas strategis di sana;
Sementara itu, pihak Denmark dan Greenland menegaskan bahwa perjanjian tersebut tidak mengubah kedaulatan dan integritas wilayah setempat, dan proses persetujuan lanjutan tetap terlibat.
Bagi pemerintah Trump, ini juga menyediakan capaian kebijakan diplomasi dan keamanan yang bisa ditunjukkan kepada publik domestik.
Bagi pasar, geopolitik kini tidak lagi sekadar satu variabel risiko yang berdiri sendiri.
Namun:
Energi → inflasi → suku bunga → obligasi AS → dolar AS → aset berisiko
Rantai penetapan harga aset tersebut.
📊 Lanskap penuh aset global
Kombinasi pekan ini adalah “kenaikan suku bunga sudah terealisasi + harga minyak sempat melonjak lalu berguncang di level tinggi”: saham AS sektor teknologi tetap bertahan, tekanan ada pada sektor berbasis siklus; saham Asia—Jepang lebih kuat daripada Hong Kong; imbal hasil obligasi AS mendekati 5%; emas menghentikan penurunan, sementara minyak mentah berguncang di level tinggi.
📈 Pasar obligasi: imbal hasil obligasi AS naik, menyentuh ambang psikologis kunci
Imbal hasil obligasi AS tenor 10 tahun ditutup di sekitar 5%; sepanjang pekan sempat menembus 5%, level tertinggi dalam beberapa tahun terakhir
Imbal hasil obligasi AS tenor 30 tahun naik hingga 5,34%
Imbal hasil obligasi AS tenor 2 tahun naik hingga 4,76%; sisi pendek juga ikut tertekan
Imbal hasil obligasi pemerintah Jepang tenor 10 tahun menembus 3% intraday untuk pertama kalinya sejak 1996
Imbal hasil obligasi pemerintah Jepang tenor 30 tahun terus memperbarui rekor level tertinggi historis
📈 Saham AS: pergerakan terpecah, teknologi dan siklus menyimpang
Nasdaq: naik 0,7% pekan ini
S&P 500: turun 0,1% pekan ini
Dow Jones: turun 1,7% pekan ini, tiga minggu berturut-turut ditutup turun
🥇 Logam mulia: emas mengakhiri tren jatuh beruntun, untuk pertama kalinya dalam sekitar empat pekan emas naik mingguan
Emas: naik mingguan sekitar 0,45%
Perak: performa lebih kuat, naik sekitar 3%–4% pekan ini
💵 Valas: setelah kenaikan suku bunga, yen justru melemah
Inilah salah satu dari “tren berlawanan intuisi” yang paling layak diperhatikan pada pekan ini.
Bank Sentral Jepang menaikkan suku bunga menjadi 1,25%, tetapi yen tidak menguat karenanya—justru melemah secara signifikan.
Dua anggota komite menyatakan penolakan terhadap kenaikan suku bunga, membuat pasar mulai meragukan kepastian Bank Sentral Jepang untuk menaikkan suku bunga lebih lanjut.
Ini kembali menegaskan: kenaikan suku bunga ≠ sikap hawkish.
Perdagangan yang terjadi di pasar tidak pernah hanya berupa angka suku bunga yang berdiri sendiri, melainkan:
Suku bunga + jalur kebijakan + kredibilitas kebijakan + ekspektasi ke depan.
💸 Ringkasan Web3
Dalam 24 jam terakhir, pasar kripto keluar dari pemantulan “sentimen bearish habis + regulasi mengisi kekosongan”: banyak posisi short diselesaikan (direbut), sentimen bearish regulasi sebelumnya sudah dicerna; ditambah limpahan sentimen saham AS sektor teknologi, pasar bergerak dengan relatif independen meski imbal hasil obligasi AS masih berada di level tinggi.
Setelah BTC menembus 81.000 dolar AS dan total kapitalisasi pasar sempat mencapai sekitar 2,78 triliun–2,88 triliun dolar AS, pada dini hari Minggu mayoritas koin utama mengalami koreksi kecil; sentimen masih cenderung rakus (Fear & Greed sekitar 73). Pada akhir pekan volume transaksi relatif sepi, jelas menyusut dibanding Jumat.
$BTC : tarik-mundur ke area 80,5K, mengembalikan sebagian kenaikan pada hari Sabtu;
$ETH : garis 2580, relatif sedikit lebih lemah dibanding BTC;
🧘 Filsafat hati di dunia kripto: serangkaian tren yang berlawanan intuisi
Pekan ini, The Fed, Bank Sentral Jepang, dan bank sentral utama lainnya menaikkan suku bunga berturut-turut; pasar obligasi berguncang di area level tinggi;
BoJ menaikkan suku bunga, yen tidak menguat justru melemah; imbal hasil obligasi AS tenor panjang mendekati 5%, pasar kripto memantul;
Sementara itu, renminbi justru menguat secara tak terduga, menembus level 6,7. Rangkaian pergerakan ini layak dilihat terpisah:
I. Kenaikan suku bunga tidak sama dengan sikap hawkish. Dua anggota penolak kenaikan suku bunga dari BoJ, keduanya dinominasikan oleh Sanna Kimpachi Hayasi, sehingga pasar meragukan ruang kenaikan suku bunga berikutnya; kepastian jalur kebijakan menjadi berkurang.
II. Tumpang tindih pada titik waktu. Reli aset kripto dan yen melemah muncul bersamaan; mungkin hanya kebetulan, tetapi juga tidak menutup kemungkinan ini merupakan pemetaan lain dari pertarungan jangka panjang antara ekspektasi kredit mata uang fiat dan aset kripto.
III. Makna sinyal menguatnya renminbi. Kurs renminbi dipandu oleh mekanisme middle rate; kali ini besarnya apresiasi melampaui ekspektasi, mungkin terkait penciptaan suasana menjelang KTT AS-Tiongkok pekan depan.
IV. Yang diperdagangkan adalah “setelahnya”. Yang diprice pasar bukan “apa yang terjadi”, melainkan “apa yang akan terjadi setelah itu”. Inilah perbedaan terbesar antara berinvestasi dan membaca berita. Pasar tidak akan selamanya percaya pada satu cerita yang sama; modal akan terus mencari imbal hasil yang lebih tinggi setelah disesuaikan dengan risiko. Ketika modal global menilai ulang risiko-imbal hasil, pertanyaan yang benar-benar layak diajukan adalah: mengapa modal memilih ulangnya?
📌 LaoYao (@LaoYao_crypto )
Memahami kapital dengan perspektif filsafat hati, menilai tren dengan siklus;
Mencari kepastian di tengah ketidakpastian, mengunci nilai di tengah volatilitas.