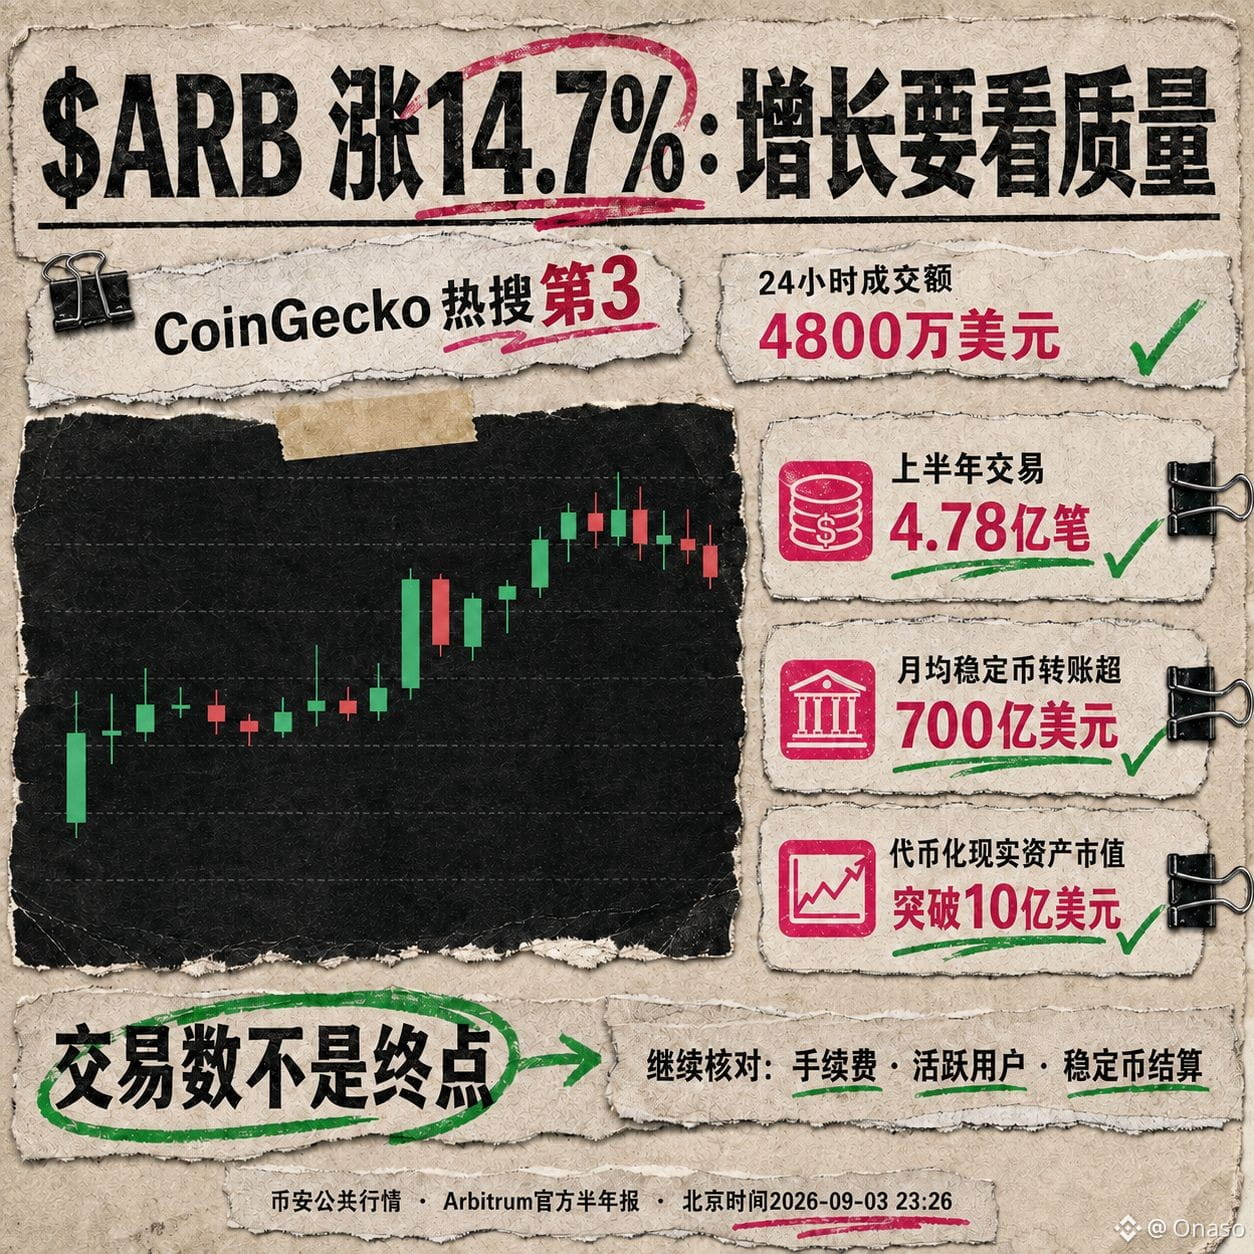
$ARB Binance naik 14,7% dalam 24 jam, dengan volume transaksi sekitar US$48 juta dan 314.220 transaksi, sekaligus menempati posisi ke-3 di pencarian panas CoinGecko. Dibanding hanya meneriakkan “pemulihan layer 2”, informasi resmi pada hari yang sama lebih berguna: laporan tengah tahunan Arbitrum Foundation menyebut bahwa pada paruh pertama tahun ini mereka memproses 478 juta transaksi, total kumulatif transaksi mencapai 2,7 miliar, dan rata-rata bulanan transfer stablecoin melebihi US$70 miliar; akun X resmi juga mengungkap bahwa kapitalisasi pasar aset dunia nyata yang ditokenisasi di platform tersebut menembus US$1 miliar. Ini membentuk katalis yang bisa diverifikasi, tetapi tidak dapat menjelaskan seluruh kenaikan.
Yang paling mudah membingungkan adalah menyamakan “pertumbuhan jaringan” dengan “permintaan token”. Biaya eksekusi Arbitrum diselesaikan dengan $ETH , sementara $ARB terutama menjalankan fungsi tata kelola. Karena itu, jumlah transaksi, transfer stablecoin, dan skala aset dunia nyata memang bisa membuktikan bahwa chain digunakan, tetapi tidak secara mekanis membentuk aksi beli $ARB . Ibaratnya, ketika kunjungan ke mal meningkat, pertama-tama perlu dipahami siapa yang memungut sewa dan apakah itu bisa kembali ke pemegang saham; batas analogi ini adalah bahwa biaya on-chain, hak tata kelola, dan nilai token bukanlah hubungan seperti ekuitas perusahaan.
Selanjutnya saya akan memeriksa empat hal: apakah biaya per transaksi membaik; apakah alamat aktif bulanan bisa menyingkirkan tugas satu kali dan bot; pada stablecoin, lihat arus masuk bersih, bukan total transfer berulang; pada aset dunia nyata, apakah kustodian, penebusan, dan penanganan wanprestasi terus diungkap secara terbuka. Jika harga terus naik, tetapi biaya, aktivitas nyata, dan arus masuk bersih stablecoin sama-sama melemah, atau data laporan tengah tahunan tidak lagi diperbarui, maka penjelasan saat ini tentang “pertumbuhan adopsi” seharusnya diturunkan.
Yang paling mudah membingungkan adalah menyamakan “pertumbuhan jaringan” dengan “permintaan token”. Biaya eksekusi Arbitrum diselesaikan dengan $ETH , sementara $ARB terutama menjalankan fungsi tata kelola. Karena itu, jumlah transaksi, transfer stablecoin, dan skala aset dunia nyata memang bisa membuktikan bahwa chain digunakan, tetapi tidak secara mekanis membentuk aksi beli $ARB . Ibaratnya, ketika kunjungan ke mal meningkat, pertama-tama perlu dipahami siapa yang memungut sewa dan apakah itu bisa kembali ke pemegang saham; batas analogi ini adalah bahwa biaya on-chain, hak tata kelola, dan nilai token bukanlah hubungan seperti ekuitas perusahaan.
Selanjutnya saya akan memeriksa empat hal: apakah biaya per transaksi membaik; apakah alamat aktif bulanan bisa menyingkirkan tugas satu kali dan bot; pada stablecoin, lihat arus masuk bersih, bukan total transfer berulang; pada aset dunia nyata, apakah kustodian, penebusan, dan penanganan wanprestasi terus diungkap secara terbuka. Jika harga terus naik, tetapi biaya, aktivitas nyata, dan arus masuk bersih stablecoin sama-sama melemah, atau data laporan tengah tahunan tidak lagi diperbarui, maka penjelasan saat ini tentang “pertumbuhan adopsi” seharusnya diturunkan.