
#biyapay
biyapay
645,379 penayangan
3,531 Berdiskusi
Populer
Terbaru

Lihat terjemahan
From USDT to Traditional Markets: Exploring More Ways to Manage Digital AssetsFor people who have been involved in cryptocurrency for some time, USDT is probably one of the most familiar digital assets. It is commonly used for trading, transferring value, and managing funds within the crypto ecosystem.
However, as I learned more about investing, I became curious about something else: how can digital asset users better understand traditional financial markets?
The U.S. stock market was one of the first areas I started researching. Companies in technology, artificial intelligence, healthcare, and other industries offer different investment opportunities. At the same time, Hong Kong stocks provide another market worth learning about.
Of course, moving between different markets involves more than simply choosing an asset. Account access, currency conversion, transaction fees, and fund management all need to be considered.
While exploring different financial tools, I came across BiyaPay, a multi-asset wallet that supports multiple fiat currencies and digital assets. Its services include wallet management, currency exchange, international transfers, and access to certain U.S. and Hong Kong stock trading services.
I find this combination interesting because it brings several financial functions into one platform. For people who already use digital assets and are also interested in traditional markets, it may be worth researching as part of their broader financial toolkit.
That said, digital assets and stocks have very different risk profiles. Understanding the regulations, fees, and potential volatility of each market is essential before getting involved.
For me, the biggest takeaway is that financial knowledge shouldn't be limited to one market. Learning how different asset classes work can help people make more thoughtful decisions about their overall financial plans.#biyapay
From USDT to Traditional Markets: Exploring More Ways to Manage Digital Assets
For people who have been involved in cryptocurrency for some time, USDT is probably one of the most familiar digital assets. It is commonly used for trading, transferring value, and managing funds within the crypto ecosystem.
However, as I learned more about investing, I became curious about something else: how can digital asset users better understand traditional financial markets?
The U.S. stock market was one of the first areas I started researching. Companies in technology, artificial intelligence, healthcare, and other industries offer different investment opportunities. At the same time, Hong Kong stocks provide another market worth learning about.
Of course, moving between different markets involves more than simply choosing an asset. Account access, currency conversion, transaction fees, and fund management all need to be considered.
While exploring different financial tools, I came across BiyaPay, a multi-asset wallet that supports multiple fiat currencies and digital assets. Its services include wallet management, currency exchange, international transfers, and access to certain U.S. and Hong Kong stock trading services.
I find this combination interesting because it brings several financial functions into one platform. For people who already use digital assets and are also interested in traditional markets, it may be worth researching as part of their broader financial toolkit.
That said, digital assets and stocks have very different risk profiles. Understanding the regulations, fees, and potential volatility of each market is essential before getting involved.
For me, the biggest takeaway is that financial knowledge shouldn't be limited to one market. Learning how different asset classes work can help people make more thoughtful decisions about their overall financial plans.#biyapay
However, as I learned more about investing, I became curious about something else: how can digital asset users better understand traditional financial markets?
The U.S. stock market was one of the first areas I started researching. Companies in technology, artificial intelligence, healthcare, and other industries offer different investment opportunities. At the same time, Hong Kong stocks provide another market worth learning about.
Of course, moving between different markets involves more than simply choosing an asset. Account access, currency conversion, transaction fees, and fund management all need to be considered.
While exploring different financial tools, I came across BiyaPay, a multi-asset wallet that supports multiple fiat currencies and digital assets. Its services include wallet management, currency exchange, international transfers, and access to certain U.S. and Hong Kong stock trading services.
I find this combination interesting because it brings several financial functions into one platform. For people who already use digital assets and are also interested in traditional markets, it may be worth researching as part of their broader financial toolkit.
That said, digital assets and stocks have very different risk profiles. Understanding the regulations, fees, and potential volatility of each market is essential before getting involved.
For me, the biggest takeaway is that financial knowledge shouldn't be limited to one market. Learning how different asset classes work can help people make more thoughtful decisions about their overall financial plans.#biyapay
16
Lebih dari Sekadar Memilih Saham: Membangun Rutinitas Investasi yang Lebih TeraturSaat orang membicarakan investasi, percakapan biasanya berfokus pada apa yang harus dibeli, kapan harus menjual, dan pasar mana yang menawarkan peluang terbaik. Namun, setelah menghabiskan lebih banyak waktu untuk mempelajari berbagai pasar keuangan, saya mulai menyadari bahwa pengelolaan investasi jauh lebih luas daripada sekadar mengambil keputusan perdagangan.
Misalnya, seseorang yang tertarik pada saham AS mungkin juga memiliki saham Hong Kong atau aset digital. Setiap pasar memiliki platform perdagangan, persyaratan akun, dan pengaturan pendanaannya sendiri. Tanpa sistem yang jelas, melacak semuanya bisa menjadi jauh lebih rumit dari yang seharusnya.
Lebih dari Sekadar Memilih Saham: Membangun Rutinitas Investasi yang Lebih Teratur
Saat orang membicarakan investasi, percakapan biasanya berfokus pada apa yang harus dibeli, kapan harus menjual, dan pasar mana yang menawarkan peluang terbaik. Namun, setelah menghabiskan lebih banyak waktu untuk mempelajari berbagai pasar keuangan, saya mulai menyadari bahwa pengelolaan investasi jauh lebih luas daripada sekadar mengambil keputusan perdagangan.
Misalnya, seseorang yang tertarik pada saham AS mungkin juga memiliki saham Hong Kong atau aset digital. Setiap pasar memiliki platform perdagangan, persyaratan akun, dan pengaturan pendanaannya sendiri. Tanpa sistem yang jelas, melacak semuanya bisa menjadi jauh lebih rumit dari yang seharusnya.
Misalnya, seseorang yang tertarik pada saham AS mungkin juga memiliki saham Hong Kong atau aset digital. Setiap pasar memiliki platform perdagangan, persyaratan akun, dan pengaturan pendanaannya sendiri. Tanpa sistem yang jelas, melacak semuanya bisa menjadi jauh lebih rumit dari yang seharusnya.
58
·
--
Terverifikasi
Artikel
Cara Membeli Saham AS Menggunakan USDT: Panduan Langkah demi Langkah dengan BiyaPayJika Anda menyimpan stablecoin seperti USDT dan ingin membeli saham Apple, Nvidia, atau ETF S&P 500, Anda mungkin pernah menghadapi kendala yang membuat frustrasi. Memindahkan dana dari aset digital ke saham tradisional AS biasanya mengharuskan Anda mencairkan dana ke bank lokal, merugi karena selisih kurs yang besar, membayar biaya transfer internasional, dan menunggu beberapa hari hingga broker memproses dana Anda.
Hal ini memunculkan pertanyaan praktis bagi investor ritel masa kini: Bagaimana cara membeli saham AS secara langsung menggunakan USDT tanpa merugi akibat proses konversi berlapis dan penundaan perbankan?
Cara Membeli Saham AS Menggunakan USDT: Panduan Langkah demi Langkah dengan BiyaPay
Jika Anda menyimpan stablecoin seperti USDT dan ingin membeli saham Apple, Nvidia, atau ETF S&P 500, Anda mungkin pernah menghadapi kendala yang membuat frustrasi. Memindahkan dana dari aset digital ke saham tradisional AS biasanya mengharuskan Anda mencairkan dana ke bank lokal, merugi karena selisih kurs yang besar, membayar biaya transfer internasional, dan menunggu beberapa hari hingga broker memproses dana Anda.
Hal ini memunculkan pertanyaan praktis bagi investor ritel masa kini: Bagaimana cara membeli saham AS secara langsung menggunakan USDT tanpa merugi akibat proses konversi berlapis dan penundaan perbankan?
Hal ini memunculkan pertanyaan praktis bagi investor ritel masa kini: Bagaimana cara membeli saham AS secara langsung menggunakan USDT tanpa merugi akibat proses konversi berlapis dan penundaan perbankan?
3
709
Artikel
Uang Anda Berada dalam Berbagai Mata Uang. Apakah Strategi Keuangan Anda Mencerminkan Hal Itu?Bayangkan bagaimana uang mengalir dalam kehidupan orang biasa.
Anda mungkin memperoleh penghasilan dalam satu mata uang, membayar langganan dalam mata uang lain, membantu keluarga di negara berbeda, dan berinvestasi dalam aset yang harganya dinyatakan dalam dolar AS.
Kehidupan finansial Anda bisa menjadi internasional jauh sebelum Anda menganggap diri sebagai investor global.
Ini menciptakan tantangan menarik: mengelola uang dalam berbagai mata uang sambil berusaha menjaga keputusan keuangan tetap teratur.
Dan ini tantangan yang patut diperhatikan.
Ketidakcocokan mata uang yang luput dari perhatian kebanyakan orang
Uang Anda Berada dalam Berbagai Mata Uang. Apakah Strategi Keuangan Anda Mencerminkan Hal Itu?
Bayangkan bagaimana uang mengalir dalam kehidupan orang biasa.
Anda mungkin memperoleh penghasilan dalam satu mata uang, membayar langganan dalam mata uang lain, membantu keluarga di negara berbeda, dan berinvestasi dalam aset yang harganya dinyatakan dalam dolar AS.
Kehidupan finansial Anda bisa menjadi internasional jauh sebelum Anda menganggap diri sebagai investor global.
Ini menciptakan tantangan menarik: mengelola uang dalam berbagai mata uang sambil berusaha menjaga keputusan keuangan tetap teratur.
Dan ini tantangan yang patut diperhatikan.
Ketidakcocokan mata uang yang luput dari perhatian kebanyakan orang
Anda mungkin memperoleh penghasilan dalam satu mata uang, membayar langganan dalam mata uang lain, membantu keluarga di negara berbeda, dan berinvestasi dalam aset yang harganya dinyatakan dalam dolar AS.
Kehidupan finansial Anda bisa menjadi internasional jauh sebelum Anda menganggap diri sebagai investor global.
Ini menciptakan tantangan menarik: mengelola uang dalam berbagai mata uang sambil berusaha menjaga keputusan keuangan tetap teratur.
Dan ini tantangan yang patut diperhatikan.
Ketidakcocokan mata uang yang luput dari perhatian kebanyakan orang
106
·
--
Cara Mengirim Uang ke Seluruh Dunia dengan BiyaPay: Panduan Sederhana
Mengirim uang ke luar negeri bisa menjadi tantanganCara Mengirim Uang ke Seluruh Dunia dengan BiyaPay: Panduan Sederhana
Mengirim uang ke luar negeri bisa menjadi tantangan karena perbedaan mata uang, biaya transfer, dan persyaratan perbankan. BiyaPay adalah platform keuangan digital yang membantu pengguna yang memenuhi syarat mengelola transfer uang internasional, menukar mata uang, dan mengakses layanan mata uang kripto. Platform ini menyatukan berbagai alat keuangan dalam satu platform sehingga bermanfaat bagi orang-orang yang rutin melakukan transaksi internasional.
Apa Itu BiyaPay?
BiyaPay adalah platform keuangan yang menyediakan layanan seperti pengiriman uang internasional, penukaran mata uang, transaksi mata uang kripto, dan akses ke pasar keuangan tertentu.
Cara Mengirim Uang ke Seluruh Dunia dengan BiyaPay: Panduan Sederhana Mengirim uang ke luar negeri bisa menjadi tantangan
Cara Mengirim Uang ke Seluruh Dunia dengan BiyaPay: Panduan Sederhana
Mengirim uang ke luar negeri bisa menjadi tantangan karena perbedaan mata uang, biaya transfer, dan persyaratan perbankan. BiyaPay adalah platform keuangan digital yang membantu pengguna yang memenuhi syarat mengelola transfer uang internasional, menukar mata uang, dan mengakses layanan mata uang kripto. Platform ini menyatukan berbagai alat keuangan dalam satu platform sehingga bermanfaat bagi orang-orang yang rutin melakukan transaksi internasional.
Apa Itu BiyaPay?
BiyaPay adalah platform keuangan yang menyediakan layanan seperti pengiriman uang internasional, penukaran mata uang, transaksi mata uang kripto, dan akses ke pasar keuangan tertentu.
Mengirim uang ke luar negeri bisa menjadi tantangan karena perbedaan mata uang, biaya transfer, dan persyaratan perbankan. BiyaPay adalah platform keuangan digital yang membantu pengguna yang memenuhi syarat mengelola transfer uang internasional, menukar mata uang, dan mengakses layanan mata uang kripto. Platform ini menyatukan berbagai alat keuangan dalam satu platform sehingga bermanfaat bagi orang-orang yang rutin melakukan transaksi internasional.
Apa Itu BiyaPay?
BiyaPay adalah platform keuangan yang menyediakan layanan seperti pengiriman uang internasional, penukaran mata uang, transaksi mata uang kripto, dan akses ke pasar keuangan tertentu.
137
Artikel
Bagaimana BiyaPay Mempermudah Pembayaran Lintas Negara?Mengirim uang ke luar negeri bisa membuat frustrasi. Perbedaan mata uang, persyaratan bank, nilai tukar, dan biaya transfer dapat mengubah pembayaran sederhana menjadi proses yang rumit.
Pekerja lepas, keluarga, dan bisnis semuanya menghadapi tantangan ini. Platform keuangan digital berupaya mempermudah pengelolaan transaksi semacam ini.
BiyaPay menggabungkan layanan pengiriman uang internasional dan konversi mata uang. Bergantung pada lokasi dan kelayakan pengguna, platform ini menawarkan cara untuk menyetor dana yang didukung, menukar mata uang, dan menarik uang ke rekening bank yang memenuhi syarat. Berikut cara kerja prosesnya dan hal-hal yang perlu diperiksa terlebih dahulu.
Bagaimana BiyaPay Mempermudah Pembayaran Lintas Negara?
Mengirim uang ke luar negeri bisa membuat frustrasi. Perbedaan mata uang, persyaratan bank, nilai tukar, dan biaya transfer dapat mengubah pembayaran sederhana menjadi proses yang rumit.
Pekerja lepas, keluarga, dan bisnis semuanya menghadapi tantangan ini. Platform keuangan digital berupaya mempermudah pengelolaan transaksi semacam ini.
BiyaPay menggabungkan layanan pengiriman uang internasional dan konversi mata uang. Bergantung pada lokasi dan kelayakan pengguna, platform ini menawarkan cara untuk menyetor dana yang didukung, menukar mata uang, dan menarik uang ke rekening bank yang memenuhi syarat. Berikut cara kerja prosesnya dan hal-hal yang perlu diperiksa terlebih dahulu.
Pekerja lepas, keluarga, dan bisnis semuanya menghadapi tantangan ini. Platform keuangan digital berupaya mempermudah pengelolaan transaksi semacam ini.
BiyaPay menggabungkan layanan pengiriman uang internasional dan konversi mata uang. Bergantung pada lokasi dan kelayakan pengguna, platform ini menawarkan cara untuk menyetor dana yang didukung, menukar mata uang, dan menarik uang ke rekening bank yang memenuhi syarat. Berikut cara kerja prosesnya dan hal-hal yang perlu diperiksa terlebih dahulu.
116
Menggabungkan Perdagangan Saham dengan Pengelolaan Keuangan yang Lebih BaikUntuk konversi mata uang dan pengelolaan dana internasional, saya juga mulai menjajaki BiyaPay.
Layanannya mencakup dompet digital, penukaran berbagai mata uang, transfer internasional, serta akses ke layanan perdagangan saham AS dan Hong Kong. Platform ini juga mendukung fungsi konversi terkait USDT, yang mungkin relevan bagi pengguna yang sudah menggunakan aset digital.
Yang paling saya hargai dari pendekatan ini adalah fleksibilitas untuk mengatur berbagai aktivitas keuangan sesuai dengan tujuannya.
Tentu saja, kemudahan tidak boleh menggantikan riset yang memadai. Sebelum menggunakan platform apa pun, saya selalu memeriksa informasi regulasi, wilayah yang didukung, biaya transaksi, dan persyaratan penarikan dananya.
Menggabungkan Perdagangan Saham dengan Pengelolaan Keuangan yang Lebih Baik
Untuk konversi mata uang dan pengelolaan dana internasional, saya juga mulai menjajaki BiyaPay.
Layanannya mencakup dompet digital, penukaran berbagai mata uang, transfer internasional, serta akses ke layanan perdagangan saham AS dan Hong Kong. Platform ini juga mendukung fungsi konversi terkait USDT, yang mungkin relevan bagi pengguna yang sudah menggunakan aset digital.
Yang paling saya hargai dari pendekatan ini adalah fleksibilitas untuk mengatur berbagai aktivitas keuangan sesuai dengan tujuannya.
Tentu saja, kemudahan tidak boleh menggantikan riset yang memadai. Sebelum menggunakan platform apa pun, saya selalu memeriksa informasi regulasi, wilayah yang didukung, biaya transaksi, dan persyaratan penarikan dananya.
Layanannya mencakup dompet digital, penukaran berbagai mata uang, transfer internasional, serta akses ke layanan perdagangan saham AS dan Hong Kong. Platform ini juga mendukung fungsi konversi terkait USDT, yang mungkin relevan bagi pengguna yang sudah menggunakan aset digital.
Yang paling saya hargai dari pendekatan ini adalah fleksibilitas untuk mengatur berbagai aktivitas keuangan sesuai dengan tujuannya.
Tentu saja, kemudahan tidak boleh menggantikan riset yang memadai. Sebelum menggunakan platform apa pun, saya selalu memeriksa informasi regulasi, wilayah yang didukung, biaya transaksi, dan persyaratan penarikan dananya.
77
Mengapa Pengelolaan Dana Penting dalam Trading SahamSetiap broker mungkin memiliki metode deposit, mata uang yang didukung, waktu pemrosesan, dan persyaratan penarikan yang berbeda. Meskipun pengalaman trading berjalan lancar, pengaturan keuangan terkaitnya bisa menjadi rumit.
Saya akhirnya menemukan BiyaPay saat mencari cara yang lebih teratur untuk mengelola dana internasional. Platform ini mendukung berbagai mata uang fiat dan aset digital, dengan fitur seperti penukaran mata uang, transfer, dan pengelolaan dompet.
Aspek menarik lainnya adalah dukungannya terhadap layanan trading saham tertentu di AS dan Hong Kong. Hal ini membuatnya layak dijelajahi oleh mereka yang ingin memahami bagaimana aset digital dan pasar keuangan tradisional dapat bekerja sama.
Mengapa Pengelolaan Dana Penting dalam Trading Saham
Setiap broker mungkin memiliki metode deposit, mata uang yang didukung, waktu pemrosesan, dan persyaratan penarikan yang berbeda. Meskipun pengalaman trading berjalan lancar, pengaturan keuangan terkaitnya bisa menjadi rumit.
Saya akhirnya menemukan BiyaPay saat mencari cara yang lebih teratur untuk mengelola dana internasional. Platform ini mendukung berbagai mata uang fiat dan aset digital, dengan fitur seperti penukaran mata uang, transfer, dan pengelolaan dompet.
Aspek menarik lainnya adalah dukungannya terhadap layanan trading saham tertentu di AS dan Hong Kong. Hal ini membuatnya layak dijelajahi oleh mereka yang ingin memahami bagaimana aset digital dan pasar keuangan tradisional dapat bekerja sama.
Saya akhirnya menemukan BiyaPay saat mencari cara yang lebih teratur untuk mengelola dana internasional. Platform ini mendukung berbagai mata uang fiat dan aset digital, dengan fitur seperti penukaran mata uang, transfer, dan pengelolaan dompet.
Aspek menarik lainnya adalah dukungannya terhadap layanan trading saham tertentu di AS dan Hong Kong. Hal ini membuatnya layak dijelajahi oleh mereka yang ingin memahami bagaimana aset digital dan pasar keuangan tradisional dapat bekerja sama.
9
Broker vs Futu vs Webull: Pendapat Pribadi SayaDi situlah saya mulai tertarik pada BiyaPay. Layanan ini menyediakan layanan dompet digital, konversi mata uang, transfer internasional, dan akses ke layanan terkait investasi tertentu.
Menurut saya, gagasan untuk memisahkan pengelolaan dana dan perdagangan saham secara teratur sangat berguna. Daripada berharap satu aplikasi bisa menangani semuanya, saya lebih suka memilih alat berdasarkan fungsi sebenarnya.
Pada akhirnya, membandingkan platform seharusnya tidak hanya mencakup penawaran promosi. Sebelum mengambil keputusan, investor sebaiknya meninjau persyaratan akun, biaya yang berlaku, peraturan setempat, dan metode pendanaan yang didukung dengan cermat.#biyapay
Broker vs Futu vs Webull: Pendapat Pribadi Saya
Di situlah saya mulai tertarik pada BiyaPay. Layanan ini menyediakan layanan dompet digital, konversi mata uang, transfer internasional, dan akses ke layanan terkait investasi tertentu.
Menurut saya, gagasan untuk memisahkan pengelolaan dana dan perdagangan saham secara teratur sangat berguna. Daripada berharap satu aplikasi bisa menangani semuanya, saya lebih suka memilih alat berdasarkan fungsi sebenarnya.
Pada akhirnya, membandingkan platform seharusnya tidak hanya mencakup penawaran promosi. Sebelum mengambil keputusan, investor sebaiknya meninjau persyaratan akun, biaya yang berlaku, peraturan setempat, dan metode pendanaan yang didukung dengan cermat.#biyapay
Menurut saya, gagasan untuk memisahkan pengelolaan dana dan perdagangan saham secara teratur sangat berguna. Daripada berharap satu aplikasi bisa menangani semuanya, saya lebih suka memilih alat berdasarkan fungsi sebenarnya.
Pada akhirnya, membandingkan platform seharusnya tidak hanya mencakup penawaran promosi. Sebelum mengambil keputusan, investor sebaiknya meninjau persyaratan akun, biaya yang berlaku, peraturan setempat, dan metode pendanaan yang didukung dengan cermat.#biyapay
60
Pada akhirnya, saya menemukan BiyaPay, dompet multi-aset yang menggabungkan penukaran mata uang, transfer, dan layanan keuangan lainnya. Yang menarik perhatian saya adalah kemampuannya menampilkan nilai tukar dan mengelola berbagai mata uang dalam satu platform.
Bagi orang-orang yang rutin melakukan transaksi internasional, cara yang lebih terorganisasi untuk mengelola dana dapat mempermudah urusan keuangan sehari-hari.
Saya tetap percaya bahwa memilih perusahaan pialang memerlukan riset yang cermat. Biaya perdagangan, kelayakan akun, status regulasi, dan pasar yang tersedia perlu dipertimbangkan. Bagi saya, pelajaran terbesar adalah bahwa rutinitas investasi yang baik mencakup lebih dari sekadar membeli dan menjual saham. Alur kerja keuangan yang jelas dan terencana sama pentingnya.#biyapay
Pada akhirnya, saya menemukan BiyaPay, dompet multi-aset yang menggabungkan penukaran mata uang, transfer, dan layanan keuangan lainnya. Yang menarik perhatian saya adalah kemampuannya menampilkan nilai tukar dan mengelola berbagai mata uang dalam satu platform.
Bagi orang-orang yang rutin melakukan transaksi internasional, cara yang lebih terorganisasi untuk mengelola dana dapat mempermudah urusan keuangan sehari-hari.
Saya tetap percaya bahwa memilih perusahaan pialang memerlukan riset yang cermat. Biaya perdagangan, kelayakan akun, status regulasi, dan pasar yang tersedia perlu dipertimbangkan. Bagi saya, pelajaran terbesar adalah bahwa rutinitas investasi yang baik mencakup lebih dari sekadar membeli dan menjual saham. Alur kerja keuangan yang jelas dan terencana sama pentingnya.#biyapay
Bagi orang-orang yang rutin melakukan transaksi internasional, cara yang lebih terorganisasi untuk mengelola dana dapat mempermudah urusan keuangan sehari-hari.
Saya tetap percaya bahwa memilih perusahaan pialang memerlukan riset yang cermat. Biaya perdagangan, kelayakan akun, status regulasi, dan pasar yang tersedia perlu dipertimbangkan. Bagi saya, pelajaran terbesar adalah bahwa rutinitas investasi yang baik mencakup lebih dari sekadar membeli dan menjual saham. Alur kerja keuangan yang jelas dan terencana sama pentingnya.#biyapay
84

·
--
Artikel
Lihat terjemahan
What Do You Actually Pay to Send USDT to a Bank Account?Disclosure: It is not financial advice
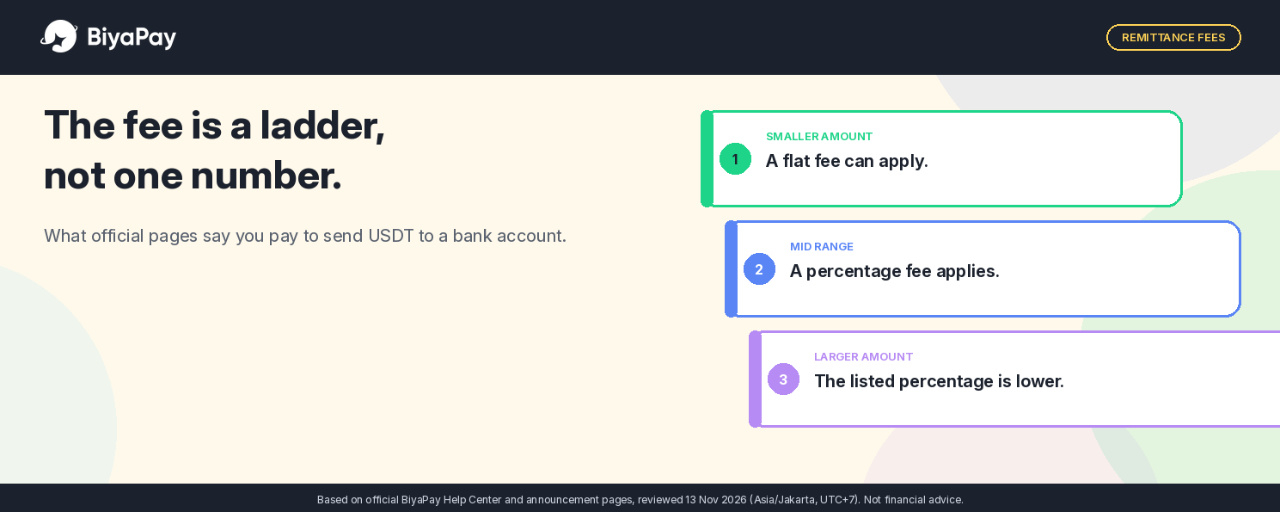
A short line about a remittance fee can make the cost sound like one number. On BiyaPay, the remittance fee is tiered, and it changes with the size of the transfer.
This is not a recommendation to send funds. It is a worked walk-through of that fee schedule, and of what I would look at before I send.
Two routes, and they pay out the same
There are two ways to withdraw fiat currency, and the arrival amounts of these two methods are the same. I am using a USD withdrawal as the example, from guidance dated 28 February 2026.
The first method is to open Flash Exchange on the app homepage, or open My Assets, then Funds, then Flash Exchange on the web, exchange USDT to USD, and then go to the Remittance page. There you select USD, choose the recipient account, and enter an email verification code or a Biya authenticator code.
The second method skips the separate exchange step. On the Remittance page, you select USDT for remittance, with the actual remittance in USD, then choose the recipient account and enter the same kind of verification code.
Some older screens used the word Convert for that step. The February 2026 guidance calls it Flash Exchange. I would follow the labels on the screen I am looking at.
Before those steps: verification and a recipient account
The process starts earlier than the Remittance button. Complete identity verification and link a bank account, then deposit USDT, then exchange, then withdraw to the linked account.
The recipient account is the one that receives fiat withdrawn from BiyaPay. You can add one from Personal Center, under Recipient Management, or from the Remittance page, under Remit to Self or Remit to Others. That binding guidance is dated 28 February 2026.
You can choose Self, Others, or Business. A Self account needs bank and personal information. An Others account also requires the recipient's ID card or passport. A Business account needs bank and enterprise information.
The fee is tiered, not a single headline rate
If you deposit USDT and withdraw USD, USDT is exchanged 1:1 with USD. That fee guidance was updated on 28 February 2026.
On the BiyaPay fee itself, the short summary is this. When the fiat withdrawal amount is between 200 USD and 2000 USD, the withdrawal fee is 20 USD. When the amount is greater than 2000 USD, the withdrawal fee is 1 percent, with a minimum fee of 0.5 percent available. Fees for other fiat currencies follow the equivalent amount in USD. A higher withdrawal amount has a lower fee percentage. Transferring fiat between BiyaPay wallets through a registered email has no handling fee.
A fuller table sits in a BiyaPay announcement titled Notice on the further reduction of the fee rate for BiyaPay remittance (fiat currency withdrawal), published on 28 November 2024. That table was still shown when I checked on 13 November 2026, after an update dated 15 October 2026.
Remittance still uses a tiered rate, taking a US dollar remittance as the example, with other fiat currencies calculated on the equivalent US dollar amount. The fee is deducted from the remittance amount. The published tiers, as a single remittance or withdrawal in US dollars, are:
200 up to but not including 2,000: a 20 US dollar fee, with no discount listed.
2,000 up to but not including 50,000: 1.00 percent, with no discount listed.
50,000 up to but not including 100,000: 0.90 percent, described as 10 percent off.
100,000 up to but not including 500,000: 0.80 percent, described as 20 percent off.
500,000 up to but not including 1 million: 0.70 percent, described as 30 percent off.
1 million up to but not including 2 million: 0.60 percent, described as 40 percent off.
2 million and above: 0.50 percent, described as 50 percent off.
I would treat that table as the published schedule for this article. The live figures I would use are the current Cost Center remittance table, and then the amount shown on the Remittance preview.
What the 0.1 percent headline does not replace
You may see a short line that remittance fees start from 0.1 percent. That is a headline floor. It is not what the published tier table above shows for ordinary sizes.
On that announcement table, the lowest listed rate is 0.50 percent, and only at 2 million US dollars and above. A 20 US dollar fee on a 200 US dollar transfer is 10 percent of the amount, not 0.1 percent. On a 2,000 US dollar transfer, the same 20 US dollar fee is 1 percent.
The useful question is which tier this amount falls into, and what the preview shows will be paid.
Other costs that are not on the BiyaPay fee line
The BiyaPay fee is not always the only deduction. A transfer in a home-country or local currency, such as US dollars to a US bank, Singapore dollars to a Singapore bank, or Hong Kong dollars to a Hong Kong bank, generally has no bank handling fee. That bank-charge guidance was last updated on 3 November 2024.
If the remittance is not in that local currency, the bank may charge a fee ranging from a few dollars to tens of dollars. Some banks charge even on a local-currency payment. A specific example is a US dollar transfer to US Wise, with a 10 US dollar fee per transaction. I would read the receiving bank's own fee, not only the BiyaPay tier.
Limits, cancellation, and what the transfer supports
A single remittance can be up to 5 million US dollars. To avoid bank scrutiny and a slower arrival, each remittance is better kept at or under 1 million US dollars, and an amount above that is best split into more than one transfer.
Fiat withdrawal currently supports over 30 currencies, including USD, HKD, and SGD. The currency selection page, when you bind a recipient on Remittance, shows the supported list. Remittances go to nearly 200 countries and regions, except countries or regions sanctioned by the United States or the international community. Only online bank transfers are supported, not cash.
Once funds have been remitted, they cannot be cancelled. There is a narrower exception: if the order status is under review, you can cancel that order yourself and then submit again.
Arrival time depends on more than the submit button
Funds will typically arrive within 1 to 3 business days, depending on the remittance country and currency, the payment method, working hours, and bank review. That arrival guidance was updated on 28 February 2026.
Local currencies are generally faster. USD to a US bank, SGD to a Singapore bank, and HKD to a Hong Kong bank generally arrive on the same working day. A cross-currency route, such as SGD to a US bank or USD to a Hong Kong bank, generally arrives on the same day or the next working day.
When you bind a bank account, the page also shows arrival times for the payment method. The examples are US SWIFT in 1 to 3 working days, and ABA or ACH in 0 to 1 working day.
If you submit before 5 PM Singapore time, the remittance is generally sent the same day. A later submission is likely sent on the next working day. Weekends and legal holidays in the destination country can extend arrival. If a bank review is extended, BiyaPay cannot confirm when the funds will arrive, because that depends on the recipient's bank. If a remittance has not arrived after more than 3 working days, contact BiyaPay so they can check the progress.
Flash Exchange itself is available 24 hours a day, and is completed in real time. That is the conversion step, not the bank arrival window.
A checklist I would use before I send
Finish identity verification and bind the correct recipient account, with the documents that account type requires.Decide the route: Flash Exchange into USD and then remit USD, or remit USDT as USD. The arrival amounts are the same.Read the current remittance fee table, not a headline rate I remember, and match the tier for this amount.Look at the preview of the amount to be received, including the BiyaPay fee that will be deducted.Check whether the receiving bank may add its own fee, especially if the currency is not local to that bank.Check the payment method's stated arrival window, and whether I am submitting before the 5 PM Singapore cutoff on a working day.Recheck the recipient details. After the funds have been remitted, the transfer cannot be cancelled.Complete the email or Biya authenticator verification only after those checks feel right.
Source: BiyaPay app and fee pages, and the remittance-fee announcement published on 28 November 2024, all checked on 13 November 2026 (Asia/Jakarta, UTC+7).
#BiyaPay #USDT #Remittance #BankTransfer
What Do You Actually Pay to Send USDT to a Bank Account?
Disclosure: It is not financial advice
A short line about a remittance fee can make the cost sound like one number. On BiyaPay, the remittance fee is tiered, and it changes with the size of the transfer.
This is not a recommendation to send funds. It is a worked walk-through of that fee schedule, and of what I would look at before I send.
Two routes, and they pay out the same
There are two ways to withdraw fiat currency, and the arrival amounts of these two methods are the same. I am using a USD withdrawal as the example, from guidance dated 28 February 2026.
The first method is to open Flash Exchange on the app homepage, or open My Assets, then Funds, then Flash Exchange on the web, exchange USDT to USD, and then go to the Remittance page. There you select USD, choose the recipient account, and enter an email verification code or a Biya authenticator code.
The second method skips the separate exchange step. On the Remittance page, you select USDT for remittance, with the actual remittance in USD, then choose the recipient account and enter the same kind of verification code.
Some older screens used the word Convert for that step. The February 2026 guidance calls it Flash Exchange. I would follow the labels on the screen I am looking at.
Before those steps: verification and a recipient account
The process starts earlier than the Remittance button. Complete identity verification and link a bank account, then deposit USDT, then exchange, then withdraw to the linked account.
The recipient account is the one that receives fiat withdrawn from BiyaPay. You can add one from Personal Center, under Recipient Management, or from the Remittance page, under Remit to Self or Remit to Others. That binding guidance is dated 28 February 2026.
You can choose Self, Others, or Business. A Self account needs bank and personal information. An Others account also requires the recipient's ID card or passport. A Business account needs bank and enterprise information.
The fee is tiered, not a single headline rate
If you deposit USDT and withdraw USD, USDT is exchanged 1:1 with USD. That fee guidance was updated on 28 February 2026.
On the BiyaPay fee itself, the short summary is this. When the fiat withdrawal amount is between 200 USD and 2000 USD, the withdrawal fee is 20 USD. When the amount is greater than 2000 USD, the withdrawal fee is 1 percent, with a minimum fee of 0.5 percent available. Fees for other fiat currencies follow the equivalent amount in USD. A higher withdrawal amount has a lower fee percentage. Transferring fiat between BiyaPay wallets through a registered email has no handling fee.
A fuller table sits in a BiyaPay announcement titled Notice on the further reduction of the fee rate for BiyaPay remittance (fiat currency withdrawal), published on 28 November 2024. That table was still shown when I checked on 13 November 2026, after an update dated 15 October 2026.
Remittance still uses a tiered rate, taking a US dollar remittance as the example, with other fiat currencies calculated on the equivalent US dollar amount. The fee is deducted from the remittance amount. The published tiers, as a single remittance or withdrawal in US dollars, are:
200 up to but not including 2,000: a 20 US dollar fee, with no discount listed.
2,000 up to but not including 50,000: 1.00 percent, with no discount listed.
50,000 up to but not including 100,000: 0.90 percent, described as 10 percent off.
100,000 up to but not including 500,000: 0.80 percent, described as 20 percent off.
500,000 up to but not including 1 million: 0.70 percent, described as 30 percent off.
1 million up to but not including 2 million: 0.60 percent, described as 40 percent off.
2 million and above: 0.50 percent, described as 50 percent off.
I would treat that table as the published schedule for this article. The live figures I would use are the current Cost Center remittance table, and then the amount shown on the Remittance preview.
What the 0.1 percent headline does not replace
You may see a short line that remittance fees start from 0.1 percent. That is a headline floor. It is not what the published tier table above shows for ordinary sizes.
On that announcement table, the lowest listed rate is 0.50 percent, and only at 2 million US dollars and above. A 20 US dollar fee on a 200 US dollar transfer is 10 percent of the amount, not 0.1 percent. On a 2,000 US dollar transfer, the same 20 US dollar fee is 1 percent.
The useful question is which tier this amount falls into, and what the preview shows will be paid.
Other costs that are not on the BiyaPay fee line
The BiyaPay fee is not always the only deduction. A transfer in a home-country or local currency, such as US dollars to a US bank, Singapore dollars to a Singapore bank, or Hong Kong dollars to a Hong Kong bank, generally has no bank handling fee. That bank-charge guidance was last updated on 3 November 2024.
If the remittance is not in that local currency, the bank may charge a fee ranging from a few dollars to tens of dollars. Some banks charge even on a local-currency payment. A specific example is a US dollar transfer to US Wise, with a 10 US dollar fee per transaction. I would read the receiving bank's own fee, not only the BiyaPay tier.
Limits, cancellation, and what the transfer supports
A single remittance can be up to 5 million US dollars. To avoid bank scrutiny and a slower arrival, each remittance is better kept at or under 1 million US dollars, and an amount above that is best split into more than one transfer.
Fiat withdrawal currently supports over 30 currencies, including USD, HKD, and SGD. The currency selection page, when you bind a recipient on Remittance, shows the supported list. Remittances go to nearly 200 countries and regions, except countries or regions sanctioned by the United States or the international community. Only online bank transfers are supported, not cash.
Once funds have been remitted, they cannot be cancelled. There is a narrower exception: if the order status is under review, you can cancel that order yourself and then submit again.
Arrival time depends on more than the submit button
Funds will typically arrive within 1 to 3 business days, depending on the remittance country and currency, the payment method, working hours, and bank review. That arrival guidance was updated on 28 February 2026.
Local currencies are generally faster. USD to a US bank, SGD to a Singapore bank, and HKD to a Hong Kong bank generally arrive on the same working day. A cross-currency route, such as SGD to a US bank or USD to a Hong Kong bank, generally arrives on the same day or the next working day.
When you bind a bank account, the page also shows arrival times for the payment method. The examples are US SWIFT in 1 to 3 working days, and ABA or ACH in 0 to 1 working day.
If you submit before 5 PM Singapore time, the remittance is generally sent the same day. A later submission is likely sent on the next working day. Weekends and legal holidays in the destination country can extend arrival. If a bank review is extended, BiyaPay cannot confirm when the funds will arrive, because that depends on the recipient's bank. If a remittance has not arrived after more than 3 working days, contact BiyaPay so they can check the progress.
Flash Exchange itself is available 24 hours a day, and is completed in real time. That is the conversion step, not the bank arrival window.
A checklist I would use before I send
Finish identity verification and bind the correct recipient account, with the documents that account type requires.Decide the route: Flash Exchange into USD and then remit USD, or remit USDT as USD. The arrival amounts are the same.Read the current remittance fee table, not a headline rate I remember, and match the tier for this amount.Look at the preview of the amount to be received, including the BiyaPay fee that will be deducted.Check whether the receiving bank may add its own fee, especially if the currency is not local to that bank.Check the payment method's stated arrival window, and whether I am submitting before the 5 PM Singapore cutoff on a working day.Recheck the recipient details. After the funds have been remitted, the transfer cannot be cancelled.Complete the email or Biya authenticator verification only after those checks feel right.
Source: BiyaPay app and fee pages, and the remittance-fee announcement published on 28 November 2024, all checked on 13 November 2026 (Asia/Jakarta, UTC+7).
#BiyaPay #USDT #Remittance #BankTransfer
A short line about a remittance fee can make the cost sound like one number. On BiyaPay, the remittance fee is tiered, and it changes with the size of the transfer.
This is not a recommendation to send funds. It is a worked walk-through of that fee schedule, and of what I would look at before I send.
Two routes, and they pay out the same
There are two ways to withdraw fiat currency, and the arrival amounts of these two methods are the same. I am using a USD withdrawal as the example, from guidance dated 28 February 2026.
The first method is to open Flash Exchange on the app homepage, or open My Assets, then Funds, then Flash Exchange on the web, exchange USDT to USD, and then go to the Remittance page. There you select USD, choose the recipient account, and enter an email verification code or a Biya authenticator code.
The second method skips the separate exchange step. On the Remittance page, you select USDT for remittance, with the actual remittance in USD, then choose the recipient account and enter the same kind of verification code.
Some older screens used the word Convert for that step. The February 2026 guidance calls it Flash Exchange. I would follow the labels on the screen I am looking at.
Before those steps: verification and a recipient account
The process starts earlier than the Remittance button. Complete identity verification and link a bank account, then deposit USDT, then exchange, then withdraw to the linked account.
The recipient account is the one that receives fiat withdrawn from BiyaPay. You can add one from Personal Center, under Recipient Management, or from the Remittance page, under Remit to Self or Remit to Others. That binding guidance is dated 28 February 2026.
You can choose Self, Others, or Business. A Self account needs bank and personal information. An Others account also requires the recipient's ID card or passport. A Business account needs bank and enterprise information.
The fee is tiered, not a single headline rate
If you deposit USDT and withdraw USD, USDT is exchanged 1:1 with USD. That fee guidance was updated on 28 February 2026.
On the BiyaPay fee itself, the short summary is this. When the fiat withdrawal amount is between 200 USD and 2000 USD, the withdrawal fee is 20 USD. When the amount is greater than 2000 USD, the withdrawal fee is 1 percent, with a minimum fee of 0.5 percent available. Fees for other fiat currencies follow the equivalent amount in USD. A higher withdrawal amount has a lower fee percentage. Transferring fiat between BiyaPay wallets through a registered email has no handling fee.
A fuller table sits in a BiyaPay announcement titled Notice on the further reduction of the fee rate for BiyaPay remittance (fiat currency withdrawal), published on 28 November 2024. That table was still shown when I checked on 13 November 2026, after an update dated 15 October 2026.
Remittance still uses a tiered rate, taking a US dollar remittance as the example, with other fiat currencies calculated on the equivalent US dollar amount. The fee is deducted from the remittance amount. The published tiers, as a single remittance or withdrawal in US dollars, are:
200 up to but not including 2,000: a 20 US dollar fee, with no discount listed.
2,000 up to but not including 50,000: 1.00 percent, with no discount listed.
50,000 up to but not including 100,000: 0.90 percent, described as 10 percent off.
100,000 up to but not including 500,000: 0.80 percent, described as 20 percent off.
500,000 up to but not including 1 million: 0.70 percent, described as 30 percent off.
1 million up to but not including 2 million: 0.60 percent, described as 40 percent off.
2 million and above: 0.50 percent, described as 50 percent off.
I would treat that table as the published schedule for this article. The live figures I would use are the current Cost Center remittance table, and then the amount shown on the Remittance preview.
What the 0.1 percent headline does not replace
You may see a short line that remittance fees start from 0.1 percent. That is a headline floor. It is not what the published tier table above shows for ordinary sizes.
On that announcement table, the lowest listed rate is 0.50 percent, and only at 2 million US dollars and above. A 20 US dollar fee on a 200 US dollar transfer is 10 percent of the amount, not 0.1 percent. On a 2,000 US dollar transfer, the same 20 US dollar fee is 1 percent.
The useful question is which tier this amount falls into, and what the preview shows will be paid.
Other costs that are not on the BiyaPay fee line
The BiyaPay fee is not always the only deduction. A transfer in a home-country or local currency, such as US dollars to a US bank, Singapore dollars to a Singapore bank, or Hong Kong dollars to a Hong Kong bank, generally has no bank handling fee. That bank-charge guidance was last updated on 3 November 2024.
If the remittance is not in that local currency, the bank may charge a fee ranging from a few dollars to tens of dollars. Some banks charge even on a local-currency payment. A specific example is a US dollar transfer to US Wise, with a 10 US dollar fee per transaction. I would read the receiving bank's own fee, not only the BiyaPay tier.
Limits, cancellation, and what the transfer supports
A single remittance can be up to 5 million US dollars. To avoid bank scrutiny and a slower arrival, each remittance is better kept at or under 1 million US dollars, and an amount above that is best split into more than one transfer.
Fiat withdrawal currently supports over 30 currencies, including USD, HKD, and SGD. The currency selection page, when you bind a recipient on Remittance, shows the supported list. Remittances go to nearly 200 countries and regions, except countries or regions sanctioned by the United States or the international community. Only online bank transfers are supported, not cash.
Once funds have been remitted, they cannot be cancelled. There is a narrower exception: if the order status is under review, you can cancel that order yourself and then submit again.
Arrival time depends on more than the submit button
Funds will typically arrive within 1 to 3 business days, depending on the remittance country and currency, the payment method, working hours, and bank review. That arrival guidance was updated on 28 February 2026.
Local currencies are generally faster. USD to a US bank, SGD to a Singapore bank, and HKD to a Hong Kong bank generally arrive on the same working day. A cross-currency route, such as SGD to a US bank or USD to a Hong Kong bank, generally arrives on the same day or the next working day.
When you bind a bank account, the page also shows arrival times for the payment method. The examples are US SWIFT in 1 to 3 working days, and ABA or ACH in 0 to 1 working day.
If you submit before 5 PM Singapore time, the remittance is generally sent the same day. A later submission is likely sent on the next working day. Weekends and legal holidays in the destination country can extend arrival. If a bank review is extended, BiyaPay cannot confirm when the funds will arrive, because that depends on the recipient's bank. If a remittance has not arrived after more than 3 working days, contact BiyaPay so they can check the progress.
Flash Exchange itself is available 24 hours a day, and is completed in real time. That is the conversion step, not the bank arrival window.
A checklist I would use before I send
Finish identity verification and bind the correct recipient account, with the documents that account type requires.Decide the route: Flash Exchange into USD and then remit USD, or remit USDT as USD. The arrival amounts are the same.Read the current remittance fee table, not a headline rate I remember, and match the tier for this amount.Look at the preview of the amount to be received, including the BiyaPay fee that will be deducted.Check whether the receiving bank may add its own fee, especially if the currency is not local to that bank.Check the payment method's stated arrival window, and whether I am submitting before the 5 PM Singapore cutoff on a working day.Recheck the recipient details. After the funds have been remitted, the transfer cannot be cancelled.Complete the email or Biya authenticator verification only after those checks feel right.
Source: BiyaPay app and fee pages, and the remittance-fee announcement published on 28 November 2024, all checked on 13 November 2026 (Asia/Jakarta, UTC+7).
#BiyaPay #USDT #Remittance #BankTransfer
335
·
--
Terverifikasi
Artikel
Apa yang Sebenarnya Anda Miliki: Saham AS atau Perpetual Ekuitas?Pernyataan: Ini bukan nasihat keuangan
Ticker yang familier dapat muncul di lebih dari satu produk. Itu bukan berarti Anda memiliki aset yang sama.
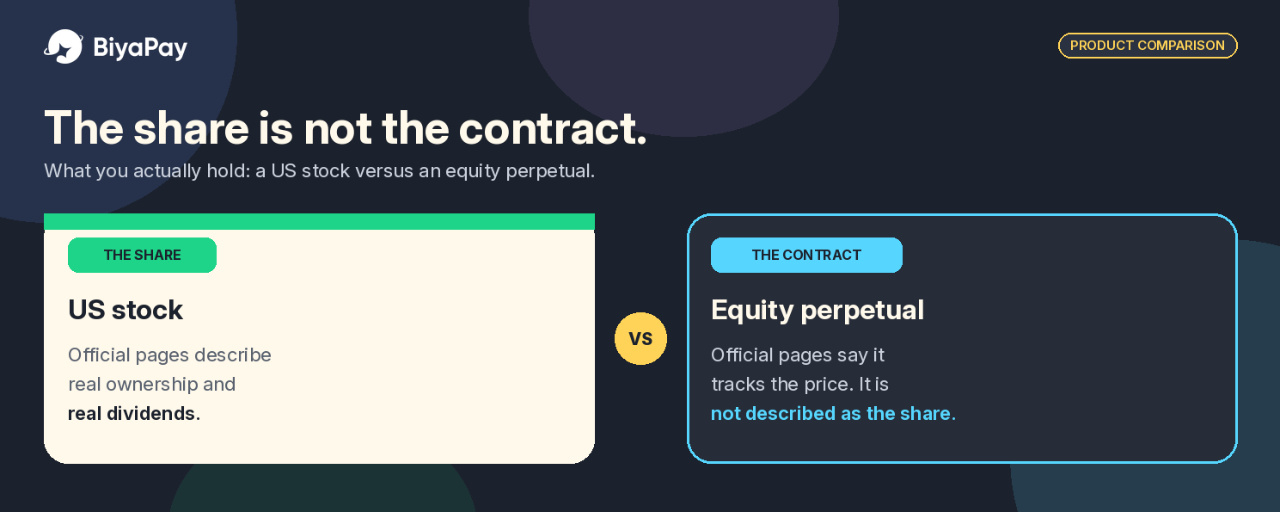
Di BiyaPay, Anda dapat membeli saham AS, dan Anda juga dapat memperdagangkan kontrak perpetual ekuitas yang mengikuti harga saham tersebut. Tampilannya mungkin terlihat berkaitan. Namun, aset yang dimiliki berbeda.
Saya akan membedakan kedua produk tersebut sebelum memutuskan mana yang sesuai dengan tujuan. Ini bukan rekomendasi untuk menggunakan salah satunya. Ini adalah perbandingan tentang apa yang benar-benar diberikan oleh masing-masing produk dan apa yang tidak.
Apa yang Sebenarnya Anda Miliki: Saham AS atau Perpetual Ekuitas?
Pernyataan: Ini bukan nasihat keuangan
Ticker yang familier dapat muncul di lebih dari satu produk. Itu bukan berarti Anda memiliki aset yang sama.
Di BiyaPay, Anda dapat membeli saham AS, dan Anda juga dapat memperdagangkan kontrak perpetual ekuitas yang mengikuti harga saham tersebut. Tampilannya mungkin terlihat berkaitan. Namun, aset yang dimiliki berbeda.
Saya akan membedakan kedua produk tersebut sebelum memutuskan mana yang sesuai dengan tujuan. Ini bukan rekomendasi untuk menggunakan salah satunya. Ini adalah perbandingan tentang apa yang benar-benar diberikan oleh masing-masing produk dan apa yang tidak.
Ticker yang familier dapat muncul di lebih dari satu produk. Itu bukan berarti Anda memiliki aset yang sama.
Di BiyaPay, Anda dapat membeli saham AS, dan Anda juga dapat memperdagangkan kontrak perpetual ekuitas yang mengikuti harga saham tersebut. Tampilannya mungkin terlihat berkaitan. Namun, aset yang dimiliki berbeda.
Saya akan membedakan kedua produk tersebut sebelum memutuskan mana yang sesuai dengan tujuan. Ini bukan rekomendasi untuk menggunakan salah satunya. Ini adalah perbandingan tentang apa yang benar-benar diberikan oleh masing-masing produk dan apa yang tidak.
1
1.3k
·
--
Artikel
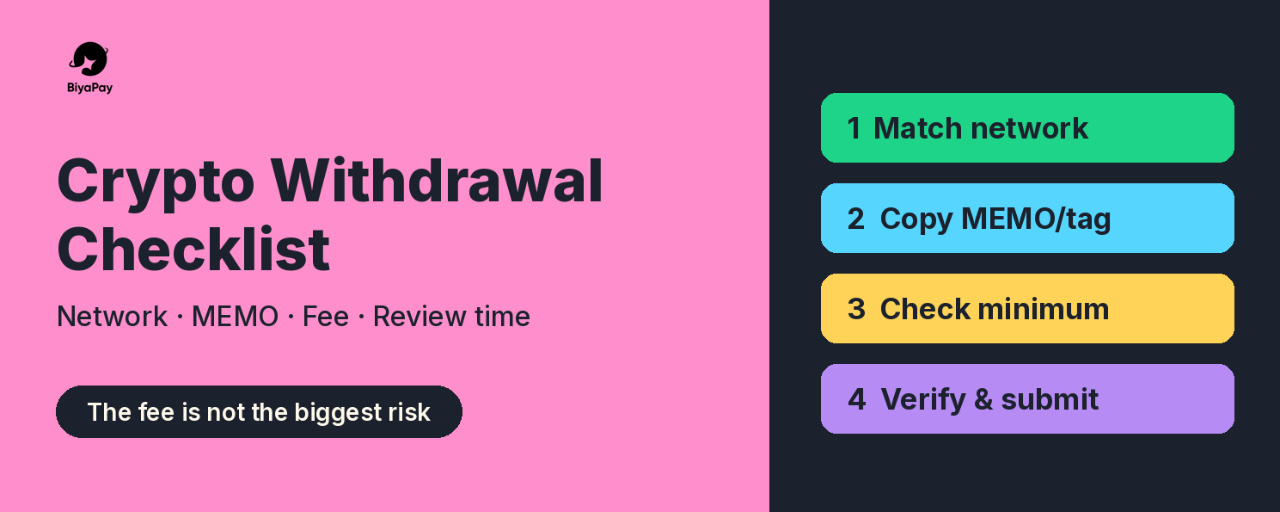
Daftar Periksa Penarikan Kripto di BiyaPay: Jaringan, Tag MEMO, Biaya, dan Waktu PeninjauanPernyataan: Ini bukan nasihat keuangan
Biaya penarikan 1 USDT dibandingkan 10 USDT bisa terlihat sebagai satu-satunya pertimbangan. Menurut saya, bukan itu masalahnya.
Contoh di Pusat Bantuan resmi BiyaPay mencantumkan biaya on-chain USDT sebesar 1 USDT di TRC20 dan 10 USDT di ERC20. Selisihnya 9 USDT, dan angka yang lebih murah mudah dianggap sebagai pilihan standar. Pusat Bantuan yang sama juga menyatakan bahwa jika jaringan tidak sesuai dengan jaringan penerima, atau MEMO maupun tag yang diwajibkan tidak disertakan, aset tersebut akan hilang.
Ini bukan rekomendasi untuk melakukan penarikan. Ini adalah pemahaman saya atas halaman resmi tersebut dan kesalahan mana yang sebenarnya menimbulkan kerugian lebih besar setelah dihitung.
Daftar Periksa Penarikan Kripto di BiyaPay: Jaringan, Tag MEMO, Biaya, dan Waktu Peninjauan
Pernyataan: Ini bukan nasihat keuangan
Biaya penarikan 1 USDT dibandingkan 10 USDT bisa terlihat sebagai satu-satunya pertimbangan. Menurut saya, bukan itu masalahnya.
Contoh di Pusat Bantuan resmi BiyaPay mencantumkan biaya on-chain USDT sebesar 1 USDT di TRC20 dan 10 USDT di ERC20. Selisihnya 9 USDT, dan angka yang lebih murah mudah dianggap sebagai pilihan standar. Pusat Bantuan yang sama juga menyatakan bahwa jika jaringan tidak sesuai dengan jaringan penerima, atau MEMO maupun tag yang diwajibkan tidak disertakan, aset tersebut akan hilang.
Ini bukan rekomendasi untuk melakukan penarikan. Ini adalah pemahaman saya atas halaman resmi tersebut dan kesalahan mana yang sebenarnya menimbulkan kerugian lebih besar setelah dihitung.
Biaya penarikan 1 USDT dibandingkan 10 USDT bisa terlihat sebagai satu-satunya pertimbangan. Menurut saya, bukan itu masalahnya.
Contoh di Pusat Bantuan resmi BiyaPay mencantumkan biaya on-chain USDT sebesar 1 USDT di TRC20 dan 10 USDT di ERC20. Selisihnya 9 USDT, dan angka yang lebih murah mudah dianggap sebagai pilihan standar. Pusat Bantuan yang sama juga menyatakan bahwa jika jaringan tidak sesuai dengan jaringan penerima, atau MEMO maupun tag yang diwajibkan tidak disertakan, aset tersebut akan hilang.
Ini bukan rekomendasi untuk melakukan penarikan. Ini adalah pemahaman saya atas halaman resmi tersebut dan kesalahan mana yang sebenarnya menimbulkan kerugian lebih besar setelah dihitung.
353
·
--
Artikel
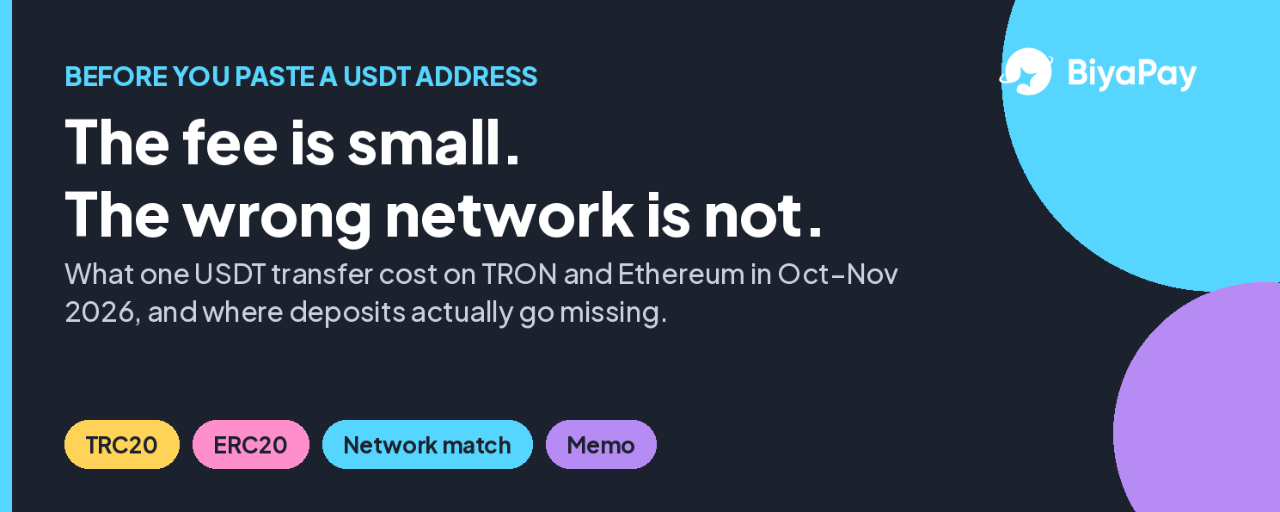
Sebelum Menempelkan Alamat USDT: Daftar Periksa Jaringan Saya untuk Deposit BiyaPayPernyataan: Ini bukan nasihat keuangan
Pertanyaan yang pertama kali ditanyakan semua orang
"Jaringan mana yang paling murah untuk USDT?" Di obrolan kripto Indonesia, jawabannya hampir selalu sama: TRC20, karena Ethereum mahal.
Saya ingin tahu apakah jawaban itu masih berlaku, jadi saya melihat berapa biaya sebenarnya untuk satu transfer USDT on-chain pada Oktober dan November 2026. Hasilnya mengejutkan saya dan mengubah hal yang saya khawatirkan sebelum melakukan deposit. Ternyata biaya adalah masalah kecil. Ketidakcocokan jaringanlah masalah besarnya.
Sebelum Menempelkan Alamat USDT: Daftar Periksa Jaringan Saya untuk Deposit BiyaPay
Pernyataan: Ini bukan nasihat keuangan
Pertanyaan yang pertama kali ditanyakan semua orang
"Jaringan mana yang paling murah untuk USDT?" Di obrolan kripto Indonesia, jawabannya hampir selalu sama: TRC20, karena Ethereum mahal.
Saya ingin tahu apakah jawaban itu masih berlaku, jadi saya melihat berapa biaya sebenarnya untuk satu transfer USDT on-chain pada Oktober dan November 2026. Hasilnya mengejutkan saya dan mengubah hal yang saya khawatirkan sebelum melakukan deposit. Ternyata biaya adalah masalah kecil. Ketidakcocokan jaringanlah masalah besarnya.
Pertanyaan yang pertama kali ditanyakan semua orang
"Jaringan mana yang paling murah untuk USDT?" Di obrolan kripto Indonesia, jawabannya hampir selalu sama: TRC20, karena Ethereum mahal.
Saya ingin tahu apakah jawaban itu masih berlaku, jadi saya melihat berapa biaya sebenarnya untuk satu transfer USDT on-chain pada Oktober dan November 2026. Hasilnya mengejutkan saya dan mengubah hal yang saya khawatirkan sebelum melakukan deposit. Ternyata biaya adalah masalah kecil. Ketidakcocokan jaringanlah masalah besarnya.
131
·
--
Artikel
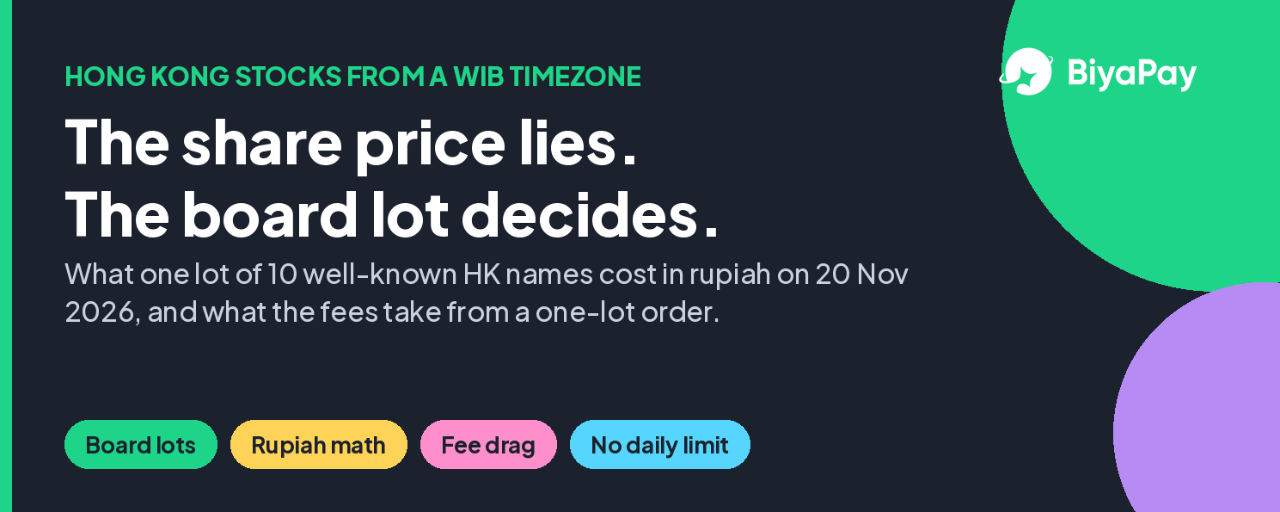
Saham Hong Kong dari Zona Waktu WIB: Jam Perdagangan, Lot, dan Batasan yang Sebaiknya Saya Baca Terlebih DahuluPenafian: Ini bukan nasihat keuangan
Sebenarnya, apa yang bisa dibeli dengan Rp10 juta di Hong Kong?
Bagi siapa pun yang berada di WIB, Hong Kong memiliki perbedaan waktu paling bersahabat di antara pasar saham utama. HKT selalu tepat satu jam lebih cepat sepanjang tahun, jadi pasar buka pukul 08.30–11.00 dan 12.00–15.00 WIB, pada jam kerja kita, bukan tengah malam.
Kemudahan itu membuat Hong Kong tampak seperti pasar saham AS dengan jam perdagangan yang lebih nyaman. Buka aplikasi, pilih perusahaan terkenal, beli satu saham. Di situlah rencana tersebut gagal. Di Hong Kong, Anda tidak membeli satu saham. Anda membeli satu lot perdagangan.
Saham Hong Kong dari Zona Waktu WIB: Jam Perdagangan, Lot, dan Batasan yang Sebaiknya Saya Baca Terlebih Dahulu
Penafian: Ini bukan nasihat keuangan
Sebenarnya, apa yang bisa dibeli dengan Rp10 juta di Hong Kong?
Bagi siapa pun yang berada di WIB, Hong Kong memiliki perbedaan waktu paling bersahabat di antara pasar saham utama. HKT selalu tepat satu jam lebih cepat sepanjang tahun, jadi pasar buka pukul 08.30–11.00 dan 12.00–15.00 WIB, pada jam kerja kita, bukan tengah malam.
Kemudahan itu membuat Hong Kong tampak seperti pasar saham AS dengan jam perdagangan yang lebih nyaman. Buka aplikasi, pilih perusahaan terkenal, beli satu saham. Di situlah rencana tersebut gagal. Di Hong Kong, Anda tidak membeli satu saham. Anda membeli satu lot perdagangan.
Sebenarnya, apa yang bisa dibeli dengan Rp10 juta di Hong Kong?
Bagi siapa pun yang berada di WIB, Hong Kong memiliki perbedaan waktu paling bersahabat di antara pasar saham utama. HKT selalu tepat satu jam lebih cepat sepanjang tahun, jadi pasar buka pukul 08.30–11.00 dan 12.00–15.00 WIB, pada jam kerja kita, bukan tengah malam.
Kemudahan itu membuat Hong Kong tampak seperti pasar saham AS dengan jam perdagangan yang lebih nyaman. Buka aplikasi, pilih perusahaan terkenal, beli satu saham. Di situlah rencana tersebut gagal. Di Hong Kong, Anda tidak membeli satu saham. Anda membeli satu lot perdagangan.
1
156
·
--
Terverifikasi
Artikel
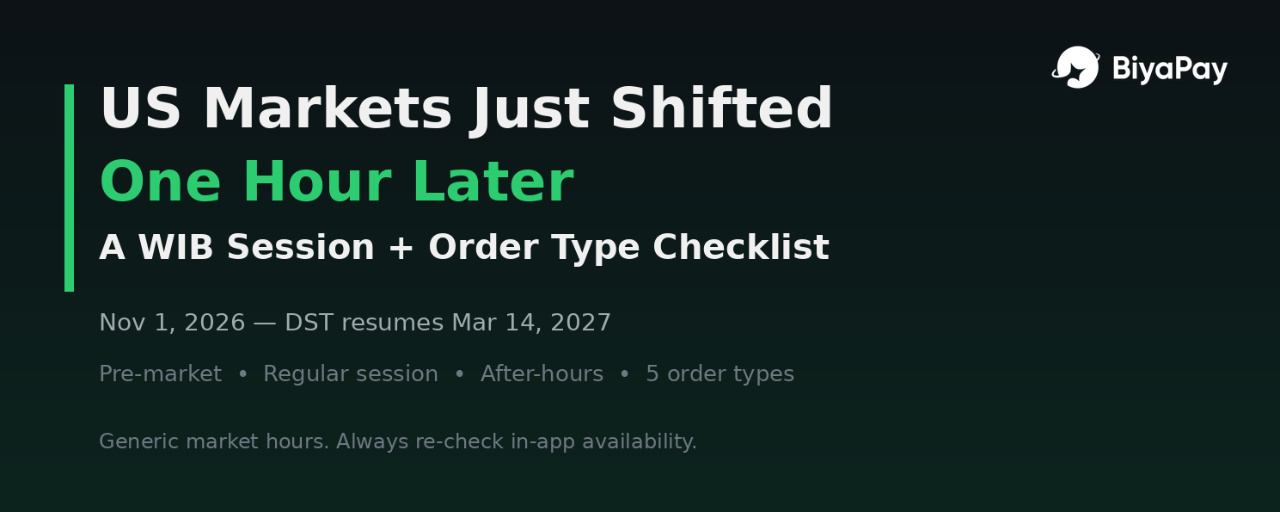
Pasar AS Baru Saja Bergeser Satu Jam: Panduan WIB untuk Sesi dan Jenis OrderPenafian: Ini bukan nasihat keuangan
Jika Anda mengikuti saham AS dari Indonesia, perubahan kalender pada bulan November perlu diperhatikan sebelum membuka formulir order. Amerika Serikat kembali menggunakan Waktu Standar. Sesi reguler tetap dibuka pukul 09.30 dan ditutup pukul 16.00 Waktu Timur, tetapi padanannya dalam WIB bergeser satu jam lebih lambat dibandingkan saat Waktu Musim Panas.
Setelah melihat biaya transaksi, menurut saya pertanyaan berguna berikutnya adalah soal waktu: kapan setiap sesi berlangsung di Indonesia, dan jenis order apa yang sesuai dengan kondisinya?
Pasar AS Baru Saja Bergeser Satu Jam: Panduan WIB untuk Sesi dan Jenis Order
Penafian: Ini bukan nasihat keuangan
Jika Anda mengikuti saham AS dari Indonesia, perubahan kalender pada bulan November perlu diperhatikan sebelum membuka formulir order. Amerika Serikat kembali menggunakan Waktu Standar. Sesi reguler tetap dibuka pukul 09.30 dan ditutup pukul 16.00 Waktu Timur, tetapi padanannya dalam WIB bergeser satu jam lebih lambat dibandingkan saat Waktu Musim Panas.
Setelah melihat biaya transaksi, menurut saya pertanyaan berguna berikutnya adalah soal waktu: kapan setiap sesi berlangsung di Indonesia, dan jenis order apa yang sesuai dengan kondisinya?
Jika Anda mengikuti saham AS dari Indonesia, perubahan kalender pada bulan November perlu diperhatikan sebelum membuka formulir order. Amerika Serikat kembali menggunakan Waktu Standar. Sesi reguler tetap dibuka pukul 09.30 dan ditutup pukul 16.00 Waktu Timur, tetapi padanannya dalam WIB bergeser satu jam lebih lambat dibandingkan saat Waktu Musim Panas.
Setelah melihat biaya transaksi, menurut saya pertanyaan berguna berikutnya adalah soal waktu: kapan setiap sesi berlangsung di Indonesia, dan jenis order apa yang sesuai dengan kondisinya?
1
155
·
--
Terverifikasi
Artikel
“Komisi $0” Bukan Berarti Biaya $0: Berapa Sebenarnya yang Saya Bayar untuk Transaksi Saham ASPernyataan: Ini bukan nasihat keuangan
Beberapa hari lalu saya menulis tentang memindahkan sebagian USDT saya ke saham AS tanpa menukarkannya ke Rupiah terlebih dahulu. Setelah tulisan itu terbit, seorang teman bertanya sederhana: “Jika komisinya $0, sebenarnya Anda membayar apa?”
Saya sadar bahwa saya tidak punya jawaban yang pasti. Saya melihat label “komisi $0” dan berhenti membaca sampai di situ. Jadi kali ini saya membuka halaman biaya, memeriksanya baris demi baris, lalu menghitung beberapa pesanan yang realistis. Inilah yang saya temukan.
Mengapa “komisi $0” hanya sebagian dari ceritanya
“Komisi $0” Bukan Berarti Biaya $0: Berapa Sebenarnya yang Saya Bayar untuk Transaksi Saham AS
Pernyataan: Ini bukan nasihat keuangan
Beberapa hari lalu saya menulis tentang memindahkan sebagian USDT saya ke saham AS tanpa menukarkannya ke Rupiah terlebih dahulu. Setelah tulisan itu terbit, seorang teman bertanya sederhana: “Jika komisinya $0, sebenarnya Anda membayar apa?”
Saya sadar bahwa saya tidak punya jawaban yang pasti. Saya melihat label “komisi $0” dan berhenti membaca sampai di situ. Jadi kali ini saya membuka halaman biaya, memeriksanya baris demi baris, lalu menghitung beberapa pesanan yang realistis. Inilah yang saya temukan.
Mengapa “komisi $0” hanya sebagian dari ceritanya
Beberapa hari lalu saya menulis tentang memindahkan sebagian USDT saya ke saham AS tanpa menukarkannya ke Rupiah terlebih dahulu. Setelah tulisan itu terbit, seorang teman bertanya sederhana: “Jika komisinya $0, sebenarnya Anda membayar apa?”
Saya sadar bahwa saya tidak punya jawaban yang pasti. Saya melihat label “komisi $0” dan berhenti membaca sampai di situ. Jadi kali ini saya membuka halaman biaya, memeriksanya baris demi baris, lalu menghitung beberapa pesanan yang realistis. Inilah yang saya temukan.
Mengapa “komisi $0” hanya sebagian dari ceritanya
315
·
--
Artikel
Tidak Punya Kartu Kredit untuk ChatGPT atau Claude? Begini Cara Saya Memikirkan Pembayaran Langganan AI dengan USDTPenafian: Ini bukan nasihat keuangan
Masalah yang diam-diam dihadapi banyak dari kita
Alat AI sudah menjadi bagian dari rutinitas harian saya. Saya menggunakannya untuk riset, menulis, dan memeriksa ide sebelum mengunggahnya. Namun, begitu ingin berlangganan paket berbayar, saya menghadapi kendala yang sama seperti banyak orang di Indonesia: halaman pembayaran meminta kartu kredit.
Tidak semua orang punya kartu kredit. Beberapa kartu debit lokal ditolak di situs luar negeri. Ada juga yang tidak ingin menghubungkan kartu bank utama mereka ke banyak langganan berulang. Sementara itu, banyak pengguna kripto seperti saya sudah memiliki USDT, saldo yang nilainya dipatok ke dolar dan tersedia begitu saja, tetapi tidak bisa dimasukkan ke formulir pembayaran.
Tidak Punya Kartu Kredit untuk ChatGPT atau Claude? Begini Cara Saya Memikirkan Pembayaran Langganan AI dengan USDT
Penafian: Ini bukan nasihat keuangan
Masalah yang diam-diam dihadapi banyak dari kita
Alat AI sudah menjadi bagian dari rutinitas harian saya. Saya menggunakannya untuk riset, menulis, dan memeriksa ide sebelum mengunggahnya. Namun, begitu ingin berlangganan paket berbayar, saya menghadapi kendala yang sama seperti banyak orang di Indonesia: halaman pembayaran meminta kartu kredit.
Tidak semua orang punya kartu kredit. Beberapa kartu debit lokal ditolak di situs luar negeri. Ada juga yang tidak ingin menghubungkan kartu bank utama mereka ke banyak langganan berulang. Sementara itu, banyak pengguna kripto seperti saya sudah memiliki USDT, saldo yang nilainya dipatok ke dolar dan tersedia begitu saja, tetapi tidak bisa dimasukkan ke formulir pembayaran.
Masalah yang diam-diam dihadapi banyak dari kita
Alat AI sudah menjadi bagian dari rutinitas harian saya. Saya menggunakannya untuk riset, menulis, dan memeriksa ide sebelum mengunggahnya. Namun, begitu ingin berlangganan paket berbayar, saya menghadapi kendala yang sama seperti banyak orang di Indonesia: halaman pembayaran meminta kartu kredit.
Tidak semua orang punya kartu kredit. Beberapa kartu debit lokal ditolak di situs luar negeri. Ada juga yang tidak ingin menghubungkan kartu bank utama mereka ke banyak langganan berulang. Sementara itu, banyak pengguna kripto seperti saya sudah memiliki USDT, saldo yang nilainya dipatok ke dolar dan tersedia begitu saja, tetapi tidak bisa dimasukkan ke formulir pembayaran.
1
1.3k
·
--
Artikel
Dana Saya Tersimpan dalam USDT, Jadi Saya Mencari Cara Berinvestasi di NVDA Tanpa Menukarkannya ke RupiahPernyataan: Ini bukan nasihat keuangan
Masalah yang terus saya hadapi
Sebagai orang Indonesia yang aktif di dunia kripto, sebagian besar dana menganggur saya tersimpan dalam USDT. Nilainya stabil, mudah dipindahkan, dan cocok untuk menunggu momen yang tepat. Namun, setiap kali saya melihat saham seperti NVIDIA atau Apple bergerak, saya selalu bertanya hal yang sama: bagaimana cara beralih dari USDT ke saham AS sungguhan, bukan versi tokenisasi atau CFD?
Cara tradisional membutuhkan banyak langkah. Saya menjual USDT untuk mendapatkan rupiah, menarik rupiah ke rekening bank, membuka rekening di broker yang menawarkan saham AS, menyetor dana lagi, lalu menukarkannya ke dolar. Setiap langkah menambah spread, biaya, dan waktu tunggu. Jika Anda ingin berinvestasi dalam jumlah kecil secara rutin, hambatan ini bisa terasa besar.
Dana Saya Tersimpan dalam USDT, Jadi Saya Mencari Cara Berinvestasi di NVDA Tanpa Menukarkannya ke Rupiah
Pernyataan: Ini bukan nasihat keuangan
Masalah yang terus saya hadapi
Sebagai orang Indonesia yang aktif di dunia kripto, sebagian besar dana menganggur saya tersimpan dalam USDT. Nilainya stabil, mudah dipindahkan, dan cocok untuk menunggu momen yang tepat. Namun, setiap kali saya melihat saham seperti NVIDIA atau Apple bergerak, saya selalu bertanya hal yang sama: bagaimana cara beralih dari USDT ke saham AS sungguhan, bukan versi tokenisasi atau CFD?
Cara tradisional membutuhkan banyak langkah. Saya menjual USDT untuk mendapatkan rupiah, menarik rupiah ke rekening bank, membuka rekening di broker yang menawarkan saham AS, menyetor dana lagi, lalu menukarkannya ke dolar. Setiap langkah menambah spread, biaya, dan waktu tunggu. Jika Anda ingin berinvestasi dalam jumlah kecil secara rutin, hambatan ini bisa terasa besar.
Masalah yang terus saya hadapi
Sebagai orang Indonesia yang aktif di dunia kripto, sebagian besar dana menganggur saya tersimpan dalam USDT. Nilainya stabil, mudah dipindahkan, dan cocok untuk menunggu momen yang tepat. Namun, setiap kali saya melihat saham seperti NVIDIA atau Apple bergerak, saya selalu bertanya hal yang sama: bagaimana cara beralih dari USDT ke saham AS sungguhan, bukan versi tokenisasi atau CFD?
Cara tradisional membutuhkan banyak langkah. Saya menjual USDT untuk mendapatkan rupiah, menarik rupiah ke rekening bank, membuka rekening di broker yang menawarkan saham AS, menyetor dana lagi, lalu menukarkannya ke dolar. Setiap langkah menambah spread, biaya, dan waktu tunggu. Jika Anda ingin berinvestasi dalam jumlah kecil secara rutin, hambatan ini bisa terasa besar.
1
395

·
--
Setelah USDT ditransfer ke BiyaPay, saldonya belum muncul. Apakah saya bisa langsung membeli saham AS dan Hong Kong?Setelah USDT ditransfer ke BiyaPay, saldonya belum muncul. Apakah saya bisa langsung membeli saham AS dan Hong Kong?
Platform menginformasikan bahwa pengiriman berhasil diproses, dan transaksi juga dapat ditemukan di penjelajah blockchain, tetapi saldo yang diharapkan belum terlihat di akun BiyaPay. Jika Anda ingin melanjutkan penukaran atau mencari tahu tentang transaksi saham AS dan Hong Kong, pastikan terlebih dahulu sampai tahap mana dana tersebut telah diproses.
Pengiriman, transaksi on-chain, dan pencatatan saldo di akun platform merupakan tahapan yang berbeda. Keberhasilan salah satunya tidak serta-merta berarti semua tahapan berikutnya telah selesai.
Bagi pengguna yang ingin menggunakan USDT untuk mengakses pasar lain, status dana yang masuk perlu dipastikan terlebih dahulu agar persyaratan penukaran dan transaksi saham dapat diperiksa lebih lanjut.
Setelah USDT ditransfer ke BiyaPay, saldonya belum muncul. Apakah saya bisa langsung membeli saham AS dan Hong Kong?
Setelah USDT ditransfer ke BiyaPay, saldonya belum muncul. Apakah saya bisa langsung membeli saham AS dan Hong Kong?
Platform menginformasikan bahwa pengiriman berhasil diproses, dan transaksi juga dapat ditemukan di penjelajah blockchain, tetapi saldo yang diharapkan belum terlihat di akun BiyaPay. Jika Anda ingin melanjutkan penukaran atau mencari tahu tentang transaksi saham AS dan Hong Kong, pastikan terlebih dahulu sampai tahap mana dana tersebut telah diproses.
Pengiriman, transaksi on-chain, dan pencatatan saldo di akun platform merupakan tahapan yang berbeda. Keberhasilan salah satunya tidak serta-merta berarti semua tahapan berikutnya telah selesai.
Bagi pengguna yang ingin menggunakan USDT untuk mengakses pasar lain, status dana yang masuk perlu dipastikan terlebih dahulu agar persyaratan penukaran dan transaksi saham dapat diperiksa lebih lanjut.
Platform menginformasikan bahwa pengiriman berhasil diproses, dan transaksi juga dapat ditemukan di penjelajah blockchain, tetapi saldo yang diharapkan belum terlihat di akun BiyaPay. Jika Anda ingin melanjutkan penukaran atau mencari tahu tentang transaksi saham AS dan Hong Kong, pastikan terlebih dahulu sampai tahap mana dana tersebut telah diproses.
Pengiriman, transaksi on-chain, dan pencatatan saldo di akun platform merupakan tahapan yang berbeda. Keberhasilan salah satunya tidak serta-merta berarti semua tahapan berikutnya telah selesai.
Bagi pengguna yang ingin menggunakan USDT untuk mengakses pasar lain, status dana yang masuk perlu dipastikan terlebih dahulu agar persyaratan penukaran dan transaksi saham dapat diperiksa lebih lanjut.
175
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#BTCReboundsAbove$60KAmidWhaleDipBuying
45,059 penayangan
256 Berdiskusi
2
#SolanaSets2027RoadmapToDoubleComputeCapacity
29,227 penayangan
638 Berdiskusi
3
#CaliforniaNvidiaProbeExaminesPotentialCriminalViolations
7,398 penayangan
91 Berdiskusi
4
#BlackRockLaunchesHKDollarDigitalLiquidityFund
23,997 penayangan
509 Berdiskusi
5
#NvidiaLoses$2.7TrillionInMonthAndAHalf
66,059 penayangan
280 Berdiskusi
6
#GlobalStocksFaceLongestLosingStreakSince2023
515,363 penayangan
3,229 Berdiskusi
7
#BlackRockIBITPostsRecord$541MSingleDayOutflow
83,522 penayangan
173 Berdiskusi
8
#AnthropicPlungesTowardIPOPriceonDay2
280,173 penayangan
2,152 Berdiskusi
9
#TwentyOneCapitalAdds172.25BTC
144,986 penayangan
1,482 Berdiskusi
10
#HKBillWouldExcludeTokenizedDepositsFromVirtualAssets
16,968 penayangan
97 Berdiskusi