
Oranges-
38 Publicaciones
Oranges-
Denunciar
Bloquear usuario
一半 Crypto,一半烟火气。关注市场,也关注生活。咖啡、美食、烘焙,偶尔吃瓜。认真思考,随性表达。

Titular de BNB
Trader de alta frecuencia
4.9 años
49 Siguiendo
37 Seguidores
16 Me gusta
Publicaciones
·
--
Jensen Huang ha dimitido, pero creo que lo que lo llevó a marcharse probablemente no fue solo una aventura extramatrimonial.
El 12 de noviembre, Nvidia anunció que Jensen Huang dimitía como CEO, presidente y miembro del consejo de administración, y que la directora financiera, Colette Kress, asumiría el cargo de forma interina.
Que alguien que fundó Nvidia, la dirigió durante 33 años y la llevó a la cima de la industria mundial de la IA se marche de esta manera es, sin duda, lamentable.
Pero reducirlo todo a una infidelidad sería subestimar la complejidad del asunto.
Jensen Huang ya ha reconocido que fue infiel en su matrimonio, mientras que las dudas sobre supuestos vínculos con servicios de inteligencia extranjeros y una relación íntima entre superiores y subordinados dentro de la empresa, mencionadas por los medios, aún incluyen aspectos no verificados.
El problema es que Nvidia no es una empresa cualquiera. Posee tecnología clave para la industria mundial de la IA y ocupa una posición delicada en la rivalidad tecnológica entre China y Estados Unidos.
Cuando las relaciones privadas de un CEO pueden implicar secretos comerciales, seguridad nacional o conflictos de intereses, dejan de ser un asunto meramente personal.
Esto también refleja algunas diferencias entre la gobernanza empresarial de China y la de Occidente.
En China, la opinión pública suele prestar más atención a la conducta moral privada de los empresarios, sus responsabilidades familiares y a si es posible separar sus méritos de sus faltas al evaluarlos.
En cambio, las grandes empresas cotizadas de Estados Unidos deben evaluar los posibles riesgos de estas conductas privadas desde la perspectiva del cumplimiento normativo, las relaciones de poder, la responsabilidad del consejo de administración y los intereses de los accionistas.
No se trata de quién es más conservador, sino de si la conducta privada ha traspasado los límites de la gobernanza empresarial.
Por supuesto, habrá que esperar los resultados de la investigación para conocer los motivos concretos de su salida; no se deben tratar como hechos las acusaciones no verificadas.
Creo que la pregunta más importante es: por muy grande que sea la contribución de una persona a una empresa, ¿eso significa que puede estar por encima de las normas?
Los logros empresariales de Jensen Huang son indiscutibles. Pero una empresa con una capitalización bursátil de varios billones de dólares no puede depositar todo su futuro en su fundador.
Para el consejo de administración, retenerlo implica riesgos, pero dejarlo marchar también tiene un coste enorme.
Y, para los inversores, en lugar de seguir hablando de su vida privada, sería más importante prestar atención a la estrategia de Nvidia, la confianza de sus clientes y la capacidad de ejecución de su equipo directivo.
Un gran empresario puede crear una gran empresa, pero una empresa verdaderamente grande debería poder seguir adelante incluso tras la marcha de su fundador.
#黄仁勋 #NVIDIA #英伟达 #Aİ
Jensen Huang ha dimitido, pero creo que lo que lo llevó a marcharse probablemente no fue solo una aventura extramatrimonial.
El 12 de noviembre, Nvidia anunció que Jensen Huang dimitía como CEO, presidente y miembro del consejo de administración, y que la directora financiera, Colette Kress, asumiría el cargo de forma interina.
Que alguien que fundó Nvidia, la dirigió durante 33 años y la llevó a la cima de la industria mundial de la IA se marche de esta manera es, sin duda, lamentable.
Pero reducirlo todo a una infidelidad sería subestimar la complejidad del asunto.
Jensen Huang ya ha reconocido que fue infiel en su matrimonio, mientras que las dudas sobre supuestos vínculos con servicios de inteligencia extranjeros y una relación íntima entre superiores y subordinados dentro de la empresa, mencionadas por los medios, aún incluyen aspectos no verificados.
El problema es que Nvidia no es una empresa cualquiera. Posee tecnología clave para la industria mundial de la IA y ocupa una posición delicada en la rivalidad tecnológica entre China y Estados Unidos.
Cuando las relaciones privadas de un CEO pueden implicar secretos comerciales, seguridad nacional o conflictos de intereses, dejan de ser un asunto meramente personal.
Esto también refleja algunas diferencias entre la gobernanza empresarial de China y la de Occidente.
En China, la opinión pública suele prestar más atención a la conducta moral privada de los empresarios, sus responsabilidades familiares y a si es posible separar sus méritos de sus faltas al evaluarlos.
En cambio, las grandes empresas cotizadas de Estados Unidos deben evaluar los posibles riesgos de estas conductas privadas desde la perspectiva del cumplimiento normativo, las relaciones de poder, la responsabilidad del consejo de administración y los intereses de los accionistas.
No se trata de quién es más conservador, sino de si la conducta privada ha traspasado los límites de la gobernanza empresarial.
Por supuesto, habrá que esperar los resultados de la investigación para conocer los motivos concretos de su salida; no se deben tratar como hechos las acusaciones no verificadas.
Creo que la pregunta más importante es: por muy grande que sea la contribución de una persona a una empresa, ¿eso significa que puede estar por encima de las normas?
Los logros empresariales de Jensen Huang son indiscutibles. Pero una empresa con una capitalización bursátil de varios billones de dólares no puede depositar todo su futuro en su fundador.
Para el consejo de administración, retenerlo implica riesgos, pero dejarlo marchar también tiene un coste enorme.
Y, para los inversores, en lugar de seguir hablando de su vida privada, sería más importante prestar atención a la estrategia de Nvidia, la confianza de sus clientes y la capacidad de ejecución de su equipo directivo.
Un gran empresario puede crear una gran empresa, pero una empresa verdaderamente grande debería poder seguir adelante incluso tras la marcha de su fundador.
#黄仁勋 #NVIDIA #英伟达 #Aİ
El 12 de noviembre, Nvidia anunció que Jensen Huang dimitía como CEO, presidente y miembro del consejo de administración, y que la directora financiera, Colette Kress, asumiría el cargo de forma interina.
Que alguien que fundó Nvidia, la dirigió durante 33 años y la llevó a la cima de la industria mundial de la IA se marche de esta manera es, sin duda, lamentable.
Pero reducirlo todo a una infidelidad sería subestimar la complejidad del asunto.
Jensen Huang ya ha reconocido que fue infiel en su matrimonio, mientras que las dudas sobre supuestos vínculos con servicios de inteligencia extranjeros y una relación íntima entre superiores y subordinados dentro de la empresa, mencionadas por los medios, aún incluyen aspectos no verificados.
El problema es que Nvidia no es una empresa cualquiera. Posee tecnología clave para la industria mundial de la IA y ocupa una posición delicada en la rivalidad tecnológica entre China y Estados Unidos.
Cuando las relaciones privadas de un CEO pueden implicar secretos comerciales, seguridad nacional o conflictos de intereses, dejan de ser un asunto meramente personal.
Esto también refleja algunas diferencias entre la gobernanza empresarial de China y la de Occidente.
En China, la opinión pública suele prestar más atención a la conducta moral privada de los empresarios, sus responsabilidades familiares y a si es posible separar sus méritos de sus faltas al evaluarlos.
En cambio, las grandes empresas cotizadas de Estados Unidos deben evaluar los posibles riesgos de estas conductas privadas desde la perspectiva del cumplimiento normativo, las relaciones de poder, la responsabilidad del consejo de administración y los intereses de los accionistas.
No se trata de quién es más conservador, sino de si la conducta privada ha traspasado los límites de la gobernanza empresarial.
Por supuesto, habrá que esperar los resultados de la investigación para conocer los motivos concretos de su salida; no se deben tratar como hechos las acusaciones no verificadas.
Creo que la pregunta más importante es: por muy grande que sea la contribución de una persona a una empresa, ¿eso significa que puede estar por encima de las normas?
Los logros empresariales de Jensen Huang son indiscutibles. Pero una empresa con una capitalización bursátil de varios billones de dólares no puede depositar todo su futuro en su fundador.
Para el consejo de administración, retenerlo implica riesgos, pero dejarlo marchar también tiene un coste enorme.
Y, para los inversores, en lugar de seguir hablando de su vida privada, sería más importante prestar atención a la estrategia de Nvidia, la confianza de sus clientes y la capacidad de ejecución de su equipo directivo.
Un gran empresario puede crear una gran empresa, pero una empresa verdaderamente grande debería poder seguir adelante incluso tras la marcha de su fundador.
#黄仁勋 #NVIDIA #英伟达 #Aİ
1
2.3k
·
--
Alcista
Anthropic está a punto de salir a bolsa, pero en lugar de dejarme llevar por el entusiasmo por esta OPV, ahora me inspira más confianza Nvidia.
Anthropic prevé fijar el precio de emisión entre 70 y 78 dólares, lo que implica una valoración cercana al billón de dólares. Este precio me ha hecho replantearme qué vale más: ¿el potencial de las empresas de modelos o los beneficios de la computación que ya se han materializado?
Personalmente, me inclino más por lo segundo:
{future}(NVDAUSDT)
Primero, la competencia entre modelos aún no tiene un ganador claro, pero quienes venden capacidad de computación ya están ganando dinero.
Anthropic, OpenAI y Google siguen compitiendo por los usuarios y los clientes empresariales. Las capacidades de los modelos mejoran constantemente y la competencia en precios se intensifica.
Las empresas de modelos necesitan invertir continuamente en entrenamiento e inferencia, y el crecimiento de sus ingresos no implica necesariamente un aumento proporcional de sus beneficios.
Nvidia, en cambio, ya ha establecido un modelo de negocio rentable y consolidado. Sea cual sea la empresa que lidere en modelos, la industria de la IA sigue necesitando una enorme capacidad de computación.
Por supuesto, los TPU de Google, AMD y los chips desarrollados internamente por distintas empresas están desafiando a Nvidia, pero, por ahora, esta competencia no ha alterado su papel destacado en el mercado de computación para IA.
Segundo, la OPV de Anthropic podría ser una oportunidad para que todo el sector de la IA vuelva a examinar sus valoraciones.
Si una empresa de modelos que aún no ha alcanzado una rentabilidad estable puede obtener una valoración cercana al billón de dólares, ¿tiene Nvidia, que ya ha logrado beneficios a gran escala, margen para una nueva valoración?
Esa es la cuestión que me interesa.
Pero no hay que olvidar que la capitalización bursátil de Nvidia, de unos 4 billones de dólares, también incorpora unas expectativas de crecimiento muy elevadas.
Lo que realmente determina el potencial alcista no es quién tiene la valoración más alta, sino si el crecimiento futuro de los beneficios puede superar las expectativas que el mercado ya ha descontado.
Tercero, los cambios en las políticas tras las elecciones legislativas de mitad de mandato en Estados Unidos podrían influir aún más en el reparto de beneficios de la industria de la IA.
La regulación de la IA, las restricciones a la exportación de chips avanzados, el suministro de energía y la construcción de centros de datos podrían verse afectados por futuros ajustes de las políticas.
Las empresas de modelos afrontan presiones regulatorias y de inversión en capacidad de computación; Nvidia, por su parte, se enfrenta a las políticas de exportación, al gasto de capital de sus clientes y a la competencia de los chips desarrollados internamente.
Anthropic representa el valor que la IA podría crear en el futuro; Nvidia, los beneficios que la IA ya ha generado.
Ambas empresas tienen potencial, pero también riesgos de valoración.
En esta etapa, personalmente prefiero pagar por beneficios que ya se han materializado y que aún podrían seguir creciendo, en lugar de pagar una prima excesiva por expectativas que todavía no se han hecho realidad.
#Anthropic #NVIDIA #Aİ #美股 #半导体
Anthropic está a punto de salir a bolsa, pero en lugar de dejarme llevar por el entusiasmo por esta OPV, ahora me inspira más confianza Nvidia.
Anthropic prevé fijar el precio de emisión entre 70 y 78 dólares, lo que implica una valoración cercana al billón de dólares. Este precio me ha hecho replantearme qué vale más: ¿el potencial de las empresas de modelos o los beneficios de la computación que ya se han materializado?
Personalmente, me inclino más por lo segundo:
Primero, la competencia entre modelos aún no tiene un ganador claro, pero quienes venden capacidad de computación ya están ganando dinero.
Anthropic, OpenAI y Google siguen compitiendo por los usuarios y los clientes empresariales. Las capacidades de los modelos mejoran constantemente y la competencia en precios se intensifica.
Las empresas de modelos necesitan invertir continuamente en entrenamiento e inferencia, y el crecimiento de sus ingresos no implica necesariamente un aumento proporcional de sus beneficios.
Nvidia, en cambio, ya ha establecido un modelo de negocio rentable y consolidado. Sea cual sea la empresa que lidere en modelos, la industria de la IA sigue necesitando una enorme capacidad de computación.
Por supuesto, los TPU de Google, AMD y los chips desarrollados internamente por distintas empresas están desafiando a Nvidia, pero, por ahora, esta competencia no ha alterado su papel destacado en el mercado de computación para IA.
Segundo, la OPV de Anthropic podría ser una oportunidad para que todo el sector de la IA vuelva a examinar sus valoraciones.
Si una empresa de modelos que aún no ha alcanzado una rentabilidad estable puede obtener una valoración cercana al billón de dólares, ¿tiene Nvidia, que ya ha logrado beneficios a gran escala, margen para una nueva valoración?
Esa es la cuestión que me interesa.
Pero no hay que olvidar que la capitalización bursátil de Nvidia, de unos 4 billones de dólares, también incorpora unas expectativas de crecimiento muy elevadas.
Lo que realmente determina el potencial alcista no es quién tiene la valoración más alta, sino si el crecimiento futuro de los beneficios puede superar las expectativas que el mercado ya ha descontado.
Tercero, los cambios en las políticas tras las elecciones legislativas de mitad de mandato en Estados Unidos podrían influir aún más en el reparto de beneficios de la industria de la IA.
La regulación de la IA, las restricciones a la exportación de chips avanzados, el suministro de energía y la construcción de centros de datos podrían verse afectados por futuros ajustes de las políticas.
Las empresas de modelos afrontan presiones regulatorias y de inversión en capacidad de computación; Nvidia, por su parte, se enfrenta a las políticas de exportación, al gasto de capital de sus clientes y a la competencia de los chips desarrollados internamente.
Anthropic representa el valor que la IA podría crear en el futuro; Nvidia, los beneficios que la IA ya ha generado.
Ambas empresas tienen potencial, pero también riesgos de valoración.
En esta etapa, personalmente prefiero pagar por beneficios que ya se han materializado y que aún podrían seguir creciendo, en lugar de pagar una prima excesiva por expectativas que todavía no se han hecho realidad.
#Anthropic #NVIDIA #Aİ #美股 #半导体
Anthropic prevé fijar el precio de emisión entre 70 y 78 dólares, lo que implica una valoración cercana al billón de dólares. Este precio me ha hecho replantearme qué vale más: ¿el potencial de las empresas de modelos o los beneficios de la computación que ya se han materializado?
Personalmente, me inclino más por lo segundo:
Primero, la competencia entre modelos aún no tiene un ganador claro, pero quienes venden capacidad de computación ya están ganando dinero.
Anthropic, OpenAI y Google siguen compitiendo por los usuarios y los clientes empresariales. Las capacidades de los modelos mejoran constantemente y la competencia en precios se intensifica.
Las empresas de modelos necesitan invertir continuamente en entrenamiento e inferencia, y el crecimiento de sus ingresos no implica necesariamente un aumento proporcional de sus beneficios.
Nvidia, en cambio, ya ha establecido un modelo de negocio rentable y consolidado. Sea cual sea la empresa que lidere en modelos, la industria de la IA sigue necesitando una enorme capacidad de computación.
Por supuesto, los TPU de Google, AMD y los chips desarrollados internamente por distintas empresas están desafiando a Nvidia, pero, por ahora, esta competencia no ha alterado su papel destacado en el mercado de computación para IA.
Segundo, la OPV de Anthropic podría ser una oportunidad para que todo el sector de la IA vuelva a examinar sus valoraciones.
Si una empresa de modelos que aún no ha alcanzado una rentabilidad estable puede obtener una valoración cercana al billón de dólares, ¿tiene Nvidia, que ya ha logrado beneficios a gran escala, margen para una nueva valoración?
Esa es la cuestión que me interesa.
Pero no hay que olvidar que la capitalización bursátil de Nvidia, de unos 4 billones de dólares, también incorpora unas expectativas de crecimiento muy elevadas.
Lo que realmente determina el potencial alcista no es quién tiene la valoración más alta, sino si el crecimiento futuro de los beneficios puede superar las expectativas que el mercado ya ha descontado.
Tercero, los cambios en las políticas tras las elecciones legislativas de mitad de mandato en Estados Unidos podrían influir aún más en el reparto de beneficios de la industria de la IA.
La regulación de la IA, las restricciones a la exportación de chips avanzados, el suministro de energía y la construcción de centros de datos podrían verse afectados por futuros ajustes de las políticas.
Las empresas de modelos afrontan presiones regulatorias y de inversión en capacidad de computación; Nvidia, por su parte, se enfrenta a las políticas de exportación, al gasto de capital de sus clientes y a la competencia de los chips desarrollados internamente.
Anthropic representa el valor que la IA podría crear en el futuro; Nvidia, los beneficios que la IA ya ha generado.
Ambas empresas tienen potencial, pero también riesgos de valoración.
En esta etapa, personalmente prefiero pagar por beneficios que ya se han materializado y que aún podrían seguir creciendo, en lugar de pagar una prima excesiva por expectativas que todavía no se han hecho realidad.
#Anthropic #NVIDIA #Aİ #美股 #半导体
341
·
--
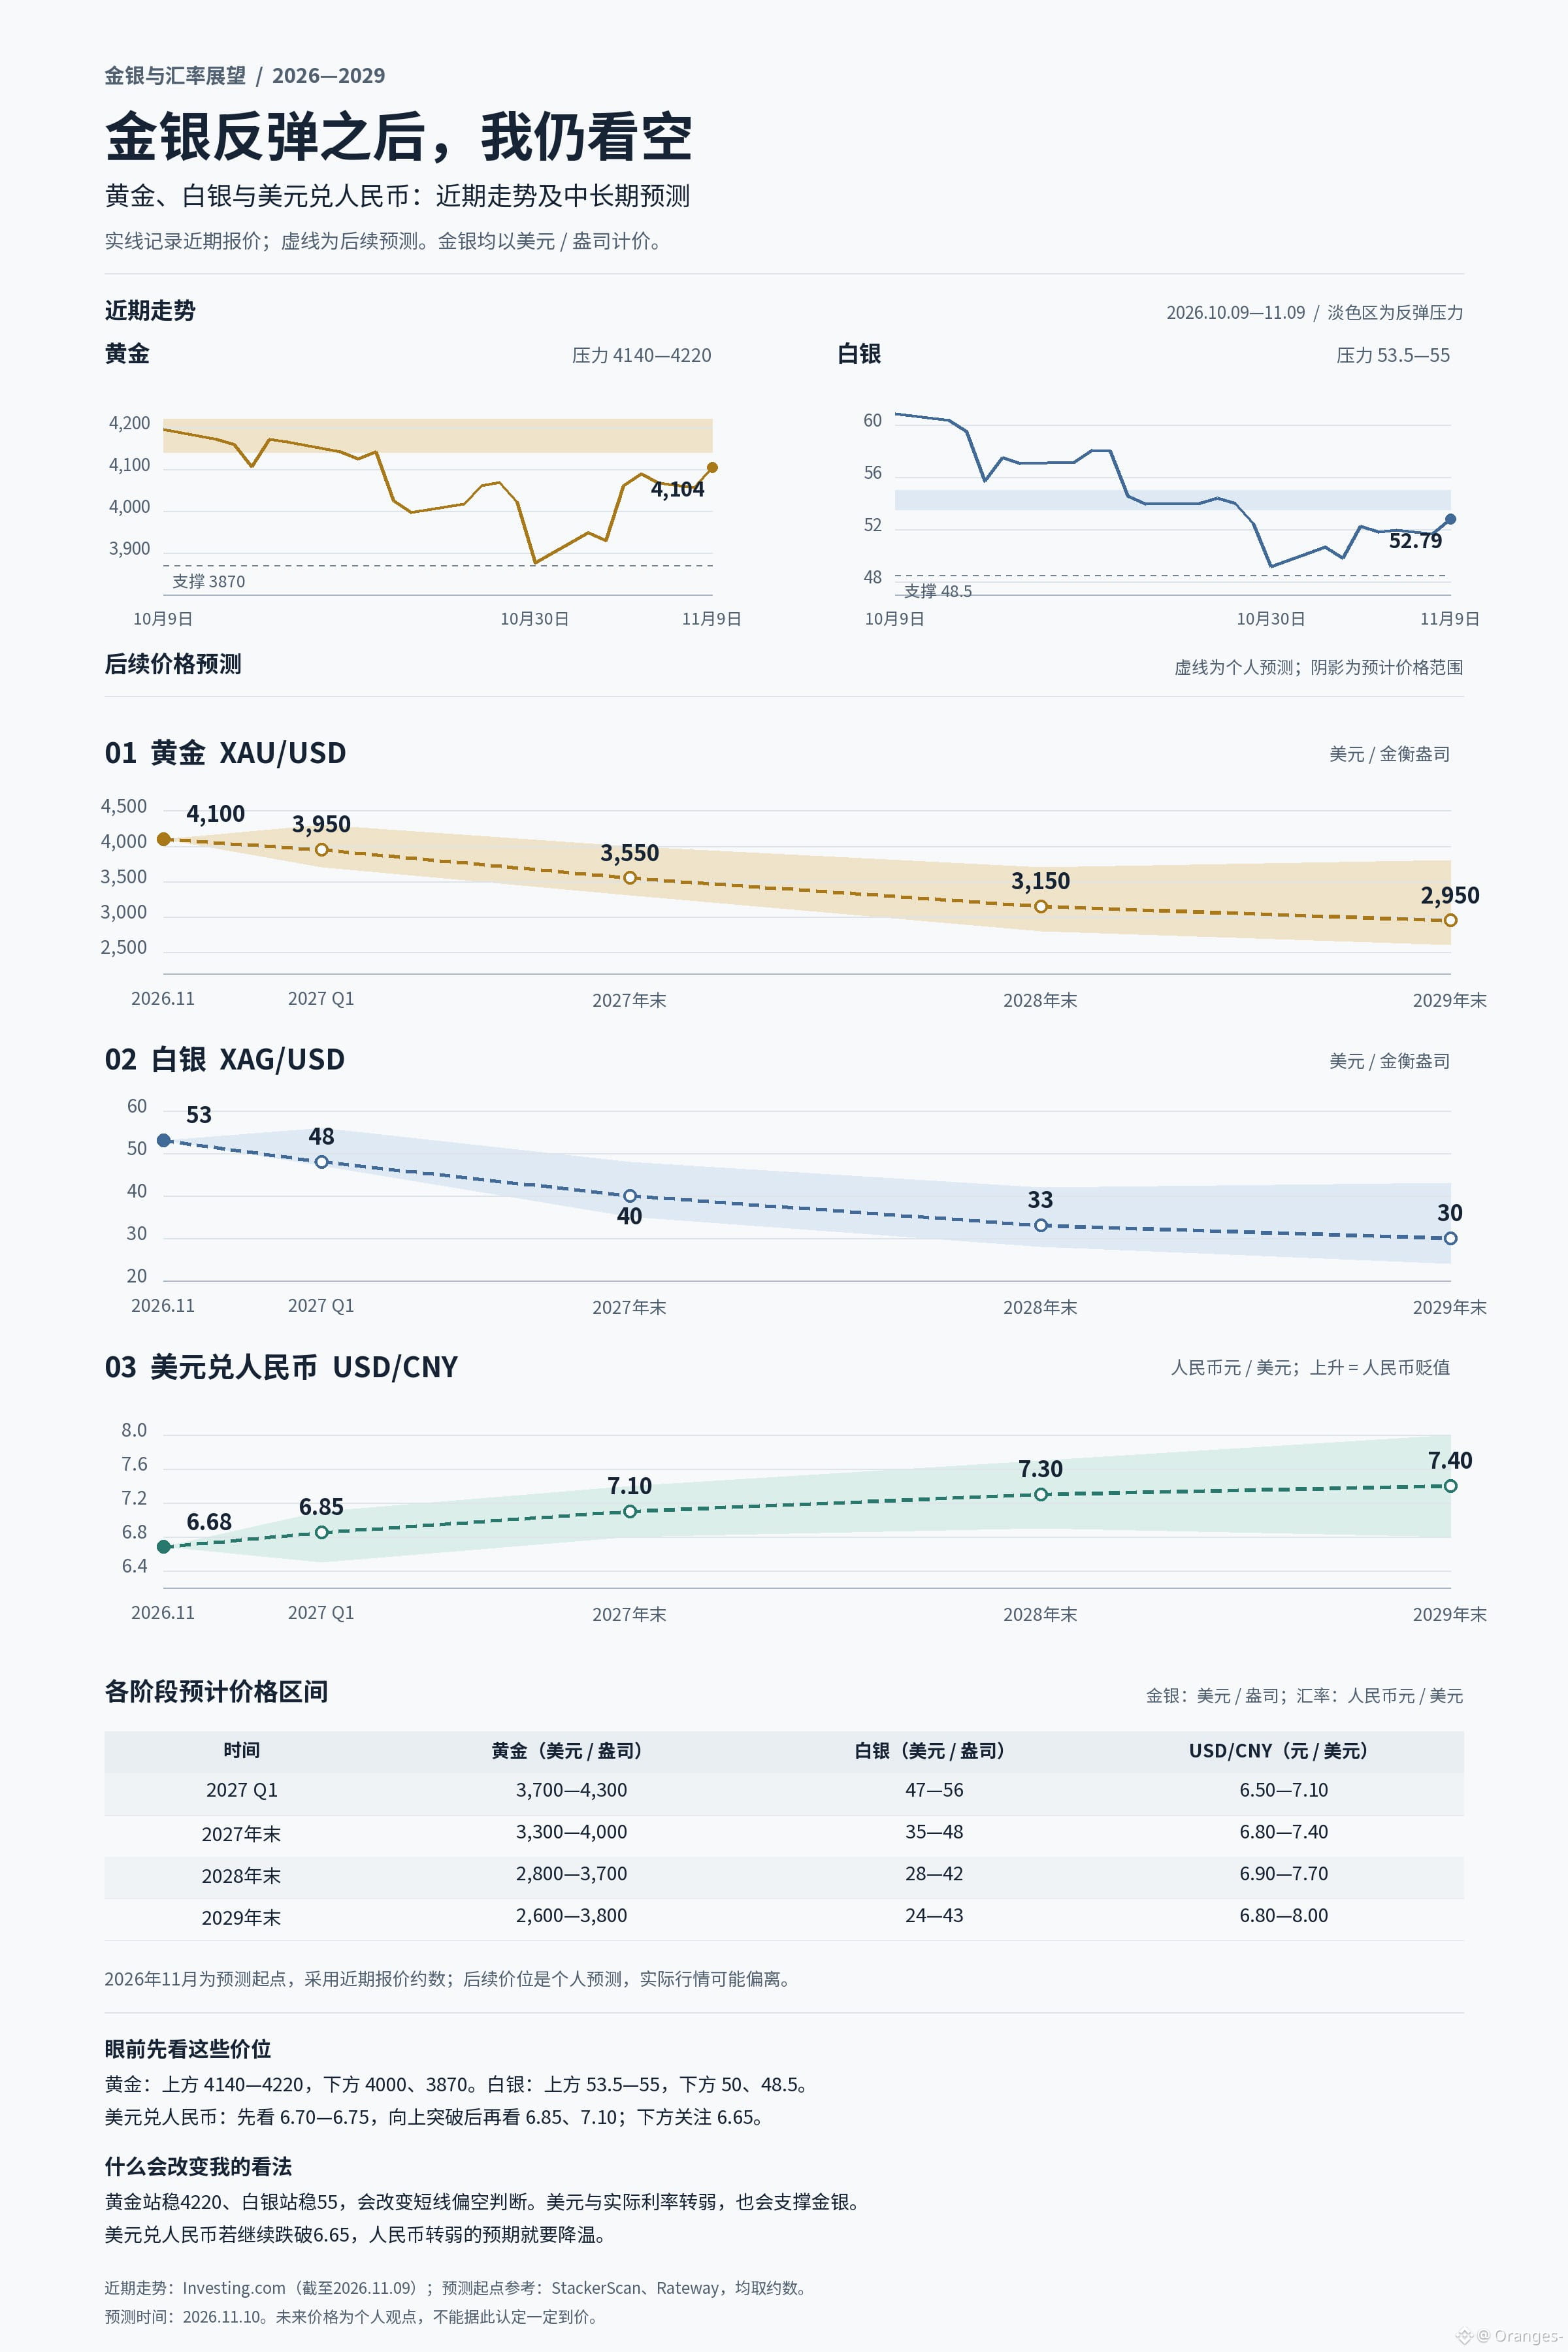
La plata rebota hasta los 53 dólares, pero sigo siendo bajista. Lo mismo ocurre con el oro.
La plata. El 9 de octubre todavía cotizaba a 60,83 dólares; a finales de octubre cayó hasta cerca de 49 dólares y el 9 de noviembre cotizaba a 52,79 dólares. Este rebote ha recuperado parte de las pérdidas, pero todavía queda mucho para volver a los precios de octubre. Me inclino más por verlo como una recuperación tras la caída.
Primero, la zona de 53,5—55 dólares como resistencia. Si el precio no consigue superarla, podría volver a situarse cerca de los 50 y los 48,5 dólares. Si pierde los 48,5, el siguiente objetivo sería 47 dólares; si el oro también sigue debilitándose, la plata podría volver a rondar los 40 dólares.
El rebote del oro ha sido algo más fuerte que el de la plata. El máximo de mediados de octubre se acercó a los 4.220 dólares, y a finales de octubre llegó a caer hasta un mínimo de 3.870 dólares. El 9 de noviembre había vuelto a rondar los 4.104 dólares. La resistencia inmediata está entre 4.140 y 4.220 dólares. Si no logra recuperar esta zona, sigo inclinándome por apuntar primero a los 4.000 y después a los 3.870; si rompe también este último nivel, a medio plazo habría que mirar hacia la zona de los 3.500 dólares.
La ratio oro/plata también subió de alrededor de 69 el 9 de octubre a 78 el 9 de noviembre. La plata ha tenido un rendimiento claramente inferior al del oro. Si este rebote del oro llega a su fin, la plata podría sufrir una presión bajista aún mayor.
Al ampliar el gráfico hasta 2010, me preocupa más que se esté subestimando la duración de la corrección. Entre 2011 y 2015, el oro atravesó una caída que duró varios años. El rebote actual todavía no basta para que cambie mi opinión y lo considere el comienzo de un nuevo mercado alcista.
De cara al futuro, el dólar y los tipos de interés reales siguen siendo factores ineludibles. El 28 de octubre, la Reserva Federal mantuvo el tipo de interés oficial en el 3,75%—4,00%, y dos de sus miembros defendieron una subida. Si los activos en dólares siguen ofreciendo una rentabilidad real atractiva, la corrección del oro y la plata podría prolongarse.
En cuanto al yuan, espero que se debilite en la próxima fase. Actualmente, el dólar cotiza a unos 6,68 yuanes; en los últimos meses, el tipo de cambio bajó desde cerca de 6,74 hasta 6,65, lo que significa que el yuan se había estado apreciando. A continuación, habrá que ver primero si el dólar frente al yuan logra volver a superar los 6,70—6,75, y después, los 6,85 y los 7,10. Si sigue cayendo por debajo de 6,65, se moderarán mis expectativas de que el yuan se debilite.
Mi estimación actual es la siguiente: para el primer trimestre de 2027, el oro rondará los 3.950 dólares, la plata los 48 dólares y el dólar frente al yuan estará en 6,85; para finales de 2027, estimo respectivamente 3.550, 40 y 7,10. Si la corrección se prolonga hasta 2028—2029, el oro podría volver a la zona de los 3.000 dólares, la plata situarse entre 30 y 35 dólares y el dólar frente al yuan alcanzar entre 7,3 y 7,4.
#黄金 #白银 #美元 #人民币
La plata rebota hasta los 53 dólares, pero sigo siendo bajista. Lo mismo ocurre con el oro.
La plata. El 9 de octubre todavía cotizaba a 60,83 dólares; a finales de octubre cayó hasta cerca de 49 dólares y el 9 de noviembre cotizaba a 52,79 dólares. Este rebote ha recuperado parte de las pérdidas, pero todavía queda mucho para volver a los precios de octubre. Me inclino más por verlo como una recuperación tras la caída.
Primero, la zona de 53,5—55 dólares como resistencia. Si el precio no consigue superarla, podría volver a situarse cerca de los 50 y los 48,5 dólares. Si pierde los 48,5, el siguiente objetivo sería 47 dólares; si el oro también sigue debilitándose, la plata podría volver a rondar los 40 dólares.
El rebote del oro ha sido algo más fuerte que el de la plata. El máximo de mediados de octubre se acercó a los 4.220 dólares, y a finales de octubre llegó a caer hasta un mínimo de 3.870 dólares. El 9 de noviembre había vuelto a rondar los 4.104 dólares. La resistencia inmediata está entre 4.140 y 4.220 dólares. Si no logra recuperar esta zona, sigo inclinándome por apuntar primero a los 4.000 y después a los 3.870; si rompe también este último nivel, a medio plazo habría que mirar hacia la zona de los 3.500 dólares.
La ratio oro/plata también subió de alrededor de 69 el 9 de octubre a 78 el 9 de noviembre. La plata ha tenido un rendimiento claramente inferior al del oro. Si este rebote del oro llega a su fin, la plata podría sufrir una presión bajista aún mayor.
Al ampliar el gráfico hasta 2010, me preocupa más que se esté subestimando la duración de la corrección. Entre 2011 y 2015, el oro atravesó una caída que duró varios años. El rebote actual todavía no basta para que cambie mi opinión y lo considere el comienzo de un nuevo mercado alcista.
De cara al futuro, el dólar y los tipos de interés reales siguen siendo factores ineludibles. El 28 de octubre, la Reserva Federal mantuvo el tipo de interés oficial en el 3,75%—4,00%, y dos de sus miembros defendieron una subida. Si los activos en dólares siguen ofreciendo una rentabilidad real atractiva, la corrección del oro y la plata podría prolongarse.
En cuanto al yuan, espero que se debilite en la próxima fase. Actualmente, el dólar cotiza a unos 6,68 yuanes; en los últimos meses, el tipo de cambio bajó desde cerca de 6,74 hasta 6,65, lo que significa que el yuan se había estado apreciando. A continuación, habrá que ver primero si el dólar frente al yuan logra volver a superar los 6,70—6,75, y después, los 6,85 y los 7,10. Si sigue cayendo por debajo de 6,65, se moderarán mis expectativas de que el yuan se debilite.
Mi estimación actual es la siguiente: para el primer trimestre de 2027, el oro rondará los 3.950 dólares, la plata los 48 dólares y el dólar frente al yuan estará en 6,85; para finales de 2027, estimo respectivamente 3.550, 40 y 7,10. Si la corrección se prolonga hasta 2028—2029, el oro podría volver a la zona de los 3.000 dólares, la plata situarse entre 30 y 35 dólares y el dólar frente al yuan alcanzar entre 7,3 y 7,4.
#黄金 #白银 #美元 #人民币
La plata. El 9 de octubre todavía cotizaba a 60,83 dólares; a finales de octubre cayó hasta cerca de 49 dólares y el 9 de noviembre cotizaba a 52,79 dólares. Este rebote ha recuperado parte de las pérdidas, pero todavía queda mucho para volver a los precios de octubre. Me inclino más por verlo como una recuperación tras la caída.
Primero, la zona de 53,5—55 dólares como resistencia. Si el precio no consigue superarla, podría volver a situarse cerca de los 50 y los 48,5 dólares. Si pierde los 48,5, el siguiente objetivo sería 47 dólares; si el oro también sigue debilitándose, la plata podría volver a rondar los 40 dólares.
El rebote del oro ha sido algo más fuerte que el de la plata. El máximo de mediados de octubre se acercó a los 4.220 dólares, y a finales de octubre llegó a caer hasta un mínimo de 3.870 dólares. El 9 de noviembre había vuelto a rondar los 4.104 dólares. La resistencia inmediata está entre 4.140 y 4.220 dólares. Si no logra recuperar esta zona, sigo inclinándome por apuntar primero a los 4.000 y después a los 3.870; si rompe también este último nivel, a medio plazo habría que mirar hacia la zona de los 3.500 dólares.
La ratio oro/plata también subió de alrededor de 69 el 9 de octubre a 78 el 9 de noviembre. La plata ha tenido un rendimiento claramente inferior al del oro. Si este rebote del oro llega a su fin, la plata podría sufrir una presión bajista aún mayor.
Al ampliar el gráfico hasta 2010, me preocupa más que se esté subestimando la duración de la corrección. Entre 2011 y 2015, el oro atravesó una caída que duró varios años. El rebote actual todavía no basta para que cambie mi opinión y lo considere el comienzo de un nuevo mercado alcista.
De cara al futuro, el dólar y los tipos de interés reales siguen siendo factores ineludibles. El 28 de octubre, la Reserva Federal mantuvo el tipo de interés oficial en el 3,75%—4,00%, y dos de sus miembros defendieron una subida. Si los activos en dólares siguen ofreciendo una rentabilidad real atractiva, la corrección del oro y la plata podría prolongarse.
En cuanto al yuan, espero que se debilite en la próxima fase. Actualmente, el dólar cotiza a unos 6,68 yuanes; en los últimos meses, el tipo de cambio bajó desde cerca de 6,74 hasta 6,65, lo que significa que el yuan se había estado apreciando. A continuación, habrá que ver primero si el dólar frente al yuan logra volver a superar los 6,70—6,75, y después, los 6,85 y los 7,10. Si sigue cayendo por debajo de 6,65, se moderarán mis expectativas de que el yuan se debilite.
Mi estimación actual es la siguiente: para el primer trimestre de 2027, el oro rondará los 3.950 dólares, la plata los 48 dólares y el dólar frente al yuan estará en 6,85; para finales de 2027, estimo respectivamente 3.550, 40 y 7,10. Si la corrección se prolonga hasta 2028—2029, el oro podría volver a la zona de los 3.000 dólares, la plata situarse entre 30 y 35 dólares y el dólar frente al yuan alcanzar entre 7,3 y 7,4.
#黄金 #白银 #美元 #人民币
545
·
--
El rival más difícil de Nvidia podría ser su propio cliente.
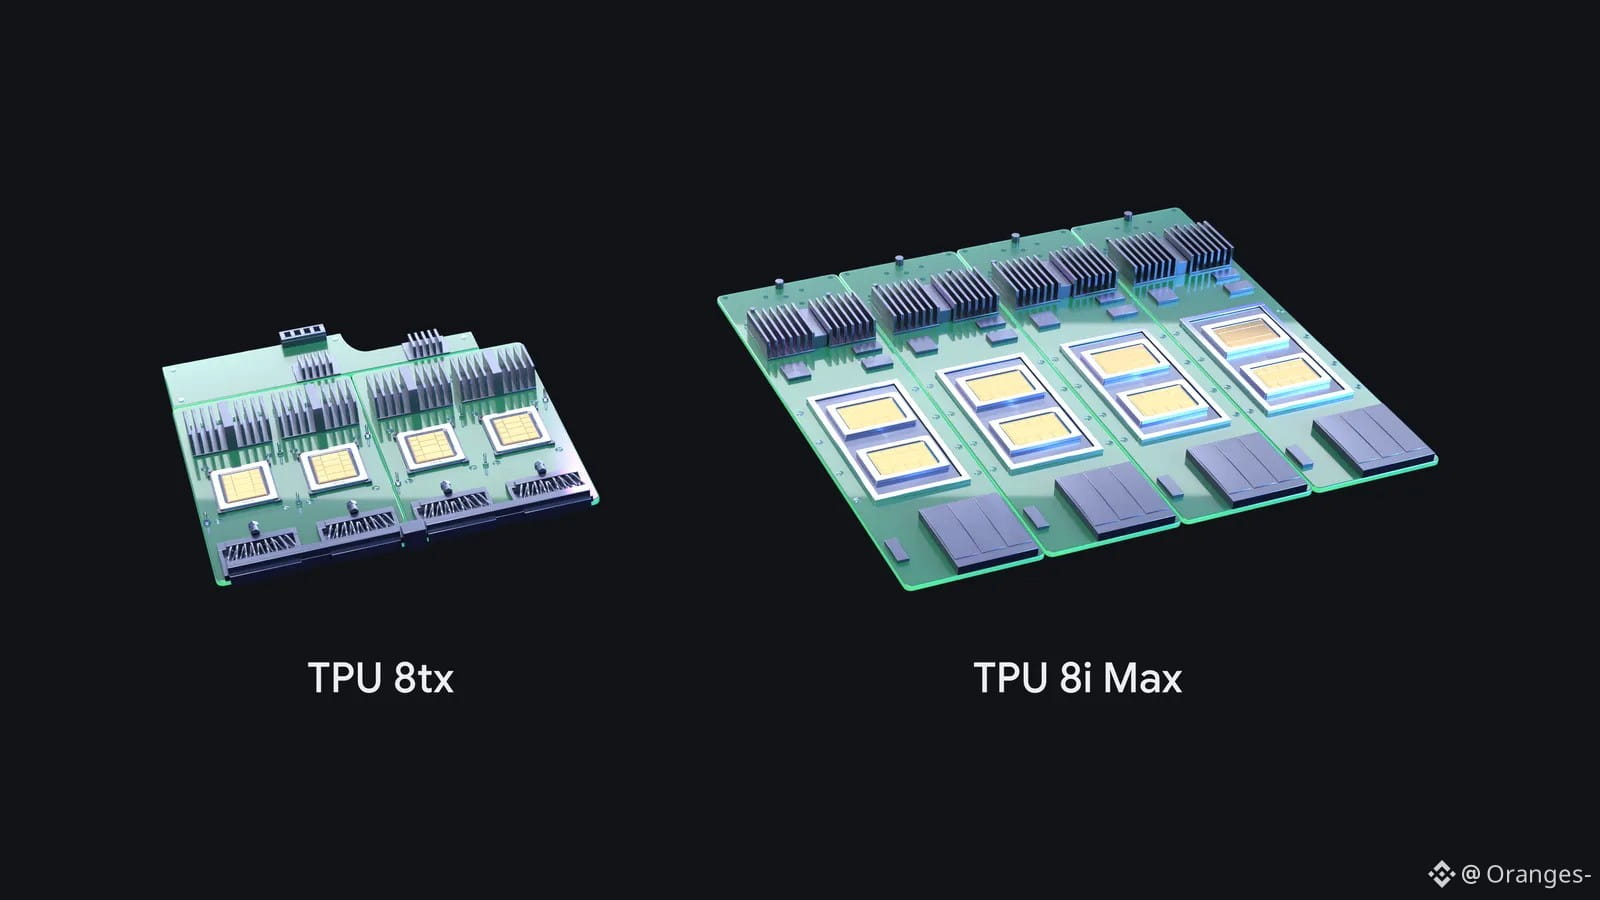
El 9 de noviembre, Google presentó dos nuevos sistemas TPU:
🔹 8tx: diseñado para la computación segura y la protección de datos sensibles.
🔹 8i Max: encapsula dos TPU; duplica la capacidad de cálculo, la capacidad SRAM y el ancho de banda HBM de un 8i individual.
Lo que realmente importa no son las especificaciones, sino que Google está pasando de ser comprador de potencia de cálculo para IA a diseñador y proveedor de chips.
Antes, los gigantes tecnológicos competían por ver quién podía comprar más GPU.
Ahora, empiezan a competir por ver quién puede depender menos de Nvidia.
Por supuesto, el ecosistema CUDA sigue siendo la ventaja competitiva de Nvidia.
Pero su rival más difícil podría no ser otra empresa de chips, sino esos grandes clientes que tienen dinero, tecnología y una enorme demanda de IA.
De cara al futuro, ¿dominarán las GPU la potencia de cálculo para IA o florecerán los chips especializados?
#AI #Google #NVIDIA #TPU
El rival más difícil de Nvidia podría ser su propio cliente.
El 9 de noviembre, Google presentó dos nuevos sistemas TPU:
🔹 8tx: diseñado para la computación segura y la protección de datos sensibles.
🔹 8i Max: encapsula dos TPU; duplica la capacidad de cálculo, la capacidad SRAM y el ancho de banda HBM de un 8i individual.
Lo que realmente importa no son las especificaciones, sino que Google está pasando de ser comprador de potencia de cálculo para IA a diseñador y proveedor de chips.
Antes, los gigantes tecnológicos competían por ver quién podía comprar más GPU.
Ahora, empiezan a competir por ver quién puede depender menos de Nvidia.
Por supuesto, el ecosistema CUDA sigue siendo la ventaja competitiva de Nvidia.
Pero su rival más difícil podría no ser otra empresa de chips, sino esos grandes clientes que tienen dinero, tecnología y una enorme demanda de IA.
De cara al futuro, ¿dominarán las GPU la potencia de cálculo para IA o florecerán los chips especializados?
#AI #Google #NVIDIA #TPU
El 9 de noviembre, Google presentó dos nuevos sistemas TPU:
🔹 8tx: diseñado para la computación segura y la protección de datos sensibles.
🔹 8i Max: encapsula dos TPU; duplica la capacidad de cálculo, la capacidad SRAM y el ancho de banda HBM de un 8i individual.
Lo que realmente importa no son las especificaciones, sino que Google está pasando de ser comprador de potencia de cálculo para IA a diseñador y proveedor de chips.
Antes, los gigantes tecnológicos competían por ver quién podía comprar más GPU.
Ahora, empiezan a competir por ver quién puede depender menos de Nvidia.
Por supuesto, el ecosistema CUDA sigue siendo la ventaja competitiva de Nvidia.
Pero su rival más difícil podría no ser otra empresa de chips, sino esos grandes clientes que tienen dinero, tecnología y una enorme demanda de IA.
De cara al futuro, ¿dominarán las GPU la potencia de cálculo para IA o florecerán los chips especializados?
#AI #Google #NVIDIA #TPU
295
·
--
Ver traducción
为什么同一笔链上转账,有时几秒完成,有时要等很久?
很多人第一次使用区块链时,会有个疑问:
同样是转账,为什么有时候很快,有时候却要等很久?
原因之一,是区块链网络的交易处理能力有限。
当大量用户同时提交交易时,网络可能出现拥堵。
在部分采用竞争性手续费机制的网络中,愿意支付更高手续费的交易,可能更容易被优先处理。
但这里还有一个容易混淆的问题:
交易被打包进区块,不一定代表所有接收方都认为它已经达到最终确认要求。
不同区块链的共识机制、最终性设计和交易确认规则并不相同。
交易所也可能设置自己的充值确认门槛。
所以看到区块浏览器显示交易成功,却发现平台余额还没有更新,不一定意味着资产丢失。
可以先检查交易哈希、目标网络、接收地址和平台要求的确认数量。
区块链转账速度,不只是网络快不快,还取决于你如何定义“完成”。
#区块链 #链上转账
为什么同一笔链上转账,有时几秒完成,有时要等很久?
很多人第一次使用区块链时,会有个疑问:
同样是转账,为什么有时候很快,有时候却要等很久?
原因之一,是区块链网络的交易处理能力有限。
当大量用户同时提交交易时,网络可能出现拥堵。
在部分采用竞争性手续费机制的网络中,愿意支付更高手续费的交易,可能更容易被优先处理。
但这里还有一个容易混淆的问题:
交易被打包进区块,不一定代表所有接收方都认为它已经达到最终确认要求。
不同区块链的共识机制、最终性设计和交易确认规则并不相同。
交易所也可能设置自己的充值确认门槛。
所以看到区块浏览器显示交易成功,却发现平台余额还没有更新,不一定意味着资产丢失。
可以先检查交易哈希、目标网络、接收地址和平台要求的确认数量。
区块链转账速度,不只是网络快不快,还取决于你如何定义“完成”。
#区块链 #链上转账
很多人第一次使用区块链时,会有个疑问:
同样是转账,为什么有时候很快,有时候却要等很久?
原因之一,是区块链网络的交易处理能力有限。
当大量用户同时提交交易时,网络可能出现拥堵。
在部分采用竞争性手续费机制的网络中,愿意支付更高手续费的交易,可能更容易被优先处理。
但这里还有一个容易混淆的问题:
交易被打包进区块,不一定代表所有接收方都认为它已经达到最终确认要求。
不同区块链的共识机制、最终性设计和交易确认规则并不相同。
交易所也可能设置自己的充值确认门槛。
所以看到区块浏览器显示交易成功,却发现平台余额还没有更新,不一定意味着资产丢失。
可以先检查交易哈希、目标网络、接收地址和平台要求的确认数量。
区块链转账速度,不只是网络快不快,还取决于你如何定义“完成”。
#区块链 #链上转账
1
71
·
--
Ver traducción
公共WiFi最危险的地方,可能不是密码太简单
在咖啡店连接公共WiFi时,有个误区:
只要网络设置了密码,就一定安全。
其实未必。
如果很多顾客共用同一个密码,陌生设备仍然可能接入同一网络。
更需要警惕的是名称相似的假冒热点。
比如真正的网络叫 Coffee_Guest,有人却创建了一个 Coffee_Guest_Free。
你以为连接的是店家网络,实际上可能进入了攻击者控制的网络。
不过,现代HTTPS加密能够保护大量正常网页通信,并不是连接公共WiFi就意味着密码会被直接窃取。
真正值得养成的习惯,是确认网络名称、避免忽略证书警告,并关闭不必要的自动连接。
涉及重要账户时,也可以优先使用可信的移动网络。
#网络安全 #WiFi安全 #CyberSecurity #隐私保护
公共WiFi最危险的地方,可能不是密码太简单
在咖啡店连接公共WiFi时,有个误区:
只要网络设置了密码,就一定安全。
其实未必。
如果很多顾客共用同一个密码,陌生设备仍然可能接入同一网络。
更需要警惕的是名称相似的假冒热点。
比如真正的网络叫 Coffee_Guest,有人却创建了一个 Coffee_Guest_Free。
你以为连接的是店家网络,实际上可能进入了攻击者控制的网络。
不过,现代HTTPS加密能够保护大量正常网页通信,并不是连接公共WiFi就意味着密码会被直接窃取。
真正值得养成的习惯,是确认网络名称、避免忽略证书警告,并关闭不必要的自动连接。
涉及重要账户时,也可以优先使用可信的移动网络。
#网络安全 #WiFi安全 #CyberSecurity #隐私保护
在咖啡店连接公共WiFi时,有个误区:
只要网络设置了密码,就一定安全。
其实未必。
如果很多顾客共用同一个密码,陌生设备仍然可能接入同一网络。
更需要警惕的是名称相似的假冒热点。
比如真正的网络叫 Coffee_Guest,有人却创建了一个 Coffee_Guest_Free。
你以为连接的是店家网络,实际上可能进入了攻击者控制的网络。
不过,现代HTTPS加密能够保护大量正常网页通信,并不是连接公共WiFi就意味着密码会被直接窃取。
真正值得养成的习惯,是确认网络名称、避免忽略证书警告,并关闭不必要的自动连接。
涉及重要账户时,也可以优先使用可信的移动网络。
#网络安全 #WiFi安全 #CyberSecurity #隐私保护
135
·
--
¿Por qué el volumen que muestra el exchange no equivale a compras reales?
Cuando vemos que el volumen de negociación de un token se dispara de repente en 24 horas, la primera reacción de muchos es:
¿Ha entrado mucho capital?
Pero el volumen por sí solo no puede responder directamente a esa pregunta.
En cada operación hay tanto un comprador como un vendedor.
Si alguien compra de forma agresiva a precio de mercado, en el otro lado alguien proporciona liquidez para vender.
Por eso, un aumento del volumen solo indica que la actividad de negociación se ha intensificado.
No demuestra directamente que haya una entrada neta de capital ni que el precio vaya a subir.
Además, los criterios para calcular el volumen, la calidad de la liquidez y la capacidad para detectar operaciones anómalas pueden variar entre plataformas.
El volumen es un termómetro de la actividad del mercado, no una brújula que indique la dirección del capital.
Al analizar el mercado, es mejor tener en cuenta también los cambios de precio, la profundidad del libro de órdenes y la estructura de las operaciones.
No conviertas una sola cifra en toda una historia sobre el mercado.
#Criptomonedas #VolumenDeTrading #Crypto
¿Por qué el volumen que muestra el exchange no equivale a compras reales?
Cuando vemos que el volumen de negociación de un token se dispara de repente en 24 horas, la primera reacción de muchos es:
¿Ha entrado mucho capital?
Pero el volumen por sí solo no puede responder directamente a esa pregunta.
En cada operación hay tanto un comprador como un vendedor.
Si alguien compra de forma agresiva a precio de mercado, en el otro lado alguien proporciona liquidez para vender.
Por eso, un aumento del volumen solo indica que la actividad de negociación se ha intensificado.
No demuestra directamente que haya una entrada neta de capital ni que el precio vaya a subir.
Además, los criterios para calcular el volumen, la calidad de la liquidez y la capacidad para detectar operaciones anómalas pueden variar entre plataformas.
El volumen es un termómetro de la actividad del mercado, no una brújula que indique la dirección del capital.
Al analizar el mercado, es mejor tener en cuenta también los cambios de precio, la profundidad del libro de órdenes y la estructura de las operaciones.
No conviertas una sola cifra en toda una historia sobre el mercado.
#Criptomonedas #VolumenDeTrading #Crypto
Cuando vemos que el volumen de negociación de un token se dispara de repente en 24 horas, la primera reacción de muchos es:
¿Ha entrado mucho capital?
Pero el volumen por sí solo no puede responder directamente a esa pregunta.
En cada operación hay tanto un comprador como un vendedor.
Si alguien compra de forma agresiva a precio de mercado, en el otro lado alguien proporciona liquidez para vender.
Por eso, un aumento del volumen solo indica que la actividad de negociación se ha intensificado.
No demuestra directamente que haya una entrada neta de capital ni que el precio vaya a subir.
Además, los criterios para calcular el volumen, la calidad de la liquidez y la capacidad para detectar operaciones anómalas pueden variar entre plataformas.
El volumen es un termómetro de la actividad del mercado, no una brújula que indique la dirección del capital.
Al analizar el mercado, es mejor tener en cuenta también los cambios de precio, la profundidad del libro de órdenes y la estructura de las operaciones.
No conviertas una sola cifra en toda una historia sobre el mercado.
#Criptomonedas #VolumenDeTrading #Crypto
122
·
--
Ver traducción
一个代币市值10亿,真的只值10亿吗?
看Crypto项目时,有两个数字经常被混为一谈。
一个是流通市值,一个是完全稀释估值(FDV)。
假设某代币价格10美元,当前流通1000万枚,总供应量1亿枚。
流通市值是1亿美元。
按总供应量计算的FDV则是10亿美元。
两者相差10倍,不代表价格一定会跌10倍,但提醒你:还有大量代币没有进入流通。
分析项目时,除了价格,还应该了解供应量、解锁时间、实际需求和代币分配。
市场不会因为一个数字看起来便宜,就自动给你便宜的筹码。
#加密货币 #代币经济学 #Crypto #Tokenomics
一个代币市值10亿,真的只值10亿吗?
看Crypto项目时,有两个数字经常被混为一谈。
一个是流通市值,一个是完全稀释估值(FDV)。
假设某代币价格10美元,当前流通1000万枚,总供应量1亿枚。
流通市值是1亿美元。
按总供应量计算的FDV则是10亿美元。
两者相差10倍,不代表价格一定会跌10倍,但提醒你:还有大量代币没有进入流通。
分析项目时,除了价格,还应该了解供应量、解锁时间、实际需求和代币分配。
市场不会因为一个数字看起来便宜,就自动给你便宜的筹码。
#加密货币 #代币经济学 #Crypto #Tokenomics
看Crypto项目时,有两个数字经常被混为一谈。
一个是流通市值,一个是完全稀释估值(FDV)。
假设某代币价格10美元,当前流通1000万枚,总供应量1亿枚。
流通市值是1亿美元。
按总供应量计算的FDV则是10亿美元。
两者相差10倍,不代表价格一定会跌10倍,但提醒你:还有大量代币没有进入流通。
分析项目时,除了价格,还应该了解供应量、解锁时间、实际需求和代币分配。
市场不会因为一个数字看起来便宜,就自动给你便宜的筹码。
#加密货币 #代币经济学 #Crypto #Tokenomics
113
·
--
Ver traducción
有人研究赚钱的规律,有人研究赚钱大师的朋友圈。
有人研究企业为什么成功,有人研究成功人士每天几点起床。
前者寻找因果,后者模仿表象。
真正值钱的,从来不是成功者做过什么,而是他为什么那样做。
看不懂规律,再多技巧也可能只是碰运气。
有人研究赚钱的规律,有人研究赚钱大师的朋友圈。
有人研究企业为什么成功,有人研究成功人士每天几点起床。
前者寻找因果,后者模仿表象。
真正值钱的,从来不是成功者做过什么,而是他为什么那样做。
看不懂规律,再多技巧也可能只是碰运气。
有人研究企业为什么成功,有人研究成功人士每天几点起床。
前者寻找因果,后者模仿表象。
真正值钱的,从来不是成功者做过什么,而是他为什么那样做。
看不懂规律,再多技巧也可能只是碰运气。
38
·
--
Ver traducción
特斯拉辅助驾驶进入更多欧洲国家
10月26日,拉脱维亚成为欧洲第10个批准Tesla相关辅助驾驶软件的国家。
斯洛伐克也已在本月早些时候批准。
但路透社在当地的试驾采访中记录了一个细节:
车辆在部分复杂路况下仍需要驾驶员及时接管,包括遇到关闭的路障时。
辅助驾驶最容易让人误解的地方,就是名字听起来像汽车已经会独立思考。
技术进步值得期待,但方向盘前的人仍然要保持注意力。
欧洲部分国家批准,不等于整个欧盟已经全面放行。
{future}(TSLAUSDT)
特斯拉辅助驾驶进入更多欧洲国家
10月26日,拉脱维亚成为欧洲第10个批准Tesla相关辅助驾驶软件的国家。
斯洛伐克也已在本月早些时候批准。
但路透社在当地的试驾采访中记录了一个细节:
车辆在部分复杂路况下仍需要驾驶员及时接管,包括遇到关闭的路障时。
辅助驾驶最容易让人误解的地方,就是名字听起来像汽车已经会独立思考。
技术进步值得期待,但方向盘前的人仍然要保持注意力。
欧洲部分国家批准,不等于整个欧盟已经全面放行。
10月26日,拉脱维亚成为欧洲第10个批准Tesla相关辅助驾驶软件的国家。
斯洛伐克也已在本月早些时候批准。
但路透社在当地的试驾采访中记录了一个细节:
车辆在部分复杂路况下仍需要驾驶员及时接管,包括遇到关闭的路障时。
辅助驾驶最容易让人误解的地方,就是名字听起来像汽车已经会独立思考。
技术进步值得期待,但方向盘前的人仍然要保持注意力。
欧洲部分国家批准,不等于整个欧盟已经全面放行。
124
·
--
Ver traducción
芯片出口可能少1000亿美元?
10月27日,韩国银行的一份压力情景分析受到关注。
如果美国科技巨头明年削减AI基础设施投资,韩国半导体出口可能比此前预测减少500亿至1000亿美元。
在该悲观情景下,韩国2027年GDP增速可能受到约0.4个百分点的拖累。
注意,这是风险模拟,不是已经发生的出口暴跌。
存储芯片行情火热时,最容易被忽略的问题是:如果大客户突然减少采购,谁来接盘新增产能?
芯片出口可能少1000亿美元?
10月27日,韩国银行的一份压力情景分析受到关注。
如果美国科技巨头明年削减AI基础设施投资,韩国半导体出口可能比此前预测减少500亿至1000亿美元。
在该悲观情景下,韩国2027年GDP增速可能受到约0.4个百分点的拖累。
注意,这是风险模拟,不是已经发生的出口暴跌。
存储芯片行情火热时,最容易被忽略的问题是:如果大客户突然减少采购,谁来接盘新增产能?
10月27日,韩国银行的一份压力情景分析受到关注。
如果美国科技巨头明年削减AI基础设施投资,韩国半导体出口可能比此前预测减少500亿至1000亿美元。
在该悲观情景下,韩国2027年GDP增速可能受到约0.4个百分点的拖累。
注意,这是风险模拟,不是已经发生的出口暴跌。
存储芯片行情火热时,最容易被忽略的问题是:如果大客户突然减少采购,谁来接盘新增产能?
62
·
--
¿De verdad es seguro guardar documentos importantes en un solo SSD?
Muchas personas compran un SSD portátil y creen que por fin sus fotos y documentos están a salvo.
Pero el disco puede dañarse o perderse, y los archivos también pueden borrarse por error o verse afectados por ransomware.
Lo que realmente vale la pena recordar es la «regla 3-2-1» de las copias de seguridad:
3 copias de los datos.
Usar 2 tipos distintos de soportes de almacenamiento.
Guardar al menos 1 copia en otra ubicación o en un lugar independiente.
Hacer una copia de seguridad no consiste en copiar archivos en otro sitio, sino en asegurarte de tener una alternativa si algo falla.
Sobre todo en el caso de las fotos familiares y los documentos importantes del trabajo, merece la pena hacerlo bien al menos una vez.
¿De verdad es seguro guardar documentos importantes en un solo SSD?
Muchas personas compran un SSD portátil y creen que por fin sus fotos y documentos están a salvo.
Pero el disco puede dañarse o perderse, y los archivos también pueden borrarse por error o verse afectados por ransomware.
Lo que realmente vale la pena recordar es la «regla 3-2-1» de las copias de seguridad:
3 copias de los datos.
Usar 2 tipos distintos de soportes de almacenamiento.
Guardar al menos 1 copia en otra ubicación o en un lugar independiente.
Hacer una copia de seguridad no consiste en copiar archivos en otro sitio, sino en asegurarte de tener una alternativa si algo falla.
Sobre todo en el caso de las fotos familiares y los documentos importantes del trabajo, merece la pena hacerlo bien al menos una vez.
Muchas personas compran un SSD portátil y creen que por fin sus fotos y documentos están a salvo.
Pero el disco puede dañarse o perderse, y los archivos también pueden borrarse por error o verse afectados por ransomware.
Lo que realmente vale la pena recordar es la «regla 3-2-1» de las copias de seguridad:
3 copias de los datos.
Usar 2 tipos distintos de soportes de almacenamiento.
Guardar al menos 1 copia en otra ubicación o en un lugar independiente.
Hacer una copia de seguridad no consiste en copiar archivos en otro sitio, sino en asegurarte de tener una alternativa si algo falla.
Sobre todo en el caso de las fotos familiares y los documentos importantes del trabajo, merece la pena hacerlo bien al menos una vez.
50
·
--
Al pagar con tarjeta en el extranjero, no te apresures a elegir yuanes
Al pagar con tarjeta en otro país, algunos terminales de pago te preguntarán:
¿Quieres pagar en la moneda local o convertir el importe a yuanes?
Mucha gente elige los yuanes por instinto, porque así el importe parece más claro.
Pero esto puede activar la conversión dinámica de divisas (DCC), en la que el comercio o el proveedor de servicios de pago aplica el tipo de cambio, y el coste final no siempre resulta conveniente.
Una opción más prudente: compara primero los costes de pagar en la moneda local.
Y no olvides comprobar la comisión por transacciones en moneda extranjera de tu propia tarjeta.
Cuando viajas al extranjero, a veces el gasto extra más fácil de evitar no se debe a haber comprado algo caro, sino a haber pulsado sin pensar la opción equivocada al pagar.
Al pagar con tarjeta en el extranjero, no te apresures a elegir yuanes
Al pagar con tarjeta en otro país, algunos terminales de pago te preguntarán:
¿Quieres pagar en la moneda local o convertir el importe a yuanes?
Mucha gente elige los yuanes por instinto, porque así el importe parece más claro.
Pero esto puede activar la conversión dinámica de divisas (DCC), en la que el comercio o el proveedor de servicios de pago aplica el tipo de cambio, y el coste final no siempre resulta conveniente.
Una opción más prudente: compara primero los costes de pagar en la moneda local.
Y no olvides comprobar la comisión por transacciones en moneda extranjera de tu propia tarjeta.
Cuando viajas al extranjero, a veces el gasto extra más fácil de evitar no se debe a haber comprado algo caro, sino a haber pulsado sin pensar la opción equivocada al pagar.
Al pagar con tarjeta en otro país, algunos terminales de pago te preguntarán:
¿Quieres pagar en la moneda local o convertir el importe a yuanes?
Mucha gente elige los yuanes por instinto, porque así el importe parece más claro.
Pero esto puede activar la conversión dinámica de divisas (DCC), en la que el comercio o el proveedor de servicios de pago aplica el tipo de cambio, y el coste final no siempre resulta conveniente.
Una opción más prudente: compara primero los costes de pagar en la moneda local.
Y no olvides comprobar la comisión por transacciones en moneda extranjera de tu propia tarjeta.
Cuando viajas al extranjero, a veces el gasto extra más fácil de evitar no se debe a haber comprado algo caro, sino a haber pulsado sin pensar la opción equivocada al pagar.
2
2
1.8k
·
--
En el 11.11, lo que más nos hace comprar por impulso no son los precios, sino los «descuentos por tiempo limitado» y las «últimas dos horas».
Te comparto un método sencillo:
primero mira el precio final que vas a pagar, luego consulta el precio reciente del mismo producto y, por último, confirma los gastos de envío, los regalos y las condiciones de devolución.
Pasarte media hora calculando los descuentos por compra mínima y acabar pagando más que de costumbre no es aprovechar una ganga: es participar en una olimpiada de matemáticas. 😂
En el 11.11, lo que más nos hace comprar por impulso no son los precios, sino los «descuentos por tiempo limitado» y las «últimas dos horas».
Te comparto un método sencillo:
primero mira el precio final que vas a pagar, luego consulta el precio reciente del mismo producto y, por último, confirma los gastos de envío, los regalos y las condiciones de devolución.
Pasarte media hora calculando los descuentos por compra mínima y acabar pagando más que de costumbre no es aprovechar una ganga: es participar en una olimpiada de matemáticas. 😂
Te comparto un método sencillo:
primero mira el precio final que vas a pagar, luego consulta el precio reciente del mismo producto y, por último, confirma los gastos de envío, los regalos y las condiciones de devolución.
Pasarte media hora calculando los descuentos por compra mínima y acabar pagando más que de costumbre no es aprovechar una ganga: es participar en una olimpiada de matemáticas. 😂
61
·
--
Con verificación
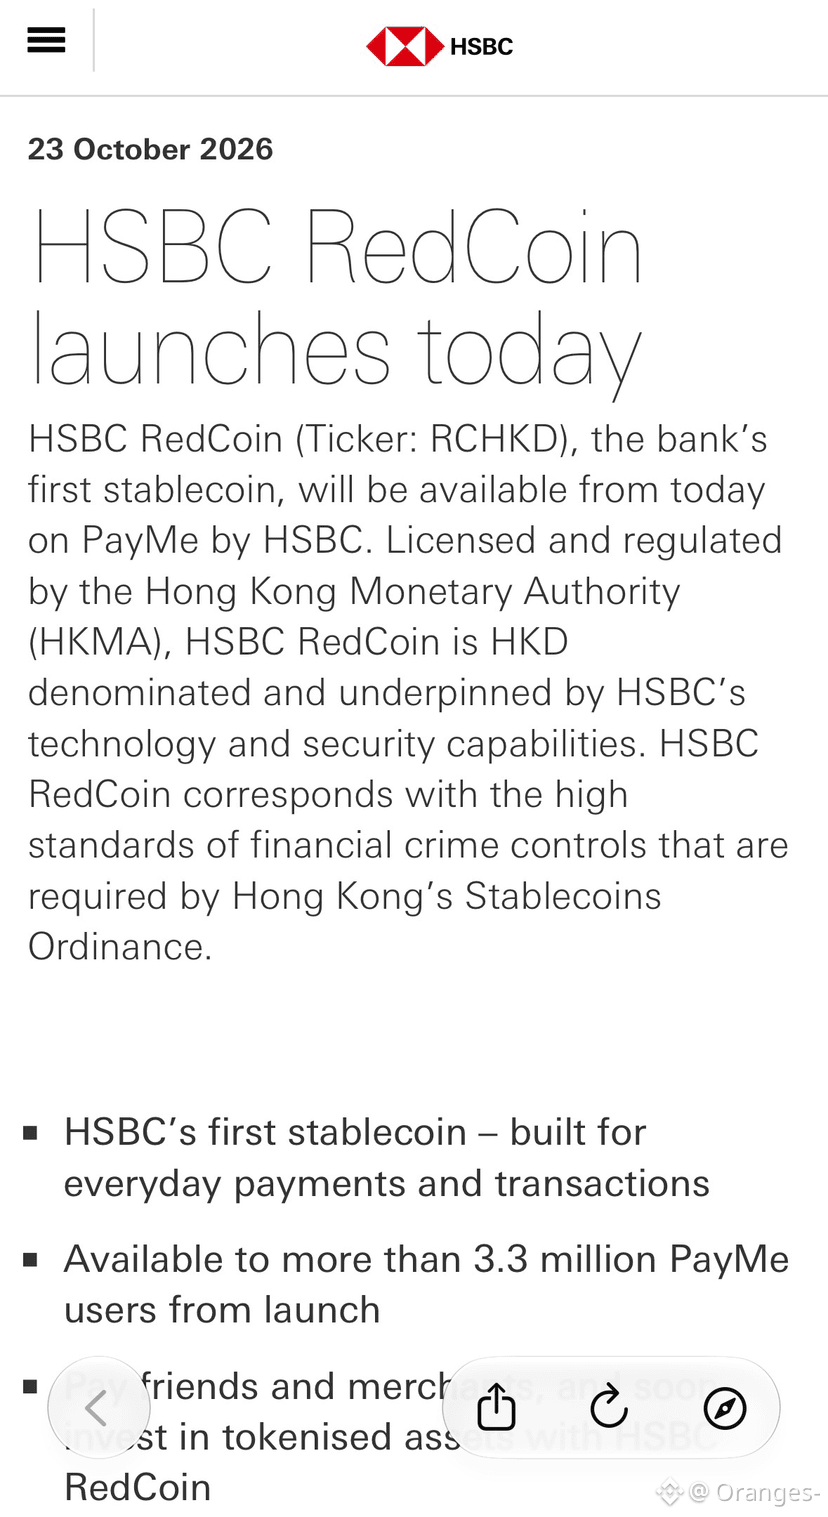
HSBC integra una stablecoin en dólares de Hong Kong en su app de pagos
El 23 de octubre, HSBC lanzó oficialmente RedCoin, una stablecoin en dólares de Hong Kong.
En los próximos días, más de 3,3 millones de usuarios de PayMe podrán activar gradualmente sus billeteras para enviar dinero a otras personas y pagar en comercios.
Es posible que las stablecoins lleguen realmente al público general no haciendo que todos aprendan primero a usar Web3, sino procurando que la experiencia de pago apenas cambie.
Por supuesto, que la emita un banco no significa que esté exenta de riesgos.
HSBC integra una stablecoin en dólares de Hong Kong en su app de pagos
El 23 de octubre, HSBC lanzó oficialmente RedCoin, una stablecoin en dólares de Hong Kong.
En los próximos días, más de 3,3 millones de usuarios de PayMe podrán activar gradualmente sus billeteras para enviar dinero a otras personas y pagar en comercios.
Es posible que las stablecoins lleguen realmente al público general no haciendo que todos aprendan primero a usar Web3, sino procurando que la experiencia de pago apenas cambie.
Por supuesto, que la emita un banco no significa que esté exenta de riesgos.
El 23 de octubre, HSBC lanzó oficialmente RedCoin, una stablecoin en dólares de Hong Kong.
En los próximos días, más de 3,3 millones de usuarios de PayMe podrán activar gradualmente sus billeteras para enviar dinero a otras personas y pagar en comercios.
Es posible que las stablecoins lleguen realmente al público general no haciendo que todos aprendan primero a usar Web3, sino procurando que la experiencia de pago apenas cambie.
Por supuesto, que la emita un banco no significa que esté exenta de riesgos.
HSBCUS-1,07 %
225
·
--
Nokia presenta sus resultados el 22 de octubre: las ventas a clientes de IA y nube crecieron un 123 % interanual en el tercer trimestre.
Los centros de datos de IA no solo necesitan GPU y HBM.
Cuanto más se concentra la capacidad de cálculo, más importante es la transmisión de datos entre servidores.
Mientras todos se apresuran a hacerse con chips de cálculo, los vendedores de equipos de red tampoco se quedan de brazos cruzados.
{future}(NOKUSDT)
Nokia presenta sus resultados el 22 de octubre: las ventas a clientes de IA y nube crecieron un 123 % interanual en el tercer trimestre.
Los centros de datos de IA no solo necesitan GPU y HBM.
Cuanto más se concentra la capacidad de cálculo, más importante es la transmisión de datos entre servidores.
Mientras todos se apresuran a hacerse con chips de cálculo, los vendedores de equipos de red tampoco se quedan de brazos cruzados.
Los centros de datos de IA no solo necesitan GPU y HBM.
Cuanto más se concentra la capacidad de cálculo, más importante es la transmisión de datos entre servidores.
Mientras todos se apresuran a hacerse con chips de cálculo, los vendedores de equipos de red tampoco se quedan de brazos cruzados.
59
·
--
SK hynix anunció el 23 de octubre que había dejado de evaluar el plan de salida a bolsa en Estados Unidos de Solidigm, su empresa de NAND y SSD.
La razón no es que haya desaparecido la demanda de almacenamiento, sino la volatilidad de los mercados de capitales y el desempeño insatisfactorio de las acciones.
La empresa sigue necesitando fondos para ampliar su capacidad de producción.
Que la demanda de almacenamiento para IA sea muy fuerte no significa que los mercados de capitales estén dispuestos a invertir en cualquier momento.
{future}(SKHYNIXUSDT)
SK hynix anunció el 23 de octubre que había dejado de evaluar el plan de salida a bolsa en Estados Unidos de Solidigm, su empresa de NAND y SSD.
La razón no es que haya desaparecido la demanda de almacenamiento, sino la volatilidad de los mercados de capitales y el desempeño insatisfactorio de las acciones.
La empresa sigue necesitando fondos para ampliar su capacidad de producción.
Que la demanda de almacenamiento para IA sea muy fuerte no significa que los mercados de capitales estén dispuestos a invertir en cualquier momento.
La razón no es que haya desaparecido la demanda de almacenamiento, sino la volatilidad de los mercados de capitales y el desempeño insatisfactorio de las acciones.
La empresa sigue necesitando fondos para ampliar su capacidad de producción.
Que la demanda de almacenamiento para IA sea muy fuerte no significa que los mercados de capitales estén dispuestos a invertir en cualquier momento.
68
·
--
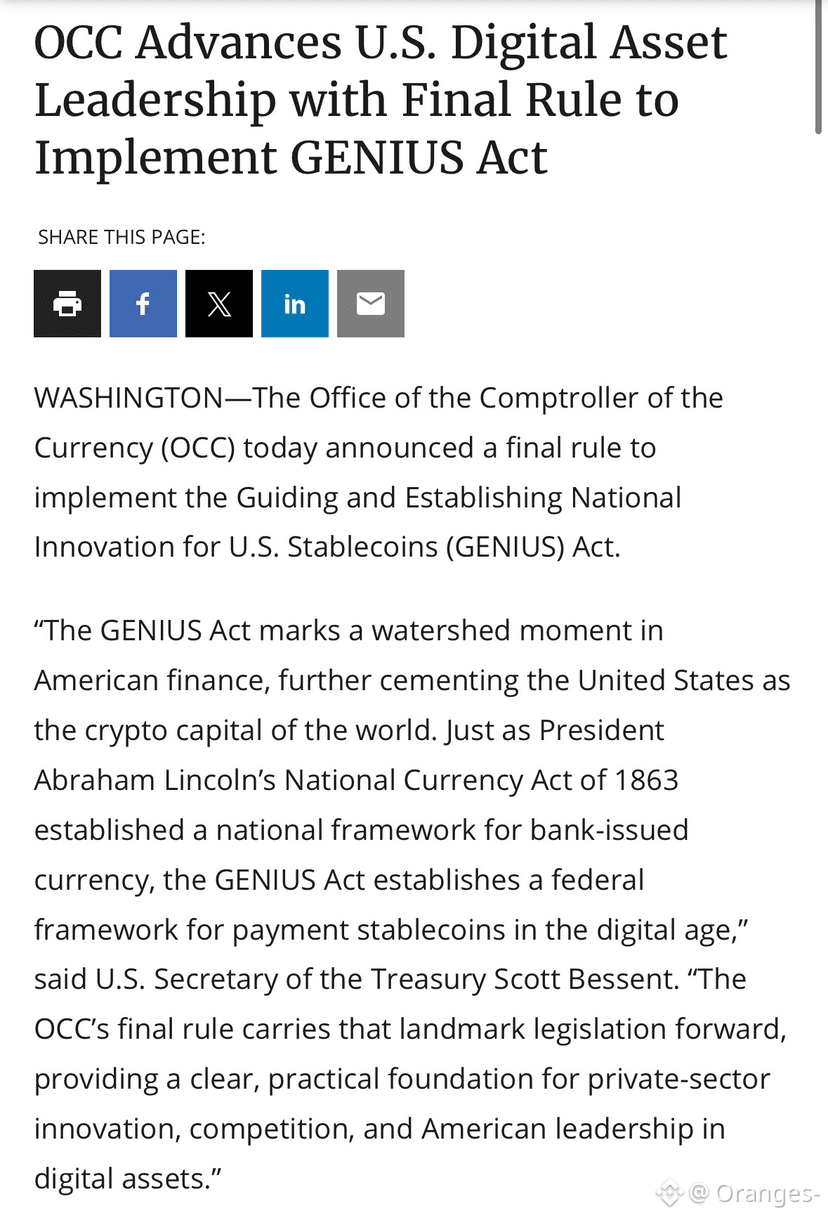
El 21 de octubre, la Oficina del Contralor de la Moneda de EE. UU. publicó la normativa definitiva sobre la regulación de las stablecoins, que establece requisitos para los emisores, los activos de reserva, los reembolsos y la gestión de riesgos, entre otros aspectos.
Está previsto que la normativa entre en vigor el 18 de enero de 2027.
Esto no demuestra que las stablecoins estén libres de riesgos a partir de ahora.
Lo que realmente importa es qué estándares deberán seguir los emisores para gestionar sus reservas y si los usuarios podrán canjear sus stablecoins sin problemas.
Para que las criptomonedas se incorporen a los pagos cotidianos, es más importante que las reglas sean claras que tener eslóganes llamativos.
El 21 de octubre, la Oficina del Contralor de la Moneda de EE. UU. publicó la normativa definitiva sobre la regulación de las stablecoins, que establece requisitos para los emisores, los activos de reserva, los reembolsos y la gestión de riesgos, entre otros aspectos.
Está previsto que la normativa entre en vigor el 18 de enero de 2027.
Esto no demuestra que las stablecoins estén libres de riesgos a partir de ahora.
Lo que realmente importa es qué estándares deberán seguir los emisores para gestionar sus reservas y si los usuarios podrán canjear sus stablecoins sin problemas.
Para que las criptomonedas se incorporen a los pagos cotidianos, es más importante que las reglas sean claras que tener eslóganes llamativos.
Está previsto que la normativa entre en vigor el 18 de enero de 2027.
Esto no demuestra que las stablecoins estén libres de riesgos a partir de ahora.
Lo que realmente importa es qué estándares deberán seguir los emisores para gestionar sus reservas y si los usuarios podrán canjear sus stablecoins sin problemas.
Para que las criptomonedas se incorporen a los pagos cotidianos, es más importante que las reglas sean claras que tener eslóganes llamativos.
1
80
·
--
Solana acaba de completar una importante actualización.
El 21 de octubre, el protocolo de consenso Alpenglow se activó oficialmente en la red principal.
Según la información divulgada por Anza, el equipo principal de desarrollo, el objetivo del nuevo protocolo es reducir el tiempo hasta la confirmación final de las transacciones de unos 12,8 segundos a aproximadamente 150 milisegundos.
¿Y eso qué significa?
150 milisegundos son aproximadamente 0,15 segundos.
Pero aquí hay algo que debemos aclarar:
Que la red detecte una transacción no significa que ya tenga confirmación final.
La confirmación final significa que, según las reglas del protocolo, la posibilidad de que la transacción se revierta se ha reducido hasta alcanzar el estándar de finalidad definido por la red.
Esto es especialmente importante para los depósitos en exchanges, los pagos en cadena y las aplicaciones que requieren liquidaciones rápidas.
Sin embargo, los 150 milisegundos son el rendimiento objetivo del nuevo protocolo; no significa que todas las transacciones reales, en todas las condiciones de red, ya alcancen esa velocidad de forma estable.
Además, aumentar la velocidad de confirmación no significa que desaparezcan la congestión de la red, los fallos de las aplicaciones o los riesgos de seguridad.
Creo que lo realmente importante de esta actualización no es cómo se comportará el precio de SOL.
Sino que:
Cuando el tiempo de confirmación final de una blockchain entra en el rango de los milisegundos, se acerca un paso más a la experiencia interactiva que exigen las aplicaciones habituales de internet.
Una actualización tecnológica no garantiza una subida de precio.
Pero puede cambiar lo que los desarrolladores estén dispuestos a crear en esta blockchain.
Solana acaba de completar una importante actualización.
El 21 de octubre, el protocolo de consenso Alpenglow se activó oficialmente en la red principal.
Según la información divulgada por Anza, el equipo principal de desarrollo, el objetivo del nuevo protocolo es reducir el tiempo hasta la confirmación final de las transacciones de unos 12,8 segundos a aproximadamente 150 milisegundos.
¿Y eso qué significa?
150 milisegundos son aproximadamente 0,15 segundos.
Pero aquí hay algo que debemos aclarar:
Que la red detecte una transacción no significa que ya tenga confirmación final.
La confirmación final significa que, según las reglas del protocolo, la posibilidad de que la transacción se revierta se ha reducido hasta alcanzar el estándar de finalidad definido por la red.
Esto es especialmente importante para los depósitos en exchanges, los pagos en cadena y las aplicaciones que requieren liquidaciones rápidas.
Sin embargo, los 150 milisegundos son el rendimiento objetivo del nuevo protocolo; no significa que todas las transacciones reales, en todas las condiciones de red, ya alcancen esa velocidad de forma estable.
Además, aumentar la velocidad de confirmación no significa que desaparezcan la congestión de la red, los fallos de las aplicaciones o los riesgos de seguridad.
Creo que lo realmente importante de esta actualización no es cómo se comportará el precio de SOL.
Sino que:
Cuando el tiempo de confirmación final de una blockchain entra en el rango de los milisegundos, se acerca un paso más a la experiencia interactiva que exigen las aplicaciones habituales de internet.
Una actualización tecnológica no garantiza una subida de precio.
Pero puede cambiar lo que los desarrolladores estén dispuestos a crear en esta blockchain.
El 21 de octubre, el protocolo de consenso Alpenglow se activó oficialmente en la red principal.
Según la información divulgada por Anza, el equipo principal de desarrollo, el objetivo del nuevo protocolo es reducir el tiempo hasta la confirmación final de las transacciones de unos 12,8 segundos a aproximadamente 150 milisegundos.
¿Y eso qué significa?
150 milisegundos son aproximadamente 0,15 segundos.
Pero aquí hay algo que debemos aclarar:
Que la red detecte una transacción no significa que ya tenga confirmación final.
La confirmación final significa que, según las reglas del protocolo, la posibilidad de que la transacción se revierta se ha reducido hasta alcanzar el estándar de finalidad definido por la red.
Esto es especialmente importante para los depósitos en exchanges, los pagos en cadena y las aplicaciones que requieren liquidaciones rápidas.
Sin embargo, los 150 milisegundos son el rendimiento objetivo del nuevo protocolo; no significa que todas las transacciones reales, en todas las condiciones de red, ya alcancen esa velocidad de forma estable.
Además, aumentar la velocidad de confirmación no significa que desaparezcan la congestión de la red, los fallos de las aplicaciones o los riesgos de seguridad.
Creo que lo realmente importante de esta actualización no es cómo se comportará el precio de SOL.
Sino que:
Cuando el tiempo de confirmación final de una blockchain entra en el rango de los milisegundos, se acerca un paso más a la experiencia interactiva que exigen las aplicaciones habituales de internet.
Una actualización tecnológica no garantiza una subida de precio.
Pero puede cambiar lo que los desarrolladores estén dispuestos a crear en esta blockchain.
159
·
--
Al ver «liquidaciones por 1.000 millones de dólares en 24 horas», no te apresures a pensar que alguien perdió 1.000 millones de dólares
En las noticias sobre criptomonedas aparece a menudo un titular bastante alarmante:
«¡Liquidaciones por 1.000 millones de dólares en 24 horas!»
La primera reacción de mucha gente es:
Se acabó, el mercado acaba de perder otros 1.000 millones de dólares.
Pero aquí hay un concepto que se puede confundir fácilmente.
El importe de las liquidaciones suele referirse al valor nominal de los contratos que se cerraron forzosamente; no equivale al capital que los operadores perdieron realmente.
Veamos un ejemplo sencillo.
Una persona aporta 1.000 dólares de margen, usa un apalancamiento de 10x y abre una posición por valor de 10.000 dólares.
Si esa posición se cierra forzosamente por completo, el valor nominal de las liquidaciones registrado podría ser de 10.000 dólares.
Pero eso no significa que haya perdido 10.000 dólares en efectivo.
La pérdida real depende del margen, el precio de apertura, el precio de cierre, las comisiones y la configuración de otras posiciones.
Así que, cuando veo cifras enormes de liquidaciones, me fijo más bien en tres preguntas:
¿Se liquidaron posiciones largas o cortas?
¿Qué criterio se usó para calcular el importe de las liquidaciones?
¿Hubo una serie de liquidaciones forzosas?
Cuanto más alarmante sea la cifra, más importante es comprobar primero qué está contabilizando exactamente.
Al mercado cripto no le falta emoción.
Lo que falta son personas capaces de distinguir la emoción de los hechos.
Al ver «liquidaciones por 1.000 millones de dólares en 24 horas», no te apresures a pensar que alguien perdió 1.000 millones de dólares
En las noticias sobre criptomonedas aparece a menudo un titular bastante alarmante:
«¡Liquidaciones por 1.000 millones de dólares en 24 horas!»
La primera reacción de mucha gente es:
Se acabó, el mercado acaba de perder otros 1.000 millones de dólares.
Pero aquí hay un concepto que se puede confundir fácilmente.
El importe de las liquidaciones suele referirse al valor nominal de los contratos que se cerraron forzosamente; no equivale al capital que los operadores perdieron realmente.
Veamos un ejemplo sencillo.
Una persona aporta 1.000 dólares de margen, usa un apalancamiento de 10x y abre una posición por valor de 10.000 dólares.
Si esa posición se cierra forzosamente por completo, el valor nominal de las liquidaciones registrado podría ser de 10.000 dólares.
Pero eso no significa que haya perdido 10.000 dólares en efectivo.
La pérdida real depende del margen, el precio de apertura, el precio de cierre, las comisiones y la configuración de otras posiciones.
Así que, cuando veo cifras enormes de liquidaciones, me fijo más bien en tres preguntas:
¿Se liquidaron posiciones largas o cortas?
¿Qué criterio se usó para calcular el importe de las liquidaciones?
¿Hubo una serie de liquidaciones forzosas?
Cuanto más alarmante sea la cifra, más importante es comprobar primero qué está contabilizando exactamente.
Al mercado cripto no le falta emoción.
Lo que falta son personas capaces de distinguir la emoción de los hechos.
En las noticias sobre criptomonedas aparece a menudo un titular bastante alarmante:
«¡Liquidaciones por 1.000 millones de dólares en 24 horas!»
La primera reacción de mucha gente es:
Se acabó, el mercado acaba de perder otros 1.000 millones de dólares.
Pero aquí hay un concepto que se puede confundir fácilmente.
El importe de las liquidaciones suele referirse al valor nominal de los contratos que se cerraron forzosamente; no equivale al capital que los operadores perdieron realmente.
Veamos un ejemplo sencillo.
Una persona aporta 1.000 dólares de margen, usa un apalancamiento de 10x y abre una posición por valor de 10.000 dólares.
Si esa posición se cierra forzosamente por completo, el valor nominal de las liquidaciones registrado podría ser de 10.000 dólares.
Pero eso no significa que haya perdido 10.000 dólares en efectivo.
La pérdida real depende del margen, el precio de apertura, el precio de cierre, las comisiones y la configuración de otras posiciones.
Así que, cuando veo cifras enormes de liquidaciones, me fijo más bien en tres preguntas:
¿Se liquidaron posiciones largas o cortas?
¿Qué criterio se usó para calcular el importe de las liquidaciones?
¿Hubo una serie de liquidaciones forzosas?
Cuanto más alarmante sea la cifra, más importante es comprobar primero qué está contabilizando exactamente.
Al mercado cripto no le falta emoción.
Lo que falta son personas capaces de distinguir la emoción de los hechos.
209
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
HuangExitNvidiaStrategyInFocus
53,976 visualizaciones
754 participa(n) en el debate
ACCIONES | Jensen Huang dimite como CEO de Nvidia; Colette Kress, nombrada CEO interina
Binance News
·20 «Me gusta»
·27.1k visualizaciones
AnthropicRejectsIPODelayValuationinQuestion
637,355 visualizaciones
5,050 participa(n) en el debate
BitMineReports$6.3BNetLossForFiscal2026
6,265 visualizaciones
94 participa(n) en el debate