

OneaNetwork
453 Publicaciones

OneaNetwork
Denunciar
Bloquear usuario
🌌 ONEA —— 探索数字未来的新愿景 ONEA 是一个以技术、创新与社区为核心驱动的未来数字生态。 连接人与人、连接想法与可能,ONEA 致力于构建一个更加开放、协作与持续发展的数字世界,让社区共同成长,让未来拥有更多可能。 🚀 ONEA —— 携手共建未来。
Trader ocasional
7.1 meses
1 Siguiendo
14 Seguidores
225 Me gusta
Publicaciones
·
--
Ver traducción
AI 智能体与 Web3 如何融合?真正的机会在于打通数字世界的协作链路
AI 正在从内容生成走向任务执行,Web3 则持续探索数字身份、资产管理与开放式协作。两者结合,值得关注的并不是简单地把 AI 接入区块链,而是如何让智能体在不同平台之间更安全、更高效地完成真实任务。
首先,数字身份是协作的基础。AI 智能体需要明确自己代表谁、拥有哪些权限,以及哪些操作必须经过用户确认。身份可验证、授权可撤销,才能减少自动化过程中的安全隐患。
其次,工具互通决定执行效率。智能体可能需要连接数据平台、云服务、API 和区块链应用,才能完成从信息检索、方案比较到结果交付的完整流程。但接口能够连接,不代表数据一定可靠,更不代表不同系统之间已经建立了信任。
第三,链上记录可以为部分操作提供验证依据。例如,符合条件的交易可以被公开查询和核验。但链上记录无法自动证明现实服务已经履约,也不能替代对外部信息的真实性检查。
最后,真正的用户价值仍然来自实际结果。无论是自动整理研究资料、辅助内容创作,还是管理数字资产,评价标准都应该是能否节省时间、减少重复劳动,并在风险可控的前提下提高效率。
需要注意的是,AI 与 Web3 的融合仍处于持续发展之中,具体能力取决于实际产品、接口和安全设计,不能把技术愿景直接当作已经实现的功能。
未来的数字经济,可能属于那些能够让 AI、数字身份与开放基础设施可靠协作的系统。你认为两者融合最先落地的场景会是什么?
1
1
·
--
Ver traducción
AI 越来越聪明,为什么数据可信度反而更重要?
当 AI 智能体开始整合行业新闻、市场数据、社区讨论和链上记录时,一个容易被忽视的问题出现了:如果输入的数据不准确,再强大的模型也可能得出错误结论。
在数字经济中,数据不仅影响分析结果,还可能影响商业决策、风险判断和自动化执行。因此,数据可信度正在成为 AI 与 Web3 基础设施需要共同面对的重要问题。
首先,数据来源必须清晰。面对大量信息,系统需要区分官方公告、第三方分析、社区观点与未经证实的传闻。不同来源具有不同的参考价值,不能因为一条消息传播广泛,就认定它是真实的。
其次,数据需要能够交叉验证。例如,研究一个区块链项目时,可以将官方披露、链上交易记录和独立分析进行比较。但链上数据也有局限,它能够证明某些链上行为发生过,却不能自动证明交易背后的真实意图。
第三,数据必须具有时间背景。昨天有效的信息,今天可能已经过时。对于市场研究和风险监测而言,更新时间、统计口径和数据缺失情况,都可能改变最终判断。
最后,AI 应当能够表达不确定性。当证据不足时,明确指出信息缺口,比给出看似肯定却缺乏依据的答案更有价值。
未来,AI 的竞争不只是模型能力的竞争,也是数据质量与验证机制的竞争。只有让信息来源清晰、证据能够核验、结论保留必要边界,自动化决策才更值得信任。
在 AI 时代,你认为最重要的是获得更多数据,还是确保每一条关键数据都可信?
1
3
·
--
Ver traducción
AI 智能体进入数字经济,为什么身份验证比执行速度更重要?
当 AI 智能体能够搜索信息、调用工具、完成任务,甚至代表用户发起交易时,一个新的问题开始浮现:系统如何确认,眼前这个智能体究竟是谁?它是否真的有权代表用户行动?
这不仅是 AI 的技术问题,也是数字身份基础设施需要解决的问题。
首先,身份识别不等于身份授权。 系统能够识别某个智能体,并不意味着它可以访问所有数据或执行任何操作。身份验证解决的是“你是谁”,权限管理解决的则是“你可以做什么”。
其次,数字身份需要与具体场景结合。一个负责整理公开资料的智能体,与一个能够操作账户、发起支付的智能体,理应拥有不同的权限。通过最小权限原则、限额控制和授权期限,可以减少自动化执行中的潜在风险。
第三,身份与操作记录需要形成关联。当智能体执行关键任务时,系统应尽可能记录授权来源、执行过程和结果,方便事后核验。但记录本身并不能保证操作正确,还需要配合独立验证和异常处理。
在 Web3 世界里,区块链可以为部分身份凭证、授权记录和交易行为提供可验证的基础。不过,链上地址并不天然等于真实身份,公开记录也不能解决全部隐私问题。如何兼顾可验证性、隐私保护和跨平台兼容,仍然值得持续探索。
未来,AI 智能体的规模化应用,不仅取决于模型有多聪明,也取决于数字身份、权限管理与安全机制能否协同工作。
如果一个 AI 智能体能够代表你执行任务,你最希望它必须具备哪项能力:身份可验证、权限可控制,还是操作可追溯?
1
5
·
--
Ver traducción
当 AI 智能体开始替用户付款,数字支付需要怎样的基础设施?
过去,数字支付主要发生在人与平台之间。用户选择商品、确认订单、输入支付信息,最后完成付款。但当 AI 智能体能够自主搜索服务、比较方案并执行任务时,支付模式可能发生变化:未来,一部分交易将由软件代表用户发起。
这不仅是支付流程的改变,也对数字基础设施提出了新的要求。
第一,身份必须可验证。 商家需要确认交易请求来自哪个智能体,以及它是否获得了用户授权。仅仅知道智能体的身份还不够,还需要明确它代表谁、能够执行什么操作。
第二,支付权限必须可控。 用户可以允许智能体支付小额服务费用,却不应该因此赋予它无限制的资金转移权限。交易额度、授权期限、允许的服务范围和人工确认机制,都可能成为重要的安全设计。
第三,交易结果必须可核验。 智能体发出付款请求,不代表资金已经到账;区块链显示交易成功,也不一定代表商家已经完成服务。因此,支付状态、服务履约和争议处理需要形成完整流程。
第四,不同系统需要可靠协作。 AI 智能体、支付平台、商家和区块链网络之间,需要交换必要的信息,同时保护用户隐私,避免重复授权和不必要的数据暴露。
未来,AI 智能体可能让数字支付更加自动化,但自动化越深入,身份验证、权限控制和交易安全就越重要。
真正值得关注的,不只是 AI 能否替用户付款,而是它能否在明确授权、风险可控的条件下完成整个交易流程。
如果 AI 能替你自动完成购物和支付,你认为最重要的保障是什么:支付限额、每笔确认,还是完整的交易追踪?
1
7
·
--
Ver traducción
AI 智能体如何真正创造价值?从自动执行到结果验证
AI 智能体正在改变数字经济的工作方式。它可以整合行业新闻、市场数据、社区讨论和链上信息,再通过分析、规划与工具调用完成具体任务。但真正值得关注的,不是 AI 能执行多少步骤,而是它能否交付可靠的结果。
任务执行只是过程,结果可靠才是价值。
以行业研究为例,AI 可以检索公开资料、整理不同观点、比较项目进展,并生成研究报告。但如果数据来源不准确,或者把未经证实的消息当成事实,整个报告就可能失去参考价值。因此,信息来源核验应当成为工作流的重要环节。
在内容运营中,AI 可以协助分析历史表现、寻找选题方向、生成文章初稿,并整理发布数据。不过,内容是否符合平台规则、观点是否准确、数据是否真实,仍然需要检查。自动化可以减少重复劳动,却不能代替所有判断。
对于 Web3 应用,结果验证尤其重要。交易已经提交,不代表交易已经成功;链上记录存在,也不代表相关业务承诺已经兑现。系统需要根据具体任务检查执行状态,并在失败或出现异常时及时处理。
一个成熟的 AI 智能体工作流,应当形成完整闭环:理解目标、制定计划、执行任务、检查结果,并根据反馈调整后续行动。同时,涉及账户和数字资产的操作,还必须设置清晰的权限边界。
未来,AI 智能体的竞争力将不仅取决于模型能力,还取决于数据质量、工具协同、结果验证和风险控制。
真正有价值的自动化,不是让 AI 做更多事情,而是让重要的事情做得更准确、更稳定、更可追溯。
1
9
·
--
Ver traducción
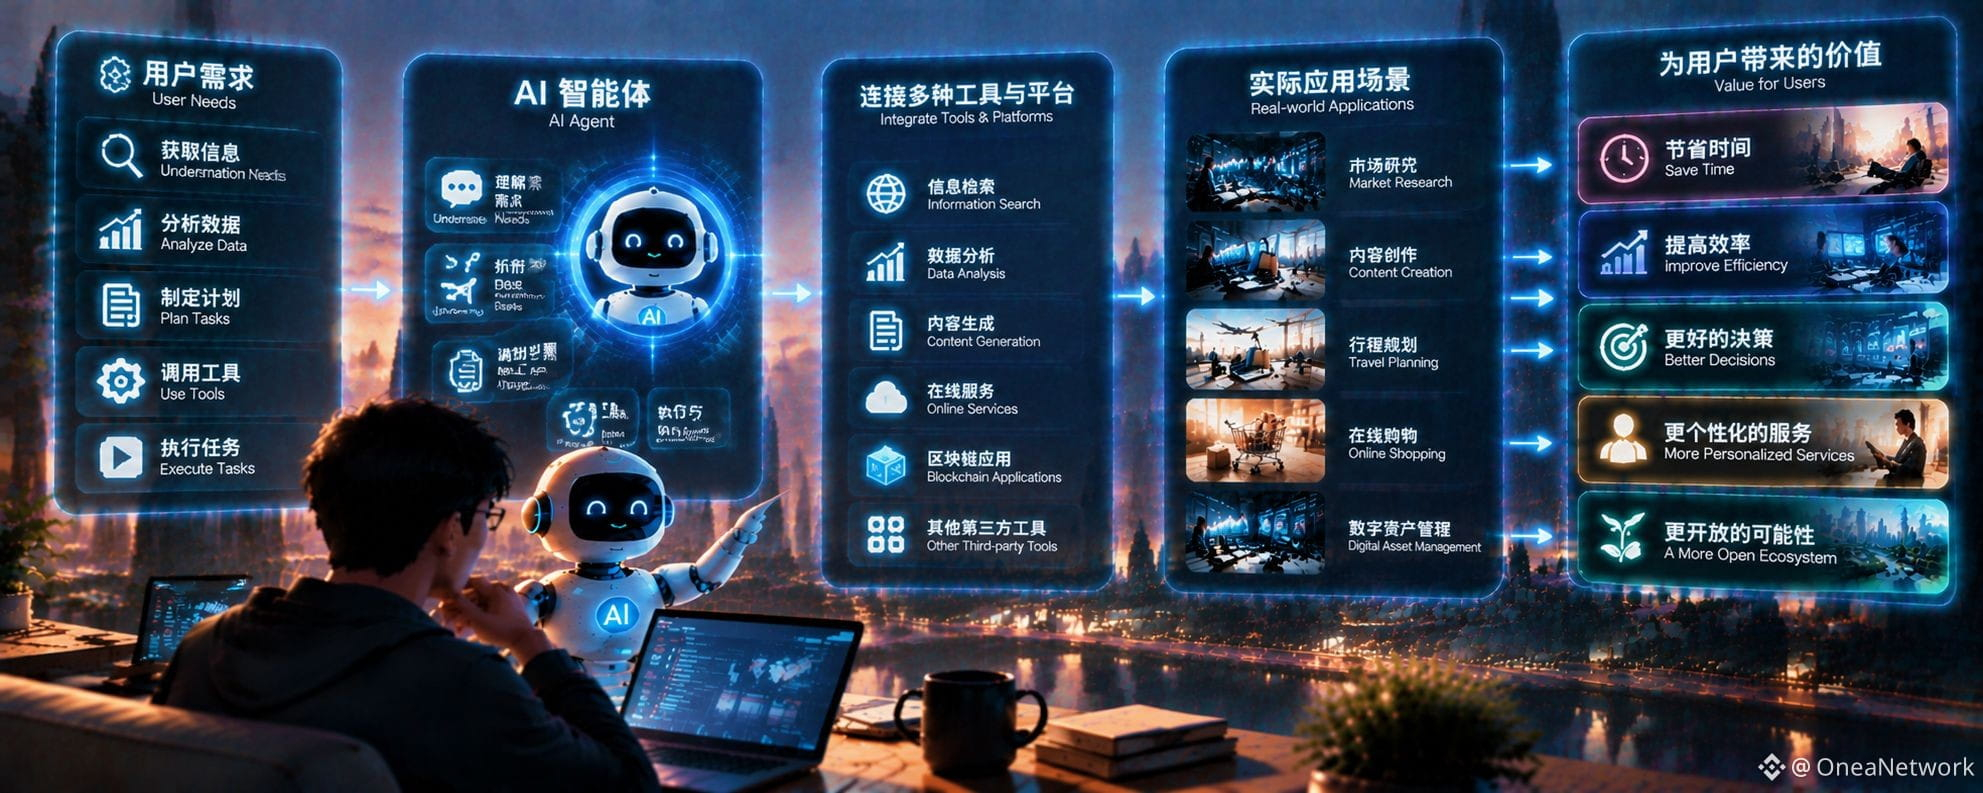
AI 智能体的真正门槛:连接工具很容易,可靠协作却很难
AI 智能体正在尝试连接搜索引擎、数据平台、办公软件和区块链应用。理论上,只要拥有合适的接口,它就能跨越不同工具完成任务。但真正的问题是:工具连接起来之后,它们能否稳定、准确地协同工作?
首先,接口互通不等于业务互通。 两个平台即使能够交换数据,也可能使用不同的数据格式、身份体系和权限规则。如果缺乏统一的标准,智能体就可能在信息转换过程中出现错误,甚至把不完整的数据当成可靠结论。
其次,任务执行需要上下文。用户提出一个目标后,智能体不仅要调用工具,还要理解前后步骤之间的关系。例如,完成一份行业研究报告,可能需要检索资料、核对来源、比较数据、整理结论,再检查最终内容。任何一步出现偏差,都可能影响最终交付。
第三,跨平台协作离不开权限管理。一个工具获得的授权,不应该自动扩展到其他平台。尤其涉及账户、资金和数字资产时,每项操作都应遵循明确的授权范围,并保留必要的审计记录。
对于 Web3 而言,开放接口和可验证的链上记录能够为自动化协作提供基础,但它们并不能自动解决数据质量、隐私保护和跨平台信任问题。
未来,AI 智能体生态的竞争,不只是比谁接入的工具更多,而是比谁能让不同系统在清晰的规则下可靠协作。
你认为 AI 智能体走向大规模应用,最大的障碍是工具兼容性、数据可信度,还是权限与安全管理?
8
·
--
Ver traducción
AI 智能体真正落地的关键,不是模型有多强,而是工作流有多完整
AI 智能体正在成为数字经济的重要发展方向,但一个值得思考的问题是:为什么有些 AI 产品看起来能力很强,真正用于工作时却仍然需要大量人工干预?
原因在于,理解问题只是起点,完整地交付任务才是真正的价值。
一个实用的 AI 工作流,通常需要经历几个环节:获取信息、分析需求、制定计划、调用工具、执行任务,以及检查最终结果。任何一个环节出现问题,都可能影响整个流程。
例如,在 Web3 项目运营中,AI 可以先整理行业动态和公开数据,再分析项目进展、生成内容草稿,最后协助完成数据汇总。这样的流程能够减少重复劳动,但前提是信息来源可靠、执行步骤明确,并且每个关键环节都可以检查。
这也意味着,未来的竞争不只是模型之间的竞争,更是系统能力的竞争。
第一,数据质量决定分析的基础。信息越多,不一定意味着判断越准确。
第二,工具连接决定执行能力。没有合适的接口和权限管理,再聪明的模型也难以完成真实任务。
第三,结果验证决定系统是否可靠。AI 生成了报告,不代表数据一定准确;AI 提交了操作,也不代表任务已经成功。
对于 ONEA 所关注的数字基础设施而言,真正值得关注的是如何让身份验证、数据交换、权限管理与自动化执行更好地协同。需要强调的是,这些能力的具体实现程度,应以实际产品和公开资料为准,不能把发展方向直接当成已经落地的功能。
AI 的下一阶段,不只是回答得更好,而是让任务完成得更稳定、更透明、更值得信任。
8
·
--
Ver traducción
AI 智能体的下一步:从信息整合走向真实世界的任务执行
当新闻、市场数据、社区讨论和链上信息不断增长,真正的挑战已经不只是获取信息,而是如何把分散的信息转化为实际行动。这也是 AI 智能体值得关注的原因。
传统 AI 更多承担问答和内容生成的角色,而 AI 智能体能够进一步理解目标、拆解任务、调用工具,并根据执行结果调整后续步骤。它正在尝试连接信息与行动之间的最后一公里。
例如,在市场研究中,智能体可以汇总公开资料、比较不同观点、整理关键变化,并生成结构化报告;在日常运营中,它可以协助分析数据、安排任务和处理重复工作;在数字经济场景中,它还可能连接不同服务,帮助用户完成跨平台流程。
但这里有一个关键区别:自动化执行不等于结果一定正确。
数据来源可能存在偏差,分析可能出现错误,外部工具也可能失效。因此,可靠的智能体需要具备信息验证、权限管理、执行记录和异常处理能力。涉及资金、账户安全等高风险操作时,更应该设置明确的授权边界与必要的人工确认。
未来,AI 智能体的竞争力不应只看模型有多强、能够连接多少工具,而应看它能否稳定完成任务,并让整个过程可检查、可控制。
当 AI 从提供答案走向执行任务,我们需要的不只是更聪明的助手,而是能够真正融入工作流程、同时值得信任的数字协作伙伴。
你认为 AI 智能体最先在哪个领域产生实际价值:市场研究、日常办公,还是 Web3 自动化?
9
·
--
Ver traducción
AI 智能体真正的价值,不是信息更多,而是让信息产生价值
在数字经济中,我们从来不缺信息。行业新闻、市场数据、社区讨论、专家观点和链上记录,每天都在不断增加。真正困难的,是如何从海量信息中识别重要信号,并将其转化为有用的决策。
这正是 AI 智能体值得关注的方向。
首先,信息整合只是起点,理解信息之间的关系才是关键。 单独看一条新闻,可能很难判断它的意义;将它与市场变化、项目进展和链上活动结合分析,才有机会形成更完整的判断。但不同来源的信息也可能存在偏差,不能简单地将它们叠加起来。
其次,AI 智能体能够将分析与执行连接起来。它不仅可以整理资料、比较方案,还可以在获得授权后调用工具完成具体任务。例如,帮助团队监测项目进展、整理运营数据或自动生成报告。
不过,自动化并不意味着结果必然正确。信息来源是否可靠、分析逻辑是否合理、执行权限是否恰当,都会影响最终结果。涉及资金和重要决策时,仍然需要验证和必要的人工审核。
对于 Web3 生态而言,AI 与链上数据的结合,可以帮助用户更高效地理解复杂信息。但链上记录并不能解释所有现实行为,AI 的推断也不能代替事实核验。
未来,真正有价值的智能体,不是简单地提供更多答案,而是帮助用户减少重复劳动、识别关键问题,并在明确的权限边界内完成任务。
当信息越来越多,你认为 AI 最重要的能力是什么:整合信息、判断趋势,还是执行任务?
6
·
--
Ver traducción
AI 智能体不只是聊天工具:它如何真正改变数字经济?
过去,我们使用 AI,通常是提出问题、获取答案,再由自己完成后续工作。但随着 AI 智能体的发展,这种交互方式正在发生变化:AI 不仅能够理解需求,还可以规划步骤、调用工具、执行任务,并向用户反馈结果。
这意味着,AI 的价值正在从信息生成延伸到任务执行。
例如,在数字经济中,AI 智能体可以帮助用户分析市场信息、比较服务方案、管理日程,甚至在获得明确授权后参与数字资产相关操作。多个工具之间的协作,让原本需要人工逐步完成的工作变得更加连贯。
但能够执行任务,并不意味着可以不受限制地自主行动。
首先,智能体需要准确理解用户的目标。如果需求本身存在歧义,自动执行反而可能放大错误。
其次,智能体必须拥有清晰的权限边界。查询信息、提交订单和转移资产涉及不同风险,不能使用同一套授权标准。
最后,执行结果需要能够验证。AI 给出的结论不一定正确,工具调用也可能失败。因此,关键任务应设置结果检查、异常处理和必要的人工确认机制。
对于 Web3 而言,AI 智能体与区块链的结合,还可能推动数字服务之间更加自动化的协作。但真正可靠的系统,需要同时具备身份验证、权限控制、交易验证和风险管理能力。
未来,衡量 AI 智能体价值的标准,不应该只是它能调用多少工具,而应该是它能否在安全、可控的条件下,稳定地完成真实任务。
当 AI 从回答问题走向执行任务,你最希望它首先替你完成什么工作?
7
·
--
Ver traducción
AI 智能体遇上区块链:自动化如何真正走向可信?
AI 智能体能够理解目标、规划任务并调用工具,区块链则可以验证交易、记录执行结果。两者结合,可能为数字经济带来一种新的协作方式:让 AI 负责执行,让区块链为关键操作提供可验证的记录。
例如,当用户希望 AI 帮助预订服务时,智能体可以比较不同方案、检查条件并提交订单。如果涉及数字资产支付,区块链可以记录符合协议要求的交易结果,帮助相关参与者核验执行情况。
但需要注意,区块链能够验证记录,不代表 AI 的每个决定都是正确的。
第一,用户必须明确授权范围,不能因为 AI 能够连接钱包,就默认允许它自由转移资产。
第二,智能体需要验证外部信息来源。错误数据、恶意指令或不可靠的服务接口,都可能影响最终结果。
第三,关键操作应当具备可追溯性。授权内容、交易状态和异常情况需要得到适当记录,同时保护用户的敏感信息。
此外,区块链上的交易记录并不能自动证明线下服务已经履约。涉及现实世界的服务时,仍需要可靠的数据来源、验证机制和争议处理流程。
AI 与区块链的真正价值,不是简单地将两种技术拼接起来,而是让自动化执行、权限管理和结果验证形成相互配合的体系。
未来的可信数字经济,需要的不只是更聪明的 AI,还需要让每一次关键操作都有清晰的权限边界和可靠的验证机制。
6
·
--
Ver traducción
AI 智能体接入多个平台,如何在便利与安全之间取得平衡?
当 AI 智能体逐渐进入数字经济,它可以连接社交平台、金融服务、DAO 治理和数字资产应用,帮助用户自动完成信息检索、任务处理与交易操作。但平台连接得越多,并不意味着应该开放越多权限。
真正值得关注的问题是:如何让 AI 高效完成任务,同时避免不必要的数据暴露和资产风险?
第一,遵循最小权限原则。 如果 AI 只需要查询信息,就不应该同时获得转账权限;如果任务只是提交申请,也没有必要开放账户的全部数据。权限应当围绕具体任务授予,而不是一次性全部开放。
第二,建立分级授权机制。 普通查询可以自动执行,涉及支付、资产转移或安全设置变更的操作,则应根据风险设置额度限制、身份验证或人工确认。这样既能保留自动化的效率,也能降低错误操作造成的损失。
第三,让用户拥有持续控制权。 授权不应是永久且不可撤销的。用户需要能够查看 AI 的操作记录、了解数据使用范围,并在任务结束或发现异常时及时收回权限。
第四,重视跨平台隐私保护。 不同服务之间共享数据时,应明确共享目的和范围,避免将原本独立的身份、交易记录和行为信息无条件关联。
AI 智能体的价值,不只是连接更多平台,而是能够在明确边界内安全地完成任务。
未来,真正值得信任的数字基础设施,需要让自动化、隐私保护和用户自主权共同发挥作用。
你认为 AI 智能体最应该优先获得哪种权限:信息查询、任务执行,还是数字资产管理?
7
·
--
Ver traducción
如果 AI 智能体操作失误,谁应该承担责任?
当 AI 智能体能够管理数据、执行任务甚至处理数字资产时,一个问题变得越来越重要:如果 AI 做出了错误决定,造成了实际损失,责任应该由谁承担?
首先,AI 的自主执行能力不等于责任可以被自动转移。用户、智能体开发者和服务平台可能承担不同责任,具体取决于各自的行为、授权范围和适用规则,不能简单地将所有问题归咎于 AI。
其次,权限控制必须与操作记录结合。系统不仅需要限制 AI 能做什么,还应该记录它获得了哪些授权、调用了哪些工具、执行了什么操作,以及操作结果如何。发生异常时,这些记录能够帮助定位问题,而不是只能依赖事后猜测。
第三,高风险操作需要设置人工确认机制。例如,普通信息查询可以自动执行,但大额转账、重要资产处置或安全设置变更,应根据风险要求额外验证。通过权限分级、交易限额和异常告警,可以减少错误操作造成的影响。
最后,责任机制还需要具备可追溯性和可申诉性。用户应该能够查看关键操作记录、撤销不再需要的授权,并在发生争议时获得合理的调查与处理。
随着 AI 智能体进入 Web3、金融服务和数字资产管理领域,可信基础设施不能只追求自动化效率,还必须建立清晰的权限边界、审计机制和风险控制流程。
真正可靠的 AI,不仅要能够执行任务,还必须让关键行为可验证、风险可控制、责任可追溯。
7
·
--
Ver traducción
当 AI 智能体代表你行动,谁来决定它能做什么?
AI 智能体正在从简单的问答工具,逐渐变成能够搜索信息、预约服务、执行任务,甚至处理数字资产的行动者。
但当 AI 可以代表你操作账户时,一个重要问题随之出现:你授权它完成一项任务,是否意味着它可以访问你的所有数据和资产?
答案显然是否定的。
首先,身份验证与权限授权是两回事。系统知道某个 AI 智能体代表谁,并不意味着它可以执行所有操作。用户需要明确授权范围,让 AI 只能访问完成任务所必需的信息。
其次,不同操作应该设置不同的权限等级。搜索公开资料、提交服务申请和执行资金转账,承担的风险完全不同。对于高风险操作,系统应设置金额限制、操作确认和异常检测,而不是让 AI 获得无限制的执行能力。
第三,所有关键操作都应保留可追溯的记录,包括授权内容、执行结果和权限变更。当 AI 出现误操作时,用户才能判断问题发生在哪里,并及时撤销不必要的权限。
未来,随着 AI 智能体进入金融服务、数字资产管理和 Web3 应用,权限管理将成为数字经济基础设施的重要组成部分。
真正可靠的 AI,不只是能够自主完成任务,更应该清楚自己被允许做什么、不能做什么,以及什么时候必须请求用户确认。
AI 越有能力,权限边界就越需要清晰。
7
·
--
Ver traducción
一个数字身份通行所有平台,便利背后隐藏着什么风险?
想象一下,你使用同一个数字身份登录社交平台、管理数字资产、参与 DAO 治理,还能连接 AI 智能体与各类数字服务。一次验证就能访问多个平台,确实更加方便。
但问题也随之出现:当不同平台使用同一个身份标识符时,你的交易记录、社区活动和使用习惯,可能被逐步关联起来。
身份互通,不应该等于隐私透明。
首先,统一标识符能够简化身份验证,却也可能让不同平台更容易识别同一个用户。例如,公开钱包地址一旦与个人资料关联,原本分散的链上活动就可能被整合分析。
其次,隐私保护并不意味着必须放弃数字身份互通。通过不同场景使用不同标识符、选择性披露身份信息,以及采用可验证凭证等方式,用户可以在满足验证要求的同时,减少不必要的信息暴露。
当然,这些技术并不能彻底消除隐私风险。公开交易记录、重复使用的钱包地址和行为模式,仍可能成为关联不同身份的线索。
未来的数字身份基础设施,需要在便利性、安全性与用户自主权之间取得平衡。平台应该只获取完成服务所必需的信息,而不是默认收集用户的全部数字足迹。
真正值得追求的,不是让一个身份连接所有数据,而是让用户决定哪些信息可以被验证、哪些活动应该保持独立。
如果未来一个数字身份可以连接所有平台,你更希望获得无缝便利,还是拥有决定身份关联范围的权利?
12
·
--
Ver traducción
什么是区块链?它为什么被视为 Web3 的重要基础设施?
在 Web3 世界里,区块链是数字资产、智能合约和去中心化应用的重要技术基础。它不仅用于记录加密货币交易,也可以帮助多个参与方在缺少单一中心管理者的情况下,共同维护和验证数据。
第一,区块链是什么?
区块链是一种按照特定规则组织、验证和记录数据的技术。交易信息被打包成区块,再通过密码学机制与已有区块关联,形成连续的数据记录。
第二,数据如何得到验证?
在许多区块链网络中,节点会根据共同的协议规则验证交易,并通过共识机制确定哪些记录被接受。不同网络采用的共识方式并不相同,因此安全保障和运行效率也存在差异。
第三,为什么记录不容易被篡改?
区块之间的密码学关联、分布式存储和共识机制,使修改历史记录通常需要付出很高的代价。但这不代表区块链绝对无法被攻击,也不能保证写入的数据一定真实。
第四,区块链可以应用在哪里?
除了数字货币,它还可以用于跨境结算、供应链追踪、数字身份、资产代币化和链上金融。是否适合某个场景,仍取决于成本、隐私、性能和实际业务需求。
第五,区块链还有哪些局限?
交易吞吐量、网络费用、数据隐私、监管合规和系统互操作性,都是需要考虑的问题。公开透明也不意味着所有个人信息都应该直接写入链上。
区块链的核心价值,不是让所有数据天然可信,而是提供一套让参与者共同验证记录的机制。真正可靠的应用,还需要准确的数据来源、合理的规则和完善的治理。
你认为区块链未来最有价值的应用,会是金融、数字身份,还是供应链管理?
9
·
--
Ver traducción
什么是 DeFi?没有传统银行,借贷和交易是如何实现的?
在 Web3 世界里,DeFi(去中心化金融)正在改变人们参与金融活动的方式。它利用区块链、智能合约和数字资产,让用户能够直接参与部分金融服务。但没有传统银行,并不意味着没有规则,也不意味着没有风险。
第一,DeFi 是什么?
DeFi 是 Decentralized Finance 的缩写,通常指基于区块链和智能合约构建的金融应用。用户可以通过钱包参与交易、借贷和流动性提供,而不一定需要传统金融机构作为中间方。
第二,DeFi 如何完成交易?
以去中心化交易所为例,用户通过钱包连接应用,由智能合约按照预设规则执行交易。资产交换和交易记录可以在链上验证,但实际过程仍取决于合约设计、网络状态和流动性。
第三,常见应用有哪些?
借贷协议允许用户存入资产赚取利息,或提供抵押品借出其他资产;去中心化交易所支持链上资产交换;流动性提供则帮助交易池获得资金,并可能产生手续费收入。
第四,DeFi 的优势是什么?
部分应用具有开放访问、规则透明和可组合等特点。不同协议可以相互连接,形成更复杂的金融服务。不过,开放访问不等于所有用户都能无条件参与,具体仍受协议规则和法律要求影响。
第五,参与 DeFi 有什么风险?
智能合约漏洞、代币价格波动、抵押品清算、流动性不足和恶意授权都可能造成损失。协议经过审计也不能保证绝对安全,高收益更不代表低风险。
理解 DeFi,不能只关注收益率,还要看资金如何流动、收益从哪里产生,以及出现异常时能否退出。
你认为 DeFi 最有价值的特点是开放性、透明度,还是用户对资产的自主控制?
8
·
--
Ver traducción
什么是智能合约?它如何工作,又为什么仍然存在风险?
在 Web3 世界里,智能合约是很多区块链应用的基础。从 DeFi 借贷到 NFT 交易,许多操作都依赖代码自动执行。但智能合约并不意味着绝对安全,理解它的运行机制,才能看清效率背后的风险。
第一,智能合约是什么?
智能合约是部署在区块链上的程序,可以按照预先编写的规则处理交易和状态变化。它不是传统意义上的法律合同,也不一定完全不需要人工干预。
第二,它如何执行?
开发者编写代码并部署合约,用户发起符合条件的交易后,区块链网络会按照协议规则执行程序,并记录执行结果。执行是否成功,还取决于交易条件、账户权限、网络状态和合约逻辑。
第三,它能用在哪里?
在 DeFi 中,智能合约可以处理借贷、交易和抵押;在 NFT 场景中,可以管理代币转移与相关规则;在链上治理中,也可以执行符合条件的投票结果。
第四,它有什么优势?
自动执行能够减少部分人工流程,让规则和交易记录更容易被验证。但透明不等于代码没有漏洞,链上记录也不代表业务逻辑一定合理。
第五,风险来自哪里?
常见风险包括代码漏洞、权限配置错误、预言机数据异常,以及部署后难以修改的问题。部分合约具备升级机制,但升级权限本身也需要审查。
使用一个区块链应用前,应核实合约地址、权限设置、安全审计和项目公告,不要仅凭“已上链”或“经过审计”就认定它绝对安全。
智能合约真正的价值,是让规则能够被程序执行和验证,而不是消除所有风险。
你认为评估智能合约时,代码审计更重要,还是合约权限与升级机制更值得关注?
8
·
--
¿Cómo funcionan los préstamos de criptomonedas? Desde los intereses por depósitos hasta el riesgo de liquidación, explicado de forma sencilla
En el mundo DeFi, algunas personas ganan intereses al depositar criptoactivos, mientras que otras los usan como garantía para pedir prestados otros tokens. El mecanismo parece sencillo, pero conviene entender bien cómo se determinan las tasas de interés, cómo varía el índice de garantía y en qué situaciones puede producirse una liquidación.
Primero, ¿de dónde provienen los intereses de los depósitos?
Cuando los usuarios depositan activos en un protocolo de préstamos, otros usuarios pueden pedirlos prestados conforme a las reglas del protocolo y pagar intereses. Las ganancias de quienes depositan suelen depender de la demanda de préstamos, la utilización de los fondos y las comisiones del protocolo; no son fijas.
Segundo, ¿cómo funcionan los préstamos con garantía?
Muchos protocolos de préstamos DeFi exigen que los usuarios depositen primero activos como garantía y luego pidan prestados otros activos. Por ejemplo, un usuario puede dejar cierta cantidad de ETH como garantía y pedir prestadas stablecoins. El importe que puede pedir prestado depende del valor de la garantía y de los límites establecidos por el protocolo.
Tercero, ¿por qué cambian las tasas de interés?
Cuando aumenta la demanda de préstamos y sube la utilización de los fondos, las tasas de interés de los préstamos pueden aumentar; cuando la demanda disminuye, también pueden bajar. Cada protocolo utiliza un modelo de tasas de interés distinto, así que no conviene comparar únicamente las cifras que muestra en un momento determinado.
Cuarto, ¿qué es el riesgo de liquidación?
Si baja el precio de los activos usados como garantía o aumenta la deuda en relación con el valor de la garantía, la cuenta puede alcanzar las condiciones de liquidación establecidas por el protocolo. En ese caso, una parte de los activos de garantía podría venderse para pagar la deuda, lo que generaría pérdidas adicionales.
Quinto, ¿qué conviene revisar antes de participar?
Infórmate sobre el índice de garantía, el umbral de liquidación, las comisiones de liquidación, el modelo de tasas de interés y los riesgos de los contratos inteligentes. Comprueba también si los activos que usarás como garantía pueden sufrir fluctuaciones bruscas. No destines todos tus fondos a garantías ni decidas participar basándote únicamente en una tasa de interés alta para los depósitos.
Los préstamos DeFi no son depósitos sin riesgo ni una fuente de fondos gratuita. Es más importante entender cómo circulan los fondos y cómo evoluciona la deuda que centrarse únicamente en el rendimiento.
Si los activos usados como garantía bajaran de precio repentinamente, ¿qué te parece más importante: dejar un margen de seguridad con antelación o devolver parte del préstamo a tiempo?
1
86
·
--
Ver traducción
什么是 Layer 2?为什么它能让链上交易更便宜?
在 Web3 世界里,交易费用高、网络拥堵一直是用户关心的问题。Layer 2(二层网络)正是为缓解这些问题而发展起来的技术方案。但它为什么能降低成本?是不是用了 Layer 2,交易就一定更便宜、更安全?
第一,Layer 2 是什么?
以以太坊为例,Layer 1 是以太坊主网,负责基础交易验证和安全保障。Layer 2 则在主网之外处理大量交易,并按照具体设计将交易数据或证明提交给主网。
第二,为什么费用可能更低?
如果每笔操作都直接在主网上执行,用户需要竞争有限的区块空间。许多 Layer 2 会批量处理交易,将部分成本分摊给更多用户,因此单笔交易的平均费用可能下降。但实际费用仍会随网络负载、交易类型和数据提交成本变化。
第三,为什么交易可能更快?
不少 Layer 2 能在自己的网络中快速处理交易,不必让每笔操作都单独等待主网打包。不过,交易在 Layer 2 上显示完成,与最终结算、跨链提现完成,并不一定是同一个时间点。
第四,常见技术路线有哪些?
Optimistic Rollup 通常采用欺诈证明机制;ZK Rollup 则利用有效性证明验证批次状态。它们在证明机制、退出流程和技术实现方面存在差异,不能简单认为某一种方案在所有方面都更好。
第五,低费用不等于零风险。
用户仍需关注智能合约漏洞、排序器故障、跨链桥风险、网络升级机制,以及提现到主网可能需要的时间。不同 Layer 2 的安全保障和去中心化程度也不完全相同。
选择 Layer 2 时,不要只比较手续费。还应确认支持的应用、资产转移路径、安全机制和退出成本。
你使用 Layer 2 时,最看重的是低手续费、交易速度,还是资产安全?
1
2
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
FOMCWatch
8.9M visualizaciones
26,854 participa(n) en el debate
Noticias TradFi | Warsh debe explicar por qué la Fed mantendrá las tasas esta semana mientras deja viva una subida en diciembre
Binance News
·6 «Me gusta»
·775 visualizaciones
EthereumDropsBelow$2300
4,155 visualizaciones
97 participa(n) en el debate
BitcoinSlipsBelow$80KAgain
12,140 visualizaciones
67 participa(n) en el debate