
◢ Re-poster
693 Publicaciones
◢ Re-poster
Denunciar
Bloquear usuario
“Only a fool trips on what’s behind them.” — Iceberg Slim ◢ Founder, CEO, Asymmetric Financial & Asymmetric Information
0 Siguiendo
12 Seguidores
4 Me gusta
Publicaciones
Todo
Vídeos
·
--
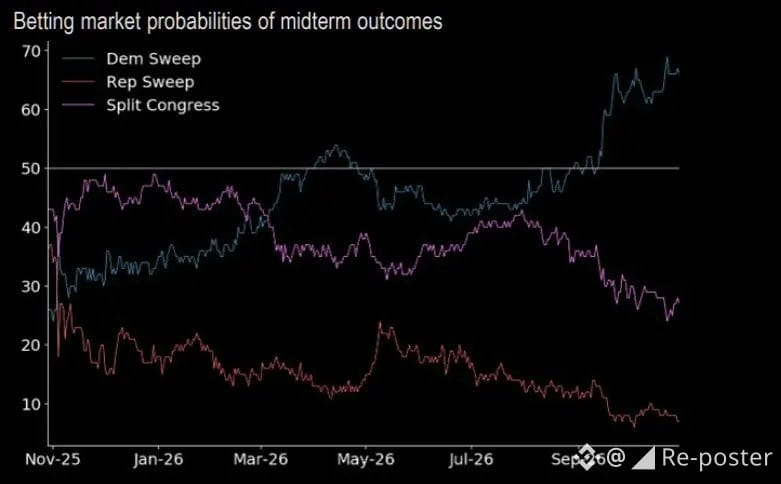
El viento a favor de las elecciones de medio término
Según el equipo de Inteligencia de Mercado de @jpmorgan, la historia sugiere que las elecciones de medio término en EE. UU. podrían dar un impulso muy necesario a la renta variable.
Desde 1990, el S&P 500 ha registrado ganancias promedio del 5,4%, 11,4%, 12,5% y 14,7% durante los 3, 6, 9 y 12 meses siguientes, con un porcentaje de resultados positivos del 100% a los 6, 9 y 12 meses.
Mientras tanto, @jpmorgan sostiene que la reciente reducción del riesgo no ha llegado del todo a ser capitulación, pues las ventas de los modelos cuantitativos y el posicionamiento elevado en tecnología siguen planteando riesgos.
Sin embargo, el desapalancamiento generalizado y la caída de la exposición al momentum hasta apenas el 30% de su máximo sugieren que podría estar todo listo para un rebote del alfa.
El viento a favor de las elecciones de medio término
Según el equipo de Inteligencia de Mercado de @jpmorgan, la historia sugiere que las elecciones de medio término en EE. UU. podrían dar un impulso muy necesario a la renta variable.
Desde 1990, el S&P 500 ha registrado ganancias promedio del 5,4%, 11,4%, 12,5% y 14,7% durante los 3, 6, 9 y 12 meses siguientes, con un porcentaje de resultados positivos del 100% a los 6, 9 y 12 meses.
Mientras tanto, @jpmorgan sostiene que la reciente reducción del riesgo no ha llegado del todo a ser capitulación, pues las ventas de los modelos cuantitativos y el posicionamiento elevado en tecnología siguen planteando riesgos.
Sin embargo, el desapalancamiento generalizado y la caída de la exposición al momentum hasta apenas el 30% de su máximo sugieren que podría estar todo listo para un rebote del alfa.
Según el equipo de Inteligencia de Mercado de @jpmorgan, la historia sugiere que las elecciones de medio término en EE. UU. podrían dar un impulso muy necesario a la renta variable.
Desde 1990, el S&P 500 ha registrado ganancias promedio del 5,4%, 11,4%, 12,5% y 14,7% durante los 3, 6, 9 y 12 meses siguientes, con un porcentaje de resultados positivos del 100% a los 6, 9 y 12 meses.
Mientras tanto, @jpmorgan sostiene que la reciente reducción del riesgo no ha llegado del todo a ser capitulación, pues las ventas de los modelos cuantitativos y el posicionamiento elevado en tecnología siguen planteando riesgos.
Sin embargo, el desapalancamiento generalizado y la caída de la exposición al momentum hasta apenas el 30% de su máximo sugieren que podría estar todo listo para un rebote del alfa.
80
·
--
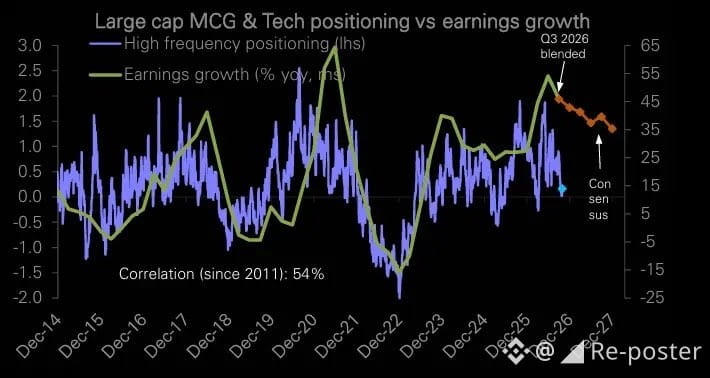
Nada como el precio para cambiar el sentimiento.
La posición actual es coherente con un crecimiento de los beneficios tecnológicos de alrededor del 10%, frente al 47% del tercer trimestre y a las expectativas de consenso del 36% para finales del próximo año.
Es un nivel de pesimismo notable para un sector que sigue registrando un crecimiento increíble.
Nada como el precio para cambiar el sentimiento.
La posición actual es coherente con un crecimiento de los beneficios tecnológicos de alrededor del 10%, frente al 47% del tercer trimestre y a las expectativas de consenso del 36% para finales del próximo año.
Es un nivel de pesimismo notable para un sector que sigue registrando un crecimiento increíble.
La posición actual es coherente con un crecimiento de los beneficios tecnológicos de alrededor del 10%, frente al 47% del tercer trimestre y a las expectativas de consenso del 36% para finales del próximo año.
Es un nivel de pesimismo notable para un sector que sigue registrando un crecimiento increíble.
75
·
--
Ver traducción
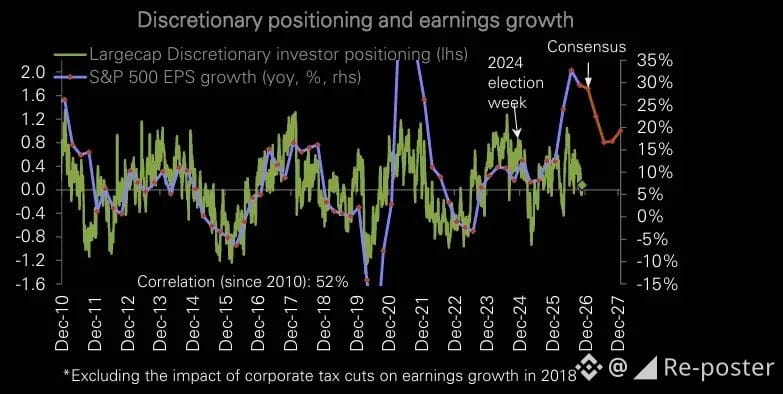
Not euphoric
Discretionary investors are essentially neutral on equities, despite S&P 500 earnings growth running at roughly 31%.
Positioning looks unusually cautious relative to the earnings backdrop.
Not euphoric
Discretionary investors are essentially neutral on equities, despite S&P 500 earnings growth running at roughly 31%.
Positioning looks unusually cautious relative to the earnings backdrop.
Discretionary investors are essentially neutral on equities, despite S&P 500 earnings growth running at roughly 31%.
Positioning looks unusually cautious relative to the earnings backdrop.
3
·
--
Ver traducción
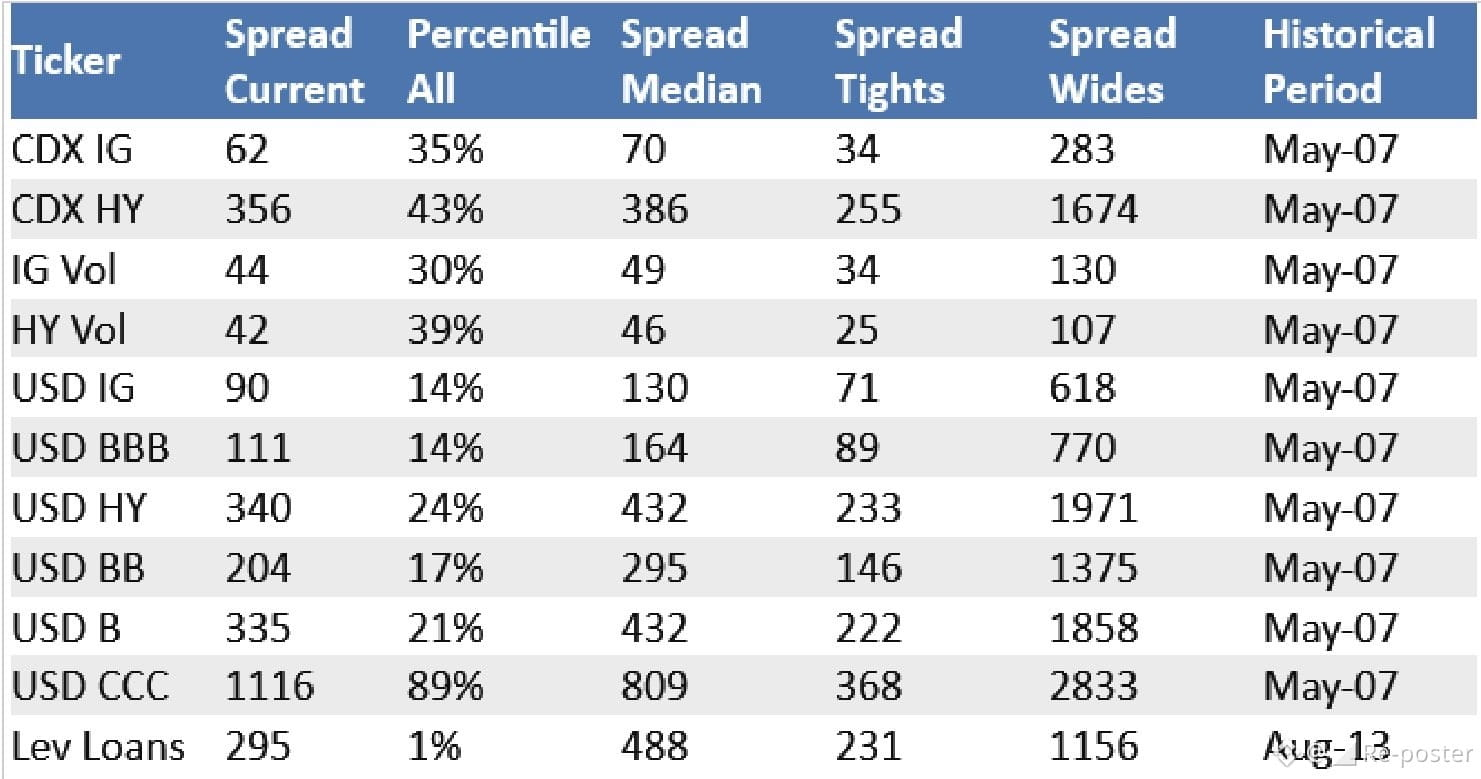
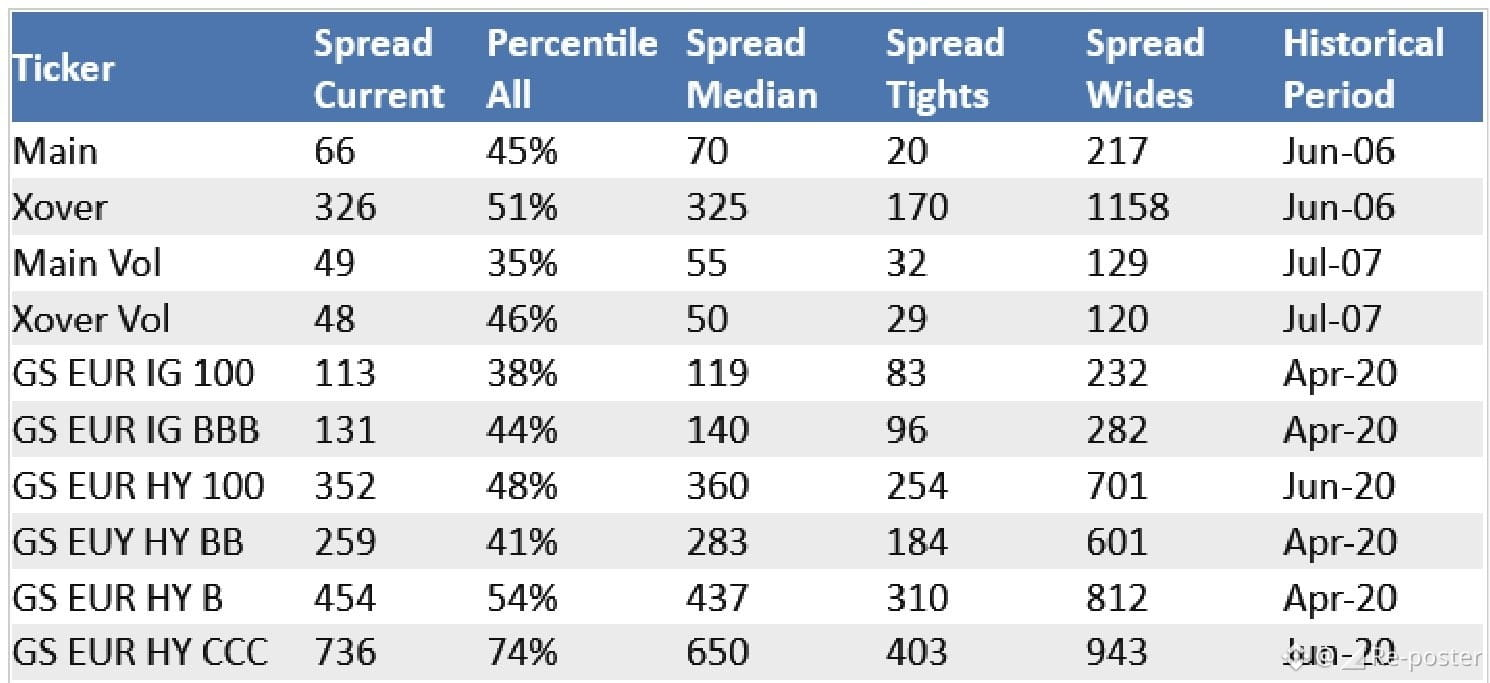
YTD IG issuance is $2 Trillion.
Investment-grade issuance hit $60bn, including $25bn from Microsoft, in @GoldmanSachs' 1 Nov 2026 credit update.
Cash spreads widened to 90bps as Treasuries rallied.
Concentrated supply is testing appetite, with incremental issuance and spread concessions the risk to watch.
High-yield option-adjusted spreads widened to 312bps, the widest since May 2025.
All-in yields reached 8.31%. Earnings and AI-related weakness reversed the rally. $VRRM bonds fell 9pts on Avis uncertainty.
@GoldmanSachs's desk bias is to sell rallies, with tactical length at wides.
The desk is willing to buy wider spreads while keeping its broader sell-rallies bias.
Next week's calendar includes US midterms, Treasury refunding and October payrolls, alongside heavy supply and AI financing uncertainty.
YTD IG issuance is $2 Trillion.
Investment-grade issuance hit $60bn, including $25bn from Microsoft, in @GoldmanSachs' 1 Nov 2026 credit update.
Cash spreads widened to 90bps as Treasuries rallied.
Concentrated supply is testing appetite, with incremental issuance and spread concessions the risk to watch.
High-yield option-adjusted spreads widened to 312bps, the widest since May 2025.
All-in yields reached 8.31%. Earnings and AI-related weakness reversed the rally. $VRRM bonds fell 9pts on Avis uncertainty.
@GoldmanSachs's desk bias is to sell rallies, with tactical length at wides.
The desk is willing to buy wider spreads while keeping its broader sell-rallies bias.
Next week's calendar includes US midterms, Treasury refunding and October payrolls, alongside heavy supply and AI financing uncertainty.
Investment-grade issuance hit $60bn, including $25bn from Microsoft, in @GoldmanSachs' 1 Nov 2026 credit update.
Cash spreads widened to 90bps as Treasuries rallied.
Concentrated supply is testing appetite, with incremental issuance and spread concessions the risk to watch.
High-yield option-adjusted spreads widened to 312bps, the widest since May 2025.
All-in yields reached 8.31%. Earnings and AI-related weakness reversed the rally. $VRRM bonds fell 9pts on Avis uncertainty.
@GoldmanSachs's desk bias is to sell rallies, with tactical length at wides.
The desk is willing to buy wider spreads while keeping its broader sell-rallies bias.
Next week's calendar includes US midterms, Treasury refunding and October payrolls, alongside heavy supply and AI financing uncertainty.
3
·
--
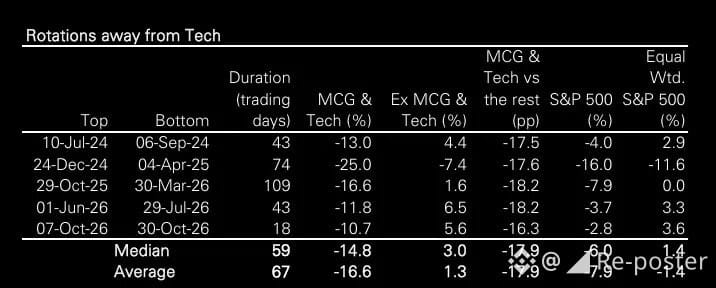
La historia dice: apuesta por la rotación
En las últimas cinco rotaciones hacia el sector tecnológico, este registró una ganancia promedio del 38%, superando al resto del S&P 500 por 33 puntos porcentuales.
El mercado en general también se sumó a la fiesta: el S&P 500 ganó casi un 20% en promedio durante esos episodios.
La historia dice: apuesta por la rotación
En las últimas cinco rotaciones hacia el sector tecnológico, este registró una ganancia promedio del 38%, superando al resto del S&P 500 por 33 puntos porcentuales.
El mercado en general también se sumó a la fiesta: el S&P 500 ganó casi un 20% en promedio durante esos episodios.
En las últimas cinco rotaciones hacia el sector tecnológico, este registró una ganancia promedio del 38%, superando al resto del S&P 500 por 33 puntos porcentuales.
El mercado en general también se sumó a la fiesta: el S&P 500 ganó casi un 20% en promedio durante esos episodios.
·
--
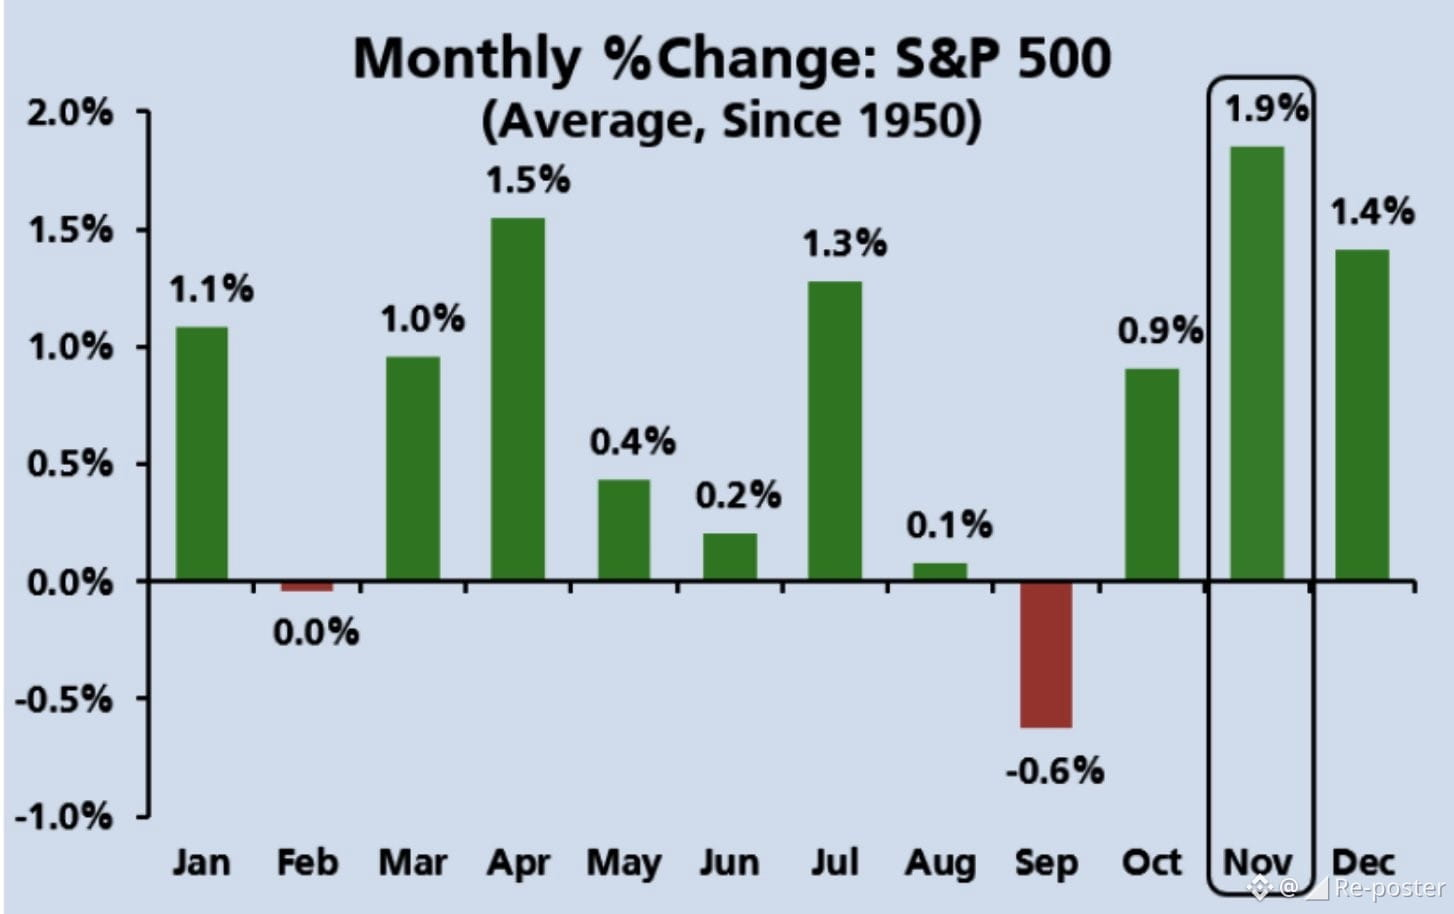
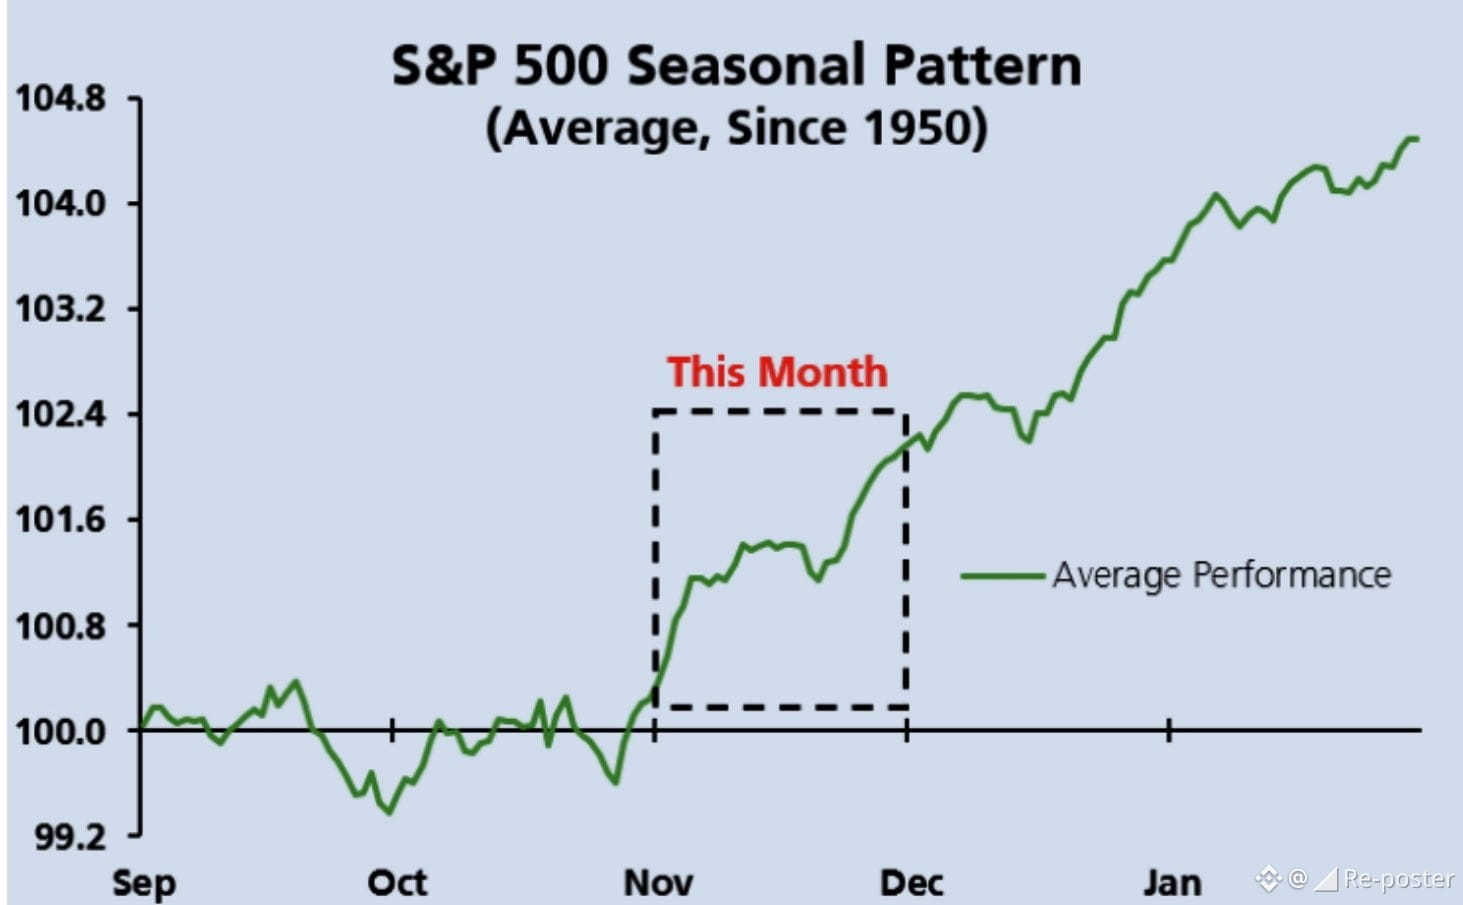
El S&P 500 promedia un 1,9 % en noviembre. UBS advierte del riesgo de un squeeze de posiciones cortas
Noviembre es el mes más sólido del S&P 500, con una ganancia media del 1,9 % desde 1950. Justinus Steinhorst, de @UBS S&T, advierte de un riesgo agudo de squeeze de posiciones cortas: las posiciones cortas brutas aumentan mientras la exposición neta se mantiene baja.
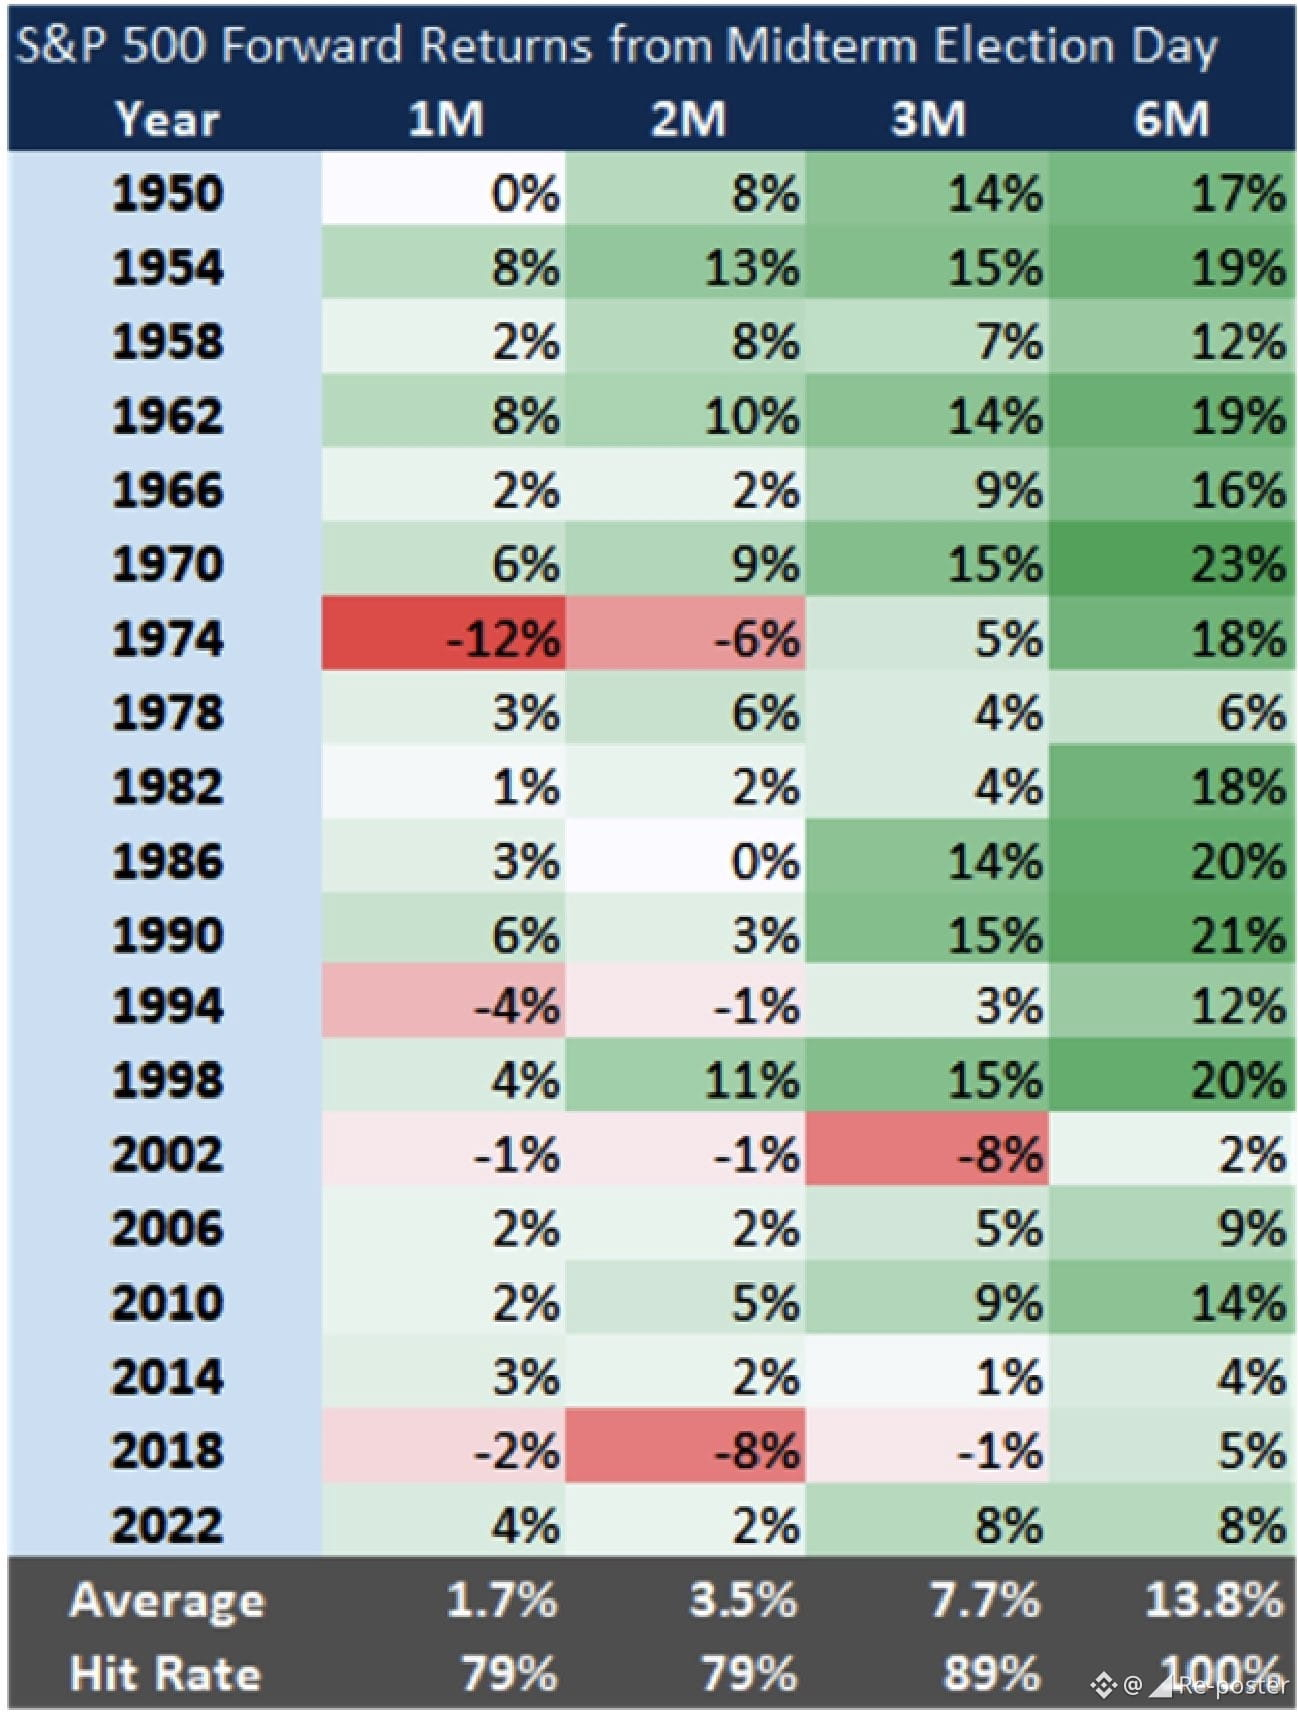
La tesis a más largo plazo se basa en los datos históricos posteriores a las elecciones de mitad de mandato. UBS cita una rentabilidad media del S&P 500 del 13,8 % a 6M, con una tasa de acierto histórica del 100 %, y una rentabilidad media del 7,7 % a 3M, con una tasa de acierto histórica del 89 %. Se trata de resultados históricos. Respaldan la tesis de posicionamiento a más largo plazo de UBS, pero no garantizan el próximo resultado.
La visión táctica se centra en las materias primas. UBS señala la debilidad del petróleo en noviembre (un promedio del -2,9 %), frente a la fortaleza del cobre (+1,7 %) y la plata (+1,1 %). En medio de las tensiones con Irán, el equipo ve una oportunidad para trasladar la exposición a acciones de energía a Metales y Minería (UBXXMETL).
El S&P 500 promedia un 1,9 % en noviembre. UBS advierte del riesgo de un squeeze de posiciones cortas
Noviembre es el mes más sólido del S&P 500, con una ganancia media del 1,9 % desde 1950. Justinus Steinhorst, de @UBS S&T, advierte de un riesgo agudo de squeeze de posiciones cortas: las posiciones cortas brutas aumentan mientras la exposición neta se mantiene baja.
La tesis a más largo plazo se basa en los datos históricos posteriores a las elecciones de mitad de mandato. UBS cita una rentabilidad media del S&P 500 del 13,8 % a 6M, con una tasa de acierto histórica del 100 %, y una rentabilidad media del 7,7 % a 3M, con una tasa de acierto histórica del 89 %. Se trata de resultados históricos. Respaldan la tesis de posicionamiento a más largo plazo de UBS, pero no garantizan el próximo resultado.
La visión táctica se centra en las materias primas. UBS señala la debilidad del petróleo en noviembre (un promedio del -2,9 %), frente a la fortaleza del cobre (+1,7 %) y la plata (+1,1 %). En medio de las tensiones con Irán, el equipo ve una oportunidad para trasladar la exposición a acciones de energía a Metales y Minería (UBXXMETL).
Noviembre es el mes más sólido del S&P 500, con una ganancia media del 1,9 % desde 1950. Justinus Steinhorst, de @UBS S&T, advierte de un riesgo agudo de squeeze de posiciones cortas: las posiciones cortas brutas aumentan mientras la exposición neta se mantiene baja.
La tesis a más largo plazo se basa en los datos históricos posteriores a las elecciones de mitad de mandato. UBS cita una rentabilidad media del S&P 500 del 13,8 % a 6M, con una tasa de acierto histórica del 100 %, y una rentabilidad media del 7,7 % a 3M, con una tasa de acierto histórica del 89 %. Se trata de resultados históricos. Respaldan la tesis de posicionamiento a más largo plazo de UBS, pero no garantizan el próximo resultado.
La visión táctica se centra en las materias primas. UBS señala la debilidad del petróleo en noviembre (un promedio del -2,9 %), frente a la fortaleza del cobre (+1,7 %) y la plata (+1,1 %). En medio de las tensiones con Irán, el equipo ve una oportunidad para trasladar la exposición a acciones de energía a Metales y Minería (UBXXMETL).
33
·
--
Una impresionante trampa de volatilidad de 110.000 millones de dólares
@Nomura estima que una caída del 2 % del SPX podría desencadenar ventas mecánicas por aproximadamente 110.000 millones de dólares entre los intermediarios, los ETF apalancados y las estrategias de control de volatilidad.
Con una caída del 3 %, esa cifra asciende a casi 178.000 millones de dólares.
Con la exposición sistemática a la renta variable ya cerca del percentil 95, el mercado es cada vez más vulnerable a un ciclo de retroalimentación que se refuerza a sí mismo.
Las ventas generan volatilidad.
La volatilidad genera más ventas.
Una impresionante trampa de volatilidad de 110.000 millones de dólares
@Nomura estima que una caída del 2 % del SPX podría desencadenar ventas mecánicas por aproximadamente 110.000 millones de dólares entre los intermediarios, los ETF apalancados y las estrategias de control de volatilidad.
Con una caída del 3 %, esa cifra asciende a casi 178.000 millones de dólares.
Con la exposición sistemática a la renta variable ya cerca del percentil 95, el mercado es cada vez más vulnerable a un ciclo de retroalimentación que se refuerza a sí mismo.
Las ventas generan volatilidad.
La volatilidad genera más ventas.
@Nomura estima que una caída del 2 % del SPX podría desencadenar ventas mecánicas por aproximadamente 110.000 millones de dólares entre los intermediarios, los ETF apalancados y las estrategias de control de volatilidad.
Con una caída del 3 %, esa cifra asciende a casi 178.000 millones de dólares.
Con la exposición sistemática a la renta variable ya cerca del percentil 95, el mercado es cada vez más vulnerable a un ciclo de retroalimentación que se refuerza a sí mismo.
Las ventas generan volatilidad.
La volatilidad genera más ventas.
9
·
--
Ver traducción
Expect more bodies to float to the trading floor surface in the coming weeks
Expect more bodies to float to the trading floor surface in the coming weeks
25
·
--
El oro registra flujos bajistas de 8.000 millones de dólares por quinta semana consecutiva
La salida de 8.000 millones de dólares se debió principalmente a las posiciones de Otros/No declarables (~95%).
El oro cayó un 1,6% pese a un descenso de 11 puntos básicos en el rendimiento.
Las posiciones netas alcanzaron su máximo antes que el precio de los futuros. @GoldmanSachs interpreta el posterior descenso de las posiciones netas largas como una reducción del apoyo de las coberturas, con un mayor riesgo bajista durante las correcciones a medida que los operadores deshacen sus coberturas.
La preocupación táctica es la persistencia de la presión vendedora y un menor apoyo si el oro sigue cayendo.
El oro registra flujos bajistas de 8.000 millones de dólares por quinta semana consecutiva
La salida de 8.000 millones de dólares se debió principalmente a las posiciones de Otros/No declarables (~95%).
El oro cayó un 1,6% pese a un descenso de 11 puntos básicos en el rendimiento.
Las posiciones netas alcanzaron su máximo antes que el precio de los futuros. @GoldmanSachs interpreta el posterior descenso de las posiciones netas largas como una reducción del apoyo de las coberturas, con un mayor riesgo bajista durante las correcciones a medida que los operadores deshacen sus coberturas.
La preocupación táctica es la persistencia de la presión vendedora y un menor apoyo si el oro sigue cayendo.
La salida de 8.000 millones de dólares se debió principalmente a las posiciones de Otros/No declarables (~95%).
El oro cayó un 1,6% pese a un descenso de 11 puntos básicos en el rendimiento.
Las posiciones netas alcanzaron su máximo antes que el precio de los futuros. @GoldmanSachs interpreta el posterior descenso de las posiciones netas largas como una reducción del apoyo de las coberturas, con un mayor riesgo bajista durante las correcciones a medida que los operadores deshacen sus coberturas.
La preocupación táctica es la persistencia de la presión vendedora y un menor apoyo si el oro sigue cayendo.
96
·
--
Los hedge funds compraron acciones estadounidenses en términos netos por primera vez en 4 semanas
Los hedge funds volvieron a comprar en términos netos, impulsados por el cierre de posiciones cortas de los Macro Products, según el resumen de @GoldmanSachs del 30 de octubre de 2026.
Las 7 Magníficas siguieron registrando ventas netas en 4 de 5 sesiones, en medio de la volatilidad de los resultados.
El mejor desempeño del Russell 2K tuvo un impulsor similar. @GoldmanSachs lo atribuye a un cierre ordenado de posiciones cortas, con una caída de 2.100 millones de dólares en el interés abierto. Las nuevas posiciones largas no fueron el motor. La sensibilidad a las tasas sigue siendo una limitación.
El S&P 500 está poniendo a prueba su media móvil de 100 días (7614) y el umbral de las CTA (7554). Esos son los niveles técnicos que @GoldmanSachs destaca junto con la actividad de cierre de posiciones cortas.
@GoldmanSachs también describe un apetito limitado por la IA en medio de la incertidumbre electoral.
Los inversores buscan empresas que considera resistentes a la IA, como $IBM, $AAPL y $SPOT.
Los hedge funds compraron acciones estadounidenses en términos netos por primera vez en 4 semanas
Los hedge funds volvieron a comprar en términos netos, impulsados por el cierre de posiciones cortas de los Macro Products, según el resumen de @GoldmanSachs del 30 de octubre de 2026.
Las 7 Magníficas siguieron registrando ventas netas en 4 de 5 sesiones, en medio de la volatilidad de los resultados.
El mejor desempeño del Russell 2K tuvo un impulsor similar. @GoldmanSachs lo atribuye a un cierre ordenado de posiciones cortas, con una caída de 2.100 millones de dólares en el interés abierto. Las nuevas posiciones largas no fueron el motor. La sensibilidad a las tasas sigue siendo una limitación.
El S&P 500 está poniendo a prueba su media móvil de 100 días (7614) y el umbral de las CTA (7554). Esos son los niveles técnicos que @GoldmanSachs destaca junto con la actividad de cierre de posiciones cortas.
@GoldmanSachs también describe un apetito limitado por la IA en medio de la incertidumbre electoral.
Los inversores buscan empresas que considera resistentes a la IA, como $IBM, $AAPL y $SPOT.
Los hedge funds volvieron a comprar en términos netos, impulsados por el cierre de posiciones cortas de los Macro Products, según el resumen de @GoldmanSachs del 30 de octubre de 2026.
Las 7 Magníficas siguieron registrando ventas netas en 4 de 5 sesiones, en medio de la volatilidad de los resultados.
El mejor desempeño del Russell 2K tuvo un impulsor similar. @GoldmanSachs lo atribuye a un cierre ordenado de posiciones cortas, con una caída de 2.100 millones de dólares en el interés abierto. Las nuevas posiciones largas no fueron el motor. La sensibilidad a las tasas sigue siendo una limitación.
El S&P 500 está poniendo a prueba su media móvil de 100 días (7614) y el umbral de las CTA (7554). Esos son los niveles técnicos que @GoldmanSachs destaca junto con la actividad de cierre de posiciones cortas.
@GoldmanSachs también describe un apetito limitado por la IA en medio de la incertidumbre electoral.
Los inversores buscan empresas que considera resistentes a la IA, como $IBM, $AAPL y $SPOT.
60
·
--
El impulso se desploma y el índice no va a ninguna parte.
S&P 500
-0.13% (julio)
+2.62% (agosto)
-0.45% (septiembre)
-0.93% (octubre)
GSPRHIMO (cesta de momentum de Goldman Sachs)
-30.19% (julio)
-13.67% (agosto)
+26.96% (septiembre)
-18.60% (octubre)
-- @GoldmanSachs
El impulso se desploma y el índice no va a ninguna parte.
S&P 500
-0.13% (julio)
+2.62% (agosto)
-0.45% (septiembre)
-0.93% (octubre)
GSPRHIMO (cesta de momentum de Goldman Sachs)
-30.19% (julio)
-13.67% (agosto)
+26.96% (septiembre)
-18.60% (octubre)
-- @GoldmanSachs
S&P 500
-0.13% (julio)
+2.62% (agosto)
-0.45% (septiembre)
-0.93% (octubre)
GSPRHIMO (cesta de momentum de Goldman Sachs)
-30.19% (julio)
-13.67% (agosto)
+26.96% (septiembre)
-18.60% (octubre)
-- @GoldmanSachs
51
·
--
La caída de $GOOGL en un solo día fue la segunda mayor pérdida de capitalización bursátil registrada en un día en la historia
La caída de $GOOGL en un solo día fue la segunda mayor pérdida de capitalización bursátil registrada en un día en la historia
78
·
--
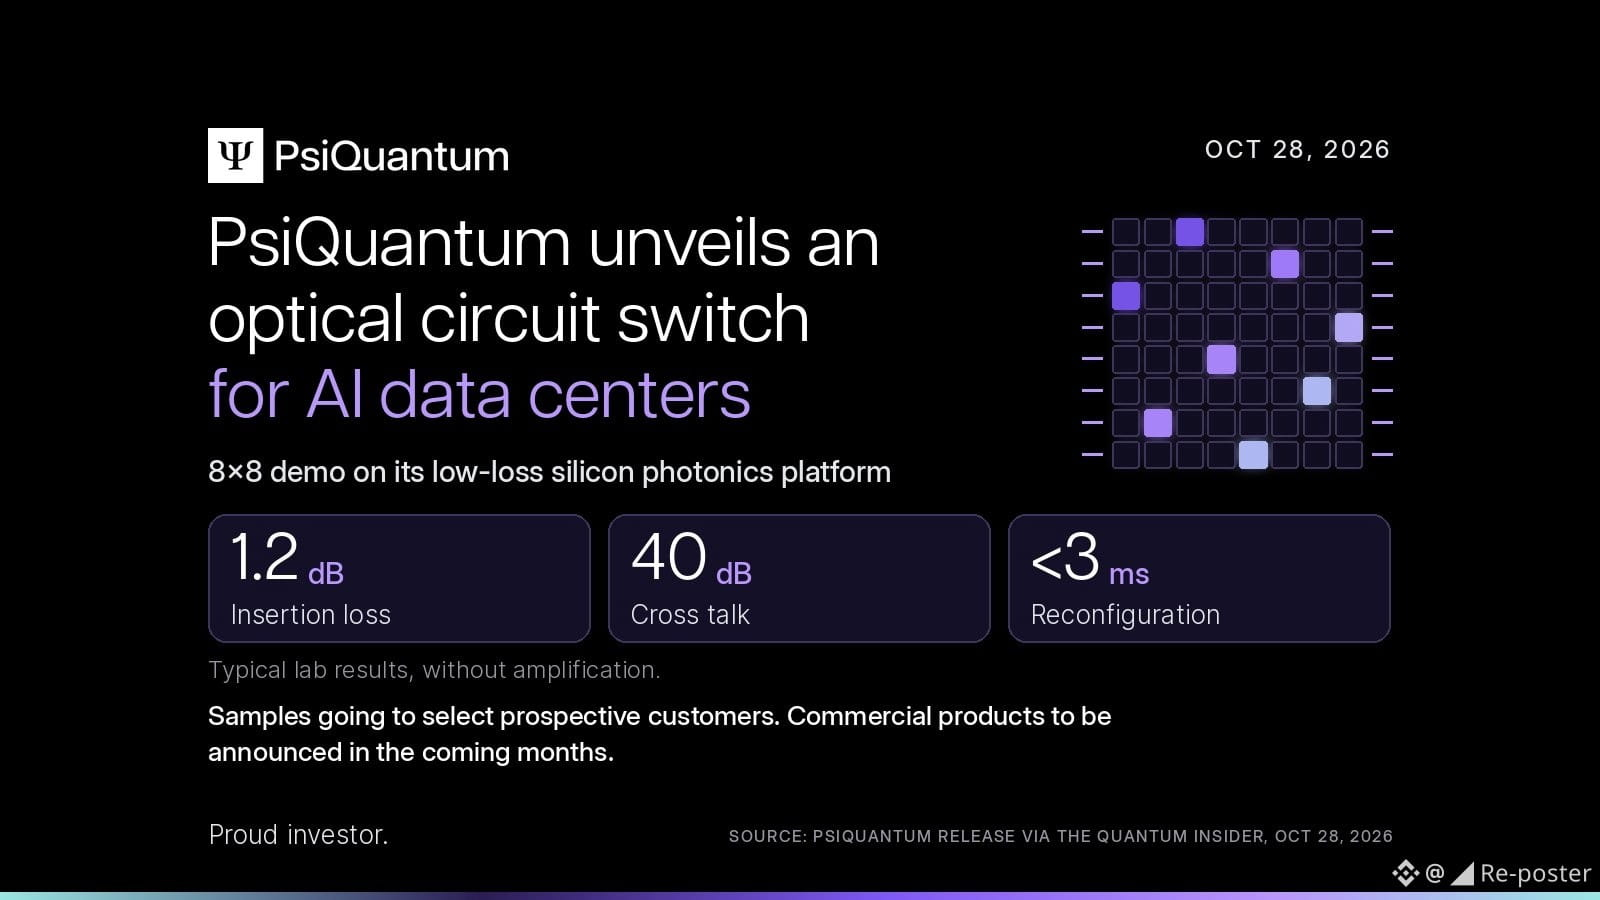
@PsiQuantum pasó casi una década desarrollando fotónica de silicio de bajas pérdidas para la computación cuántica.
Hoy presentó un conmutador de circuitos ópticos basado en esa plataforma para centros de datos de IA.
Los productos comerciales se anunciarán en los próximos meses.
@PsiQuantum pasó casi una década desarrollando fotónica de silicio de bajas pérdidas para la computación cuántica.
Hoy presentó un conmutador de circuitos ópticos basado en esa plataforma para centros de datos de IA.
Los productos comerciales se anunciarán en los próximos meses.
Hoy presentó un conmutador de circuitos ópticos basado en esa plataforma para centros de datos de IA.
Los productos comerciales se anunciarán en los próximos meses.
·
--
Los diferenciales HY de IA se situaban 400 pb por encima de los bonos del Tesoro, muy por encima de los de los bonos BB/B no vinculados a la IA desde mediados de 2025.
@GoldmanSachs espera que 2027 sea un año de intensa emisión de deuda vinculada a la IA en distintas divisas y clases de activos. Esta oferta prevista añade riesgos para los créditos HY vinculados a la IA, que ya están bajo presión.
Los diferenciales HY de IA se situaban 400 pb por encima de los bonos del Tesoro, muy por encima de los de los bonos BB/B no vinculados a la IA desde mediados de 2025.
@GoldmanSachs espera que 2027 sea un año de intensa emisión de deuda vinculada a la IA en distintas divisas y clases de activos. Esta oferta prevista añade riesgos para los créditos HY vinculados a la IA, que ya están bajo presión.
@GoldmanSachs espera que 2027 sea un año de intensa emisión de deuda vinculada a la IA en distintas divisas y clases de activos. Esta oferta prevista añade riesgos para los créditos HY vinculados a la IA, que ya están bajo presión.
1
·
--
La configuración para un short squeeze en $QQQ
Según JPM, las posiciones cortas en $QQQ han alcanzado su nivel más alto desde 2023.
La configuración para un short squeeze en $QQQ
Según JPM, las posiciones cortas en $QQQ han alcanzado su nivel más alto desde 2023.
Según JPM, las posiciones cortas en $QQQ han alcanzado su nivel más alto desde 2023.
18
·
--
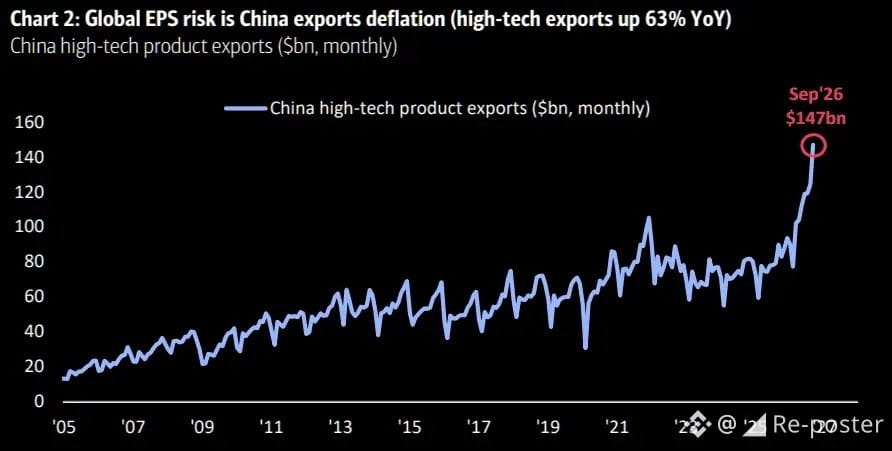
La próxima sacudida de China quizá no se quede en China.
La economía interna de China atraviesa dificultades, pero su maquinaria exportadora funciona a toda velocidad. Hartnett, de @BankofAmerica, destaca que las exportaciones chinas se dispararon un 36 % interanual y que las exportaciones de alta tecnología aumentaron un asombroso 63 %.
El problema es que esta fortaleza industrial está cada vez más desconectada de la demanda interna.
China depende de compradores extranjeros para absorber su producción, lo que aumenta el riesgo de exportar deflación y presiona a la baja los beneficios empresariales en todo el mundo.
La próxima sacudida de China quizá no se quede en China.
La economía interna de China atraviesa dificultades, pero su maquinaria exportadora funciona a toda velocidad. Hartnett, de @BankofAmerica, destaca que las exportaciones chinas se dispararon un 36 % interanual y que las exportaciones de alta tecnología aumentaron un asombroso 63 %.
El problema es que esta fortaleza industrial está cada vez más desconectada de la demanda interna.
China depende de compradores extranjeros para absorber su producción, lo que aumenta el riesgo de exportar deflación y presiona a la baja los beneficios empresariales en todo el mundo.
La economía interna de China atraviesa dificultades, pero su maquinaria exportadora funciona a toda velocidad. Hartnett, de @BankofAmerica, destaca que las exportaciones chinas se dispararon un 36 % interanual y que las exportaciones de alta tecnología aumentaron un asombroso 63 %.
El problema es que esta fortaleza industrial está cada vez más desconectada de la demanda interna.
China depende de compradores extranjeros para absorber su producción, lo que aumenta el riesgo de exportar deflación y presiona a la baja los beneficios empresariales en todo el mundo.
6
·
--
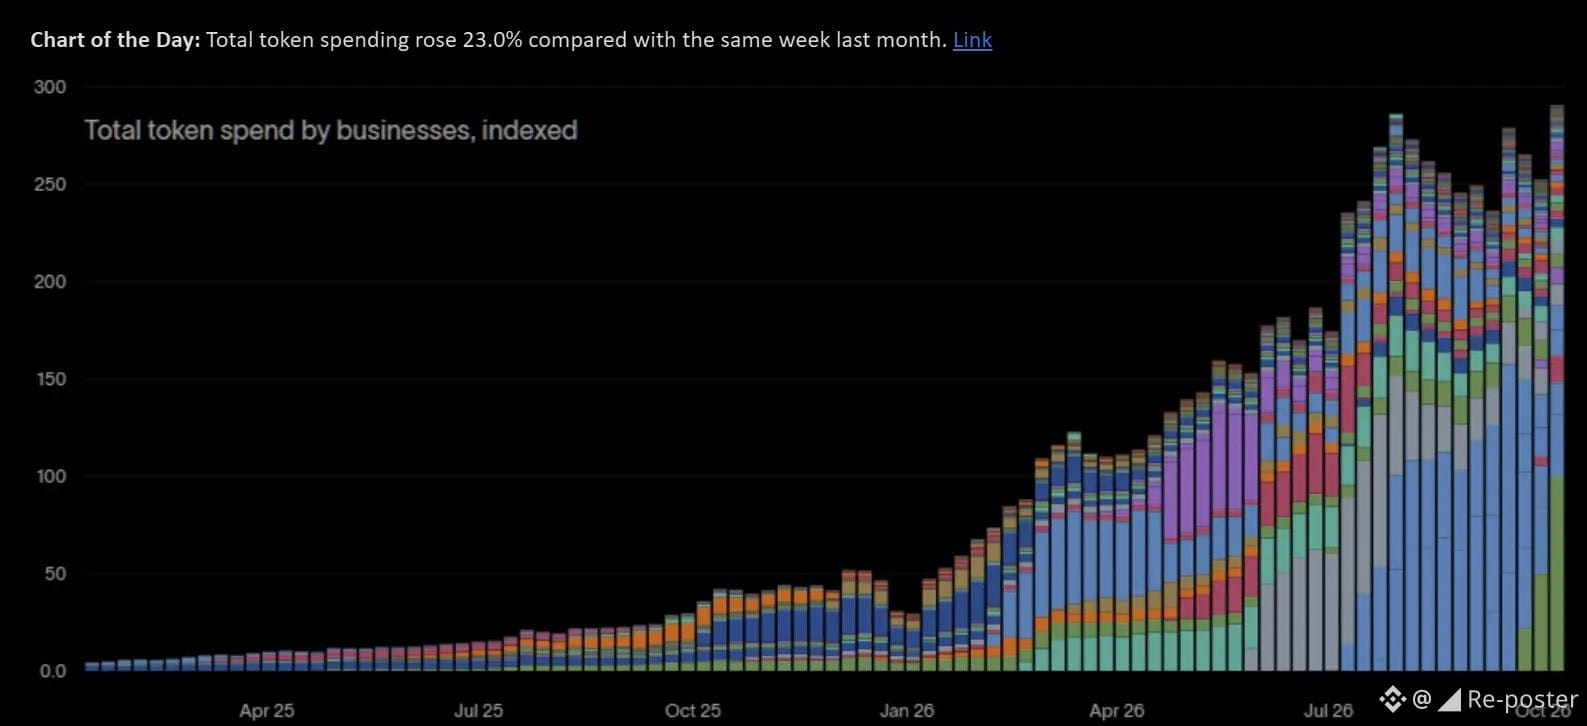
El mercado alcista de tokens continúa.
El gasto total en tokens aumentó un 23,0 % en comparación con la misma semana del mes pasado.
El mercado alcista de tokens continúa.
El gasto total en tokens aumentó un 23,0 % en comparación con la misma semana del mes pasado.
El gasto total en tokens aumentó un 23,0 % en comparación con la misma semana del mes pasado.
1
·
--
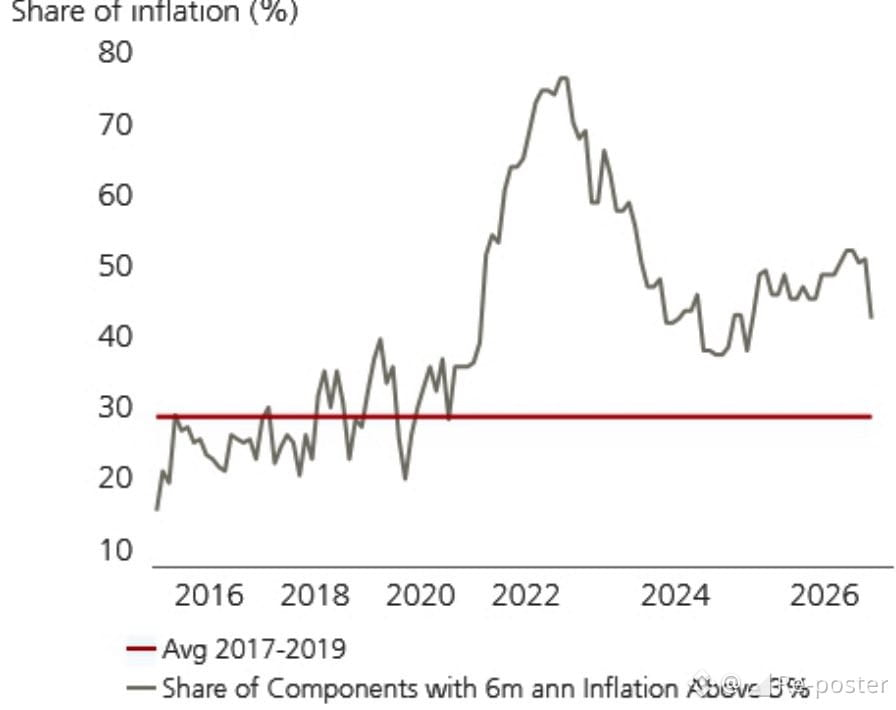
La amplitud de la inflación se mantiene por encima del promedio de 2017-2019
La inflación sigue extendiéndose a más componentes del PCE que en el promedio de 2017-2019. El gráfico de UBS sigue la proporción de componentes cuya inflación anualizada a 6 meses supera el 3%. Esa proporción sigue siendo elevada, incluso después de retroceder desde su máximo.
La amplitud de la inflación se mantiene por encima del promedio de 2017-2019
La inflación sigue extendiéndose a más componentes del PCE que en el promedio de 2017-2019. El gráfico de UBS sigue la proporción de componentes cuya inflación anualizada a 6 meses supera el 3%. Esa proporción sigue siendo elevada, incluso después de retroceder desde su máximo.
La inflación sigue extendiéndose a más componentes del PCE que en el promedio de 2017-2019. El gráfico de UBS sigue la proporción de componentes cuya inflación anualizada a 6 meses supera el 3%. Esa proporción sigue siendo elevada, incluso después de retroceder desde su máximo.
·
--
La nueva previsión de @BankofAmerica sobre la Fed: subidas en diciembre de 2026 y marzo de 2027
La nueva previsión de @BankofAmerica sobre la Fed contempla subidas trimestrales en diciembre de 2026 y marzo de 2027, con una tasa terminal del 4,25-4,5% durante 2027. El mercado asigna un 60% de probabilidad a nuevas subidas.
La trayectoria depende de la inflación. @BankofAmerica considera que podrían producirse subidas adicionales de 25-50 pb si la inflación supera las previsiones de la Fed, o una pausa tras la subida de diciembre de 2026 si la inflación se modera con fuerza.
Las previsiones de crecimiento también se han debilitado. @BankofAmerica rebajó su estimación de seguimiento del PIB del tercer trimestre al 3,5% intertrimestral anualizado, frente al consenso del 3,7%, debido a datos más débiles de comercio e inventarios. Esto apunta a una moderación del crecimiento a corto plazo, aunque @BankofAmerica prevé un mayor endurecimiento de la política monetaria.
La nueva previsión de @BankofAmerica sobre la Fed: subidas en diciembre de 2026 y marzo de 2027
La nueva previsión de @BankofAmerica sobre la Fed contempla subidas trimestrales en diciembre de 2026 y marzo de 2027, con una tasa terminal del 4,25-4,5% durante 2027. El mercado asigna un 60% de probabilidad a nuevas subidas.
La trayectoria depende de la inflación. @BankofAmerica considera que podrían producirse subidas adicionales de 25-50 pb si la inflación supera las previsiones de la Fed, o una pausa tras la subida de diciembre de 2026 si la inflación se modera con fuerza.
Las previsiones de crecimiento también se han debilitado. @BankofAmerica rebajó su estimación de seguimiento del PIB del tercer trimestre al 3,5% intertrimestral anualizado, frente al consenso del 3,7%, debido a datos más débiles de comercio e inventarios. Esto apunta a una moderación del crecimiento a corto plazo, aunque @BankofAmerica prevé un mayor endurecimiento de la política monetaria.
La nueva previsión de @BankofAmerica sobre la Fed contempla subidas trimestrales en diciembre de 2026 y marzo de 2027, con una tasa terminal del 4,25-4,5% durante 2027. El mercado asigna un 60% de probabilidad a nuevas subidas.
La trayectoria depende de la inflación. @BankofAmerica considera que podrían producirse subidas adicionales de 25-50 pb si la inflación supera las previsiones de la Fed, o una pausa tras la subida de diciembre de 2026 si la inflación se modera con fuerza.
Las previsiones de crecimiento también se han debilitado. @BankofAmerica rebajó su estimación de seguimiento del PIB del tercer trimestre al 3,5% intertrimestral anualizado, frente al consenso del 3,7%, debido a datos más débiles de comercio e inventarios. Esto apunta a una moderación del crecimiento a corto plazo, aunque @BankofAmerica prevé un mayor endurecimiento de la política monetaria.
41
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
AppleReportsMixedResults
123 visualizaciones
31 participa(n) en el debate
Los costos de memoria reducen los márgenes de Apple y eclipsan unas optimistas previsiones para las fiestas
Binance News
·0 «Me gusta»
·348 visualizaciones
BinanceWithdrawalScamWarning
64,376 visualizaciones
835 participa(n) en el debate
USMidtermElections
640,280 visualizaciones
3,389 participa(n) en el debate