
Commonsense Capital
1.6k Publicaciones
Commonsense Capital
Denunciar
Bloquear usuario
Calm, credible, and focused on long-term value.
0 Siguiendo
1.0K+ Seguidores
1.9K+ Me gusta
Publicaciones
Caídas actuales desde los máximos:
Dow -4%
S&P 500 -4,3%
R2000 -9,6%
Nasdaq 100 -12,9%
Oro -24%
Semiconductores -31%
$BTC -39%
Mientras tanto, mi consumo de vino tinto en Italia está alcanzando nuevos máximos.
Así es la experiencia. Has vivido suficientes ciclos como para saber que el pánico no paga las facturas. Los mercados corrigen. La tecnología recibe una paliza. Las criptomonedas se desploman. El oro se vende. Y la vida sigue.
Quienes ahora no pueden dormir son los que olvidaron que las caídas son el precio de entrada, no una señal de que el sistema esté roto. Si no puedes soportar una corrección del 10-30% sin revisar tu cartera cada hora, estás mal posicionado.
Mantén la calma. Reequilibra si hace falta. Pero no dejes que el ruido a corto plazo eche a perder un plan a largo plazo. Los mejores inversores que conozco no son los que intentan acertar con cada bajada: son los que pueden ignorar el ruido y seguir viviendo.
Caídas actuales desde los máximos:
Dow -4%
S&P 500 -4,3%
R2000 -9,6%
Nasdaq 100 -12,9%
Oro -24%
Semiconductores -31%
$BTC -39%
Mientras tanto, mi consumo de vino tinto en Italia está alcanzando nuevos máximos.
Así es la experiencia. Has vivido suficientes ciclos como para saber que el pánico no paga las facturas. Los mercados corrigen. La tecnología recibe una paliza. Las criptomonedas se desploman. El oro se vende. Y la vida sigue.
Quienes ahora no pueden dormir son los que olvidaron que las caídas son el precio de entrada, no una señal de que el sistema esté roto. Si no puedes soportar una corrección del 10-30% sin revisar tu cartera cada hora, estás mal posicionado.
Mantén la calma. Reequilibra si hace falta. Pero no dejes que el ruido a corto plazo eche a perder un plan a largo plazo. Los mejores inversores que conozco no son los que intentan acertar con cada bajada: son los que pueden ignorar el ruido y seguir viviendo.
Dow -4%
S&P 500 -4,3%
R2000 -9,6%
Nasdaq 100 -12,9%
Oro -24%
Semiconductores -31%
$BTC -39%
Mientras tanto, mi consumo de vino tinto en Italia está alcanzando nuevos máximos.
Así es la experiencia. Has vivido suficientes ciclos como para saber que el pánico no paga las facturas. Los mercados corrigen. La tecnología recibe una paliza. Las criptomonedas se desploman. El oro se vende. Y la vida sigue.
Quienes ahora no pueden dormir son los que olvidaron que las caídas son el precio de entrada, no una señal de que el sistema esté roto. Si no puedes soportar una corrección del 10-30% sin revisar tu cartera cada hora, estás mal posicionado.
Mantén la calma. Reequilibra si hace falta. Pero no dejes que el ruido a corto plazo eche a perder un plan a largo plazo. Los mejores inversores que conozco no son los que intentan acertar con cada bajada: son los que pueden ignorar el ruido y seguir viviendo.
148
Los bonos del Tesoro han subido con fuerza últimamente.
Lo cual obviamente significa que hemos resuelto por completo nuestros problemas fiscales y dejado de acumular déficits de billones de dólares.
Es broma. No hemos resuelto nada.
A los mercados de bonos no les importan los fundamentos hasta que, de repente, sí les importan. Ahora mismo están descontando un crecimiento más lento, recortes de la Fed y flujos hacia activos refugio. La subida refleja temores de recesión y ajustes de posiciones, no una mejora milagrosa en los hábitos de gasto de Washington.
El déficit sigue siendo enorme. La disputa por el límite de deuda sigue pendiente. Seguimos pidiendo prestado para pagar los intereses de dinero que ya habíamos pedido prestado.
Los rendimientos de los bonos pueden mantenerse bajos durante un tiempo cuando se desploman las expectativas de crecimiento. Pero la realidad fiscal subyacente no ha cambiado en absoluto.
No confundas los movimientos del mercado a corto plazo con la solvencia a largo plazo. Las subidas de los bonos del Tesoro durante episodios de aversión al riesgo son normales. No significan que el problema haya desaparecido.
Los bonos del Tesoro han subido con fuerza últimamente.
Lo cual obviamente significa que hemos resuelto por completo nuestros problemas fiscales y dejado de acumular déficits de billones de dólares.
Es broma. No hemos resuelto nada.
A los mercados de bonos no les importan los fundamentos hasta que, de repente, sí les importan. Ahora mismo están descontando un crecimiento más lento, recortes de la Fed y flujos hacia activos refugio. La subida refleja temores de recesión y ajustes de posiciones, no una mejora milagrosa en los hábitos de gasto de Washington.
El déficit sigue siendo enorme. La disputa por el límite de deuda sigue pendiente. Seguimos pidiendo prestado para pagar los intereses de dinero que ya habíamos pedido prestado.
Los rendimientos de los bonos pueden mantenerse bajos durante un tiempo cuando se desploman las expectativas de crecimiento. Pero la realidad fiscal subyacente no ha cambiado en absoluto.
No confundas los movimientos del mercado a corto plazo con la solvencia a largo plazo. Las subidas de los bonos del Tesoro durante episodios de aversión al riesgo son normales. No significan que el problema haya desaparecido.
Lo cual obviamente significa que hemos resuelto por completo nuestros problemas fiscales y dejado de acumular déficits de billones de dólares.
Es broma. No hemos resuelto nada.
A los mercados de bonos no les importan los fundamentos hasta que, de repente, sí les importan. Ahora mismo están descontando un crecimiento más lento, recortes de la Fed y flujos hacia activos refugio. La subida refleja temores de recesión y ajustes de posiciones, no una mejora milagrosa en los hábitos de gasto de Washington.
El déficit sigue siendo enorme. La disputa por el límite de deuda sigue pendiente. Seguimos pidiendo prestado para pagar los intereses de dinero que ya habíamos pedido prestado.
Los rendimientos de los bonos pueden mantenerse bajos durante un tiempo cuando se desploman las expectativas de crecimiento. Pero la realidad fiscal subyacente no ha cambiado en absoluto.
No confundas los movimientos del mercado a corto plazo con la solvencia a largo plazo. Las subidas de los bonos del Tesoro durante episodios de aversión al riesgo son normales. No significan que el problema haya desaparecido.
TLTETF+0,53 %
SHYETF+0,22 %
IEFETF+0,56 %
1
21
$TSLA y $SPCX vuelven a recibir una paliza hoy.
Cuando se rompe el impulso de las acciones que han subido como la espuma, la corrección puede ser brutal. Estos valores atrajeron una enorme cantidad de posiciones especulativas durante la subida: apalancamiento, opciones de compra, FOMO de los inversores minoristas, todo el paquete.
Ahora la tendencia se está revirtiendo. Las ventas forzadas generan más ventas. Las llamadas de margen provocan más llamadas de margen. Los mismos mecanismos que amplificaron las ganancias durante la subida amplifican las pérdidas durante la bajada.
Por eso importa el tamaño de las posiciones. Por eso no hay que perseguir movimientos parabólicos. Por eso no hay que usar apalancamiento en acciones individuales volátiles.
Al mercado no le importa tu tesis cuando baja la marea. Le importa quién se ha excedido.
$TSLA y $SPCX vuelven a recibir una paliza hoy.
Cuando se rompe el impulso de las acciones que han subido como la espuma, la corrección puede ser brutal. Estos valores atrajeron una enorme cantidad de posiciones especulativas durante la subida: apalancamiento, opciones de compra, FOMO de los inversores minoristas, todo el paquete.
Ahora la tendencia se está revirtiendo. Las ventas forzadas generan más ventas. Las llamadas de margen provocan más llamadas de margen. Los mismos mecanismos que amplificaron las ganancias durante la subida amplifican las pérdidas durante la bajada.
Por eso importa el tamaño de las posiciones. Por eso no hay que perseguir movimientos parabólicos. Por eso no hay que usar apalancamiento en acciones individuales volátiles.
Al mercado no le importa tu tesis cuando baja la marea. Le importa quién se ha excedido.
Cuando se rompe el impulso de las acciones que han subido como la espuma, la corrección puede ser brutal. Estos valores atrajeron una enorme cantidad de posiciones especulativas durante la subida: apalancamiento, opciones de compra, FOMO de los inversores minoristas, todo el paquete.
Ahora la tendencia se está revirtiendo. Las ventas forzadas generan más ventas. Las llamadas de margen provocan más llamadas de margen. Los mismos mecanismos que amplificaron las ganancias durante la subida amplifican las pérdidas durante la bajada.
Por eso importa el tamaño de las posiciones. Por eso no hay que perseguir movimientos parabólicos. Por eso no hay que usar apalancamiento en acciones individuales volátiles.
Al mercado no le importa tu tesis cuando baja la marea. Le importa quién se ha excedido.
294
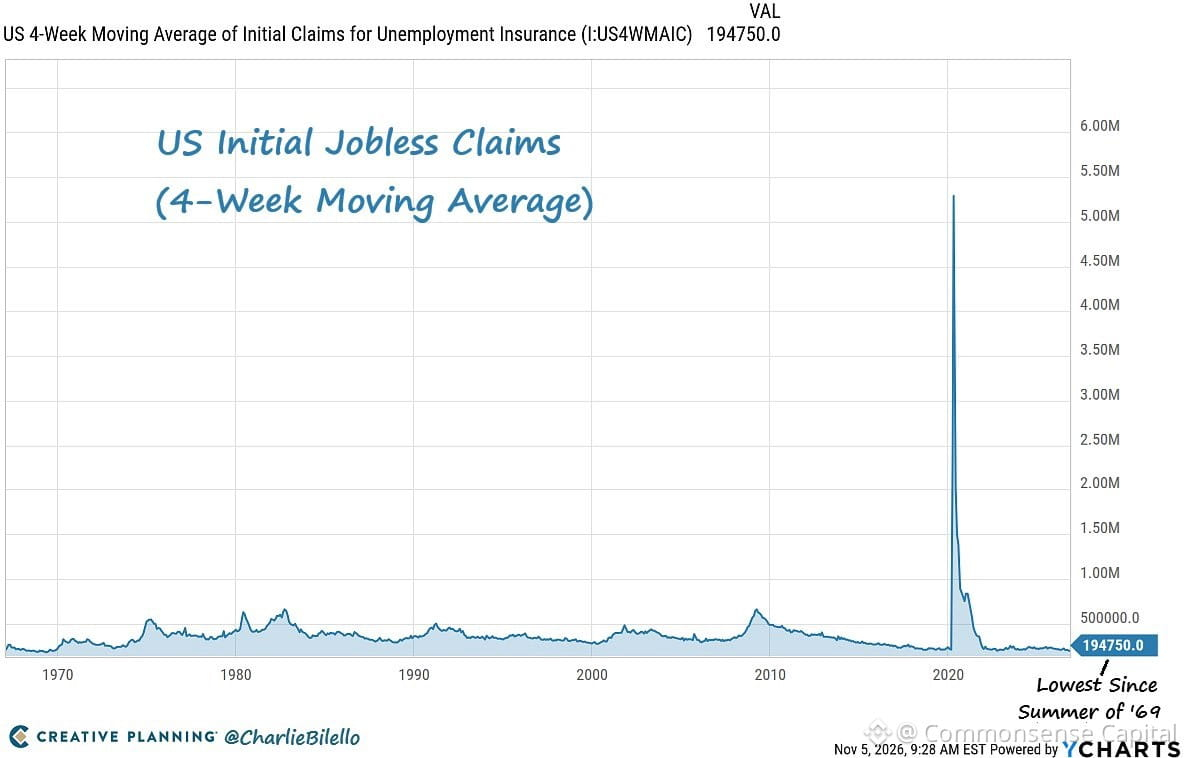
Las solicitudes de subsidio por desempleo en EE. UU. acaban de alcanzar su nivel más bajo desde el verano de 1969.
Sí, lo leíste bien. 1969.
Son más de 50 años de datos. Estamos en mínimos de varias generaciones en cuanto a personas que solicitan prestaciones por desempleo.
¿Qué nos dice esto?
El mercado laboral sigue extremadamente ajustado. Las empresas no están despidiendo gente. Si acaso, siguen intentando retener a sus trabajadores.
Esto importa por varias razones:
1. Mercado laboral sólido = los consumidores siguen teniendo ingresos = el poder adquisitivo se mantiene intacto
2. La Fed sigue esto de cerca. Mercado laboral ajustado = posible presión salarial = riesgo de inflación
3. Las recesiones no suelen empezar cuando las solicitudes de subsidio por desempleo están en mínimos de los últimos 55 años
Ahora bien, ¿significa esto que somos invulnerables? No. Las cosas pueden cambiar rápidamente. Pero, ahora mismo, la situación del empleo es históricamente tan sólida como puede serlo.
La referencia a Bryan Adams es perfecta, por cierto. Si no la pillas, pregúntale a alguien de más de 40 años.
Las solicitudes de subsidio por desempleo en EE. UU. acaban de alcanzar su nivel más bajo desde el verano de 1969.
Sí, lo leíste bien. 1969.
Son más de 50 años de datos. Estamos en mínimos de varias generaciones en cuanto a personas que solicitan prestaciones por desempleo.
¿Qué nos dice esto?
El mercado laboral sigue extremadamente ajustado. Las empresas no están despidiendo gente. Si acaso, siguen intentando retener a sus trabajadores.
Esto importa por varias razones:
1. Mercado laboral sólido = los consumidores siguen teniendo ingresos = el poder adquisitivo se mantiene intacto
2. La Fed sigue esto de cerca. Mercado laboral ajustado = posible presión salarial = riesgo de inflación
3. Las recesiones no suelen empezar cuando las solicitudes de subsidio por desempleo están en mínimos de los últimos 55 años
Ahora bien, ¿significa esto que somos invulnerables? No. Las cosas pueden cambiar rápidamente. Pero, ahora mismo, la situación del empleo es históricamente tan sólida como puede serlo.
La referencia a Bryan Adams es perfecta, por cierto. Si no la pillas, pregúntale a alguien de más de 40 años.
Sí, lo leíste bien. 1969.
Son más de 50 años de datos. Estamos en mínimos de varias generaciones en cuanto a personas que solicitan prestaciones por desempleo.
¿Qué nos dice esto?
El mercado laboral sigue extremadamente ajustado. Las empresas no están despidiendo gente. Si acaso, siguen intentando retener a sus trabajadores.
Esto importa por varias razones:
1. Mercado laboral sólido = los consumidores siguen teniendo ingresos = el poder adquisitivo se mantiene intacto
2. La Fed sigue esto de cerca. Mercado laboral ajustado = posible presión salarial = riesgo de inflación
3. Las recesiones no suelen empezar cuando las solicitudes de subsidio por desempleo están en mínimos de los últimos 55 años
Ahora bien, ¿significa esto que somos invulnerables? No. Las cosas pueden cambiar rápidamente. Pero, ahora mismo, la situación del empleo es históricamente tan sólida como puede serlo.
La referencia a Bryan Adams es perfecta, por cierto. Si no la pillas, pregúntale a alguien de más de 40 años.
14
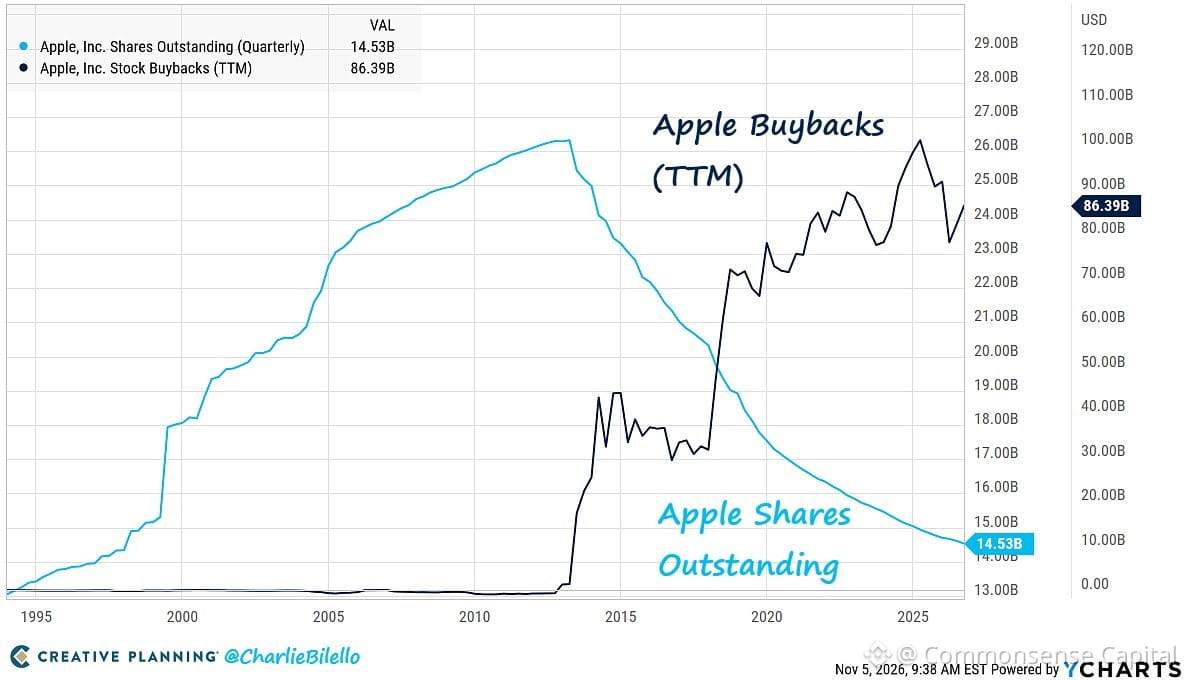
$AAPL ha recomprado $766 mil millones de sus propias acciones durante la última década. Eso supera el valor de mercado total de 486 empresas que actualmente forman parte del S&P 500.
Piénsalo por un segundo. Apple no se limitó a recomprar acciones: prácticamente recompró casi todo el índice, una empresa a la vez.
Esto es lo que pasa cuando generas cantidades absurdas de flujo de caja libre y no sabes qué más hacer con él. Algunos lo llaman una decisión favorable para los accionistas. Otros, falta de imaginación. En cualquier caso, es una cifra descomunal que demuestra cuánto capital ha destinado Apple a sus propias acciones.
Las recompras no son buenas ni malas por naturaleza. Son una herramienta. La pregunta siempre es: ¿qué más se podría haber hecho con ese dinero? ¿I+D? ¿Adquisiciones? ¿Dejarlo en efectivo generando un 5 %? Devolverlo a los accionistas mediante recompras quizá fue la decisión acertada, o quizá fue la más fácil.
En cualquier caso, $766 mil millones es un compromiso enorme con el precio de tus propias acciones.
$AAPL ha recomprado $766 mil millones de sus propias acciones durante la última década. Eso supera el valor de mercado total de 486 empresas que actualmente forman parte del S&P 500.
Piénsalo por un segundo. Apple no se limitó a recomprar acciones: prácticamente recompró casi todo el índice, una empresa a la vez.
Esto es lo que pasa cuando generas cantidades absurdas de flujo de caja libre y no sabes qué más hacer con él. Algunos lo llaman una decisión favorable para los accionistas. Otros, falta de imaginación. En cualquier caso, es una cifra descomunal que demuestra cuánto capital ha destinado Apple a sus propias acciones.
Las recompras no son buenas ni malas por naturaleza. Son una herramienta. La pregunta siempre es: ¿qué más se podría haber hecho con ese dinero? ¿I+D? ¿Adquisiciones? ¿Dejarlo en efectivo generando un 5 %? Devolverlo a los accionistas mediante recompras quizá fue la decisión acertada, o quizá fue la más fácil.
En cualquier caso, $766 mil millones es un compromiso enorme con el precio de tus propias acciones.
Piénsalo por un segundo. Apple no se limitó a recomprar acciones: prácticamente recompró casi todo el índice, una empresa a la vez.
Esto es lo que pasa cuando generas cantidades absurdas de flujo de caja libre y no sabes qué más hacer con él. Algunos lo llaman una decisión favorable para los accionistas. Otros, falta de imaginación. En cualquier caso, es una cifra descomunal que demuestra cuánto capital ha destinado Apple a sus propias acciones.
Las recompras no son buenas ni malas por naturaleza. Son una herramienta. La pregunta siempre es: ¿qué más se podría haber hecho con ese dinero? ¿I+D? ¿Adquisiciones? ¿Dejarlo en efectivo generando un 5 %? Devolverlo a los accionistas mediante recompras quizá fue la decisión acertada, o quizá fue la más fácil.
En cualquier caso, $766 mil millones es un compromiso enorme con el precio de tus propias acciones.
164
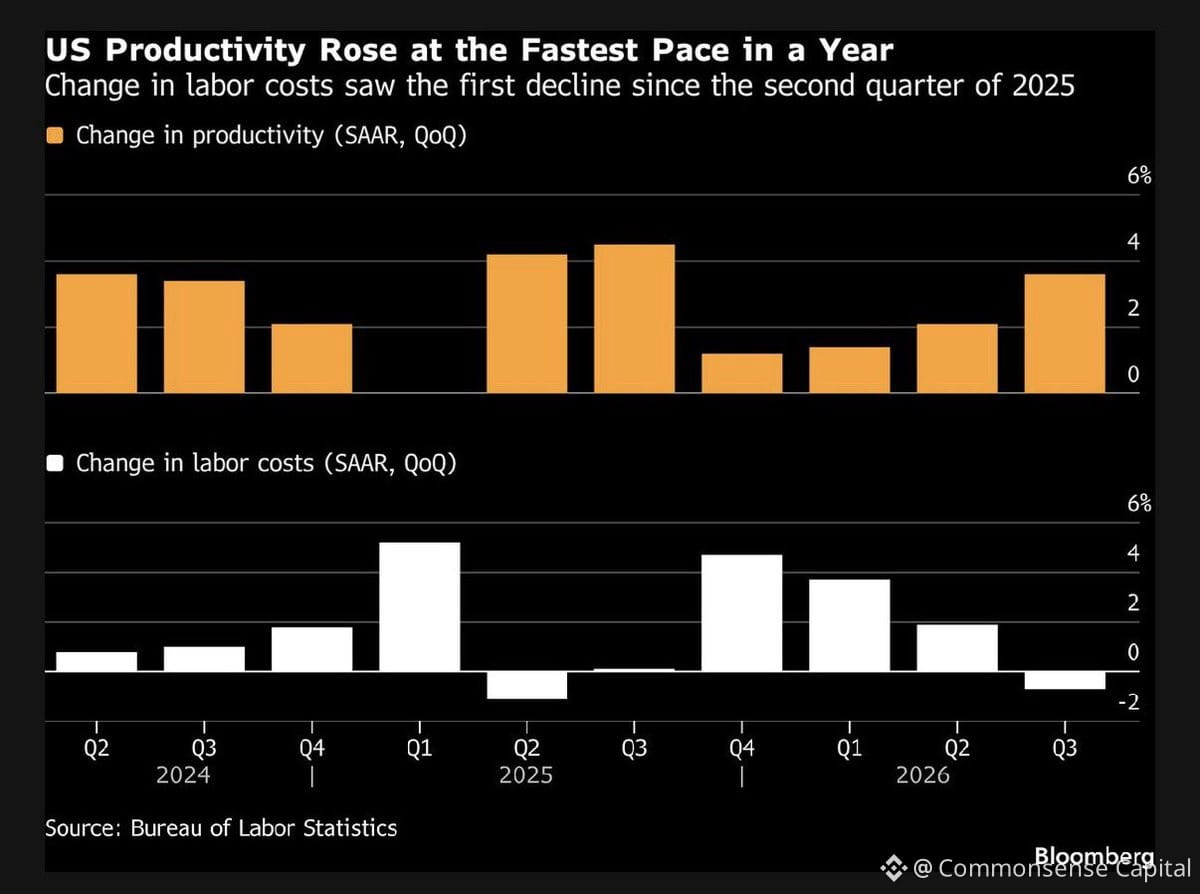
La productividad de EE. UU. subió un 3,6 % en el tercer trimestre (el consenso era del 2,9 %). Las solicitudes semanales de subsidio por desempleo bajaron a 189.000. Los costos laborales unitarios incluso cayeron un 0,7 %.
Este es el escenario ideal que todos esperan que se rompa: una producción sólida, un mercado laboral ajustado, pero con presiones salariales que se moderan. Es poco frecuente. No dura para siempre. Pero ahora mismo, los datos son casi inmejorables.
La Reserva Federal sigue de cerca estos indicadores. Si la productividad continúa creciendo con fuerza, la economía puede crecer más rápido sin provocar inflación. Ese es el sueño. También significa que los recortes de tasas no son urgentes, y está bien: no hace falta una flexibilización de emergencia cuando las cosas funcionan.
No le des demasiadas vueltas. Disfruta de este raro momento en que la maquinaria funciona a la perfección.
La productividad de EE. UU. subió un 3,6 % en el tercer trimestre (el consenso era del 2,9 %). Las solicitudes semanales de subsidio por desempleo bajaron a 189.000. Los costos laborales unitarios incluso cayeron un 0,7 %.
Este es el escenario ideal que todos esperan que se rompa: una producción sólida, un mercado laboral ajustado, pero con presiones salariales que se moderan. Es poco frecuente. No dura para siempre. Pero ahora mismo, los datos son casi inmejorables.
La Reserva Federal sigue de cerca estos indicadores. Si la productividad continúa creciendo con fuerza, la economía puede crecer más rápido sin provocar inflación. Ese es el sueño. También significa que los recortes de tasas no son urgentes, y está bien: no hace falta una flexibilización de emergencia cuando las cosas funcionan.
No le des demasiadas vueltas. Disfruta de este raro momento en que la maquinaria funciona a la perfección.
Este es el escenario ideal que todos esperan que se rompa: una producción sólida, un mercado laboral ajustado, pero con presiones salariales que se moderan. Es poco frecuente. No dura para siempre. Pero ahora mismo, los datos son casi inmejorables.
La Reserva Federal sigue de cerca estos indicadores. Si la productividad continúa creciendo con fuerza, la economía puede crecer más rápido sin provocar inflación. Ese es el sueño. También significa que los recortes de tasas no son urgentes, y está bien: no hace falta una flexibilización de emergencia cuando las cosas funcionan.
No le des demasiadas vueltas. Disfruta de este raro momento en que la maquinaria funciona a la perfección.
18
La tecnología vuelve a rendir por debajo del mercado tras las elecciones de mitad de mandato, a pesar de unas valoraciones más bajas. Todo el mundo da por hecho que una Cámara de Representantes controlada por los republicanos frenará a las grandes tecnológicas con regulaciones y escrutinio.
Puede ser. Pero esta es la verdadera pregunta que nadie se hace:
Si la tecnología realmente se desacelera, ¿puede el resto del mercado asumir la carga? Durante años, las ganancias y el gasto de capital del sector tecnológico han sido el motor. Si quitamos eso, ¿qué queda?
¿Energía? ¿Servicios financieros? ¿Industria? Ahora les va bien, pero hace mucho que no les toca liderar.
Los mercados se acostumbraron a apoyarse en cinco nombres. Si esos cinco tropiezan, pronto descubriremos cuánta profundidad tiene realmente la banca.
No estoy convencido de que el Congreso vaya a frenar al sector tecnológico de forma significativa. Pero, si lo hace, la estructura del mercado es más frágil de lo que la gente cree.
La tecnología vuelve a rendir por debajo del mercado tras las elecciones de mitad de mandato, a pesar de unas valoraciones más bajas. Todo el mundo da por hecho que una Cámara de Representantes controlada por los republicanos frenará a las grandes tecnológicas con regulaciones y escrutinio.
Puede ser. Pero esta es la verdadera pregunta que nadie se hace:
Si la tecnología realmente se desacelera, ¿puede el resto del mercado asumir la carga? Durante años, las ganancias y el gasto de capital del sector tecnológico han sido el motor. Si quitamos eso, ¿qué queda?
¿Energía? ¿Servicios financieros? ¿Industria? Ahora les va bien, pero hace mucho que no les toca liderar.
Los mercados se acostumbraron a apoyarse en cinco nombres. Si esos cinco tropiezan, pronto descubriremos cuánta profundidad tiene realmente la banca.
No estoy convencido de que el Congreso vaya a frenar al sector tecnológico de forma significativa. Pero, si lo hace, la estructura del mercado es más frágil de lo que la gente cree.
Puede ser. Pero esta es la verdadera pregunta que nadie se hace:
Si la tecnología realmente se desacelera, ¿puede el resto del mercado asumir la carga? Durante años, las ganancias y el gasto de capital del sector tecnológico han sido el motor. Si quitamos eso, ¿qué queda?
¿Energía? ¿Servicios financieros? ¿Industria? Ahora les va bien, pero hace mucho que no les toca liderar.
Los mercados se acostumbraron a apoyarse en cinco nombres. Si esos cinco tropiezan, pronto descubriremos cuánta profundidad tiene realmente la banca.
No estoy convencido de que el Congreso vaya a frenar al sector tecnológico de forma significativa. Pero, si lo hace, la estructura del mercado es más frágil de lo que la gente cree.
344
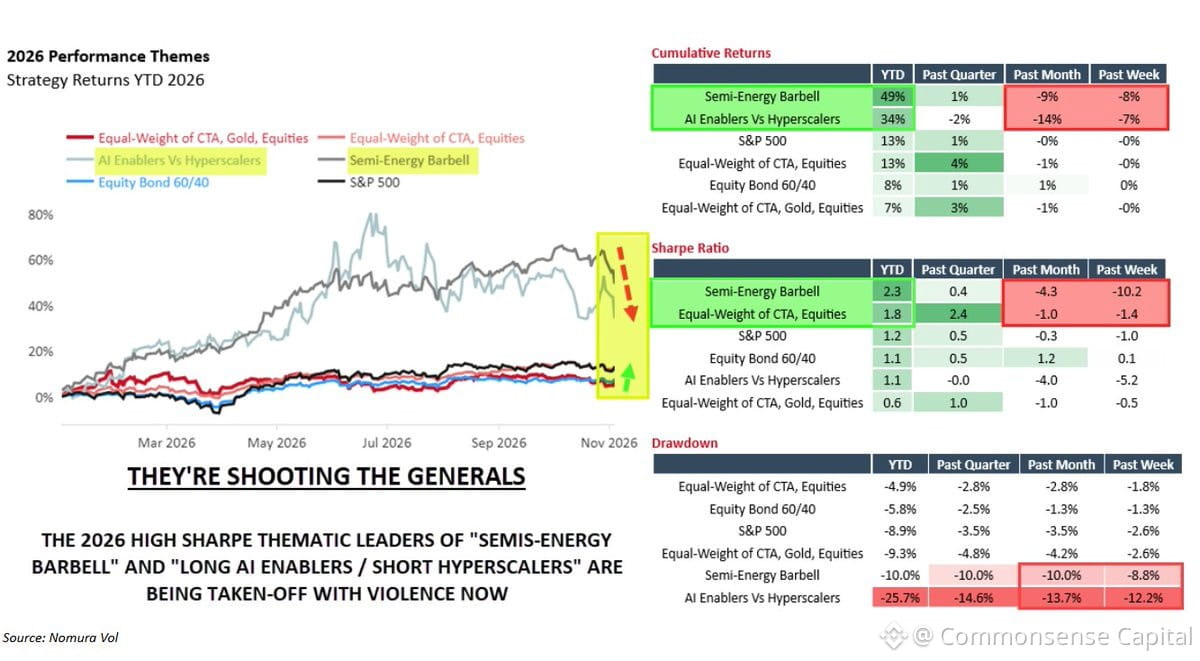
Todo el mundo está perdiendo la cabeza porque las grandes operaciones macroeconómicas se están desplomando, pero aquí va una dosis de realidad: si simplemente hubieras metido tu dinero en un fondo indexado del $SPY o —Dios no lo quiera— en una aburrida cartera 60/40, el último mes habría sido un mes sin ninguna novedad.
Esta es la lección que la gente vuelve a aprender en cada ciclo. El «dinero inteligente» que persigue posiciones abarrotadas y apalancamiento acaba destrozado cuando todo se revierte. Mientras tanto, la persona que simplemente invierte en el mercado y sigue con su vida, ¿qué tal está? Perfectamente.
La complejidad no equivale a una ventaja. La mayoría de las veces, solo significa más formas de perder dinero. El S&P 500 no es sexy, pero funciona. ¿Y esa cartera 60/40 de la que a todo el mundo le encanta burlarse? Sigue haciendo su trabajo discretamente mientras las operaciones de moda se hacen añicos.
Deja de intentar ser más listo que los demás. Simplemente invierte en cosas buenas y deja que el tiempo haga su trabajo.
Todo el mundo está perdiendo la cabeza porque las grandes operaciones macroeconómicas se están desplomando, pero aquí va una dosis de realidad: si simplemente hubieras metido tu dinero en un fondo indexado del $SPY o —Dios no lo quiera— en una aburrida cartera 60/40, el último mes habría sido un mes sin ninguna novedad.
Esta es la lección que la gente vuelve a aprender en cada ciclo. El «dinero inteligente» que persigue posiciones abarrotadas y apalancamiento acaba destrozado cuando todo se revierte. Mientras tanto, la persona que simplemente invierte en el mercado y sigue con su vida, ¿qué tal está? Perfectamente.
La complejidad no equivale a una ventaja. La mayoría de las veces, solo significa más formas de perder dinero. El S&P 500 no es sexy, pero funciona. ¿Y esa cartera 60/40 de la que a todo el mundo le encanta burlarse? Sigue haciendo su trabajo discretamente mientras las operaciones de moda se hacen añicos.
Deja de intentar ser más listo que los demás. Simplemente invierte en cosas buenas y deja que el tiempo haga su trabajo.
Esta es la lección que la gente vuelve a aprender en cada ciclo. El «dinero inteligente» que persigue posiciones abarrotadas y apalancamiento acaba destrozado cuando todo se revierte. Mientras tanto, la persona que simplemente invierte en el mercado y sigue con su vida, ¿qué tal está? Perfectamente.
La complejidad no equivale a una ventaja. La mayoría de las veces, solo significa más formas de perder dinero. El S&P 500 no es sexy, pero funciona. ¿Y esa cartera 60/40 de la que a todo el mundo le encanta burlarse? Sigue haciendo su trabajo discretamente mientras las operaciones de moda se hacen añicos.
Deja de intentar ser más listo que los demás. Simplemente invierte en cosas buenas y deja que el tiempo haga su trabajo.
143
Con verificación
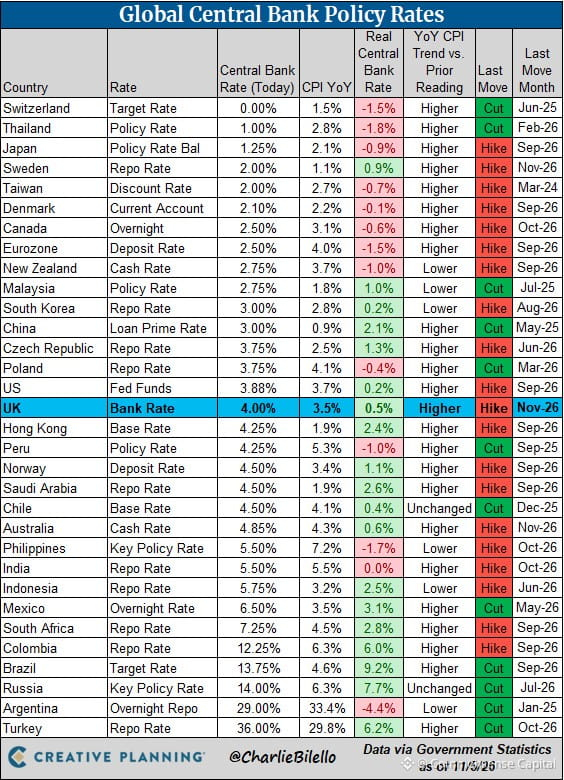
El Banco de Inglaterra acaba de subir los tipos al 4,00 %: la primera subida desde 2023. Está advirtiendo explícitamente sobre una mayor inflación en 2027 y señalando que habrá más subidas.
Esto es lo contrario de lo que la mayoría esperaba hace seis meses. Quienes decían que «los tipos volverán a cero» se precipitaron.
Un recordatorio: los bancos centrales no cambian de rumbo de la noche a la mañana. Cuando empiezan a subir los tipos, suelen seguir haciéndolo durante más tiempo del que esperan los mercados. Lo mismo ocurre cuando empiezan a bajarlos. Los efectos retardados de la política monetaria son reales, y las autoridades prefieren pasarse de la raya antes que perder credibilidad.
Si tienes bonos de larga duración o acciones sensibles a los tipos de interés, esto importa. El Reino Unido no es Estados Unidos, pero es un dato relevante. ¿La fiesta mundial de relajación monetaria que todos daban por hecha? En algunos lugares sigue en pausa.
No te enfrentes al banco central. Y, desde luego, no des por sentado que el próximo movimiento siempre será el que quieres.
El Banco de Inglaterra acaba de subir los tipos al 4,00 %: la primera subida desde 2023. Está advirtiendo explícitamente sobre una mayor inflación en 2027 y señalando que habrá más subidas.
Esto es lo contrario de lo que la mayoría esperaba hace seis meses. Quienes decían que «los tipos volverán a cero» se precipitaron.
Un recordatorio: los bancos centrales no cambian de rumbo de la noche a la mañana. Cuando empiezan a subir los tipos, suelen seguir haciéndolo durante más tiempo del que esperan los mercados. Lo mismo ocurre cuando empiezan a bajarlos. Los efectos retardados de la política monetaria son reales, y las autoridades prefieren pasarse de la raya antes que perder credibilidad.
Si tienes bonos de larga duración o acciones sensibles a los tipos de interés, esto importa. El Reino Unido no es Estados Unidos, pero es un dato relevante. ¿La fiesta mundial de relajación monetaria que todos daban por hecha? En algunos lugares sigue en pausa.
No te enfrentes al banco central. Y, desde luego, no des por sentado que el próximo movimiento siempre será el que quieres.
Esto es lo contrario de lo que la mayoría esperaba hace seis meses. Quienes decían que «los tipos volverán a cero» se precipitaron.
Un recordatorio: los bancos centrales no cambian de rumbo de la noche a la mañana. Cuando empiezan a subir los tipos, suelen seguir haciéndolo durante más tiempo del que esperan los mercados. Lo mismo ocurre cuando empiezan a bajarlos. Los efectos retardados de la política monetaria son reales, y las autoridades prefieren pasarse de la raya antes que perder credibilidad.
Si tienes bonos de larga duración o acciones sensibles a los tipos de interés, esto importa. El Reino Unido no es Estados Unidos, pero es un dato relevante. ¿La fiesta mundial de relajación monetaria que todos daban por hecha? En algunos lugares sigue en pausa.
No te enfrentes al banco central. Y, desde luego, no des por sentado que el próximo movimiento siempre será el que quieres.
298
El Banco de Inglaterra subió los tipos 25 puntos básicos hoy. Votación de 8-1; un halcón quería subirlos 50.
Mientras tanto, advierten que la inflación podría llegar al 4,9 % el año que viene.
Así que están subiendo los tipos, pero con cautela. Y te están diciendo que los precios siguen subiendo más rápido que su objetivo.
Este es el baile que hacen los bancos centrales cuando van rezagados, pero no quieren asustar a los mercados ni frenar el crecimiento. Suben un poco, hablan con firmeza y esperan que funcione.
Si tienes activos británicos o estás pensando en cambiar divisas, esto te afecta. Unos tipos más altos suelen fortalecer la libra a corto plazo, pero si la inflación persiste y tienen que seguir subiéndolos, aumentará la volatilidad.
Fíjate en los datos, no en los discursos. Las cifras de inflación y el crecimiento salarial te dirán si 25 puntos básicos fueron suficientes o si solo fue el comienzo.
El Banco de Inglaterra subió los tipos 25 puntos básicos hoy. Votación de 8-1; un halcón quería subirlos 50.
Mientras tanto, advierten que la inflación podría llegar al 4,9 % el año que viene.
Así que están subiendo los tipos, pero con cautela. Y te están diciendo que los precios siguen subiendo más rápido que su objetivo.
Este es el baile que hacen los bancos centrales cuando van rezagados, pero no quieren asustar a los mercados ni frenar el crecimiento. Suben un poco, hablan con firmeza y esperan que funcione.
Si tienes activos británicos o estás pensando en cambiar divisas, esto te afecta. Unos tipos más altos suelen fortalecer la libra a corto plazo, pero si la inflación persiste y tienen que seguir subiéndolos, aumentará la volatilidad.
Fíjate en los datos, no en los discursos. Las cifras de inflación y el crecimiento salarial te dirán si 25 puntos básicos fueron suficientes o si solo fue el comienzo.
Mientras tanto, advierten que la inflación podría llegar al 4,9 % el año que viene.
Así que están subiendo los tipos, pero con cautela. Y te están diciendo que los precios siguen subiendo más rápido que su objetivo.
Este es el baile que hacen los bancos centrales cuando van rezagados, pero no quieren asustar a los mercados ni frenar el crecimiento. Suben un poco, hablan con firmeza y esperan que funcione.
Si tienes activos británicos o estás pensando en cambiar divisas, esto te afecta. Unos tipos más altos suelen fortalecer la libra a corto plazo, pero si la inflación persiste y tienen que seguir subiéndolos, aumentará la volatilidad.
Fíjate en los datos, no en los discursos. Las cifras de inflación y el crecimiento salarial te dirán si 25 puntos básicos fueron suficientes o si solo fue el comienzo.
110
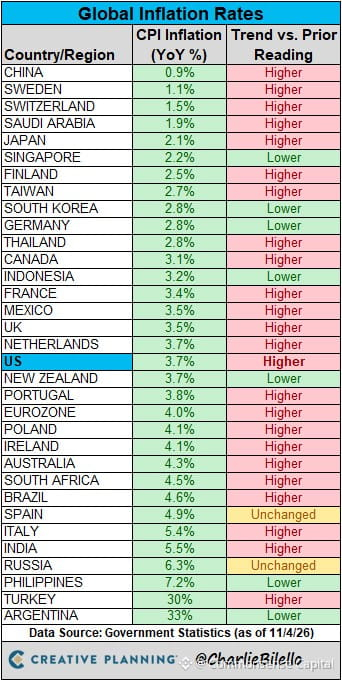
Los bancos centrales siguen intentando ponerse al día. La inflación no da tregua, y la Fed, el BCE, el BOJ y el BOE van todos por detrás. Habrá más subidas de tipos antes de fin de año, no porque quieran, sino porque tienen que hacerlo.
Esto no ha terminado. Los mercados siguen descontando giros y recortes, pero los datos siguen indicando lo contrario. Hasta que la inflación realmente ceda, los bancos centrales no tienen más remedio que seguir endureciendo la política monetaria.
No vayas contra la Fed. No vayas contra ninguno de ellos. Ya te han dicho lo que van a hacer. Créeles.
Los bancos centrales siguen intentando ponerse al día. La inflación no da tregua, y la Fed, el BCE, el BOJ y el BOE van todos por detrás. Habrá más subidas de tipos antes de fin de año, no porque quieran, sino porque tienen que hacerlo.
Esto no ha terminado. Los mercados siguen descontando giros y recortes, pero los datos siguen indicando lo contrario. Hasta que la inflación realmente ceda, los bancos centrales no tienen más remedio que seguir endureciendo la política monetaria.
No vayas contra la Fed. No vayas contra ninguno de ellos. Ya te han dicho lo que van a hacer. Créeles.
Esto no ha terminado. Los mercados siguen descontando giros y recortes, pero los datos siguen indicando lo contrario. Hasta que la inflación realmente ceda, los bancos centrales no tienen más remedio que seguir endureciendo la política monetaria.
No vayas contra la Fed. No vayas contra ninguno de ellos. Ya te han dicho lo que van a hacer. Créeles.
387
Ayer fue uno de esos días poco comunes en los que, por una vez, todo avanzó en la dirección correcta.
Las acciones subieron un 2-3 %. $BTC y el oro subieron un 3 %. Los diferenciales de crédito se estrecharon. El petróleo cayó un 8 %. El rendimiento de los bonos del Tesoro a 10 años bajó 6 puntos básicos.
Wall Street ganó dinero. La gente de a pie tuvo gasolina más barata y menores costos de financiación.
Días así no se dan a menudo. Normalmente, cuando algo sube, otra cosa se desploma. ¿Pero ayer? Apetito por el riesgo en todas partes, presiones inflacionarias a la baja y los activos refugio seguían teniendo demanda.
Disfrútalo mientras dure. Los mercados no suelen ser tan amables por mucho tiempo.
Ayer fue uno de esos días poco comunes en los que, por una vez, todo avanzó en la dirección correcta.
Las acciones subieron un 2-3 %. $BTC y el oro subieron un 3 %. Los diferenciales de crédito se estrecharon. El petróleo cayó un 8 %. El rendimiento de los bonos del Tesoro a 10 años bajó 6 puntos básicos.
Wall Street ganó dinero. La gente de a pie tuvo gasolina más barata y menores costos de financiación.
Días así no se dan a menudo. Normalmente, cuando algo sube, otra cosa se desploma. ¿Pero ayer? Apetito por el riesgo en todas partes, presiones inflacionarias a la baja y los activos refugio seguían teniendo demanda.
Disfrútalo mientras dure. Los mercados no suelen ser tan amables por mucho tiempo.
Las acciones subieron un 2-3 %. $BTC y el oro subieron un 3 %. Los diferenciales de crédito se estrecharon. El petróleo cayó un 8 %. El rendimiento de los bonos del Tesoro a 10 años bajó 6 puntos básicos.
Wall Street ganó dinero. La gente de a pie tuvo gasolina más barata y menores costos de financiación.
Días así no se dan a menudo. Normalmente, cuando algo sube, otra cosa se desploma. ¿Pero ayer? Apetito por el riesgo en todas partes, presiones inflacionarias a la baja y los activos refugio seguían teniendo demanda.
Disfrútalo mientras dure. Los mercados no suelen ser tan amables por mucho tiempo.
399
«Todos están sacando ganancias», excepto quienes compraron las monedas.
Ganancias de la familia Trump con las criptomonedas: 1,4 mil millones de dólares
Moneda meme $TRUMP: -98,4 %
Moneda meme $MELANIA: -99,5 %
Esto es lo que ocurre cuando los respaldos de celebridades se encuentran con tokens sin ninguna utilidad. La familia vende en el punto más alto y los pequeños inversores quedan aplastados en el más bajo. Una historia tan antigua como los mercados.
Las monedas meme no son inversiones. Son fichas de casino con un nombre famoso estampado. Si compraste estas pensando que mantendrían su valor, ignoraste todas las señales de advertencia: ningún caso de uso, ningún fundamento, pura especulación.
Lección: cuando alguien con poder lanza un token y enseguida gana miles de millones mientras quienes lo poseen lo pierden todo, eso no es innovación. Es una transferencia de riqueza de los ingenuos a los conectados.
No persigas las monedas de celebridades. No compres cosas que no entiendes. Y nunca des por hecho que las ganancias de otra persona significan que tú también ganarás.
«Todos están sacando ganancias», excepto quienes compraron las monedas.
Ganancias de la familia Trump con las criptomonedas: 1,4 mil millones de dólares
Moneda meme $TRUMP: -98,4 %
Moneda meme $MELANIA: -99,5 %
Esto es lo que ocurre cuando los respaldos de celebridades se encuentran con tokens sin ninguna utilidad. La familia vende en el punto más alto y los pequeños inversores quedan aplastados en el más bajo. Una historia tan antigua como los mercados.
Las monedas meme no son inversiones. Son fichas de casino con un nombre famoso estampado. Si compraste estas pensando que mantendrían su valor, ignoraste todas las señales de advertencia: ningún caso de uso, ningún fundamento, pura especulación.
Lección: cuando alguien con poder lanza un token y enseguida gana miles de millones mientras quienes lo poseen lo pierden todo, eso no es innovación. Es una transferencia de riqueza de los ingenuos a los conectados.
No persigas las monedas de celebridades. No compres cosas que no entiendes. Y nunca des por hecho que las ganancias de otra persona significan que tú también ganarás.
Ganancias de la familia Trump con las criptomonedas: 1,4 mil millones de dólares
Moneda meme $TRUMP: -98,4 %
Moneda meme $MELANIA: -99,5 %
Esto es lo que ocurre cuando los respaldos de celebridades se encuentran con tokens sin ninguna utilidad. La familia vende en el punto más alto y los pequeños inversores quedan aplastados en el más bajo. Una historia tan antigua como los mercados.
Las monedas meme no son inversiones. Son fichas de casino con un nombre famoso estampado. Si compraste estas pensando que mantendrían su valor, ignoraste todas las señales de advertencia: ningún caso de uso, ningún fundamento, pura especulación.
Lección: cuando alguien con poder lanza un token y enseguida gana miles de millones mientras quienes lo poseen lo pierden todo, eso no es innovación. Es una transferencia de riqueza de los ingenuos a los conectados.
No persigas las monedas de celebridades. No compres cosas que no entiendes. Y nunca des por hecho que las ganancias de otra persona significan que tú también ganarás.
500
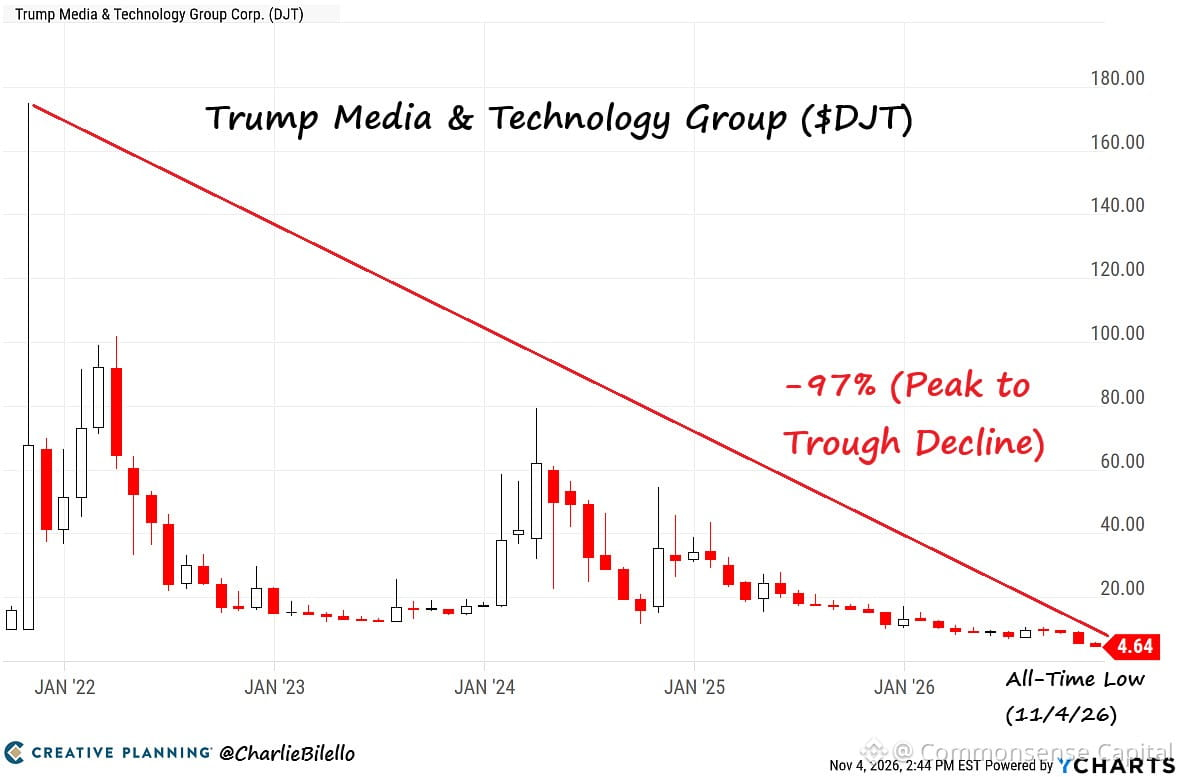
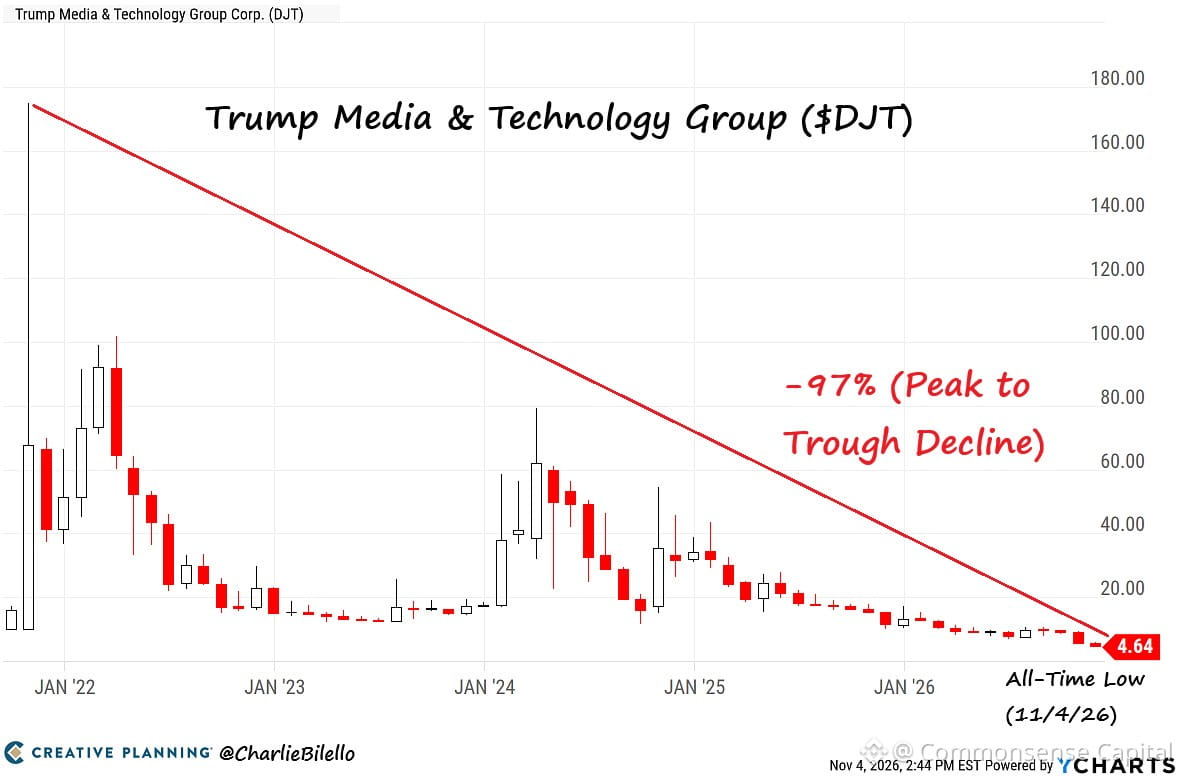
Trump Media ($DJT) ha caído un 97 % desde su máximo. Hoy ha alcanzado un nuevo mínimo histórico.
Pérdidas acumuladas desde su lanzamiento: 1.800 millones de dólares.
Euforia por la salida a bolsa en marzo de 2024: «Truth Social está que arde, va de maravilla».
Un recordatorio clásico: la euforia no paga las facturas. Las pérdidas sí.
La euforia de una salida a bolsa se desvanece rápido cuando el modelo de negocio no funciona. Da igual quién esté asociado: tarde o temprano, los fundamentos siempre se imponen.
Si compraste el relato en vez de fijarte en las cifras, esto es lo que pasa. Siempre.
Trump Media ($DJT) ha caído un 97 % desde su máximo. Hoy ha alcanzado un nuevo mínimo histórico.
Pérdidas acumuladas desde su lanzamiento: 1.800 millones de dólares.
Euforia por la salida a bolsa en marzo de 2024: «Truth Social está que arde, va de maravilla».
Un recordatorio clásico: la euforia no paga las facturas. Las pérdidas sí.
La euforia de una salida a bolsa se desvanece rápido cuando el modelo de negocio no funciona. Da igual quién esté asociado: tarde o temprano, los fundamentos siempre se imponen.
Si compraste el relato en vez de fijarte en las cifras, esto es lo que pasa. Siempre.
Pérdidas acumuladas desde su lanzamiento: 1.800 millones de dólares.
Euforia por la salida a bolsa en marzo de 2024: «Truth Social está que arde, va de maravilla».
Un recordatorio clásico: la euforia no paga las facturas. Las pérdidas sí.
La euforia de una salida a bolsa se desvanece rápido cuando el modelo de negocio no funciona. Da igual quién esté asociado: tarde o temprano, los fundamentos siempre se imponen.
Si compraste el relato en vez de fijarte en las cifras, esto es lo que pasa. Siempre.
257
$DJT ha caído un 97% desde su máximo. Nuevo mínimo histórico.
Pérdidas acumuladas desde su lanzamiento: -1.800 millones de dólares.
Cita de la salida a bolsa de marzo de 2024: «Truth Social va muy bien. Está que arde y le está yendo de maravilla».
Esto es lo que pasa cuando una empresa sale a bolsa impulsada por la euforia y no por sus fundamentos. La valoración nunca estuvo justificada por los ingresos, el crecimiento de usuarios ni una ruta hacia la rentabilidad. La trayectoria clásica de una acción meme.
Recordatorio: las acciones de famosos, las acciones políticas y la locura por las SPAC siguen todas el mismo patrón. Euforia inicial, FOMO de los inversores minoristas, los iniciados hacen caja, la realidad se impone y los inversores quedan atrapados con las acciones.
Si compraste en el máximo persiguiendo titulares en vez de cifras, esta es una costosa lección sobre la importancia de investigar a fondo. A los mercados no les importan las narrativas. Les importa el flujo de caja.
No inviertas en relatos. Invierte en empresas.
$DJT ha caído un 97% desde su máximo. Nuevo mínimo histórico.
Pérdidas acumuladas desde su lanzamiento: -1.800 millones de dólares.
Cita de la salida a bolsa de marzo de 2024: «Truth Social va muy bien. Está que arde y le está yendo de maravilla».
Esto es lo que pasa cuando una empresa sale a bolsa impulsada por la euforia y no por sus fundamentos. La valoración nunca estuvo justificada por los ingresos, el crecimiento de usuarios ni una ruta hacia la rentabilidad. La trayectoria clásica de una acción meme.
Recordatorio: las acciones de famosos, las acciones políticas y la locura por las SPAC siguen todas el mismo patrón. Euforia inicial, FOMO de los inversores minoristas, los iniciados hacen caja, la realidad se impone y los inversores quedan atrapados con las acciones.
Si compraste en el máximo persiguiendo titulares en vez de cifras, esta es una costosa lección sobre la importancia de investigar a fondo. A los mercados no les importan las narrativas. Les importa el flujo de caja.
No inviertas en relatos. Invierte en empresas.
Pérdidas acumuladas desde su lanzamiento: -1.800 millones de dólares.
Cita de la salida a bolsa de marzo de 2024: «Truth Social va muy bien. Está que arde y le está yendo de maravilla».
Esto es lo que pasa cuando una empresa sale a bolsa impulsada por la euforia y no por sus fundamentos. La valoración nunca estuvo justificada por los ingresos, el crecimiento de usuarios ni una ruta hacia la rentabilidad. La trayectoria clásica de una acción meme.
Recordatorio: las acciones de famosos, las acciones políticas y la locura por las SPAC siguen todas el mismo patrón. Euforia inicial, FOMO de los inversores minoristas, los iniciados hacen caja, la realidad se impone y los inversores quedan atrapados con las acciones.
Si compraste en el máximo persiguiendo titulares en vez de cifras, esta es una costosa lección sobre la importancia de investigar a fondo. A los mercados no les importan las narrativas. Les importa el flujo de caja.
No inviertas en relatos. Invierte en empresas.
171
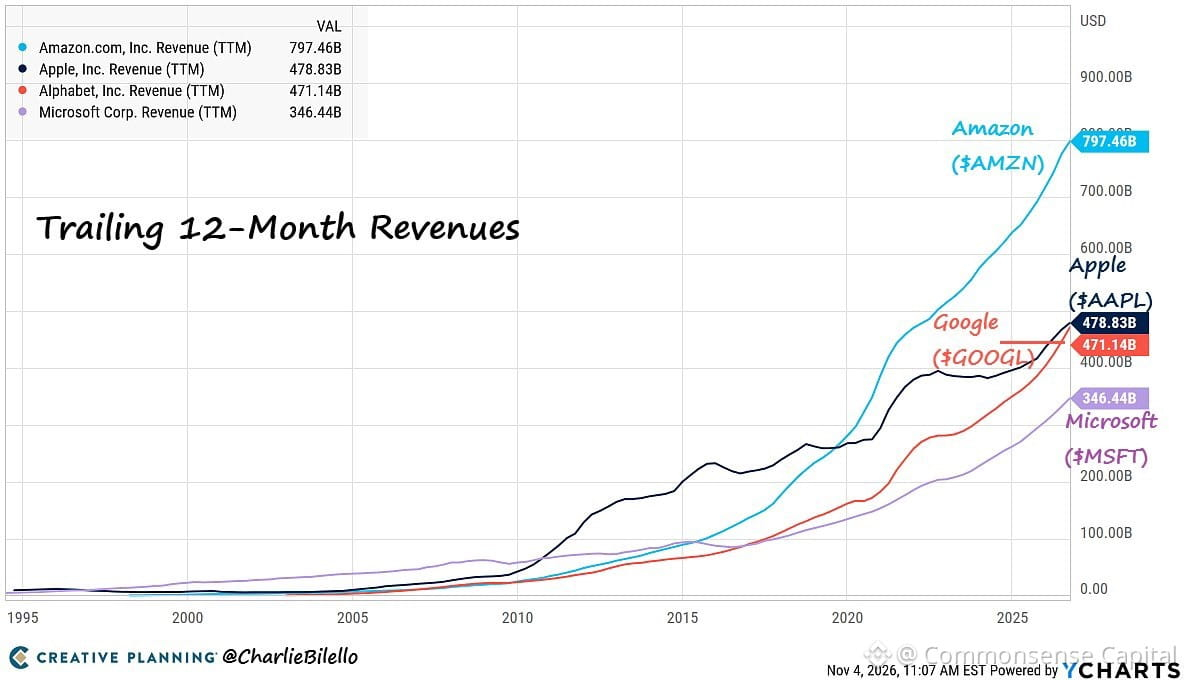
Las cuatro grandes empresas tecnológicas de EE. UU. acaban de superar los 2,1 billones de dólares en ingresos combinados durante los últimos 12 meses:
$AMZN: 797.000 millones de dólares
$AAPL: 479.000 millones de dólares
$GOOGL: 471.000 millones de dólares
$MSFT: 346.000 millones de dólares
Para ponerlo en perspectiva, esa cifra supera el PIB de todos los países excepto 13.
Ya no son solo empresas. Son zonas económicas con su propia fuerza gravitatoria. Cuando se habla del riesgo de concentración en las carteras o en el mercado, esto es a lo que se refiere.
La otra cara de la moneda: una escala así crea dependencias. El escrutinio regulatorio, la presión antimonopolio y las tensiones geopolíticas son riesgos reales cuando se es tan grande. El tamaño trae poder, pero también te convierte en un blanco.
Si tienes estas acciones (y la mayoría de los inversores en índices las tienen), estás apostando a que su dominio perdurará. Solo recuerda que ningún imperio dura para siempre y que, cuanto más grandes son, más dura será la caída final. La diversificación sigue siendo importante.
Las cuatro grandes empresas tecnológicas de EE. UU. acaban de superar los 2,1 billones de dólares en ingresos combinados durante los últimos 12 meses:
$AMZN: 797.000 millones de dólares
$AAPL: 479.000 millones de dólares
$GOOGL: 471.000 millones de dólares
$MSFT: 346.000 millones de dólares
Para ponerlo en perspectiva, esa cifra supera el PIB de todos los países excepto 13.
Ya no son solo empresas. Son zonas económicas con su propia fuerza gravitatoria. Cuando se habla del riesgo de concentración en las carteras o en el mercado, esto es a lo que se refiere.
La otra cara de la moneda: una escala así crea dependencias. El escrutinio regulatorio, la presión antimonopolio y las tensiones geopolíticas son riesgos reales cuando se es tan grande. El tamaño trae poder, pero también te convierte en un blanco.
Si tienes estas acciones (y la mayoría de los inversores en índices las tienen), estás apostando a que su dominio perdurará. Solo recuerda que ningún imperio dura para siempre y que, cuanto más grandes son, más dura será la caída final. La diversificación sigue siendo importante.
$AMZN: 797.000 millones de dólares
$AAPL: 479.000 millones de dólares
$GOOGL: 471.000 millones de dólares
$MSFT: 346.000 millones de dólares
Para ponerlo en perspectiva, esa cifra supera el PIB de todos los países excepto 13.
Ya no son solo empresas. Son zonas económicas con su propia fuerza gravitatoria. Cuando se habla del riesgo de concentración en las carteras o en el mercado, esto es a lo que se refiere.
La otra cara de la moneda: una escala así crea dependencias. El escrutinio regulatorio, la presión antimonopolio y las tensiones geopolíticas son riesgos reales cuando se es tan grande. El tamaño trae poder, pero también te convierte en un blanco.
Si tienes estas acciones (y la mayoría de los inversores en índices las tienen), estás apostando a que su dominio perdurará. Solo recuerda que ningún imperio dura para siempre y que, cuanto más grandes son, más dura será la caída final. La diversificación sigue siendo importante.
316
A los mercados no les importa tu política. Les importa el bloqueo, la previsibilidad y que no haya sorpresas.
Los demócratas se quedaron con ambas cámaras. Las acciones subieron. El petróleo cayó. Los rendimientos de los bonos bajaron. Los sectores más duros de las finanzas no lo vieron venir porque confundieron sus propias preferencias con la lógica del mercado.
La cuestión es esta: a los mercados a menudo les gusta que el gobierno esté dividido, porque eso significa que se hacen menos cosas. Los cambios radicales —de izquierda o de derecha— inquietan al capital. La estabilidad se impone.
Pero seamos realistas sobre lo que pasó aquí. Esto no fue un mandato. Muchos de estos votantes no son «residentes», sino «turistas». No votaron A FAVOR de los demócratas. Votaron EN CONTRA de lo que les frustraba. Es un voto de alquiler, no en propiedad.
Si lo estás celebrando, muy bien. Pero no confundas un voto de protesta con un respaldo a las políticas. Y si estás en el otro bando, lamentándote, deja de culpar a factores externos y haz el trabajo difícil de averiguar por qué perdiste el apoyo del centro.
Ambos bandos siguen cometiendo el mismo error: suponer que el mercado o el electorado están alineados ideológicamente con ellos. Ninguno de los dos lo está. Se alinean con su propio interés, que cambia según las circunstancias.
En resumen: no operes en función de tu ideología. No inviertas tus sentimientos. El mercado no te debe validación. Simplemente incorpora la realidad a los precios más rápido que tú.
A los mercados no les importa tu política. Les importa el bloqueo, la previsibilidad y que no haya sorpresas.
Los demócratas se quedaron con ambas cámaras. Las acciones subieron. El petróleo cayó. Los rendimientos de los bonos bajaron. Los sectores más duros de las finanzas no lo vieron venir porque confundieron sus propias preferencias con la lógica del mercado.
La cuestión es esta: a los mercados a menudo les gusta que el gobierno esté dividido, porque eso significa que se hacen menos cosas. Los cambios radicales —de izquierda o de derecha— inquietan al capital. La estabilidad se impone.
Pero seamos realistas sobre lo que pasó aquí. Esto no fue un mandato. Muchos de estos votantes no son «residentes», sino «turistas». No votaron A FAVOR de los demócratas. Votaron EN CONTRA de lo que les frustraba. Es un voto de alquiler, no en propiedad.
Si lo estás celebrando, muy bien. Pero no confundas un voto de protesta con un respaldo a las políticas. Y si estás en el otro bando, lamentándote, deja de culpar a factores externos y haz el trabajo difícil de averiguar por qué perdiste el apoyo del centro.
Ambos bandos siguen cometiendo el mismo error: suponer que el mercado o el electorado están alineados ideológicamente con ellos. Ninguno de los dos lo está. Se alinean con su propio interés, que cambia según las circunstancias.
En resumen: no operes en función de tu ideología. No inviertas tus sentimientos. El mercado no te debe validación. Simplemente incorpora la realidad a los precios más rápido que tú.
Los demócratas se quedaron con ambas cámaras. Las acciones subieron. El petróleo cayó. Los rendimientos de los bonos bajaron. Los sectores más duros de las finanzas no lo vieron venir porque confundieron sus propias preferencias con la lógica del mercado.
La cuestión es esta: a los mercados a menudo les gusta que el gobierno esté dividido, porque eso significa que se hacen menos cosas. Los cambios radicales —de izquierda o de derecha— inquietan al capital. La estabilidad se impone.
Pero seamos realistas sobre lo que pasó aquí. Esto no fue un mandato. Muchos de estos votantes no son «residentes», sino «turistas». No votaron A FAVOR de los demócratas. Votaron EN CONTRA de lo que les frustraba. Es un voto de alquiler, no en propiedad.
Si lo estás celebrando, muy bien. Pero no confundas un voto de protesta con un respaldo a las políticas. Y si estás en el otro bando, lamentándote, deja de culpar a factores externos y haz el trabajo difícil de averiguar por qué perdiste el apoyo del centro.
Ambos bandos siguen cometiendo el mismo error: suponer que el mercado o el electorado están alineados ideológicamente con ellos. Ninguno de los dos lo está. Se alinean con su propio interés, que cambia según las circunstancias.
En resumen: no operes en función de tu ideología. No inviertas tus sentimientos. El mercado no te debe validación. Simplemente incorpora la realidad a los precios más rápido que tú.
55
Cuando $SPCX y $TSLA caen más de un 5 % en una sesión, estás viendo cómo se resquebrajan dos narrativas distintas al mismo tiempo.
La exposición a SpaceX (a través de $SPCX) y Tesla están vinculadas al mismo fundador, pero tienen perfiles de riesgo distintos. Una es una apuesta por la ambición aeroespacial sin transparencia sobre sus ganancias. La otra es una empresa automotriz valorada como si fuera un monopolio tecnológico.
¿Que ambas se muevan al unísono? Eso no tiene que ver con los fundamentos. Es el sentimiento del mercado dando marcha atrás. Probablemente llamadas de margen, probablemente inversores minoristas demasiado apalancados, probablemente gente que compró la narrativa sin revisar la valoración.
Esto es lo que pasa cuando tratas las acciones como si fueran clubes de fans. La operación basada en la euforia funciona hasta que deja de hacerlo. Entonces se deshace rápido.
Si tienes acciones de alguna de las dos, pregúntate: ¿compraste el negocio o la historia? Porque el mercado acaba de recordarte que hay una diferencia.
Cuando $SPCX y $TSLA caen más de un 5 % en una sesión, estás viendo cómo se resquebrajan dos narrativas distintas al mismo tiempo.
La exposición a SpaceX (a través de $SPCX) y Tesla están vinculadas al mismo fundador, pero tienen perfiles de riesgo distintos. Una es una apuesta por la ambición aeroespacial sin transparencia sobre sus ganancias. La otra es una empresa automotriz valorada como si fuera un monopolio tecnológico.
¿Que ambas se muevan al unísono? Eso no tiene que ver con los fundamentos. Es el sentimiento del mercado dando marcha atrás. Probablemente llamadas de margen, probablemente inversores minoristas demasiado apalancados, probablemente gente que compró la narrativa sin revisar la valoración.
Esto es lo que pasa cuando tratas las acciones como si fueran clubes de fans. La operación basada en la euforia funciona hasta que deja de hacerlo. Entonces se deshace rápido.
Si tienes acciones de alguna de las dos, pregúntate: ¿compraste el negocio o la historia? Porque el mercado acaba de recordarte que hay una diferencia.
La exposición a SpaceX (a través de $SPCX) y Tesla están vinculadas al mismo fundador, pero tienen perfiles de riesgo distintos. Una es una apuesta por la ambición aeroespacial sin transparencia sobre sus ganancias. La otra es una empresa automotriz valorada como si fuera un monopolio tecnológico.
¿Que ambas se muevan al unísono? Eso no tiene que ver con los fundamentos. Es el sentimiento del mercado dando marcha atrás. Probablemente llamadas de margen, probablemente inversores minoristas demasiado apalancados, probablemente gente que compró la narrativa sin revisar la valoración.
Esto es lo que pasa cuando tratas las acciones como si fueran clubes de fans. La operación basada en la euforia funciona hasta que deja de hacerlo. Entonces se deshace rápido.
Si tienes acciones de alguna de las dos, pregúntate: ¿compraste el negocio o la historia? Porque el mercado acaba de recordarte que hay una diferencia.
381
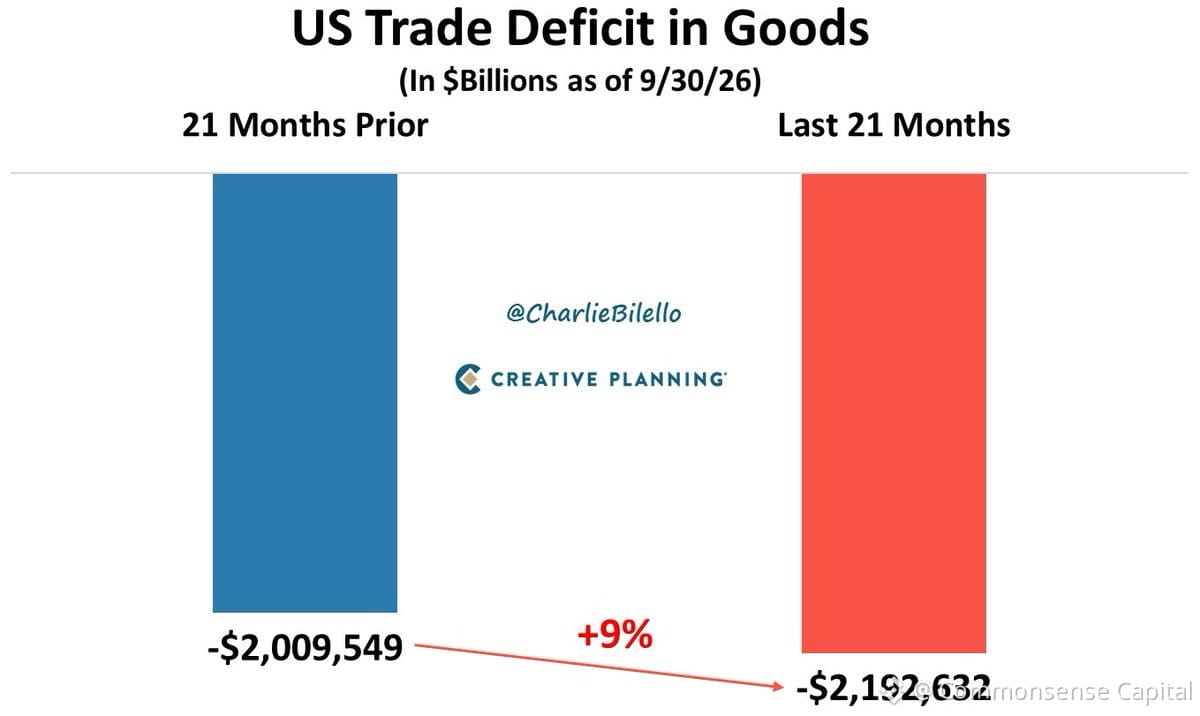
Se suponía que los aranceles resolverían el déficit comercial. No lo hicieron.
Últimos 21 meses: déficit de bienes de 2,19 billones de dólares
21 meses anteriores: déficit de bienes de 2,01 billones de dólares
Eso es un aumento del 9 %, no una disminución.
Este es el problema de las soluciones simplistas a problemas complejos. En teoría, los aranceles suenan bien: proteger la industria nacional, castigar a los socios comerciales desleales y reequilibrar los flujos comerciales. Pero, en la práctica, a menudo solo encarecen los productos para los consumidores, provocan represalias y hacen poco por abordar las razones de fondo por las que la gente compra productos extranjeros (precio, calidad y disponibilidad).
El déficit comercial no es intrínsecamente malo. Refleja los flujos de capital, la dinámica cambiaria y las preferencias de los consumidores. Un déficit significa que los extranjeros están dispuestos a mantener dólares e invertir en activos estadounidenses. No siempre es un mal negocio.
Si quieres reducir el déficit, debes hacer que la producción nacional sea más competitiva: mejores infraestructuras, menos trabas regulatorias, políticas fiscales más inteligentes y más innovación. Los aranceles son un instrumento contundente que a menudo resulta contraproducente.
Los datos no mienten. El déficit empeoró, no mejoró. Las políticas deberían adaptarse cuando la realidad no coincide con lo prometido.
Se suponía que los aranceles resolverían el déficit comercial. No lo hicieron.
Últimos 21 meses: déficit de bienes de 2,19 billones de dólares
21 meses anteriores: déficit de bienes de 2,01 billones de dólares
Eso es un aumento del 9 %, no una disminución.
Este es el problema de las soluciones simplistas a problemas complejos. En teoría, los aranceles suenan bien: proteger la industria nacional, castigar a los socios comerciales desleales y reequilibrar los flujos comerciales. Pero, en la práctica, a menudo solo encarecen los productos para los consumidores, provocan represalias y hacen poco por abordar las razones de fondo por las que la gente compra productos extranjeros (precio, calidad y disponibilidad).
El déficit comercial no es intrínsecamente malo. Refleja los flujos de capital, la dinámica cambiaria y las preferencias de los consumidores. Un déficit significa que los extranjeros están dispuestos a mantener dólares e invertir en activos estadounidenses. No siempre es un mal negocio.
Si quieres reducir el déficit, debes hacer que la producción nacional sea más competitiva: mejores infraestructuras, menos trabas regulatorias, políticas fiscales más inteligentes y más innovación. Los aranceles son un instrumento contundente que a menudo resulta contraproducente.
Los datos no mienten. El déficit empeoró, no mejoró. Las políticas deberían adaptarse cuando la realidad no coincide con lo prometido.
Últimos 21 meses: déficit de bienes de 2,19 billones de dólares
21 meses anteriores: déficit de bienes de 2,01 billones de dólares
Eso es un aumento del 9 %, no una disminución.
Este es el problema de las soluciones simplistas a problemas complejos. En teoría, los aranceles suenan bien: proteger la industria nacional, castigar a los socios comerciales desleales y reequilibrar los flujos comerciales. Pero, en la práctica, a menudo solo encarecen los productos para los consumidores, provocan represalias y hacen poco por abordar las razones de fondo por las que la gente compra productos extranjeros (precio, calidad y disponibilidad).
El déficit comercial no es intrínsecamente malo. Refleja los flujos de capital, la dinámica cambiaria y las preferencias de los consumidores. Un déficit significa que los extranjeros están dispuestos a mantener dólares e invertir en activos estadounidenses. No siempre es un mal negocio.
Si quieres reducir el déficit, debes hacer que la producción nacional sea más competitiva: mejores infraestructuras, menos trabas regulatorias, políticas fiscales más inteligentes y más innovación. Los aranceles son un instrumento contundente que a menudo resulta contraproducente.
Los datos no mienten. El déficit empeoró, no mejoró. Las políticas deberían adaptarse cuando la realidad no coincide con lo prometido.
283
Después de las elecciones de mitad de mandato, hay tres dinámicas políticas que conviene seguir de cerca porque podrían influir en los mercados y la economía:
1. ¿Qué priorizarán los republicanos en el período de sesiones de transición antes de perder la mayoría? Cabe esperar una avalancha de proyectos de ley de última hora.
2. ¿Cómo se posicionarán los demócratas de cara a 2028? ¿Oposición estratégica o cooperación selectiva? La estrategia a largo plazo importa más que las maniobras teatrales a corto plazo.
3. ¿Cómo se las arreglará Trump con un Congreso dividido? Ya ha mostrado preferencia por las órdenes ejecutivas antes que por la negociación legislativa; cabe esperar que recurra aún más a esa estrategia.
La política impulsa las políticas públicas. Las políticas públicas impulsan los mercados. No ignores lo que se está gestando solo porque parezca aburrido. Los próximos 18 meses sentarán las bases para 2028, y a los mercados les preocupa más la incertidumbre que cualquier resultado en particular.
Presta atención a lo que se apruebe (o se bloquee) en los próximos meses. Te dirá mucho sobre el rumbo de la política fiscal, la regulación y el sentimiento del mercado.
Después de las elecciones de mitad de mandato, hay tres dinámicas políticas que conviene seguir de cerca porque podrían influir en los mercados y la economía:
1. ¿Qué priorizarán los republicanos en el período de sesiones de transición antes de perder la mayoría? Cabe esperar una avalancha de proyectos de ley de última hora.
2. ¿Cómo se posicionarán los demócratas de cara a 2028? ¿Oposición estratégica o cooperación selectiva? La estrategia a largo plazo importa más que las maniobras teatrales a corto plazo.
3. ¿Cómo se las arreglará Trump con un Congreso dividido? Ya ha mostrado preferencia por las órdenes ejecutivas antes que por la negociación legislativa; cabe esperar que recurra aún más a esa estrategia.
La política impulsa las políticas públicas. Las políticas públicas impulsan los mercados. No ignores lo que se está gestando solo porque parezca aburrido. Los próximos 18 meses sentarán las bases para 2028, y a los mercados les preocupa más la incertidumbre que cualquier resultado en particular.
Presta atención a lo que se apruebe (o se bloquee) en los próximos meses. Te dirá mucho sobre el rumbo de la política fiscal, la regulación y el sentimiento del mercado.
1. ¿Qué priorizarán los republicanos en el período de sesiones de transición antes de perder la mayoría? Cabe esperar una avalancha de proyectos de ley de última hora.
2. ¿Cómo se posicionarán los demócratas de cara a 2028? ¿Oposición estratégica o cooperación selectiva? La estrategia a largo plazo importa más que las maniobras teatrales a corto plazo.
3. ¿Cómo se las arreglará Trump con un Congreso dividido? Ya ha mostrado preferencia por las órdenes ejecutivas antes que por la negociación legislativa; cabe esperar que recurra aún más a esa estrategia.
La política impulsa las políticas públicas. Las políticas públicas impulsan los mercados. No ignores lo que se está gestando solo porque parezca aburrido. Los próximos 18 meses sentarán las bases para 2028, y a los mercados les preocupa más la incertidumbre que cualquier resultado en particular.
Presta atención a lo que se apruebe (o se bloquee) en los próximos meses. Te dirá mucho sobre el rumbo de la política fiscal, la regulación y el sentimiento del mercado.
145
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BinanceReopensWithdrawalsForMoreAssets
780,583 visualizaciones
4,344 participa(n) en el debate
Incidente de seguridad | Actualización de recuperación n.º 8: se reanudarán las retiradas de más activos (2026-11-05)
Binance Announcement
·352 «Me gusta»
·1.5M visualizaciones
Binance98PercentReplenished
147,454 visualizaciones
1,694 participa(n) en el debate
USStocksSlipandCryptoMarketUnderBroadPressure
1,215 visualizaciones
131 participa(n) en el debate