
#stock
stock
967,456 visualizaciones
1,638 participa(n) en el debate
Populares
Novedades
·
--
Artículo
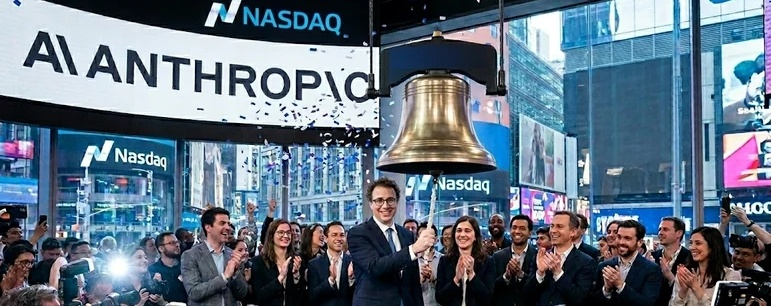
ANT SE QUEDÓ SIN SU RED DE SEGURIDAD EL VIERNES — Y SU IA RESOLVIÓ LO IMPOSIBLE ESE MISMO DÍAEl viernes, Morgan Stanley tiró la toalla. El banco contratado para estabilizar las acciones de Anthropic ejerció por completo la opción de sobreasignación —147 millones de acciones a 83 dólares— y cerró la posición de estabilización después de un día. Tenía 30 días para ejercerla.
$ANT lo notó de inmediato. La acción cayó a 83,05 dólares —cinco centavos por encima de su precio de salida a bolsa— antes de cerrar el viernes a 88,91 dólares. Eso supone 22,59 dólares menos que el precio de apertura de 111,50 dólares en su debut. Un descenso del 20 % en dos días. En las operaciones posteriores al cierre volvió a bajar, hasta cerca de 87,80 dólares.
Pero esto es lo que el mercado estaba demasiado ocupado presa del pánico como para tener en cuenta.
ANT SE QUEDÓ SIN SU RED DE SEGURIDAD EL VIERNES — Y SU IA RESOLVIÓ LO IMPOSIBLE ESE MISMO DÍA
El viernes, Morgan Stanley tiró la toalla. El banco contratado para estabilizar las acciones de Anthropic ejerció por completo la opción de sobreasignación —147 millones de acciones a 83 dólares— y cerró la posición de estabilización después de un día. Tenía 30 días para ejercerla.
$ANT lo notó de inmediato. La acción cayó a 83,05 dólares —cinco centavos por encima de su precio de salida a bolsa— antes de cerrar el viernes a 88,91 dólares. Eso supone 22,59 dólares menos que el precio de apertura de 111,50 dólares en su debut. Un descenso del 20 % en dos días. En las operaciones posteriores al cierre volvió a bajar, hasta cerca de 87,80 dólares.
Pero esto es lo que el mercado estaba demasiado ocupado presa del pánico como para tener en cuenta.
$ANT lo notó de inmediato. La acción cayó a 83,05 dólares —cinco centavos por encima de su precio de salida a bolsa— antes de cerrar el viernes a 88,91 dólares. Eso supone 22,59 dólares menos que el precio de apertura de 111,50 dólares en su debut. Un descenso del 20 % en dos días. En las operaciones posteriores al cierre volvió a bajar, hasta cerca de 87,80 dólares.
Pero esto es lo que el mercado estaba demasiado ocupado presa del pánico como para tener en cuenta.
fuad660:
yes
1
4
483

·
--
Alcista
Con verificación
#globalstocksfacelongestlosingstreaksince2023
Los mercados bursátiles globales cayeron durante siete sesiones consecutivas, la racha más larga desde septiembre de 2023. La presión sobre las acciones tecnológicas y la preocupación por las perspectivas del comercio relacionado con la IA también afectaron al sentimiento de los inversores.
Esta racha bajista es una señal de que el mercado está actuando con cautela, pero aún no confirma una tendencia a largo plazo. Los inversores seguirán de cerca la evolución de las acciones tecnológicas y los datos económicos para ver si la presión disminuye o continúa. #AMCx #stock $NVDA $AAPL $SPCX
#globalstocksfacelongestlosingstreaksince2023
Los mercados bursátiles globales cayeron durante siete sesiones consecutivas, la racha más larga desde septiembre de 2023. La presión sobre las acciones tecnológicas y la preocupación por las perspectivas del comercio relacionado con la IA también afectaron al sentimiento de los inversores.
Esta racha bajista es una señal de que el mercado está actuando con cautela, pero aún no confirma una tendencia a largo plazo. Los inversores seguirán de cerca la evolución de las acciones tecnológicas y los datos económicos para ver si la presión disminuye o continúa. #AMCx #stock $NVDA $AAPL $SPCX
Los mercados bursátiles globales cayeron durante siete sesiones consecutivas, la racha más larga desde septiembre de 2023. La presión sobre las acciones tecnológicas y la preocupación por las perspectivas del comercio relacionado con la IA también afectaron al sentimiento de los inversores.
Esta racha bajista es una señal de que el mercado está actuando con cautela, pero aún no confirma una tendencia a largo plazo. Los inversores seguirán de cerca la evolución de las acciones tecnológicas y los datos económicos para ver si la presión disminuye o continúa. #AMCx #stock $NVDA $AAPL $SPCX
1
1.2k
·
--
Bajista
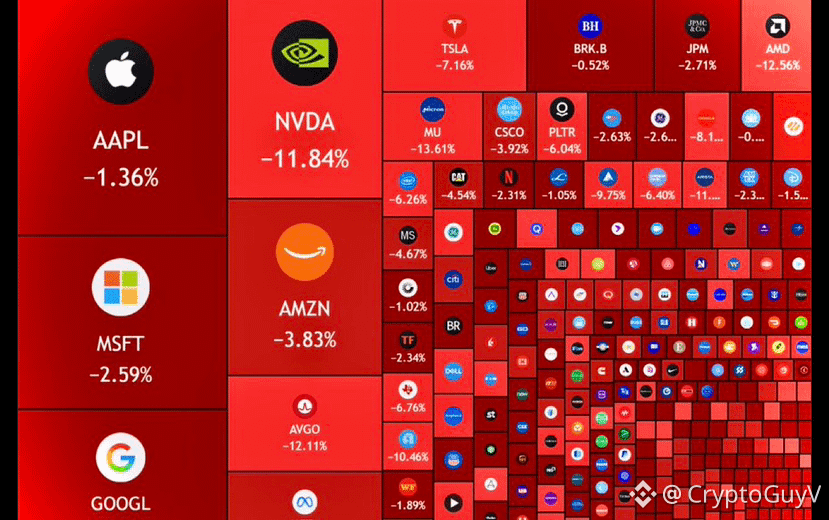
$8,9 billones DESAPARECIERON del mercado bursátil
Eso es MÁS DE 4 veces el mercado cripto entero
Una LOCURA total
#acciones
$8,9 billones DESAPARECIERON del mercado bursátil
Eso es MÁS DE 4 veces el mercado cripto entero
Una LOCURA total
#acciones
Eso es MÁS DE 4 veces el mercado cripto entero
Una LOCURA total
#acciones
412
#SPX - Un poco de esperanza en el gráfico semanal 📈
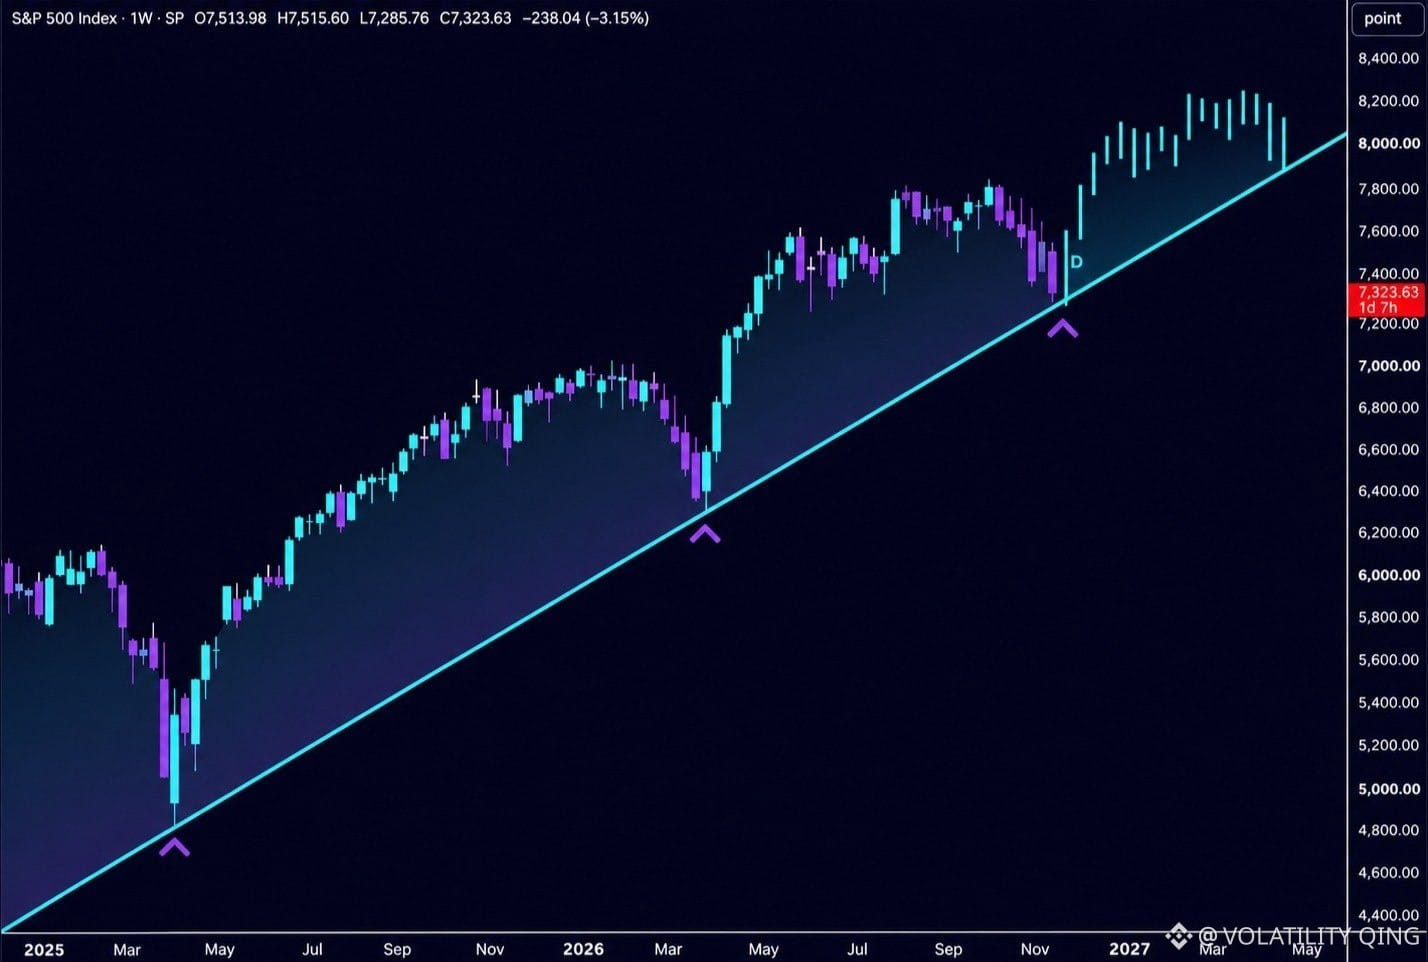
La ola de ventas está acercando de nuevo al SPX al soporte ascendente, cerca de 7,250-7,300. Esta línea de tendencia marcó los puntos de inflexión de dos importantes retrocesos anteriores.
Otra defensa podría dar paso a una recuperación hacia los máximos anteriores, con 8,000-8,200 como la extensión optimista que se muestra en el gráfico.
Primero, los compradores deben aparecer en el soporte. Esa es la reacción que estoy esperando. 👀
#stock
#SPX - Un poco de esperanza en el gráfico semanal 📈
La ola de ventas está acercando de nuevo al SPX al soporte ascendente, cerca de 7,250-7,300. Esta línea de tendencia marcó los puntos de inflexión de dos importantes retrocesos anteriores.
Otra defensa podría dar paso a una recuperación hacia los máximos anteriores, con 8,000-8,200 como la extensión optimista que se muestra en el gráfico.
Primero, los compradores deben aparecer en el soporte. Esa es la reacción que estoy esperando. 👀
#stock
La ola de ventas está acercando de nuevo al SPX al soporte ascendente, cerca de 7,250-7,300. Esta línea de tendencia marcó los puntos de inflexión de dos importantes retrocesos anteriores.
Otra defensa podría dar paso a una recuperación hacia los máximos anteriores, con 8,000-8,200 como la extensión optimista que se muestra en el gráfico.
Primero, los compradores deben aparecer en el soporte. Esa es la reacción que estoy esperando. 👀
#stock
2
265

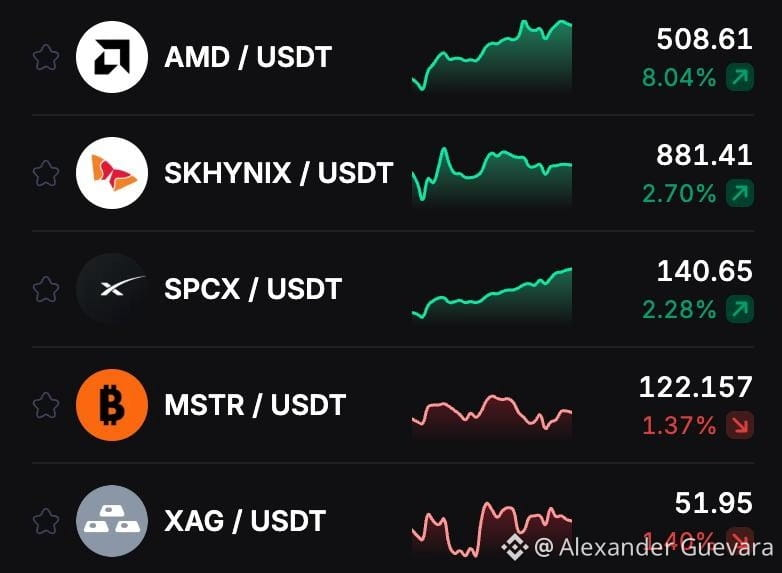
⚡ La criptomoneda no es el único mercado que vale la pena observar.
¿Sabías que puedes operar con acciones, oro, plata, petróleo ? 📈
🌍 Explora los mercados de TradFi junto con tus criptomonedas favoritas: ¡todo en una sola plataforma!
Más activos. Más oportunidades. La misma experiencia 🚀
👉 #stock #Commodity #TradFi #market #MercadoCripto $AMD $MSTR $XAG
{future}(SPCXUSDT)
{future}(SKHYUSDT)
⚡ La criptomoneda no es el único mercado que vale la pena observar.
¿Sabías que puedes operar con acciones, oro, plata, petróleo ? 📈
🌍 Explora los mercados de TradFi junto con tus criptomonedas favoritas: ¡todo en una sola plataforma!
Más activos. Más oportunidades. La misma experiencia 🚀
👉 #stock #Commodity #TradFi #market #MercadoCripto $AMD $MSTR $XAG
¿Sabías que puedes operar con acciones, oro, plata, petróleo ? 📈
🌍 Explora los mercados de TradFi junto con tus criptomonedas favoritas: ¡todo en una sola plataforma!
Más activos. Más oportunidades. La misma experiencia 🚀
👉 #stock #Commodity #TradFi #market #MercadoCripto $AMD $MSTR $XAG
155
·
--
Bajista
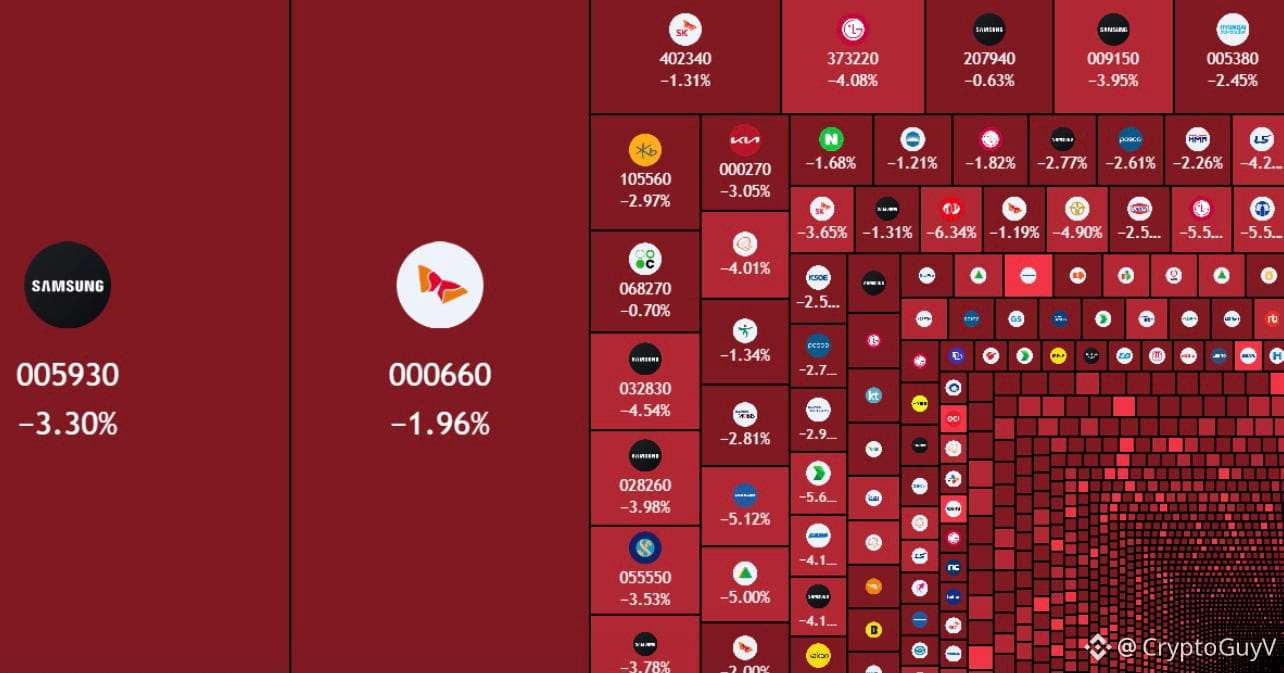
₩133,000,000,000,000 se esfumaron hoy de la bolsa coreana, ya que el KOSPI cayó un 2,6 %
El KOSPI ha bajado un 47 % desde su máximo, la mayor caída desde la crisis financiera de 2008.
La burbuja de la IA está estallando.
#bolsa
₩133,000,000,000,000 se esfumaron hoy de la bolsa coreana, ya que el KOSPI cayó un 2,6 %
El KOSPI ha bajado un 47 % desde su máximo, la mayor caída desde la crisis financiera de 2008.
La burbuja de la IA está estallando.
#bolsa
El KOSPI ha bajado un 47 % desde su máximo, la mayor caída desde la crisis financiera de 2008.
La burbuja de la IA está estallando.
#bolsa
130
·
--
Bajista
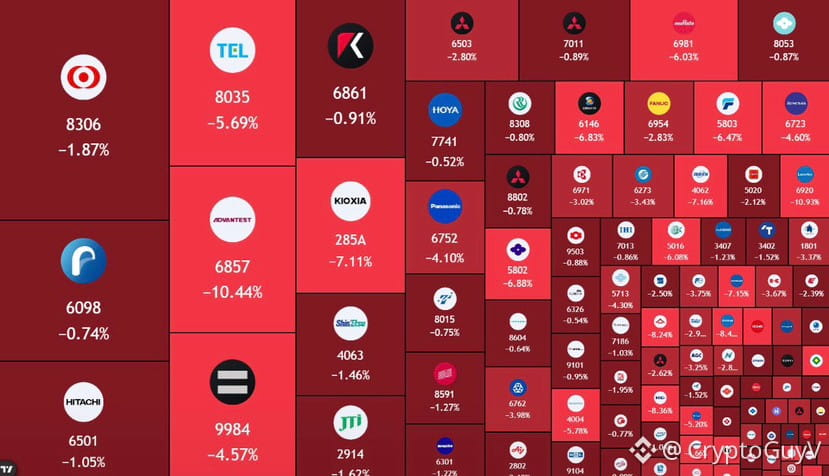
COLAPSO BURSÁTIL EN JAPÓN
¥23,550,000,000,000 (150.000 MILLONES DE DÓLARES) se esfumaron de las acciones japonesas mientras la economía de Japón se contrae un 0,1 %
#acciones
COLAPSO BURSÁTIL EN JAPÓN
¥23,550,000,000,000 (150.000 MILLONES DE DÓLARES) se esfumaron de las acciones japonesas mientras la economía de Japón se contrae un 0,1 %
#acciones
¥23,550,000,000,000 (150.000 MILLONES DE DÓLARES) se esfumaron de las acciones japonesas mientras la economía de Japón se contrae un 0,1 %
#acciones
263

·
--
Con verificación
La mayor amenaza para NVIDIA podría ser que la IA facilite cambiar de chips
El análisis de JPMorgan del 14 de noviembre sitúa a NVIDIA con el 39 % de los futuros acuerdos de capacidad de cómputo de laboratorios de vanguardia, frente al 24 % de los chips personalizados de Broadcom, el 16 % de los TPU de Google y el 15 % de AMD.
Se trata de cuotas de capacidad futura contratada, no de cuotas de mercado actuales. Pero la tendencia importa.
Un laboratorio de vanguardia afirma que la ingeniería asistida por IA redujo de 6–12 meses a unos tres días la incorporación de chips AMD para la carga de trabajo de procesamiento de prompts de un modelo.
Eso no demuestra que CUDA haya perdido su ventaja competitiva. Es una señal de que la propia IA podría estar reduciendo el costo de ingeniería de cambiar de arquitectura.
Hay otro cambio estratégico. NVIDIA ha recurrido a inversiones de capital, adquisiciones y compromisos de infraestructura para fortalecer su ecosistema de clientes. JPMorgan estima que la deuda fuera de balance y las obligaciones de arrendamiento aumentaron de 214.000 millones de dólares a 422.000 millones, o a 530.000 millones si se incluyen ciertas garantías de infraestructura.
NVIDIA sigue siendo muy rentable y tiene una posición de caja neta positiva. La cuestión es si su ecosistema podrá mantener el mismo poder de fijación de precios a medida que los clientes dispongan de más alternativas de hardware y un mayor control sobre la portabilidad del software.
La IA podría ampliar el mercado de la capacidad de cómputo y, al mismo tiempo, debilitar la ventaja de ser dueño de su arquitectura dominante.
Ese es el riesgo a largo plazo que deberían vigilar los inversores.
#stock
$NVDA.US
{stock_us}(NVDA.US)
La mayor amenaza para NVIDIA podría ser que la IA facilite cambiar de chips
El análisis de JPMorgan del 14 de noviembre sitúa a NVIDIA con el 39 % de los futuros acuerdos de capacidad de cómputo de laboratorios de vanguardia, frente al 24 % de los chips personalizados de Broadcom, el 16 % de los TPU de Google y el 15 % de AMD.
Se trata de cuotas de capacidad futura contratada, no de cuotas de mercado actuales. Pero la tendencia importa.
Un laboratorio de vanguardia afirma que la ingeniería asistida por IA redujo de 6–12 meses a unos tres días la incorporación de chips AMD para la carga de trabajo de procesamiento de prompts de un modelo.
Eso no demuestra que CUDA haya perdido su ventaja competitiva. Es una señal de que la propia IA podría estar reduciendo el costo de ingeniería de cambiar de arquitectura.
Hay otro cambio estratégico. NVIDIA ha recurrido a inversiones de capital, adquisiciones y compromisos de infraestructura para fortalecer su ecosistema de clientes. JPMorgan estima que la deuda fuera de balance y las obligaciones de arrendamiento aumentaron de 214.000 millones de dólares a 422.000 millones, o a 530.000 millones si se incluyen ciertas garantías de infraestructura.
NVIDIA sigue siendo muy rentable y tiene una posición de caja neta positiva. La cuestión es si su ecosistema podrá mantener el mismo poder de fijación de precios a medida que los clientes dispongan de más alternativas de hardware y un mayor control sobre la portabilidad del software.
La IA podría ampliar el mercado de la capacidad de cómputo y, al mismo tiempo, debilitar la ventaja de ser dueño de su arquitectura dominante.
Ese es el riesgo a largo plazo que deberían vigilar los inversores.
#stock
$NVDA.US
El análisis de JPMorgan del 14 de noviembre sitúa a NVIDIA con el 39 % de los futuros acuerdos de capacidad de cómputo de laboratorios de vanguardia, frente al 24 % de los chips personalizados de Broadcom, el 16 % de los TPU de Google y el 15 % de AMD.
Se trata de cuotas de capacidad futura contratada, no de cuotas de mercado actuales. Pero la tendencia importa.
Un laboratorio de vanguardia afirma que la ingeniería asistida por IA redujo de 6–12 meses a unos tres días la incorporación de chips AMD para la carga de trabajo de procesamiento de prompts de un modelo.
Eso no demuestra que CUDA haya perdido su ventaja competitiva. Es una señal de que la propia IA podría estar reduciendo el costo de ingeniería de cambiar de arquitectura.
Hay otro cambio estratégico. NVIDIA ha recurrido a inversiones de capital, adquisiciones y compromisos de infraestructura para fortalecer su ecosistema de clientes. JPMorgan estima que la deuda fuera de balance y las obligaciones de arrendamiento aumentaron de 214.000 millones de dólares a 422.000 millones, o a 530.000 millones si se incluyen ciertas garantías de infraestructura.
NVIDIA sigue siendo muy rentable y tiene una posición de caja neta positiva. La cuestión es si su ecosistema podrá mantener el mismo poder de fijación de precios a medida que los clientes dispongan de más alternativas de hardware y un mayor control sobre la portabilidad del software.
La IA podría ampliar el mercado de la capacidad de cómputo y, al mismo tiempo, debilitar la ventaja de ser dueño de su arquitectura dominante.
Ese es el riesgo a largo plazo que deberían vigilar los inversores.
#stock
$NVDA.US
AMD+0,83 %
NVDAUS-10,95 %
2k
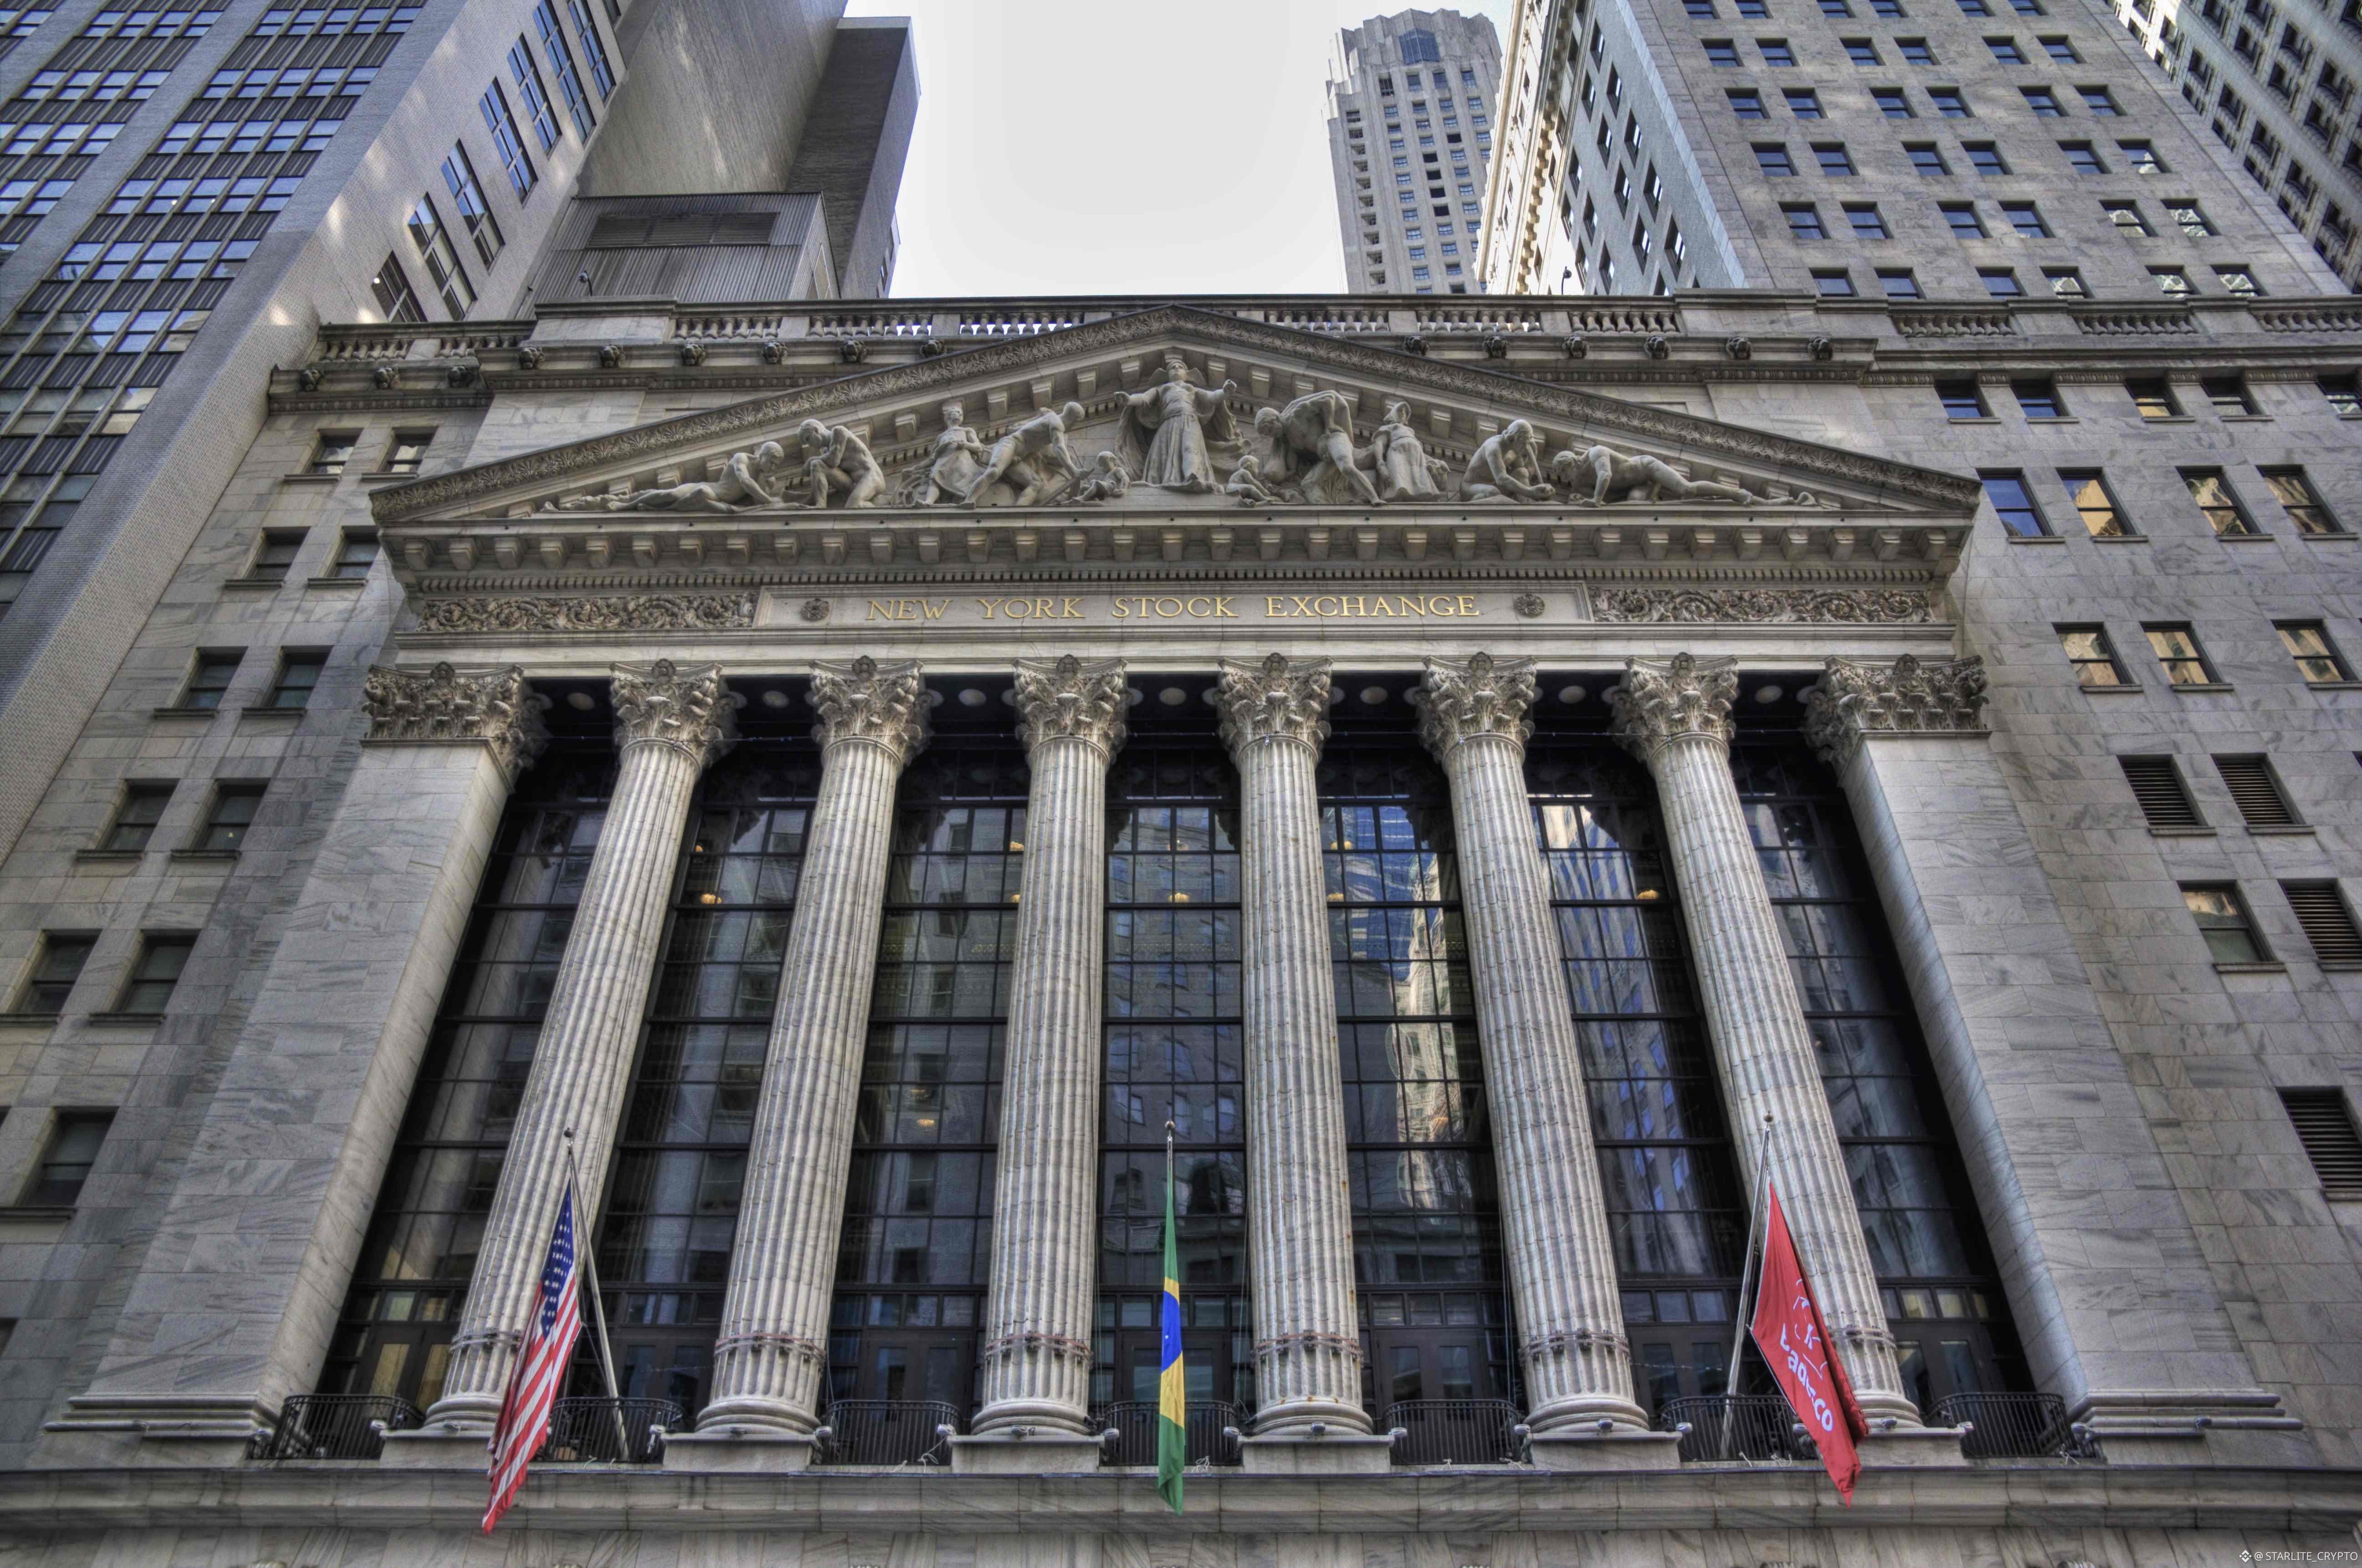
Para activar todo el potencial de la Bolsa de Valores de Nueva York, hemos puesto en marcha una operación completa para embarcarnos en el levantamiento del mercado bursátil, con un proyecto importante que está por concretarse #Nyc #stock #Nyc #Starlite_crypto
Para activar todo el potencial de la Bolsa de Valores de Nueva York, hemos puesto en marcha una operación completa para embarcarnos en el levantamiento del mercado bursátil, con un proyecto importante que está por concretarse #Nyc #stock #Nyc #Starlite_crypto
65
·
--
Serve Robotics abrió su flota a los agentes de IA. La utilización es la verdadera prueba.
$SERV lanzó una API que permite a desarrolladores y asistentes de IA solicitar entregas con robots físicos.
El hito técnico es real. El beneficio comercial aún no está demostrado.
Serve informó que tuvo 917 robots activos al día en el tercer trimestre, frente a 792 en el segundo. Las horas-robot disponibles al día aumentaron un 14%, mientras que los ingresos por servicios de la flota crecieron un 12%.
La empresa aún registró una pérdida bruta de 7,6 millones de dólares sobre ingresos trimestrales de 2,8 millones de dólares.
Abrir la flota podría cambiar la economía del negocio.
Las entregas de restaurantes concentran la demanda en torno a las horas de las comidas. El acceso a la API podría generar pedidos adicionales de oficinas, comercios minoristas y otros negocios locales durante las horas en que la flota suele estar infrautilizada.
Si esos pedidos aprovechan la capacidad existente y generan márgenes de contribución positivos, los ingresos podrían crecer más rápido que los costos de la flota.
Pero un mayor número de llamadas a la API, por sí solo, demuestra poco. El acceso a los robots en funcionamiento sigue requiriendo la aprobación de Serve, y las entregas siguen sujetas a restricciones operativas y supervisión remota.
Las próximas cifras importantes son las entregas pagadas por robot activo, el costo incremental por entrega y la utilización fuera de las horas punta.
La oportunidad no consiste simplemente en permitir que la IA solicite robots. Consiste en hacer que cada robot desplegado sea más productivo económicamente.
#stock
$SERV.US
{stock_us}(SERV.US)
Serve Robotics abrió su flota a los agentes de IA. La utilización es la verdadera prueba.
$SERV lanzó una API que permite a desarrolladores y asistentes de IA solicitar entregas con robots físicos.
El hito técnico es real. El beneficio comercial aún no está demostrado.
Serve informó que tuvo 917 robots activos al día en el tercer trimestre, frente a 792 en el segundo. Las horas-robot disponibles al día aumentaron un 14%, mientras que los ingresos por servicios de la flota crecieron un 12%.
La empresa aún registró una pérdida bruta de 7,6 millones de dólares sobre ingresos trimestrales de 2,8 millones de dólares.
Abrir la flota podría cambiar la economía del negocio.
Las entregas de restaurantes concentran la demanda en torno a las horas de las comidas. El acceso a la API podría generar pedidos adicionales de oficinas, comercios minoristas y otros negocios locales durante las horas en que la flota suele estar infrautilizada.
Si esos pedidos aprovechan la capacidad existente y generan márgenes de contribución positivos, los ingresos podrían crecer más rápido que los costos de la flota.
Pero un mayor número de llamadas a la API, por sí solo, demuestra poco. El acceso a los robots en funcionamiento sigue requiriendo la aprobación de Serve, y las entregas siguen sujetas a restricciones operativas y supervisión remota.
Las próximas cifras importantes son las entregas pagadas por robot activo, el costo incremental por entrega y la utilización fuera de las horas punta.
La oportunidad no consiste simplemente en permitir que la IA solicite robots. Consiste en hacer que cada robot desplegado sea más productivo económicamente.
#stock
$SERV.US
$SERV lanzó una API que permite a desarrolladores y asistentes de IA solicitar entregas con robots físicos.
El hito técnico es real. El beneficio comercial aún no está demostrado.
Serve informó que tuvo 917 robots activos al día en el tercer trimestre, frente a 792 en el segundo. Las horas-robot disponibles al día aumentaron un 14%, mientras que los ingresos por servicios de la flota crecieron un 12%.
La empresa aún registró una pérdida bruta de 7,6 millones de dólares sobre ingresos trimestrales de 2,8 millones de dólares.
Abrir la flota podría cambiar la economía del negocio.
Las entregas de restaurantes concentran la demanda en torno a las horas de las comidas. El acceso a la API podría generar pedidos adicionales de oficinas, comercios minoristas y otros negocios locales durante las horas en que la flota suele estar infrautilizada.
Si esos pedidos aprovechan la capacidad existente y generan márgenes de contribución positivos, los ingresos podrían crecer más rápido que los costos de la flota.
Pero un mayor número de llamadas a la API, por sí solo, demuestra poco. El acceso a los robots en funcionamiento sigue requiriendo la aprobación de Serve, y las entregas siguen sujetas a restricciones operativas y supervisión remota.
Las próximas cifras importantes son las entregas pagadas por robot activo, el costo incremental por entrega y la utilización fuera de las horas punta.
La oportunidad no consiste simplemente en permitir que la IA solicite robots. Consiste en hacer que cada robot desplegado sea más productivo económicamente.
#stock
$SERV.US
SERVUS-6,76 %
87
·
--
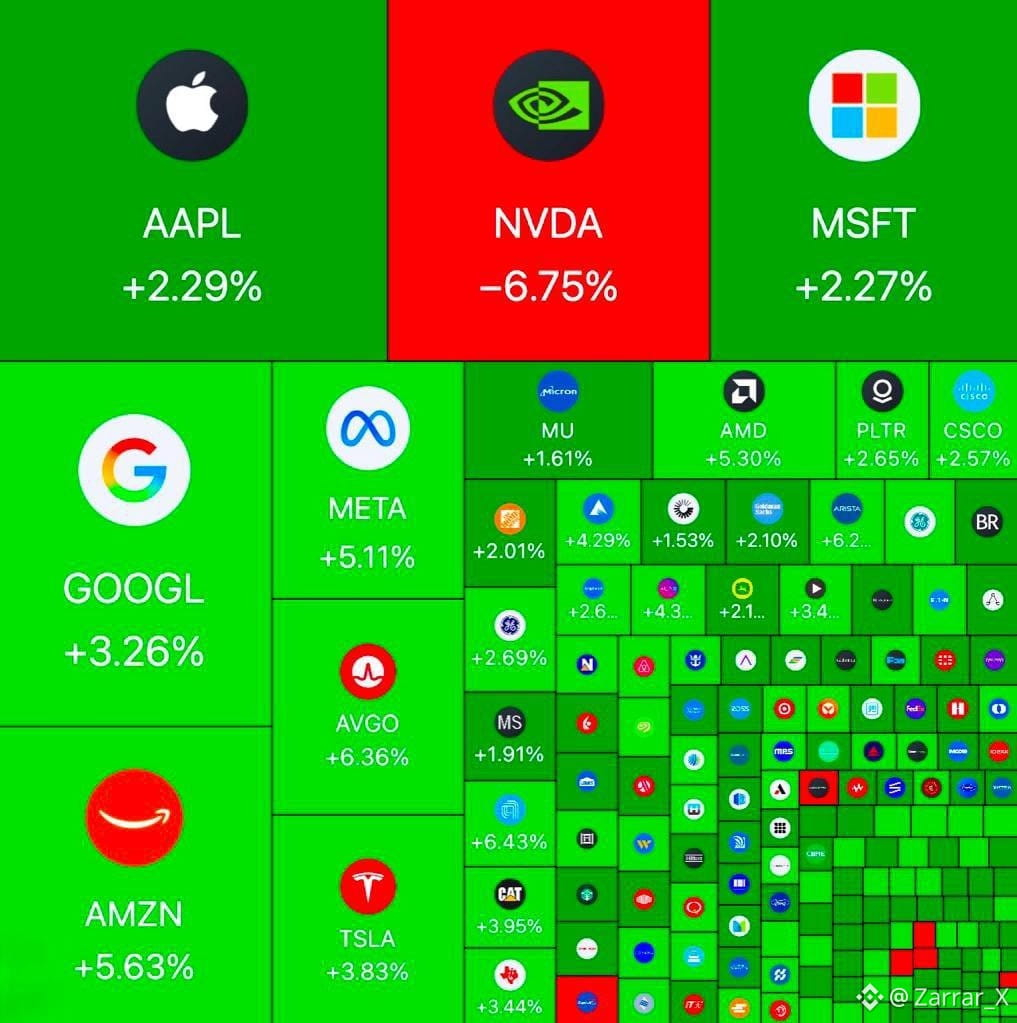
📈 El mercado bursátil de EE. UU. suma 1,3 billones de dólares en valor en solo 30 minutos.
Según informes, las acciones estadounidenses ganaron aproximadamente 1,3 billones de dólares en capitalización bursátil durante los primeros 30 minutos de negociación, cuando los compradores regresaron al mercado tras las ventas de la semana pasada.
Wall Street abrió al alza el lunes 9 de noviembre: el Dow Jones subió un 1,05 %, el S&P 500 ganó un 0,81 % y el Nasdaq avanzó un 0,82 % al inicio de la sesión.
El repunte refleja un renovado interés comprador, especialmente en las acciones tecnológicas, aunque la volatilidad del mercado y las preocupaciones en torno a las valoraciones de la IA siguen siendo temas de interés. Los 1,3 billones de dólares informados representan un aumento del valor de mercado estimado, no dinero nuevo que haya entrado en el mercado.$AAPLB $BTC
{future}(BTCUSDT)
#stock
📈 El mercado bursátil de EE. UU. suma 1,3 billones de dólares en valor en solo 30 minutos.
Según informes, las acciones estadounidenses ganaron aproximadamente 1,3 billones de dólares en capitalización bursátil durante los primeros 30 minutos de negociación, cuando los compradores regresaron al mercado tras las ventas de la semana pasada.
Wall Street abrió al alza el lunes 9 de noviembre: el Dow Jones subió un 1,05 %, el S&P 500 ganó un 0,81 % y el Nasdaq avanzó un 0,82 % al inicio de la sesión.
El repunte refleja un renovado interés comprador, especialmente en las acciones tecnológicas, aunque la volatilidad del mercado y las preocupaciones en torno a las valoraciones de la IA siguen siendo temas de interés. Los 1,3 billones de dólares informados representan un aumento del valor de mercado estimado, no dinero nuevo que haya entrado en el mercado.$AAPLB $BTC
#stock
Según informes, las acciones estadounidenses ganaron aproximadamente 1,3 billones de dólares en capitalización bursátil durante los primeros 30 minutos de negociación, cuando los compradores regresaron al mercado tras las ventas de la semana pasada.
Wall Street abrió al alza el lunes 9 de noviembre: el Dow Jones subió un 1,05 %, el S&P 500 ganó un 0,81 % y el Nasdaq avanzó un 0,82 % al inicio de la sesión.
El repunte refleja un renovado interés comprador, especialmente en las acciones tecnológicas, aunque la volatilidad del mercado y las preocupaciones en torno a las valoraciones de la IA siguen siendo temas de interés. Los 1,3 billones de dólares informados representan un aumento del valor de mercado estimado, no dinero nuevo que haya entrado en el mercado.$AAPLB $BTC
#stock
1
270
·
--
El mayor riesgo de CoreWeave quizá no sea la debilidad de la demanda de IA. Quizá sea el momento en que recupera el efectivo.
$CRWV informó de unos ingresos de 2,58 mil millones de dólares en el segundo trimestre, un 112 % más, y una cartera de ingresos de aproximadamente 104 mil millones de dólares.
Pero también tenía una deuda principal de aproximadamente 35,6 mil millones de dólares, mientras que los gastos netos por intereses trimestrales alcanzaron los 640 millones de dólares.
La cartera ofrece visibilidad sobre la demanda. No elimina el costo de proporcionar esa capacidad.
Importan tres plazos: cuánto tiempo generan ingresos los contratos con clientes, cuánto tiempo siguen siendo competitivas las GPU desde el punto de vista económico y cuándo hay que pagar y amortizar la deuda.
Si la rentabilidad del alquiler de GPU se debilita antes de que venzan las obligaciones de financiación, una alta utilización por sí sola quizá no proteja la rentabilidad para los accionistas.
El próximo informe de resultados debe mostrar algo más que crecimiento de los ingresos.
Hay que prestar atención a la entrega de capacidad, los costos por intereses, el gasto de capital y la rentabilidad en efectivo de la infraestructura recién desplegada.
La demanda de IA puede ser enorme sin que cada dólar invertido en atenderla genere una rentabilidad atractiva.
#stock
$CRWV.US
{stock_us}(CRWV.US)
El mayor riesgo de CoreWeave quizá no sea la debilidad de la demanda de IA. Quizá sea el momento en que recupera el efectivo.
$CRWV informó de unos ingresos de 2,58 mil millones de dólares en el segundo trimestre, un 112 % más, y una cartera de ingresos de aproximadamente 104 mil millones de dólares.
Pero también tenía una deuda principal de aproximadamente 35,6 mil millones de dólares, mientras que los gastos netos por intereses trimestrales alcanzaron los 640 millones de dólares.
La cartera ofrece visibilidad sobre la demanda. No elimina el costo de proporcionar esa capacidad.
Importan tres plazos: cuánto tiempo generan ingresos los contratos con clientes, cuánto tiempo siguen siendo competitivas las GPU desde el punto de vista económico y cuándo hay que pagar y amortizar la deuda.
Si la rentabilidad del alquiler de GPU se debilita antes de que venzan las obligaciones de financiación, una alta utilización por sí sola quizá no proteja la rentabilidad para los accionistas.
El próximo informe de resultados debe mostrar algo más que crecimiento de los ingresos.
Hay que prestar atención a la entrega de capacidad, los costos por intereses, el gasto de capital y la rentabilidad en efectivo de la infraestructura recién desplegada.
La demanda de IA puede ser enorme sin que cada dólar invertido en atenderla genere una rentabilidad atractiva.
#stock
$CRWV.US
$CRWV informó de unos ingresos de 2,58 mil millones de dólares en el segundo trimestre, un 112 % más, y una cartera de ingresos de aproximadamente 104 mil millones de dólares.
Pero también tenía una deuda principal de aproximadamente 35,6 mil millones de dólares, mientras que los gastos netos por intereses trimestrales alcanzaron los 640 millones de dólares.
La cartera ofrece visibilidad sobre la demanda. No elimina el costo de proporcionar esa capacidad.
Importan tres plazos: cuánto tiempo generan ingresos los contratos con clientes, cuánto tiempo siguen siendo competitivas las GPU desde el punto de vista económico y cuándo hay que pagar y amortizar la deuda.
Si la rentabilidad del alquiler de GPU se debilita antes de que venzan las obligaciones de financiación, una alta utilización por sí sola quizá no proteja la rentabilidad para los accionistas.
El próximo informe de resultados debe mostrar algo más que crecimiento de los ingresos.
Hay que prestar atención a la entrega de capacidad, los costos por intereses, el gasto de capital y la rentabilidad en efectivo de la infraestructura recién desplegada.
La demanda de IA puede ser enorme sin que cada dólar invertido en atenderla genere una rentabilidad atractiva.
#stock
$CRWV.US
CRWVUS-9,09 %
357
·
--
Alcista
Con verificación
🚨 $TTWO : GTA 6 SE LANZA EL 19 DE NOVIEMBRE. ¿DE VERDAD ES POSIBLE LLEGAR A $1,000?
Take-Two Interactive se acerca a una de las fechas más importantes de su historia. Grand Theft Auto VI tiene previsto su lanzamiento oficial para el 19 de noviembre de 2026, y el mercado entra ahora en los últimos días antes de uno de los lanzamientos de videojuegos más esperados de todos los tiempos.
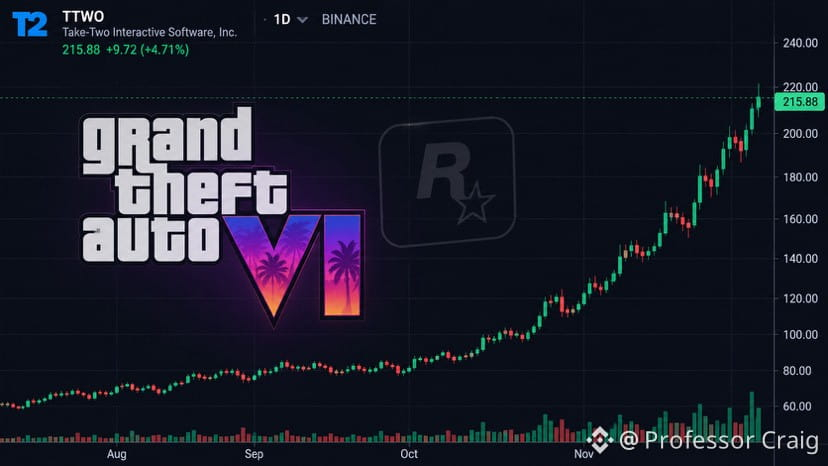
Con un precio de alrededor de $215.88, la pregunta ya no es solo si GTA 6 venderá bien. La pregunta más importante es cuántos ingresos y ganancias a largo plazo puede generar para Take-Two. GTA V ha vendido aproximadamente 230 millones de copias, mientras que el nuevo lanzamiento podría dar lugar a otro ciclo de ingresos masivos mediante la venta del juego, los servicios en línea y el gasto recurrente de los jugadores. Hay otra fecha importante antes del lanzamiento: el 9 de noviembre, cuando Take-Two presentará los resultados del segundo trimestre del ejercicio fiscal 2027. La compañía había previsto anteriormente unas reservas netas de entre $8.0 y $8.2 mil millones para el ejercicio fiscal 2027, y se espera que GTA 6 contribuya de manera significativa.
Ahora, hablemos de los $1,000.🤔
Desde $215.88, llegar a $1,000 requeriría un crecimiento de aproximadamente el 363%. Es un escenario ambicioso a largo plazo, no un precio objetivo inmediato realista. Para alcanzarlo, harían falta ventas excepcionales del juego, un ecosistema exitoso de GTA Online, márgenes de beneficio más sólidos y un crecimiento empresarial sostenido. Considero que GTA 6 es un catalizador importante a largo plazo para TTWO, pero la acción sigue expuesta a riesgos de valoración, ejecución y lanzamiento. Ni siquiera un lanzamiento exitoso garantiza una subida inmediata.
¿Puede Take-Two convertirse en una acción de $1,000 en los próximos años, o los inversores ya están descontando demasiado entusiasmo por GTA 6?
{future}(TTWOUSDT)
#gta6 #TTWOUSDT #stock #news
🚨 $TTWO : GTA 6 SE LANZA EL 19 DE NOVIEMBRE. ¿DE VERDAD ES POSIBLE LLEGAR A $1,000?
Take-Two Interactive se acerca a una de las fechas más importantes de su historia. Grand Theft Auto VI tiene previsto su lanzamiento oficial para el 19 de noviembre de 2026, y el mercado entra ahora en los últimos días antes de uno de los lanzamientos de videojuegos más esperados de todos los tiempos.
Con un precio de alrededor de $215.88, la pregunta ya no es solo si GTA 6 venderá bien. La pregunta más importante es cuántos ingresos y ganancias a largo plazo puede generar para Take-Two. GTA V ha vendido aproximadamente 230 millones de copias, mientras que el nuevo lanzamiento podría dar lugar a otro ciclo de ingresos masivos mediante la venta del juego, los servicios en línea y el gasto recurrente de los jugadores. Hay otra fecha importante antes del lanzamiento: el 9 de noviembre, cuando Take-Two presentará los resultados del segundo trimestre del ejercicio fiscal 2027. La compañía había previsto anteriormente unas reservas netas de entre $8.0 y $8.2 mil millones para el ejercicio fiscal 2027, y se espera que GTA 6 contribuya de manera significativa.
Ahora, hablemos de los $1,000.🤔
Desde $215.88, llegar a $1,000 requeriría un crecimiento de aproximadamente el 363%. Es un escenario ambicioso a largo plazo, no un precio objetivo inmediato realista. Para alcanzarlo, harían falta ventas excepcionales del juego, un ecosistema exitoso de GTA Online, márgenes de beneficio más sólidos y un crecimiento empresarial sostenido. Considero que GTA 6 es un catalizador importante a largo plazo para TTWO, pero la acción sigue expuesta a riesgos de valoración, ejecución y lanzamiento. Ni siquiera un lanzamiento exitoso garantiza una subida inmediata.
¿Puede Take-Two convertirse en una acción de $1,000 en los próximos años, o los inversores ya están descontando demasiado entusiasmo por GTA 6?
#gta6 #TTWOUSDT #stock #news
Take-Two Interactive se acerca a una de las fechas más importantes de su historia. Grand Theft Auto VI tiene previsto su lanzamiento oficial para el 19 de noviembre de 2026, y el mercado entra ahora en los últimos días antes de uno de los lanzamientos de videojuegos más esperados de todos los tiempos.
Con un precio de alrededor de $215.88, la pregunta ya no es solo si GTA 6 venderá bien. La pregunta más importante es cuántos ingresos y ganancias a largo plazo puede generar para Take-Two. GTA V ha vendido aproximadamente 230 millones de copias, mientras que el nuevo lanzamiento podría dar lugar a otro ciclo de ingresos masivos mediante la venta del juego, los servicios en línea y el gasto recurrente de los jugadores. Hay otra fecha importante antes del lanzamiento: el 9 de noviembre, cuando Take-Two presentará los resultados del segundo trimestre del ejercicio fiscal 2027. La compañía había previsto anteriormente unas reservas netas de entre $8.0 y $8.2 mil millones para el ejercicio fiscal 2027, y se espera que GTA 6 contribuya de manera significativa.
Ahora, hablemos de los $1,000.🤔
Desde $215.88, llegar a $1,000 requeriría un crecimiento de aproximadamente el 363%. Es un escenario ambicioso a largo plazo, no un precio objetivo inmediato realista. Para alcanzarlo, harían falta ventas excepcionales del juego, un ecosistema exitoso de GTA Online, márgenes de beneficio más sólidos y un crecimiento empresarial sostenido. Considero que GTA 6 es un catalizador importante a largo plazo para TTWO, pero la acción sigue expuesta a riesgos de valoración, ejecución y lanzamiento. Ni siquiera un lanzamiento exitoso garantiza una subida inmediata.
¿Puede Take-Two convertirse en una acción de $1,000 en los próximos años, o los inversores ya están descontando demasiado entusiasmo por GTA 6?
#gta6 #TTWOUSDT #stock #news
1
223
·
--
Con verificación
Artículo
La pregunta sobre la financiación de 80 mil millones de dólares de AmazonAWS tiene la demanda. La próxima prueba es cuánto efectivo genera esa demanda una vez pagada la infraestructura.
Las cifras del tercer trimestre de Amazon cuentan dos historias distintas.
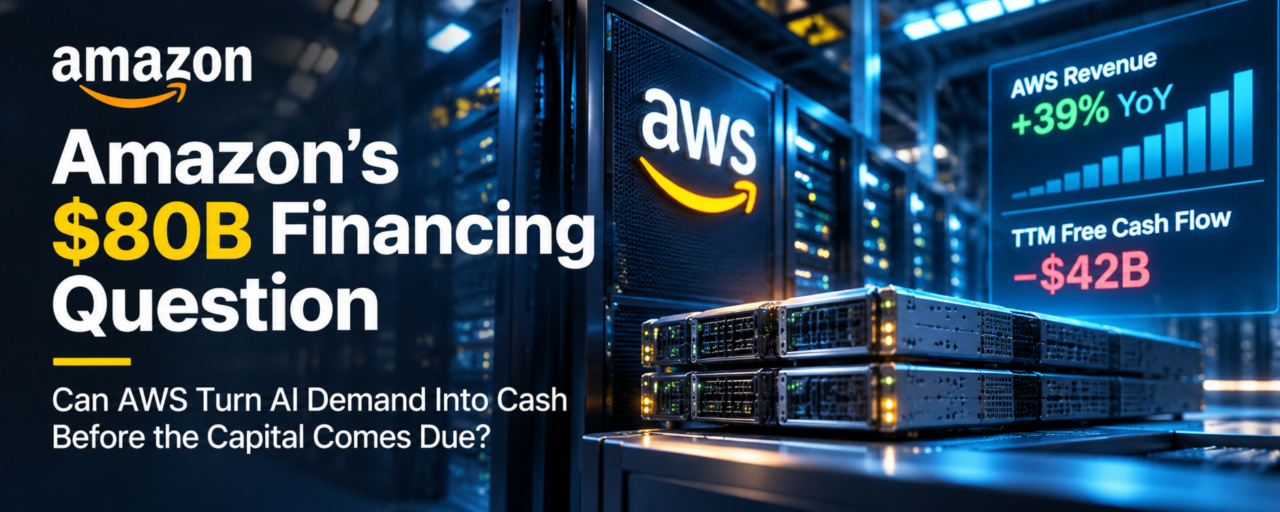
Los ingresos de AWS crecieron un 39 %, hasta casi 46 mil millones de dólares, y el beneficio operativo alcanzó los 17,8 mil millones. El margen operativo consolidado de Amazon llegó a un récord del 13,9 %.
Mientras tanto, el flujo de caja libre de los últimos doce meses cayó a −42,4 mil millones de dólares, frente a los 14,8 mil millones positivos del año anterior.
El flujo de caja operativo no fue el problema. Aumentó un 29 %, hasta los 168,3 mil millones de dólares. La inversión de capital creció más rápido y absorbió más efectivo del que generó el negocio.
La pregunta sobre la financiación de 80 mil millones de dólares de Amazon
AWS tiene la demanda. La próxima prueba es cuánto efectivo genera esa demanda una vez pagada la infraestructura.
Las cifras del tercer trimestre de Amazon cuentan dos historias distintas.
Los ingresos de AWS crecieron un 39 %, hasta casi 46 mil millones de dólares, y el beneficio operativo alcanzó los 17,8 mil millones. El margen operativo consolidado de Amazon llegó a un récord del 13,9 %.
Mientras tanto, el flujo de caja libre de los últimos doce meses cayó a −42,4 mil millones de dólares, frente a los 14,8 mil millones positivos del año anterior.
El flujo de caja operativo no fue el problema. Aumentó un 29 %, hasta los 168,3 mil millones de dólares. La inversión de capital creció más rápido y absorbió más efectivo del que generó el negocio.
Las cifras del tercer trimestre de Amazon cuentan dos historias distintas.
Los ingresos de AWS crecieron un 39 %, hasta casi 46 mil millones de dólares, y el beneficio operativo alcanzó los 17,8 mil millones. El margen operativo consolidado de Amazon llegó a un récord del 13,9 %.
Mientras tanto, el flujo de caja libre de los últimos doce meses cayó a −42,4 mil millones de dólares, frente a los 14,8 mil millones positivos del año anterior.
El flujo de caja operativo no fue el problema. Aumentó un 29 %, hasta los 168,3 mil millones de dólares. La inversión de capital creció más rápido y absorbió más efectivo del que generó el negocio.
AMZNUS-2,41 %
1
1k
·
--
Con verificación
El KOSPI se desplomó más de un 8 % poco después de la apertura del viernes, lo que activó una suspensión generalizada de las operaciones. Samsung y SK hynix volvieron a verse duramente golpeadas.
Esto va más allá de que Seúl siga los pasos del Nasdaq.
La venta masiva del jueves en EE. UU. llevó a reevaluar el gasto en infraestructura de IA y los riesgos regulatorios. Ahora Corea está reevaluando a los proveedores de memoria que abastecen a casi todos los aceleradores de IA.
Pero el desplome de las acciones de los proveedores de HBM no significa que la oferta de HBM se haya relajado de repente.
La verdadera prueba está en el comportamiento de los clientes: ¿mantendrán los fabricantes de GPU sus asignaciones de HBM y sus compromisos contractuales, o empezarán a aplazar las entregas y renegociar las condiciones?
Es ahí donde un shock en los mercados financieros podría transformarse en un cambio en la economía del sector.
#stock
El KOSPI se desplomó más de un 8 % poco después de la apertura del viernes, lo que activó una suspensión generalizada de las operaciones. Samsung y SK hynix volvieron a verse duramente golpeadas.
Esto va más allá de que Seúl siga los pasos del Nasdaq.
La venta masiva del jueves en EE. UU. llevó a reevaluar el gasto en infraestructura de IA y los riesgos regulatorios. Ahora Corea está reevaluando a los proveedores de memoria que abastecen a casi todos los aceleradores de IA.
Pero el desplome de las acciones de los proveedores de HBM no significa que la oferta de HBM se haya relajado de repente.
La verdadera prueba está en el comportamiento de los clientes: ¿mantendrán los fabricantes de GPU sus asignaciones de HBM y sus compromisos contractuales, o empezarán a aplazar las entregas y renegociar las condiciones?
Es ahí donde un shock en los mercados financieros podría transformarse en un cambio en la economía del sector.
#stock
Esto va más allá de que Seúl siga los pasos del Nasdaq.
La venta masiva del jueves en EE. UU. llevó a reevaluar el gasto en infraestructura de IA y los riesgos regulatorios. Ahora Corea está reevaluando a los proveedores de memoria que abastecen a casi todos los aceleradores de IA.
Pero el desplome de las acciones de los proveedores de HBM no significa que la oferta de HBM se haya relajado de repente.
La verdadera prueba está en el comportamiento de los clientes: ¿mantendrán los fabricantes de GPU sus asignaciones de HBM y sus compromisos contractuales, o empezarán a aplazar las entregas y renegociar las condiciones?
Es ahí donde un shock en los mercados financieros podría transformarse en un cambio en la economía del sector.
#stock
2.8k
·
--
Bajista
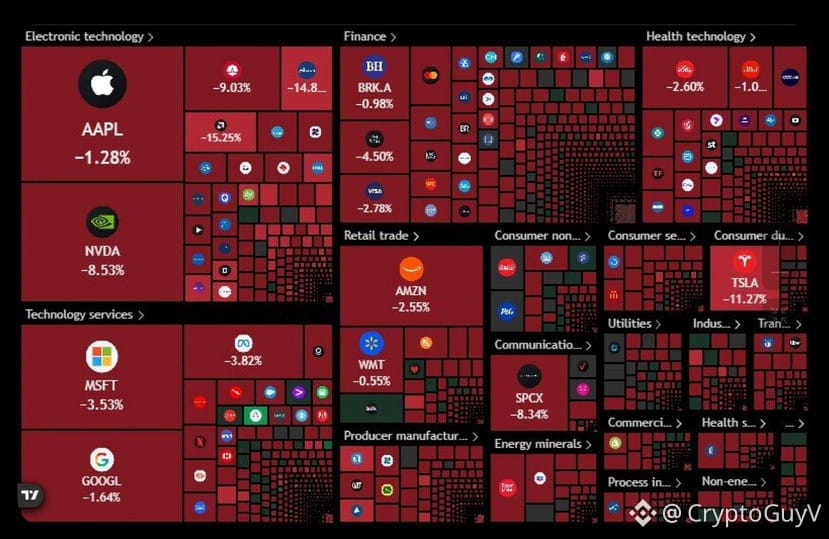
Se esfumaron 3 billones de dólares del mercado bursátil estadounidense en un solo día, la peor sesión desde el desplome provocado por los aranceles en abril de 2025.
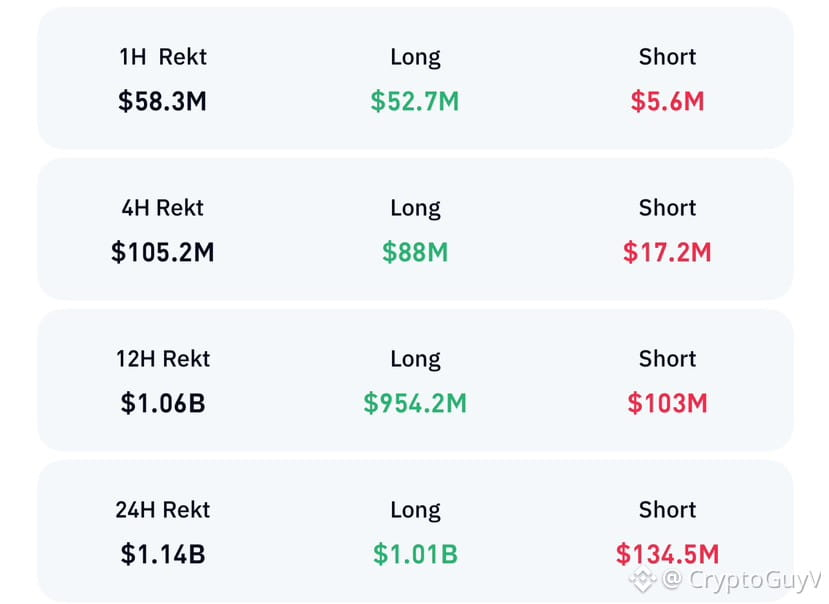
Y hubo liquidaciones por 1.100 millones en criptomonedas
#crypto #stock
Se esfumaron 3 billones de dólares del mercado bursátil estadounidense en un solo día, la peor sesión desde el desplome provocado por los aranceles en abril de 2025.
Y hubo liquidaciones por 1.100 millones en criptomonedas
#crypto #stock
Y hubo liquidaciones por 1.100 millones en criptomonedas
#crypto #stock
2
6
8.8k
·
--
La venta masiva de acciones de IA del jueves no se debió únicamente a la demanda de IA.
El Nasdaq cayó un 5,5 %, mientras que las acciones de semiconductores sufrieron pérdidas aún mayores. La mesa de operaciones de Goldman Sachs informó que los fondos de cobertura estaban vendiendo posiciones en proveedores de servicios en la nube a gran escala que habían comprado recientemente, mientras que los compradores institucionales brillaban en gran medida por su ausencia.
Eso ayuda a explicar la rapidez de la caída. Pero no resuelve la cuestión de las valoraciones.
Las ventas forzadas pueden hacer caer por igual a empresas sólidas y débiles. Pero, una vez que vuelva la liquidez, los costos de financiación, los plazos de entrega y la generación de efectivo deberían cobrar más importancia.
La prueba no consiste simplemente en determinar si las acciones de IA rebotan.
Se trata de saber qué empresas pueden recuperarse sin depender de otra ronda de capital barato.
#stock
La venta masiva de acciones de IA del jueves no se debió únicamente a la demanda de IA.
El Nasdaq cayó un 5,5 %, mientras que las acciones de semiconductores sufrieron pérdidas aún mayores. La mesa de operaciones de Goldman Sachs informó que los fondos de cobertura estaban vendiendo posiciones en proveedores de servicios en la nube a gran escala que habían comprado recientemente, mientras que los compradores institucionales brillaban en gran medida por su ausencia.
Eso ayuda a explicar la rapidez de la caída. Pero no resuelve la cuestión de las valoraciones.
Las ventas forzadas pueden hacer caer por igual a empresas sólidas y débiles. Pero, una vez que vuelva la liquidez, los costos de financiación, los plazos de entrega y la generación de efectivo deberían cobrar más importancia.
La prueba no consiste simplemente en determinar si las acciones de IA rebotan.
Se trata de saber qué empresas pueden recuperarse sin depender de otra ronda de capital barato.
#stock
El Nasdaq cayó un 5,5 %, mientras que las acciones de semiconductores sufrieron pérdidas aún mayores. La mesa de operaciones de Goldman Sachs informó que los fondos de cobertura estaban vendiendo posiciones en proveedores de servicios en la nube a gran escala que habían comprado recientemente, mientras que los compradores institucionales brillaban en gran medida por su ausencia.
Eso ayuda a explicar la rapidez de la caída. Pero no resuelve la cuestión de las valoraciones.
Las ventas forzadas pueden hacer caer por igual a empresas sólidas y débiles. Pero, una vez que vuelva la liquidez, los costos de financiación, los plazos de entrega y la generación de efectivo deberían cobrar más importancia.
La prueba no consiste simplemente en determinar si las acciones de IA rebotan.
Se trata de saber qué empresas pueden recuperarse sin depender de otra ronda de capital barato.
#stock
72
·
--
Bajista
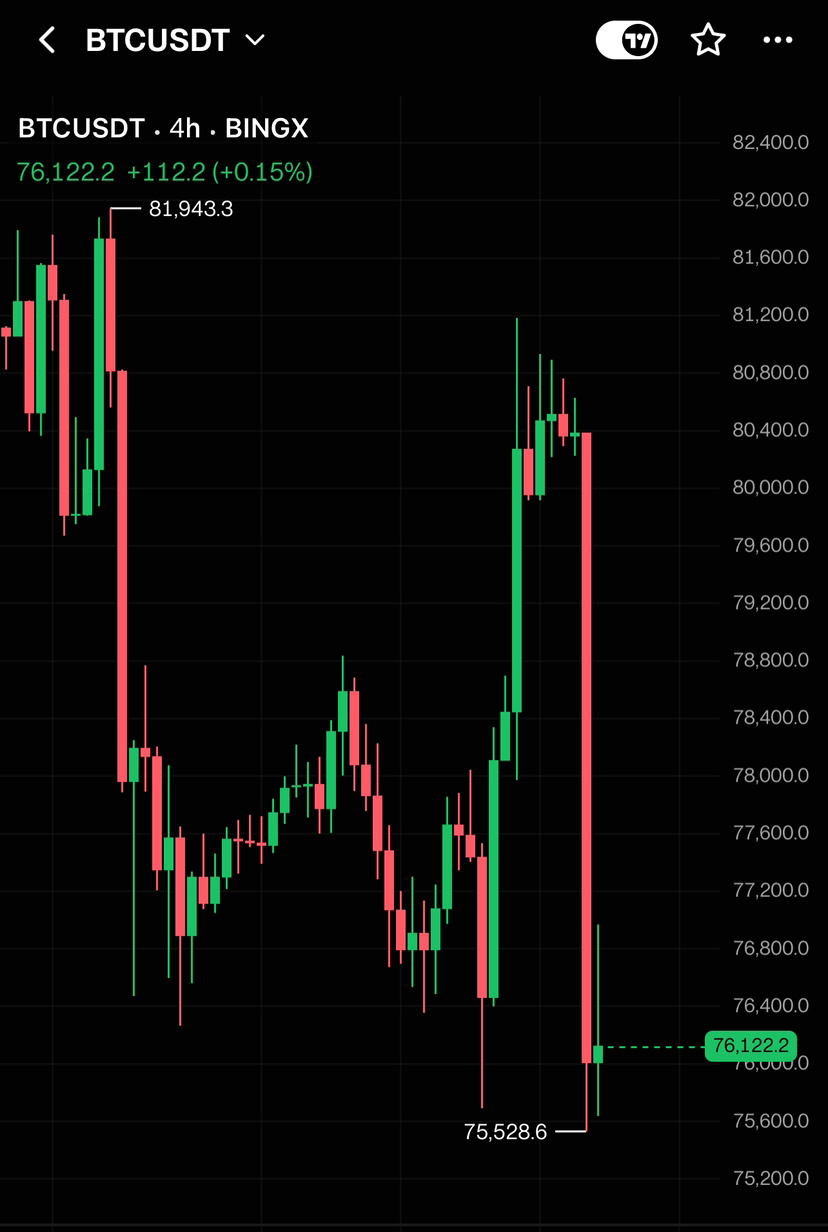
✅ Se esfumaron 2 billones de dólares del mercado bursátil de EE. UU. en 50 minutos. Lo que comenzó como una corrección en el sector de los semiconductores se convirtió en una venta masiva en todo el mercado: Dow Jones -2%, Nasdaq -5% y S&P 500 -3%. Los mayores perdedores: Nvidia -8%, SpaceX -10% y Tesla -10% ☠️
El mercado cripto recibió el impacto del efecto dominó: las liquidaciones superaron los 1.000 millones de dólares y BTC cayó por debajo de los 77.000 dólares.
#btc #acciones
✅ Se esfumaron 2 billones de dólares del mercado bursátil de EE. UU. en 50 minutos. Lo que comenzó como una corrección en el sector de los semiconductores se convirtió en una venta masiva en todo el mercado: Dow Jones -2%, Nasdaq -5% y S&P 500 -3%. Los mayores perdedores: Nvidia -8%, SpaceX -10% y Tesla -10% ☠️
El mercado cripto recibió el impacto del efecto dominó: las liquidaciones superaron los 1.000 millones de dólares y BTC cayó por debajo de los 77.000 dólares.
#btc #acciones
El mercado cripto recibió el impacto del efecto dominó: las liquidaciones superaron los 1.000 millones de dólares y BTC cayó por debajo de los 77.000 dólares.
#btc #acciones
202
·
--
Resultados de IREN: la verdadera prueba de la economía del neocloud
IREN presenta hoy sus resultados del primer trimestre del ejercicio fiscal 2027. Wall Street espera unos ingresos de aproximadamente 222 millones de dólares, pero superar o no las expectativas no es la cifra más importante.
IREN está pasando de vender capacidad futura de IA a ofrecerla. Microsoft ha aceptado Horizon 1 en virtud de su contrato de 9.700 millones de dólares. Los despliegues restantes de Horizon pondrán a prueba la fiabilidad con la que esa capacidad puede entrar en funcionamiento.
Esta noche importan tres cosas:
La rapidez con la que los ingresos recurrentes anuales (ARR) contratados se convierten en ingresos reconocidos de AI Cloud.
Si la construcción, el despliegue de GPU y la aceptación de los clientes siguen según lo previsto.
Cuánta financiación, depreciación y dilución tendrán que asumir los accionistas para respaldar ese crecimiento.
El riesgo no es necesariamente una demanda débil de IA. Es que los costes de capital empiecen a acumularse antes de que los activos generen ingresos.
Superar las expectativas de ingresos sería alentador. Pero las señales más contundentes serían cumplir los plazos de entrega, mejorar la economía unitaria y tener una vía creíble hacia la generación de efectivo una vez considerados los costes de financiación.
Esa es la verdadera prueba para IREN y, cada vez más, para el sector del neocloud.
#TemporadadeResultados #stock
$IREN.US
{stock_us}(IREN.US)
Resultados de IREN: la verdadera prueba de la economía del neocloud
IREN presenta hoy sus resultados del primer trimestre del ejercicio fiscal 2027. Wall Street espera unos ingresos de aproximadamente 222 millones de dólares, pero superar o no las expectativas no es la cifra más importante.
IREN está pasando de vender capacidad futura de IA a ofrecerla. Microsoft ha aceptado Horizon 1 en virtud de su contrato de 9.700 millones de dólares. Los despliegues restantes de Horizon pondrán a prueba la fiabilidad con la que esa capacidad puede entrar en funcionamiento.
Esta noche importan tres cosas:
La rapidez con la que los ingresos recurrentes anuales (ARR) contratados se convierten en ingresos reconocidos de AI Cloud.
Si la construcción, el despliegue de GPU y la aceptación de los clientes siguen según lo previsto.
Cuánta financiación, depreciación y dilución tendrán que asumir los accionistas para respaldar ese crecimiento.
El riesgo no es necesariamente una demanda débil de IA. Es que los costes de capital empiecen a acumularse antes de que los activos generen ingresos.
Superar las expectativas de ingresos sería alentador. Pero las señales más contundentes serían cumplir los plazos de entrega, mejorar la economía unitaria y tener una vía creíble hacia la generación de efectivo una vez considerados los costes de financiación.
Esa es la verdadera prueba para IREN y, cada vez más, para el sector del neocloud.
#TemporadadeResultados #stock
$IREN.US
IREN presenta hoy sus resultados del primer trimestre del ejercicio fiscal 2027. Wall Street espera unos ingresos de aproximadamente 222 millones de dólares, pero superar o no las expectativas no es la cifra más importante.
IREN está pasando de vender capacidad futura de IA a ofrecerla. Microsoft ha aceptado Horizon 1 en virtud de su contrato de 9.700 millones de dólares. Los despliegues restantes de Horizon pondrán a prueba la fiabilidad con la que esa capacidad puede entrar en funcionamiento.
Esta noche importan tres cosas:
La rapidez con la que los ingresos recurrentes anuales (ARR) contratados se convierten en ingresos reconocidos de AI Cloud.
Si la construcción, el despliegue de GPU y la aceptación de los clientes siguen según lo previsto.
Cuánta financiación, depreciación y dilución tendrán que asumir los accionistas para respaldar ese crecimiento.
El riesgo no es necesariamente una demanda débil de IA. Es que los costes de capital empiecen a acumularse antes de que los activos generen ingresos.
Superar las expectativas de ingresos sería alentador. Pero las señales más contundentes serían cumplir los plazos de entrega, mejorar la economía unitaria y tener una vía creíble hacia la generación de efectivo una vez considerados los costes de financiación.
Esa es la verdadera prueba para IREN y, cada vez más, para el sector del neocloud.
#TemporadadeResultados #stock
$IREN.US
MSFT+1,32 %
IRENUS-14,28 %
240
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#NvidiaLoses$2.7TrillionInMonthAndAHalf
8,403 visualizaciones
85 participa(n) en el debate
2
#CanBTCReboundAfterFallingBelow60K?
642,775 visualizaciones
2,709 participa(n) en el debate
3
#GlobalStocksFaceLongestLosingStreakSince2023
227,919 visualizaciones
1,858 participa(n) en el debate
4
#BlackRockIBITPostsRecord$541MSingleDayOutflow
23,353 visualizaciones
68 participa(n) en el debate
5
#AnthropicPlungesTowardIPOPriceonDay2
112,355 visualizaciones
1,103 participa(n) en el debate
6
#TwentyOneCapitalAdds172.25BTC
49,251 visualizaciones
587 participa(n) en el debate
7
#HKBillWouldExcludeTokenizedDepositsFromVirtualAssets
5,630 visualizaciones
48 participa(n) en el debate
8
#BNBDropsBelow540USDTWith8.46%DailyDecline
63,787 visualizaciones
579 participa(n) en el debate
9
#HKBillProposesHK$100KFineForUnauthorizedCryptoTitles
2,174 visualizaciones
21 participa(n) en el debate
10
#BitMineFaces$10.1BUnrealizedETHLoss
4,388 visualizaciones
25 participa(n) en el debate