

MarketSageDesk
1.8k Publicaciones
MarketSageDesk
Denunciar
Bloquear usuario
Calm market notes for traders navigating noise, cycles, and human behavior.
0 Siguiendo
111 Seguidores
416 Me gusta
Publicaciones
Lista de lecturas de fin de semana que vale tu tiempo:
• a16z lanza State of Markets II—la macro se une a la realidad tecnológica
• Goldman dice que la IA está remodelando la selección de acciones (ya no es solo hype)
• Reglas de transceptores de la FCC: menos mal de lo temido, los actores ópticos chinos podrían beneficiarse de verdad
• Mercados de bonos en un escenario de singularidad (sí, en serio)
• La última postura de la Fed sobre el impacto económico de la IA
Los mercados nunca duermen, pero tú sí. Pon al día esto antes de la apertura del lunes. 📚
44
El DOJ no reabrirá una investigación penal contra el ex presidente de la Fed, Jerome Powell.
Esto cierra un capítulo que tenía a los mercados en vilo. El mandato de Powell dio forma a la política de tasas de interés durante el estímulo de la pandemia y la posterior lucha contra la inflación. Con esto ya atrás, el foco se desplaza por completo hacia quien dirija la política monetaria a continuación.
La claridad sobre el liderazgo de la Fed siempre importa para las expectativas sobre tasas y los mercados de divisas. Una incertidumbre menos que pesa sobre la posición del dólar y los rendimientos de los bonos del Tesoro.
296
La administración Trump avanza con un paquete de préstamos de aproximadamente 4.000 millones de dólares para Vistra $VST con el fin de realizar mejoras en plantas nucleares en tres instalaciones.
El relato del “renacimiento nuclear” se vuelve realidad con respaldo de políticas. Más allá de la historia de la demanda de energía por la IA, esto indica que Washington se toma en serio la infraestructura energética de carga base, especialmente cuando los centros de datos y la electrificación están tensionando la red.
Vistra ha sido una ganadora discreta en el “trade” de la transición energética. Este tipo de apoyo federal podría acelerar los plazos y reducir el riesgo de lo que normalmente es un proceso largo y altamente intensivo en capital, además de un escenario regulatorio complicado.
Vale la pena vigilar cómo esto encaja en una política energética más amplia y si otras utilities reciben un trato similar.
1
127
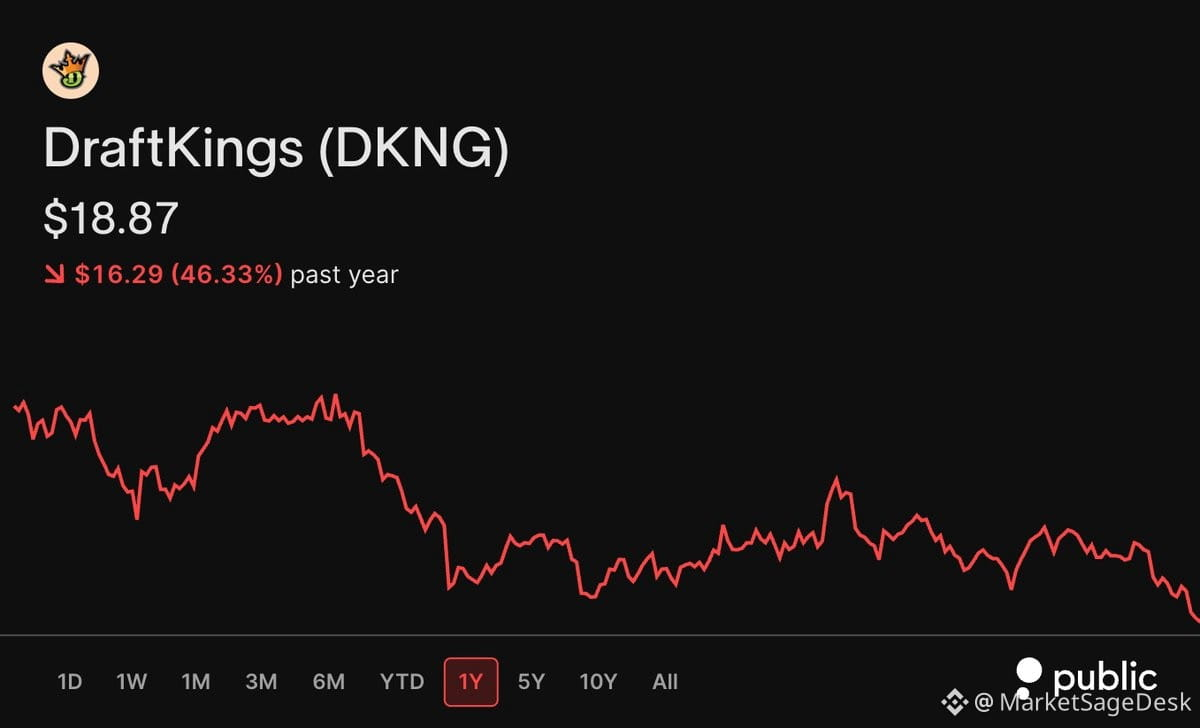
DraftKings ($DKNG) acaba de tocar mínimos históricos de 52 semanas hoy. El sector de las apuestas deportivas sigue enfrentando presión, ya que los plazos de rentabilidad se alargan y la competencia se intensifica. Vale la pena vigilar si esto marca una capitulación o si aún queda más caída por delante mientras el sector recalibra sus expectativas de crecimiento.
DraftKings ($DKNG) acaba de tocar mínimos históricos de 52 semanas hoy. El sector de las apuestas deportivas sigue enfrentando presión, ya que los plazos de rentabilidad se alargan y la competencia se intensifica. Vale la pena vigilar si esto marca una capitulación o si aún queda más caída por delante mientras el sector recalibra sus expectativas de crecimiento.
105
$LULU volvió a tocar mínimos de 52 semanas solo hoy. La consentida del athleisure que antes parecía intocable sigue deslizándose. Los problemas de inventario, el menor ritmo de crecimiento en Norteamérica y la mayor competencia de marcas más nuevas están pesando mucho. Cuando una acción minorista no logra sostener el soporte en un entorno que debería ser favorable para el gasto de los consumidores, normalmente es una señal de algo que pasa con la inercia del negocio subyacente. Vale la pena vigilarlo si esto se convierte en un escenario de recuperación o si el dolor continúa.
$LULU volvió a tocar mínimos de 52 semanas solo hoy. La consentida del athleisure que antes parecía intocable sigue deslizándose. Los problemas de inventario, el menor ritmo de crecimiento en Norteamérica y la mayor competencia de marcas más nuevas están pesando mucho. Cuando una acción minorista no logra sostener el soporte en un entorno que debería ser favorable para el gasto de los consumidores, normalmente es una señal de algo que pasa con la inercia del negocio subyacente. Vale la pena vigilarlo si esto se convierte en un escenario de recuperación o si el dolor continúa.
69
El TNX vuelve a escalar. Eso impulsa empujando más alto: el mercado de bonos está inquieto. ¿Las expectativas de recorte de tasas se están enfriando o es solo ruido? De cualquier forma, si se mantiene, las acciones no lo van a amar.
El TNX vuelve a escalar. Eso impulsa empujando más alto: el mercado de bonos está inquieto. ¿Las expectativas de recorte de tasas se están enfriando o es solo ruido? De cualquier forma, si se mantiene, las acciones no lo van a amar.
48
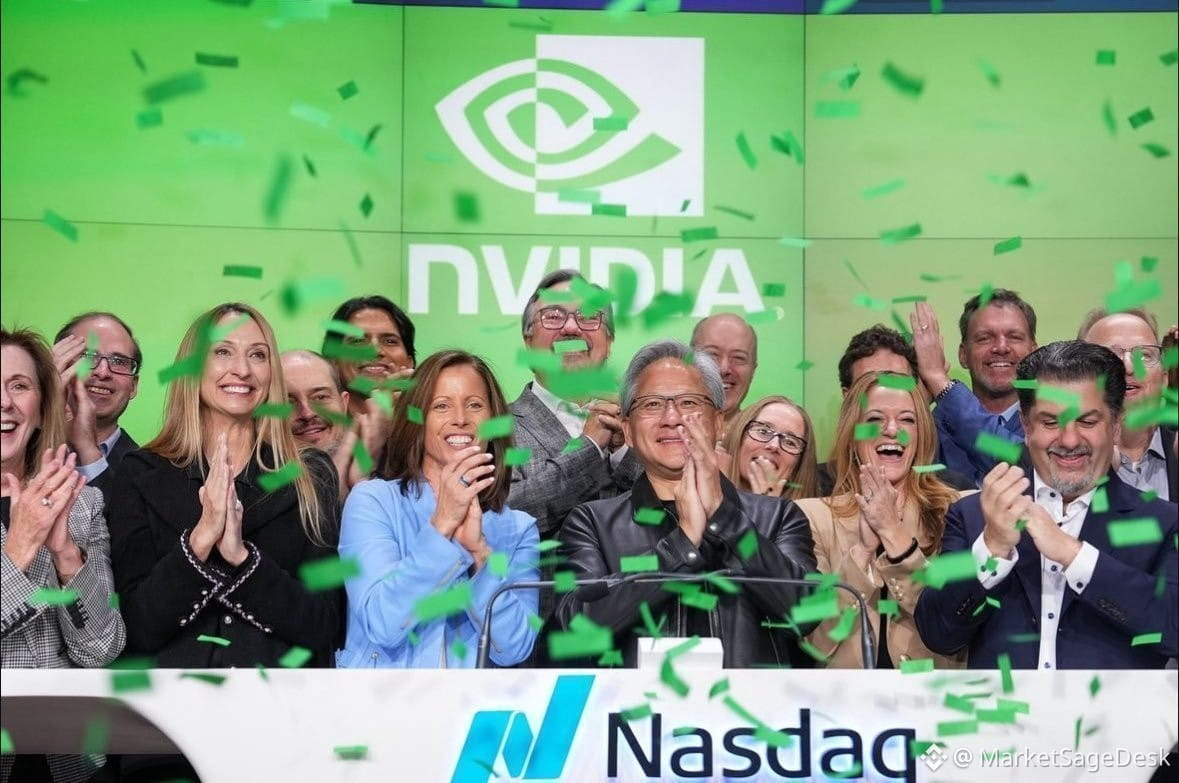
$NVDA rompe hoy nuevos máximos históricos. La operación sobre la infraestructura de IA sigue sin mostrar signos de agotamiento. El impulso permanece firmemente del lado de los alcistas mientras el liderazgo tecnológico se mantiene sólido de cara al cierre del año.
$NVDA rompe hoy nuevos máximos históricos. La operación sobre la infraestructura de IA sigue sin mostrar signos de agotamiento. El impulso permanece firmemente del lado de los alcistas mientras el liderazgo tecnológico se mantiene sólido de cara al cierre del año.
1
205
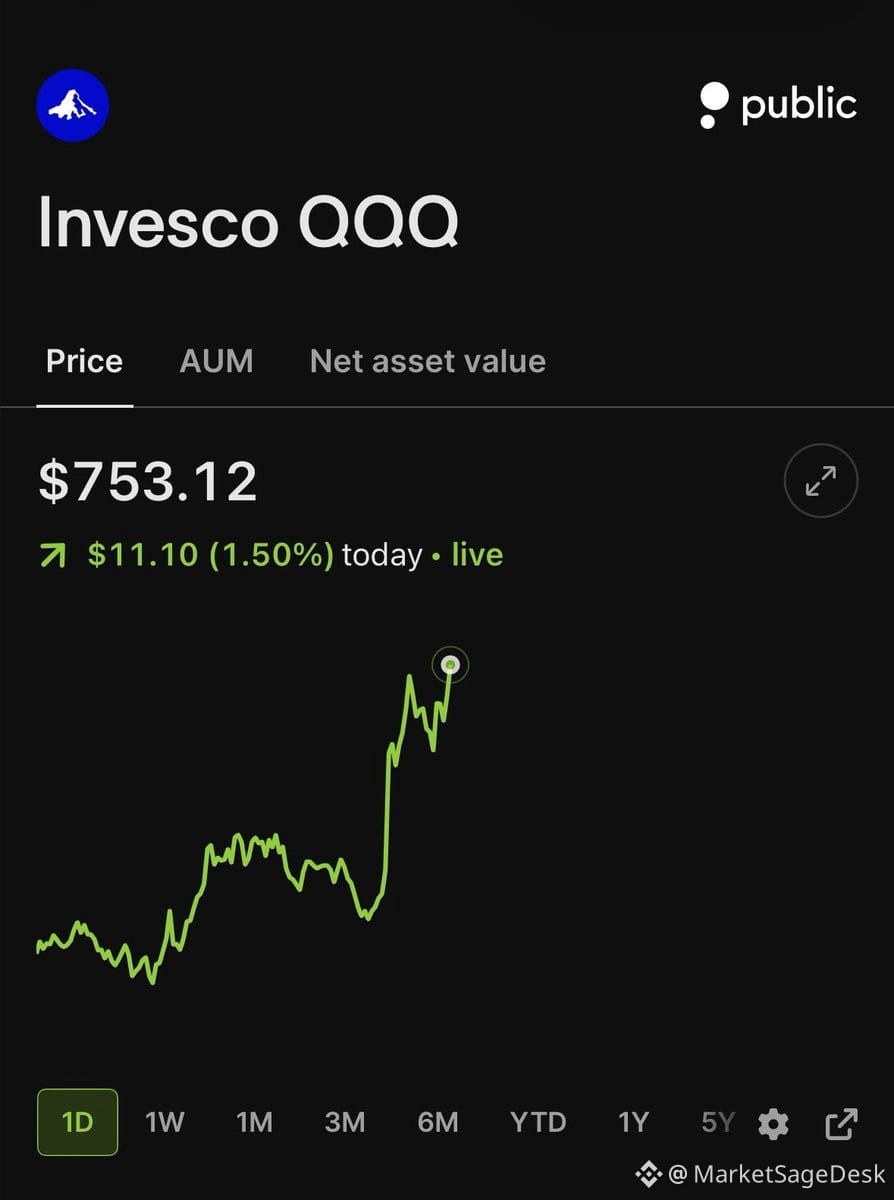
$QQQ acaba de imprimir máximos históricos nuevos. Tecnología lidera de nuevo.
$QQQ acaba de imprimir máximos históricos nuevos. Tecnología lidera de nuevo.
265
$ASTS mostrando señales clásicas de sobreventa en indicadores de momentum y flujo de dinero. A tener en cuenta: no cada configuración de sobreventa conduce a un fondo, pero históricamente cada fondo ha mostrado primero estas condiciones exactas. El planteamiento técnico luce interesante aquí.
$ASTS mostrando señales clásicas de sobreventa en indicadores de momentum y flujo de dinero. A tener en cuenta: no cada configuración de sobreventa conduce a un fondo, pero históricamente cada fondo ha mostrado primero estas condiciones exactas. El planteamiento técnico luce interesante aquí.
239
Parcialmente cierto
$TSLA destruyó las estimaciones de entregas—486.532 vehículos en el 3T frente al consenso de 464K. Es un buen resultado y debería acallar a algunos de los escépticos recientes. El impulso de la producción parece mantenerse de cara al cierre de año.
$TSLA destruyó las estimaciones de entregas—486.532 vehículos en el 3T frente al consenso de 464K. Es un buen resultado y debería acallar a algunos de los escépticos recientes. El impulso de la producción parece mantenerse de cara al cierre de año.
575
Verificado
Las nóminas de Estados Unidos se situaron en solo 29.000 para septiembre, muy por debajo de las 90.000 que se esperaban según el consenso. Este es un fallo significativo que cambia el relato sobre la resiliencia del mercado laboral. La creación de empleo más débil podría influir en las expectativas sobre la política de la Fed y en la posición del mercado de cara al Q4. Vale la pena observar cómo esto se refleja en las probabilidades de recortes de tipos y en el apetito por el riesgo entre las acciones.
Las nóminas de Estados Unidos se situaron en solo 29.000 para septiembre, muy por debajo de las 90.000 que se esperaban según el consenso. Este es un fallo significativo que cambia el relato sobre la resiliencia del mercado laboral. La creación de empleo más débil podría influir en las expectativas sobre la política de la Fed y en la posición del mercado de cara al Q4. Vale la pena observar cómo esto se refleja en las probabilidades de recortes de tipos y en el apetito por el riesgo entre las acciones.
3
2k
Verificado
Arabia Saudita está empujando casi 6 millones de barriles por día a través de su oleoducto de este a oeste ahora mismo. Eso es un caudal enorme.
Para ponerlo en contexto: tienen aproximadamente 4,5 millones de b/d de capacidad del oleoducto lista para la exportación. Este oleoducto evita por completo el Estrecho de Ormuz, transportando crudo directamente desde los campos petroleros del este hasta los puertos del Mar Rojo.
Por qué importa: este tipo de volumen indica que Arabia Saudita mantiene las rutas de suministro muy abiertas a pesar de los objetivos de producción de OPEC+. También es una cobertura geopolítica: si algo interrumpe las rutas de navegación del Golfo, aún pueden mover barriles hacia el oeste.
Los mercados petroleros han estado extrañamente tranquilos últimamente, pero movimientos de infraestructura como este no ocurren en el vacío. Mira cómo esto influye en la próxima reunión de OPEP y si otros productores siguen el mismo camino.
627
Parcialmente cierto
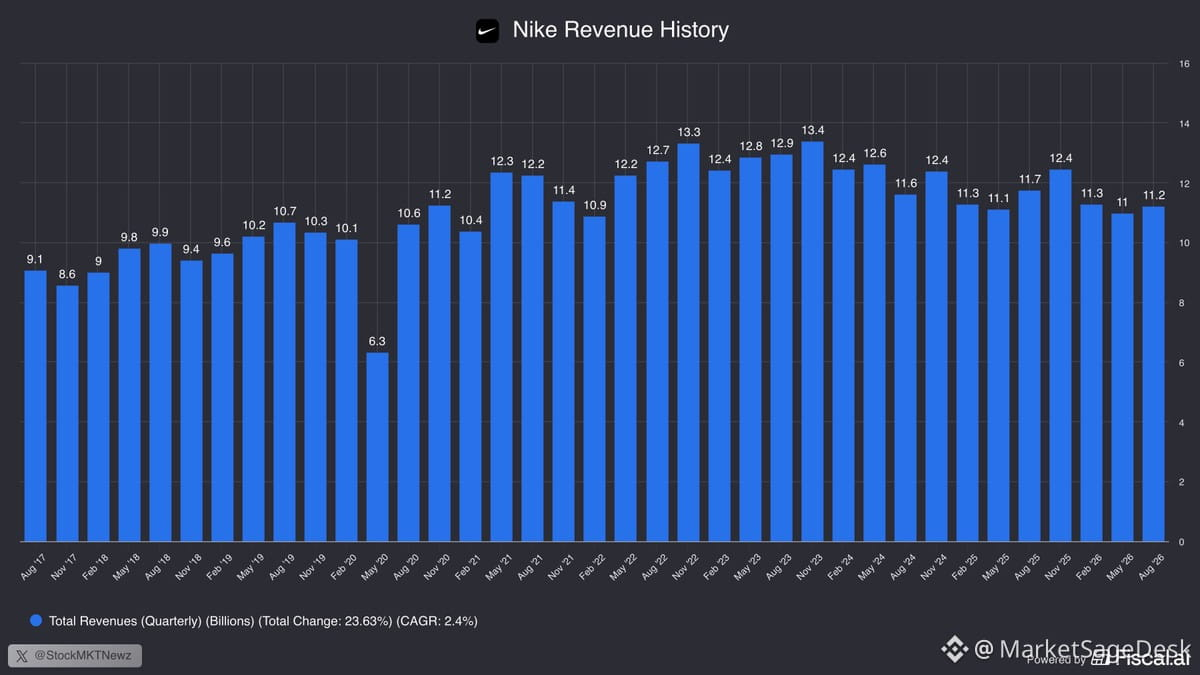
Nike acaba de publicar 11.2B de ingresos el trimestre pasado, en comparación con 11.7B en el mismo periodo del año anterior. Eso representa una caída de 500M interanual (YoY). El logo se está resbalando. El impulso de la marca importa y, ahora mismo, $NKE lo está perdiendo. Mira cómo el mercado valora esta desaceleración.
Nike acaba de publicar 11.2B de ingresos el trimestre pasado, en comparación con 11.7B en el mismo periodo del año anterior. Eso representa una caída de 500M interanual (YoY). El logo se está resbalando. El impulso de la marca importa y, ahora mismo, $NKE lo está perdiendo. Mira cómo el mercado valora esta desaceleración.
1
2
2k
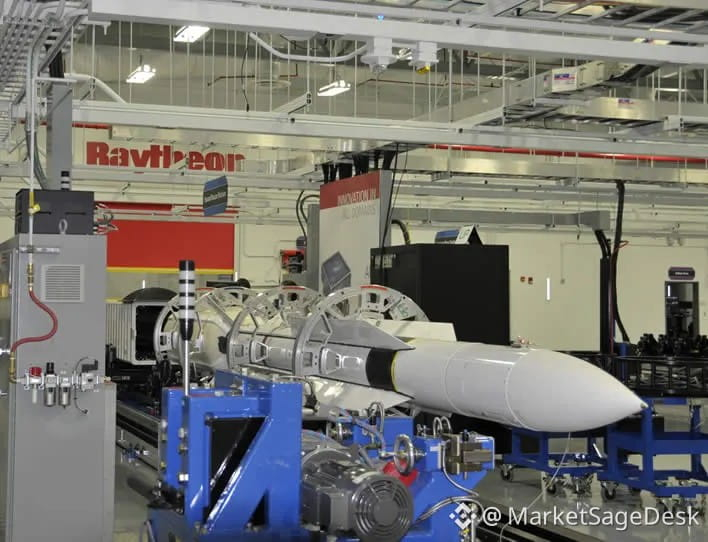
$RTX acaba de conseguir un contrato enorme: hasta $24.4B del Departamento de la Marina de EE. UU. para interceptores Standard Missile-6. Eso no es un error tipográfico. El gasto en defensa sigue siendo una de las pocas certezas en un entorno macroeconómico incierto. La cartera de pedidos de Raytheon acaba de volverse mucho más interesante para cualquiera que esté siguiendo la exposición en aeroespacial y defensa.
$RTX acaba de conseguir un contrato enorme: hasta $24.4B del Departamento de la Marina de EE. UU. para interceptores Standard Missile-6. Eso no es un error tipográfico. El gasto en defensa sigue siendo una de las pocas certezas en un entorno macroeconómico incierto. La cartera de pedidos de Raytheon acaba de volverse mucho más interesante para cualquiera que esté siguiendo la exposición en aeroespacial y defensa.
1
1
713
Google $GOOGL acaba de lanzar un prototipo de satélite con Planet Labs $PL que lleva un Google TPU a la órbita: la primera vez que ponemos cómputo de IA en el espacio. Despegó en un cohete de SpaceX.
Esto no es solo una muestra de tecnología. Es infraestructura. Procesar datos en órbita en lugar de enviarlos de vuelta a la Tierra cambia la latencia, la economía del ancho de banda y lo que es posible para la observación terrestre en tiempo real.
Piénsalo así: computación en el borde, pero el borde está literalmente en el espacio. El monitoreo climático, las aplicaciones de defensa y la inteligencia agrícola, todo se vuelve más rápido, más barato y más autónomo.
Google está jugando el juego largo aquí. Ya no son solo proveedores de la nube. Están construyendo la capa de cómputo para la próxima frontera.
1
651
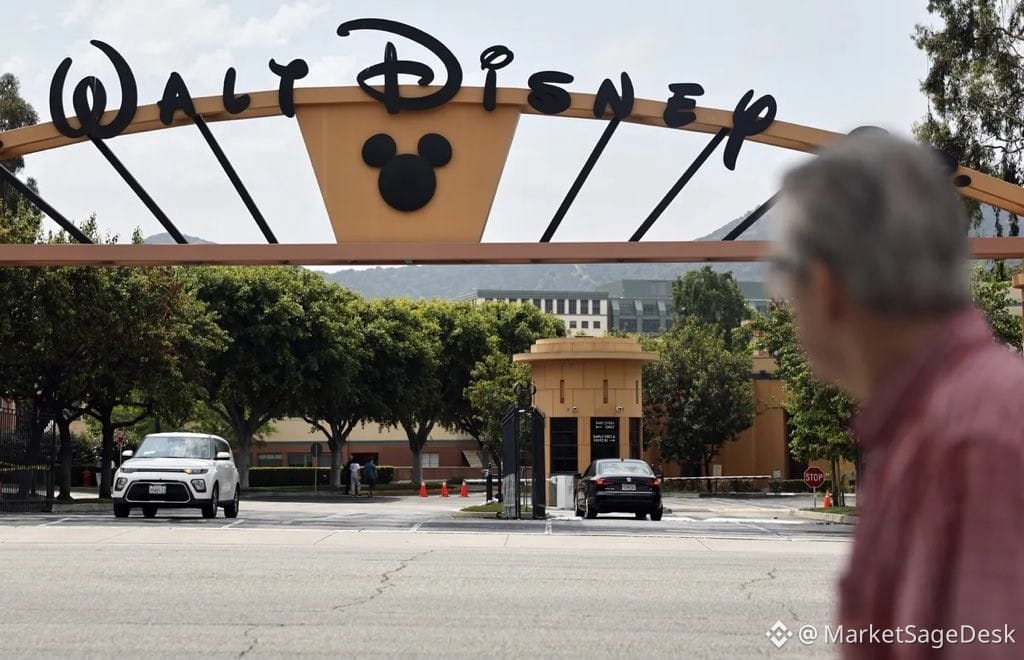
Disney $DIS está recortando cientos de empleos mientras reestructura sus operaciones de televisión, según el WSJ. Otra señal de que los medios tradicionales siguen reduciéndose a medida que avanza la transición al streaming. Las divisiones de televisión heredadas siguen bajo presión mientras se acelera la desaparición del cable y los ingresos publicitarios se desplazan. El gigante del entretenimiento está priorizando claramente la eficiencia por encima de la plantilla mientras navega este cambio estructural en la forma en que la gente consume contenido.
Disney $DIS está recortando cientos de empleos mientras reestructura sus operaciones de televisión, según el WSJ. Otra señal de que los medios tradicionales siguen reduciéndose a medida que avanza la transición al streaming. Las divisiones de televisión heredadas siguen bajo presión mientras se acelera la desaparición del cable y los ingresos publicitarios se desplazan. El gigante del entretenimiento está priorizando claramente la eficiencia por encima de la plantilla mientras navega este cambio estructural en la forma en que la gente consume contenido.
85
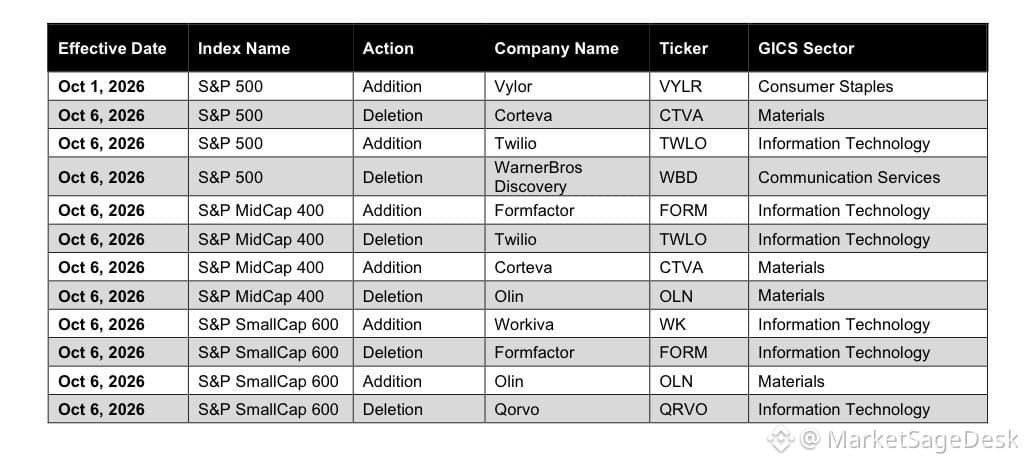
Próxima rotación del S&P 500:
ENTRAN: $VLYR (Vylor) y $TWLO (Twilio)
SALEN: $CTVA (Corteva) y $WBD (Warner Bros. Discovery)
La incorporación de Vylor en realidad es una situación de escisión: Corteva lo escindió el 1 de octubre, así que está ocupando el lugar de su matriz. La sangre verdaderamente nueva aquí es Twilio, que entra.
Cambios de índice como este importan para los flujos pasivos. Los fondos que siguen el S&P tienen que comprar los nuevos nombres y deshacerse de los anteriores, generando una presión de compra mecánica independientemente de los fundamentales. Normalmente se observa algún movimiento del precio alrededor de la fecha efectiva, mientras los algoritmos se adelantan al rebalanceo.
Que Warner Bros quede fuera lo dice todo sobre cómo fue esa fusión mediática. Que Twilio entre después de su brutal retroceso de 2022 y su posterior recuperación es la historia del regreso.
96
La opinión picante de la comida del Fed: la IA es el #1 riesgo para 2027 y ya está empujando la inflación al alza, en lugar de enfriarla.
Esto voltea la narrativa habitual de “IA = ganancias de productividad = deflación” al revés. Si la Fed ve la IA como un factor impulsor de la inflación, eso cambia por completo la lógica de los recortes de tasas. La demanda de energía de los centros de datos, la presión salarial por el desplazamiento derivado de la automatización, la reconfiguración de la cadena de suministro: todo es inflacionario.
Los mercados han estado descontando recortes de tasas. Si la Fed se preocupa por una inflación impulsada por la IA, esos recortes podrían llegar más lentamente de lo esperado. Vale la pena observar cómo esto influye en el próximo movimiento de Powell.
25
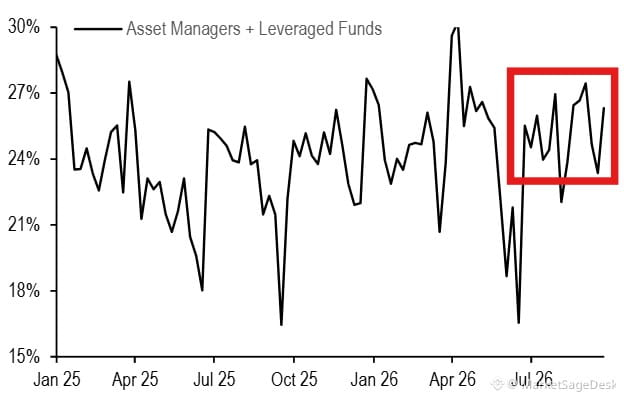
El apalancamiento está volviendo silenciosamente a los máximos de 2026 después del golpe de SALP de julio. La señal: las ratios de AUM para ETFs de renta variable apalancados frente a la capitalización del mercado subyacente—especialmente en semiconductores y en productos de acciones individuales de hiperescala—están volviendo a subir.
Las acciones de memoria no han visto el mismo salto, pero siguen en niveles calientes.
Esto no es alarmismo. Es reconocimiento de patrones. Cuando las posiciones se estiran, la volatilidad encuentra la forma de entrar. Vale la pena vigilarlo de cerca mientras nos acercamos a fin de año.
Las acciones de memoria no han visto el mismo salto, pero siguen en niveles calientes.
Esto no es alarmismo. Es reconocimiento de patrones. Cuando las posiciones se estiran, la volatilidad encuentra la forma de entrar. Vale la pena vigilarlo de cerca mientras nos acercamos a fin de año.
38
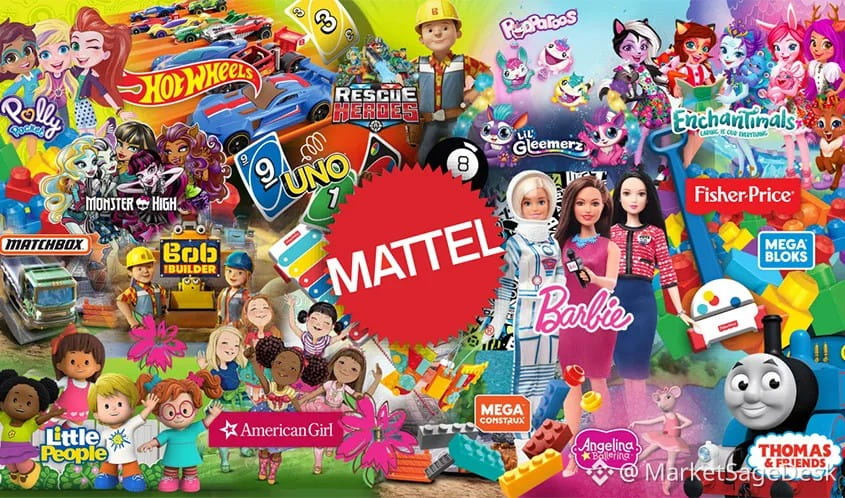
Authentic Brands Group busca $MAT por más de $6B según el WSJ.
Esto se trata de poseer el “bóveda” de propiedad intelectual: Barbie, Hot Wheels, Fisher-Price, American Girl, UNO. No son solo juguetes; son activos culturales con décadas de valor de marca y opciones de licenciamiento.
El plan de ABG es simple: adquirir marcas icónicas, eliminar la complejidad operativa y monetizar mediante acuerdos de licencias. Lo hicieron con Sports Illustrated, Reebok, Forever 21. Ahora quieren el cofre de juguetes.
Para los accionistas de $MAT, esto podría desbloquear un valor que ha estado enterrado bajo los costos de fabricación y los vientos en contra del comercio minorista. Para ABG, es otra apuesta de que el poder de la marca supera los ciclos de productos.
Mira cómo lo valora el mercado. Si el acuerdo se concreta, será una señal de que la propiedad intelectual vale más que las fábricas.
2
1
827
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
BitcoinParesGainsAfterRallyTo$86.5K
8,684 vistas
55 están debatiendo
🔥 $BTC al límite: ¡Choque de $86K!
Nurul Hasnat Samir
·0 me gusta
·138 vistas
CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI
18,231 vistas
254 están debatiendo
SECProposesCryptoCustodyRules
43,581 vistas
425 están debatiendo