

HappyCryptoAE
123 Publicaciones
HappyCryptoAE
Denunciar
Bloquear usuario
In crypto since 2019 · P2P desk based in Dubai Cashing out in the UAE — banks, limits, and the paperwork nobody warns you about
Abrir trade
Trader frecuente
1.2 año(s)
0 Siguiendo
93 Seguidores
126 Me gusta
Publicaciones
Cartera
Artículo
Una CBDC no es una stablecoin, y tampoco es bitcoinUna moneda digital de banco central (CBDC) es una forma digital del dinero propio de un país, emitida directamente por su banco central. Muchos bancos centrales están investigando o realizando pruebas de una, y los Emiratos Árabes Unidos tienen su propio proyecto de dirham digital.
El error fácil es agrupar las CBDC con las criptomonedas. Comparten el formato digital y poco más. Una CBDC es un pasivo directo del banco central, con normas establecidas por el emisor. Una stablecoin (moneda estable) es emitida por una empresa privada y respaldada por reservas que ella gestiona. Bitcoin no tiene emisor en absoluto. Tres modelos distintos de confianza: y saber cuál tienes te dice exactamente en quién estás confiando.
Una CBDC no es una stablecoin, y tampoco es bitcoin
Una moneda digital de banco central (CBDC) es una forma digital del dinero propio de un país, emitida directamente por su banco central. Muchos bancos centrales están investigando o realizando pruebas de una, y los Emiratos Árabes Unidos tienen su propio proyecto de dirham digital.
El error fácil es agrupar las CBDC con las criptomonedas. Comparten el formato digital y poco más. Una CBDC es un pasivo directo del banco central, con normas establecidas por el emisor. Una stablecoin (moneda estable) es emitida por una empresa privada y respaldada por reservas que ella gestiona. Bitcoin no tiene emisor en absoluto. Tres modelos distintos de confianza: y saber cuál tienes te dice exactamente en quién estás confiando.
El error fácil es agrupar las CBDC con las criptomonedas. Comparten el formato digital y poco más. Una CBDC es un pasivo directo del banco central, con normas establecidas por el emisor. Una stablecoin (moneda estable) es emitida por una empresa privada y respaldada por reservas que ella gestiona. Bitcoin no tiene emisor en absoluto. Tres modelos distintos de confianza: y saber cuál tienes te dice exactamente en quién estás confiando.
92
Artículo
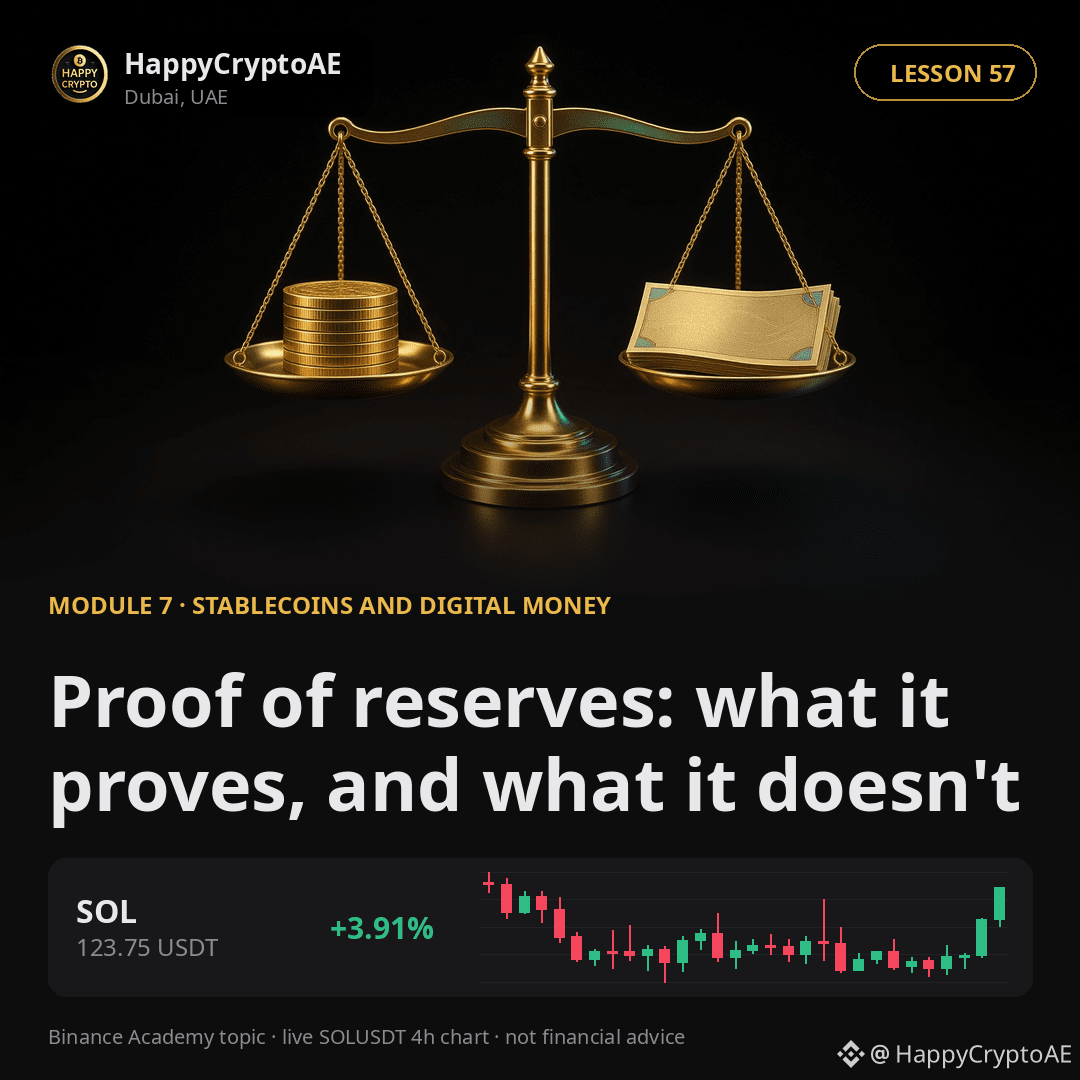
Prueba de reservas: qué demuestra y qué noLa prueba de reservas es una forma para que una plataforma demuestre que tiene los activos del cliente que afirma tener. El método más común publica una instantánea criptográfica —a menudo un árbol de Merkle— que permite a cada usuario comprobar que su saldo propio fue contado, junto con los saldos de las billeteras que cualquiera puede consultar en la cadena de bloques.
Es un paso real hacia adelante frente a “confía en nosotros”. Conoce sus límites, eso sí. Una instantánea muestra un momento, no cada día que transcurre entre informes. Además, los activos son solo la mitad de la solvencia: por sí solos no dicen nada sobre lo que la plataforma debe, a menos que también se contabilicen los pasivos. Tómalo como una señal contundente, no como una auditoría completa.
Prueba de reservas: qué demuestra y qué no
La prueba de reservas es una forma para que una plataforma demuestre que tiene los activos del cliente que afirma tener. El método más común publica una instantánea criptográfica —a menudo un árbol de Merkle— que permite a cada usuario comprobar que su saldo propio fue contado, junto con los saldos de las billeteras que cualquiera puede consultar en la cadena de bloques.
Es un paso real hacia adelante frente a “confía en nosotros”. Conoce sus límites, eso sí. Una instantánea muestra un momento, no cada día que transcurre entre informes. Además, los activos son solo la mitad de la solvencia: por sí solos no dicen nada sobre lo que la plataforma debe, a menos que también se contabilicen los pasivos. Tómalo como una señal contundente, no como una auditoría completa.
Es un paso real hacia adelante frente a “confía en nosotros”. Conoce sus límites, eso sí. Una instantánea muestra un momento, no cada día que transcurre entre informes. Además, los activos son solo la mitad de la solvencia: por sí solos no dicen nada sobre lo que la plataforma debe, a menos que también se contabilicen los pasivos. Tómalo como una señal contundente, no como una auditoría completa.
106
Artículo
Cómo se mantiene —y cómo se desliza— un tipo vinculadoUna moneda vinculada promete cotizar a un tipo fijo frente a algo más. El dirham de los Emiratos Árabes Unidos se ha vinculado al dólar estadounidense a aproximadamente 3,67 durante décadas. Las stablecoins hacen una promesa similar: un token, un dólar.
Un tipo de cambio vinculado no es una ley de la naturaleza. Se sostiene porque alguien está dispuesto a intercambiar al tipo prometido, y porque el mercado cree que podrán seguir haciéndolo. Para una stablecoin, eso significa reservas que pueden canjearse. Cuando aparecen dudas sobre esas reservas, los tenedores se apresuran a vender antes de que lo hagan los demás, y el precio se desvía por debajo del tipo vinculado. Un tipo vinculado es exactamente tan fuerte como las reservas y el respaldo de la posibilidad de canje que lo sostiene.
Cómo se mantiene —y cómo se desliza— un tipo vinculado
Una moneda vinculada promete cotizar a un tipo fijo frente a algo más. El dirham de los Emiratos Árabes Unidos se ha vinculado al dólar estadounidense a aproximadamente 3,67 durante décadas. Las stablecoins hacen una promesa similar: un token, un dólar.
Un tipo de cambio vinculado no es una ley de la naturaleza. Se sostiene porque alguien está dispuesto a intercambiar al tipo prometido, y porque el mercado cree que podrán seguir haciéndolo. Para una stablecoin, eso significa reservas que pueden canjearse. Cuando aparecen dudas sobre esas reservas, los tenedores se apresuran a vender antes de que lo hagan los demás, y el precio se desvía por debajo del tipo vinculado. Un tipo vinculado es exactamente tan fuerte como las reservas y el respaldo de la posibilidad de canje que lo sostiene.
Un tipo de cambio vinculado no es una ley de la naturaleza. Se sostiene porque alguien está dispuesto a intercambiar al tipo prometido, y porque el mercado cree que podrán seguir haciéndolo. Para una stablecoin, eso significa reservas que pueden canjearse. Cuando aparecen dudas sobre esas reservas, los tenedores se apresuran a vender antes de que lo hagan los demás, y el precio se desvía por debajo del tipo vinculado. Un tipo vinculado es exactamente tan fuerte como las reservas y el respaldo de la posibilidad de canje que lo sostiene.
69
Artículo
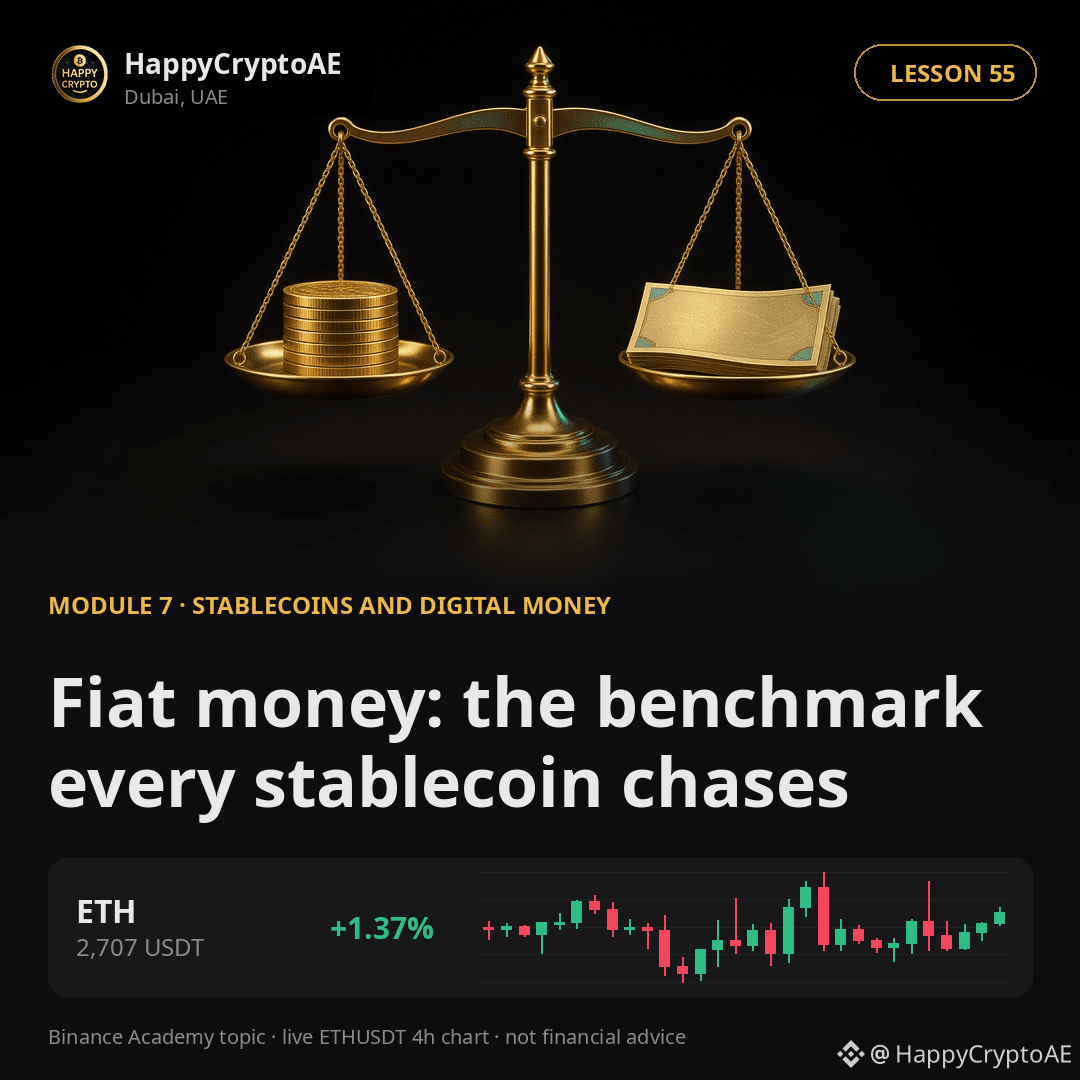
Dinero fiduciario: el punto de referencia que persigue cada stablecoinEl dinero fiduciario es una moneda que tiene valor porque un gobierno lo dice y la gente la acepta: el dirham, el dólar, el euro. Ya no está respaldado por oro. Está respaldado por la ley, por impuestos que deben pagarse en él y por millones de personas que lo usan todos los días.
La cripto no reemplazó eso. La mayor parte del mercado todavía se mide frente al dinero fiduciario: los precios se cotizan en dólares, los resultados se cuentan en moneda local y las monedas más negociadas de todas son las stablecoins, construidas para seguir una divisa fiduciaria uno a uno. Entender el dinero fiduciario no es anticuado. Es la regla con la que se mide todo el mercado.
Dinero fiduciario: el punto de referencia que persigue cada stablecoin
El dinero fiduciario es una moneda que tiene valor porque un gobierno lo dice y la gente la acepta: el dirham, el dólar, el euro. Ya no está respaldado por oro. Está respaldado por la ley, por impuestos que deben pagarse en él y por millones de personas que lo usan todos los días.
La cripto no reemplazó eso. La mayor parte del mercado todavía se mide frente al dinero fiduciario: los precios se cotizan en dólares, los resultados se cuentan en moneda local y las monedas más negociadas de todas son las stablecoins, construidas para seguir una divisa fiduciaria uno a uno. Entender el dinero fiduciario no es anticuado. Es la regla con la que se mide todo el mercado.
La cripto no reemplazó eso. La mayor parte del mercado todavía se mide frente al dinero fiduciario: los precios se cotizan en dólares, los resultados se cuentan en moneda local y las monedas más negociadas de todas son las stablecoins, construidas para seguir una divisa fiduciaria uno a uno. Entender el dinero fiduciario no es anticuado. Es la regla con la que se mide todo el mercado.
81
Artículo
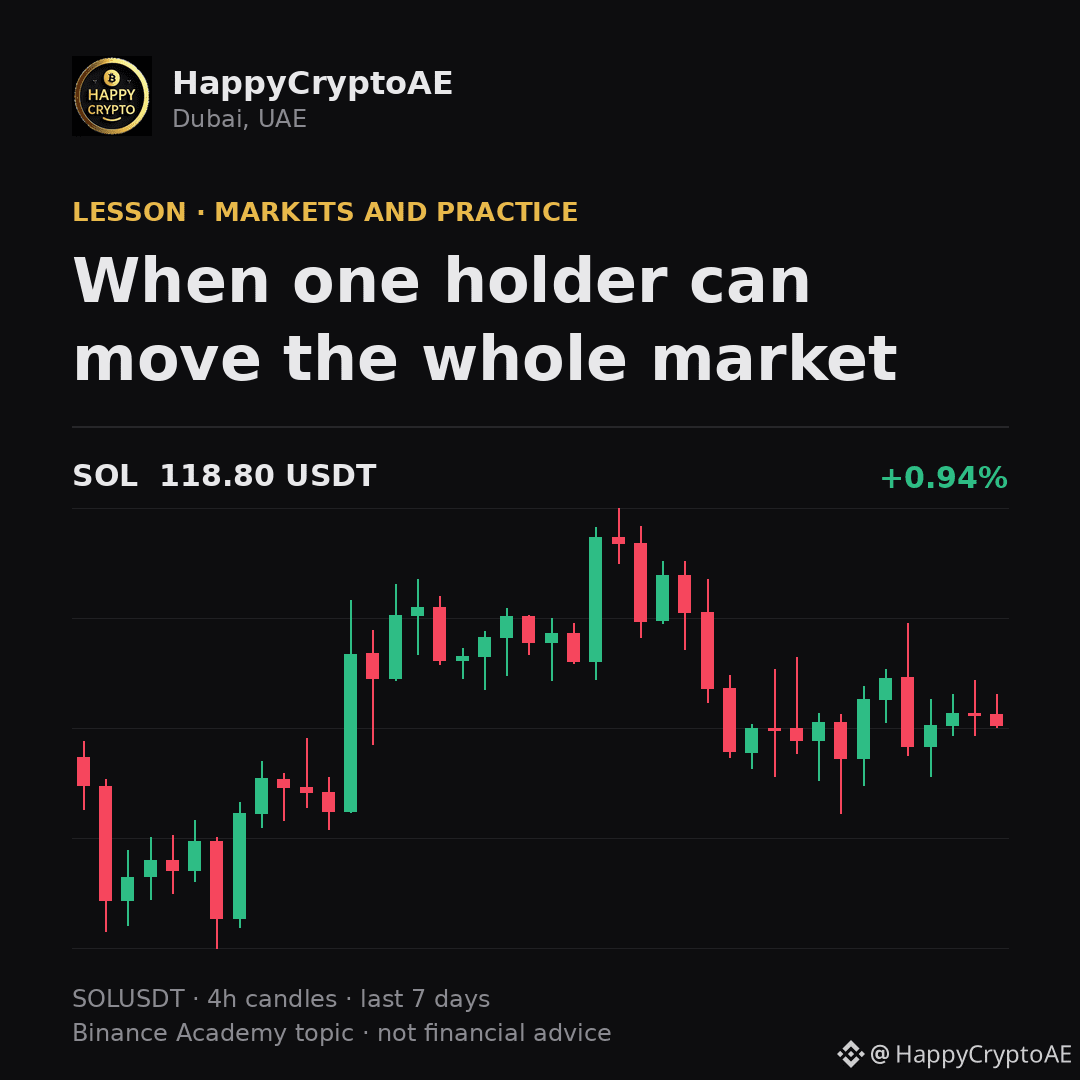
Cuando un solo tenedor puede mover todo el mercadoUna ballena es un tenedor cuya posición es lo bastante grande como para que operarla mueva el precio. En un mercado delgado, el umbral es mucho más bajo de lo que la gente asume.
Por eso la profundidad del libro de órdenes importa más que el último precio negociado, y por eso un movimiento repentino sin noticias suele ser simplemente que un gran volumen se encuentra con una liquidez fina, más que información que llega. Las blockchains públicas hacen visibles las transferencias grandes, lo que da lugar a toda una industria dedicada a leerlas, normalmente con más confianza de la que los datos permiten, ya que una transferencia entre dos carteras no dice nada con certeza sobre la intención.
Cuando un solo tenedor puede mover todo el mercado
Una ballena es un tenedor cuya posición es lo bastante grande como para que operarla mueva el precio. En un mercado delgado, el umbral es mucho más bajo de lo que la gente asume.
Por eso la profundidad del libro de órdenes importa más que el último precio negociado, y por eso un movimiento repentino sin noticias suele ser simplemente que un gran volumen se encuentra con una liquidez fina, más que información que llega. Las blockchains públicas hacen visibles las transferencias grandes, lo que da lugar a toda una industria dedicada a leerlas, normalmente con más confianza de la que los datos permiten, ya que una transferencia entre dos carteras no dice nada con certeza sobre la intención.
Por eso la profundidad del libro de órdenes importa más que el último precio negociado, y por eso un movimiento repentino sin noticias suele ser simplemente que un gran volumen se encuentra con una liquidez fina, más que información que llega. Las blockchains públicas hacen visibles las transferencias grandes, lo que da lugar a toda una industria dedicada a leerlas, normalmente con más confianza de la que los datos permiten, ya que una transferencia entre dos carteras no dice nada con certeza sobre la intención.
86
Artículo
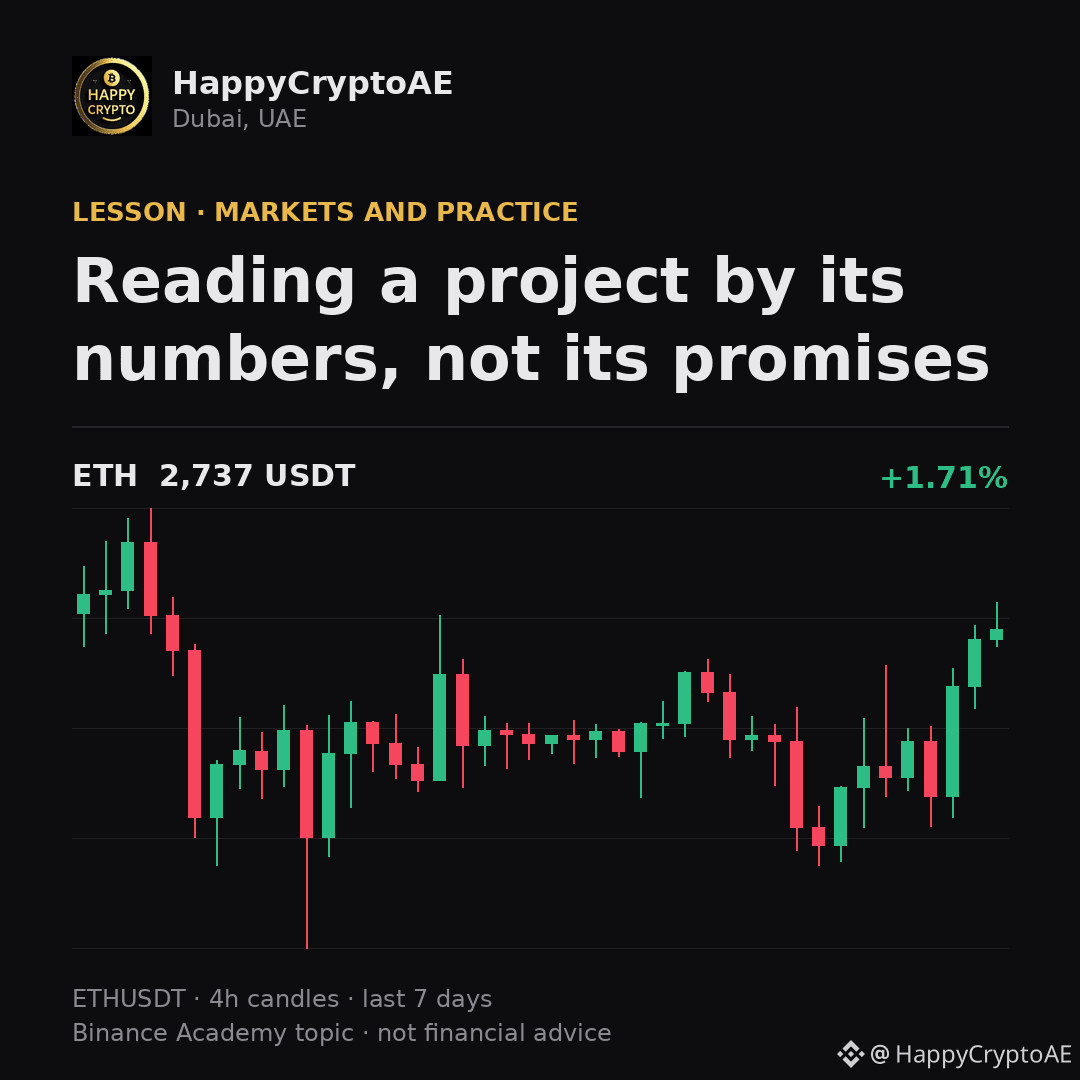
Leer un proyecto por sus cifras, no por sus promesasLa tokenómica es el diseño económico de un token: cuántos existen, cómo se distribuyeron, qué cronograma libera más, y para qué función real se necesita el token.
Es la página menos emocionante de la documentación de cualquier proyecto y, por lo general, la más informativa. Ahí se ve, con antelación, cualquier asignación intensa a insiders, una gran liberación que aún está por venir o un token que no tiene una función real dentro de su propio sistema. No se requiere ninguna previsión: solo matemáticas que la mayoría de las personas omiten en favor del relato.
Leer un proyecto por sus cifras, no por sus promesas
La tokenómica es el diseño económico de un token: cuántos existen, cómo se distribuyeron, qué cronograma libera más, y para qué función real se necesita el token.
Es la página menos emocionante de la documentación de cualquier proyecto y, por lo general, la más informativa. Ahí se ve, con antelación, cualquier asignación intensa a insiders, una gran liberación que aún está por venir o un token que no tiene una función real dentro de su propio sistema. No se requiere ninguna previsión: solo matemáticas que la mayoría de las personas omiten en favor del relato.
Es la página menos emocionante de la documentación de cualquier proyecto y, por lo general, la más informativa. Ahí se ve, con antelación, cualquier asignación intensa a insiders, una gran liberación que aún está por venir o un token que no tiene una función real dentro de su propio sistema. No se requiere ninguna previsión: solo matemáticas que la mayoría de las personas omiten en favor del relato.
76
Artículo
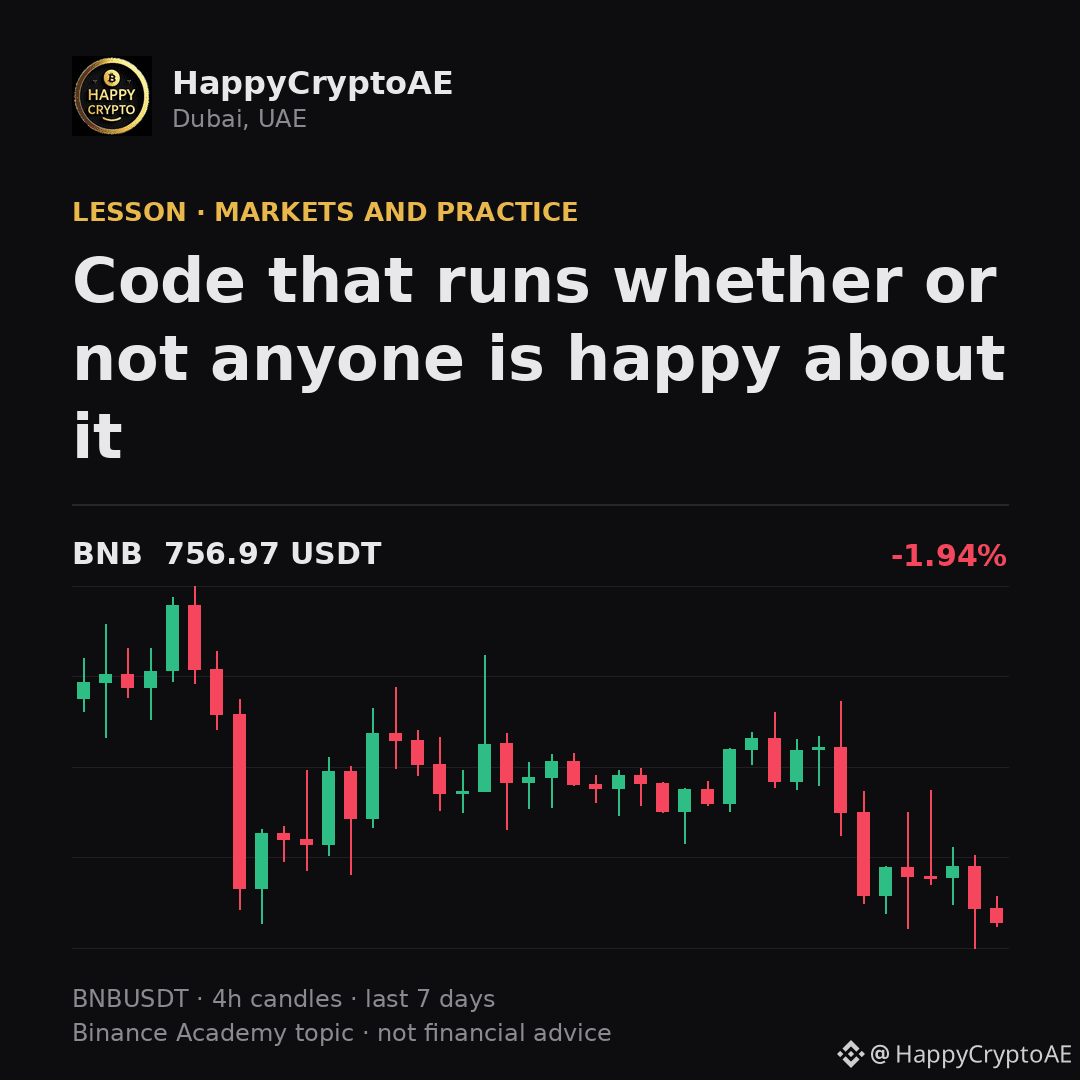
Código que se ejecuta tanto si a alguien le parece bien como si noUn contrato inteligente es un programa desplegado en una blockchain. Ejecuta exactamente como está escrito cuando se cumplen sus condiciones, sin necesidad de la aprobación de nadie y sin la opción de que intenten disuadirte de hacerlo.
Esa es la fuerza y el peligro en una sola frase. No hay un empleado para detectar un error evidente y no hay un gerente que pueda revertir uno, así que un fallo en el código es un fallo en el resultado. La mayoría de los tokens son contratos, por eso un token solo es tan sólido como el código que hay detrás; y por eso "la transacción se ejecutó" y "la transacción hizo lo que pretendías" son afirmaciones separadas.
Código que se ejecuta tanto si a alguien le parece bien como si no
Un contrato inteligente es un programa desplegado en una blockchain. Ejecuta exactamente como está escrito cuando se cumplen sus condiciones, sin necesidad de la aprobación de nadie y sin la opción de que intenten disuadirte de hacerlo.
Esa es la fuerza y el peligro en una sola frase. No hay un empleado para detectar un error evidente y no hay un gerente que pueda revertir uno, así que un fallo en el código es un fallo en el resultado. La mayoría de los tokens son contratos, por eso un token solo es tan sólido como el código que hay detrás; y por eso "la transacción se ejecutó" y "la transacción hizo lo que pretendías" son afirmaciones separadas.
Esa es la fuerza y el peligro en una sola frase. No hay un empleado para detectar un error evidente y no hay un gerente que pueda revertir uno, así que un fallo en el código es un fallo en el resultado. La mayoría de los tokens son contratos, por eso un token solo es tan sólido como el código que hay detrás; y por eso "la transacción se ejecutó" y "la transacción hizo lo que pretendías" son afirmaciones separadas.
88
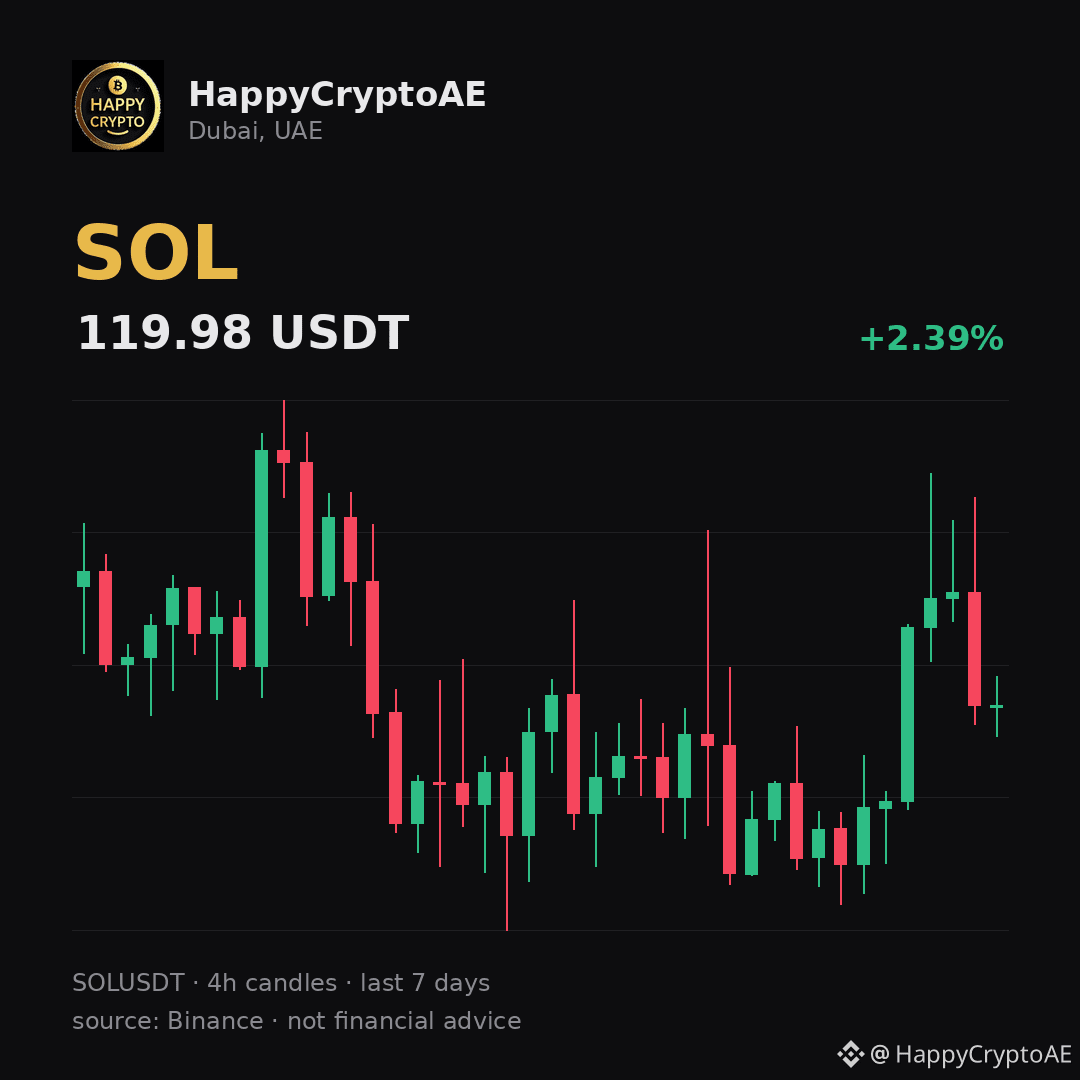
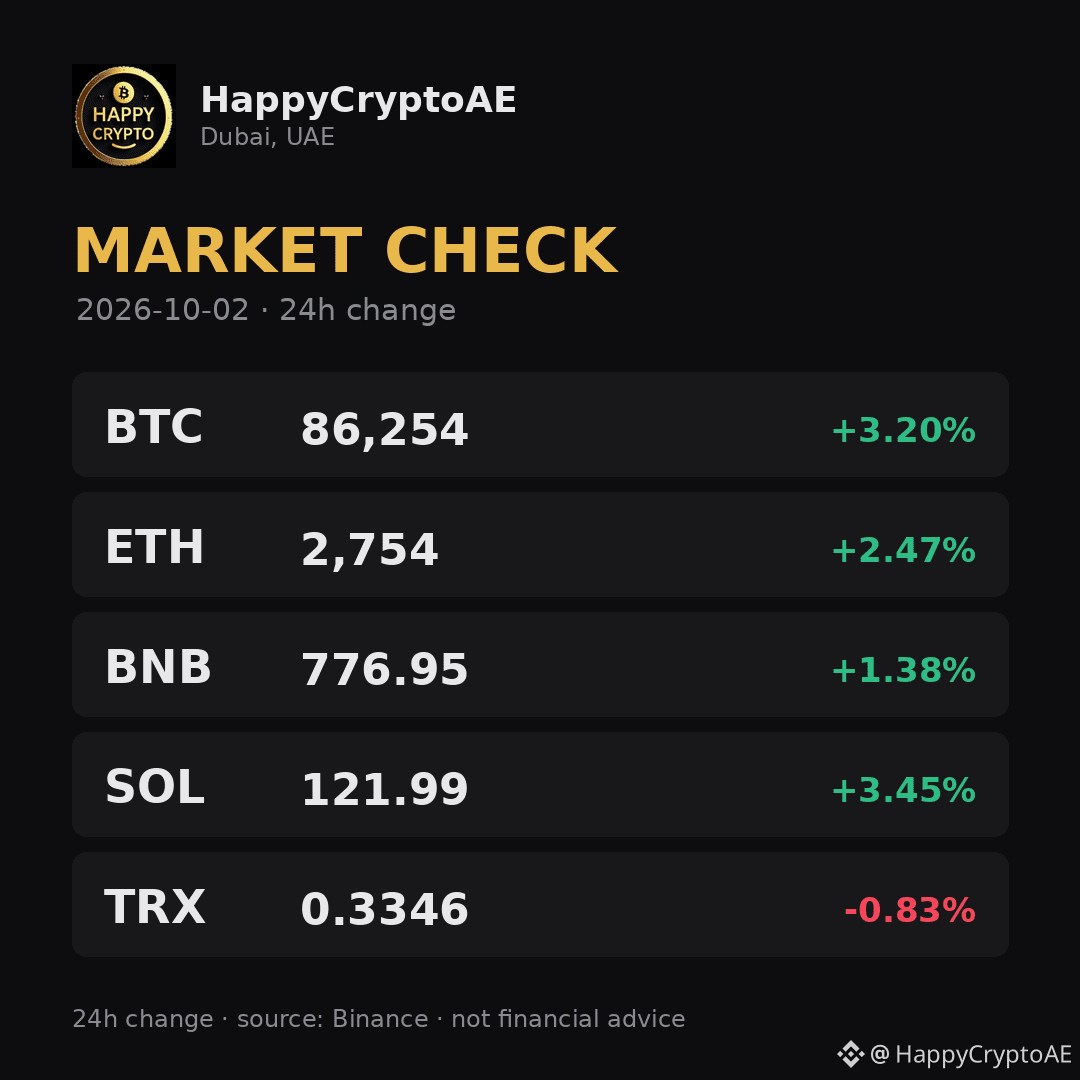
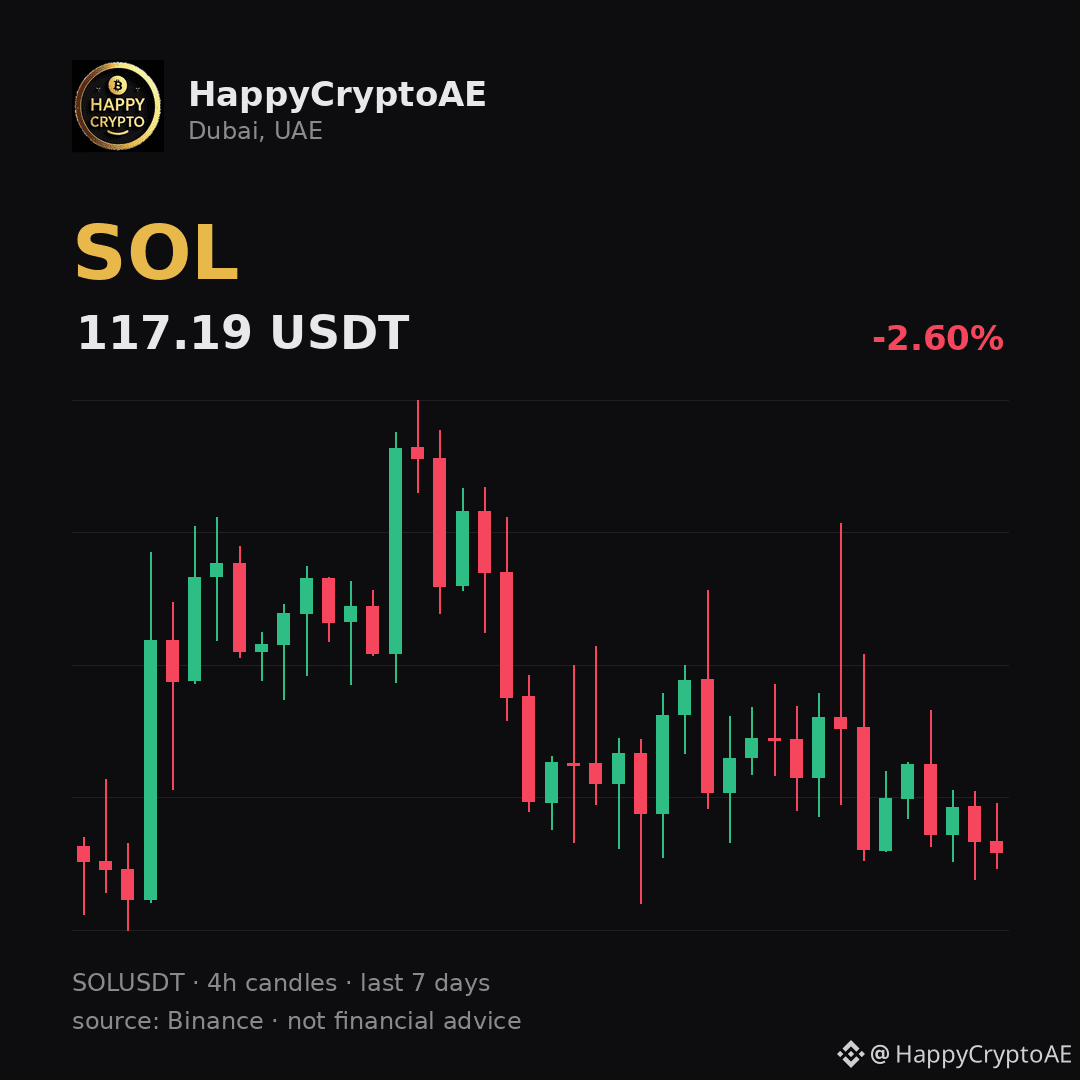
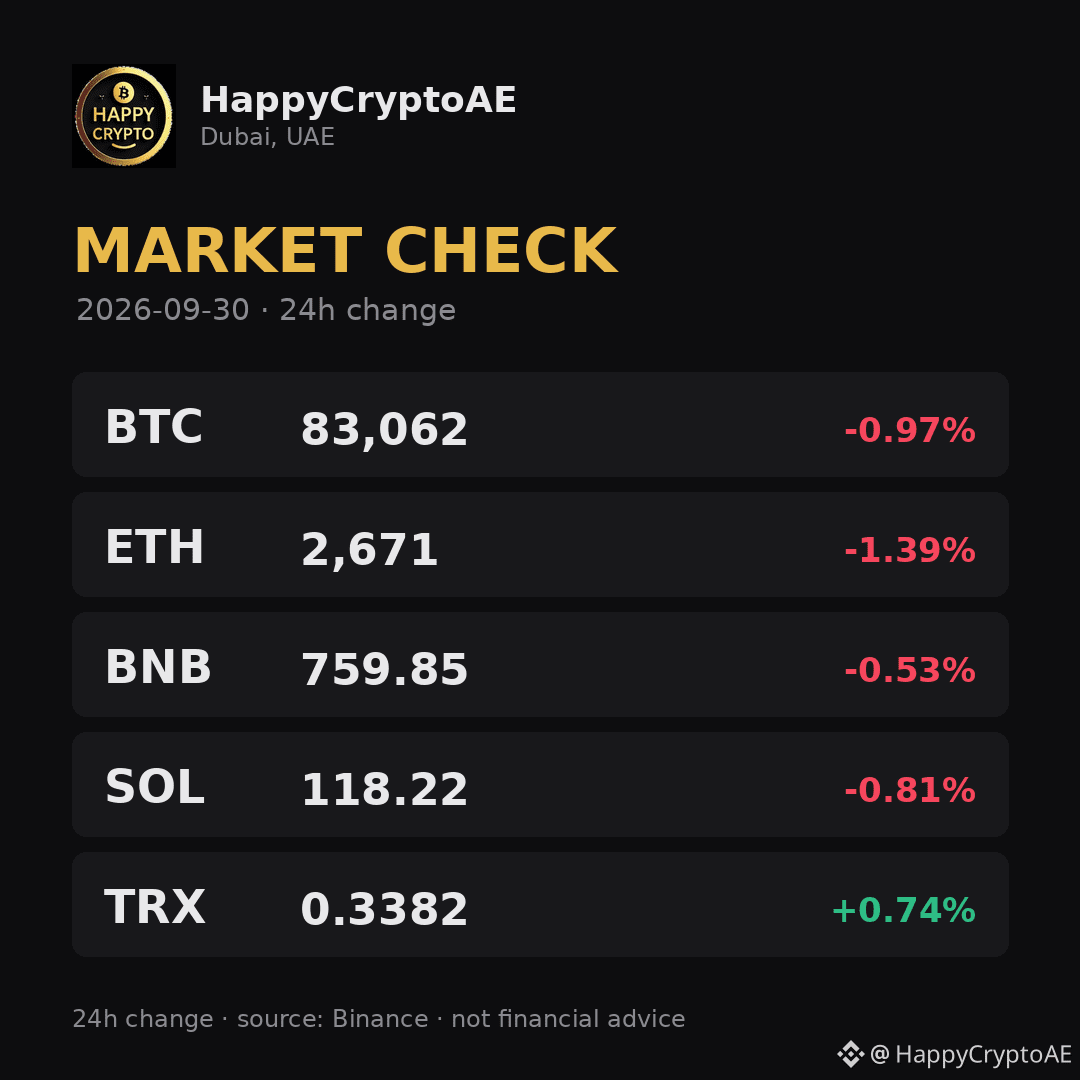
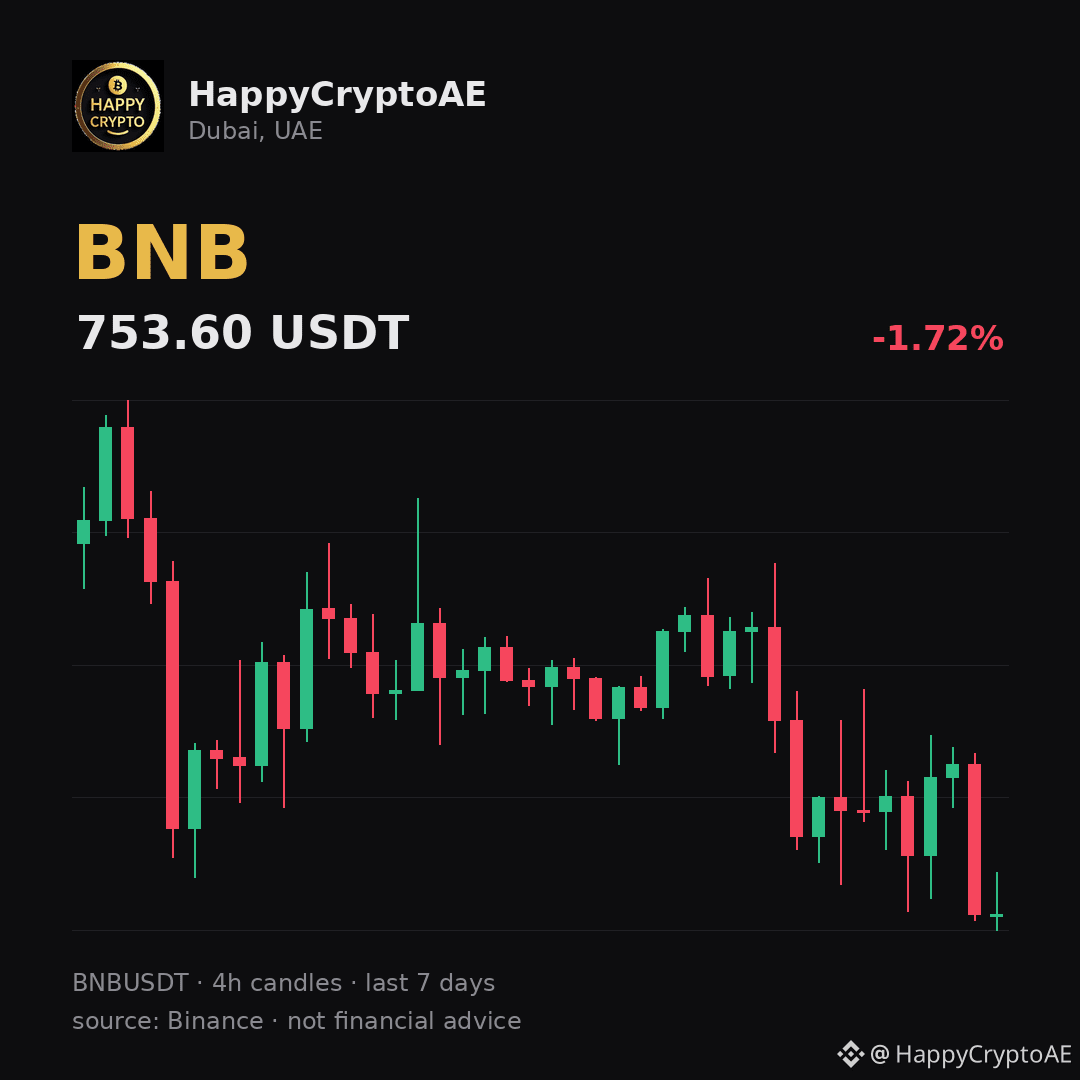
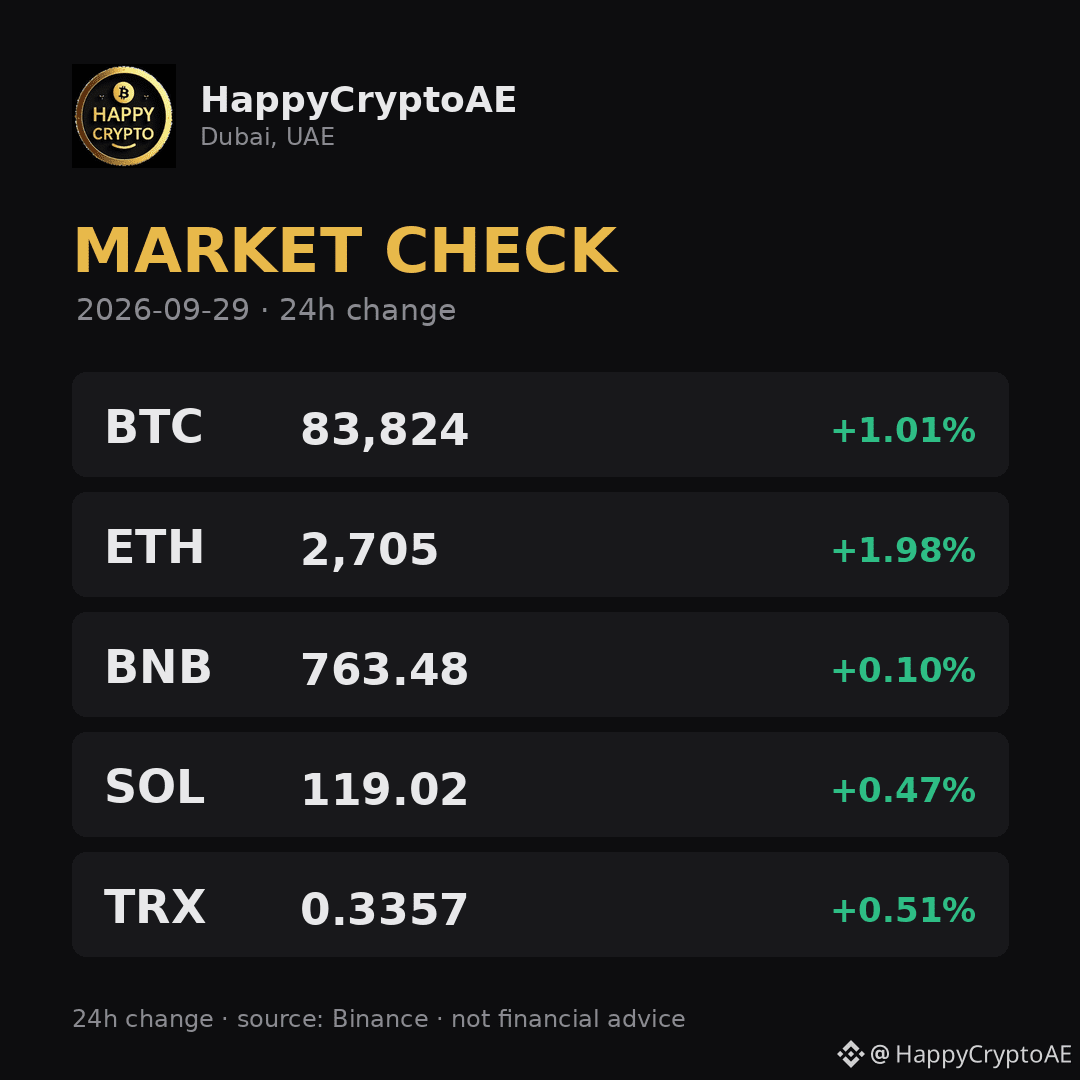
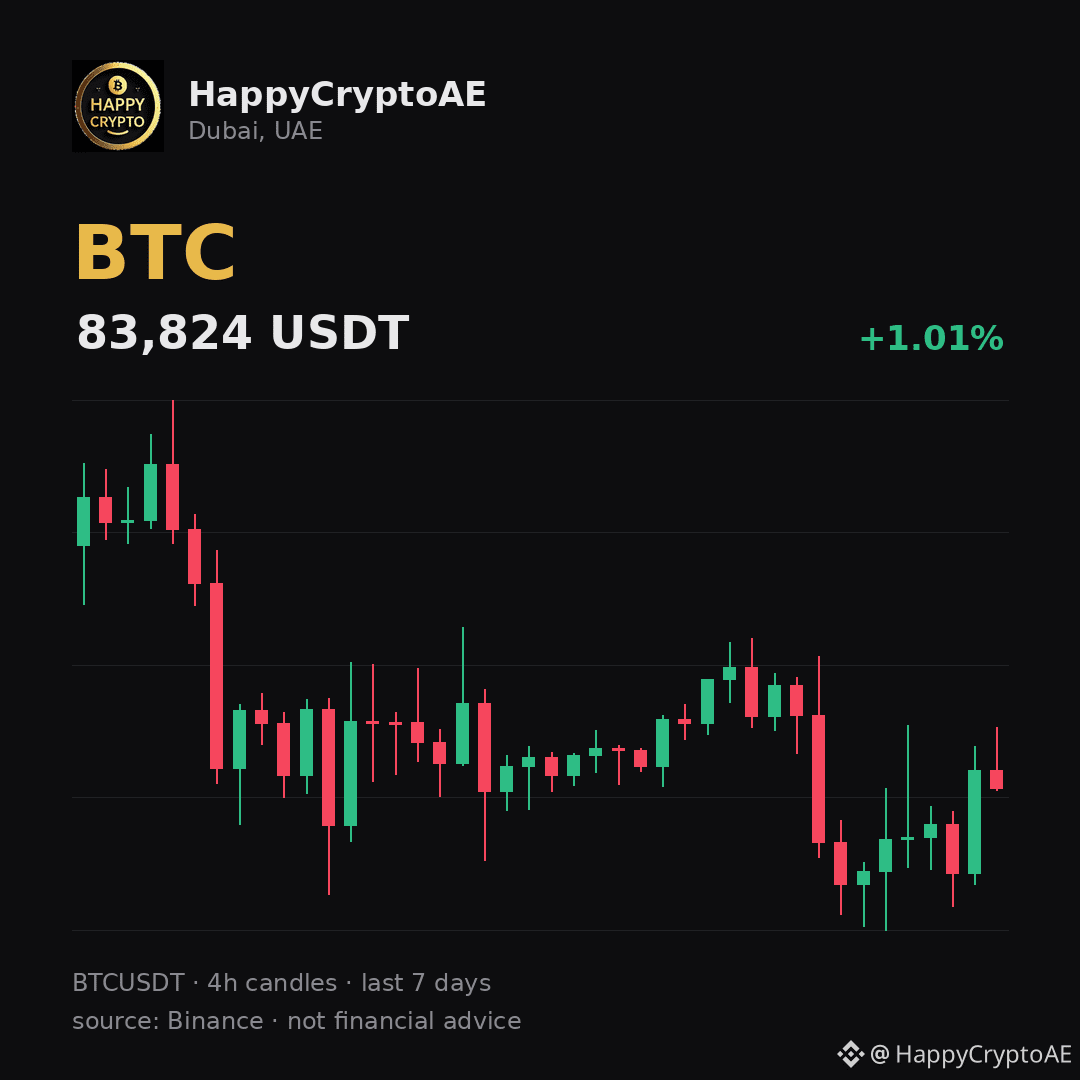
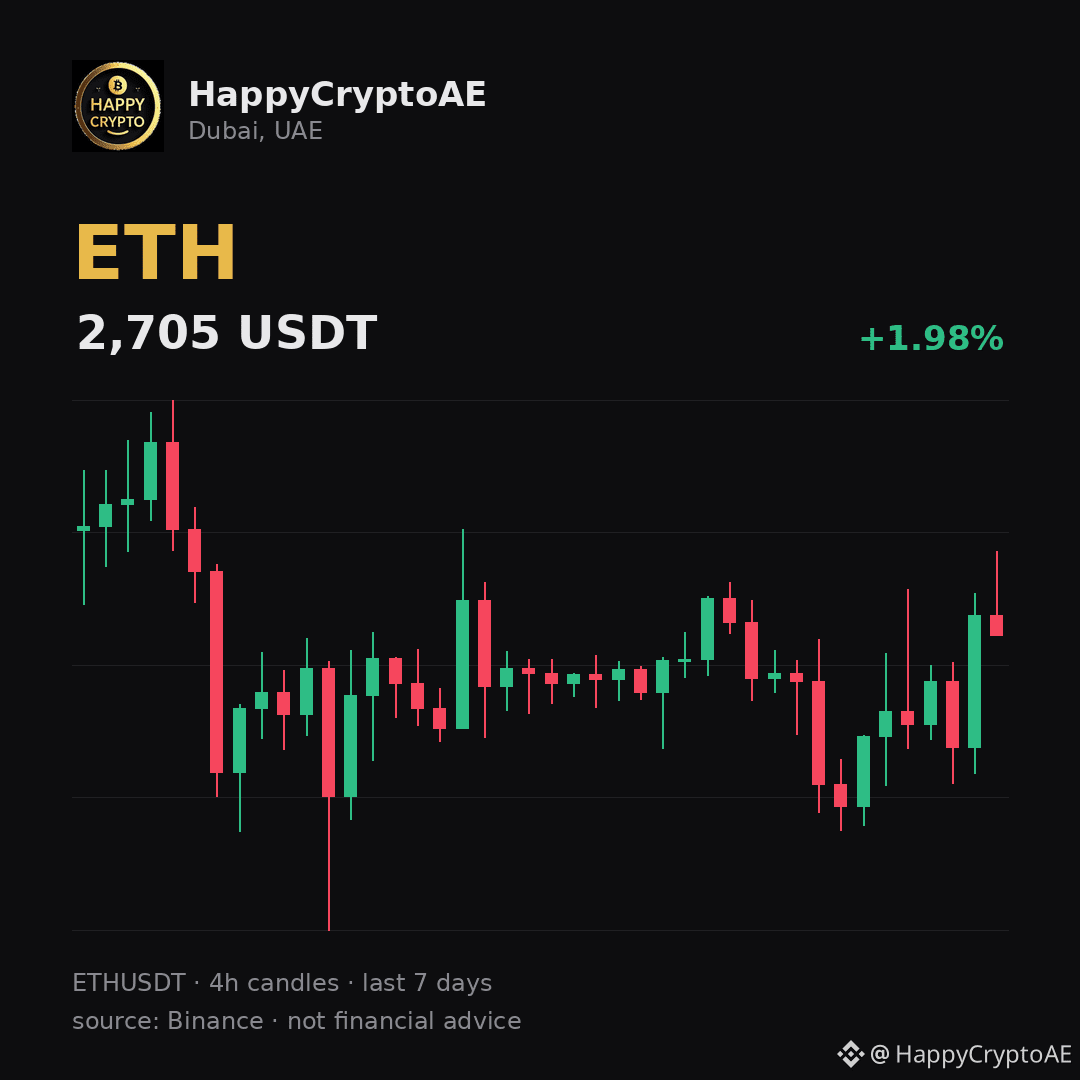
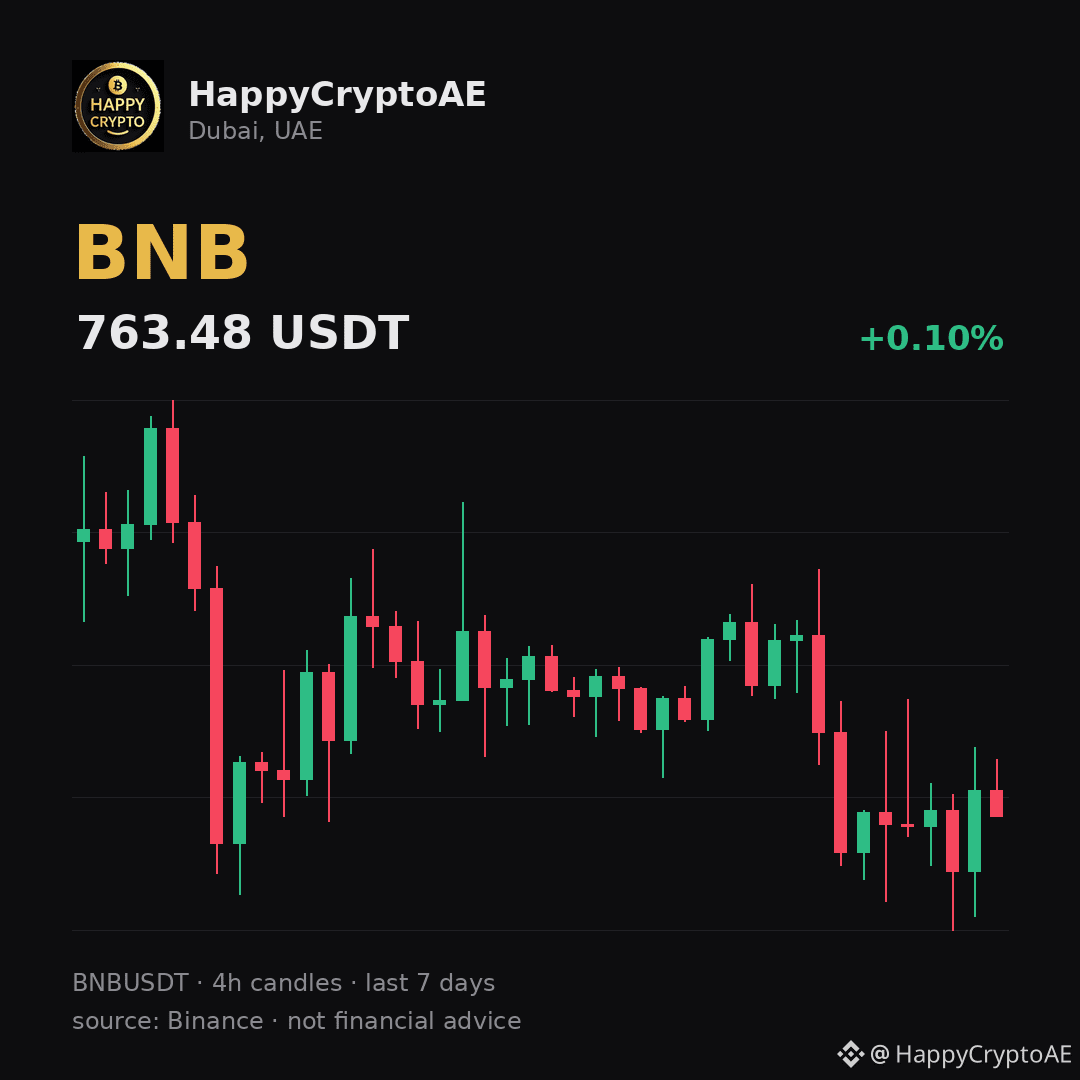
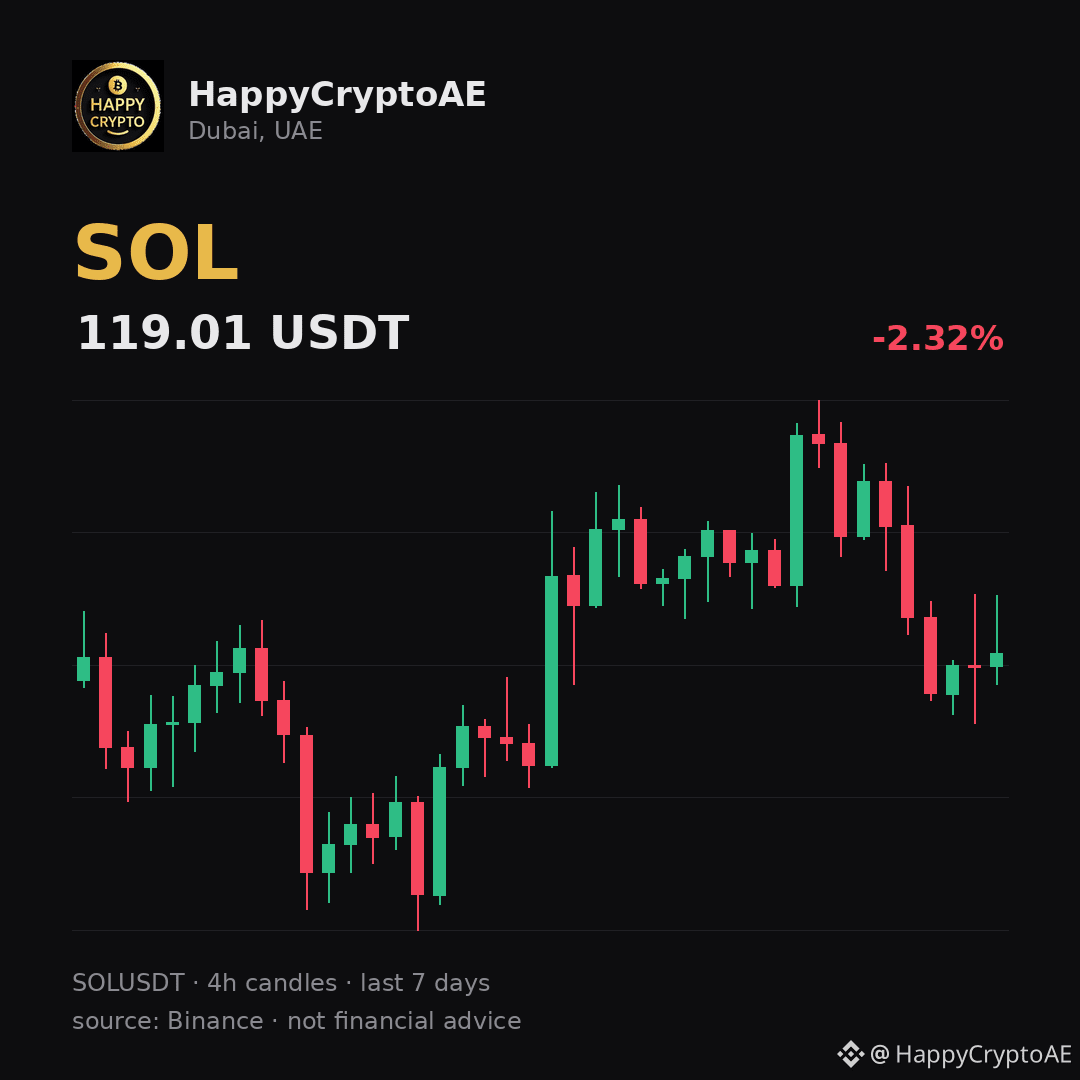
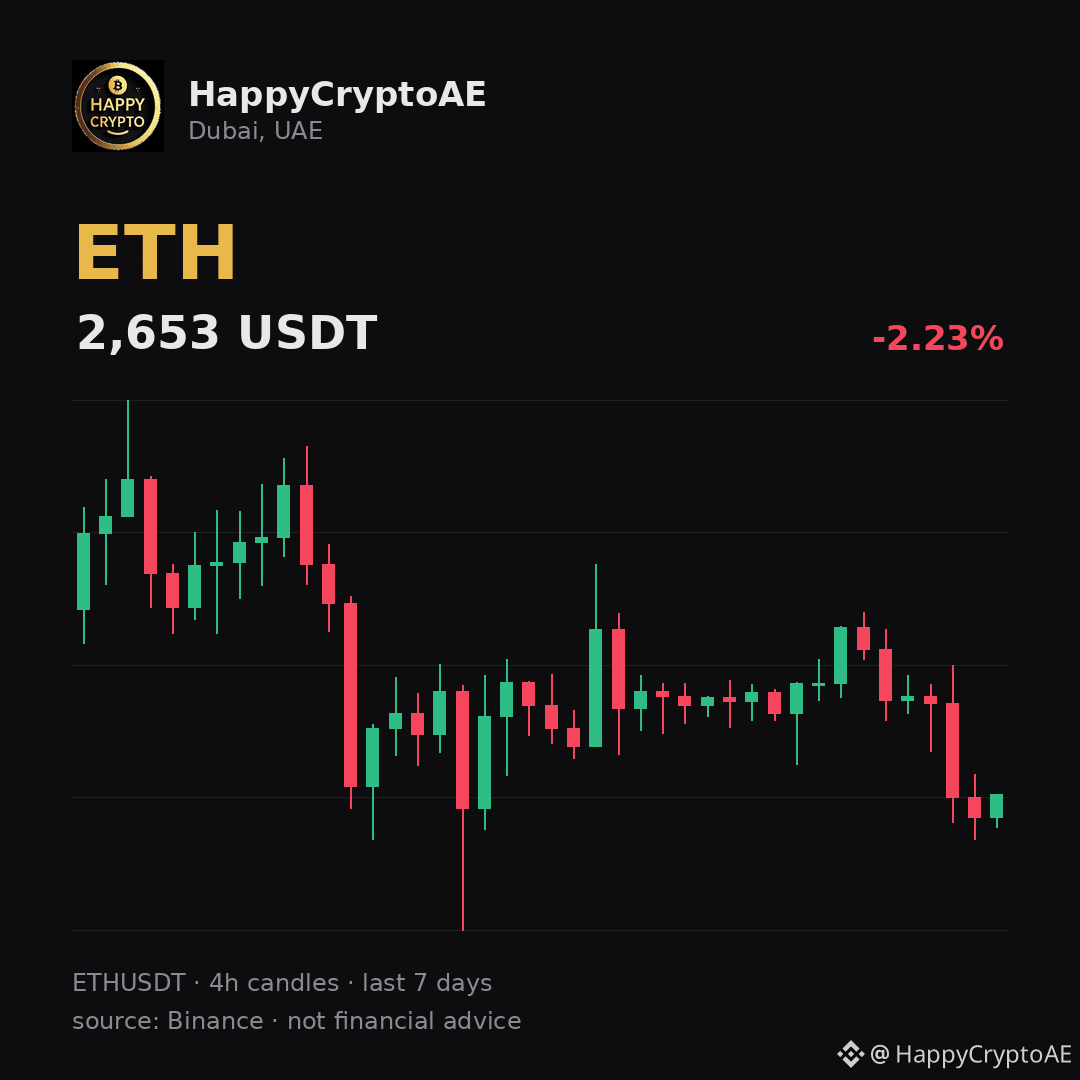
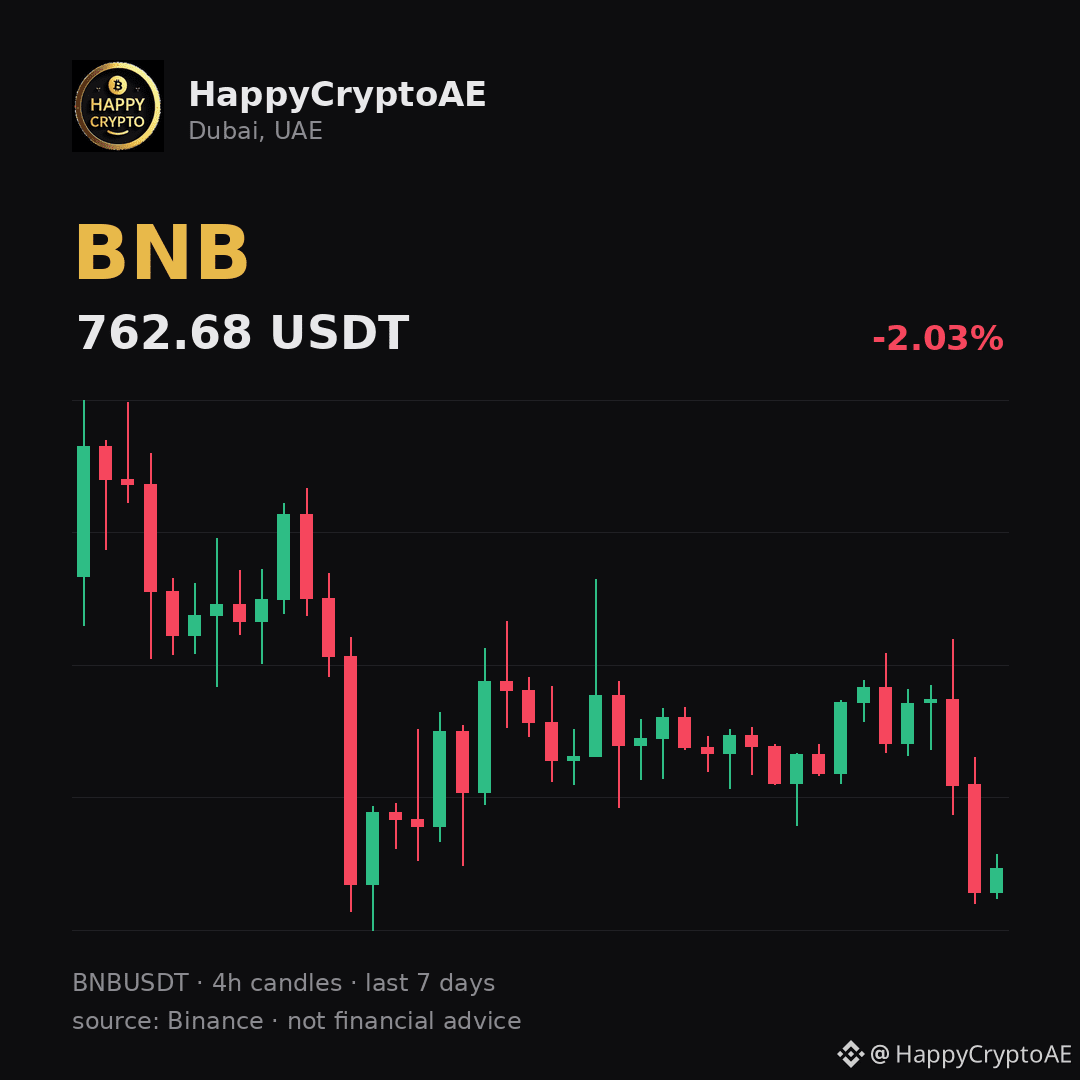
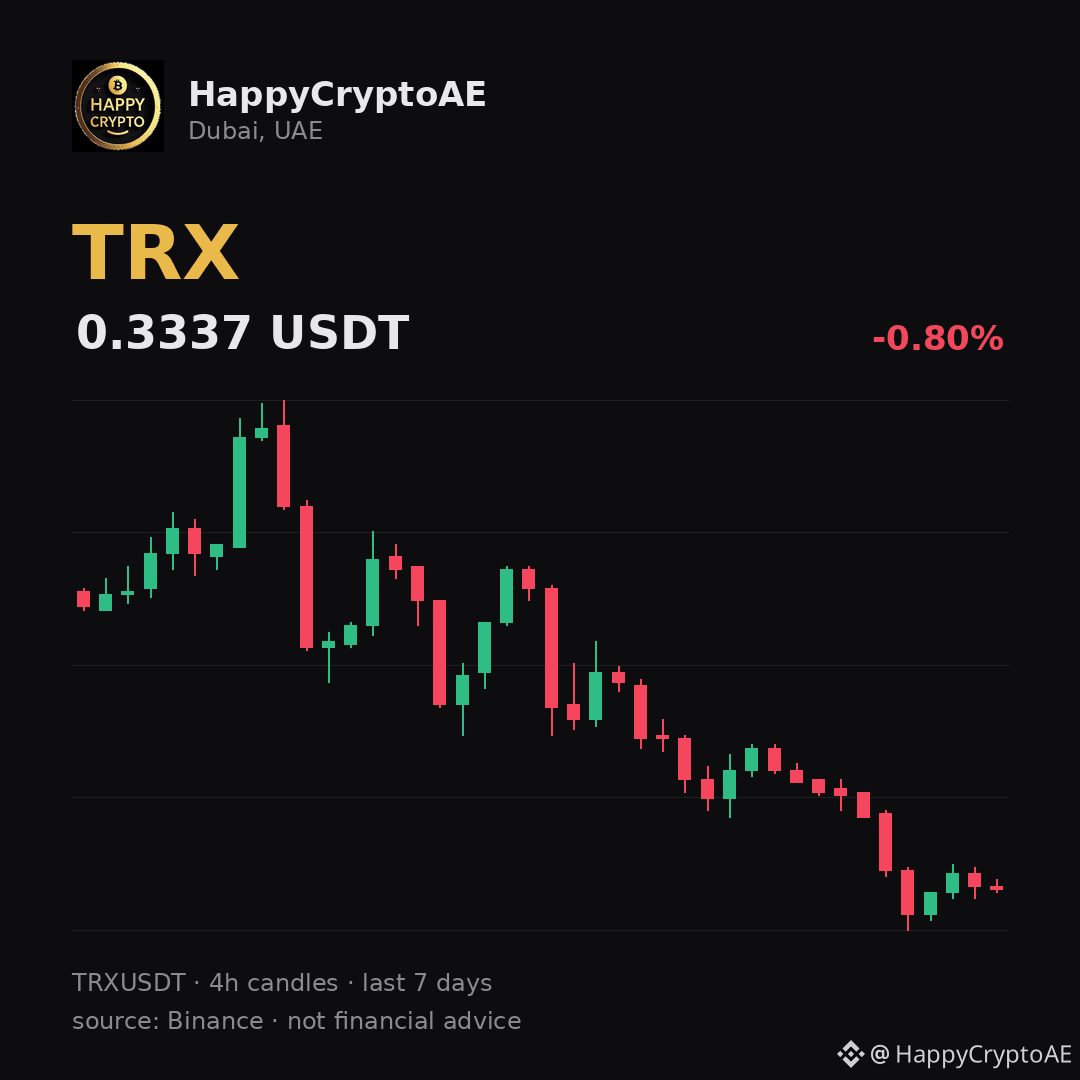
$SOL movió más lejos que el resto de los principales en las últimas 24 h: -2.32%, actualmente 119.01.
Rango de 24 h 117.36 - 123.45, así que está operando en la parte baja de su día.
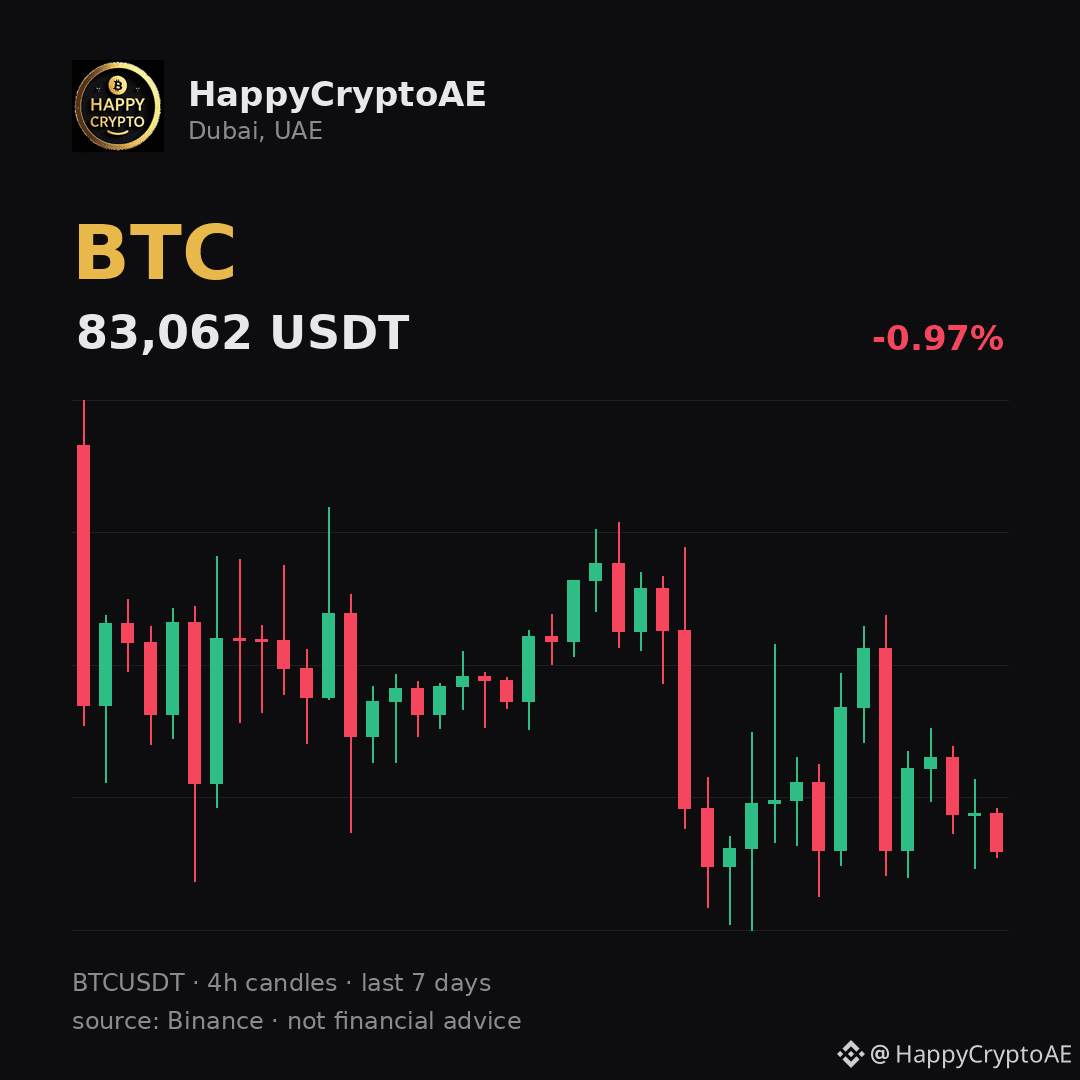
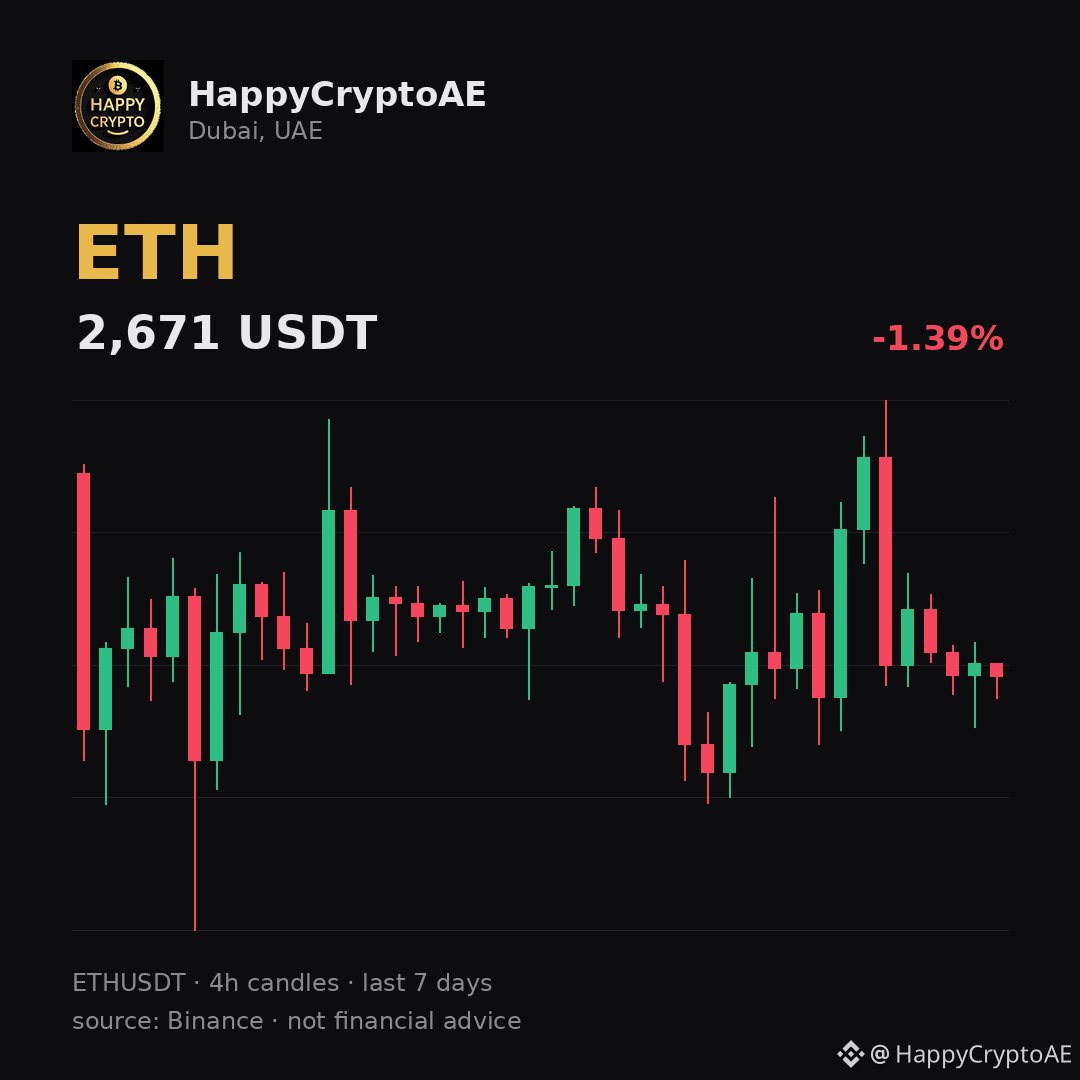
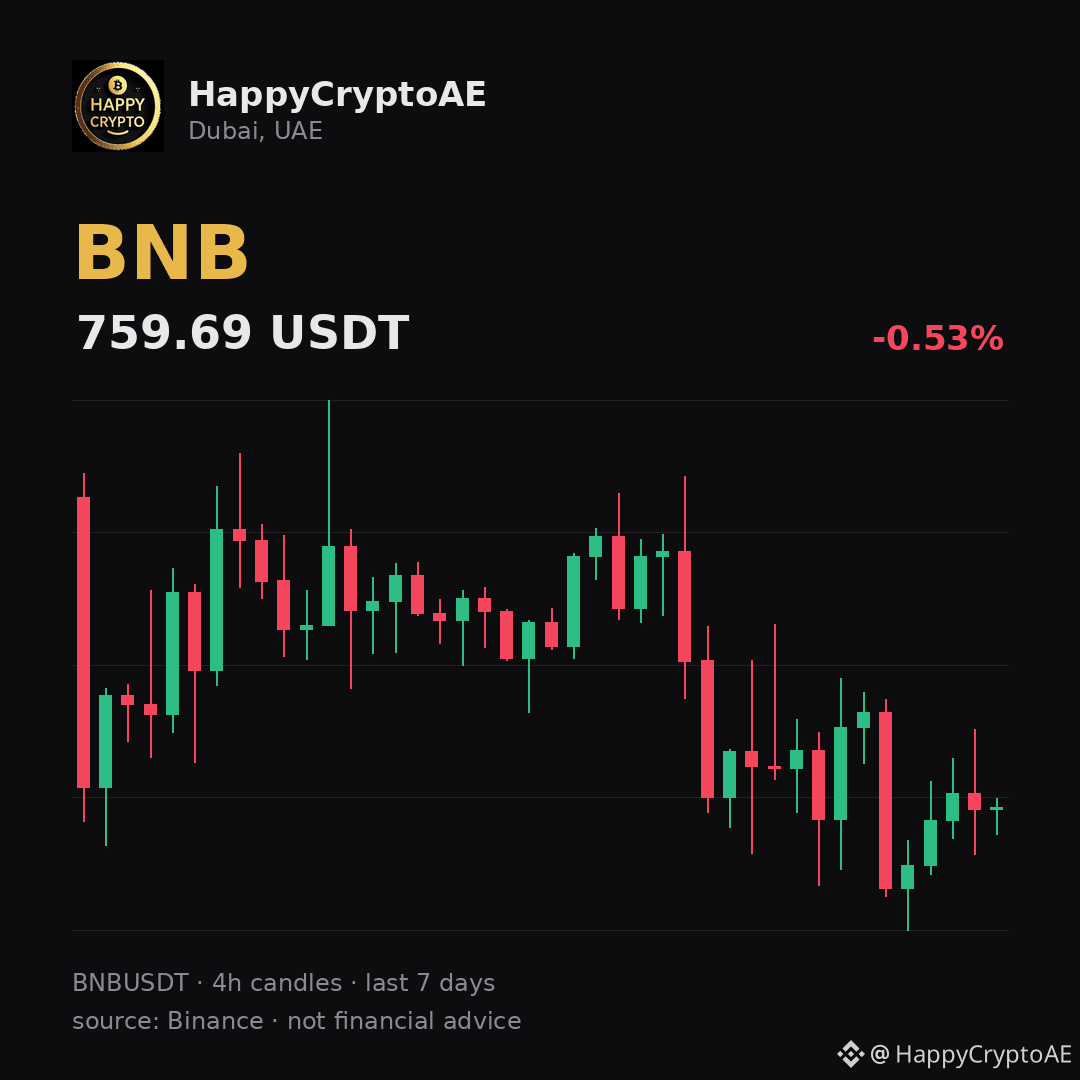
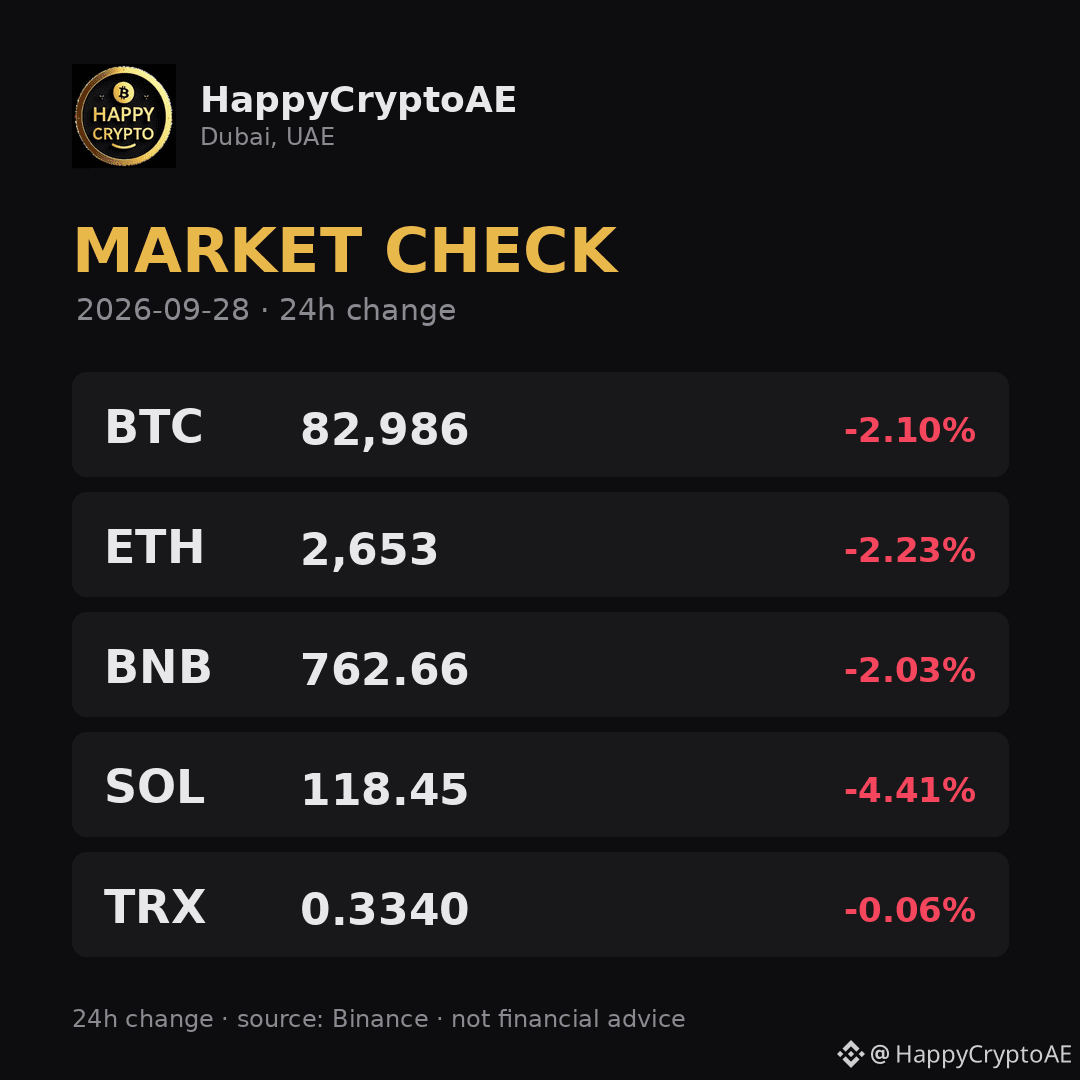
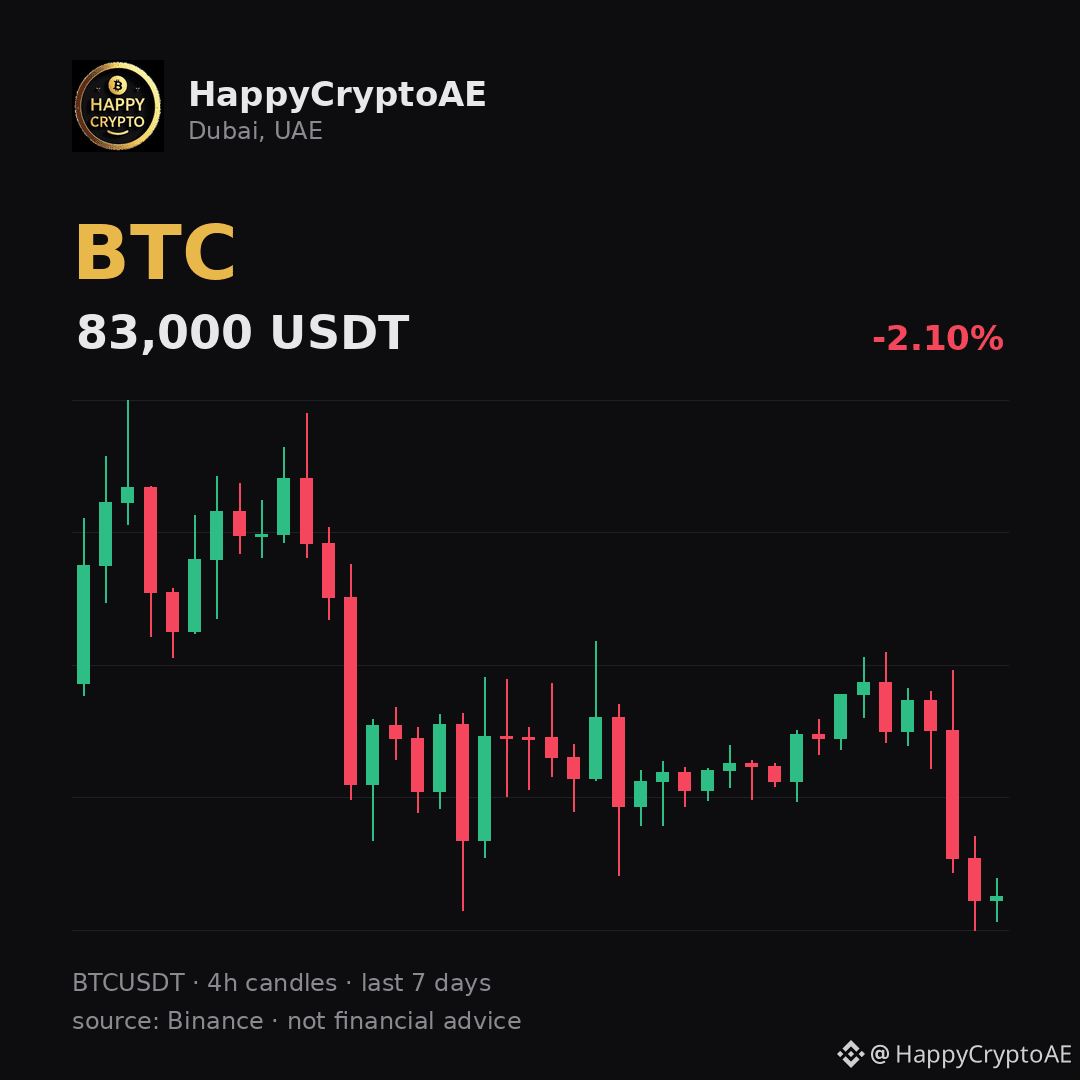
Debilidad general, con un gran actor manteniéndose en pie.
Operando cripto desde Dubái desde 2019.
#Crypto #Markets #Trading
Rango de 24 h 117.36 - 123.45, así que está operando en la parte baja de su día.
Debilidad general, con un gran actor manteniéndose en pie.
Operando cripto desde Dubái desde 2019.
#Crypto #Markets #Trading
57
Artículo
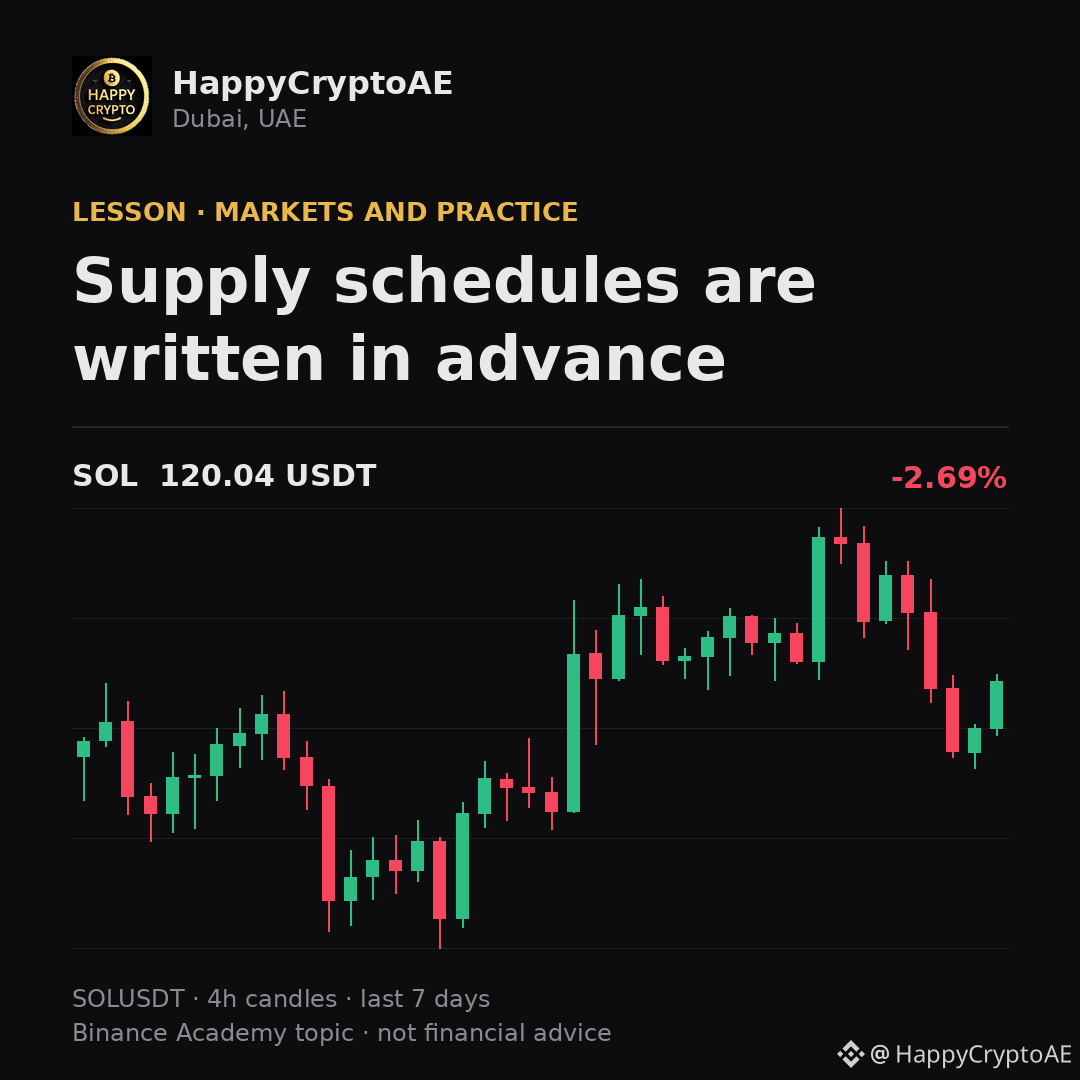
Los calendarios de oferta se escriben con antelaciónEn algunas redes la recompensa por producir un bloque se reduce a la mitad en intervalos fijos, lo que reduce a la mitad la tasa a la que nuevas unidades entran en circulación. El calendario es público y se conoce desde el principio.
Ese último punto es lo que la gente omite. Un cambio que todos pueden ver venir con años de antelación no es información nueva el día en que ocurre. Lo que realmente varía es la demanda y cómo el mercado ya se ha posicionado para ella. La pregunta interesante nunca es lo que dice el calendario: es quién ya ha actuado en función de él.
Los calendarios de oferta se escriben con antelación
En algunas redes la recompensa por producir un bloque se reduce a la mitad en intervalos fijos, lo que reduce a la mitad la tasa a la que nuevas unidades entran en circulación. El calendario es público y se conoce desde el principio.
Ese último punto es lo que la gente omite. Un cambio que todos pueden ver venir con años de antelación no es información nueva el día en que ocurre. Lo que realmente varía es la demanda y cómo el mercado ya se ha posicionado para ella. La pregunta interesante nunca es lo que dice el calendario: es quién ya ha actuado en función de él.
Ese último punto es lo que la gente omite. Un cambio que todos pueden ver venir con años de antelación no es información nueva el día en que ocurre. Lo que realmente varía es la demanda y cómo el mercado ya se ha posicionado para ella. La pregunta interesante nunca es lo que dice el calendario: es quién ya ha actuado en función de él.
58
Artículo
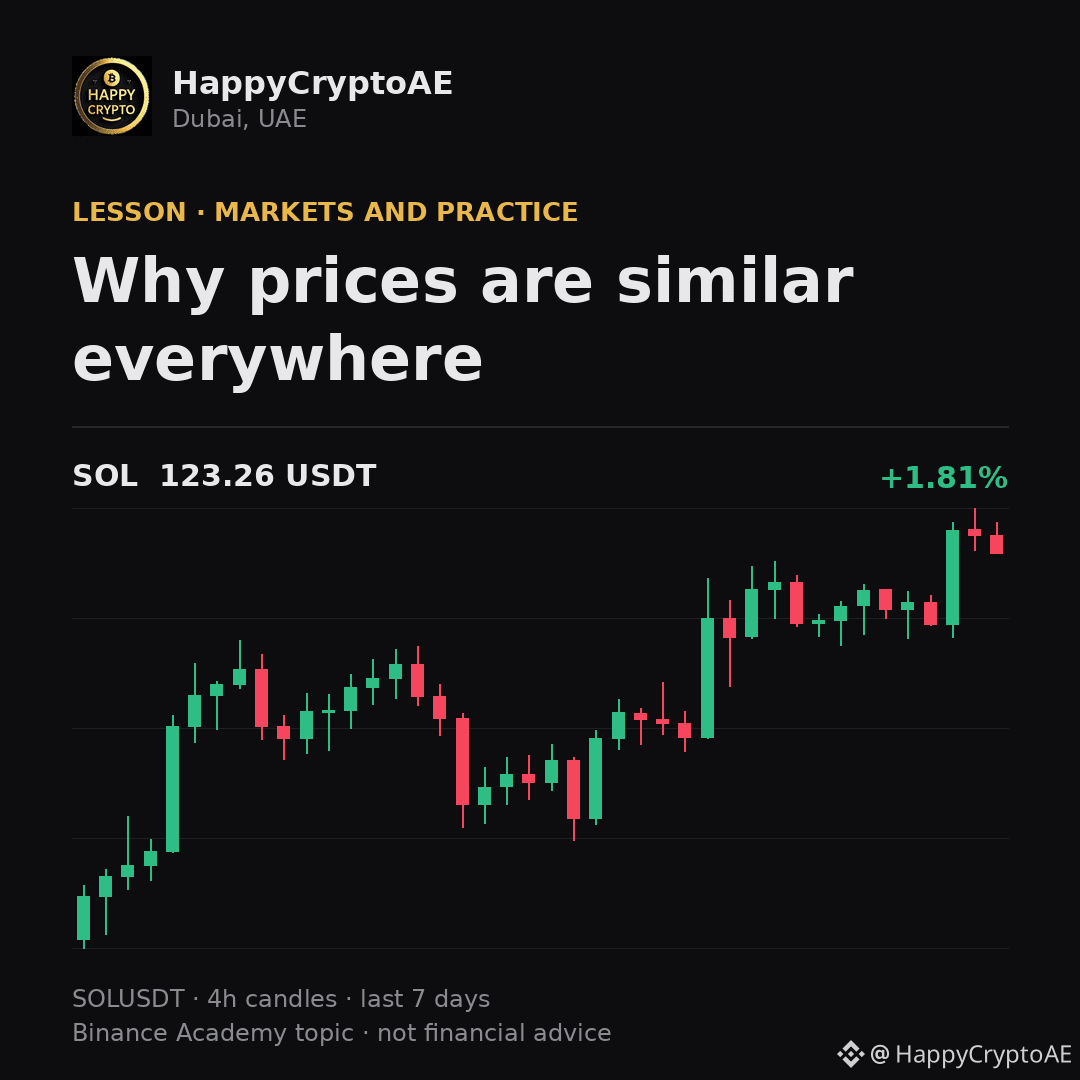
Por qué los precios son similares en todas partesEl arbitraje consiste en comprar donde un activo es más barato y vender donde es más caro. Suena a dinero gratis y, en su mayor parte, no lo es, porque en el momento en que se abre una brecha, muchas personas la cierran.
La razón por la que importa para todos los demás es lo que produce: precios que se mantienen en línea entre distintos lugares sin que nadie los coordine. Cuando ves una brecha amplia y persistente, la intuición útil no es la emoción, sino la sospecha: normalmente hay algo que impide la operación. Una retirada se detiene, la profundidad no es real, o la liquidación tarda lo suficiente como para que la brecha sea una prima de riesgo en lugar de un premio.
Por qué los precios son similares en todas partes
El arbitraje consiste en comprar donde un activo es más barato y vender donde es más caro. Suena a dinero gratis y, en su mayor parte, no lo es, porque en el momento en que se abre una brecha, muchas personas la cierran.
La razón por la que importa para todos los demás es lo que produce: precios que se mantienen en línea entre distintos lugares sin que nadie los coordine. Cuando ves una brecha amplia y persistente, la intuición útil no es la emoción, sino la sospecha: normalmente hay algo que impide la operación. Una retirada se detiene, la profundidad no es real, o la liquidación tarda lo suficiente como para que la brecha sea una prima de riesgo en lugar de un premio.
La razón por la que importa para todos los demás es lo que produce: precios que se mantienen en línea entre distintos lugares sin que nadie los coordine. Cuando ves una brecha amplia y persistente, la intuición útil no es la emoción, sino la sospecha: normalmente hay algo que impide la operación. Una retirada se detiene, la profundidad no es real, o la liquidación tarda lo suficiente como para que la brecha sea una prima de riesgo en lugar de un premio.
71
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
BitcoinParesGainsAfterRallyTo$86.5K
14,847 vistas
66 están debatiendo
🔥 $BTC al límite: ¡Choque de $86K!
Nurul Hasnat Samir
·0 me gusta
·178 vistas
CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI
26,825 vistas
332 están debatiendo
SECProposesCryptoCustodyRules
54,439 vistas
494 están debatiendo