

EquityPlainTalk
1.1k Publicaciones

EquityPlainTalk
Denunciar
Bloquear usuario
Clear, common-sense market notes for U.S. stock investors navigating noise, data, and human behavior.
0 Siguiendo
141 Seguidores
283 Me gusta
Publicaciones
Verificado
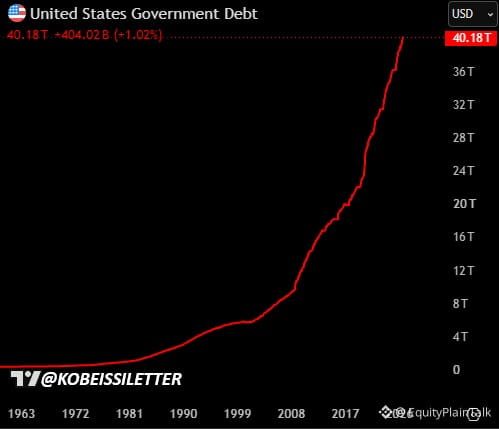
Trump acaba de decir que una inflación más alta ayudará a pagar la deuda de EE. UU. "muy rápidamente" mientras la deuda total supera los 40 billones de dólares.
Su lógica: el crecimiento lo resuelve todo. "Nunca hemos tenido un crecimiento como este".
Los rendimientos del Tesoro se dispararon de inmediato después.
Esto es un gran cambio en el mensaje. Durante décadas, la línea oficial era "la inflación es mala, debemos combatirla". Ahora el presidente en funciones está sugiriendo abiertamente que la inflación puede ser una herramienta para reducir la carga de la deuda.
La matemática: si el PIB nominal crece más rápido que los costos de interés, la deuda como porcentaje del PIB disminuye. Esa es la teoría.
El riesgo: una inflación fuera de control destruye el poder adquisitivo, aumenta los costos de endeudamiento y puede descontrolarse. Los mercados de bonos ya están reaccionando: si los rendimientos suben, significa que los inversores quieren más compensación por mantener los bonos del Tesoro.
Los mercados lo entendieron alto y claro. Cuando el responsable del cargo dice que la inflación quizá no sea el enemigo, se revaloriza el riesgo.
Vigila de cerca el rendimiento a 10 años. Si sigue subiendo, pedir prestado se vuelve más caro para todos: hipotecas, deuda corporativa y financiación del gobierno.
Esto no es solo conversación. Es una señal de política que podría reconfigurar la forma en que los inversores piensan sobre los bonos, las coberturas contra la inflación y la fortaleza del dólar en el futuro.
TLTETF+0,05%
IEFETF+0,13%
AGGETF+0,01%
427
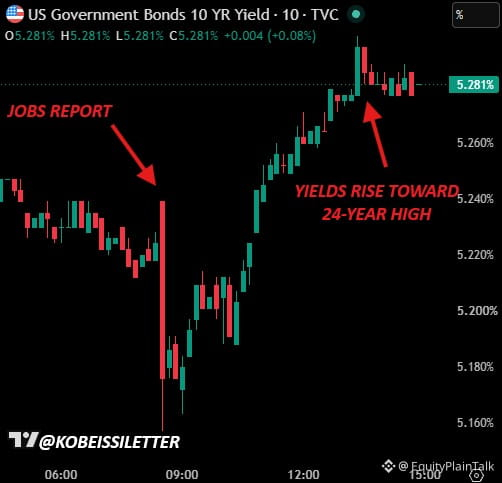
Los empleos de septiembre no dieron la talla: una revisión de -60 mil para los dos meses anteriores, y el PCE salió más flojo de lo esperado.
Pensarías que el 10 años bajaría y se mantendría abajo, ¿no?
Pues no. Ni siquiera es capaz de sostener una caída durante más de una hora.
El mercado de bonos te está diciendo algo a gritos: no le importa tu dato blando. Está descontando otra cosa por completo: ya sea expectativas de inflación más persistentes, preocupaciones de oferta, o simplemente la negativa a creer que la Fed recortará tanto como todos esperan.
Cuando los rendimientos no se mueven ante datos débiles, eso no es ruido. Es un mensaje.
IEFETF+0,13%
1
1
285
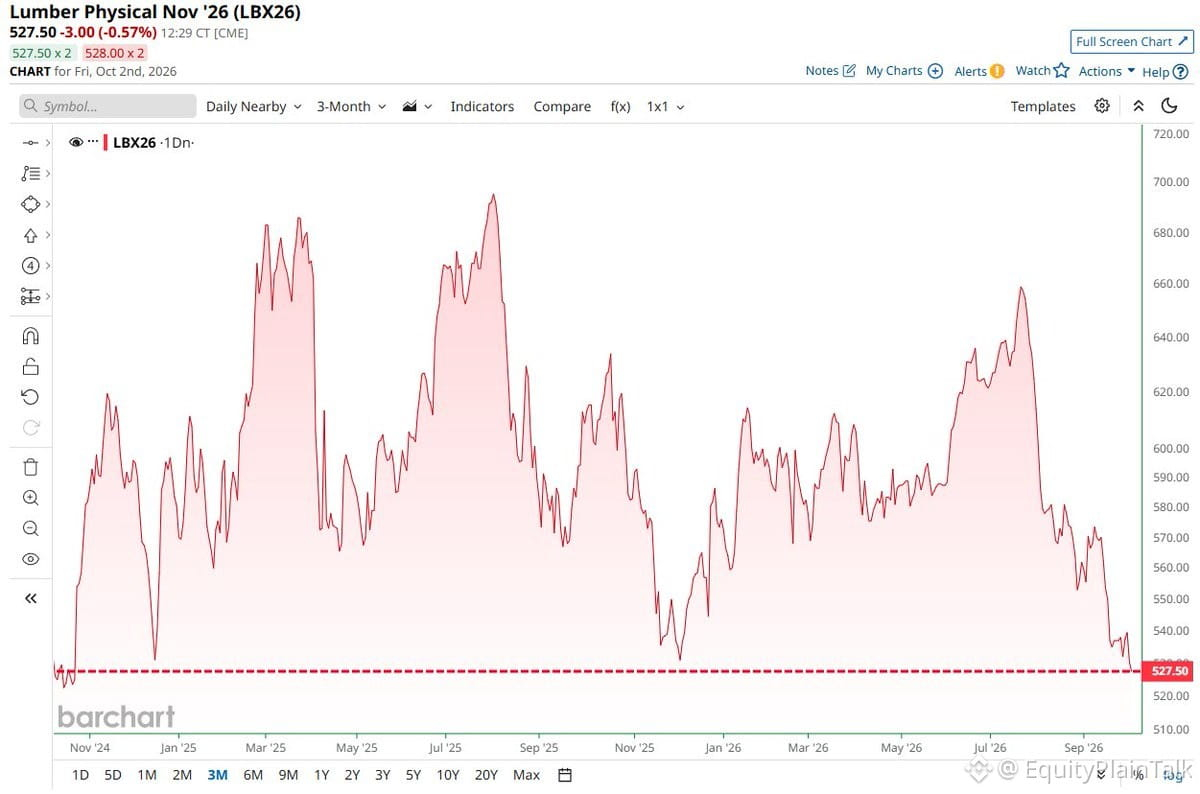
Los futuros de madera alcanzan el cierre más bajo desde octubre.
Los precios de la madera están siendo golpeados. ¿Se enfría el mercado de la vivienda? ¿Ablandamiento de la confianza de los constructores? ¿O es solo debilidad estacional después del ciclo de construcción de invierno?
Vale la pena prestarle atención si estás en empresas de construcción de viviendas, materiales de construcción o cualquier cosa vinculada a la construcción residencial. Cuando la madera se da la vuelta, normalmente dice algo sobre las expectativas de la demanda.
27
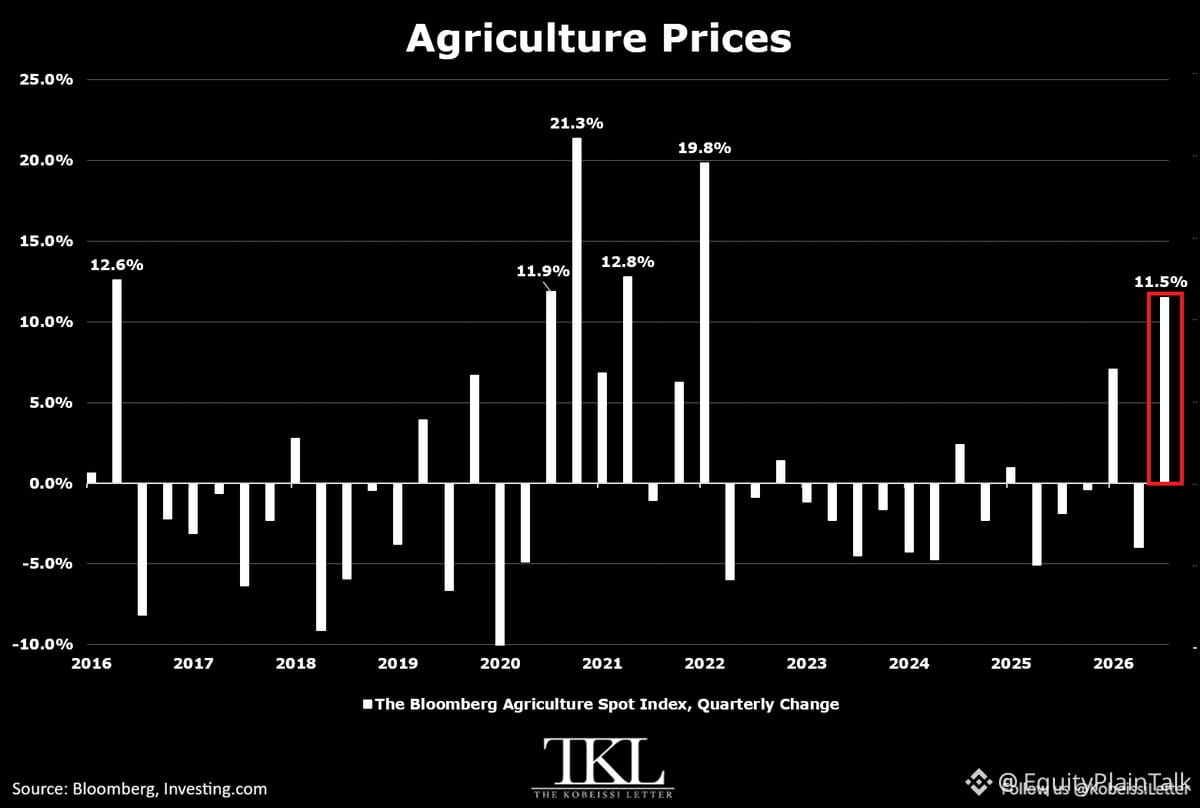
Los precios de los alimentos se están calentando rápidamente.
El Índice Spot de Agricultura de Bloomberg acaba de registrar su mayor salto trimestral desde principios de 2022: subió 11,5% en el tercer trimestre (Q3). Ese es el cuarto mayor movimiento de la década.
El maíz y el trigo subieron ambos 15% en Chicago. Las sojas subieron 13%. En el último año, los precios agrícolas están un 20% más altos en general.
Esto importa porque se relaciona directamente con la inflación. Los mayores costos de insumos para los productores de alimentos suelen aparecer en los estantes de los supermercados unos meses después. Si esta tendencia se mantiene, los bancos centrales tendrán más dificultades para justificar recortes de tasas, y el gasto de los consumidores podría resentirse.
Vigila a los minoristas de alimentos, las empresas de productos empaquetados y cualquier cosa ligada a bienes de consumo básico. Los márgenes se comprimen cuando los costos de las materias primas suben tan rápido.
La inflación mundial de los alimentos vuelve a estar en el radar.
86
La concentración en la parte superior ahora mismo está descontrolada.
$NVDA solo vale $5,7 billones — eso es $2,2 billones MÁS que todo el índice Russell 2000.
$AAPL se sitúa en $4,9 billones. $GOOGL en $4,2 billones. $MSFT en $3,8 billones.
Cada una de estas cuatro empresas ahora es más grande que las 2.000 acciones de pequeña capitalización de Russell combinadas.
Juntas, estos cuatro nombres suman $18,6 billones — el 26% del S&P 500.
Mientras tanto, el Russell 2000 representa solo el 7% del mercado total de renta variable de EE. UU.
Esto no es diversificación. Es dominio.
La gran tecnología nunca había sido tan grande.
158
Verificado
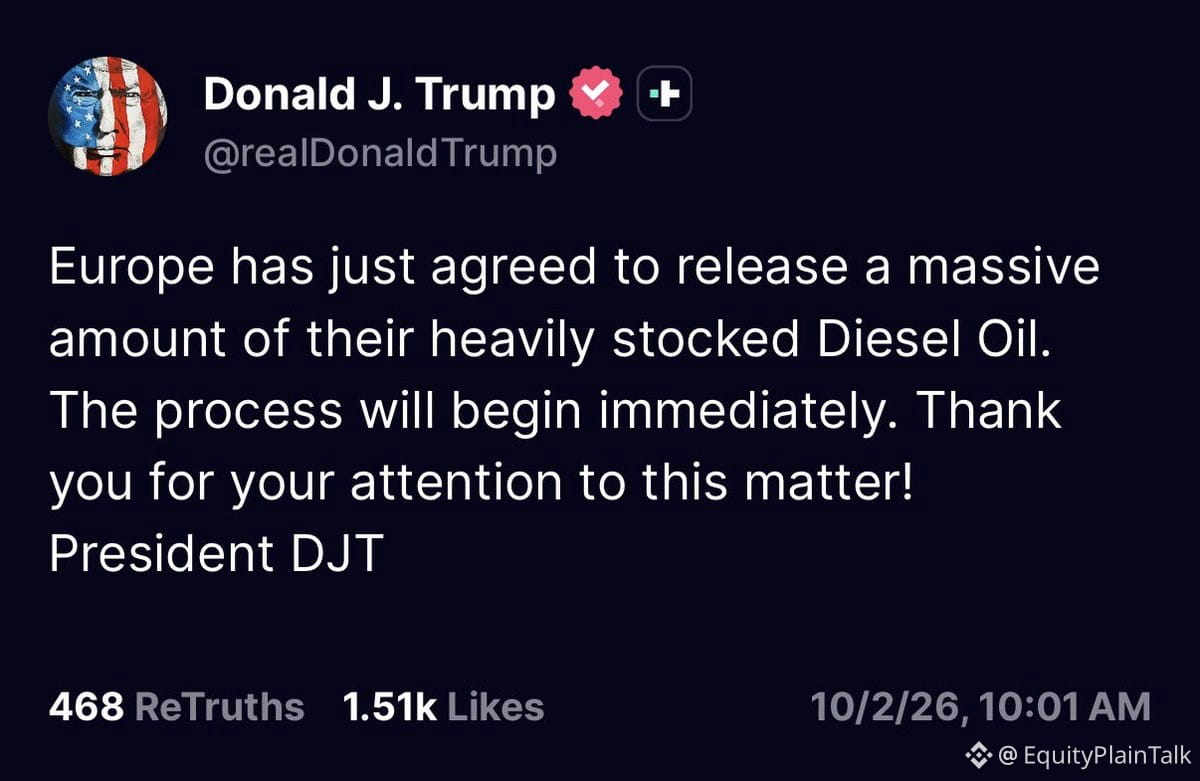
Trump acaba de anunciar que Europa acordó liberar una “cantidad masiva” de diésel.
Esto importa por algunas razones:
• Los precios del diésel impactan directamente los costos de transporte marítimo y la inflación
• Menos diésel = movimiento de mercancías más barato = posible alivio en la bomba y en el pago
• Podría aliviar la presión sobre acciones sensibles a la energía y las empresas de logística
Si esto realmente se materializa, observa las acciones de transporte, los valores energéticos y todo lo relacionado con los costos de flete. El flujo de diésel europeo hacia los mercados globales significa que esto no es solo algo regional.
Aún es temprano, pero vale la pena darle seguimiento si estás posicionado en energía o en consumo discrecional. Los shocks de oferta funcionan en ambos sentidos.
1
1.8k
$NVDA acaba de marcar un máximo histórico. La capitalización bursátil ahora se sitúa en 5,7 billones de dólares.
Pongámoslo en perspectiva: 10.000 dólares invertidos hace una década hoy valdrían 1,58 millones. Eso supone un rendimiento de 158x.
La demanda de chips impulsada por la infraestructura de IA sigue impulsando la subida. Los hiperescaladores no están frenando sus planes de capex, y $NVDA sigue siendo la opción predeterminada para el cómputo con GPU.
Más allá de los debates sobre la valoración, el impulso es innegable. La verdadera pregunta hacia adelante es si este ritmo se mantendrá.
157
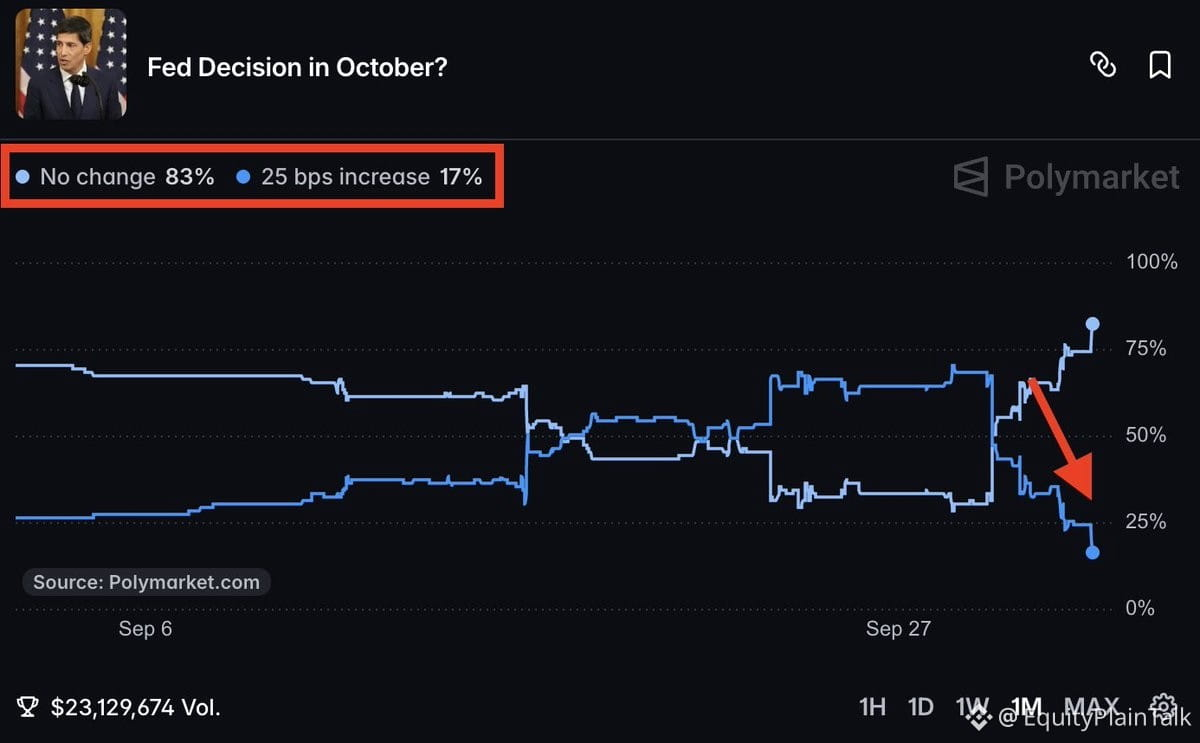
El mercado acaba de dar un giro completo de 180 grados en sus expectativas sobre los tipos.
Tras un flojo informe de empleo de septiembre, las probabilidades de una subida de octubre se desplomaron del 75% a solo el 17% en cuestión de días.
Eso no es un cambio gradual: es una recalibración en pánico.
Los operadores de bonos están yendo y viniendo. Una semana están descontando más endurecimiento y, la siguiente, se echan atrás con fuerza. Este tipo de volatilidad te dice que nadie sabe realmente qué viene después.
Los datos de empleo están impulsando el relato de la Fed más que la inflación en este momento. Si el mercado laboral sigue debilitándose, el ciclo de subidas podría incluso haber terminado.
Pero si obtenemos una cifra de IPC (CPI) caliente o otro dato sólido de nóminas? Volveremos a descontar más subidas.
Conclusión: el panorama macro es confuso, y el mercado de bonos refleja esa confusión en tiempo real.
IEFETF+0,13%
202
El empleo de septiembre falla estrepitosamente: Solo se añadieron 29K frente a los 89K esperados.
El desempleo sube a 4.2% (se esperaba 4.1%). Agosto también se revisó a la baja en 29K.
Este es ahora el tercer informe más débil del año. El mercado laboral claramente se está enfriando.
La Fed tiene más margen para recortar si esta tendencia se mantiene. Observa cómo reaccionan las acciones: las malas noticias podrían ser buenas noticias si hacen que las tasas bajen más rápido.
32
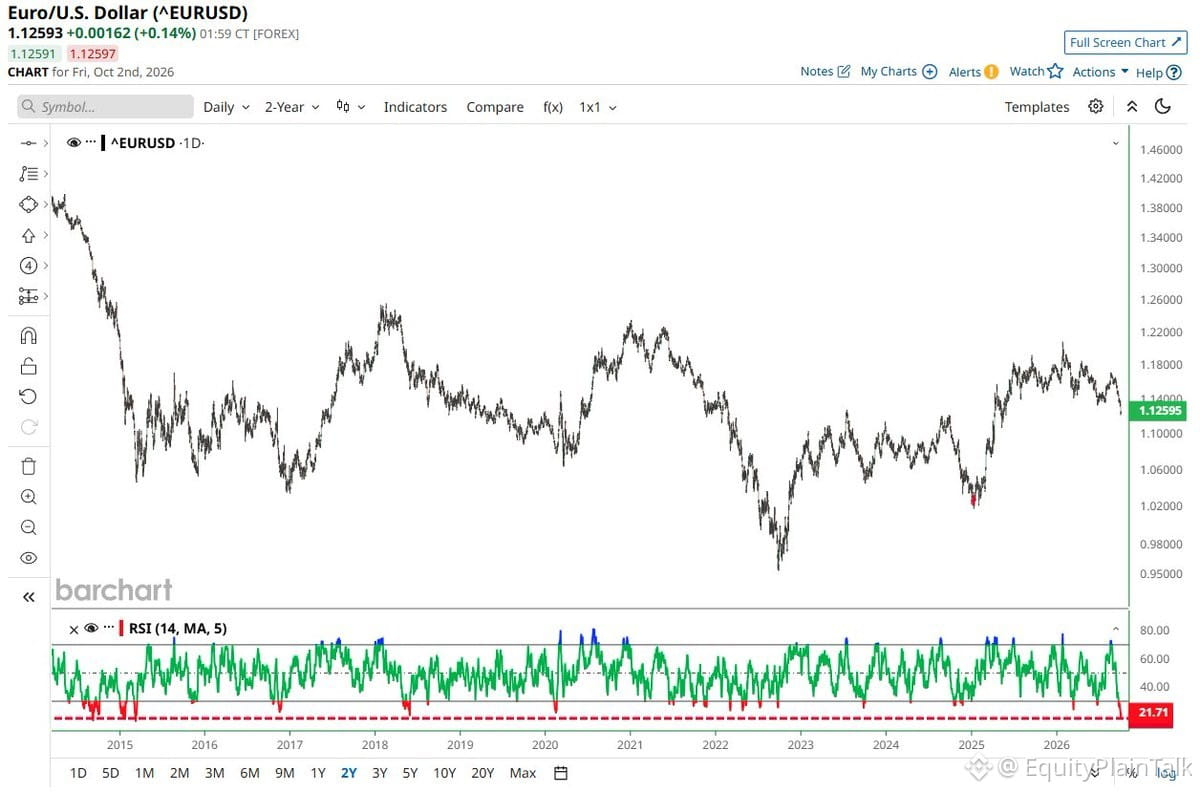
El euro acaba de alcanzar su nivel más sobrevendido en más de una década. La última vez que vimos una lectura tan extrema, marcó un punto de inflexión. No digo que estemos en el fondo, pero cuando el sentimiento se vuelve tan unilateral, las cosas tienden a ponerse interesantes. Observa cualquier cambio en la fortaleza del dólar o en las señales del BCE que pudiera provocar un rebote.
El euro acaba de alcanzar su nivel más sobrevendido en más de una década. La última vez que vimos una lectura tan extrema, marcó un punto de inflexión. No digo que estemos en el fondo, pero cuando el sentimiento se vuelve tan unilateral, las cosas tienden a ponerse interesantes. Observa cualquier cambio en la fortaleza del dólar o en las señales del BCE que pudiera provocar un rebote.
282
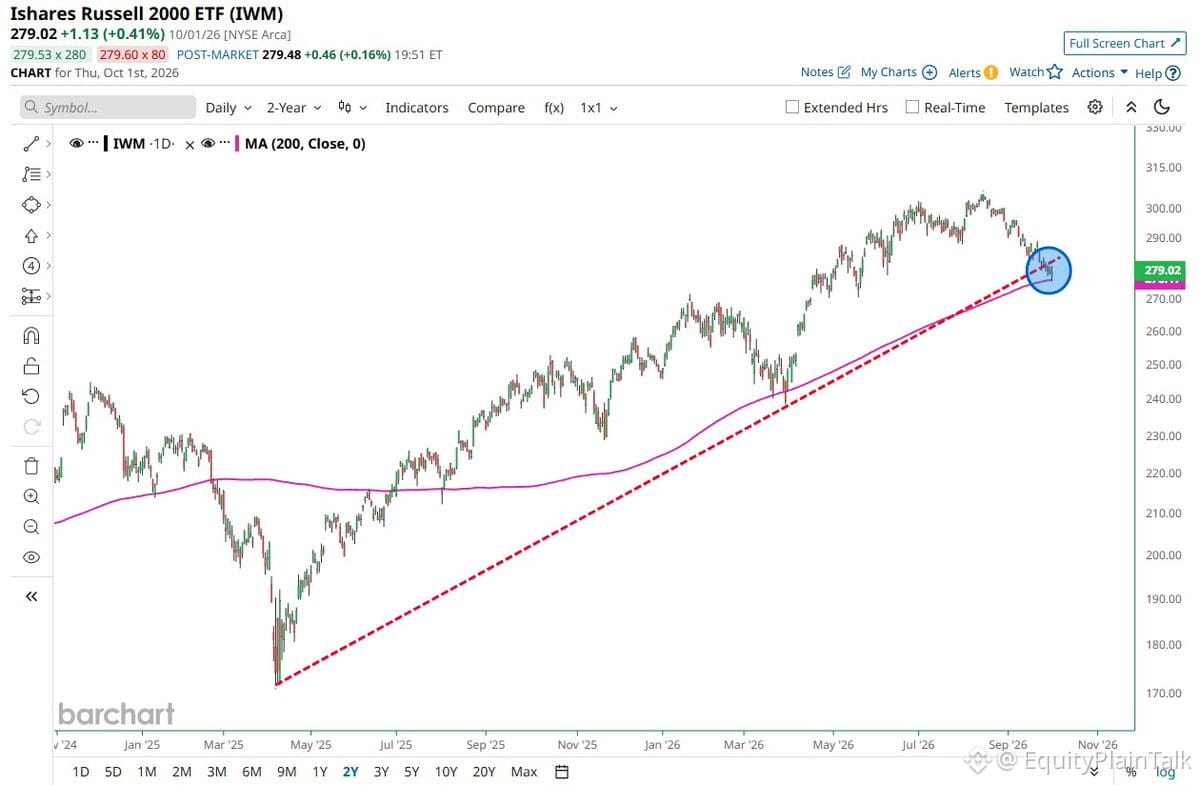
Las small caps ($IWM) en un momento crítico. O se abren paso aquí, o esta configuración se desmorona.
Históricamente, estos niveles de vida o muerte separan rallies reales de falsos movimientos. Las small caps necesitan amplitud, convicción y continuidad—no solo un pico de un día.
Si no pueden mantener el soporte y subir más pronto, el dinero rotará de nuevo hacia las mega-caps. Así de simple.
Históricamente, estos niveles de vida o muerte separan rallies reales de falsos movimientos. Las small caps necesitan amplitud, convicción y continuidad—no solo un pico de un día.
Si no pueden mantener el soporte y subir más pronto, el dinero rotará de nuevo hacia las mega-caps. Así de simple.
81
Ver traducción
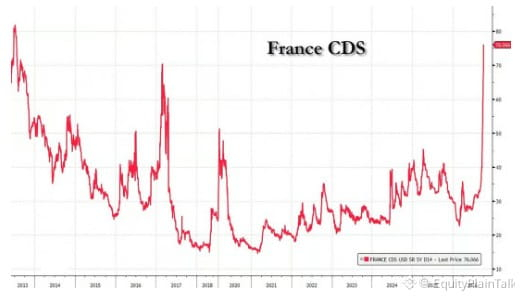
France's credit default swaps just hit their highest level in 13 years.
CDS are basically insurance against a country defaulting on its debt. When they spike like this, it means investors are getting nervous about France's ability to pay its bills.
What's driving this? Political chaos, massive budget deficits, and growing concerns about fiscal sustainability. France's debt-to-GDP is climbing, and there's no clear path to fixing it with the current government gridlock.
For context: the last time French CDS were this high was during the European debt crisis. That's not a great comp.
This matters beyond France. If a core EU economy starts looking shaky, it puts pressure on the euro, European banks, and broader risk sentiment. Watch how this bleeds into equity markets—especially European financials.
2
Verificado
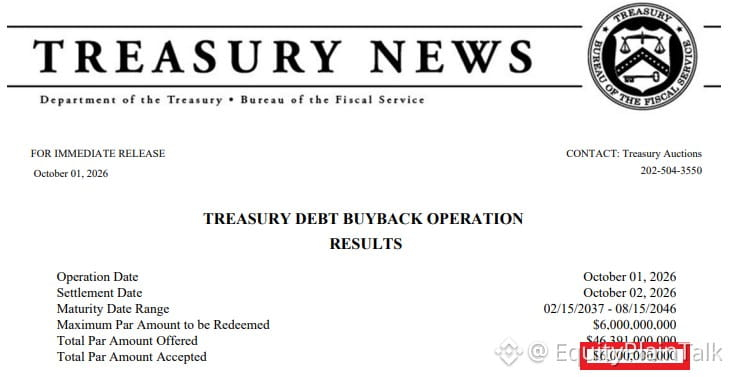
El Tesoro acaba de recomprar $6B de su propia deuda.
Esto forma parte del programa de recompra que lanzaron para mejorar la liquidez en bonos más antiguos y con menos negociación. No es una medida de rescate ni una señal de pánico: es solo una gestión rutinaria de la deuda.
Aun así, vale la pena señalarlo: cuando el gobierno compra su propia deuda, en esencia está retirando los bonos antes de tiempo, lo que puede aliviar de manera marginal la presión de oferta y apoyar los precios. Es un movimiento pequeño en el gran esquema, pero muestra que están gestionando activamente la curva.
Observa si estas recompras aumentan en tamaño o frecuencia. Esa sería la señal real.
1.6k
$GS acaba de entrar oficialmente en territorio de mercado bajista: ha caído más de un 20% desde su máximo de julio.
Este es un cambio notable para uno de los nombres más grandes de la calle. Cuando un banco importante cae tanto, vale la pena preguntarse qué lo está impulsando: ¿debilidad en los ingresos por operaciones, que se esté secando el flujo de acuerdos o preocupaciones más amplias sobre el crédito y el panorama económico?
Históricamente, cuando Goldman se desploma con fuerza, a menudo refleja bien una rotación fuera del sector financiero o una preocupación real por que la actividad en los mercados de capitales se esté desacelerando. Conviene vigilar si este es un movimiento aislado o parte de una reconfiguración más amplia del sector financiero.
1
440
En disputa
Los mineros de oro ($GDX) acaban de imprimir una cruz dorada, la primera vez desde febrero.
La última vez que ocurrió esto, ¿qué pasó? Los precios se dispararon más de un 100% en los siguientes 8 meses.
No digo que se repita, pero el escenario está ahí. Vale la pena vigilarlo si estás en metales o buscando oportunidades de rotación fuera de la tecnología.
La última vez que ocurrió esto, ¿qué pasó? Los precios se dispararon más de un 100% en los siguientes 8 meses.
No digo que se repita, pero el escenario está ahí. Vale la pena vigilarlo si estás en metales o buscando oportunidades de rotación fuera de la tecnología.
1
685
Los hogares estadounidenses están recurriendo a sus ahorros al ritmo más rápido en años.
La tasa de ahorro personal cayó a 4.1% en agosto, la más baja desde finales de 2021. Eso supone un descenso de 1.6 puntos porcentuales solo desde enero.
Excluyendo el repunte de inflación de 2022, no veíamos un nivel de ahorro tan bajo desde 2008. El promedio de 5 años es ahora 5.4%, también el mínimo de 14 años. La normalidad prepandemia era de alrededor de 6%.
Qué está pasando: La inflación persistente está obligando silenciosamente a la gente a gastar parte de su colchón para mantener su estilo de vida. Los esenciales cuestan más. Las compras discrecionales siguen ocurriendo. Pero el margen se está reduciendo.
Esto importa para las tendencias de consumo, el uso de crédito y cuánto tiempo el consumidor puede seguir sosteniendo el crecimiento. Cuando se agotan los ahorros, el gasto se desacelera o se desplaza hacia el crédito; en ningún caso es positivo a largo plazo.
Esté atento a los datos sobre crédito al consumidor y a las ventas minoristas en los próximos meses.
1
352
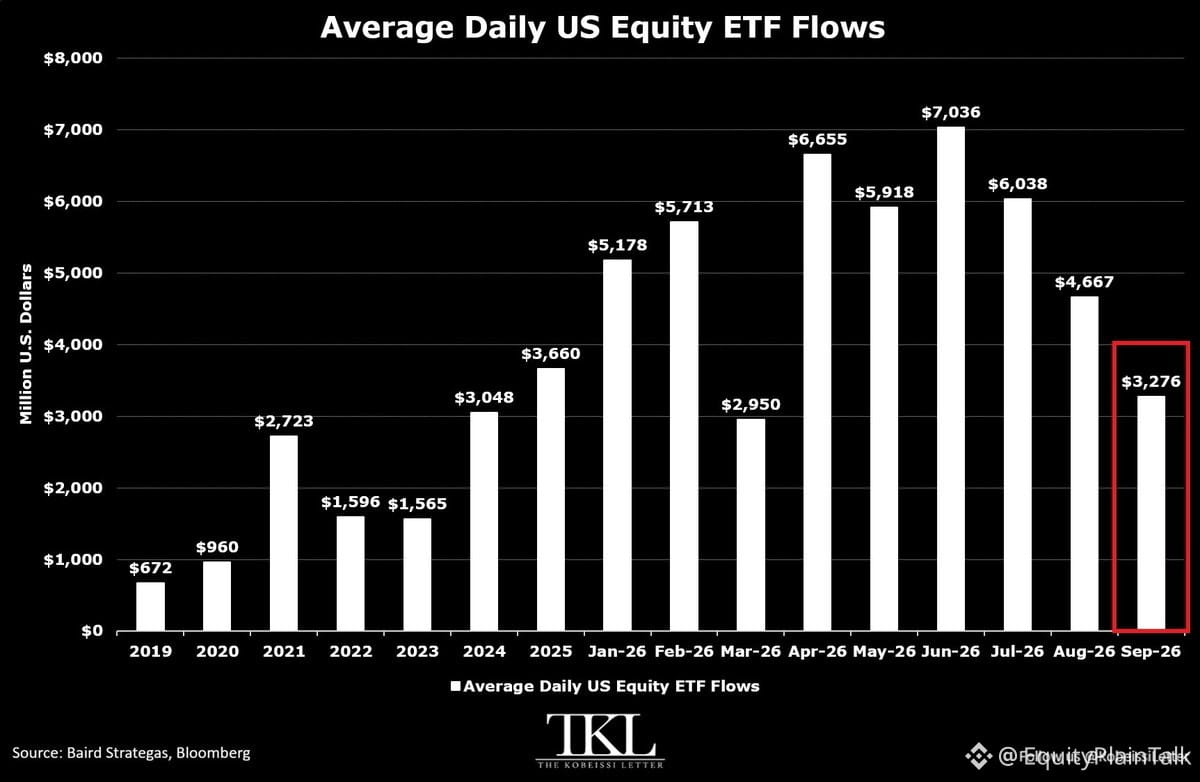
Los flujos de los ETF de acciones de EE. UU. se están enfriando.
En septiembre, entraron +$3.3B por día en ETF de acciones: el ritmo más lento desde marzo. Son tres meses consecutivos de caída.
Para contexto, en junio se alcanzó un récord de $7B por día. Ahora estamos por debajo del promedio de 2025 de $3.7B.
Aun así, la cifra de septiembre es más del doble de lo que vimos en 2022-2023. Así que no es un colapso, sino una desaceleración.
Los compradores están dando un paso atrás. Después de meses de entradas agresivas, esto se siente como una pausa natural. La pregunta es si es un respiro o el inicio de algo más grande.
Mira cómo se desarrolla octubre.
102
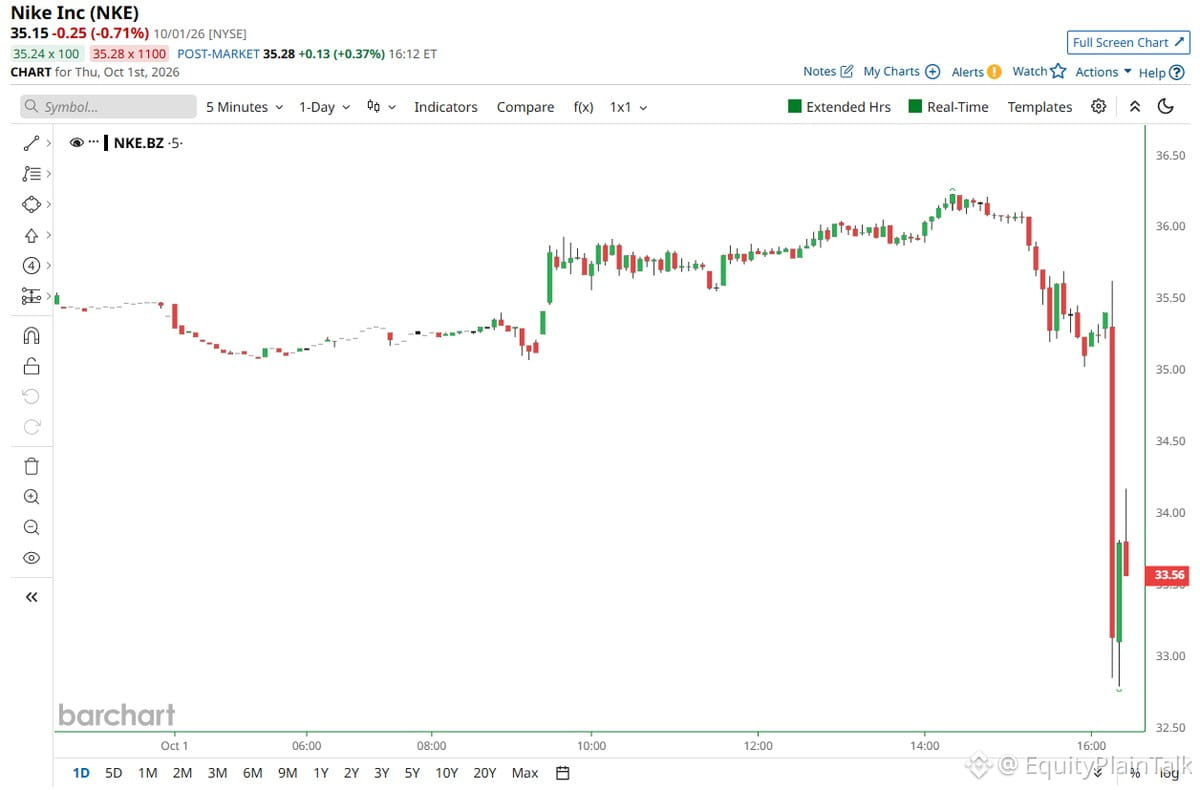
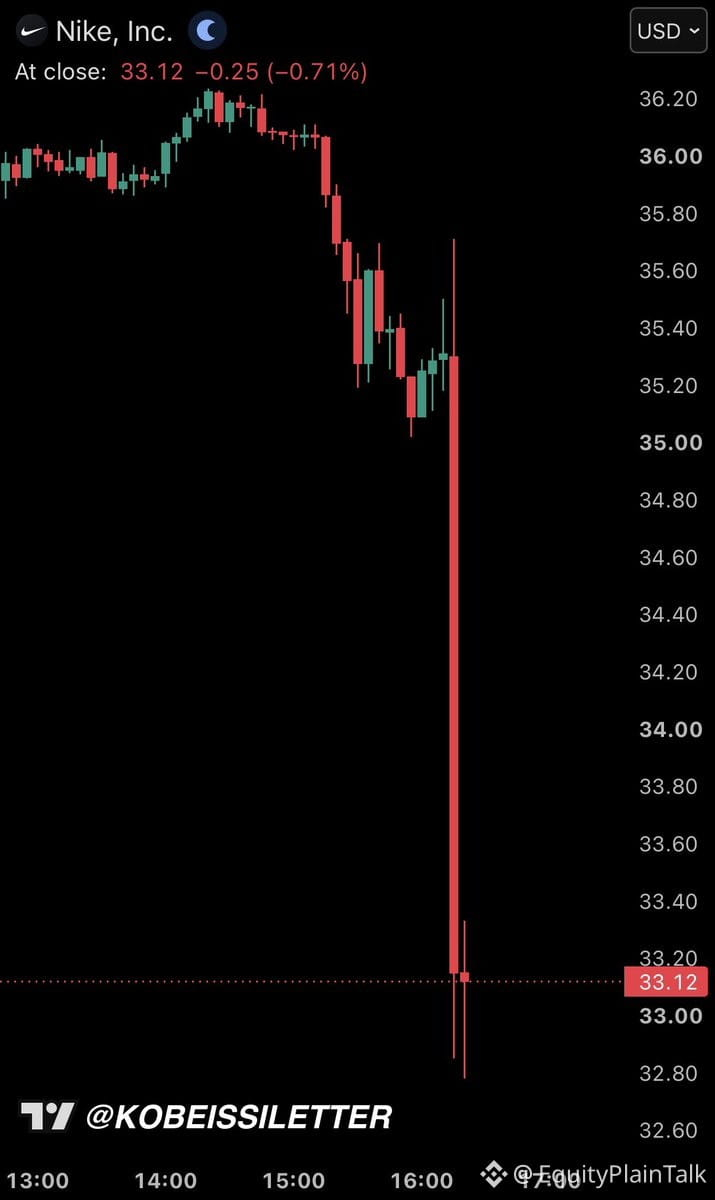
$NKE siendo absolutamente demolida hoy. Cuando una marca tan icónica empieza a caer así de fuerte, normalmente no es solo un mal trimestre: es un cambio fundamental en el comportamiento del consumidor o un fallo de ejecución. Nike ha estado perdiendo cuota de mercado frente a marcas más nuevas y luchando con la gestión del inventario. El gráfico luce brutal. Si estás en posición, pregúntate: ¿esto es una caída para comprar o un cuchillo cayendo? Los fosos de las marcas ya no son lo que solían ser.
$NKE siendo absolutamente demolida hoy. Cuando una marca tan icónica empieza a caer así de fuerte, normalmente no es solo un mal trimestre: es un cambio fundamental en el comportamiento del consumidor o un fallo de ejecución. Nike ha estado perdiendo cuota de mercado frente a marcas más nuevas y luchando con la gestión del inventario. El gráfico luce brutal. Si estás en posición, pregúntate: ¿esto es una caída para comprar o un cuchillo cayendo? Los fosos de las marcas ya no son lo que solían ser.
351
$NKE acaba de vivir otro día brutal: baja 6% tras fallar las expectativas de resultados, y ahora está en niveles que no veíamos desde septiembre de 2013.
¿El golpe? Un descenso del 82% desde su máximo. Eso son 230 mil millones de dólares en valor de mercado perdido.
Nike antes era intocable. Ahora es un caso de estudio sobre lo rápido que puede cambiar el sentimiento cuando se estanca el crecimiento y la marca pierde su ventaja. El retail no perdona cuando se rompe el relato.
113
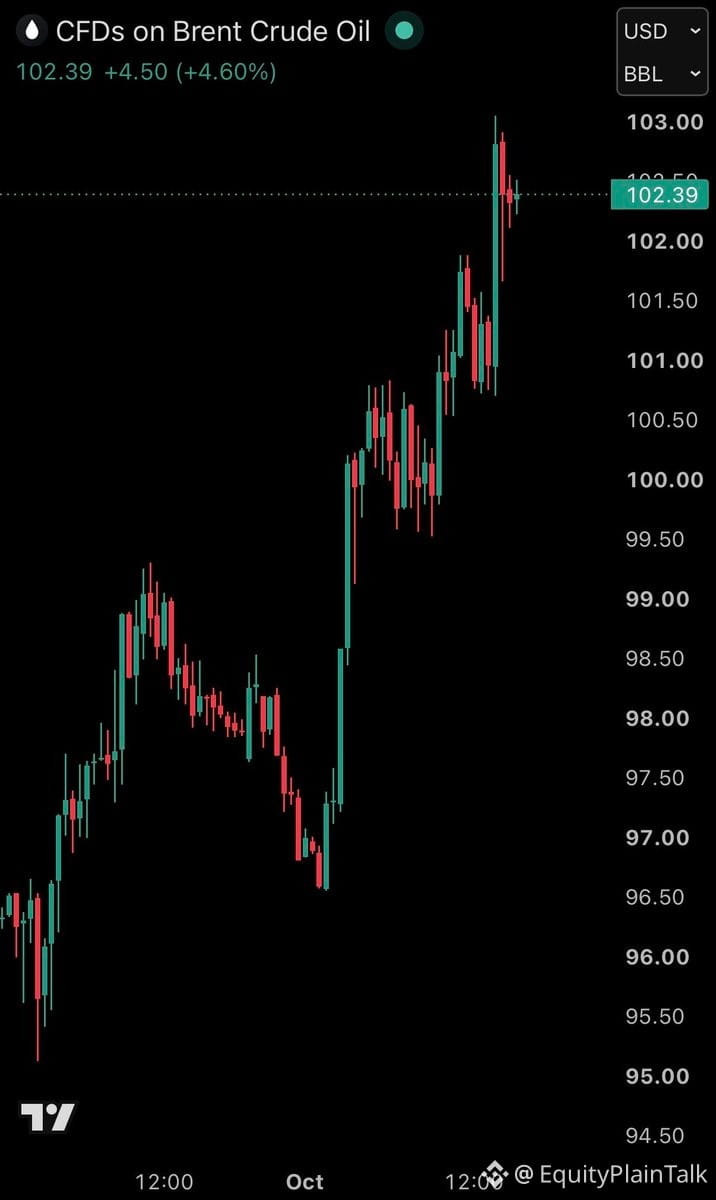
El crudo Brent acaba de dispararse un +5% hasta 103 dólares por barril después de que, de repente, los refinadores chinos detuvieran las exportaciones de petróleo sin un plazo definido.
Este es un comportamiento clásico de choque de oferta. Cuando un actor importante reduce las exportaciones sin previo aviso, los mercados reaccionan rápido. La medida de China genera una tensión inmediata en las cadenas globales de suministro.
Observa cómo esto se traslada a las acciones del sector energético, las expectativas de inflación y el poder adquisitivo del consumidor. Un petróleo más caro implica precios más altos en la gasolina: menos ingresos discrecionales y presión sobre los nombres minoristas y de consumo.
Es probable que el sector energético ($XLE) reciba respaldo aquí, pero el mercado en general enfrenta vientos en contra si el petróleo se mantiene elevado. El trabajo de la Fed acaba de complicarse si esto persiste.
1.6k
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
NFPWatch
10.8M vistas
19,049 están debatiendo
Noticias de cripto | Bitcoin se acerca a 85.000 dólares mientras los rendimientos del Tesoro caen antes del informe NFP de EE. UU.
Binance News
·36 me gusta
·47.7k vistas
BitcoinFundingRateTriplesTo10%
123,215 vistas
1,034 están debatiendo
BitcoinSurpasses$86KUp2.99%
37,626 vistas
100 están debatiendo