

CryptoLite_247
1.2k Publicaciones
CryptoLite_247
Denunciar
Bloquear usuario
Free Stock Market News ACCURATE, CONSISTENT, & RELIABLE || https://x.com/Yusty121 || Crypto first commentary with Marco Market Context
Abrir trade
Trader frecuente
5.5 año(s)
6 Siguiendo
662 Seguidores
2.2K+ Me gusta
Publicaciones
Cartera
Todo
Citas
Videos
PINNED
$SPCX acaba de lanzar el cohete USSF-385 en la B1100, que es el cohete propulsor 100.º Falcon 9 Block 5 que SpaceX ha construido.
La misión lleva una carga útil clasificada de la Space Force, pero la densa niebla en Vandenberg hizo que el video del despegue pareciera increíble.
$SPCX acaba de lanzar el cohete USSF-385 en la B1100, que es el cohete propulsor 100.º Falcon 9 Block 5 que SpaceX ha construido.
La misión lleva una carga útil clasificada de la Space Force, pero la densa niebla en Vandenberg hizo que el video del despegue pareciera increíble.
La misión lleva una carga útil clasificada de la Space Force, pero la densa niebla en Vandenberg hizo que el video del despegue pareciera increíble.
25
15
133
127.8k
PINNED
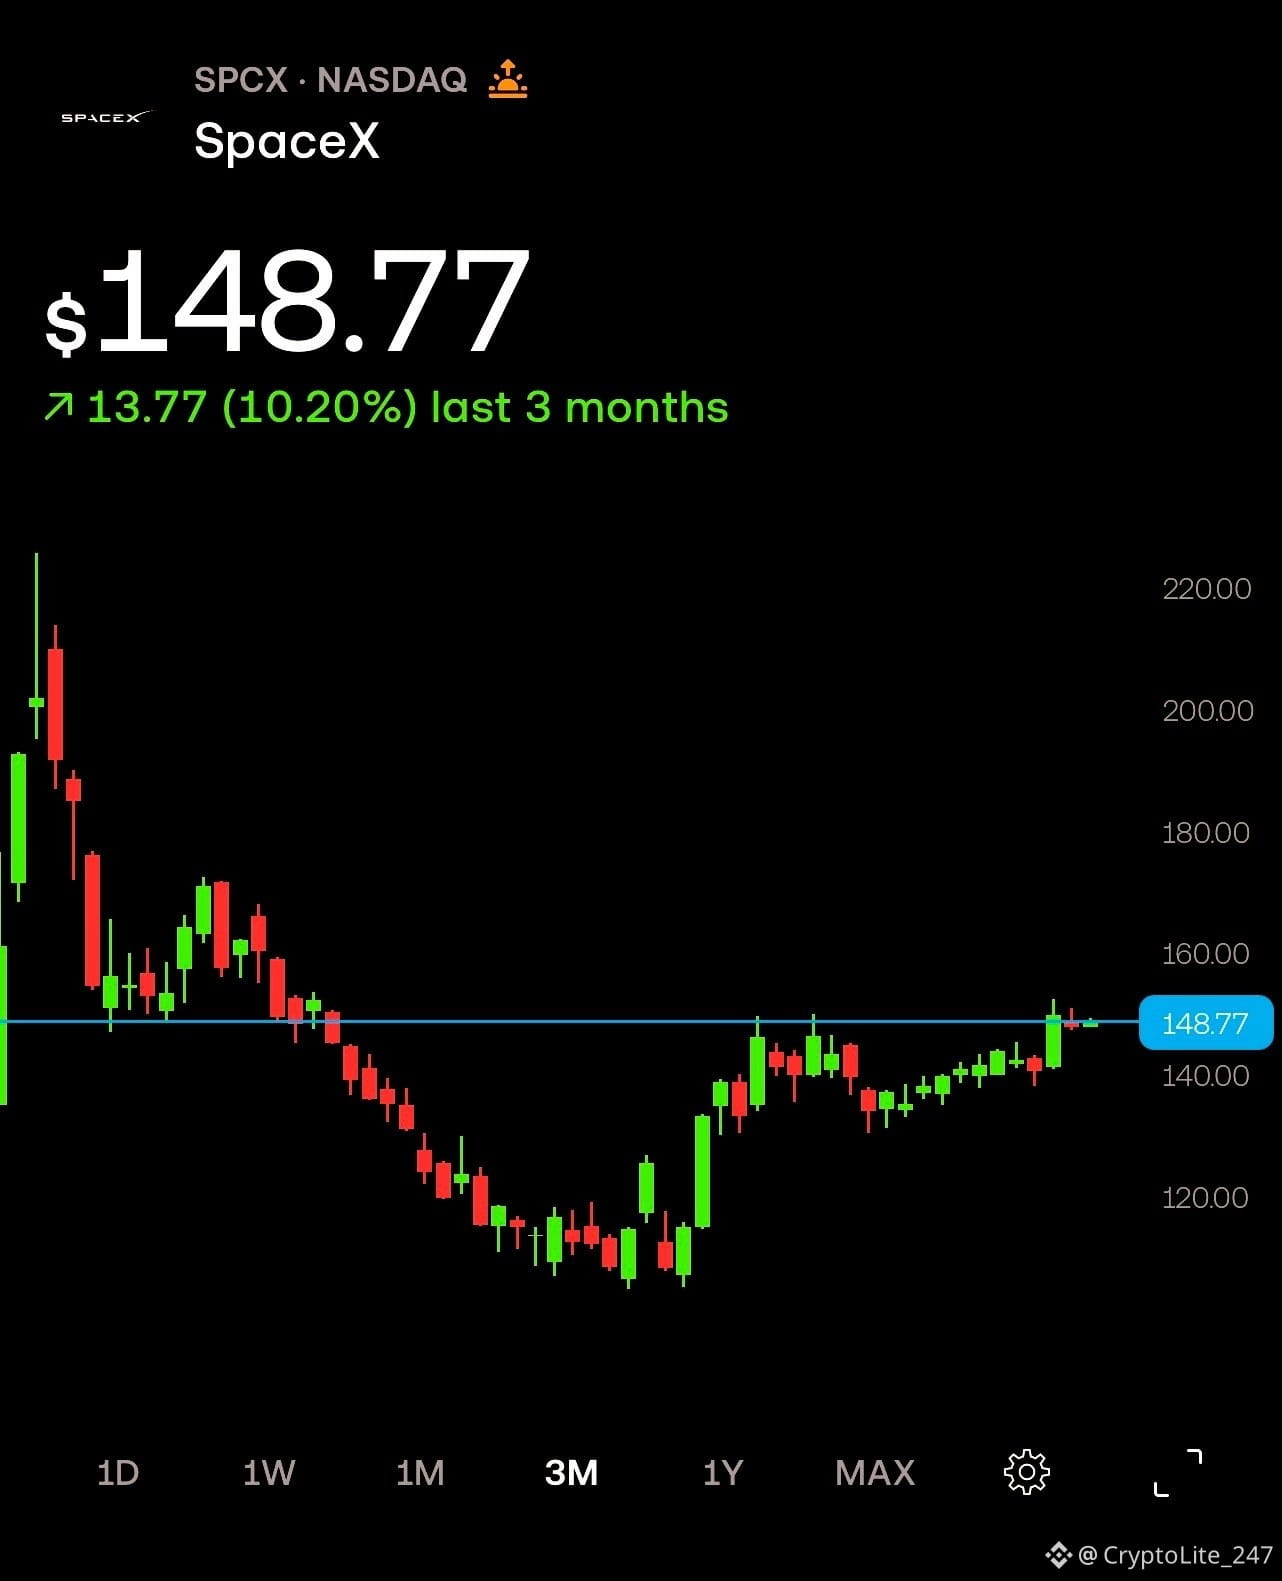
¿Nunca vamos a ver $SPCX por debajo de $100, no?
¿Nunca vamos a ver $SPCX por debajo de $100, no?
19
1
53
82.1k
Elon Musk dice “~90% de los ingresos de $SPCX este año será comercial”, con los ingresos gubernamentales cayendo por debajo del 5% en el 4T.
Starlink ha cambiado tanto la combinación que SpaceX realmente se ve más como una plataforma de conectividad que como un negocio de lanzamientos gubernamentales.
Starlink ha cambiado tanto la combinación que SpaceX realmente se ve más como una plataforma de conectividad que como un negocio de lanzamientos gubernamentales.
4
4.6k
·
--
Alcista
Cuatro acciones de infraestructura de IA con las que no apostaría en contra:
$NBIS
• Ingresos del Q2: 582M$, +454% interanual
• Ingresos de AI Cloud: 575M$, +514% interanual
• ARR: 3B
$IREN
• Ingresos de FY26: 707M$, +41% interanual
• Ingresos de AI Cloud: +110% QoQ en el Q4
• ARR contratado: ~4B
$CIFR.US
• Ingresos contratados del Barber Lake: 9B+
• Añadió ~5,2B provenientes de otro compromiso de laboratorio de IA de 10 años
• Desarrollando infraestructura para soportar hasta 2,5GW de generación adicional
WULF
• Arrendamiento de Anthropic: ~19B en 20 años
• Ingresos del Q2: 44,8M$, con 71% provenientes de alquileres de HPC
• 102MW para generación de ingresos + 336MW en construcción
No tiene que haber un único ganador en la infraestructura de IA. 👀
1
170
·
--
Alcista
$RKLB solo el conteo de lanzamientos crece ~3x para 2030, pero los ingresos por lanzamiento crecen ~5x hasta $1.3B porque Neutron vale MUCHO más por vuelo que Electron.
Lo salvaje es que solo 13 lanzamientos de Neutron a ~$55M cada uno podrían generar más de la mitad de los ingresos por lanzamientos, mientras representan menos de una quinta parte del total de vuelos.
Si esa aceleración funciona, entonces solo el lanzamiento superaría el ritmo de ingresos actual total de la empresa, mientras Space Systems construye los satélites que Neutron puede transportar, permitiendo que Rocket Lab capture tanto el hardware como el viaje.
1
3
489
·
--
Alcista
Mi objetivo de precio para 2030 para $NBIS es de 3.000 dólares por acción.
Las cuentas son simples:
• 5 GW de capacidad de cómputo activa
• 25M de dólares de ingresos anuales por MW
• 125B de dólares en ingresos anuales
• 25% de margen neto
• ~31B de dólares en utilidad neta
• 30x P/E
• ~25% de dilución
Eso me lleva aproximadamente a 3.000 dólares por acción.
Y la parte más interesante es que los 25M de dólares por MW no es un supuesto agresivo.
Nebius ya está firmando capacidad a largo plazo alrededor de 20–25M/MW, mientras que la capacidad a corto plazo puede llegar a 40–50M/MW.
La demanda de IA puede escalar de forma exponencial.
La infraestructura física no.
Ese desequilibrio hace que cada MW de cómputo sea más valioso.
Desglosé todo mi modelo de valuación para $NBIS y el camino hacia los 3.000 en mi nuevo video.
1
194
·
--
Alcista
Verificado
El mercado está fijándose en el 87% de $MU => una caída de margen bruto del 86.25% y clama un pico de ciclo.
La caída se explica en gran medida por ~1B de mayor compensación por incentivos que fluye a través del inventario + costos de puesta en marcha/fabricación mientras Micron amplía la capacidad.
Parte de ese viento en contra relacionado con inventario debería empezar a revertirse en el Q2.
Esto parece más un aumento temporal de costos que un deterioro de la economía de la memoria.
3
750
·
--
Alcista
Parcialmente cierto
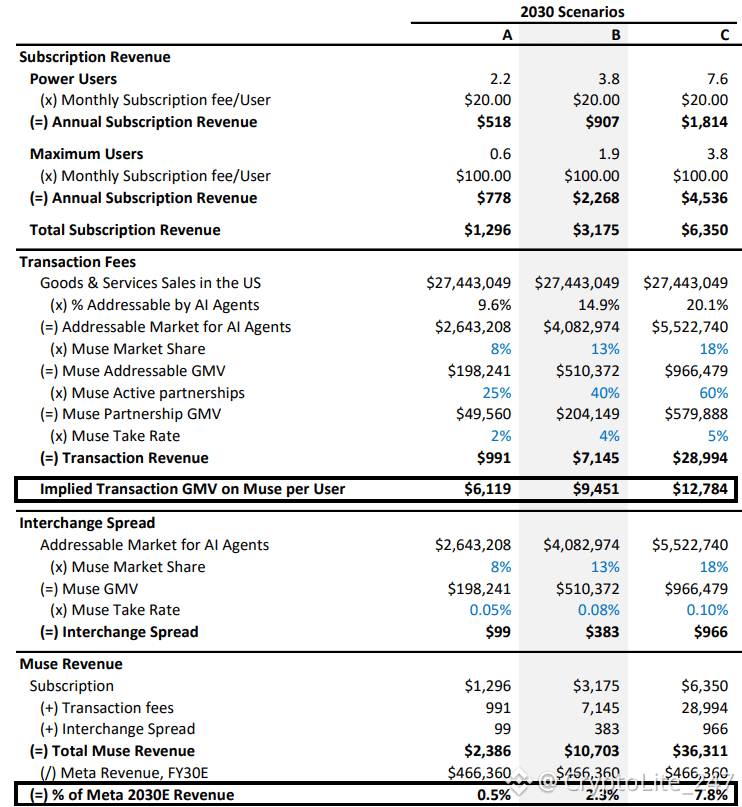
Deutsche considera que Muse alcanzará ~8% de los ingresos de $META para 2030, impulsado por las tarifas de agent commerce que representan ~75% del escenario alcista.
Lo que lo hace especialmente interesante es que el modelo asume que solo ~0.3% de los usuarios diarios llegan a pagar alguna vez y no le da crédito a que Muse complete compras a través de $SHOP y Stripe, a la vez que ayuda a las empresas a crear y gastar más en anuncios de Meta.
Así que Muse puede monetizar la transacción en sí, y además devolver más dólares al negocio publicitario central de Meta,lo que hace que el potencial alcista sea MUCHÍSIMO mayor.
2
544
·
--
Alcista
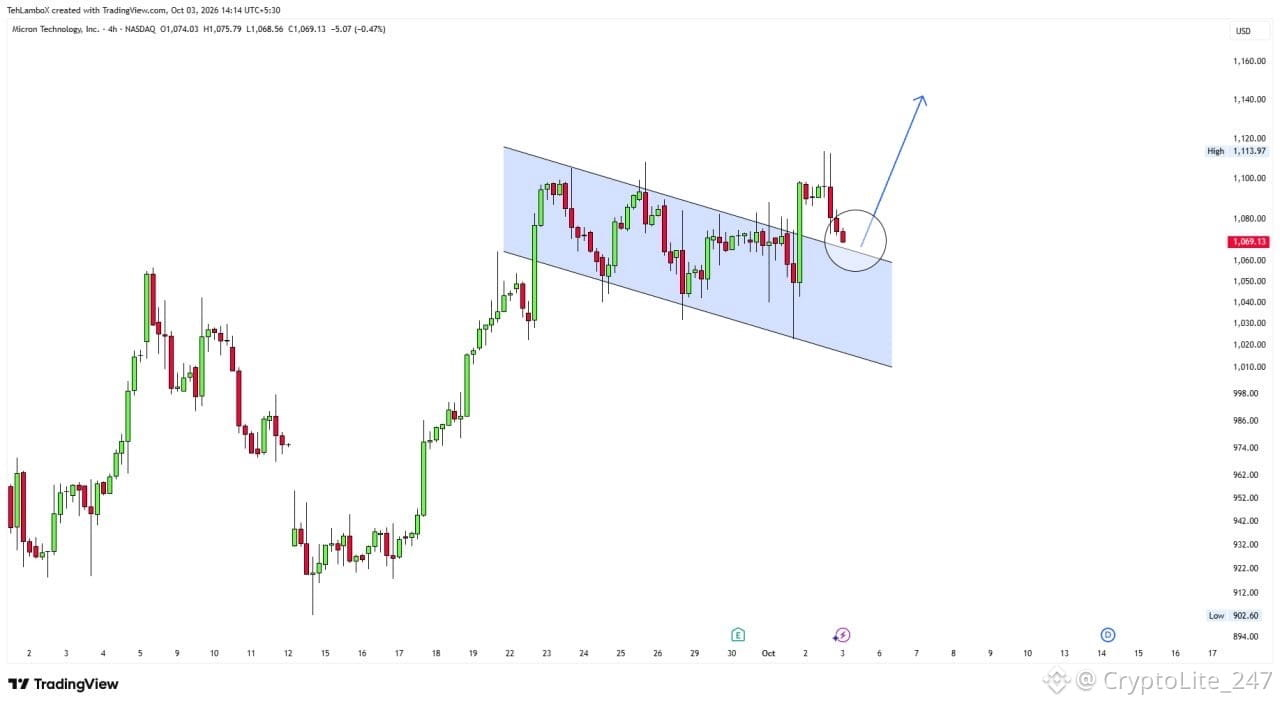
🚨 RETEST DE BANDERA ALCISTA: $MU
{future}(MUUSDT)
¡ahora está retestando la ruptura!
Si esto tiene éxito, lo cual creo que debería, vamos a ver una ascensión masiva la próxima semana. Una y otra vez he dicho que 1110 es el nivel y el rechazo del viernes demostró por qué. Apuntamos a 1150 y 1190, todavía por encima de 1110.
🚨 RETEST DE BANDERA ALCISTA: $MU
¡ahora está retestando la ruptura!
Si esto tiene éxito, lo cual creo que debería, vamos a ver una ascensión masiva la próxima semana. Una y otra vez he dicho que 1110 es el nivel y el rechazo del viernes demostró por qué. Apuntamos a 1150 y 1190, todavía por encima de 1110.
¡ahora está retestando la ruptura!
Si esto tiene éxito, lo cual creo que debería, vamos a ver una ascensión masiva la próxima semana. Una y otra vez he dicho que 1110 es el nivel y el rechazo del viernes demostró por qué. Apuntamos a 1150 y 1190, todavía por encima de 1110.
1
643
·
--
Alcista
$NBIS Weekly Review 9/28:
🎤 Boroditsky: "No más acuerdos con hiperescaladores"
- Ya no hay bare metal = $/MW se va brrrr 📈
🧊 $NBIS x $PLTR x Armada
- Constructor modular para el modelo asset-lite de Nebius
💰 Subasta spot en vivo 10/8
- GPUs inactivas se revaloran dinámicamente cada 15 minutos
- Puede recuperarse cuando aparezca una demanda de mayor precio
🤖 NBIS adquiere Inferize
- Las subastas spot = GPUs pasan de manos con más frecuencia
- Reduce el tiempo de reinicio, mejorando la utilización de la GPU
🇺🇸 Centro de datos de 50MW en Carolina del Sur
- Instalación AIB CLT-01. En funcionamiento en el 1S de 2027.
🎯 William Blair inicia la calificación "Superar"
1
1
421
·
--
Alcista
Se informa que $TSM está explorando la posibilidad de ser propietario y operar una fábrica en Texas para la Terafab de Elon Musk, con $SPCX respaldando la capacidad mediante compromisos de compra.
Eso pondría a TSMC directamente detrás de la ampliación de la fabricación necesaria para escalar las ambiciones de IA, robótica y espacio de Musk.
Eso pondría a TSMC directamente detrás de la ampliación de la fabricación necesaria para escalar las ambiciones de IA, robótica y espacio de Musk.
1
1
1.8k
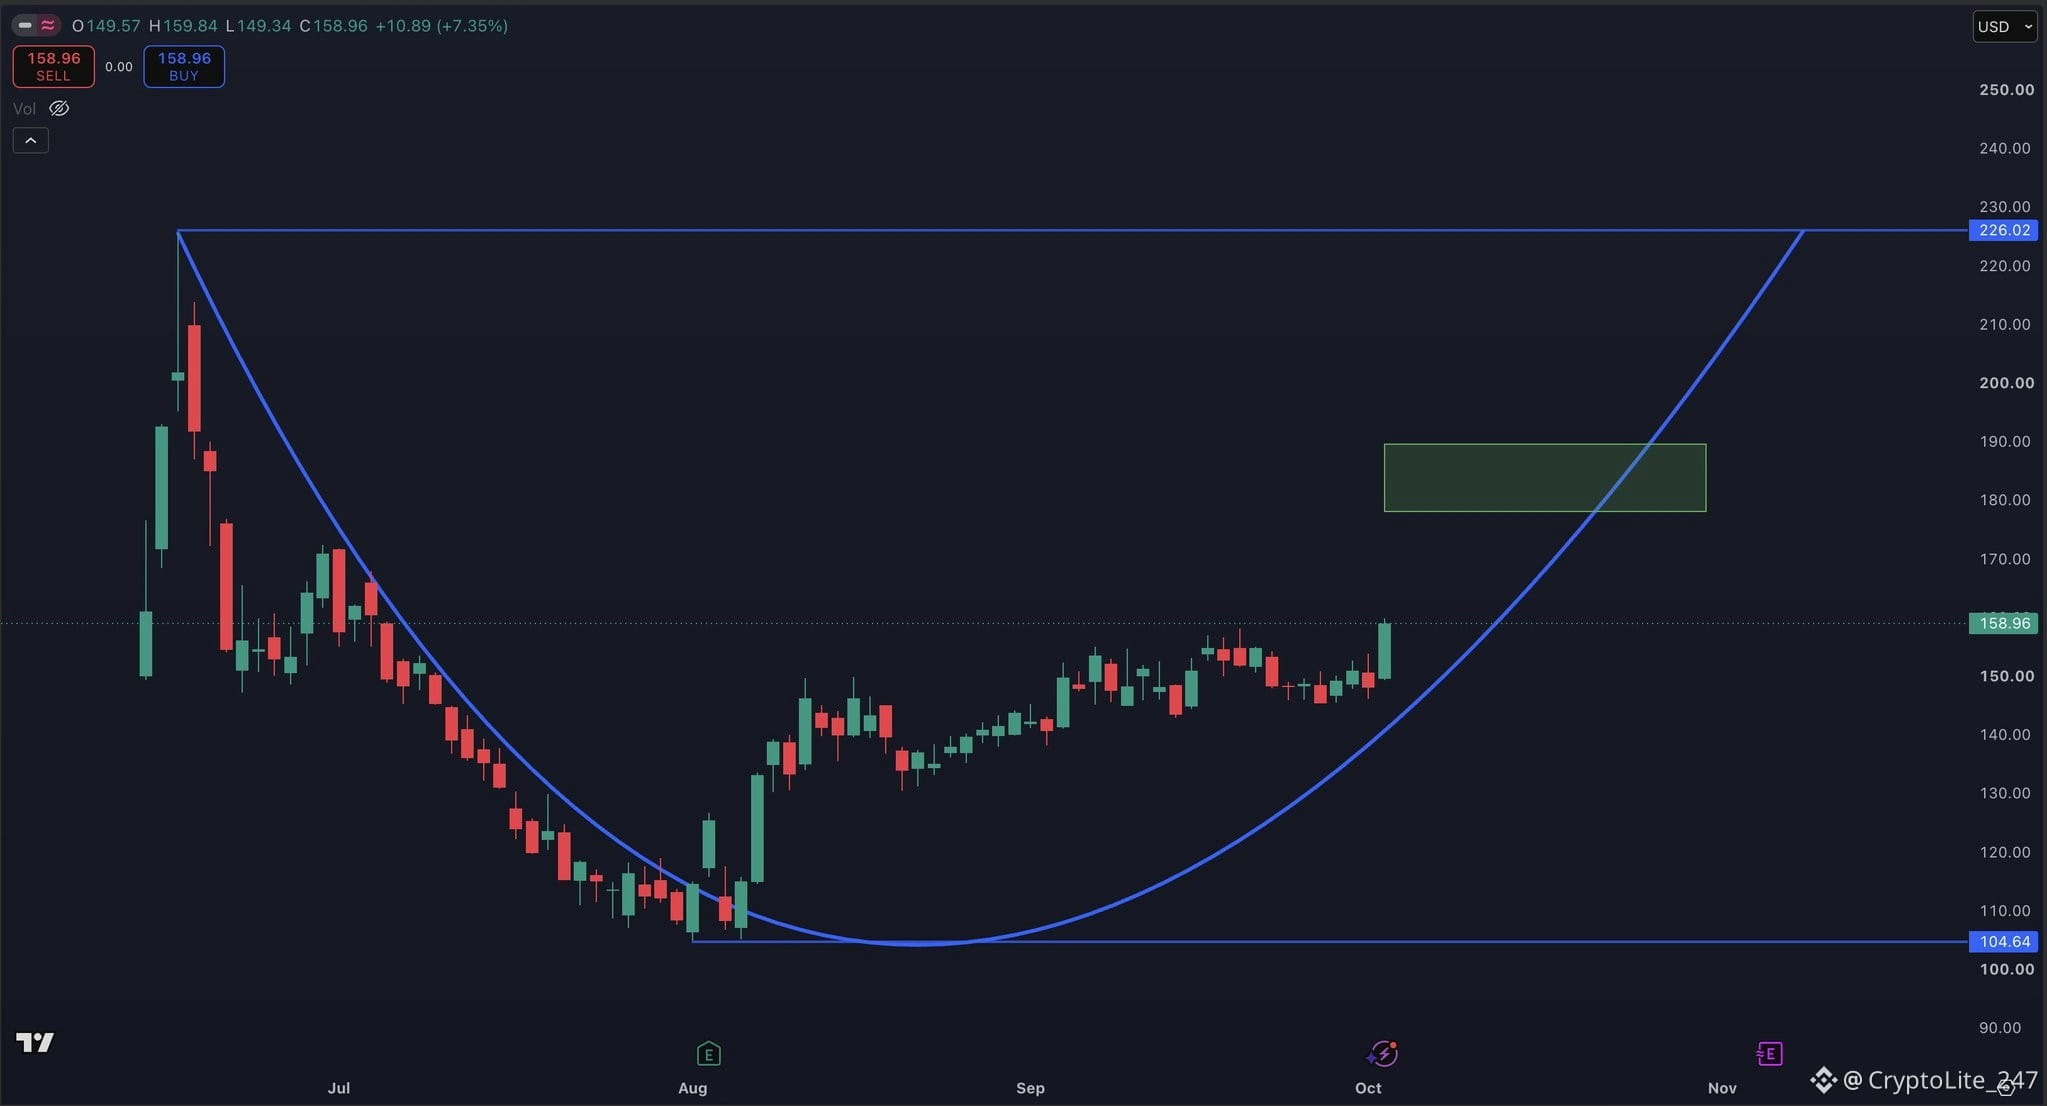
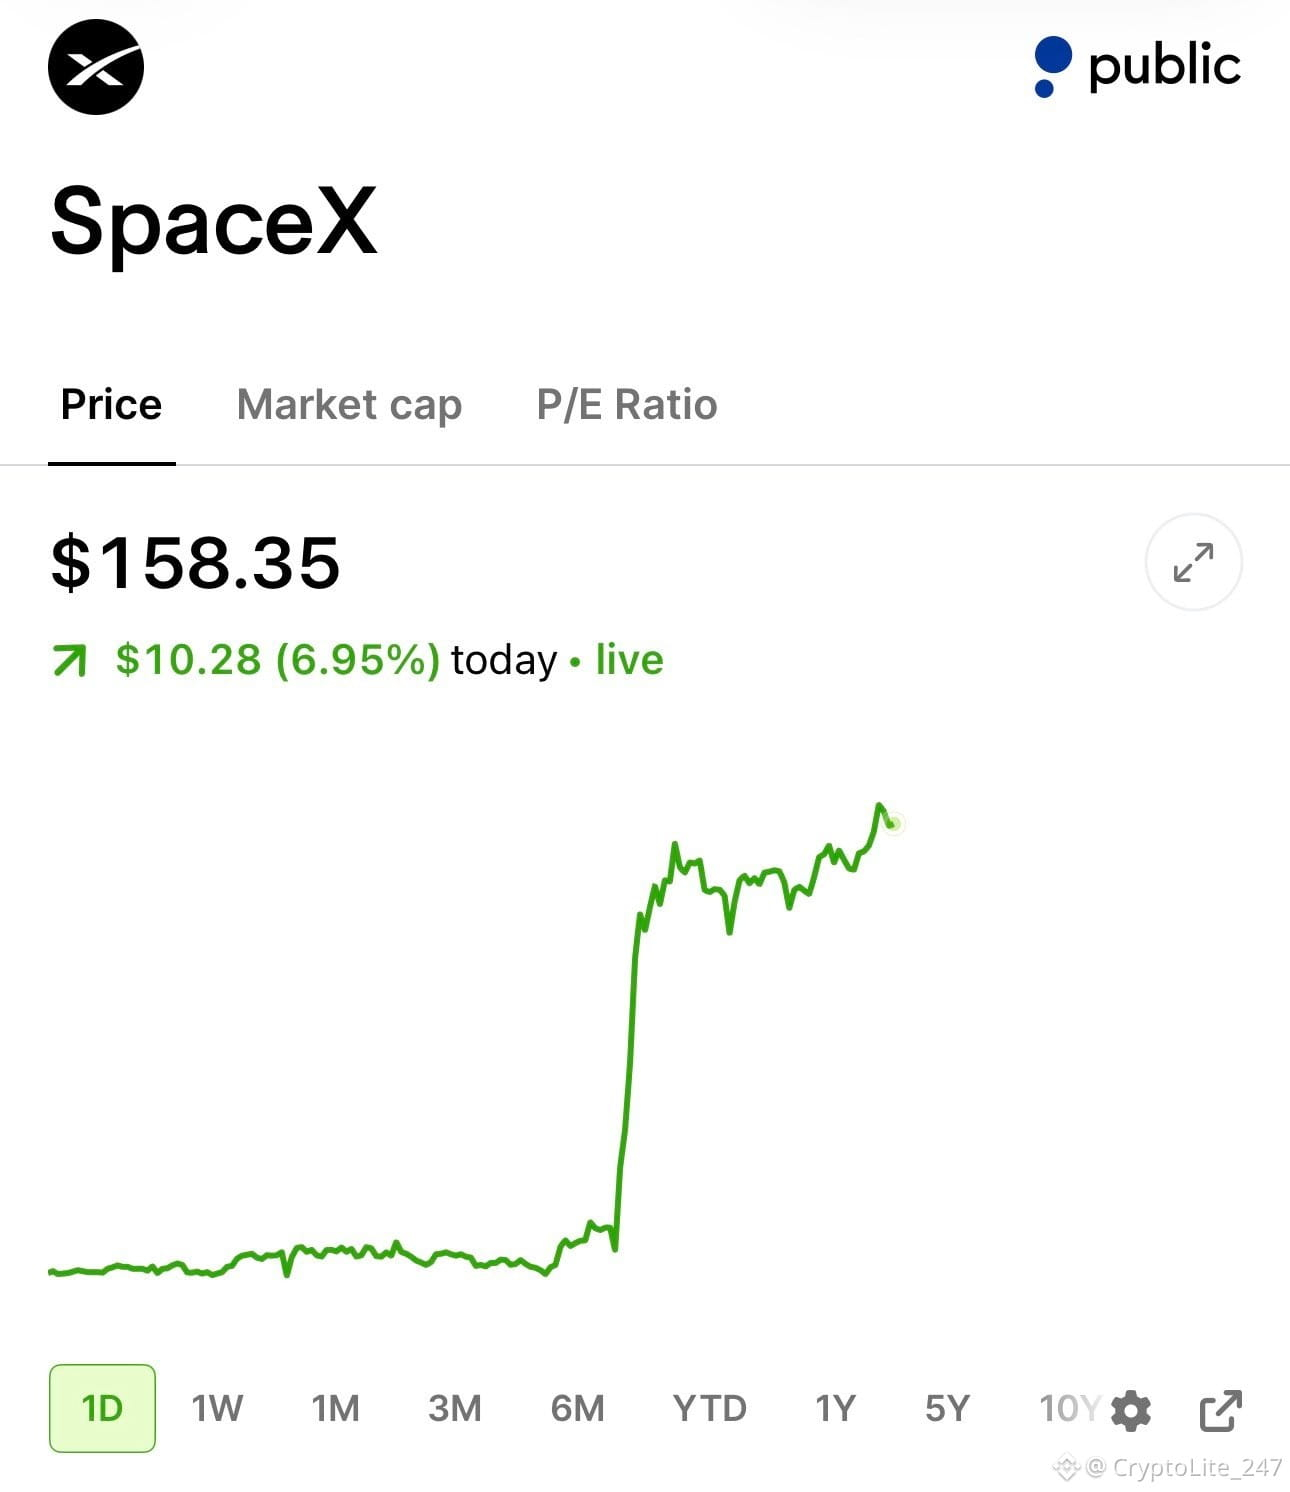
$SPCX Está +10% desde que te envié mi reciente recomendación de compra para esta acción.
El objetivo sigue siendo de 180 dólares por acción
Te compré en 144 dólares, el precio spot ahora está en 158 🤝🏼
Todavía falta bastante por subir
$SPCX Está +10% desde que te envié mi reciente recomendación de compra para esta acción.
El objetivo sigue siendo de 180 dólares por acción
Te compré en 144 dólares, el precio spot ahora está en 158 🤝🏼
Todavía falta bastante por subir
El objetivo sigue siendo de 180 dólares por acción
Te compré en 144 dólares, el precio spot ahora está en 158 🤝🏼
Todavía falta bastante por subir
1
7
5.7k
·
--
Alcista
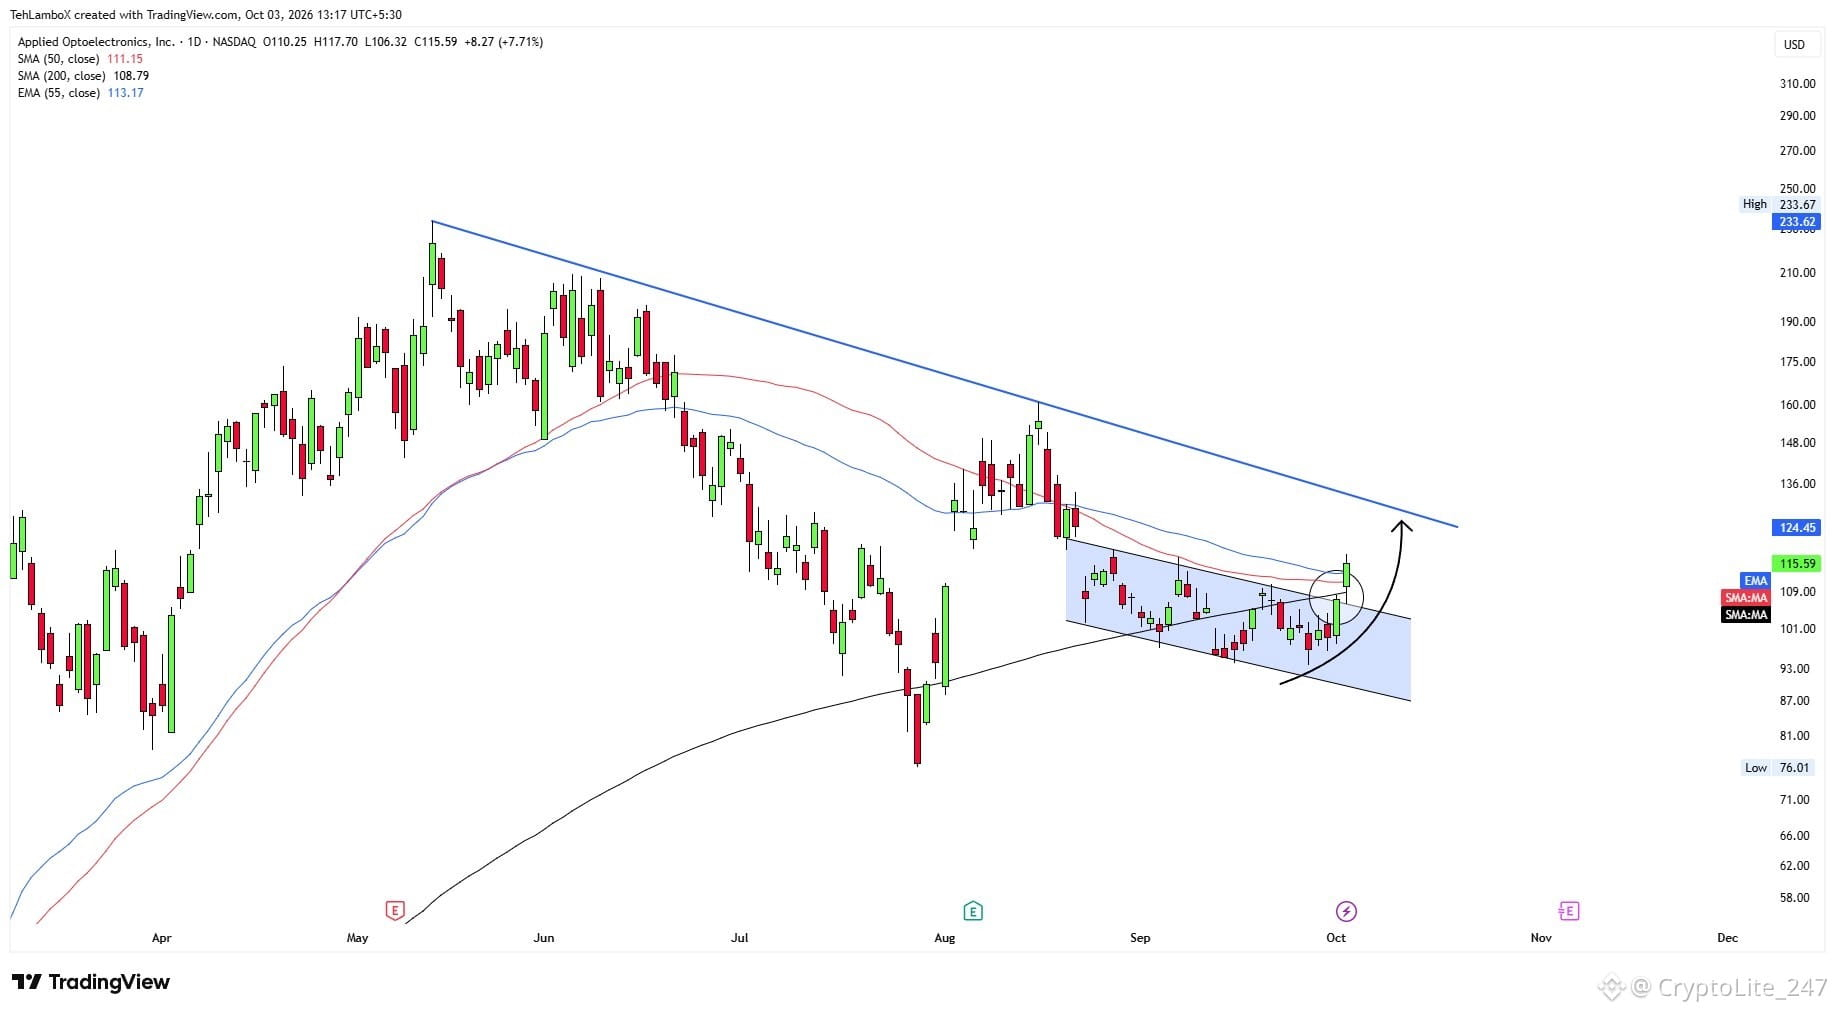
🚨 $AAOI ha salido de este clúster
Un canal descendente, EMA55, SMA50 y SMA20 se han roto todos a la vez. Esto debería al menos estar apuntando a la línea de tendencia superior cerca de la zona 130-132 aquí.
🚨 $AAOI ha salido de este clúster
Un canal descendente, EMA55, SMA50 y SMA20 se han roto todos a la vez. Esto debería al menos estar apuntando a la línea de tendencia superior cerca de la zona 130-132 aquí.
Un canal descendente, EMA55, SMA50 y SMA20 se han roto todos a la vez. Esto debería al menos estar apuntando a la línea de tendencia superior cerca de la zona 130-132 aquí.
2
6
5k
·
--
Alcista
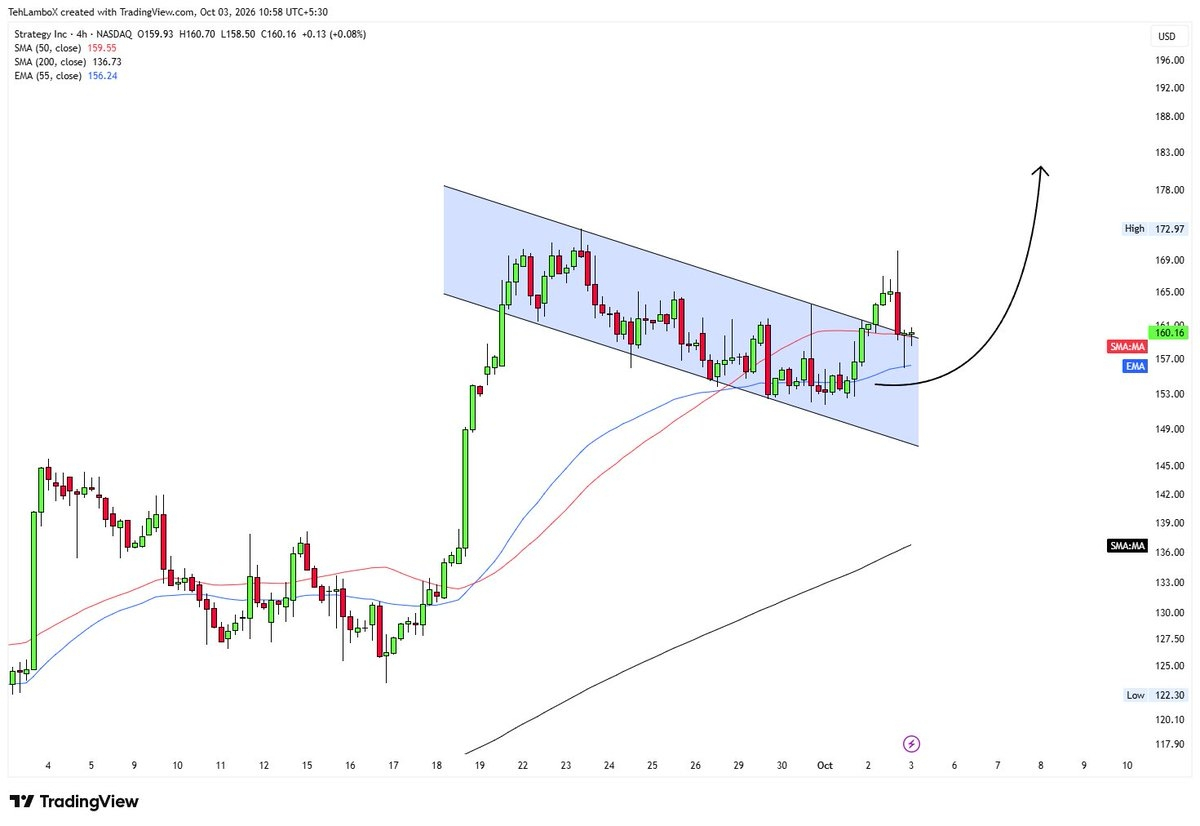
🚨RETEST: $MSTR ha vuelto a probar la ruptura aquí.
Soy alcista mientras que la EMA55 no se rompa en cierres de H4, lo cual está alrededor de 156. Todavía espero los objetivos de 180 y 196.
🚨RETEST: $MSTR ha vuelto a probar la ruptura aquí.
Soy alcista mientras que la EMA55 no se rompa en cierres de H4, lo cual está alrededor de 156. Todavía espero los objetivos de 180 y 196.
Soy alcista mientras que la EMA55 no se rompa en cierres de H4, lo cual está alrededor de 156. Todavía espero los objetivos de 180 y 196.
1
5
4.1k
·
--
Alcista
Verificado
Dato curioso
Si compraste $SPCX al precio de salida a bolsa (IPO) de $135 hace apenas un poco más de 3 meses, hoy estarías obteniendo una ganancia del 17%, en contra del relato de quienes lo descartaron como una acción “sobrevalorada”.
Al final del día, eres responsable de tus propias decisiones de inversión. No la persona que te dijo que la compraras, ni la persona que te dijo que te mantuvieras alejado.
Haz tu propia investigación. Ten convicción. Asume la responsabilidad de tus decisiones. 🤝
5
2
15
11.8k
·
--
Alcista
Disney $DIS está ampliando su acuerdo de licencia de contenido con Netflix $NFLX , enviando ambos títulos de su biblioteca y programas de la temporada en curso a la plataforma de forma no exclusiva.
Los títulos incluyen:
• Las cinco películas de Ice Age
• Percy Jackson S1-2
• Will Trent S1-4
• Shifting Gears S1-2
• Tracker S1-3 a nivel internacional
• Soul, Elio y Raya y la Última Dragón
• Felicity, Revenge y Army Wives
Disney también está utilizando algunas de las ventanas de Netflix como promoción antes de nuevas temporadas de Disney+ y estrenos en salas.
Los títulos que actualmente están en Disney+ y Hulu permanecerán allí.
2
540
·
--
Bajista
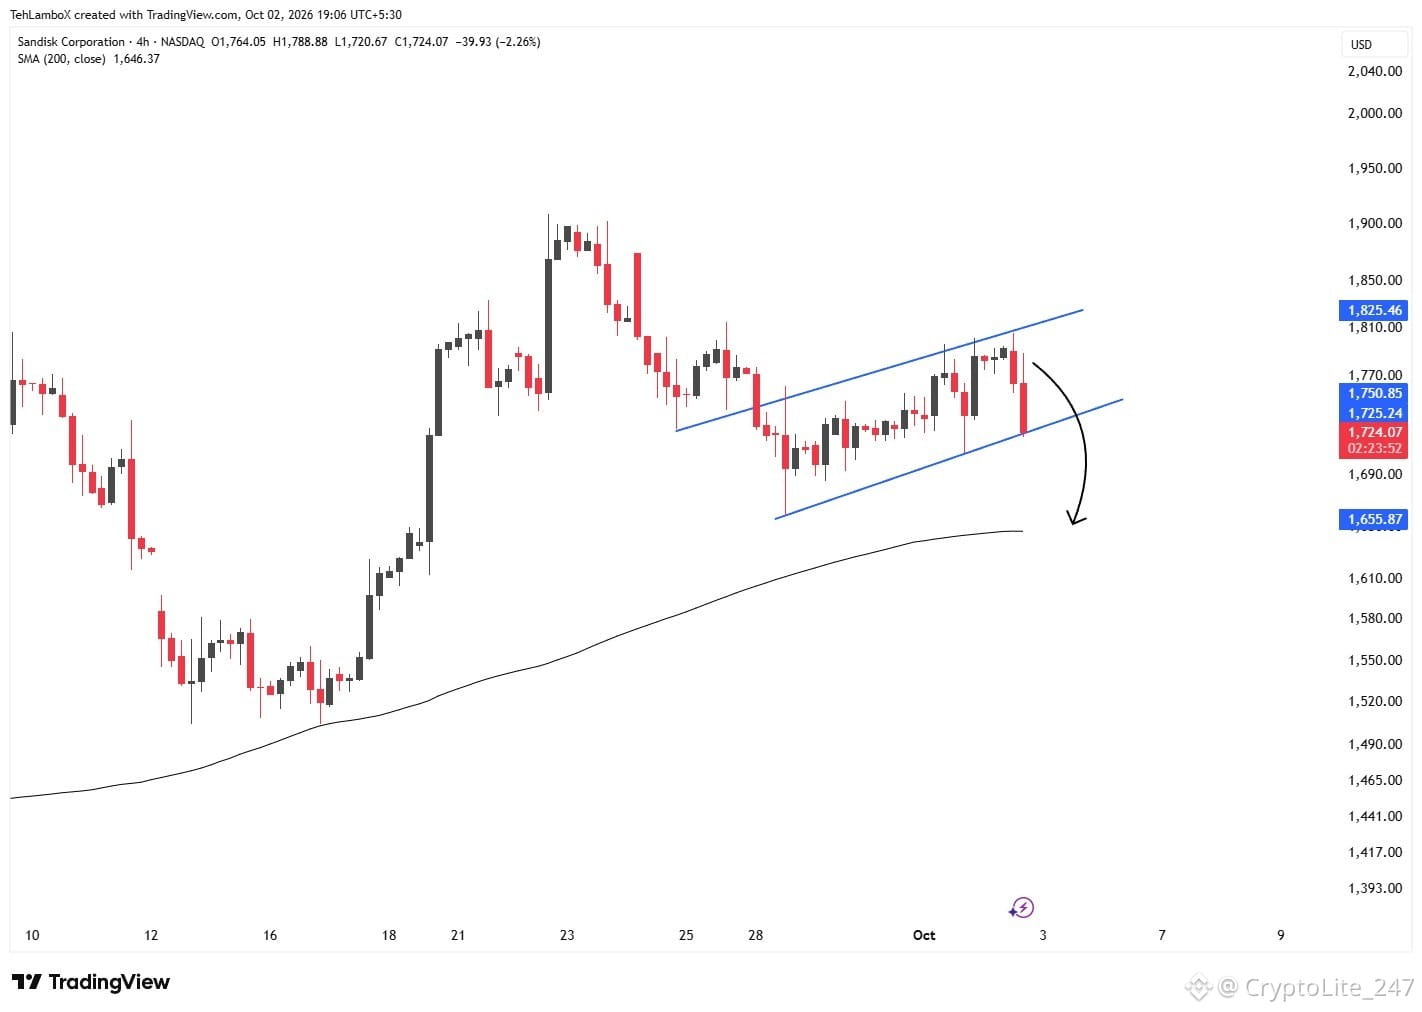
🚨 $SNDK
{future}(SNDKUSDT)
si este soporte se rompe, puede apuntar a la SMA200 en 1650 aquí.
Ojalá no se rompa para que $MU tenga espacio para un impulso alcista.
🚨 $SNDK
si este soporte se rompe, puede apuntar a la SMA200 en 1650 aquí.
Ojalá no se rompa para que $MU tenga espacio para un impulso alcista.
si este soporte se rompe, puede apuntar a la SMA200 en 1650 aquí.
Ojalá no se rompa para que $MU tenga espacio para un impulso alcista.
1
1.8k
·
--
Alcista
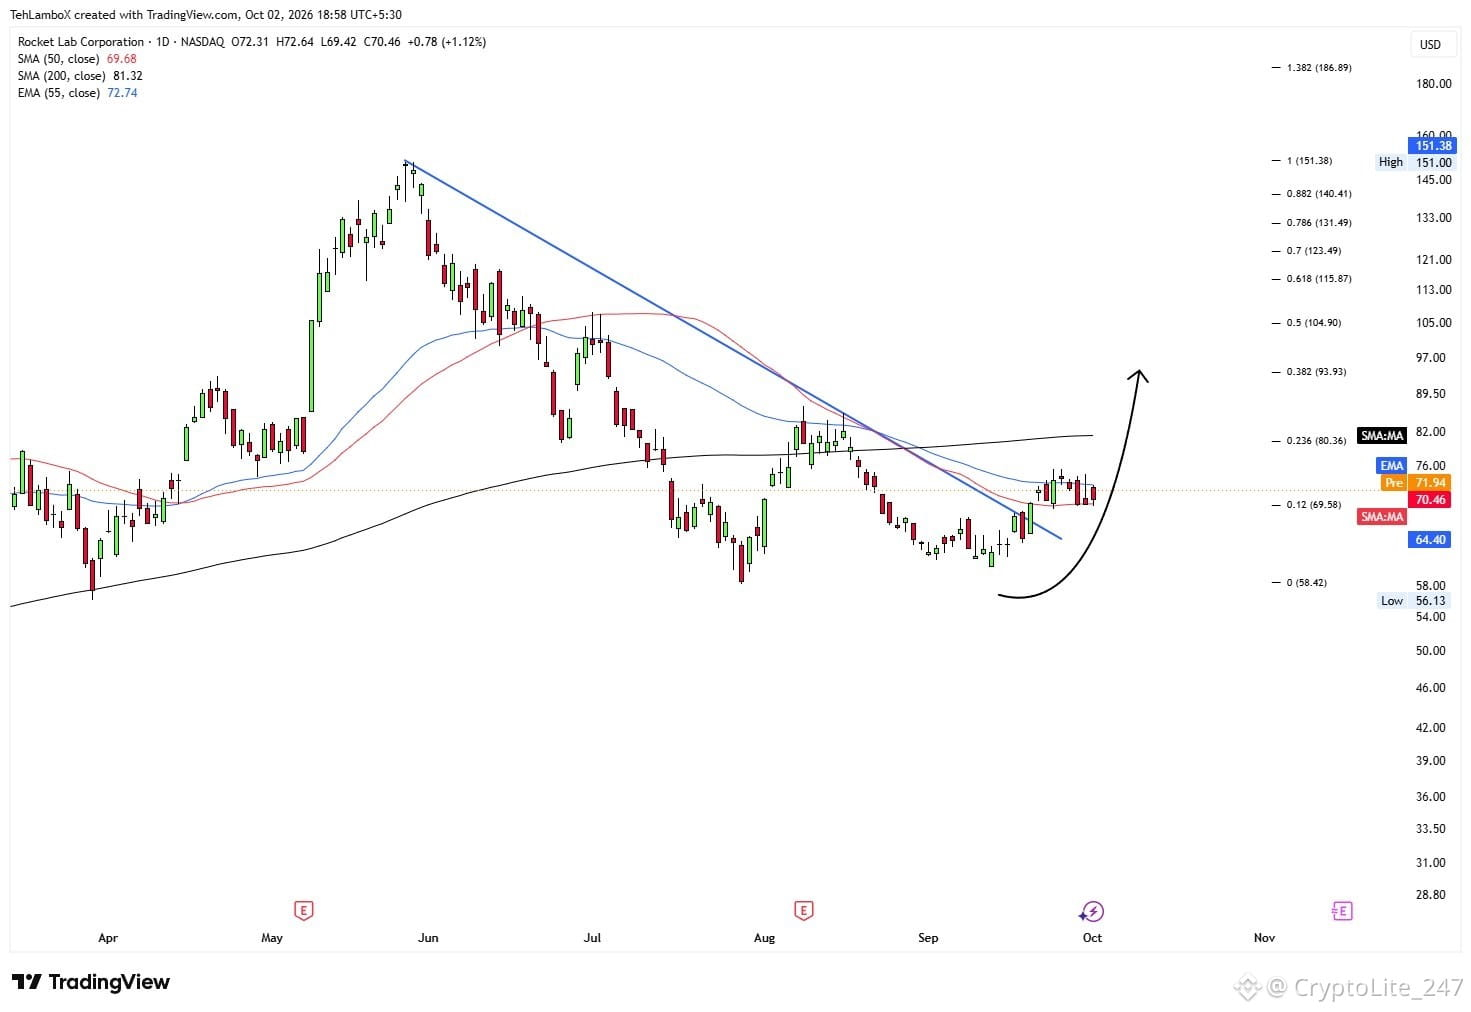
🚨 $RKLB Dificultad cerca de la EMA55 en el diario
Hasta ahora, en los últimos 8 sesiones de negociación, aún no hemos visto nada decisivo. La ruptura ya se hizo, pero la fase de ascenso todavía falta.
🚨 $RKLB Dificultad cerca de la EMA55 en el diario
Hasta ahora, en los últimos 8 sesiones de negociación, aún no hemos visto nada decisivo. La ruptura ya se hizo, pero la fase de ascenso todavía falta.
Hasta ahora, en los últimos 8 sesiones de negociación, aún no hemos visto nada decisivo. La ruptura ya se hizo, pero la fase de ascenso todavía falta.
2
570
·
--
Alcista
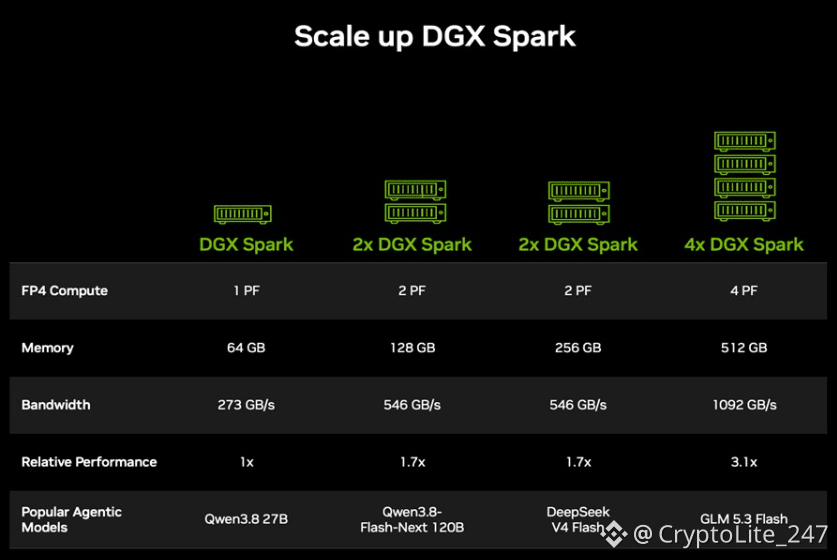
$NVDA está lanzando un nuevo 64GB DGX Spark por $4,999, ofreciendo a los desarrolladores otra forma de construir y escalar IA local en el mismo chip GB10 Grace Blackwell.
Es realmente interesante que ahora puedas conseguir la mitad de la memoria por un 25% más que el sistema original de 128GB y que necesites dos unidades para volver a los 128GB.
Eso coincide con que $TSLA recorta la memoria de AI5 y $MU {future}(MUUSDT) diciendo que el suministro se ajusta hasta 2028, lo cual es otra señal de que la memoria es donde reside el poder de fijación de precios.
$NVDA está lanzando un nuevo 64GB DGX Spark por $4,999, ofreciendo a los desarrolladores otra forma de construir y escalar IA local en el mismo chip GB10 Grace Blackwell.
Es realmente interesante que ahora puedas conseguir la mitad de la memoria por un 25% más que el sistema original de 128GB y que necesites dos unidades para volver a los 128GB.
Eso coincide con que $TSLA recorta la memoria de AI5 y $MU diciendo que el suministro se ajusta hasta 2028, lo cual es otra señal de que la memoria es donde reside el poder de fijación de precios.
1
851
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
SECHaltsCryptoETFReviewsAmidFundingLapse
33,823 vistas
480 están debatiendo
#SECHaltsCryptoETFReviewsAmidFundingLapse
La SEC congela las revisiones de ETFs de criptomonedas tras un vacío presupuestario en EE. UU.
La Comisión de Bolsa y Valores de Estados Unidos (SEC) ha suspendido temporalmente el proceso de revisión y aprobación de nuevas solicitudes de fondos cotizados (ETF) basados en criptomonedas. La medida entra en vigor tras el inicio del nuevo año fiscal estadounidense sin que el Congreso aprobara a tiempo el presupuesto federal, lo que provocó una interrupción de fondos (funding lapse) y el envío a licencia del personal no esencial.
Alcance de la medida: ¿Qué se paraliza y qué continúa?
La aplicación del plan de contingencia por falta de asignación presupuestaria ha cambiado la dinámica operativa de la agencia:
Solicitudes de nuevos ETF en pausa: Los expedientes en trámite bajo los formularios 19b-4 y S-1/N-1A han quedado congelados. La SEC no emitirá declaraciones de efectividad ni cartas de comentarios mientras dure la paralización.
Más de 90 solicitudes afectadas: Más de noventa productos financieros pendientes de aprobación —que incluyen propuestas para diversos activos digitales y estrategias compuestas— han visto pausados sus calendarios de revisión.
Los ETF existentes siguen operativos: Los fondos de contado de Bitcoin y Ethereum previamente aprobados y cotizando en bolsa (como el IBIT de BlackRock o el FBTC de Fidelity) continúan negociándose con normalidad en los mercados secundarios.
Próximos pasos a monitorear
El reinicio de los análisis de la SEC depende de la resolución política en el Congreso de los Estados Unidos. Tan pronto como se apruebe una resolución de continuidad (Continuing Resolution) o el presupuesto definitivo, la SEC reanudará sus operaciones habituales y procesará las solicitudes acumuladas según el orden de presentación.
$BTC
$ETH
$ZEC
Joseph RRG S7
·1 me gusta
·961 vistas
ZcashETFPostsFirstWeeklyOutflow$93.6M
61,394 vistas
195 están debatiendo
GreekPoliceBustCryptoScamRingArrest17
197,763 vistas
1,428 están debatiendo