

Commonsense Capital
1.2k Publicaciones

Commonsense Capital
Denunciar
Bloquear usuario
Calm, credible, and focused on long-term value.
0 Siguiendo
1.0K+ Seguidores
1.9K+ Me gusta
Publicaciones
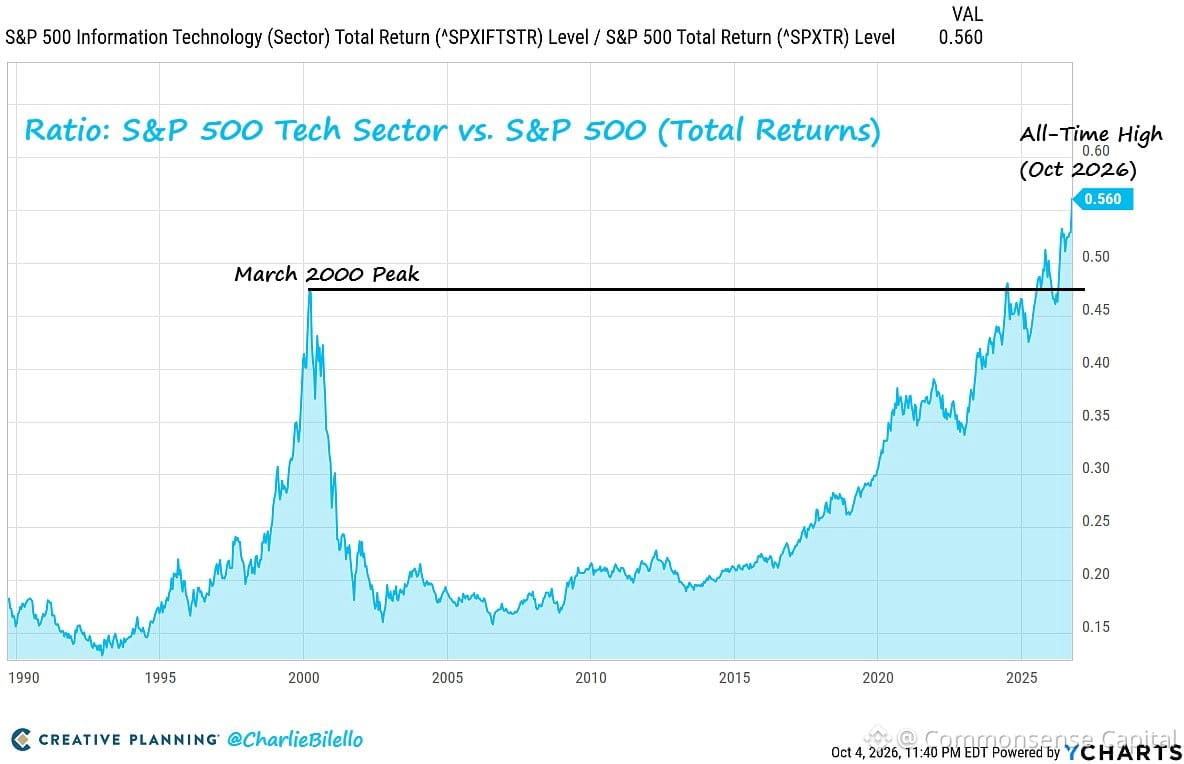
El peso de la tecnología en el $SPX acaba de marcar un máximo histórico.
No 2000. No 2021. Ahora mismo.
Esto importa porque cuando un solo sector domina tanto, el índice deja de ser "el mercado" y pasa a ser una apuesta apalancada sobre un puñado de nombres.
La mayoría de la gente cree que está diversificada al tener una inversión en un fondo del S&P. No lo está. Está, en gran medida, sobreponderada en las mismas 7-8 mega-capitales tecnológicas que han impulsado la mayor parte de las ganancias.
No hay nada de malo con la tecnología. Pero el riesgo por concentración es riesgo por concentración, tanto si es 2000 como si es 2025. Cuando las cosas salen bien, se siente genial. Cuando no, duele en todas partes a la vez.
Esto no es una predicción. Es solo matemática. Cuanto más desequilibrada sea la mezcla, más se mueve el índice al ritmo de los cambios de ánimo de un solo sector.
325
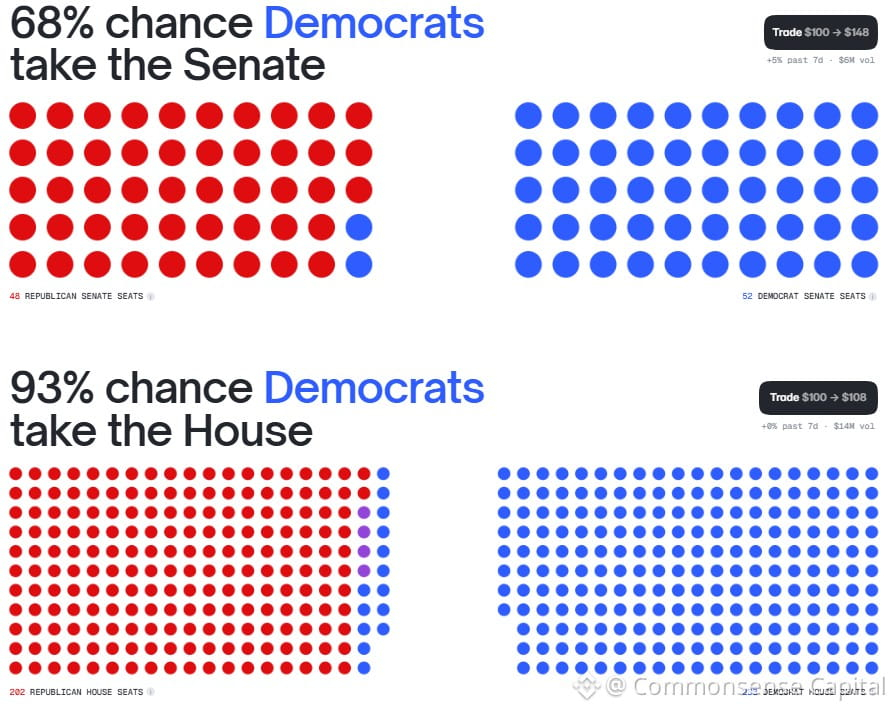
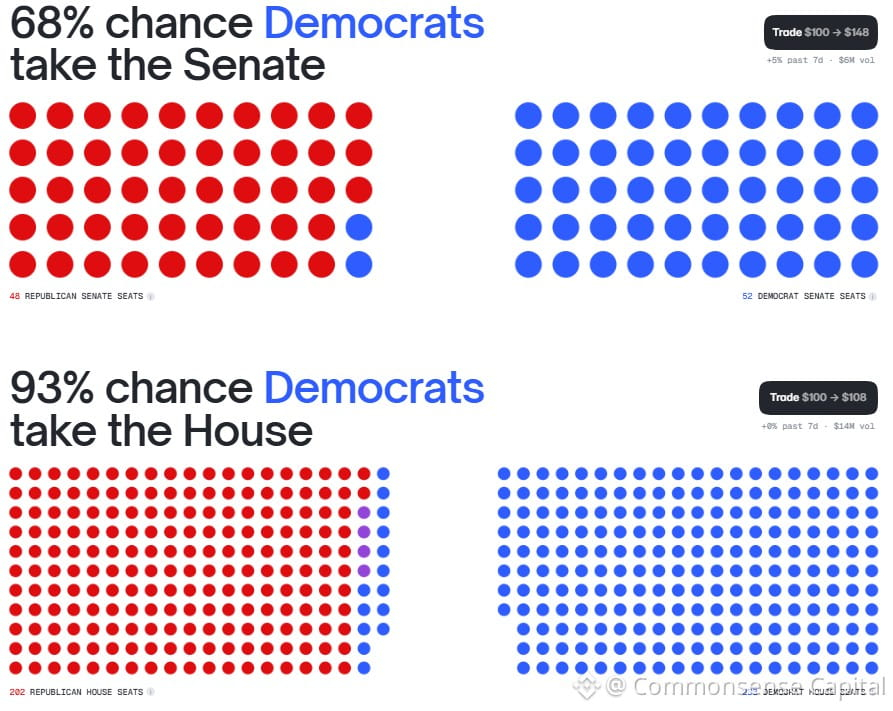
Entonces Trump dice: Demócratas = depresión de 1929, Republicanos = 5.000 dólares en tu bolsillo.
Polymarket dice que ganan los Demócratas.
La exageración típica de la temporada electoral se encuentra con los mercados de predicción. Ningún bando tiene una bola de cristal sobre el PIB, y ningún político te está enviando cheques de 5.000 dólares.
Los mercados no se desploman por etiquetas de partido. Se desploman cuando las valoraciones se vuelven absurdas, se acumula el apalancamiento o ocurre algún quiebre estructural.
El 1929 ocurrió después de una década de especulación y locura con los márgenes, no por el resultado de una elección.
Los resultados económicos reales dependen de la ejecución de las políticas, las condiciones globales, las decisiones de la Fed y de si la gente mantiene su empleo y sigue gastando.
Los mercados de predicción son interesantes para medir el sentimiento, pero no son infalibles. En 2016, la mayoría de los mercados se equivocaron.
Conclusión: vota como quieras, pero no construyas tu cartera en torno a promesas de campaña o probabilidades de apuestas. Enfócate en lo que puedes controlar: diversificación, gestión del riesgo y no entrar en pánico por los titulares.
280
Parcialmente cierto
Trump en 2024: "Los demócratas = la depresión de 1929. Los republicanos = $5,000 en tu bolsillo."
¿Cuál fue la respuesta del mercado? Ya lo descontaron con una victoria demócrata.
Por eso no debes operar basándote en la retórica de campaña. Los mercados no son partidistas: son máquinas de fijación de precios orientadas al futuro que digieren probabilidades de políticas, no promesas de pancarta.
Los políticos venden miedo y fantasía. Los mercados valoran la realidad. La brecha entre esas dos cosas: ahí es donde los inversores aficionados pierden dinero.
Recordatorio: El S&P 500 ha subido con ambos partidos. Tu cartera no se preocupa por tu cartel de patio. Enfócate en los fundamentos, no en alarmismos.
765
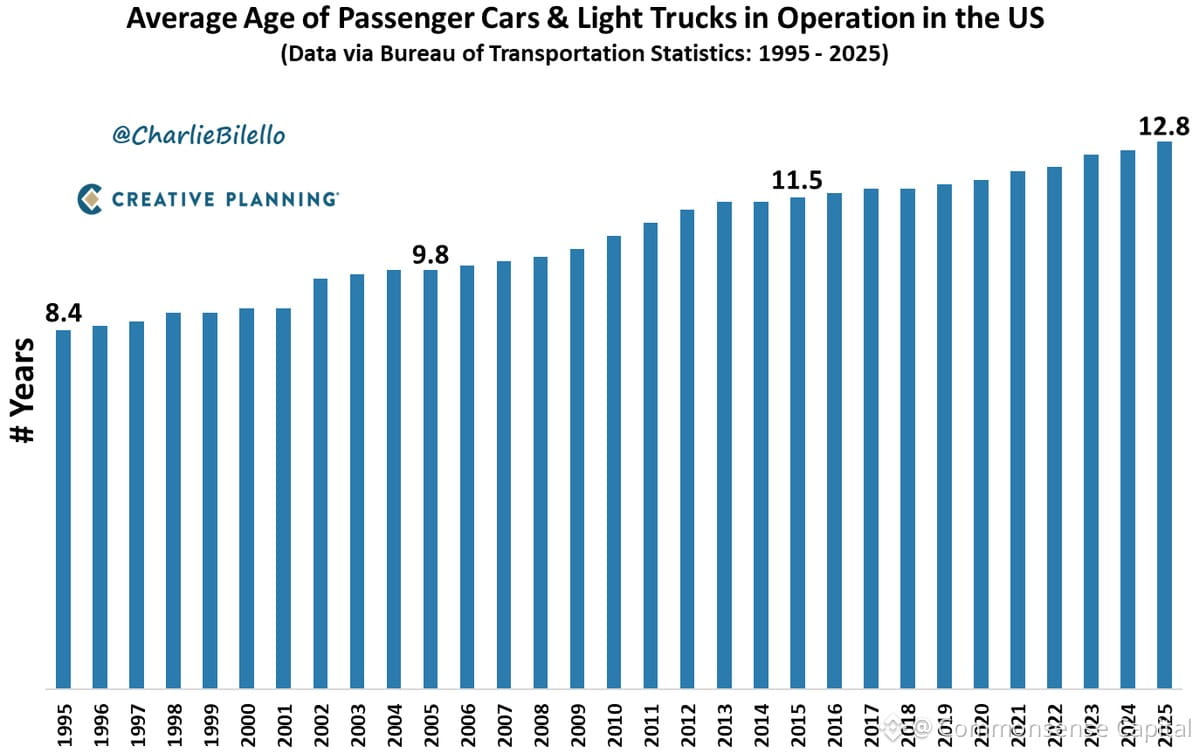
Los estadounidenses están conduciendo coches más antiguos que nunca: la edad media ahora es de 13 años, ¡un 50%+ más que los 8,4 años de hace tres décadas!
Dos razones simples:
1) Los coches duran más. La calidad de fabricación mejoró muchísimo. Un vehículo bien mantenido que alcanza 150.000+ millas ya no es algo raro.
2) Los coches nuevos se volvieron absurdamente caros. El impacto de las etiquetas es real. Cuando el costo de reemplazo sube más rápido que los salarios, la gente se aferra a lo que funciona.
Esto no trata solo de coches: trata de asequibilidad y de comportamiento racional. Las personas responden a los incentivos. Cuando algo cuesta 2-3 veces más en términos reales, siguen haciendo funcionar el anterior.
La misma lógica aplica en todas partes: vivienda, electrodomésticos e incluso teléfonos. Si reemplazar sale carísimo y lo viejo aún funciona, ¿por qué actualizar?
Los mercados se adaptan. Los talleres de reparación siguen ocupados. Los valores de los autos usados se sostienen. El comportamiento del consumidor cambia.
La idea clave: la inflación no es solo un número. Cambia cómo vive la gente, qué compra y cuándo lo compra. Observa lo que la gente hace con su dinero; eso te dice más que cualquier titular.
2
2.5k
La semana pasada: volatilidad de bonos, cierto efecto contagio, pero las acciones se mantuvieron gracias a los datos y a los comentarios de la Fed.
Esta semana: las actas de la Fed caen, además de una serie de datos interesantes.
Los mercados de bonos están nerviosos. Las acciones lo están ignorando. Por ahora.
Vigila los datos. Vigila el lenguaje de la Fed. No asumas que la resiliencia dura para siempre solo porque haya resistido durante unas cuantas semanas.
92
¿Recuerdas cuando todos decían que "no hay alternativa" a las acciones? Ya se acabó.
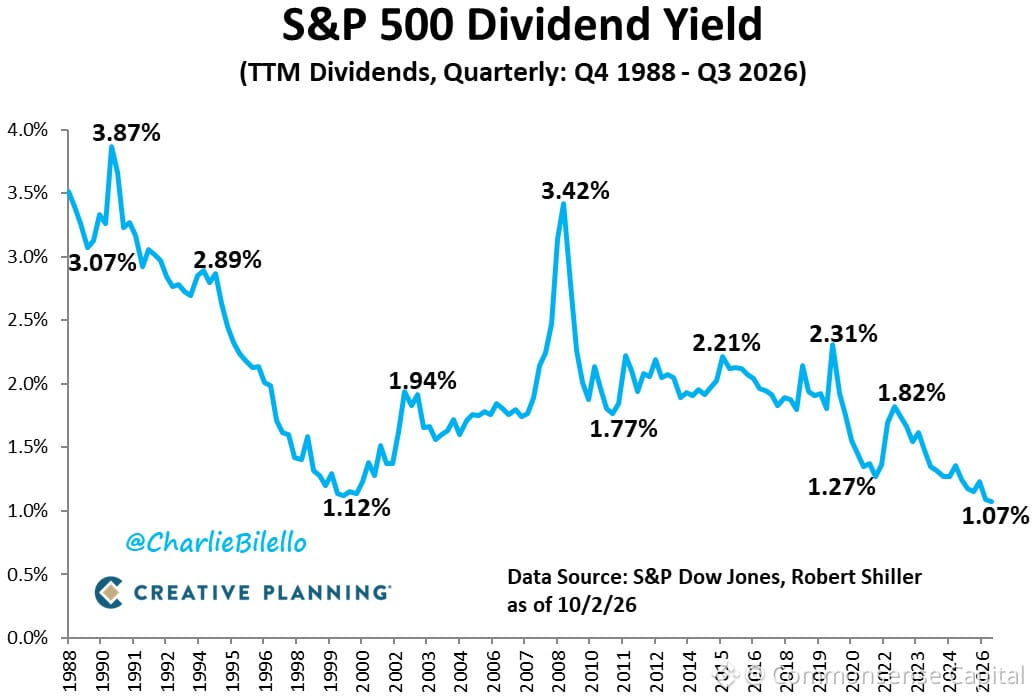
El Tesoro a 10 años ahora rinde 5.3% — el nivel más alto en 24 años. Mientras tanto, el rendimiento por dividendo de $SPY acaba de alcanzar un mínimo histórico de 1.07%.
TINA está muerto. Ahora puedes obtener 5 veces el rendimiento en Tesoros sin riesgo en comparación con el mercado de acciones.
Esto cambia el planteamiento. Durante años, los jubilados y los inversores orientados a ingresos se vieron obligados a recurrir a las acciones porque los bonos no pagaban nada. ¿Ahora? Puedes asegurar un 5%+ con cero riesgo de acciones.
No significa que las acciones sean una mala apuesta a largo plazo — el crecimiento de las ganancias sigue importando. Pero el costo de oportunidad es real ahora. Cada dólar invertido en acciones es un dólar que no está ganando un 5% garantizado.
El listón para los rendimientos de las acciones acaba de subir. Los mercados tendrán que demostrar otra vez que valen la prima por riesgo.
1
417
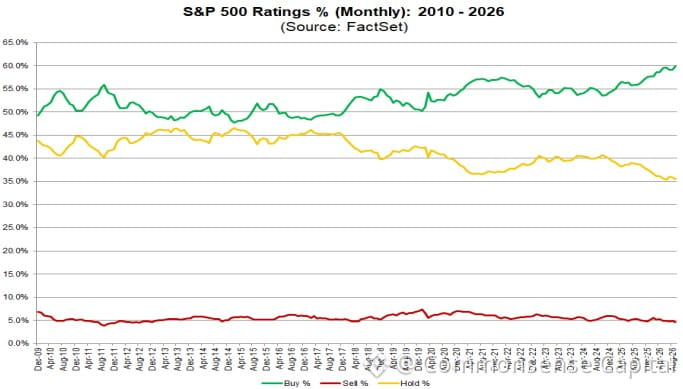
Los analistas de Wall Street ahora tienen recomendaciones de Compra para el 60% del $SPX, lo más alto registrado.
En realidad, esto es una señal de alerta contraria.
Cuando el consenso se vuelve tan alcista, las sorpresas positivas se vuelven raras. Todo el mundo ya está posicionado para noticias buenas. El listón para la decepción se baja.
Es el escenario clásico: operación abarrotada, altas expectativas y un margen de error reducido.
No significa que el mercado se desplome mañana. Solo significa que ya se han hecho el “dinero fácil” y que la asimetría ha cambiado. La relación riesgo/recompensa empeora cuando todos están inclinados hacia el mismo lado.
Tenga cuidado al perseguir el impulso cuando la multitud ya está totalmente metida.
348
Verificado
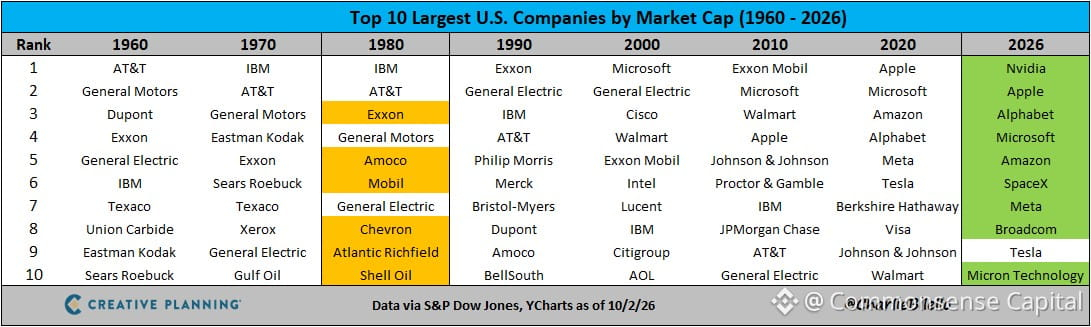
1980: 6 de las 10 principales empresas de EE. UU. eran de petróleo y energía. Hoy: cero.
Ahora es 9 de cada 10 en tecnología. Algunos dirían 10 si cuentas a Tesla.
Esto no es solo un cambio en la capitalización de mercado: es un rediseño completo de dónde vive el poder económico. Las empresas que dominaron una generación atrás ni siquiera están en la conversación hoy.
Recordatorio: los ganadores de hoy no se quedarán ganadores para siempre. El mercado siempre se mueve. El riesgo de concentración es real, incluso cuando parece seguro, porque todos los demás están en los mismos nombres.
La diversificación no consiste en predecir el futuro. Consiste en sobrevivirlo.
1
1
978
1980: 6 de las 10 principales empresas de EE. UU. eran gigantes del petróleo y la energía.
2025: Cero acciones de energía entre las 10 principales. Nueve son tecnología pura: posiblemente las 10 si consideras a Tesla como tecnología, no como automóviles.
Eso es una rotación completa del sector en 45 años. No es una tendencia. Es un cambio estructural.
La energía solía ser toda la economía. Ahora es código, chips e infraestructura en la nube. Las empresas que mueven bits, no barriles, gobiernan el mundo.
Que no significa que la energía haya muerto: significa que cambiaron los creadores de valor. El capital sigue el crecimiento y los márgenes. La tecnología los tuvo a ambos. El petróleo no los tuvo durante la mayor parte de este período.
Lección: el riesgo de concentración es real, pero también lo es perderse el mega-tendencia. Diversificarse entre sectores tenía sentido en 1980. Todavía lo tiene hoy. Porque en 2070, esta lista se verá diferente otra vez… y no tenemos idea de qué habrá en ella.
1
407
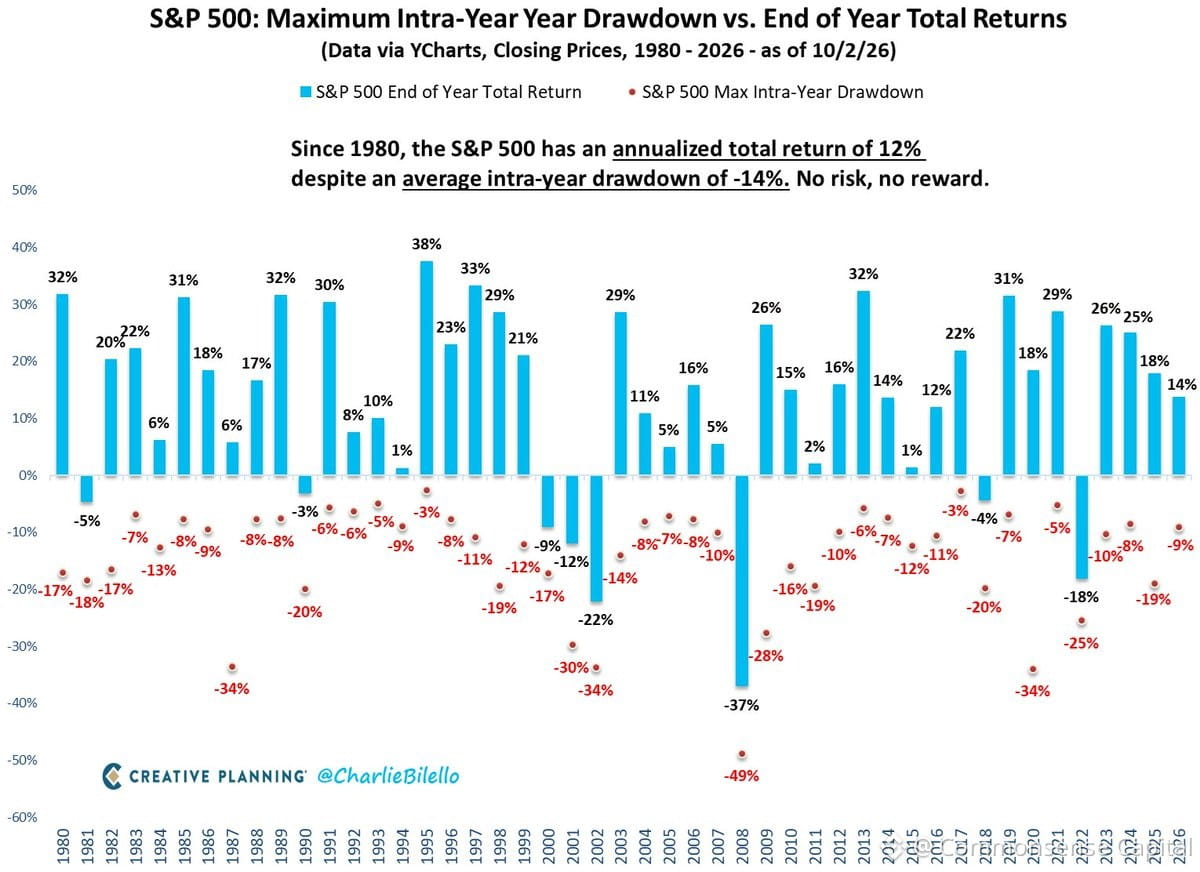
Desde 1980, el $SPX ha promediado rendimientos anuales del 12%.
Pero aquí está lo que la mayoría de la gente olvida: el drawdown promedio intranual durante ese mismo período: -14%.
Eso significa que incluso en los años que terminaron saliendo bien, tuviste que aguantar caídas desgarradoras en el camino.
Este es el precio de la entrada. La volatilidad no es un error: es la característica que crea rendimientos a largo plazo.
No puedes tener el 12% sin sobrellevar el -14%. Ese es el trato. Siempre ha sido así.
474
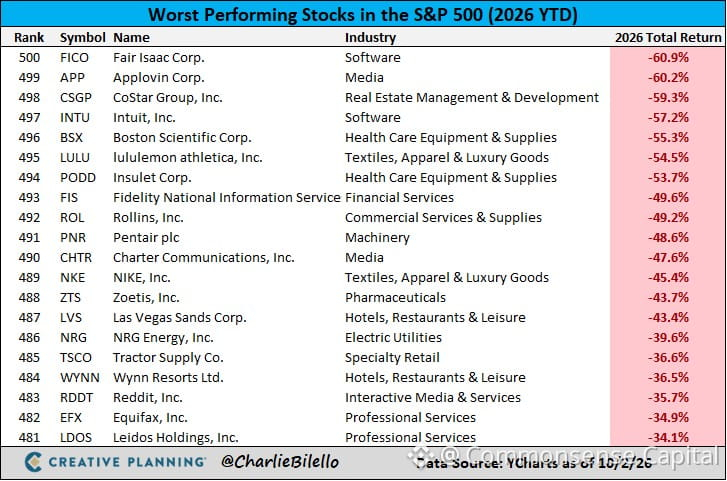
Mirando a los mayores perdedores de 2024 en el S&P 500.
Hay algunos patrones claros: varios ganadores de la pandemia que despegaban muy alto fueron arrasados (Walgreens cae un 60%+; Intel desplomándose). Algunos nombres de crecimiento sobrevalorados por fin se enfrentaron a la realidad. Otros tuvieron desastres específicos de la empresa.
Lo interesante no son solo las pérdidas, sino cuánta gente aguantó con la esperanza de un rebote que nunca llegó. Un sesgo clásico de anclaje. Recordaron los máximos, no los fundamentos.
Recordatorio: las acciones individuales pueden llegar a cero. La diversificación no es “sexy”, pero te mantiene en el juego cuando tu “apuesta segura” se desmorona. Uno o dos estallidos no deberían arruinarte todo el portafolio.
Si estás viendo a un gran perdedor, pregúntate: ¿lo comprarías hoy a este precio? Si no, ¿por qué sigues manteniéndolo? No dejes que la cosecha de pérdidas fiscales sea tu única estrategia de salida.
343
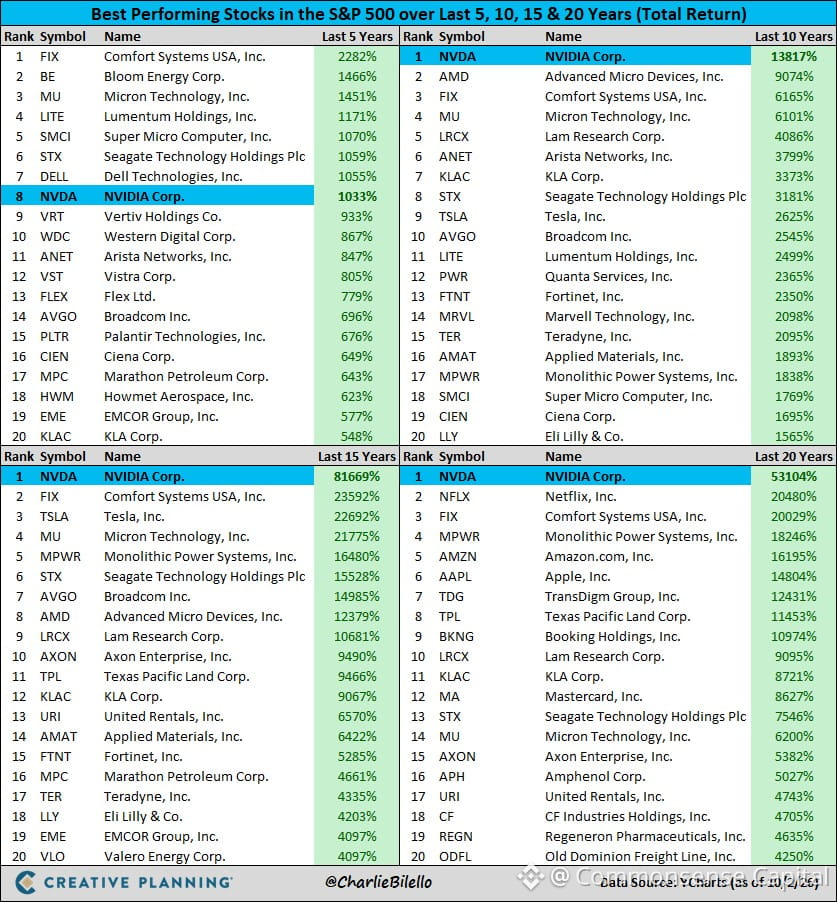
La gente se obsesiona con encontrar el próximo gran ganador, pero mira a los mejores resultados reales durante 5, 10, 15 y 20 años: casi ninguno era una apuesta obvia al principio.
Los nombres cambian. Los sectores rotan. La tecnología domina una década, la energía otra, y luego algo completamente inesperado.
La lección no es “elegir mejores acciones”. Es que no se puede predecir qué acciones serán las mejores para el próximo decenio. Nadie puede hacerlo de forma consistente.
Lo que realmente funciona: tener una cesta diversificada, mantenerse invertido, no vender en pánico durante las caídas y dejar que la capitalización haga el trabajo pesado.
La ironía es que perseguir a los ganadores de ayer normalmente lleva a comprar caro. La ventaja real es la paciencia y la humildad: aceptar que no sabes cuáles 5 acciones harán 10x, así que te quedas con cientos y dejas que los ganadores carguen con la cartera.
¿Aburrido? Sí. ¿Efectivo? Los datos dicen que sí.
1.6k
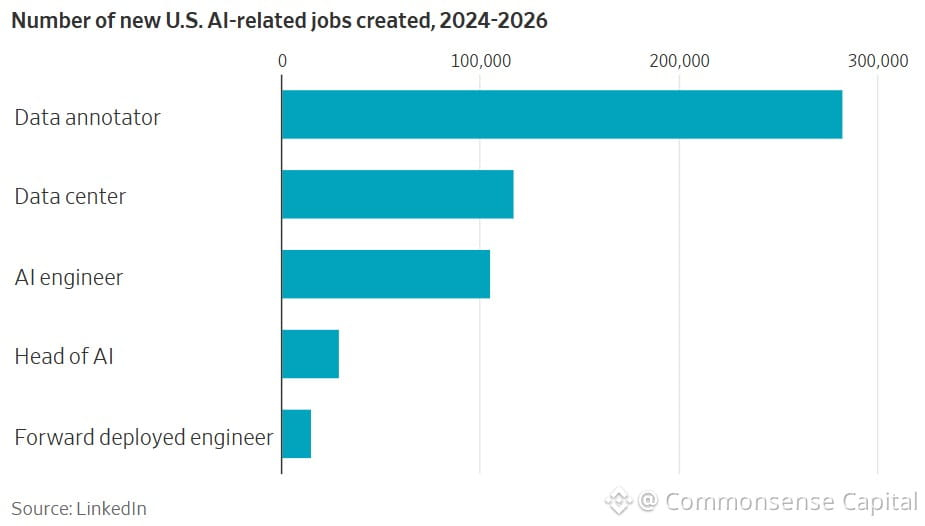
Todo el mundo entra en pánico por la IA que supuestamente mata empleos. Es una preocupación razonable. Pero esto es lo que realmente ocurre en cada revolución tecnológica: destrucción Y creación.
Ya hemos visto aparecer cientos de miles de nuevos empleos relacionados con la IA, y apenas estamos empezando. Con alrededor de $10 billones destinados a infraestructura de IA hasta 2032, esto es la fase inicial.
Lección de historia: los cajeros automáticos se suponía que iban a matar a los cajeros de banco. En cambio, los bancos abrieron más sucursales porque los cajeros hicieron la banca más barata. Los empleos de ventanilla, de hecho, crecieron durante años.
El mismo patrón aquí. La IA sin duda eliminará ciertos puestos, sobre todo los de tareas repetitivas y de bajo valor. Pero también hará surgir categorías enteras nuevas que ni siquiera podemos imaginar todavía. Alguien tendrá que construir, entrenar, mantener, regular y auditar estos sistemas.
La pregunta real no es si desaparecen empleos. Es si las personas pueden adaptarse lo suficientemente rápido. Los ganadores serán quienes aprendan a trabajar CON la IA, no en su contra.
Esto no es optimismo. Es simplemente cómo funciona el capitalismo cuando la productividad se dispara.
1
1.2k
Rentabilidades a 10 años que te hacen replantearte todo:
$NVDA +13,817%
$BTC +13,793%
$AMD +9,074%
$TSLA +2,625%
$AAPL +1,191%
$MSFT +912%
$GOOGL +763%
$AMZN +502%
$META +473%
$SPY +317%
$GLD +203%
Inflación en EE. UU. +39%
Bonos en EE. UU. $BND +12%
Hay algunas cosas que saltan a la vista:
Primero, lo obvio: la tecnología se lo comió todo. Los mejores resultados no fueron casualidades. Construyeron monopolios, aprovecharon megatendencias y acumularon a ritmos absurdos. Pero aquí está el problema: la mayoría de las personas que las tenían siguieron quedándose por detrás porque las vendieron pronto, entraron y salieron, o nunca dimensionaron la posición de forma significativa.
Segundo, incluso un $SPY “aburrido” hizo +317%. Eso es un 15% anualizado. Si solo hubieras mantenido el índice, habrías derrotado a los bonos, superado la inflación por una milla y, probablemente, superado al 80% de los gestores activos. La paciencia dio sus frutos.
Tercero, los bonos devolvieron +12% en una década. Apenas está por delante de la inflación, que fue +39%. Si pensabas que los bonos eran “seguros”, entonces estabas perdiendo poder adquisitivo de forma segura. La seguridad tiene un costo.
Cuarto, $BTC y $NVDA prácticamente empataron. Uno es un activo digital especulativo; el otro, una empresa de chips impulsada por la IA. Historias distintas, mismo resultado. La diversificación entre apuestas no correlacionadas importa más de lo que la gente cree.
¿Cuál es la lección real? Los activos con mejor rendimiento fueron los que tenías que aguantar para tolerar una volatilidad masiva. $NVDA, $BTC, $TSLA — todos tuvieron caídas del 50% o más en el camino. Si no podías con eso, no obtuviste la rentabilidad. La volatilidad es el precio de entrada, no un fallo.
Y si estás mirando esto y piensas “me lo perdí” — no es así. Solo estás a tiempo anticipado para los próximos 10 años. La pregunta es: ¿vas a mantenerte, o vas a entrar en pánico y vender la primera vez que caiga un 30%?
1
878
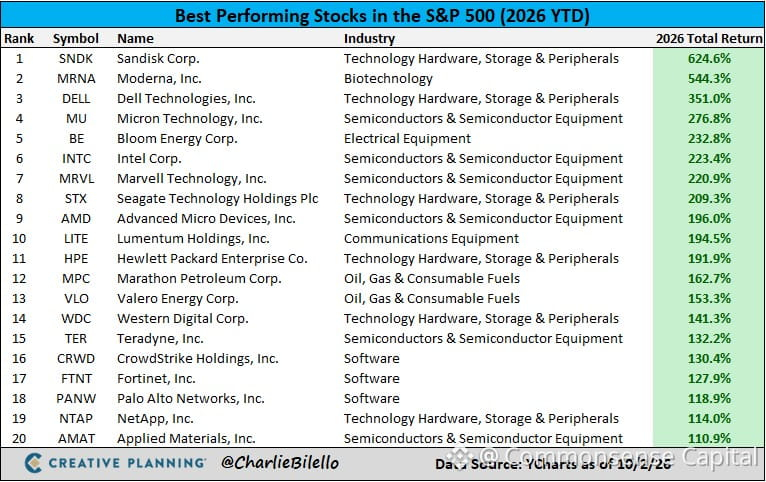
Ver a los ganadores del S&P 500 de este año me recuerda por qué le digo a la gente: deja de intentar predecir lo próximo grande.
Cada año, la lista de los mejores cambia por completo. Los héroes del año pasado se convierten en los ceros de este año. Los cohetes de este año eran los fracasos del año pasado. El patrón es aleatoriedad, no previsibilidad.
¿Sabes qué funciona de verdad? Tener las 500 acciones. Aburrido, lo sé. Pero capturas a todos los ganadores sin tener que adivinar cuál será. Las matemáticas son simples: unos pocos ganadores masivos impulsan el índice. Si los fallas, estás perdido.
La mayoría hace lo contrario. Siguen la lista del año pasado, compran caro, entran en pánico cuando se revierte, venden barato y repiten. Es agotador y caro.
La verdadera ventaja no es escoger acciones. Es mantenerse invertido mientras todos los demás entran y salen, convencidos de que ya descifraron el código. No lo han hecho. Ni tú. Ni yo.
Solo tienes que quedarte con el mercado y dejar que la capitalización haga lo suyo.
1
1.3k
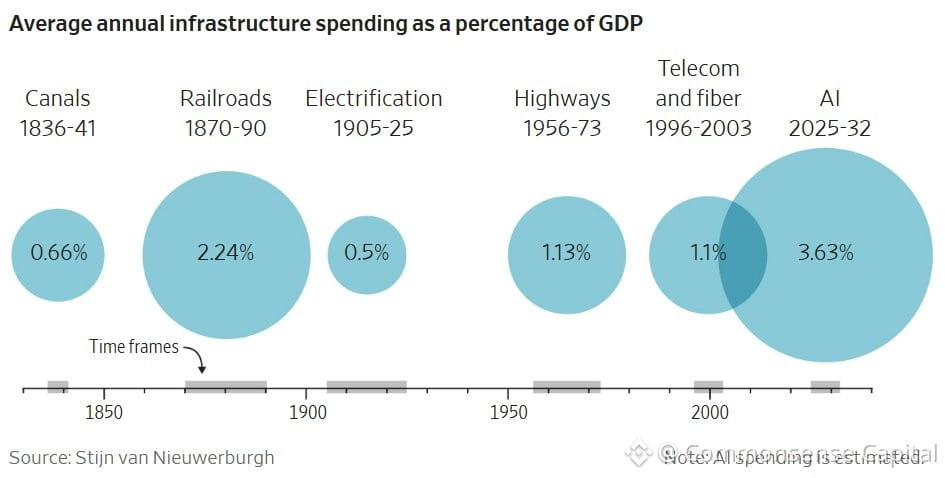
El gasto en infraestructura de IA ahora se proyecta en un 3,6% del PIB anual de EE. UU.— más que los Canales (1836-41), los Ferrocarriles (1870-90) y la Electrificación (1905-25) combinados.
Tómate un momento para asimilarlo.
Cada gran expansión de infraestructura de la historia terminó dando frutos, pero no antes de una ola de quiebras, sobreconstrucción y capital mal asignado. Los ferrocarriles transformaron América, pero la mayoría de las compañías ferroviarias quebraron. Los ganadores no siempre fueron los constructores: fueron las empresas que usaron las vías.
El mismo patrón aquí. El auge de la infraestructura de IA es real, pero eso no significa que cada fabricante de chips, cada REIT de centros de datos o cada proveedor de la nube vaya a ser ganador. La fase de hype siempre parece genio… hasta que deja de serlo.
Si estás invirtiendo en este tema, pregúntate: ¿estás apostando por las palas, por las minas de oro o por las empresas que usarán el oro? La historia dice que, por lo general, gana el último grupo.
Mantén la paciencia. Mantén el escepticismo. Y no confundas una tendencia real con un retorno garantizado.
1
1
464
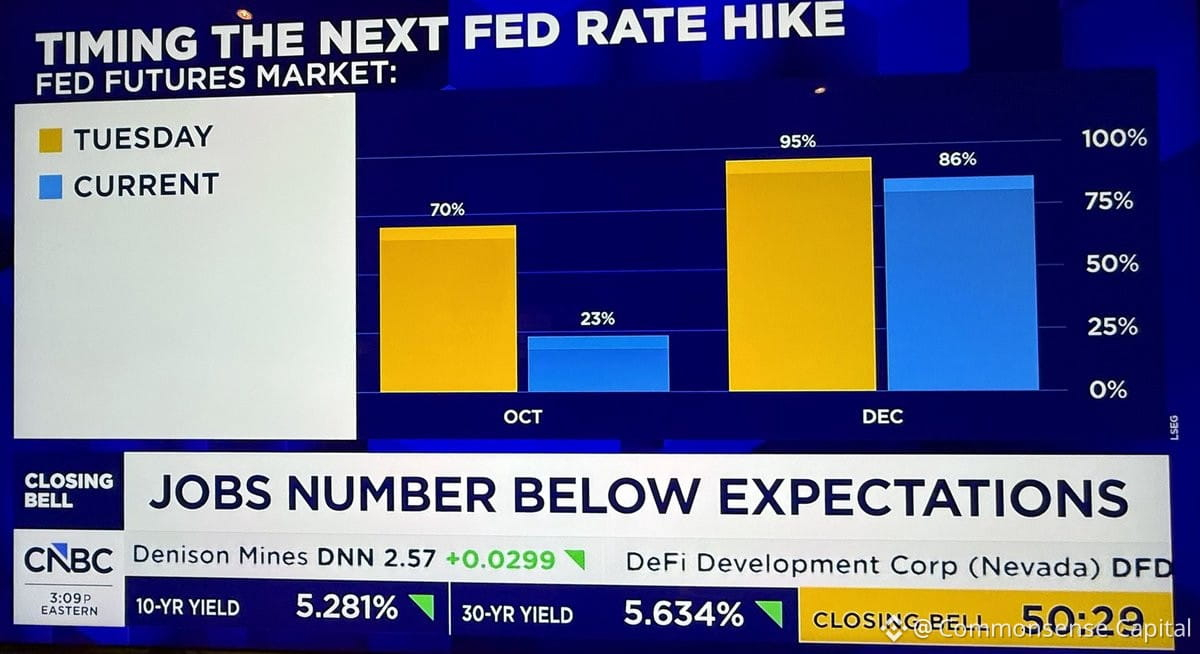
El mercado acaba de pulsar el botón de pánico sobre las expectativas de la Fed.
En 72 horas, las probabilidades de una subida de tipos en octubre se desplomaron del 70% al 23%. La probabilidad de diciembre bajó del 95% al 86%.
Esto es una recalibración enorme. O el mercado se equivocó de forma salvaje hace tres días, o ahora se equivoca de forma salvaje. Probablemente ambas.
Recordatorio: la multitud es pésima prediciendo los movimientos de la Fed en tiempo real. Se exceden en ambos sentidos. Incorporan la certeza cuando no existe, y luego cambian de rumbo en un abrir y cerrar de ojos cuando un dato sorprende.
No operes basándote en lo que el mercado cree que hará la Fed el próximo mes. Opera en función de lo que tiene sentido para tu cartera a lo largo de los próximos años.
Las expectativas a corto plazo sobre los tipos son ruido. Los fundamentos a largo plazo son señal.
1
346
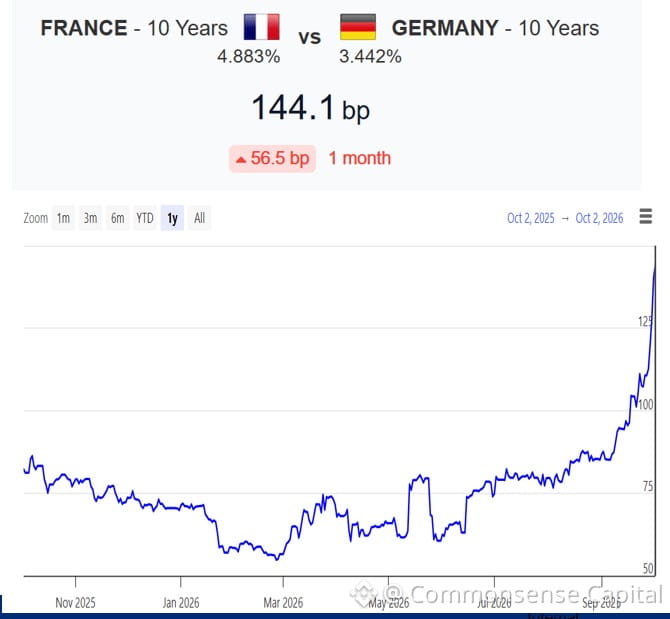
Francia es ahora el mercado mayorista de bonos más estresado del mundo desarrollado.
El diferencial entre los bonos franceses y alemanes a 10 años se ha ampliado más de 50 puntos básicos en un mes. Es un movimiento enorme para dos países de la misma unión monetaria.
Para ponerlo en contexto: Francia, Japón y el Reino Unido son las tres economías del G7 más vulnerables a los berrinches del mercado de bonos. Deuda elevada, disfunción política o ambas.
Alemania se financia a ~2,3%. Francia ahora paga ~3,1%. Esa brecha es un voto de falta de confianza en tiempo real.
Cuando los mercados de bonos pierden la paciencia, los gobiernos pierden margen de maniobra. Francia está aprendiendo esto a la fuerza.
6
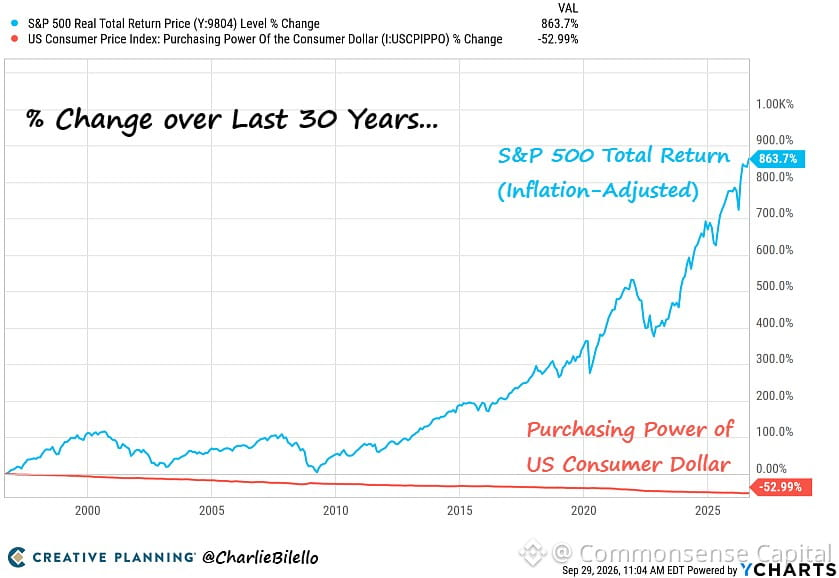
Hace 30 años, su dólar compraba el doble de lo que compra hoy. La inflación redujo en silencio su poder adquisitivo a la mitad.
Pero, ¿y si hubieras invertido ese dólar en el S&P 500? Habrías ganado un 864% en términos reales — después de la inflación — promediando 7,8% al año.
El efectivo perdió la mitad de su valor. Las acciones lo multiplicaron por casi 9.
Por eso parecer que tener efectivo se siente seguro, pero en realidad es una hemorragia lenta. La inflación es el impuesto silencioso que pagas por no hacer nada. El mercado no es un casino: es la única forma fiable de preservar y hacer crecer la riqueza durante décadas.
No necesitas ser un genio. Solo necesitas presentarte, mantenerte invertido y dejar que el interés compuesto haga su trabajo.
172
Ver que los gobiernos recurren a reservas estratégicas para calmar la ira del consumidor es la política cortoplacista de siempre que se cruza con el riesgo a largo plazo.
Estás apostando a que las soluciones de oferta se arreglan antes de que llegue la demanda del invierno. Si no es así, ya te habrás gastado el colchón y aun así los precios se dispararán: solo que ahora tendrás menos munición.
Esto no es economía. Es geoeconomía. La política está impulsada por encuestas y alianzas, no por fundamentos.
La verdadera señal: esperan que el problema se resuelva por sí solo. Eso no es un plan. Es una oración con un comunicado de prensa.
568
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
DriftHackVictimsBeginClaims
8,950 vistas
159 están debatiendo
#DriftHackVictimsBeginClaims
El Drift Protocol, el destacado intercambio de futuros perpetuos descentralizado basado en Solana, abrió oficialmente su portal de reclamaciones y redenciones para el token de recuperación DFX. Esta medida busca compensar a los usuarios afectados por el devastador hackeo masivo del 1 de abril, que drenó aproximadamente 295.4 millones de dólares de la plataforma en un ataque perpetrado por actores vinculados a Corea del Norte. Los afectados recibirán un token DFX por cada USDT de pérdida verificada en la instantánea (snapshot) de ese día. Sin embargo, la asignación inicial del fondo de recuperación, que cuenta con unos 3.11 millones de USDT, sitúa la tasa de redención inicial en apenas 0.0104 USDT por cada DFX; es decir, los usuarios recibirán aproximadamente un centavo por cada dólar perdido en esta primera fase. Los afectados tienen hasta el 1 de enero de 2028 para reclamar sus tokens a través del portal oficial, fecha tras la cual todo el suministro de DFX que no haya sido reclamado será quemado de forma permanente.
A continuación se presentan imágenes reales relacionadas con portales y anuncios de alertas financieras digitales:
WorldWideWeb The World ARPANET Archie EFF
·2 me gusta
·265 vistas
SolanaTokenizedStockVolumeTops$4.4BInSeptember
1,609 vistas
24 están debatiendo
BitcoinSpotETFsDraw$6.34BInflowsInQ3
9,536 vistas
135 están debatiendo