
OroCryptoTrends
8.9k Beiträge

OroCryptoTrends
 Square Verified+
Melden
Nutzer blockieren
OroCryptoTrends | Crypto Insights: Real-time crypto news, market analysis, Web3, DeFi & emerging trends. Research-driven, actionable insights. No hype.
Trade eröffnen
Regelmäßiger Trader
3.2 Jahre
3.2K+ Following
50.8K+ Follower
49.1K+ Like gegeben
Beiträge
Portfolio
Alle
Zitierungen
Videos
Live
Kanada versucht, einen der langsamsten Bereiche bei der Entwicklung großer Infrastrukturvorhaben zu verändern: den Genehmigungsprozess.
Am 21. September hat die Regierung den Gesetzentwurf C-39, den „Building Canada Strong Act“, eingebracht. Sein zentrales Vorhaben ist ein Standard „ein Projekt, eine Prüfung, ein Jahr“ für bundesstaatliche Projektprüfungen und Entscheidungen – vorausgesetzt, die Initiatoren reichen einen umfassenden Antrag ein.
Das Interessante ist nicht nur die einjährige Zielvorgabe. Es geht um den Versuch, die regulatorischen Zeitpläne für Projekte mit Bezug zu Energie, natürlichen Ressourcen, Verkehr und Lieferketten vorhersehbarer zu machen.
Der Gesetzentwurf sieht außerdem Änderungen am kanadischen Rahmen für Arbeitsrecht vor. Die Regierung sagt, diese Maßnahmen sollen dazu beitragen, stabilere Arbeitsbeziehungen zu fördern und gleichzeitig die Rechte der Beschäftigten zu schützen. Außerdem sollen 100 zusätzliche Gesundheits- und Sicherheitsbeauftragte sowie 26 zusätzliche Mitarbeitende für die „Canada Industrial Relations Board“ bereitgestellt werden.
Aber es gibt eine wichtige Unterscheidung: Die Einführung eines einjährigen Standards für die bundesstaatliche Prüfung bedeutet nicht automatisch, dass jedes große Projekt innerhalb eines Jahres gebaut wird. Der Projektumfang, die Konsultation, Umweltanforderungen und andere Zuständigkeiten können die Zeitpläne weiterhin beeinflussen.
Diese Umsetzungsfrage könnte am Ende wichtiger sein als die Schlagzeile selbst.
Wenn Kanada Genehmigungen vorhersehbarer machen kann, ohne die grundlegenden Anforderungen an Prüfung und Konsultation zu schwächen, könnte die Politik die Art und Weise, wie Investoren Projektzeiträume einschätzen, erheblich verändern. Andernfalls könnte das Ein-Jahres-Ziel eher eine verwaltungstechnische Orientierung bleiben als ein Beschleuniger für den Bau.
Die Gesetzgebung geht nun in die parlamentarische Prüfung, daher lohnt es sich, die Details im Blick zu behalten.
Kanada versucht, einen der langsamsten Bereiche bei der Entwicklung großer Infrastrukturvorhaben zu verändern: den Genehmigungsprozess.
Am 21. September hat die Regierung den Gesetzentwurf C-39, den „Building Canada Strong Act“, eingebracht. Sein zentrales Vorhaben ist ein Standard „ein Projekt, eine Prüfung, ein Jahr“ für bundesstaatliche Projektprüfungen und Entscheidungen – vorausgesetzt, die Initiatoren reichen einen umfassenden Antrag ein.
Das Interessante ist nicht nur die einjährige Zielvorgabe. Es geht um den Versuch, die regulatorischen Zeitpläne für Projekte mit Bezug zu Energie, natürlichen Ressourcen, Verkehr und Lieferketten vorhersehbarer zu machen.
Der Gesetzentwurf sieht außerdem Änderungen am kanadischen Rahmen für Arbeitsrecht vor. Die Regierung sagt, diese Maßnahmen sollen dazu beitragen, stabilere Arbeitsbeziehungen zu fördern und gleichzeitig die Rechte der Beschäftigten zu schützen. Außerdem sollen 100 zusätzliche Gesundheits- und Sicherheitsbeauftragte sowie 26 zusätzliche Mitarbeitende für die „Canada Industrial Relations Board“ bereitgestellt werden.
Aber es gibt eine wichtige Unterscheidung: Die Einführung eines einjährigen Standards für die bundesstaatliche Prüfung bedeutet nicht automatisch, dass jedes große Projekt innerhalb eines Jahres gebaut wird. Der Projektumfang, die Konsultation, Umweltanforderungen und andere Zuständigkeiten können die Zeitpläne weiterhin beeinflussen.
Diese Umsetzungsfrage könnte am Ende wichtiger sein als die Schlagzeile selbst.
Wenn Kanada Genehmigungen vorhersehbarer machen kann, ohne die grundlegenden Anforderungen an Prüfung und Konsultation zu schwächen, könnte die Politik die Art und Weise, wie Investoren Projektzeiträume einschätzen, erheblich verändern. Andernfalls könnte das Ein-Jahres-Ziel eher eine verwaltungstechnische Orientierung bleiben als ein Beschleuniger für den Bau.
Die Gesetzgebung geht nun in die parlamentarische Prüfung, daher lohnt es sich, die Details im Blick zu behalten.
Am 21. September hat die Regierung den Gesetzentwurf C-39, den „Building Canada Strong Act“, eingebracht. Sein zentrales Vorhaben ist ein Standard „ein Projekt, eine Prüfung, ein Jahr“ für bundesstaatliche Projektprüfungen und Entscheidungen – vorausgesetzt, die Initiatoren reichen einen umfassenden Antrag ein.
Das Interessante ist nicht nur die einjährige Zielvorgabe. Es geht um den Versuch, die regulatorischen Zeitpläne für Projekte mit Bezug zu Energie, natürlichen Ressourcen, Verkehr und Lieferketten vorhersehbarer zu machen.
Der Gesetzentwurf sieht außerdem Änderungen am kanadischen Rahmen für Arbeitsrecht vor. Die Regierung sagt, diese Maßnahmen sollen dazu beitragen, stabilere Arbeitsbeziehungen zu fördern und gleichzeitig die Rechte der Beschäftigten zu schützen. Außerdem sollen 100 zusätzliche Gesundheits- und Sicherheitsbeauftragte sowie 26 zusätzliche Mitarbeitende für die „Canada Industrial Relations Board“ bereitgestellt werden.
Aber es gibt eine wichtige Unterscheidung: Die Einführung eines einjährigen Standards für die bundesstaatliche Prüfung bedeutet nicht automatisch, dass jedes große Projekt innerhalb eines Jahres gebaut wird. Der Projektumfang, die Konsultation, Umweltanforderungen und andere Zuständigkeiten können die Zeitpläne weiterhin beeinflussen.
Diese Umsetzungsfrage könnte am Ende wichtiger sein als die Schlagzeile selbst.
Wenn Kanada Genehmigungen vorhersehbarer machen kann, ohne die grundlegenden Anforderungen an Prüfung und Konsultation zu schwächen, könnte die Politik die Art und Weise, wie Investoren Projektzeiträume einschätzen, erheblich verändern. Andernfalls könnte das Ein-Jahres-Ziel eher eine verwaltungstechnische Orientierung bleiben als ein Beschleuniger für den Bau.
Die Gesetzgebung geht nun in die parlamentarische Prüfung, daher lohnt es sich, die Details im Blick zu behalten.
209
Verifiziert
#NEARRisesNearly80%InAWeek
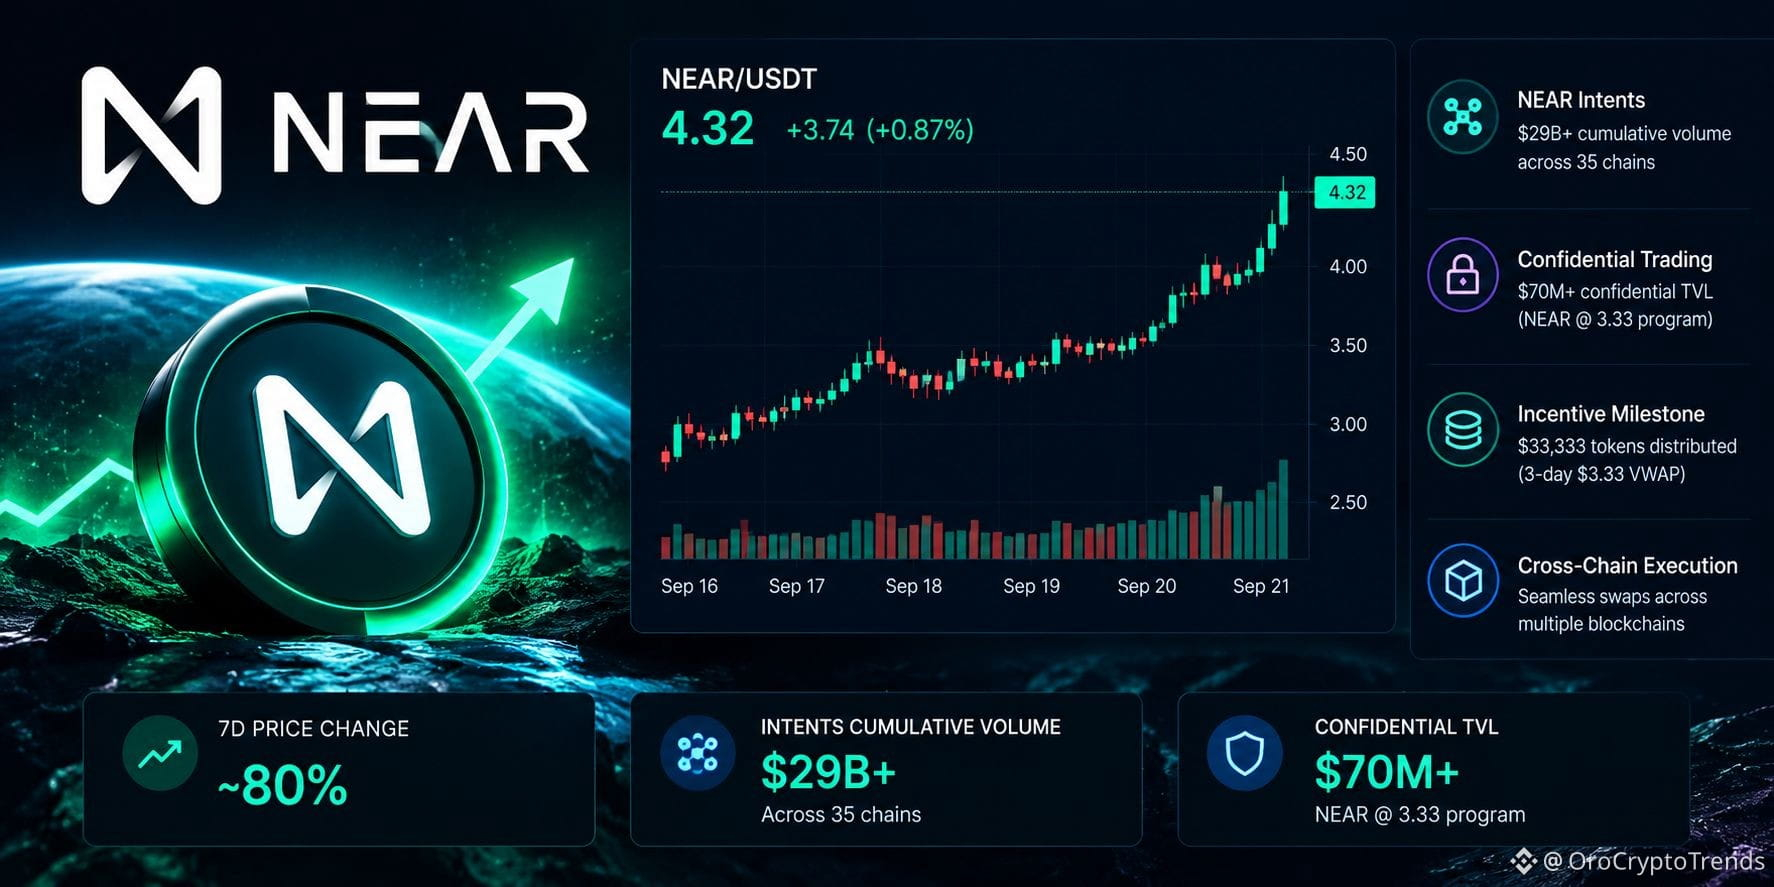
NEAR hat innerhalb einer Woche fast 80% „gerissen“. Das Interessante ist nicht die Zahl.
Sondern, was darunter liegt.
NEAR Intents zeigt inzwischen mehr als 29 Mrd. US-Dollar kumuliertes Volumen über 35 Chains hinweg, während das Netzwerk tiefer in vertraulichen Handel und Cross-Chain-Ausführung vordringt. Confidential Intents hat außerdem die 70-Mio.-US-Dollar-Marke überschritten, die an das NEAR@3.33-Incentive-Programm gekoppelt ist, und die ersten 333.333 Meilenstein-Token wurden inzwischen verteilt, nachdem die 3-Tage-3,33-VWAP-Bedingung erfüllt war.
Das macht diese Rally schwerer, als einfach nur einen weiteren Altcoin-Pump abzutun.
Aber Moment — vielleicht ist das auch der Teil, mit dem sich die Leute zu bequem gemacht haben.
Ein Großteil der jüngsten Aufmerksamkeit hängt mit Incentives, Privacy-Produkten und schnell wachsender Intents-Aktivität zusammen. Diese Zahlen wirken beeindruckend. Die schwierigere Frage ist, ob Nutzer weiterhin sinnvolle Aktivitäten erzeugen, wenn die Incentive-Struktur weniger wichtig wird.
Das beobachte ich jetzt.
Nicht nur, ob NEAR weiter nach oben gehen kann, sondern ob die zugrunde liegende Nutzung weiter wächst, nachdem der Hype abkühlt.
Auch die Fed liefert dieser Bewegung keine einfache makroökonomische Erklärung. Sie hat letzte Woche die Zinsen um 25 Basispunkte angehoben — die Rally passiert also trotz eines strafferen Politikumfelds, nicht weil es einen frischen Zinssenkungsimpuls gibt.
Wenn das Volumen bei Intents und die vertrauliche Aktivität weiter standhalten, wird die These deutlich spannender. Wenn sie nachlassen, könnte diese Bewegung stärker incentive-getrieben gewesen sein, als sie aussieht.
Fehlt mir etwas, oder fängt die echte NEAR-Story erst jetzt an?
$NEAR
{future}(NEARUSDT)
#NEARRisesNearly80%InAWeek
NEAR hat innerhalb einer Woche fast 80% „gerissen“. Das Interessante ist nicht die Zahl.
Sondern, was darunter liegt.
NEAR Intents zeigt inzwischen mehr als 29 Mrd. US-Dollar kumuliertes Volumen über 35 Chains hinweg, während das Netzwerk tiefer in vertraulichen Handel und Cross-Chain-Ausführung vordringt. Confidential Intents hat außerdem die 70-Mio.-US-Dollar-Marke überschritten, die an das NEAR@3.33-Incentive-Programm gekoppelt ist, und die ersten 333.333 Meilenstein-Token wurden inzwischen verteilt, nachdem die 3-Tage-3,33-VWAP-Bedingung erfüllt war.
Das macht diese Rally schwerer, als einfach nur einen weiteren Altcoin-Pump abzutun.
Aber Moment — vielleicht ist das auch der Teil, mit dem sich die Leute zu bequem gemacht haben.
Ein Großteil der jüngsten Aufmerksamkeit hängt mit Incentives, Privacy-Produkten und schnell wachsender Intents-Aktivität zusammen. Diese Zahlen wirken beeindruckend. Die schwierigere Frage ist, ob Nutzer weiterhin sinnvolle Aktivitäten erzeugen, wenn die Incentive-Struktur weniger wichtig wird.
Das beobachte ich jetzt.
Nicht nur, ob NEAR weiter nach oben gehen kann, sondern ob die zugrunde liegende Nutzung weiter wächst, nachdem der Hype abkühlt.
Auch die Fed liefert dieser Bewegung keine einfache makroökonomische Erklärung. Sie hat letzte Woche die Zinsen um 25 Basispunkte angehoben — die Rally passiert also trotz eines strafferen Politikumfelds, nicht weil es einen frischen Zinssenkungsimpuls gibt.
Wenn das Volumen bei Intents und die vertrauliche Aktivität weiter standhalten, wird die These deutlich spannender. Wenn sie nachlassen, könnte diese Bewegung stärker incentive-getrieben gewesen sein, als sie aussieht.
Fehlt mir etwas, oder fängt die echte NEAR-Story erst jetzt an?
$NEAR
NEAR hat innerhalb einer Woche fast 80% „gerissen“. Das Interessante ist nicht die Zahl.
Sondern, was darunter liegt.
NEAR Intents zeigt inzwischen mehr als 29 Mrd. US-Dollar kumuliertes Volumen über 35 Chains hinweg, während das Netzwerk tiefer in vertraulichen Handel und Cross-Chain-Ausführung vordringt. Confidential Intents hat außerdem die 70-Mio.-US-Dollar-Marke überschritten, die an das NEAR@3.33-Incentive-Programm gekoppelt ist, und die ersten 333.333 Meilenstein-Token wurden inzwischen verteilt, nachdem die 3-Tage-3,33-VWAP-Bedingung erfüllt war.
Das macht diese Rally schwerer, als einfach nur einen weiteren Altcoin-Pump abzutun.
Aber Moment — vielleicht ist das auch der Teil, mit dem sich die Leute zu bequem gemacht haben.
Ein Großteil der jüngsten Aufmerksamkeit hängt mit Incentives, Privacy-Produkten und schnell wachsender Intents-Aktivität zusammen. Diese Zahlen wirken beeindruckend. Die schwierigere Frage ist, ob Nutzer weiterhin sinnvolle Aktivitäten erzeugen, wenn die Incentive-Struktur weniger wichtig wird.
Das beobachte ich jetzt.
Nicht nur, ob NEAR weiter nach oben gehen kann, sondern ob die zugrunde liegende Nutzung weiter wächst, nachdem der Hype abkühlt.
Auch die Fed liefert dieser Bewegung keine einfache makroökonomische Erklärung. Sie hat letzte Woche die Zinsen um 25 Basispunkte angehoben — die Rally passiert also trotz eines strafferen Politikumfelds, nicht weil es einen frischen Zinssenkungsimpuls gibt.
Wenn das Volumen bei Intents und die vertrauliche Aktivität weiter standhalten, wird die These deutlich spannender. Wenn sie nachlassen, könnte diese Bewegung stärker incentive-getrieben gewesen sein, als sie aussieht.
Fehlt mir etwas, oder fängt die echte NEAR-Story erst jetzt an?
$NEAR
3
832
Verifiziert
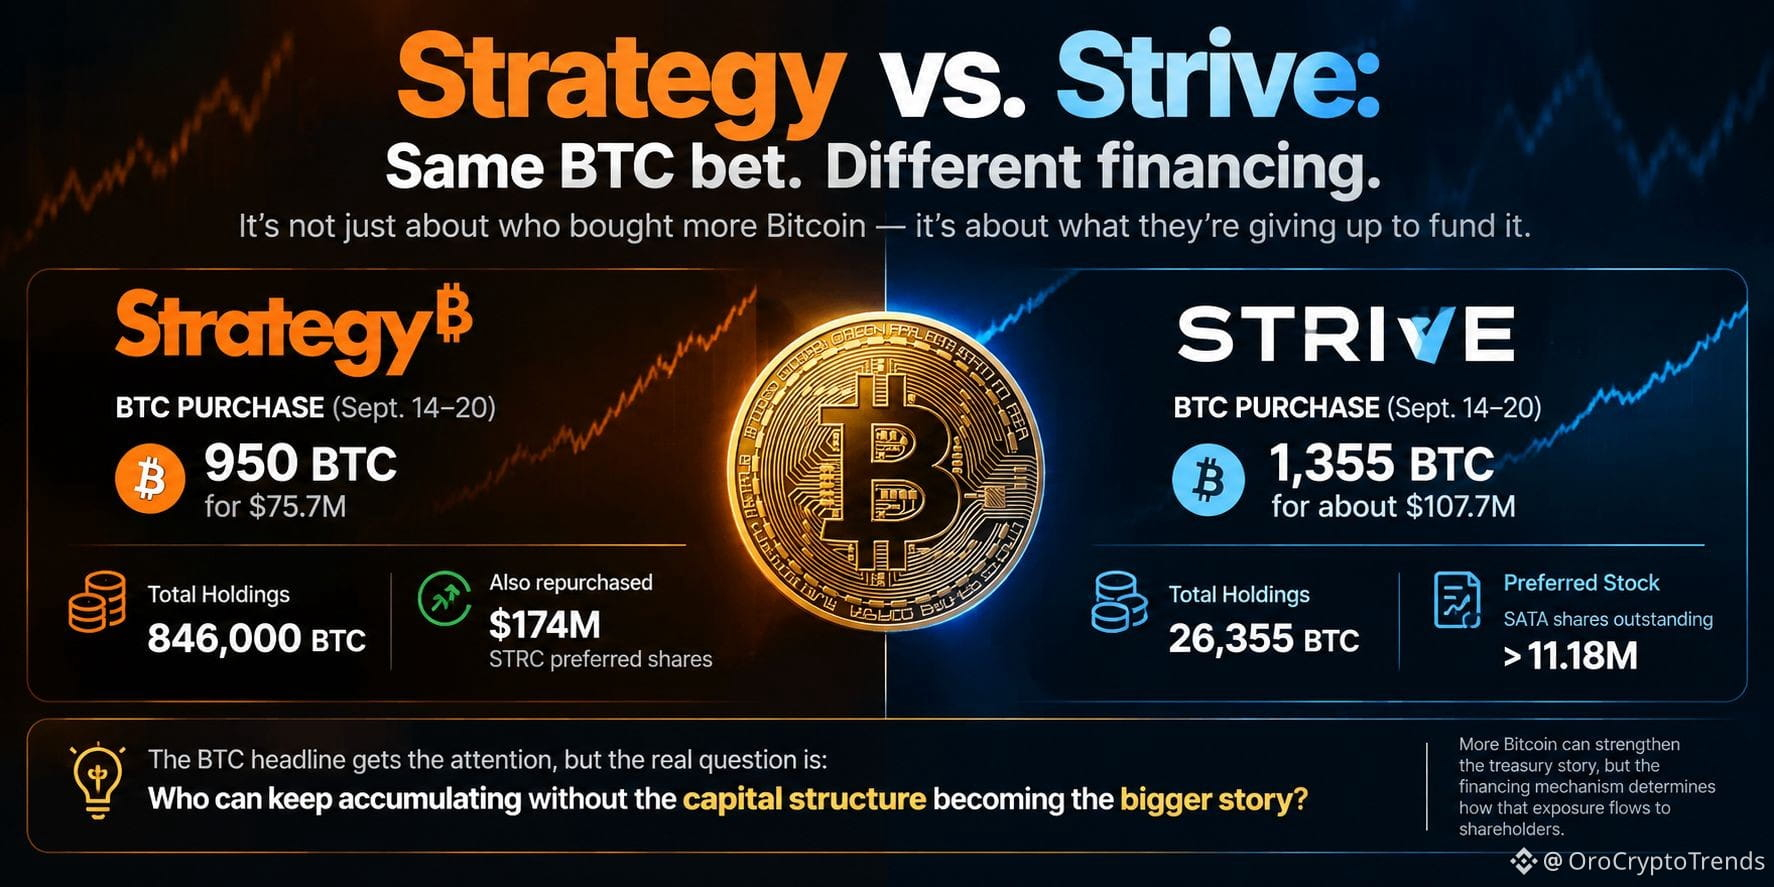
$BTC Strategie und Strive kaufen beide wieder Bitcoin – aber die Finanzierung dahinter ist der Teil, den ich beobachte.
Strategy kaufte zwischen dem 14. und 20. September 950 BTC für 75,7 Mio. $, wodurch sich die Bestände auf 846.000 BTC erhöhten. Gleichzeitig gab das Unternehmen weitere 174 Mio. $ aus, um STRC-Vorzugsaktien zurückzukaufen.
Strive kaufte in dem gleichen Zeitraum sogar noch mehr BTC: 1.355 BTC für ungefähr 107,7 Mio. $, wodurch sich das Treasury auf 26.355 BTC erhöhte.
Auf den ersten Blick sieht das nach demselben Handel aus.
Ist es nicht.
Strategy nutzt seine bestehende Cash-Basis, um BTC zu kaufen, und investiert zugleich Kapital in seine Vorzugswertpapiere. Strives neueste Aufstockung findet parallel zu einem wachsenden Vorzugsaktien-Konstrukt statt: Die Anzahl der ausstehenden SATA-Aktien steigt auf mehr als 11,18 Millionen.
Dieser Unterschied ist entscheidend.
Die BTC-Überschrift bekommt zwar die ganze Aufmerksamkeit, aber die eigentliche Frage ist, worauf jedes Unternehmen verzichtet, um die BTC-Exponierung zu erhöhen. Mehr Bitcoin kann die Story fürs Treasury stärken, doch der Finanzierungsmechanismus bestimmt, wie diese Exponierung letztlich zu den Aktionären durchgereicht wird.
Warte – vielleicht ist „wer hat mehr BTC gekauft?“ die falsche Perspektive.
Mich interessiert vielmehr, wer weiter akkumulieren kann, ohne dass die Kapitalstruktur zur größeren Story wird.
Das ist der Teil, den ich als Nächstes im Blick habe.
#Write2Earn
$BTC Strategie und Strive kaufen beide wieder Bitcoin – aber die Finanzierung dahinter ist der Teil, den ich beobachte.
Strategy kaufte zwischen dem 14. und 20. September 950 BTC für 75,7 Mio. $, wodurch sich die Bestände auf 846.000 BTC erhöhten. Gleichzeitig gab das Unternehmen weitere 174 Mio. $ aus, um STRC-Vorzugsaktien zurückzukaufen.
Strive kaufte in dem gleichen Zeitraum sogar noch mehr BTC: 1.355 BTC für ungefähr 107,7 Mio. $, wodurch sich das Treasury auf 26.355 BTC erhöhte.
Auf den ersten Blick sieht das nach demselben Handel aus.
Ist es nicht.
Strategy nutzt seine bestehende Cash-Basis, um BTC zu kaufen, und investiert zugleich Kapital in seine Vorzugswertpapiere. Strives neueste Aufstockung findet parallel zu einem wachsenden Vorzugsaktien-Konstrukt statt: Die Anzahl der ausstehenden SATA-Aktien steigt auf mehr als 11,18 Millionen.
Dieser Unterschied ist entscheidend.
Die BTC-Überschrift bekommt zwar die ganze Aufmerksamkeit, aber die eigentliche Frage ist, worauf jedes Unternehmen verzichtet, um die BTC-Exponierung zu erhöhen. Mehr Bitcoin kann die Story fürs Treasury stärken, doch der Finanzierungsmechanismus bestimmt, wie diese Exponierung letztlich zu den Aktionären durchgereicht wird.
Warte – vielleicht ist „wer hat mehr BTC gekauft?“ die falsche Perspektive.
Mich interessiert vielmehr, wer weiter akkumulieren kann, ohne dass die Kapitalstruktur zur größeren Story wird.
Das ist der Teil, den ich als Nächstes im Blick habe.
#Write2Earn
Strategy kaufte zwischen dem 14. und 20. September 950 BTC für 75,7 Mio. $, wodurch sich die Bestände auf 846.000 BTC erhöhten. Gleichzeitig gab das Unternehmen weitere 174 Mio. $ aus, um STRC-Vorzugsaktien zurückzukaufen.
Strive kaufte in dem gleichen Zeitraum sogar noch mehr BTC: 1.355 BTC für ungefähr 107,7 Mio. $, wodurch sich das Treasury auf 26.355 BTC erhöhte.
Auf den ersten Blick sieht das nach demselben Handel aus.
Ist es nicht.
Strategy nutzt seine bestehende Cash-Basis, um BTC zu kaufen, und investiert zugleich Kapital in seine Vorzugswertpapiere. Strives neueste Aufstockung findet parallel zu einem wachsenden Vorzugsaktien-Konstrukt statt: Die Anzahl der ausstehenden SATA-Aktien steigt auf mehr als 11,18 Millionen.
Dieser Unterschied ist entscheidend.
Die BTC-Überschrift bekommt zwar die ganze Aufmerksamkeit, aber die eigentliche Frage ist, worauf jedes Unternehmen verzichtet, um die BTC-Exponierung zu erhöhen. Mehr Bitcoin kann die Story fürs Treasury stärken, doch der Finanzierungsmechanismus bestimmt, wie diese Exponierung letztlich zu den Aktionären durchgereicht wird.
Warte – vielleicht ist „wer hat mehr BTC gekauft?“ die falsche Perspektive.
Mich interessiert vielmehr, wer weiter akkumulieren kann, ohne dass die Kapitalstruktur zur größeren Story wird.
Das ist der Teil, den ich als Nächstes im Blick habe.
#Write2Earn
1
1
252
Das CLARITY-Gesetz ist nicht einfach nur „gescheitert“.
Das Seltsame ist, wie viele unterschiedliche Auseinandersetzungen in einen einzigen Gesetzentwurf gepackt wurden.
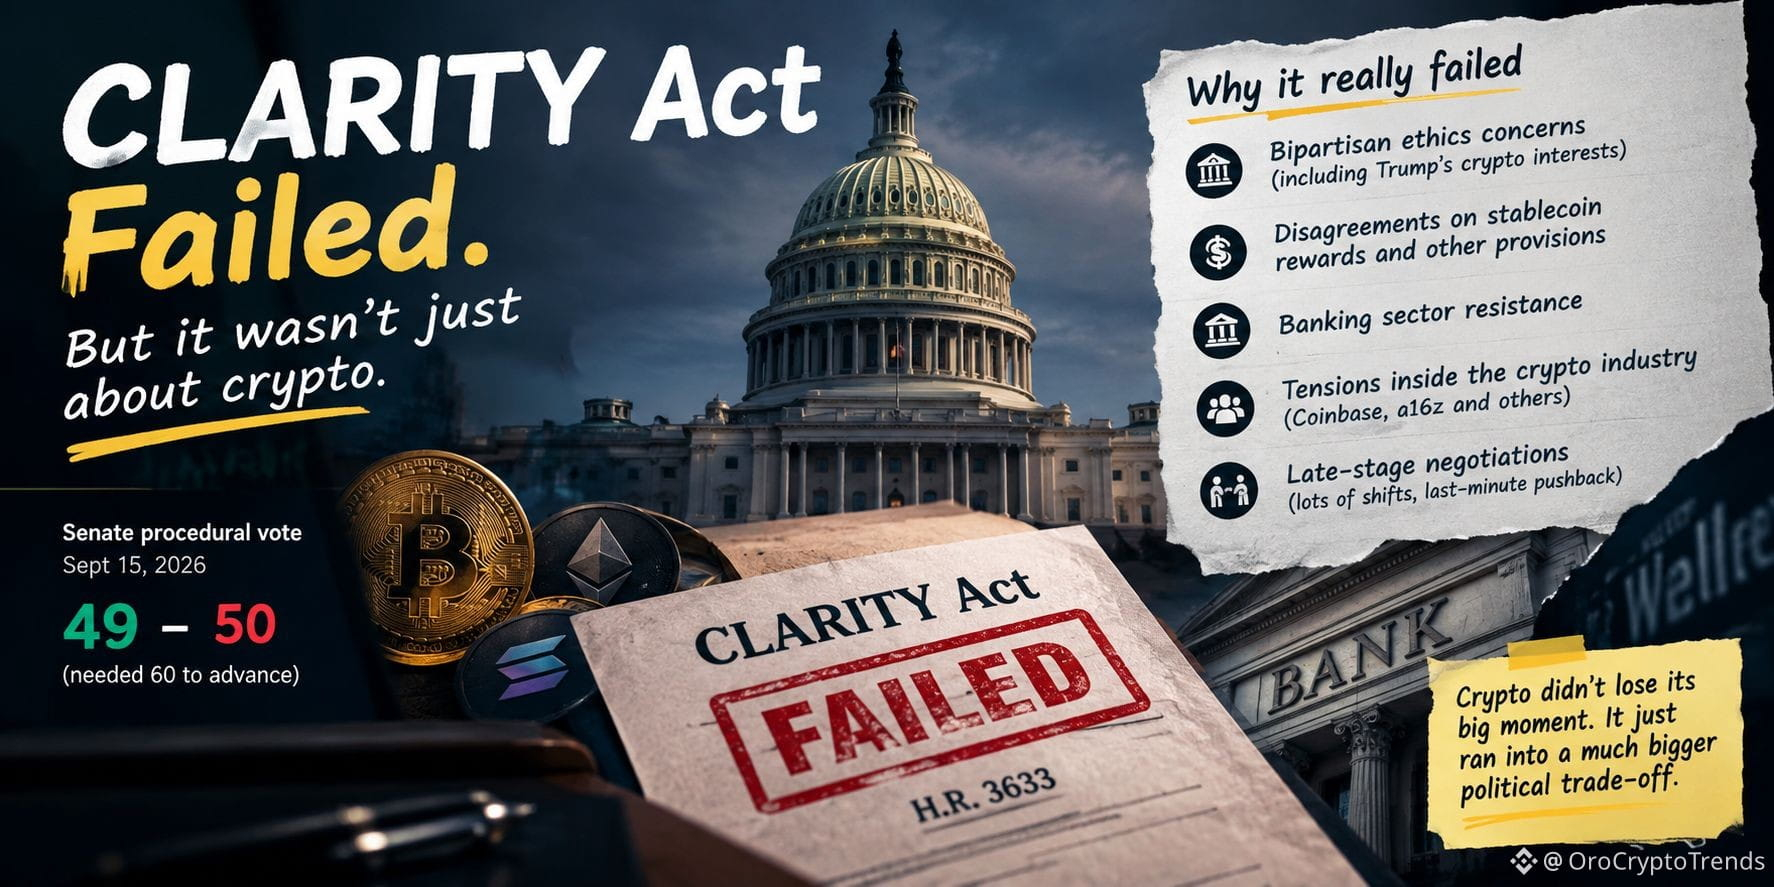
Die Geschäftsordnungabstimmung im Senat am 15. September endete 49–50 und blieb damit hinter den 60 Stimmen zurück, die nötig waren, um H.R. 3633 weiterzubringen. Vier Republikaner stimmten dagegen, während sich auch die Demokraten dagegen aussprachen.
Und hier finde ich, dass die einfache Erzählung „Krypto hat verloren“ zu bequem ist.
Es gab ethische Bedenken hinsichtlich von Trumps Krypto-Interessen. Es gab Widerstand gegen Anreize für Stablecoins und andere Bestimmungen. Es gab auch Bedenken aus dem Bankensektor. Und laut Berichten des WSJ und von Punchbowl News gab es außerdem ernsthafte Reibungen innerhalb der Kryptoindustrie selbst. Coinbase-CEO Brian Armstrong wurde zu einer der sichtbarsten Figuren in diesem Streit, obwohl Armstrong argumentiert hat, dass seine frühere Gegenstimme sich gegen Fehler im Entwurf richtete und nicht darauf, den Gesetzentwurf zu verhindern.
Warte – vielleicht ist das eigentliche Problem nicht, wer CLARITY „killed“.
Sondern dass Krypto das politische Abwägen immer noch nicht gelöst hat, bei dem es darum geht, der Branche klarere Regeln zu geben und gleichzeitig zu entscheiden, wer geschützt wird, wer reguliert wird und welche finanziellen Interessen die Kosten tragen.
Der Gesetzentwurf könnte theoretisch noch zurückkommen, aber der unmittelbare gesetzgeberische Weg ist jetzt eindeutig viel schwieriger.
Immer noch dabei herauszufinden, was sich dadurch eigentlich ändert.
#Write2Earn
Das CLARITY-Gesetz ist nicht einfach nur „gescheitert“.
Das Seltsame ist, wie viele unterschiedliche Auseinandersetzungen in einen einzigen Gesetzentwurf gepackt wurden.
Die Geschäftsordnungabstimmung im Senat am 15. September endete 49–50 und blieb damit hinter den 60 Stimmen zurück, die nötig waren, um H.R. 3633 weiterzubringen. Vier Republikaner stimmten dagegen, während sich auch die Demokraten dagegen aussprachen.
Und hier finde ich, dass die einfache Erzählung „Krypto hat verloren“ zu bequem ist.
Es gab ethische Bedenken hinsichtlich von Trumps Krypto-Interessen. Es gab Widerstand gegen Anreize für Stablecoins und andere Bestimmungen. Es gab auch Bedenken aus dem Bankensektor. Und laut Berichten des WSJ und von Punchbowl News gab es außerdem ernsthafte Reibungen innerhalb der Kryptoindustrie selbst. Coinbase-CEO Brian Armstrong wurde zu einer der sichtbarsten Figuren in diesem Streit, obwohl Armstrong argumentiert hat, dass seine frühere Gegenstimme sich gegen Fehler im Entwurf richtete und nicht darauf, den Gesetzentwurf zu verhindern.
Warte – vielleicht ist das eigentliche Problem nicht, wer CLARITY „killed“.
Sondern dass Krypto das politische Abwägen immer noch nicht gelöst hat, bei dem es darum geht, der Branche klarere Regeln zu geben und gleichzeitig zu entscheiden, wer geschützt wird, wer reguliert wird und welche finanziellen Interessen die Kosten tragen.
Der Gesetzentwurf könnte theoretisch noch zurückkommen, aber der unmittelbare gesetzgeberische Weg ist jetzt eindeutig viel schwieriger.
Immer noch dabei herauszufinden, was sich dadurch eigentlich ändert.
#Write2Earn
Das Seltsame ist, wie viele unterschiedliche Auseinandersetzungen in einen einzigen Gesetzentwurf gepackt wurden.
Die Geschäftsordnungabstimmung im Senat am 15. September endete 49–50 und blieb damit hinter den 60 Stimmen zurück, die nötig waren, um H.R. 3633 weiterzubringen. Vier Republikaner stimmten dagegen, während sich auch die Demokraten dagegen aussprachen.
Und hier finde ich, dass die einfache Erzählung „Krypto hat verloren“ zu bequem ist.
Es gab ethische Bedenken hinsichtlich von Trumps Krypto-Interessen. Es gab Widerstand gegen Anreize für Stablecoins und andere Bestimmungen. Es gab auch Bedenken aus dem Bankensektor. Und laut Berichten des WSJ und von Punchbowl News gab es außerdem ernsthafte Reibungen innerhalb der Kryptoindustrie selbst. Coinbase-CEO Brian Armstrong wurde zu einer der sichtbarsten Figuren in diesem Streit, obwohl Armstrong argumentiert hat, dass seine frühere Gegenstimme sich gegen Fehler im Entwurf richtete und nicht darauf, den Gesetzentwurf zu verhindern.
Warte – vielleicht ist das eigentliche Problem nicht, wer CLARITY „killed“.
Sondern dass Krypto das politische Abwägen immer noch nicht gelöst hat, bei dem es darum geht, der Branche klarere Regeln zu geben und gleichzeitig zu entscheiden, wer geschützt wird, wer reguliert wird und welche finanziellen Interessen die Kosten tragen.
Der Gesetzentwurf könnte theoretisch noch zurückkommen, aber der unmittelbare gesetzgeberische Weg ist jetzt eindeutig viel schwieriger.
Immer noch dabei herauszufinden, was sich dadurch eigentlich ändert.
#Write2Earn
5
2k
Verifiziert
#MultiversXPlansHardForkRecovery A VM-Level-Atomaritäts-Bug hat MultiversX in einen vollständigen Netzwerkstillstand getrieben – jetzt wird der Hard Fork als Wiederherstellungspfad getestet.
• MultiversX hat die Ursache als ein VM-Level-Atomaritätsproblem identifiziert, das auf einen Ordnungsfehler in einem bestimmten Sonderfall zurückgeht.
• Validatoren haben die Netzwerkfortschritte gestoppt, um den Vorfall einzudämmen und weitere Auswirkungen zu verhindern.
• Das Team hat Code-Änderungen vorbereitet und testet das Wiederherstellungsverfahren.
• Die geplante Wiederherstellung ist ein koordinierter Hard Fork von einem verifizierten bekannten Good-Checkpoint.
• Von den Validatoren wird erwartet, dass sie das Vorgehen vor der Wiederherstellung im Mainnet auf Testnet und Devnet proben.
• Nutzer wurden darüber informiert, keine Transaktionen einzureichen oder erneut zu senden und EGLD/ESDT-Ein- und Auszahlungen über Exchanges und Bridges zu vermeiden, bis die offizielle Entwarnung gegeben ist.
Hier wird die Geschichte für mich interessanter.
Der Hard Fork selbst ist nicht der Teil, auf den ich am stärksten achte. Der eigentliche Test ist, ob MultiversX das Netzwerk sauber wiederherstellen kann, dabei den legitimen Zustand beibehält und die durch den Exploit erzeugten ungültigen Änderungen entfernt.
Das klingt auf dem Papier einfach. Ist es aber nicht.
Eine Wiederherstellung wie diese muss Validatoren, Exchanges, Bridges, Infrastruktur-Provider und Nutzer so ausrichten, dass alle um denselben Kettenzustand herumarbeiten. Ein schwaches Glied kann aus einer technischen Wiederherstellung ein operatives Chaos machen.
Deshalb interessiert mich weniger die Schlagzeile „Hard Fork kommt“ und mehr, ob der Wiederherstellungsprozess tatsächlich unter koordinierten realen Bedingungen funktioniert.
Das sagt mir viel mehr über die Widerstandsfähigkeit des Netzwerks aus als die reine Neustart-Ankündigung.
Versuche immer noch herauszufinden, was das eigentlich ändert.
#MultiversXPlansHardForkRecovery A VM-Level-Atomaritäts-Bug hat MultiversX in einen vollständigen Netzwerkstillstand getrieben – jetzt wird der Hard Fork als Wiederherstellungspfad getestet.
• MultiversX hat die Ursache als ein VM-Level-Atomaritätsproblem identifiziert, das auf einen Ordnungsfehler in einem bestimmten Sonderfall zurückgeht.
• Validatoren haben die Netzwerkfortschritte gestoppt, um den Vorfall einzudämmen und weitere Auswirkungen zu verhindern.
• Das Team hat Code-Änderungen vorbereitet und testet das Wiederherstellungsverfahren.
• Die geplante Wiederherstellung ist ein koordinierter Hard Fork von einem verifizierten bekannten Good-Checkpoint.
• Von den Validatoren wird erwartet, dass sie das Vorgehen vor der Wiederherstellung im Mainnet auf Testnet und Devnet proben.
• Nutzer wurden darüber informiert, keine Transaktionen einzureichen oder erneut zu senden und EGLD/ESDT-Ein- und Auszahlungen über Exchanges und Bridges zu vermeiden, bis die offizielle Entwarnung gegeben ist.
Hier wird die Geschichte für mich interessanter.
Der Hard Fork selbst ist nicht der Teil, auf den ich am stärksten achte. Der eigentliche Test ist, ob MultiversX das Netzwerk sauber wiederherstellen kann, dabei den legitimen Zustand beibehält und die durch den Exploit erzeugten ungültigen Änderungen entfernt.
Das klingt auf dem Papier einfach. Ist es aber nicht.
Eine Wiederherstellung wie diese muss Validatoren, Exchanges, Bridges, Infrastruktur-Provider und Nutzer so ausrichten, dass alle um denselben Kettenzustand herumarbeiten. Ein schwaches Glied kann aus einer technischen Wiederherstellung ein operatives Chaos machen.
Deshalb interessiert mich weniger die Schlagzeile „Hard Fork kommt“ und mehr, ob der Wiederherstellungsprozess tatsächlich unter koordinierten realen Bedingungen funktioniert.
Das sagt mir viel mehr über die Widerstandsfähigkeit des Netzwerks aus als die reine Neustart-Ankündigung.
Versuche immer noch herauszufinden, was das eigentlich ändert.
• MultiversX hat die Ursache als ein VM-Level-Atomaritätsproblem identifiziert, das auf einen Ordnungsfehler in einem bestimmten Sonderfall zurückgeht.
• Validatoren haben die Netzwerkfortschritte gestoppt, um den Vorfall einzudämmen und weitere Auswirkungen zu verhindern.
• Das Team hat Code-Änderungen vorbereitet und testet das Wiederherstellungsverfahren.
• Die geplante Wiederherstellung ist ein koordinierter Hard Fork von einem verifizierten bekannten Good-Checkpoint.
• Von den Validatoren wird erwartet, dass sie das Vorgehen vor der Wiederherstellung im Mainnet auf Testnet und Devnet proben.
• Nutzer wurden darüber informiert, keine Transaktionen einzureichen oder erneut zu senden und EGLD/ESDT-Ein- und Auszahlungen über Exchanges und Bridges zu vermeiden, bis die offizielle Entwarnung gegeben ist.
Hier wird die Geschichte für mich interessanter.
Der Hard Fork selbst ist nicht der Teil, auf den ich am stärksten achte. Der eigentliche Test ist, ob MultiversX das Netzwerk sauber wiederherstellen kann, dabei den legitimen Zustand beibehält und die durch den Exploit erzeugten ungültigen Änderungen entfernt.
Das klingt auf dem Papier einfach. Ist es aber nicht.
Eine Wiederherstellung wie diese muss Validatoren, Exchanges, Bridges, Infrastruktur-Provider und Nutzer so ausrichten, dass alle um denselben Kettenzustand herumarbeiten. Ein schwaches Glied kann aus einer technischen Wiederherstellung ein operatives Chaos machen.
Deshalb interessiert mich weniger die Schlagzeile „Hard Fork kommt“ und mehr, ob der Wiederherstellungsprozess tatsächlich unter koordinierten realen Bedingungen funktioniert.
Das sagt mir viel mehr über die Widerstandsfähigkeit des Netzwerks aus als die reine Neustart-Ankündigung.
Versuche immer noch herauszufinden, was das eigentlich ändert.
1
945
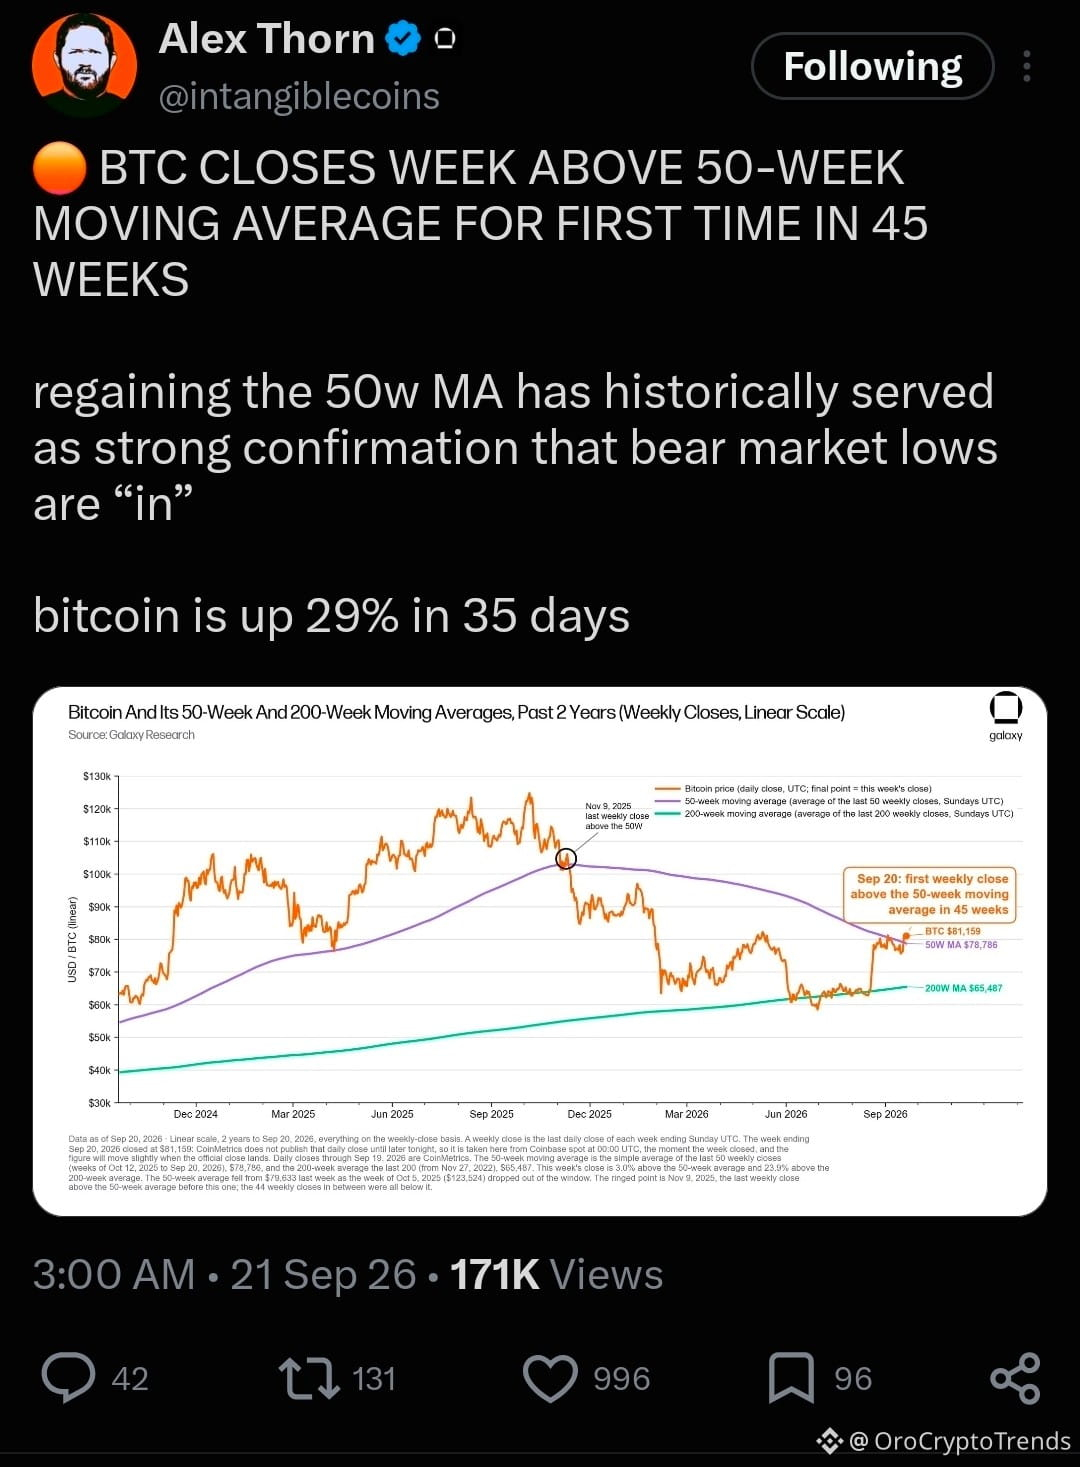
$Bitcoin hat endlich über dem 50W MA geschlossen.
Nach 45 Wochen darunter.
Ich bin aber noch nicht bereit, das als Ende des Bärenmarkts zu bezeichnen. Ehrlich gesagt fühlt sich das an wie zu früh.
Was mir aufgefallen ist, ist die Historie hinter dieser Marke.
In abgeschlossenen Bärenmärkten gab es 13 wöchentliche Rückeroberungen des 50W MA. Bitcoin hat nach 11 davon kein neues Tief gemacht.
Okay, das klingt ziemlich bullisch.
Aber Moment — da ist ein Haken.
Zwei dieser Rückeroberungen passierten, bevor das finale Tief im Bärenmarkt 2021–22 erreicht wurde. Beide sind gescheitert.
Die entscheidende Frage lautet also nicht „Hat Bitcoin den Widerstand durchbrochen?“
Das hat es.
Die Frage ist, ob diese Marke jetzt tatsächlich hält.
Für 45 Wochen hat der 50W MA Bitcoin im Grunde gesagt: „Noch nicht.“ Wenn dieselbe Marke jetzt als Unterstützung zu wirken beginnt, dann ja, glaube ich, dass die Marktstruktur eine andere Interpretation verdient.
Und die erste Rückeroberung nach einem Bärenmarkt-Tief ist besonders interessant. Historisch gesehen war das meistens diejenige, die wirklich zählte.
Trotzdem sind 13 Beispiele nicht gerade genug Daten, um mit Vertrauen einen neuen Zyklus auszurufen.
Ich beobachte die wöchentlichen Schlusskurse mehr als die Breakout-Kerze.
Vielleicht ist das die Regime-Änderung. Vielleicht ist es auch nur eine weitere gescheiterte Rückeroberung.
Ich versuche noch herauszufinden, was sich dadurch tatsächlich verändert.
Folgen für mehr Analysen auf der Infrastruktur-Ebene.
$BTC
{spot}(BTCUSDT)
#BitcoinHits$85K
$Bitcoin hat endlich über dem 50W MA geschlossen.
Nach 45 Wochen darunter.
Ich bin aber noch nicht bereit, das als Ende des Bärenmarkts zu bezeichnen. Ehrlich gesagt fühlt sich das an wie zu früh.
Was mir aufgefallen ist, ist die Historie hinter dieser Marke.
In abgeschlossenen Bärenmärkten gab es 13 wöchentliche Rückeroberungen des 50W MA. Bitcoin hat nach 11 davon kein neues Tief gemacht.
Okay, das klingt ziemlich bullisch.
Aber Moment — da ist ein Haken.
Zwei dieser Rückeroberungen passierten, bevor das finale Tief im Bärenmarkt 2021–22 erreicht wurde. Beide sind gescheitert.
Die entscheidende Frage lautet also nicht „Hat Bitcoin den Widerstand durchbrochen?“
Das hat es.
Die Frage ist, ob diese Marke jetzt tatsächlich hält.
Für 45 Wochen hat der 50W MA Bitcoin im Grunde gesagt: „Noch nicht.“ Wenn dieselbe Marke jetzt als Unterstützung zu wirken beginnt, dann ja, glaube ich, dass die Marktstruktur eine andere Interpretation verdient.
Und die erste Rückeroberung nach einem Bärenmarkt-Tief ist besonders interessant. Historisch gesehen war das meistens diejenige, die wirklich zählte.
Trotzdem sind 13 Beispiele nicht gerade genug Daten, um mit Vertrauen einen neuen Zyklus auszurufen.
Ich beobachte die wöchentlichen Schlusskurse mehr als die Breakout-Kerze.
Vielleicht ist das die Regime-Änderung. Vielleicht ist es auch nur eine weitere gescheiterte Rückeroberung.
Ich versuche noch herauszufinden, was sich dadurch tatsächlich verändert.
Folgen für mehr Analysen auf der Infrastruktur-Ebene.
$BTC
#BitcoinHits$85K
Nach 45 Wochen darunter.
Ich bin aber noch nicht bereit, das als Ende des Bärenmarkts zu bezeichnen. Ehrlich gesagt fühlt sich das an wie zu früh.
Was mir aufgefallen ist, ist die Historie hinter dieser Marke.
In abgeschlossenen Bärenmärkten gab es 13 wöchentliche Rückeroberungen des 50W MA. Bitcoin hat nach 11 davon kein neues Tief gemacht.
Okay, das klingt ziemlich bullisch.
Aber Moment — da ist ein Haken.
Zwei dieser Rückeroberungen passierten, bevor das finale Tief im Bärenmarkt 2021–22 erreicht wurde. Beide sind gescheitert.
Die entscheidende Frage lautet also nicht „Hat Bitcoin den Widerstand durchbrochen?“
Das hat es.
Die Frage ist, ob diese Marke jetzt tatsächlich hält.
Für 45 Wochen hat der 50W MA Bitcoin im Grunde gesagt: „Noch nicht.“ Wenn dieselbe Marke jetzt als Unterstützung zu wirken beginnt, dann ja, glaube ich, dass die Marktstruktur eine andere Interpretation verdient.
Und die erste Rückeroberung nach einem Bärenmarkt-Tief ist besonders interessant. Historisch gesehen war das meistens diejenige, die wirklich zählte.
Trotzdem sind 13 Beispiele nicht gerade genug Daten, um mit Vertrauen einen neuen Zyklus auszurufen.
Ich beobachte die wöchentlichen Schlusskurse mehr als die Breakout-Kerze.
Vielleicht ist das die Regime-Änderung. Vielleicht ist es auch nur eine weitere gescheiterte Rückeroberung.
Ich versuche noch herauszufinden, was sich dadurch tatsächlich verändert.
Folgen für mehr Analysen auf der Infrastruktur-Ebene.
$BTC
#BitcoinHits$85K
2
954
$BTC Bitcoin hat soeben die Marke von 85.000 US-Dollar überschritten – aber ich finde die Miner-Daten sind der interessantere Teil.
Der Kursausbruch ist offensichtlich. BTC stieg am 21. September über 85.000 US-Dollar und erreichte den höchsten Stand seit Januar, während in den letzten 24 Stunden mehr als 648 Mio. US-Dollar an Krypto-Shorts liquidiert wurden. Das sagt mir, dass ein Teil dieses Moves eher Momentum und erzwungene Positionierung ist – nicht nur frische Spot-Nachfrage.
Was meine Einschätzung verändert, ist die Miner-Seite.
Laut Berichten erreichten die Bestände von Bitcoin-Minern am 19. September etwa 1,194 Mio. BTC – der höchste Stand in ungefähr fünf Monaten – wobei die Reserven in der Vorwoche um 2.780 BTC gestiegen sind. Das ist ein deutliches Gegengewicht zu dem vorher dominierenden, anhaltenden Distribution-Narrativ.
Daher bin ich weniger daran interessiert zu fragen, ob „90K“ als Nächstes ansteht, und mehr daran, ob dieser Ausbruch Bestand haben kann.
Der Bereich zwischen 80K und 82K ist für mich jetzt entscheidend. Wenn BTC diesen Bereich erneut testet und Käufer ihn verteidigen, hat der Ausbruch eine viel gesündere Struktur. Wenn der Kurs schnell wieder darunter fällt, sieht das eher nach einem Short-Covering-Spike aus als nach einer nachhaltigen Trendwende.
Der unangenehme Teil? Das Momentum ist bereits überdehnt. BTC kann weiter laufen, aber einem vertikalen Move hinterherzujagen ist etwas ganz anderes, als eine neue Marktstruktur zu bestätigen.
Lese ich das falsch, oder ist der eigentliche Test jetzt das Retest im Bereich von 80K bis 82K?
#BitcoinHits$85K
$BTC Bitcoin hat soeben die Marke von 85.000 US-Dollar überschritten – aber ich finde die Miner-Daten sind der interessantere Teil.
Der Kursausbruch ist offensichtlich. BTC stieg am 21. September über 85.000 US-Dollar und erreichte den höchsten Stand seit Januar, während in den letzten 24 Stunden mehr als 648 Mio. US-Dollar an Krypto-Shorts liquidiert wurden. Das sagt mir, dass ein Teil dieses Moves eher Momentum und erzwungene Positionierung ist – nicht nur frische Spot-Nachfrage.
Was meine Einschätzung verändert, ist die Miner-Seite.
Laut Berichten erreichten die Bestände von Bitcoin-Minern am 19. September etwa 1,194 Mio. BTC – der höchste Stand in ungefähr fünf Monaten – wobei die Reserven in der Vorwoche um 2.780 BTC gestiegen sind. Das ist ein deutliches Gegengewicht zu dem vorher dominierenden, anhaltenden Distribution-Narrativ.
Daher bin ich weniger daran interessiert zu fragen, ob „90K“ als Nächstes ansteht, und mehr daran, ob dieser Ausbruch Bestand haben kann.
Der Bereich zwischen 80K und 82K ist für mich jetzt entscheidend. Wenn BTC diesen Bereich erneut testet und Käufer ihn verteidigen, hat der Ausbruch eine viel gesündere Struktur. Wenn der Kurs schnell wieder darunter fällt, sieht das eher nach einem Short-Covering-Spike aus als nach einer nachhaltigen Trendwende.
Der unangenehme Teil? Das Momentum ist bereits überdehnt. BTC kann weiter laufen, aber einem vertikalen Move hinterherzujagen ist etwas ganz anderes, als eine neue Marktstruktur zu bestätigen.
Lese ich das falsch, oder ist der eigentliche Test jetzt das Retest im Bereich von 80K bis 82K?
#BitcoinHits$85K
Der Kursausbruch ist offensichtlich. BTC stieg am 21. September über 85.000 US-Dollar und erreichte den höchsten Stand seit Januar, während in den letzten 24 Stunden mehr als 648 Mio. US-Dollar an Krypto-Shorts liquidiert wurden. Das sagt mir, dass ein Teil dieses Moves eher Momentum und erzwungene Positionierung ist – nicht nur frische Spot-Nachfrage.
Was meine Einschätzung verändert, ist die Miner-Seite.
Laut Berichten erreichten die Bestände von Bitcoin-Minern am 19. September etwa 1,194 Mio. BTC – der höchste Stand in ungefähr fünf Monaten – wobei die Reserven in der Vorwoche um 2.780 BTC gestiegen sind. Das ist ein deutliches Gegengewicht zu dem vorher dominierenden, anhaltenden Distribution-Narrativ.
Daher bin ich weniger daran interessiert zu fragen, ob „90K“ als Nächstes ansteht, und mehr daran, ob dieser Ausbruch Bestand haben kann.
Der Bereich zwischen 80K und 82K ist für mich jetzt entscheidend. Wenn BTC diesen Bereich erneut testet und Käufer ihn verteidigen, hat der Ausbruch eine viel gesündere Struktur. Wenn der Kurs schnell wieder darunter fällt, sieht das eher nach einem Short-Covering-Spike aus als nach einer nachhaltigen Trendwende.
Der unangenehme Teil? Das Momentum ist bereits überdehnt. BTC kann weiter laufen, aber einem vertikalen Move hinterherzujagen ist etwas ganz anderes, als eine neue Marktstruktur zu bestätigen.
Lese ich das falsch, oder ist der eigentliche Test jetzt das Retest im Bereich von 80K bis 82K?
#BitcoinHits$85K
5
2.8k
Verifiziert
$XRP
XRP erhält Aufmerksamkeit aus dem falschen Grund.
Ja, XRP führt derzeit das Handelsvolumen bei Upbit an und hat Bitcoin überholt, während der Token bei etwa 1,47 $ liegt und in den letzten 24 Stunden um fast 7% zugelegt hat.
Aber das spannendere Signal ist nicht der koreanische Trading-Overkill.
Vielmehr haben Spot-XRP-ETFs gerade erneut 9,56 Mio. $ an Nettomittelzuflüssen verzeichnet und die positive Serie auf 10 aufeinanderfolgende Wochen verlängert. Die kumulierten Zuflüsse liegen inzwischen bei rund 1,71 Mrd. $.
Ich lese das anders als die übliche Story „XRP pumpt“.
Das Börsenvolumen sagt mir, dass Trader aktiv in XRP rotieren. Die ETF-Zuflüsse sagen mir, dass weiterhin Nachfrage nach regulierter Exponierung besteht – selbst nach einer deutlich volatileren Woche. Das sind unterschiedliche Kapitalpools, und dass beide aktiv bleiben, ist relevant.
Aber da gibt es einen Haken.
Das Zuflusstempo der ETFs hat sich seit August deutlich verlangsamt, als die wöchentlichen Zuflüsse deutlich höher waren. Daher würde ich 1,47 $ nicht als Beleg dafür werten, dass die institutionelle Nachfrage sich beschleunigt. Die Daten stützen Beständigkeit. Sie beweisen keine lineare Fortsetzung.
Diese Unterscheidung ist hier entscheidend. XRP hat Momentum, aber Momentum und dauerhafte Allokation sind nicht dasselbe.
Ich beobachte, ob die ETF-Zuflüsse wieder anziehen, während die Börsennachfrage hoch bleibt.
Lese ich das falsch, oder konzentriert sich der Markt zu stark auf den Preis und zu wenig auf die Struktur der Nachfrage?
#xrp
$XRP
XRP erhält Aufmerksamkeit aus dem falschen Grund.
Ja, XRP führt derzeit das Handelsvolumen bei Upbit an und hat Bitcoin überholt, während der Token bei etwa 1,47 $ liegt und in den letzten 24 Stunden um fast 7% zugelegt hat.
Aber das spannendere Signal ist nicht der koreanische Trading-Overkill.
Vielmehr haben Spot-XRP-ETFs gerade erneut 9,56 Mio. $ an Nettomittelzuflüssen verzeichnet und die positive Serie auf 10 aufeinanderfolgende Wochen verlängert. Die kumulierten Zuflüsse liegen inzwischen bei rund 1,71 Mrd. $.
Ich lese das anders als die übliche Story „XRP pumpt“.
Das Börsenvolumen sagt mir, dass Trader aktiv in XRP rotieren. Die ETF-Zuflüsse sagen mir, dass weiterhin Nachfrage nach regulierter Exponierung besteht – selbst nach einer deutlich volatileren Woche. Das sind unterschiedliche Kapitalpools, und dass beide aktiv bleiben, ist relevant.
Aber da gibt es einen Haken.
Das Zuflusstempo der ETFs hat sich seit August deutlich verlangsamt, als die wöchentlichen Zuflüsse deutlich höher waren. Daher würde ich 1,47 $ nicht als Beleg dafür werten, dass die institutionelle Nachfrage sich beschleunigt. Die Daten stützen Beständigkeit. Sie beweisen keine lineare Fortsetzung.
Diese Unterscheidung ist hier entscheidend. XRP hat Momentum, aber Momentum und dauerhafte Allokation sind nicht dasselbe.
Ich beobachte, ob die ETF-Zuflüsse wieder anziehen, während die Börsennachfrage hoch bleibt.
Lese ich das falsch, oder konzentriert sich der Markt zu stark auf den Preis und zu wenig auf die Struktur der Nachfrage?
#xrp
XRP erhält Aufmerksamkeit aus dem falschen Grund.
Ja, XRP führt derzeit das Handelsvolumen bei Upbit an und hat Bitcoin überholt, während der Token bei etwa 1,47 $ liegt und in den letzten 24 Stunden um fast 7% zugelegt hat.
Aber das spannendere Signal ist nicht der koreanische Trading-Overkill.
Vielmehr haben Spot-XRP-ETFs gerade erneut 9,56 Mio. $ an Nettomittelzuflüssen verzeichnet und die positive Serie auf 10 aufeinanderfolgende Wochen verlängert. Die kumulierten Zuflüsse liegen inzwischen bei rund 1,71 Mrd. $.
Ich lese das anders als die übliche Story „XRP pumpt“.
Das Börsenvolumen sagt mir, dass Trader aktiv in XRP rotieren. Die ETF-Zuflüsse sagen mir, dass weiterhin Nachfrage nach regulierter Exponierung besteht – selbst nach einer deutlich volatileren Woche. Das sind unterschiedliche Kapitalpools, und dass beide aktiv bleiben, ist relevant.
Aber da gibt es einen Haken.
Das Zuflusstempo der ETFs hat sich seit August deutlich verlangsamt, als die wöchentlichen Zuflüsse deutlich höher waren. Daher würde ich 1,47 $ nicht als Beleg dafür werten, dass die institutionelle Nachfrage sich beschleunigt. Die Daten stützen Beständigkeit. Sie beweisen keine lineare Fortsetzung.
Diese Unterscheidung ist hier entscheidend. XRP hat Momentum, aber Momentum und dauerhafte Allokation sind nicht dasselbe.
Ich beobachte, ob die ETF-Zuflüsse wieder anziehen, während die Börsennachfrage hoch bleibt.
Lese ich das falsch, oder konzentriert sich der Markt zu stark auf den Preis und zu wenig auf die Struktur der Nachfrage?
#xrp
2
3.1k
#BitcoinHits$85K
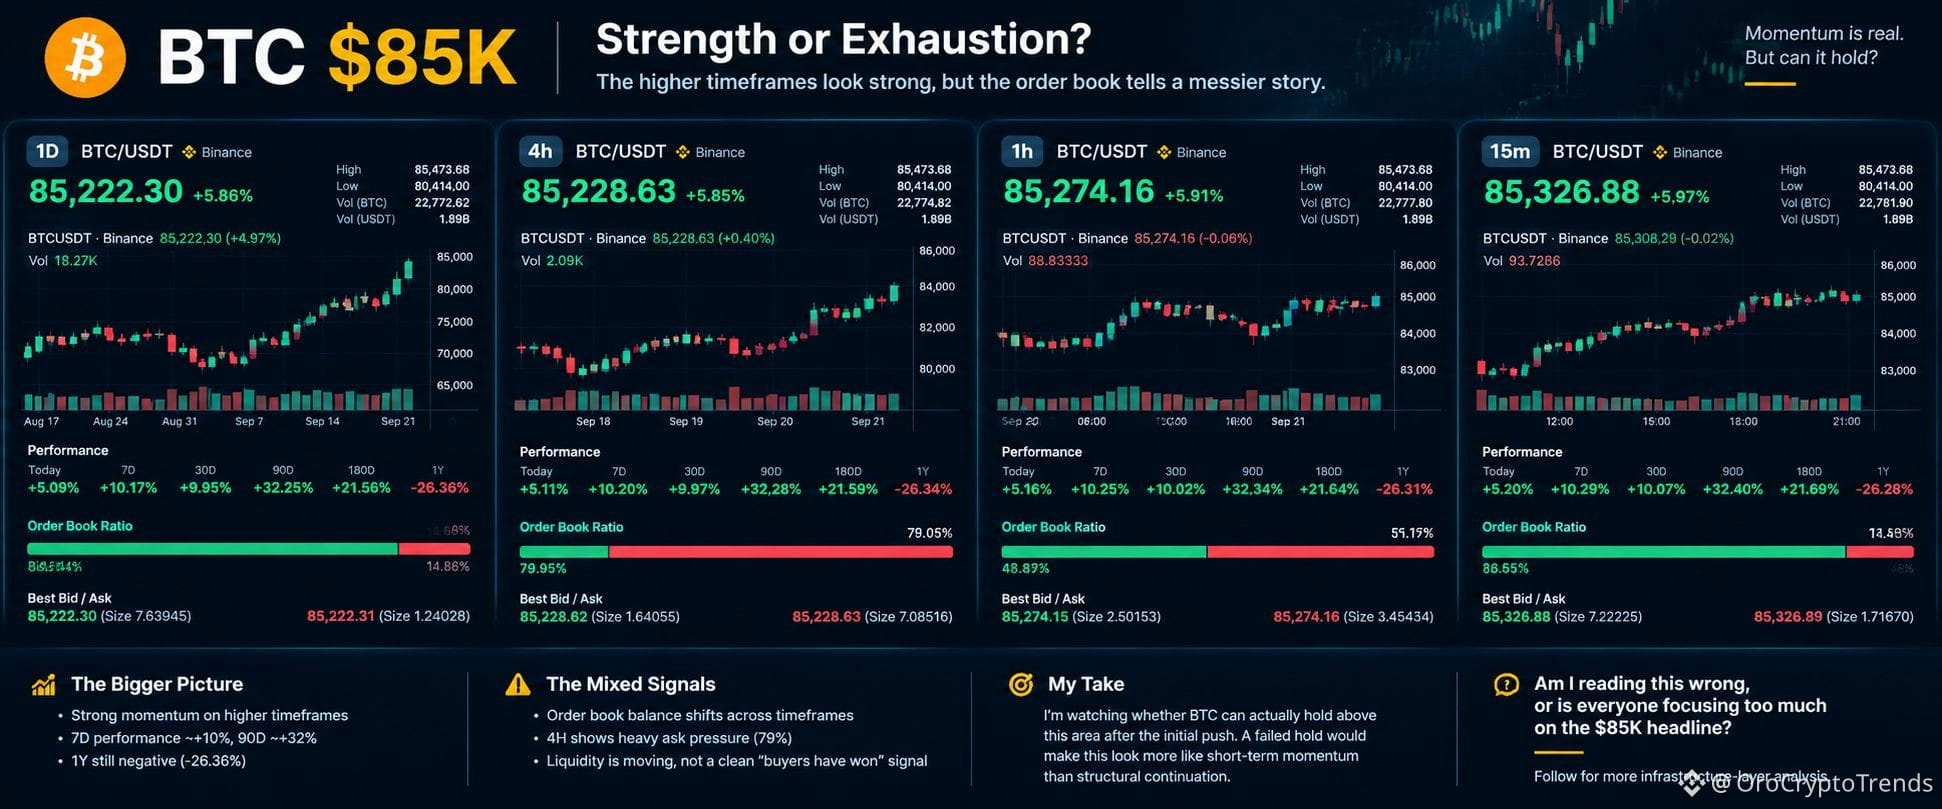
Bitcoin hat gerade die Marke von $85K durchbrochen — aber das Orderbuch erzählt eine viel unaufgeräumtere Geschichte.
Mein Eindruck: Der Impuls ist auf den höheren Zeiteinheiten stark, aber ich würde das noch nicht mit einer sauberen Fortsetzung gleichsetzen.
Das 1D-Chart zeigt BTC bei etwa $85,2K nach einer täglichen Bewegung von rund 5,9%, während die 7-Tage-Performance bei ungefähr +10% liegt. Das ist eine bedeutende Dynamik. Das große Bild ist ebenfalls schwer zu ignorieren: Das Chart zeigt etwa +32% über 90 Tage.
Aber hier werde ich vorsichtig.
Das Gleichgewicht im Orderbuch verändert sich je nach Zeiteinheit dramatisch. Der 1D-Snapshot zeigt, dass Gebote die Verkäufe stark überwiegen, während der 4H-Snapshot das Bild umkehrt: dort liegen die Orders/Verkäufe bei etwa 79%. Die 1H ist fast ausgeglichen, und die 15M-Schwankungen gehen wieder Richtung Gebote.
Das gibt mir kein klares Signal „Käufer haben gewonnen“. Es sagt mir, dass sich die Liquidität rund um den Breakout schnell verschiebt.
Daher beobachte ich, ob BTC diesen Bereich nach dem ersten Impuls tatsächlich halten kann — statt der Kerze selbst hinterherzulaufen. Ein gescheiterter Hold würde das eher wie kurzfristige Momentum-Performance aussehen lassen als wie eine strukturelle Fortsetzung.
Auch die 1-Jahres-Performance ist in den Chartdaten noch negativ. Das ist eine nützliche Erinnerung daran, dass eine starke Bewegung den größeren Trend nicht über Nacht auslöscht.
Lese ich das falsch, oder fokussiert sich gerade einfach jeder zu sehr auf die Schlagzeile $85K?
#BTC
#BitcoinHits$85K
Bitcoin hat gerade die Marke von $85K durchbrochen — aber das Orderbuch erzählt eine viel unaufgeräumtere Geschichte.
Mein Eindruck: Der Impuls ist auf den höheren Zeiteinheiten stark, aber ich würde das noch nicht mit einer sauberen Fortsetzung gleichsetzen.
Das 1D-Chart zeigt BTC bei etwa $85,2K nach einer täglichen Bewegung von rund 5,9%, während die 7-Tage-Performance bei ungefähr +10% liegt. Das ist eine bedeutende Dynamik. Das große Bild ist ebenfalls schwer zu ignorieren: Das Chart zeigt etwa +32% über 90 Tage.
Aber hier werde ich vorsichtig.
Das Gleichgewicht im Orderbuch verändert sich je nach Zeiteinheit dramatisch. Der 1D-Snapshot zeigt, dass Gebote die Verkäufe stark überwiegen, während der 4H-Snapshot das Bild umkehrt: dort liegen die Orders/Verkäufe bei etwa 79%. Die 1H ist fast ausgeglichen, und die 15M-Schwankungen gehen wieder Richtung Gebote.
Das gibt mir kein klares Signal „Käufer haben gewonnen“. Es sagt mir, dass sich die Liquidität rund um den Breakout schnell verschiebt.
Daher beobachte ich, ob BTC diesen Bereich nach dem ersten Impuls tatsächlich halten kann — statt der Kerze selbst hinterherzulaufen. Ein gescheiterter Hold würde das eher wie kurzfristige Momentum-Performance aussehen lassen als wie eine strukturelle Fortsetzung.
Auch die 1-Jahres-Performance ist in den Chartdaten noch negativ. Das ist eine nützliche Erinnerung daran, dass eine starke Bewegung den größeren Trend nicht über Nacht auslöscht.
Lese ich das falsch, oder fokussiert sich gerade einfach jeder zu sehr auf die Schlagzeile $85K?
#BTC
Bitcoin hat gerade die Marke von $85K durchbrochen — aber das Orderbuch erzählt eine viel unaufgeräumtere Geschichte.
Mein Eindruck: Der Impuls ist auf den höheren Zeiteinheiten stark, aber ich würde das noch nicht mit einer sauberen Fortsetzung gleichsetzen.
Das 1D-Chart zeigt BTC bei etwa $85,2K nach einer täglichen Bewegung von rund 5,9%, während die 7-Tage-Performance bei ungefähr +10% liegt. Das ist eine bedeutende Dynamik. Das große Bild ist ebenfalls schwer zu ignorieren: Das Chart zeigt etwa +32% über 90 Tage.
Aber hier werde ich vorsichtig.
Das Gleichgewicht im Orderbuch verändert sich je nach Zeiteinheit dramatisch. Der 1D-Snapshot zeigt, dass Gebote die Verkäufe stark überwiegen, während der 4H-Snapshot das Bild umkehrt: dort liegen die Orders/Verkäufe bei etwa 79%. Die 1H ist fast ausgeglichen, und die 15M-Schwankungen gehen wieder Richtung Gebote.
Das gibt mir kein klares Signal „Käufer haben gewonnen“. Es sagt mir, dass sich die Liquidität rund um den Breakout schnell verschiebt.
Daher beobachte ich, ob BTC diesen Bereich nach dem ersten Impuls tatsächlich halten kann — statt der Kerze selbst hinterherzulaufen. Ein gescheiterter Hold würde das eher wie kurzfristige Momentum-Performance aussehen lassen als wie eine strukturelle Fortsetzung.
Auch die 1-Jahres-Performance ist in den Chartdaten noch negativ. Das ist eine nützliche Erinnerung daran, dass eine starke Bewegung den größeren Trend nicht über Nacht auslöscht.
Lese ich das falsch, oder fokussiert sich gerade einfach jeder zu sehr auf die Schlagzeile $85K?
#BTC
2
1.9k
$FET A ~$2M-Exploit traf Fetch.ai und NuNet. Das Interessante ist die Stelle, an der die Vertrauensgrenze versagt hat.
Laut Sicherheitsforschern nutzte ein Angreifer Fetch.ais Ethereum TokenConversionManagerV3 aus und entleerte etwa 1,56 Mio. US-Dollar in FET. Derselbe Angreifer wurde auch mit Aktivitäten im Zusammenhang mit NuNet in Verbindung gebracht, bei denen etwa 452.000 US-Dollar an NTX böswillig ausgeprägt wurden. Damit liegt der gemeldete kombinierte Wert bei rund 2 Mio. US-Dollar.
Blockaid und PeckShield brachten die Aktivitäten mit demselben Angreifer in Verbindung. Fetch.ai bestätigte den Vorfall und erklärte, man untersuche ihn, während Nutzer dazu aufgefordert wurden, keine Interaktionen mit den betroffenen Verträgen vorzunehmen.
Das ist, was wir wissen.
Meine Interpretation ist eine andere als es einfach als „AI-Token-Hack“ zu bezeichnen.
Das größere Problem ist die Autorisierung.
Ein Token kann eine starke Story haben, aber wenn der Mechanismus, der entscheidet, wer Umwandlungen ausführen oder die Versorgung erzeugen darf, eine Schwäche aufweist, schützt die Story das System nicht. Fetch.ai scheint eine unautorisierte Verschiebung bestehender Tokens erlitten zu haben, während beim NuNet-Vorfall eine unautorisierte Token-Erstellung beteiligt war. Das sind unterschiedliche Ausfallmodi, aber beide legen dasselbe größere Problem offen: Die Vertrauensannahmen bei Smart Contracts sind wichtiger als die Branchennarrative.
Ich betrachte die genaue Ursache noch nicht als endgültig geklärt. Die Untersuchung bleibt also relevant.
Für mich ist das eine Erinnerung daran, die Autorisierungsebene zu analysieren – nicht nur die AI-These.
Welchen Teil des Sicherheitsmodells würdest du zuerst untersuchen?
$FET A ~$2M-Exploit traf Fetch.ai und NuNet. Das Interessante ist die Stelle, an der die Vertrauensgrenze versagt hat.
Laut Sicherheitsforschern nutzte ein Angreifer Fetch.ais Ethereum TokenConversionManagerV3 aus und entleerte etwa 1,56 Mio. US-Dollar in FET. Derselbe Angreifer wurde auch mit Aktivitäten im Zusammenhang mit NuNet in Verbindung gebracht, bei denen etwa 452.000 US-Dollar an NTX böswillig ausgeprägt wurden. Damit liegt der gemeldete kombinierte Wert bei rund 2 Mio. US-Dollar.
Blockaid und PeckShield brachten die Aktivitäten mit demselben Angreifer in Verbindung. Fetch.ai bestätigte den Vorfall und erklärte, man untersuche ihn, während Nutzer dazu aufgefordert wurden, keine Interaktionen mit den betroffenen Verträgen vorzunehmen.
Das ist, was wir wissen.
Meine Interpretation ist eine andere als es einfach als „AI-Token-Hack“ zu bezeichnen.
Das größere Problem ist die Autorisierung.
Ein Token kann eine starke Story haben, aber wenn der Mechanismus, der entscheidet, wer Umwandlungen ausführen oder die Versorgung erzeugen darf, eine Schwäche aufweist, schützt die Story das System nicht. Fetch.ai scheint eine unautorisierte Verschiebung bestehender Tokens erlitten zu haben, während beim NuNet-Vorfall eine unautorisierte Token-Erstellung beteiligt war. Das sind unterschiedliche Ausfallmodi, aber beide legen dasselbe größere Problem offen: Die Vertrauensannahmen bei Smart Contracts sind wichtiger als die Branchennarrative.
Ich betrachte die genaue Ursache noch nicht als endgültig geklärt. Die Untersuchung bleibt also relevant.
Für mich ist das eine Erinnerung daran, die Autorisierungsebene zu analysieren – nicht nur die AI-These.
Welchen Teil des Sicherheitsmodells würdest du zuerst untersuchen?
Laut Sicherheitsforschern nutzte ein Angreifer Fetch.ais Ethereum TokenConversionManagerV3 aus und entleerte etwa 1,56 Mio. US-Dollar in FET. Derselbe Angreifer wurde auch mit Aktivitäten im Zusammenhang mit NuNet in Verbindung gebracht, bei denen etwa 452.000 US-Dollar an NTX böswillig ausgeprägt wurden. Damit liegt der gemeldete kombinierte Wert bei rund 2 Mio. US-Dollar.
Blockaid und PeckShield brachten die Aktivitäten mit demselben Angreifer in Verbindung. Fetch.ai bestätigte den Vorfall und erklärte, man untersuche ihn, während Nutzer dazu aufgefordert wurden, keine Interaktionen mit den betroffenen Verträgen vorzunehmen.
Das ist, was wir wissen.
Meine Interpretation ist eine andere als es einfach als „AI-Token-Hack“ zu bezeichnen.
Das größere Problem ist die Autorisierung.
Ein Token kann eine starke Story haben, aber wenn der Mechanismus, der entscheidet, wer Umwandlungen ausführen oder die Versorgung erzeugen darf, eine Schwäche aufweist, schützt die Story das System nicht. Fetch.ai scheint eine unautorisierte Verschiebung bestehender Tokens erlitten zu haben, während beim NuNet-Vorfall eine unautorisierte Token-Erstellung beteiligt war. Das sind unterschiedliche Ausfallmodi, aber beide legen dasselbe größere Problem offen: Die Vertrauensannahmen bei Smart Contracts sind wichtiger als die Branchennarrative.
Ich betrachte die genaue Ursache noch nicht als endgültig geklärt. Die Untersuchung bleibt also relevant.
Für mich ist das eine Erinnerung daran, die Autorisierungsebene zu analysieren – nicht nur die AI-These.
Welchen Teil des Sicherheitsmodells würdest du zuerst untersuchen?
1
3
1.2k
Verifiziert
#SaylorHintsStrategyBitcoinBuy
Saylor scheint auf einen weiteren Bitcoin-Kauf hinzuweisen – aber das Interessante ist nicht der Hinweis.
Die Strategie hält bereits 845.050 BTC, erworben zu durchschnittlichen Kosten von 75.412 $ pro Coin. Der jüngste, offengelegte Kauf umfasste 4.603 BTC für rund 370 Millionen $ zu 80.318 $, wodurch die Treasury über 4 % der 21-Millionen-Dollar-Versorgungsobergrenze von Bitcoin liegt.
Was ich beobachte, ist der Mechanismus hinter der Akkumulation.
Die Strategie hat nicht einfach 370 Mio. $ aus einer Bitcoin-Cash-Rücklage gezogen. Der Kauf im August wurde über ihr At-the-Market-Equity-Programm finanziert, während ein Teil des aufgebrachten Kapitals auch für Rückkäufe von Vorzugsaktien, Dividenden und Cash eingesetzt wurde. Das ist wichtig, weil die Bitcoin-Strategie zunehmend mit der breiteren Kapitalstruktur des Unternehmens verknüpft ist.
Wenn also ein weiterer Kauf offengelegt wird, würde ich das nicht einfach als „Saylor ist bullisch“ einordnen.
Ich würde darauf achten, wie der Kauf finanziert wird, wie groß er im Verhältnis zur bestehenden Treasury ist und ob der Markt bereits eine weitere Akquisition einpreist.
Das ist der Teil, den viele möglicherweise übersehen: Das Signal schafft Erwartung, aber die Einreichung zeigt die tatsächliche Kapitalallokation.
Lese ich das falsch, oder legen Trader dem orangefarbenen Signal zu viel Gewicht bei?
Folge für weitere Analysen auf der Infrastruktur-Ebene.
#SaylorHintsStrategyBitcoinBuy
Saylor scheint auf einen weiteren Bitcoin-Kauf hinzuweisen – aber das Interessante ist nicht der Hinweis.
Die Strategie hält bereits 845.050 BTC, erworben zu durchschnittlichen Kosten von 75.412 $ pro Coin. Der jüngste, offengelegte Kauf umfasste 4.603 BTC für rund 370 Millionen $ zu 80.318 $, wodurch die Treasury über 4 % der 21-Millionen-Dollar-Versorgungsobergrenze von Bitcoin liegt.
Was ich beobachte, ist der Mechanismus hinter der Akkumulation.
Die Strategie hat nicht einfach 370 Mio. $ aus einer Bitcoin-Cash-Rücklage gezogen. Der Kauf im August wurde über ihr At-the-Market-Equity-Programm finanziert, während ein Teil des aufgebrachten Kapitals auch für Rückkäufe von Vorzugsaktien, Dividenden und Cash eingesetzt wurde. Das ist wichtig, weil die Bitcoin-Strategie zunehmend mit der breiteren Kapitalstruktur des Unternehmens verknüpft ist.
Wenn also ein weiterer Kauf offengelegt wird, würde ich das nicht einfach als „Saylor ist bullisch“ einordnen.
Ich würde darauf achten, wie der Kauf finanziert wird, wie groß er im Verhältnis zur bestehenden Treasury ist und ob der Markt bereits eine weitere Akquisition einpreist.
Das ist der Teil, den viele möglicherweise übersehen: Das Signal schafft Erwartung, aber die Einreichung zeigt die tatsächliche Kapitalallokation.
Lese ich das falsch, oder legen Trader dem orangefarbenen Signal zu viel Gewicht bei?
Folge für weitere Analysen auf der Infrastruktur-Ebene.
Saylor scheint auf einen weiteren Bitcoin-Kauf hinzuweisen – aber das Interessante ist nicht der Hinweis.
Die Strategie hält bereits 845.050 BTC, erworben zu durchschnittlichen Kosten von 75.412 $ pro Coin. Der jüngste, offengelegte Kauf umfasste 4.603 BTC für rund 370 Millionen $ zu 80.318 $, wodurch die Treasury über 4 % der 21-Millionen-Dollar-Versorgungsobergrenze von Bitcoin liegt.
Was ich beobachte, ist der Mechanismus hinter der Akkumulation.
Die Strategie hat nicht einfach 370 Mio. $ aus einer Bitcoin-Cash-Rücklage gezogen. Der Kauf im August wurde über ihr At-the-Market-Equity-Programm finanziert, während ein Teil des aufgebrachten Kapitals auch für Rückkäufe von Vorzugsaktien, Dividenden und Cash eingesetzt wurde. Das ist wichtig, weil die Bitcoin-Strategie zunehmend mit der breiteren Kapitalstruktur des Unternehmens verknüpft ist.
Wenn also ein weiterer Kauf offengelegt wird, würde ich das nicht einfach als „Saylor ist bullisch“ einordnen.
Ich würde darauf achten, wie der Kauf finanziert wird, wie groß er im Verhältnis zur bestehenden Treasury ist und ob der Markt bereits eine weitere Akquisition einpreist.
Das ist der Teil, den viele möglicherweise übersehen: Das Signal schafft Erwartung, aber die Einreichung zeigt die tatsächliche Kapitalallokation.
Lese ich das falsch, oder legen Trader dem orangefarbenen Signal zu viel Gewicht bei?
Folge für weitere Analysen auf der Infrastruktur-Ebene.
2
377
Verifiziert
$ZEC ZEC hat gerade gezeigt, warum die Privacy-Story mehr Aufmerksamkeit verdient als die Fed-Headlines.
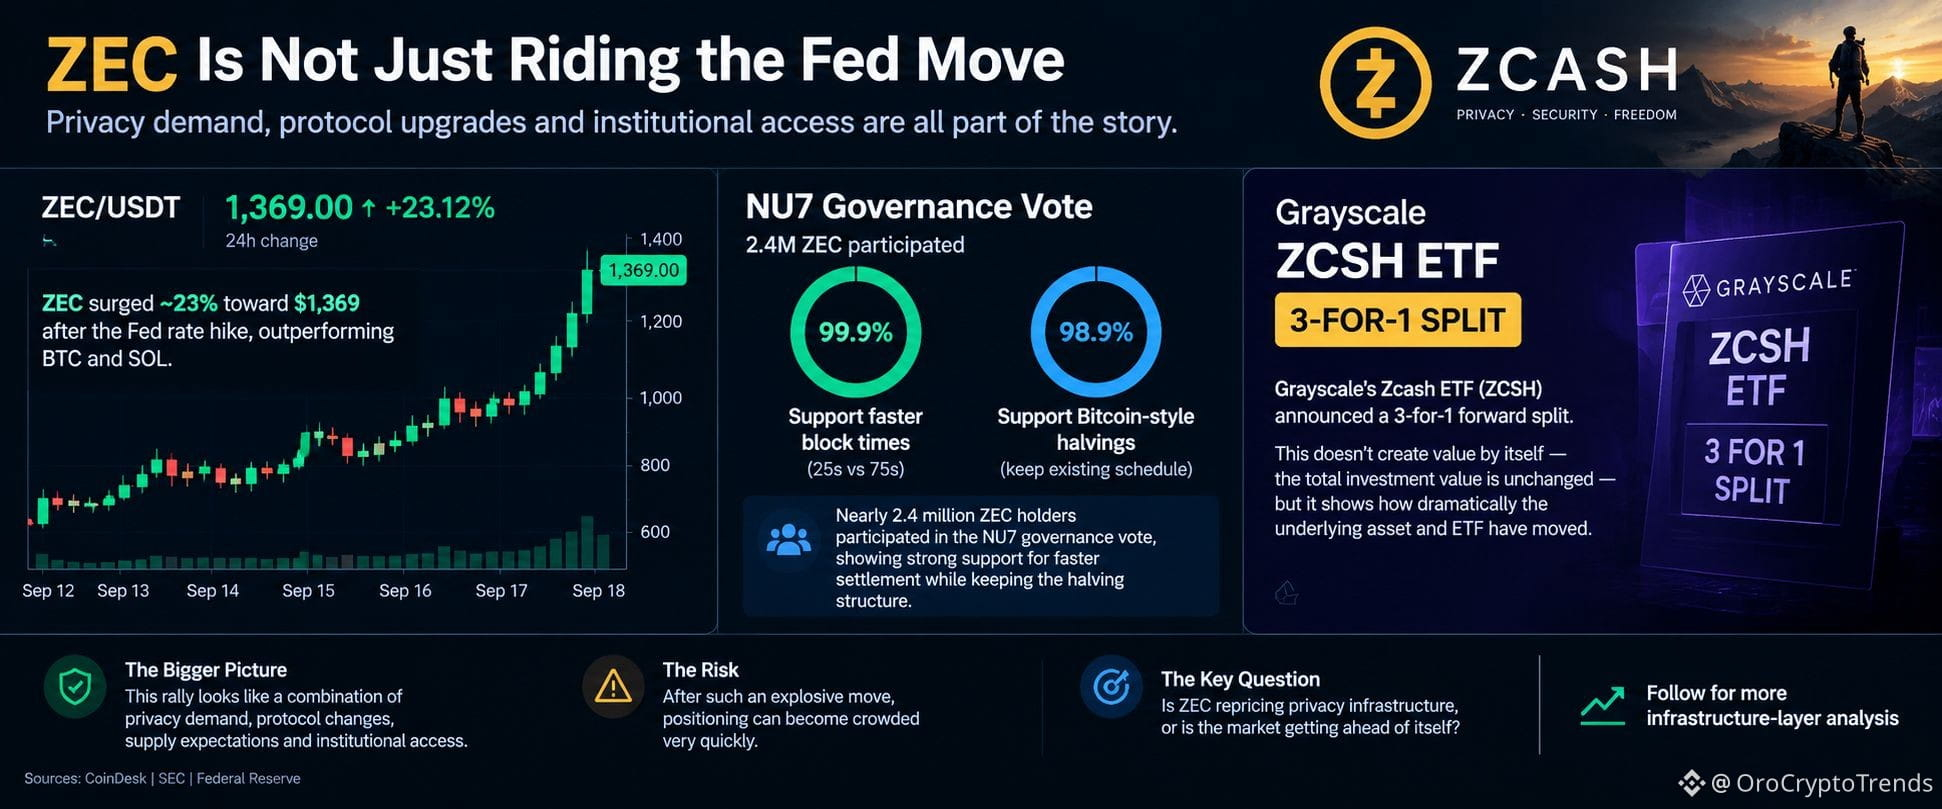
Zcash ist nach der September-Fed-Anhebung um etwa 23% in Richtung 1.369 US-Dollar gestiegen und hat damit BTC und SOL massiv outperformt. Aber ich glaube nicht, dass die Zinsentscheidung die Bewegung allein erklärt.
Das Interessantere ist, was darunter passiert ist.
Fast 2,4 Millionen ZEC nahmen an der NU7-Governance-Abstimmung teil. Etwa 99,9% stimmten dafür, Blockzeiten auf 25 Sekunden von 75 Sekunden zu kürzen, während 98,9% dafür waren, den Bitcoin-ähnlichen Halving-Zeitplan von Zcash beizubehalten. Das ist ein ziemlich eindeutiges Signal: Teilnehmende Inhaber wollen schnellere Abwicklungen, ohne die bestehende Geldstruktur aufzugeben.
Dann ist da noch die Marktstruktur.
Der Zcash-ETF von Grayscale, ZCSH, kündigte einen 3-für-1-Forward-Split an. Das schafft nicht per se Wert — der Gesamtinvestitionswert bleibt unverändert —, aber es zeigt, wie stark sich der zugrunde liegende Vermögenswert und der ETF bewegt haben.
Mein Fazit: Dieser Run entwickelt sich zu einer Kombination aus Nachfrage nach Privatsphäre, Protokoll-Änderungen, Erwartungen an das Angebot und institutionellem Zugang. Das ist deutlich spannender, als es einfach als einen Post-Fed-Pump zu bezeichnen.
Das Risiko ist ebenfalls offensichtlich. Nach so einer explosiven Bewegung kann die Positionierung sehr schnell überfüllt sein.
Preisjustiert ZEC die Infrastruktur für Privatsphäre, oder kommt der Markt sich selbst zuvor?
$ZEC ZEC hat gerade gezeigt, warum die Privacy-Story mehr Aufmerksamkeit verdient als die Fed-Headlines.
Zcash ist nach der September-Fed-Anhebung um etwa 23% in Richtung 1.369 US-Dollar gestiegen und hat damit BTC und SOL massiv outperformt. Aber ich glaube nicht, dass die Zinsentscheidung die Bewegung allein erklärt.
Das Interessantere ist, was darunter passiert ist.
Fast 2,4 Millionen ZEC nahmen an der NU7-Governance-Abstimmung teil. Etwa 99,9% stimmten dafür, Blockzeiten auf 25 Sekunden von 75 Sekunden zu kürzen, während 98,9% dafür waren, den Bitcoin-ähnlichen Halving-Zeitplan von Zcash beizubehalten. Das ist ein ziemlich eindeutiges Signal: Teilnehmende Inhaber wollen schnellere Abwicklungen, ohne die bestehende Geldstruktur aufzugeben.
Dann ist da noch die Marktstruktur.
Der Zcash-ETF von Grayscale, ZCSH, kündigte einen 3-für-1-Forward-Split an. Das schafft nicht per se Wert — der Gesamtinvestitionswert bleibt unverändert —, aber es zeigt, wie stark sich der zugrunde liegende Vermögenswert und der ETF bewegt haben.
Mein Fazit: Dieser Run entwickelt sich zu einer Kombination aus Nachfrage nach Privatsphäre, Protokoll-Änderungen, Erwartungen an das Angebot und institutionellem Zugang. Das ist deutlich spannender, als es einfach als einen Post-Fed-Pump zu bezeichnen.
Das Risiko ist ebenfalls offensichtlich. Nach so einer explosiven Bewegung kann die Positionierung sehr schnell überfüllt sein.
Preisjustiert ZEC die Infrastruktur für Privatsphäre, oder kommt der Markt sich selbst zuvor?
Zcash ist nach der September-Fed-Anhebung um etwa 23% in Richtung 1.369 US-Dollar gestiegen und hat damit BTC und SOL massiv outperformt. Aber ich glaube nicht, dass die Zinsentscheidung die Bewegung allein erklärt.
Das Interessantere ist, was darunter passiert ist.
Fast 2,4 Millionen ZEC nahmen an der NU7-Governance-Abstimmung teil. Etwa 99,9% stimmten dafür, Blockzeiten auf 25 Sekunden von 75 Sekunden zu kürzen, während 98,9% dafür waren, den Bitcoin-ähnlichen Halving-Zeitplan von Zcash beizubehalten. Das ist ein ziemlich eindeutiges Signal: Teilnehmende Inhaber wollen schnellere Abwicklungen, ohne die bestehende Geldstruktur aufzugeben.
Dann ist da noch die Marktstruktur.
Der Zcash-ETF von Grayscale, ZCSH, kündigte einen 3-für-1-Forward-Split an. Das schafft nicht per se Wert — der Gesamtinvestitionswert bleibt unverändert —, aber es zeigt, wie stark sich der zugrunde liegende Vermögenswert und der ETF bewegt haben.
Mein Fazit: Dieser Run entwickelt sich zu einer Kombination aus Nachfrage nach Privatsphäre, Protokoll-Änderungen, Erwartungen an das Angebot und institutionellem Zugang. Das ist deutlich spannender, als es einfach als einen Post-Fed-Pump zu bezeichnen.
Das Risiko ist ebenfalls offensichtlich. Nach so einer explosiven Bewegung kann die Positionierung sehr schnell überfüllt sein.
Preisjustiert ZEC die Infrastruktur für Privatsphäre, oder kommt der Markt sich selbst zuvor?
2
2.6k
Das Wesentliche an Nasdaq-100-Rebalancings ist nicht nur, welche Aktien hinzugefügt oder entfernt werden. Entscheidend ist, wie der Index mechanisch die Kapitalallokation verändert.
Der Nasdaq-100 verwendet ein modifiziertes Marktkapitalisierungsgewichtungssystem mit vierteljährlichen Rebalancings und einer jährlichen Dezember-Rekonstitution.
Das schafft einen einfachen Übertragungsmechanismus.
Wenn der Marktwert eines Bestandteils im Verhältnis zum Rest des Index steigt, steigt sein potenzielles Indexgewicht in der Regel. Wenn der Marktwert fällt, kann das Gegenteil passieren. Auch Änderungen bei den ausstehenden Aktien und der Menge an Aktien, die Anlegern zur Verfügung stehen, können die Berechnung beeinflussen.
Aber 2026 macht das Bild spannender.
Nasdaqs aktualisierte Methodik führte einen stärker strukturierten vierteljährlichen Prüfprozess ein und eine zusätzliche Behandlung für Wertpapiere mit geringerem Free Float. Bei Wertpapieren mit begrenztem öffentlichen Streubesitz kann das anfängliche Indexgewicht begrenzt sein und dann steigen, wenn der Free Float wächst.
Das ist wichtig, weil passive ETF-Manager bei Änderungen des Benchmarks im Allgemeinen keine unabhängige Bewertungsentscheidung treffen. Ihr Auftrag besteht darin, den Index nachzubilden; daher können Änderungen der Benchmark-Gewichte in Portfolio-Trades übersetzt werden.
Das ist der Teil, den meiner Meinung nach viele übersehen.
Ein Index-Rebalancing kann echten Kauf- oder Verkaufsdruck erzeugen, selbst wenn es keine neuen fundamentalen Informationen über das zugrunde liegende Unternehmen gegeben hat. Der Geldfluss kommt von den Mechaniken des Benchmarks.
Für Anleger lautet die entscheidende Frage daher nicht nur: „Kommt dieses Unternehmen in den Nasdaq-100?“
Sondern: „Welches Gewicht weist die Methodik ihm zu – und wie viel Kapital muss folgen?“
Die langfristige Wirkung hängt davon ab, wie sich diese mechanischen Geldflüsse mit der tatsächlichen Investorennachfrage überlagern.
Folgen Sie für mehr Marktstruktur-Analyse.
Das Wesentliche an Nasdaq-100-Rebalancings ist nicht nur, welche Aktien hinzugefügt oder entfernt werden. Entscheidend ist, wie der Index mechanisch die Kapitalallokation verändert.
Der Nasdaq-100 verwendet ein modifiziertes Marktkapitalisierungsgewichtungssystem mit vierteljährlichen Rebalancings und einer jährlichen Dezember-Rekonstitution.
Das schafft einen einfachen Übertragungsmechanismus.
Wenn der Marktwert eines Bestandteils im Verhältnis zum Rest des Index steigt, steigt sein potenzielles Indexgewicht in der Regel. Wenn der Marktwert fällt, kann das Gegenteil passieren. Auch Änderungen bei den ausstehenden Aktien und der Menge an Aktien, die Anlegern zur Verfügung stehen, können die Berechnung beeinflussen.
Aber 2026 macht das Bild spannender.
Nasdaqs aktualisierte Methodik führte einen stärker strukturierten vierteljährlichen Prüfprozess ein und eine zusätzliche Behandlung für Wertpapiere mit geringerem Free Float. Bei Wertpapieren mit begrenztem öffentlichen Streubesitz kann das anfängliche Indexgewicht begrenzt sein und dann steigen, wenn der Free Float wächst.
Das ist wichtig, weil passive ETF-Manager bei Änderungen des Benchmarks im Allgemeinen keine unabhängige Bewertungsentscheidung treffen. Ihr Auftrag besteht darin, den Index nachzubilden; daher können Änderungen der Benchmark-Gewichte in Portfolio-Trades übersetzt werden.
Das ist der Teil, den meiner Meinung nach viele übersehen.
Ein Index-Rebalancing kann echten Kauf- oder Verkaufsdruck erzeugen, selbst wenn es keine neuen fundamentalen Informationen über das zugrunde liegende Unternehmen gegeben hat. Der Geldfluss kommt von den Mechaniken des Benchmarks.
Für Anleger lautet die entscheidende Frage daher nicht nur: „Kommt dieses Unternehmen in den Nasdaq-100?“
Sondern: „Welches Gewicht weist die Methodik ihm zu – und wie viel Kapital muss folgen?“
Die langfristige Wirkung hängt davon ab, wie sich diese mechanischen Geldflüsse mit der tatsächlichen Investorennachfrage überlagern.
Folgen Sie für mehr Marktstruktur-Analyse.
Der Nasdaq-100 verwendet ein modifiziertes Marktkapitalisierungsgewichtungssystem mit vierteljährlichen Rebalancings und einer jährlichen Dezember-Rekonstitution.
Das schafft einen einfachen Übertragungsmechanismus.
Wenn der Marktwert eines Bestandteils im Verhältnis zum Rest des Index steigt, steigt sein potenzielles Indexgewicht in der Regel. Wenn der Marktwert fällt, kann das Gegenteil passieren. Auch Änderungen bei den ausstehenden Aktien und der Menge an Aktien, die Anlegern zur Verfügung stehen, können die Berechnung beeinflussen.
Aber 2026 macht das Bild spannender.
Nasdaqs aktualisierte Methodik führte einen stärker strukturierten vierteljährlichen Prüfprozess ein und eine zusätzliche Behandlung für Wertpapiere mit geringerem Free Float. Bei Wertpapieren mit begrenztem öffentlichen Streubesitz kann das anfängliche Indexgewicht begrenzt sein und dann steigen, wenn der Free Float wächst.
Das ist wichtig, weil passive ETF-Manager bei Änderungen des Benchmarks im Allgemeinen keine unabhängige Bewertungsentscheidung treffen. Ihr Auftrag besteht darin, den Index nachzubilden; daher können Änderungen der Benchmark-Gewichte in Portfolio-Trades übersetzt werden.
Das ist der Teil, den meiner Meinung nach viele übersehen.
Ein Index-Rebalancing kann echten Kauf- oder Verkaufsdruck erzeugen, selbst wenn es keine neuen fundamentalen Informationen über das zugrunde liegende Unternehmen gegeben hat. Der Geldfluss kommt von den Mechaniken des Benchmarks.
Für Anleger lautet die entscheidende Frage daher nicht nur: „Kommt dieses Unternehmen in den Nasdaq-100?“
Sondern: „Welches Gewicht weist die Methodik ihm zu – und wie viel Kapital muss folgen?“
Die langfristige Wirkung hängt davon ab, wie sich diese mechanischen Geldflüsse mit der tatsächlichen Investorennachfrage überlagern.
Folgen Sie für mehr Marktstruktur-Analyse.
3
357
Artikel
Stablecoin-„Payroll“ hat ein Abwicklungsproblem – nicht nur ein GeschwindigkeitsproblemStablecoin-„Payroll“ hat ein Abwicklungsproblem – nicht nur ein Geschwindigkeitsproblem
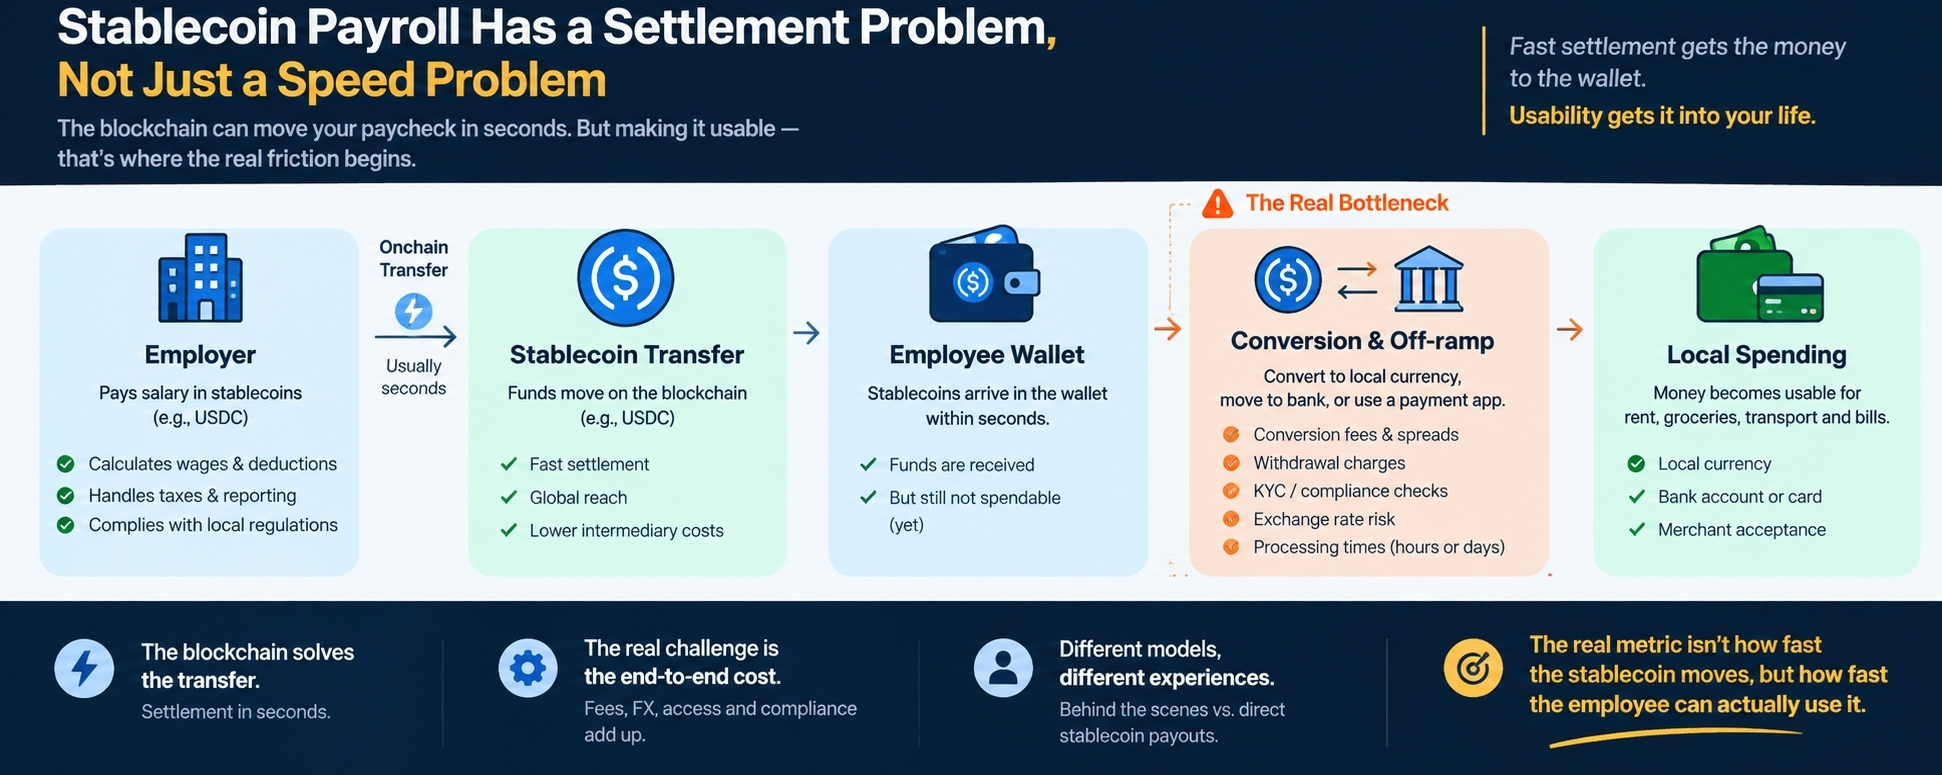
Stablecoin-„Payroll“ wird oft als eine einfache Verbesserung der traditionellen Gehaltszahlung dargestellt: Dollars onchain bewegen, in Sekunden abwickeln, Zwischenkosten senken und Mitarbeitenden schneller Zugriff auf ihr Geld geben.
Der erste Teil ist technisch gesehen recht unkompliziert.
Der zweite Teil ist viel komplizierter.
Ein Stablecoin kann das Wallet einer Mitarbeiterin oder eines Mitarbeiters innerhalb von Sekunden erreichen, aber das bedeutet nicht zwangsläufig, dass die Person diese Gelder innerhalb von Sekunden auch ausgeben kann. Der eigentliche Engpass kann erst nach der Abwicklung sichtbar werden, wenn die Arbeitskraft den Stablecoin in eine lokale Währung umwandeln, ihn auf ein Bankkonto auszahlen, einen Händler bezahlen oder einen anderen Finanzdienst nutzen muss.
Stablecoin-„Payroll“ hat ein Abwicklungsproblem – nicht nur ein Geschwindigkeitsproblem
Stablecoin-„Payroll“ hat ein Abwicklungsproblem – nicht nur ein Geschwindigkeitsproblem
Stablecoin-„Payroll“ wird oft als eine einfache Verbesserung der traditionellen Gehaltszahlung dargestellt: Dollars onchain bewegen, in Sekunden abwickeln, Zwischenkosten senken und Mitarbeitenden schneller Zugriff auf ihr Geld geben.
Der erste Teil ist technisch gesehen recht unkompliziert.
Der zweite Teil ist viel komplizierter.
Ein Stablecoin kann das Wallet einer Mitarbeiterin oder eines Mitarbeiters innerhalb von Sekunden erreichen, aber das bedeutet nicht zwangsläufig, dass die Person diese Gelder innerhalb von Sekunden auch ausgeben kann. Der eigentliche Engpass kann erst nach der Abwicklung sichtbar werden, wenn die Arbeitskraft den Stablecoin in eine lokale Währung umwandeln, ihn auf ein Bankkonto auszahlen, einen Händler bezahlen oder einen anderen Finanzdienst nutzen muss.
Stablecoin-„Payroll“ wird oft als eine einfache Verbesserung der traditionellen Gehaltszahlung dargestellt: Dollars onchain bewegen, in Sekunden abwickeln, Zwischenkosten senken und Mitarbeitenden schneller Zugriff auf ihr Geld geben.
Der erste Teil ist technisch gesehen recht unkompliziert.
Der zweite Teil ist viel komplizierter.
Ein Stablecoin kann das Wallet einer Mitarbeiterin oder eines Mitarbeiters innerhalb von Sekunden erreichen, aber das bedeutet nicht zwangsläufig, dass die Person diese Gelder innerhalb von Sekunden auch ausgeben kann. Der eigentliche Engpass kann erst nach der Abwicklung sichtbar werden, wenn die Arbeitskraft den Stablecoin in eine lokale Währung umwandeln, ihn auf ein Bankkonto auszahlen, einen Händler bezahlen oder einen anderen Finanzdienst nutzen muss.
3
239
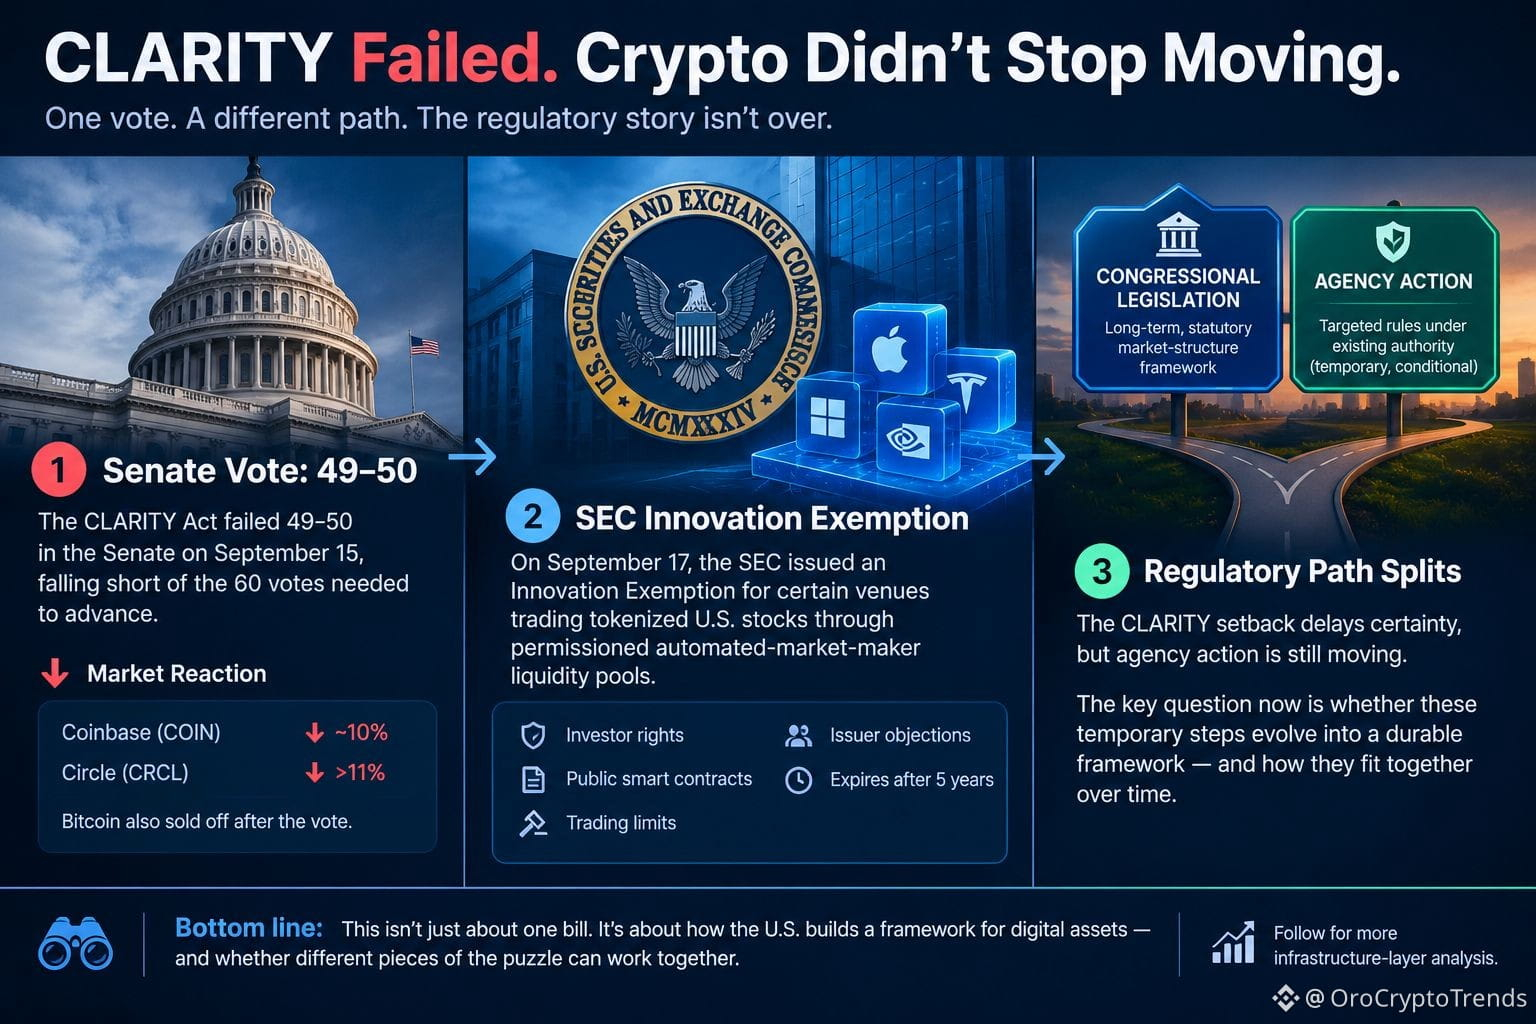
Das CLARITY-Gesetz scheiterte im Senat mit 49–50. Aber der spannendere Teil der Geschichte ist, was als Nächstes geschah.
Die Abstimmung am 15. September war eine verfahrensmäßige Niederlage und ließ den umfassenderen Rahmen der US-Krypto-Marktstruktur weiterhin ungelöst. Coinbase fiel an diesem Tag um etwa 10 %, Circle um mehr als 11 %, während auch Bitcoin abverkauft wurde.
Dann begann sich das regulatorische Bild über einen anderen Kanal zu bewegen.
Die SEC erließ am 17. September ihre Innovation Exemption und schuf damit vorübergehende, bedingte Erleichterungen für bestimmte Handelsplätze, die tokenisierte US-Aktien über genehmigte Automated-Market-Maker-Liquiditätspools handeln. Der Rahmen umfasst Anforderungen an die Rechte von Anlegern, öffentliche Smart Contracts, Handelslimits und Einwände der Emittenten. Die Ausnahme ist für eine Laufzeit von fünf Jahren vorgesehen.
Das schafft eine wichtige Unterscheidung.
Gesetzgebung des Kongresses würde einen gesetzlichen Rahmen für die Marktstruktur schaffen. Behördenhandeln kann das operative Umfeld weiterhin verändern, ohne auf den Kongress zu warten.
Ich beobachte also die regulatorische Architektur – nicht nur die Schlagzeile aus dem Senat.
Wenn Behörden weiterhin konkrete Lücken im Rahmen bestehender Befugnisse schließen, könnte das CLARITY-Debakel die Gewissheit verzögern, ohne die Marktentwicklung vollständig zu stoppen. Doch Regeln auf Agentur-Ebene und Kongressgesetzgebung sind nicht austauschbar – insbesondere dann nicht, wenn es um Dauerhaftigkeit geht.
Die nächste Frage ist, ob sich diese vorübergehenden regulatorischen Schritte zu einem dauerhaften Rahmen entwickeln.
Das CLARITY-Gesetz scheiterte im Senat mit 49–50. Aber der spannendere Teil der Geschichte ist, was als Nächstes geschah.
Die Abstimmung am 15. September war eine verfahrensmäßige Niederlage und ließ den umfassenderen Rahmen der US-Krypto-Marktstruktur weiterhin ungelöst. Coinbase fiel an diesem Tag um etwa 10 %, Circle um mehr als 11 %, während auch Bitcoin abverkauft wurde.
Dann begann sich das regulatorische Bild über einen anderen Kanal zu bewegen.
Die SEC erließ am 17. September ihre Innovation Exemption und schuf damit vorübergehende, bedingte Erleichterungen für bestimmte Handelsplätze, die tokenisierte US-Aktien über genehmigte Automated-Market-Maker-Liquiditätspools handeln. Der Rahmen umfasst Anforderungen an die Rechte von Anlegern, öffentliche Smart Contracts, Handelslimits und Einwände der Emittenten. Die Ausnahme ist für eine Laufzeit von fünf Jahren vorgesehen.
Das schafft eine wichtige Unterscheidung.
Gesetzgebung des Kongresses würde einen gesetzlichen Rahmen für die Marktstruktur schaffen. Behördenhandeln kann das operative Umfeld weiterhin verändern, ohne auf den Kongress zu warten.
Ich beobachte also die regulatorische Architektur – nicht nur die Schlagzeile aus dem Senat.
Wenn Behörden weiterhin konkrete Lücken im Rahmen bestehender Befugnisse schließen, könnte das CLARITY-Debakel die Gewissheit verzögern, ohne die Marktentwicklung vollständig zu stoppen. Doch Regeln auf Agentur-Ebene und Kongressgesetzgebung sind nicht austauschbar – insbesondere dann nicht, wenn es um Dauerhaftigkeit geht.
Die nächste Frage ist, ob sich diese vorübergehenden regulatorischen Schritte zu einem dauerhaften Rahmen entwickeln.
Die Abstimmung am 15. September war eine verfahrensmäßige Niederlage und ließ den umfassenderen Rahmen der US-Krypto-Marktstruktur weiterhin ungelöst. Coinbase fiel an diesem Tag um etwa 10 %, Circle um mehr als 11 %, während auch Bitcoin abverkauft wurde.
Dann begann sich das regulatorische Bild über einen anderen Kanal zu bewegen.
Die SEC erließ am 17. September ihre Innovation Exemption und schuf damit vorübergehende, bedingte Erleichterungen für bestimmte Handelsplätze, die tokenisierte US-Aktien über genehmigte Automated-Market-Maker-Liquiditätspools handeln. Der Rahmen umfasst Anforderungen an die Rechte von Anlegern, öffentliche Smart Contracts, Handelslimits und Einwände der Emittenten. Die Ausnahme ist für eine Laufzeit von fünf Jahren vorgesehen.
Das schafft eine wichtige Unterscheidung.
Gesetzgebung des Kongresses würde einen gesetzlichen Rahmen für die Marktstruktur schaffen. Behördenhandeln kann das operative Umfeld weiterhin verändern, ohne auf den Kongress zu warten.
Ich beobachte also die regulatorische Architektur – nicht nur die Schlagzeile aus dem Senat.
Wenn Behörden weiterhin konkrete Lücken im Rahmen bestehender Befugnisse schließen, könnte das CLARITY-Debakel die Gewissheit verzögern, ohne die Marktentwicklung vollständig zu stoppen. Doch Regeln auf Agentur-Ebene und Kongressgesetzgebung sind nicht austauschbar – insbesondere dann nicht, wenn es um Dauerhaftigkeit geht.
Die nächste Frage ist, ob sich diese vorübergehenden regulatorischen Schritte zu einem dauerhaften Rahmen entwickeln.
7
2
4.2k
$433 Mio. flossen am Freitag in US-Spot-Bitcoin-ETFs — aber das eigentliche Signal liegt darin, wohin das Geld ging.
Die Daten von Farside für den 18. September zeigen Nettomittelzuflüsse in Höhe von 433 Mio. US-Dollar, wobei Fidelitys FBTC 310,7 Mio. US-Dollar aufnahm und BlackRocks IBIT rund 108 Mio. US-Dollar hinzufügte. Das bedeutet, dass die beiden größten Beitragenden nahezu alle Zuflüsse der Sitzung ausmachten.
Ich finde, der spannende Punkt ist nicht nur, dass die ETF-Nachfrage zurückgekehrt ist.
Es ist die Geschwindigkeit der Umkehr.
Am 15. September verlor die Gruppe 450,4 Mio. US-Dollar. Am 16. folgte ein weiterer Abfluss von 295,9 Mio. US-Dollar. Danach wurden die Mittel am 17. mit +159,5 Mio. US-Dollar wieder positiv, bevor sie sich am Freitag auf 433 Mio. US-Dollar beschleunigten.
Das sieht weniger nach einem gleichmäßigen Trend institutioneller Akkumulation aus und eher nach Kapital, das in Schüben einströmt.
Und dieser Unterschied ist wichtig.
Ein großer positiver Fondstag kann uns zwar zeigen, dass Käufer wieder bereit sind einzusteigen, aber er beweist nicht automatisch, dass sich die breitere institutionelle Positionierung vollständig verändert hat. Zwei unangenehme Sitzungen lassen sich nicht einfach durch einen starken Freitag ausradieren.
Trotzdem: 310,7 Mio. US-Dollar in FBTC in einer einzigen Sitzung sind schwer zu ignorieren. Der ETF-Kanal ist klar weiterhin aktiv, und große Allokationen können schnell zurückkehren, wenn sich die Risikobereitschaft ändert.
Als Nächstes beobachte ich, ob sich diese Stärke über mehrere Sitzungen und Emittenten hinweg ausbreitet, statt konzentriert zu bleiben.
Ist das der Beginn einer anhaltenden ETF-Nachfrage — oder nur eine weitere scharfe Erholung in einem Stop-and-Go-Flow-Regime?
#BTC $BTC
$433 Mio. flossen am Freitag in US-Spot-Bitcoin-ETFs — aber das eigentliche Signal liegt darin, wohin das Geld ging.
Die Daten von Farside für den 18. September zeigen Nettomittelzuflüsse in Höhe von 433 Mio. US-Dollar, wobei Fidelitys FBTC 310,7 Mio. US-Dollar aufnahm und BlackRocks IBIT rund 108 Mio. US-Dollar hinzufügte. Das bedeutet, dass die beiden größten Beitragenden nahezu alle Zuflüsse der Sitzung ausmachten.
Ich finde, der spannende Punkt ist nicht nur, dass die ETF-Nachfrage zurückgekehrt ist.
Es ist die Geschwindigkeit der Umkehr.
Am 15. September verlor die Gruppe 450,4 Mio. US-Dollar. Am 16. folgte ein weiterer Abfluss von 295,9 Mio. US-Dollar. Danach wurden die Mittel am 17. mit +159,5 Mio. US-Dollar wieder positiv, bevor sie sich am Freitag auf 433 Mio. US-Dollar beschleunigten.
Das sieht weniger nach einem gleichmäßigen Trend institutioneller Akkumulation aus und eher nach Kapital, das in Schüben einströmt.
Und dieser Unterschied ist wichtig.
Ein großer positiver Fondstag kann uns zwar zeigen, dass Käufer wieder bereit sind einzusteigen, aber er beweist nicht automatisch, dass sich die breitere institutionelle Positionierung vollständig verändert hat. Zwei unangenehme Sitzungen lassen sich nicht einfach durch einen starken Freitag ausradieren.
Trotzdem: 310,7 Mio. US-Dollar in FBTC in einer einzigen Sitzung sind schwer zu ignorieren. Der ETF-Kanal ist klar weiterhin aktiv, und große Allokationen können schnell zurückkehren, wenn sich die Risikobereitschaft ändert.
Als Nächstes beobachte ich, ob sich diese Stärke über mehrere Sitzungen und Emittenten hinweg ausbreitet, statt konzentriert zu bleiben.
Ist das der Beginn einer anhaltenden ETF-Nachfrage — oder nur eine weitere scharfe Erholung in einem Stop-and-Go-Flow-Regime?
#BTC $BTC
Die Daten von Farside für den 18. September zeigen Nettomittelzuflüsse in Höhe von 433 Mio. US-Dollar, wobei Fidelitys FBTC 310,7 Mio. US-Dollar aufnahm und BlackRocks IBIT rund 108 Mio. US-Dollar hinzufügte. Das bedeutet, dass die beiden größten Beitragenden nahezu alle Zuflüsse der Sitzung ausmachten.
Ich finde, der spannende Punkt ist nicht nur, dass die ETF-Nachfrage zurückgekehrt ist.
Es ist die Geschwindigkeit der Umkehr.
Am 15. September verlor die Gruppe 450,4 Mio. US-Dollar. Am 16. folgte ein weiterer Abfluss von 295,9 Mio. US-Dollar. Danach wurden die Mittel am 17. mit +159,5 Mio. US-Dollar wieder positiv, bevor sie sich am Freitag auf 433 Mio. US-Dollar beschleunigten.
Das sieht weniger nach einem gleichmäßigen Trend institutioneller Akkumulation aus und eher nach Kapital, das in Schüben einströmt.
Und dieser Unterschied ist wichtig.
Ein großer positiver Fondstag kann uns zwar zeigen, dass Käufer wieder bereit sind einzusteigen, aber er beweist nicht automatisch, dass sich die breitere institutionelle Positionierung vollständig verändert hat. Zwei unangenehme Sitzungen lassen sich nicht einfach durch einen starken Freitag ausradieren.
Trotzdem: 310,7 Mio. US-Dollar in FBTC in einer einzigen Sitzung sind schwer zu ignorieren. Der ETF-Kanal ist klar weiterhin aktiv, und große Allokationen können schnell zurückkehren, wenn sich die Risikobereitschaft ändert.
Als Nächstes beobachte ich, ob sich diese Stärke über mehrere Sitzungen und Emittenten hinweg ausbreitet, statt konzentriert zu bleiben.
Ist das der Beginn einer anhaltenden ETF-Nachfrage — oder nur eine weitere scharfe Erholung in einem Stop-and-Go-Flow-Regime?
#BTC $BTC
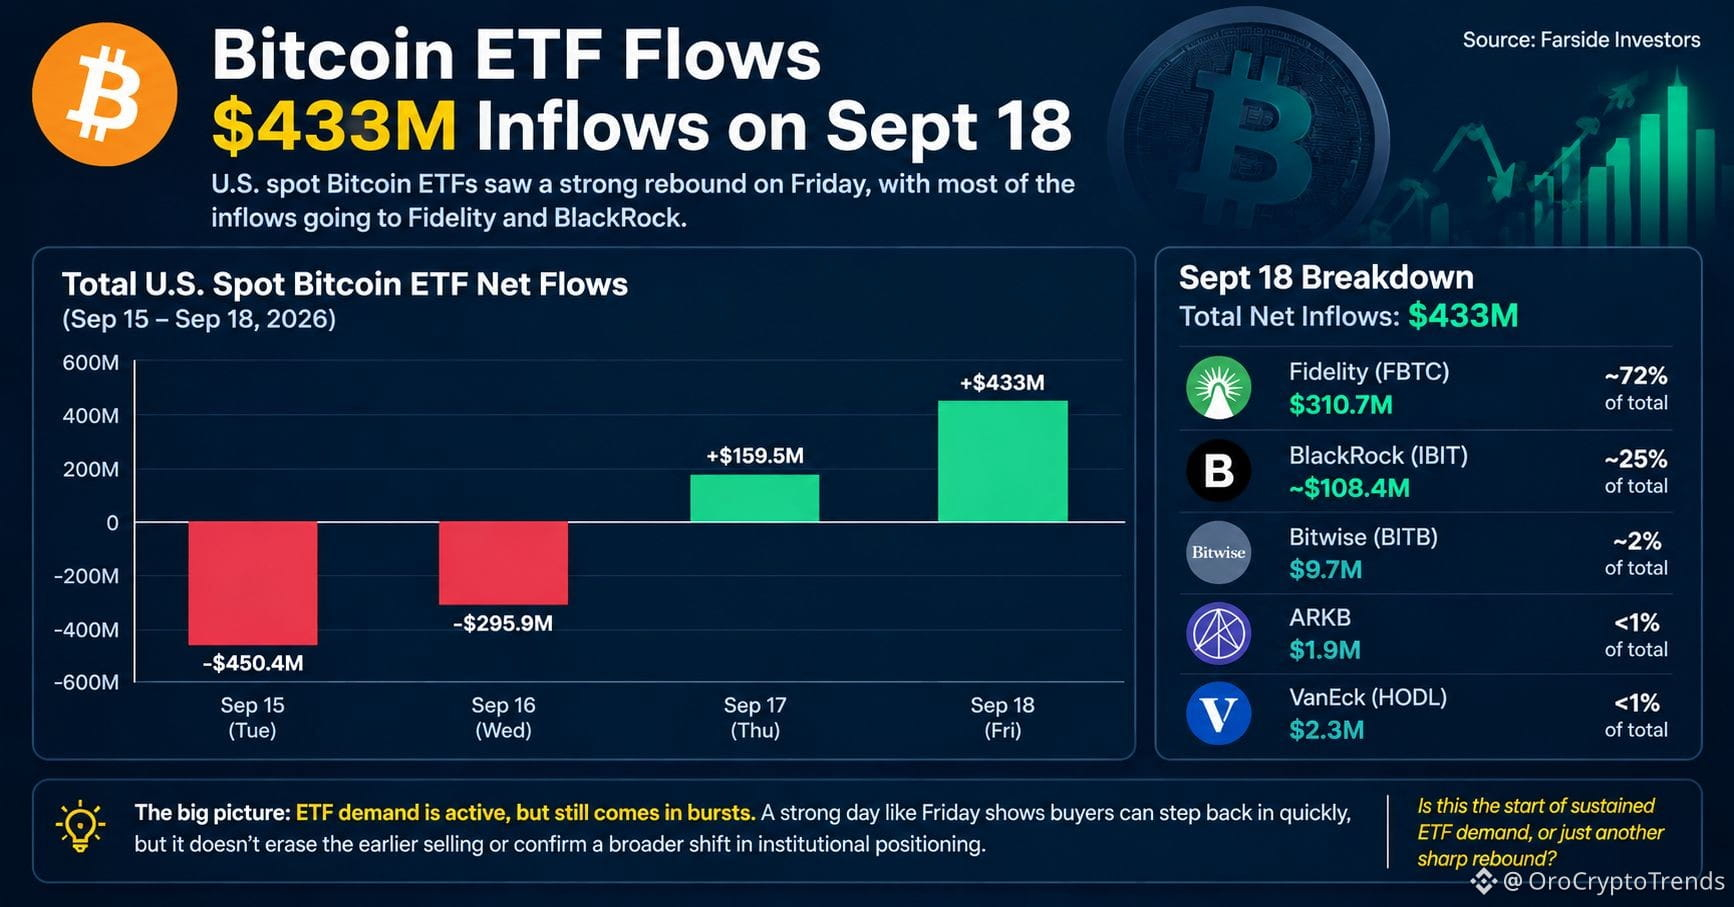
3
425
🎙️ US-Leitzinsen und globale Makroauswirkungen auf Krypto-Märkte
Beenden
01 h 15 m 37 s
342
BTC/USDT
Markt/Kaufen
Ausgeführt
3
0
#HKCompletesFirstHKDStablecoinUseCase
Hongkong hat gerade HKD-Stablecoins von der regulatorischen Debatte in einen tatsächlichen Investment-Workflow verschoben.
Das ist der Teil, den ich spannender finde als die Schlagzeile an sich.
ChinaAMC (HK), Standard Chartered und OSL haben einen Investment-Use-Case abgeschlossen, bei dem HKDAP – der regulierte HKD-Stablecoin, der von Anchorpoint ausgegeben wird – genutzt wurde, um Anteile am Digital Money Market Fund von ChinaAMC zu zeichnen und zurückzugeben.
OSL übernahm den regulierten Handel und die Abwicklungsinfrastruktur, während Standard Chartered als Verwahrstelle und Tokenisierungs-Agent fungierte.
Und ganz ehrlich: Genau hier beginnt die Stablecoin-Story, ernster zu werden.
Jahrelang wurden Stablecoins vor allem im Zusammenhang mit Krypto-Handel, Transfers und Zahlungen diskutiert. Hier ist das Experiment anders: Reguliertes digitales Geld wird direkt mit einem regulierten Investmentprodukt verbunden.
Das heißt nicht, dass sich das traditionelle Finanzwesen plötzlich vollständig auf der On-Chain-Ebene weiterentwickelt hat. Die Transaktion läuft weiterhin innerhalb eines eng kontrollierten institutionellen Rahmens.
Aber genau deshalb glaube ich, dass es darauf ankommt.
Der eigentliche Test für Stablecoins ist nicht, ob sie Dollar oder HKD auf einer Blockchain bewegen können. Entscheidend ist, ob sie zu einer nützlichen Abwicklungsinfrastruktur für Finanzwerte werden können, die Menschen ohnehin bereits nutzen.
HKDAP erhielt im April 2026 seine HKMA-Emittentenlizenz, und der Beta-Zugang startete im August.
Wenn sich mehr Finanzprodukte an eine solche Infrastruktur anschließen können, könnte sich die Architektur der Abwicklung still und leise zu verändern beginnen.
Ich versuche immer noch herauszufinden, wie weit dieses Modell skaliert werden kann.
#HKCompletesFirstHKDStablecoinUseCase
Hongkong hat gerade HKD-Stablecoins von der regulatorischen Debatte in einen tatsächlichen Investment-Workflow verschoben.
Das ist der Teil, den ich spannender finde als die Schlagzeile an sich.
ChinaAMC (HK), Standard Chartered und OSL haben einen Investment-Use-Case abgeschlossen, bei dem HKDAP – der regulierte HKD-Stablecoin, der von Anchorpoint ausgegeben wird – genutzt wurde, um Anteile am Digital Money Market Fund von ChinaAMC zu zeichnen und zurückzugeben.
OSL übernahm den regulierten Handel und die Abwicklungsinfrastruktur, während Standard Chartered als Verwahrstelle und Tokenisierungs-Agent fungierte.
Und ganz ehrlich: Genau hier beginnt die Stablecoin-Story, ernster zu werden.
Jahrelang wurden Stablecoins vor allem im Zusammenhang mit Krypto-Handel, Transfers und Zahlungen diskutiert. Hier ist das Experiment anders: Reguliertes digitales Geld wird direkt mit einem regulierten Investmentprodukt verbunden.
Das heißt nicht, dass sich das traditionelle Finanzwesen plötzlich vollständig auf der On-Chain-Ebene weiterentwickelt hat. Die Transaktion läuft weiterhin innerhalb eines eng kontrollierten institutionellen Rahmens.
Aber genau deshalb glaube ich, dass es darauf ankommt.
Der eigentliche Test für Stablecoins ist nicht, ob sie Dollar oder HKD auf einer Blockchain bewegen können. Entscheidend ist, ob sie zu einer nützlichen Abwicklungsinfrastruktur für Finanzwerte werden können, die Menschen ohnehin bereits nutzen.
HKDAP erhielt im April 2026 seine HKMA-Emittentenlizenz, und der Beta-Zugang startete im August.
Wenn sich mehr Finanzprodukte an eine solche Infrastruktur anschließen können, könnte sich die Architektur der Abwicklung still und leise zu verändern beginnen.
Ich versuche immer noch herauszufinden, wie weit dieses Modell skaliert werden kann.
Hongkong hat gerade HKD-Stablecoins von der regulatorischen Debatte in einen tatsächlichen Investment-Workflow verschoben.
Das ist der Teil, den ich spannender finde als die Schlagzeile an sich.
ChinaAMC (HK), Standard Chartered und OSL haben einen Investment-Use-Case abgeschlossen, bei dem HKDAP – der regulierte HKD-Stablecoin, der von Anchorpoint ausgegeben wird – genutzt wurde, um Anteile am Digital Money Market Fund von ChinaAMC zu zeichnen und zurückzugeben.
OSL übernahm den regulierten Handel und die Abwicklungsinfrastruktur, während Standard Chartered als Verwahrstelle und Tokenisierungs-Agent fungierte.
Und ganz ehrlich: Genau hier beginnt die Stablecoin-Story, ernster zu werden.
Jahrelang wurden Stablecoins vor allem im Zusammenhang mit Krypto-Handel, Transfers und Zahlungen diskutiert. Hier ist das Experiment anders: Reguliertes digitales Geld wird direkt mit einem regulierten Investmentprodukt verbunden.
Das heißt nicht, dass sich das traditionelle Finanzwesen plötzlich vollständig auf der On-Chain-Ebene weiterentwickelt hat. Die Transaktion läuft weiterhin innerhalb eines eng kontrollierten institutionellen Rahmens.
Aber genau deshalb glaube ich, dass es darauf ankommt.
Der eigentliche Test für Stablecoins ist nicht, ob sie Dollar oder HKD auf einer Blockchain bewegen können. Entscheidend ist, ob sie zu einer nützlichen Abwicklungsinfrastruktur für Finanzwerte werden können, die Menschen ohnehin bereits nutzen.
HKDAP erhielt im April 2026 seine HKMA-Emittentenlizenz, und der Beta-Zugang startete im August.
Wenn sich mehr Finanzprodukte an eine solche Infrastruktur anschließen können, könnte sich die Architektur der Abwicklung still und leise zu verändern beginnen.
Ich versuche immer noch herauszufinden, wie weit dieses Modell skaliert werden kann.
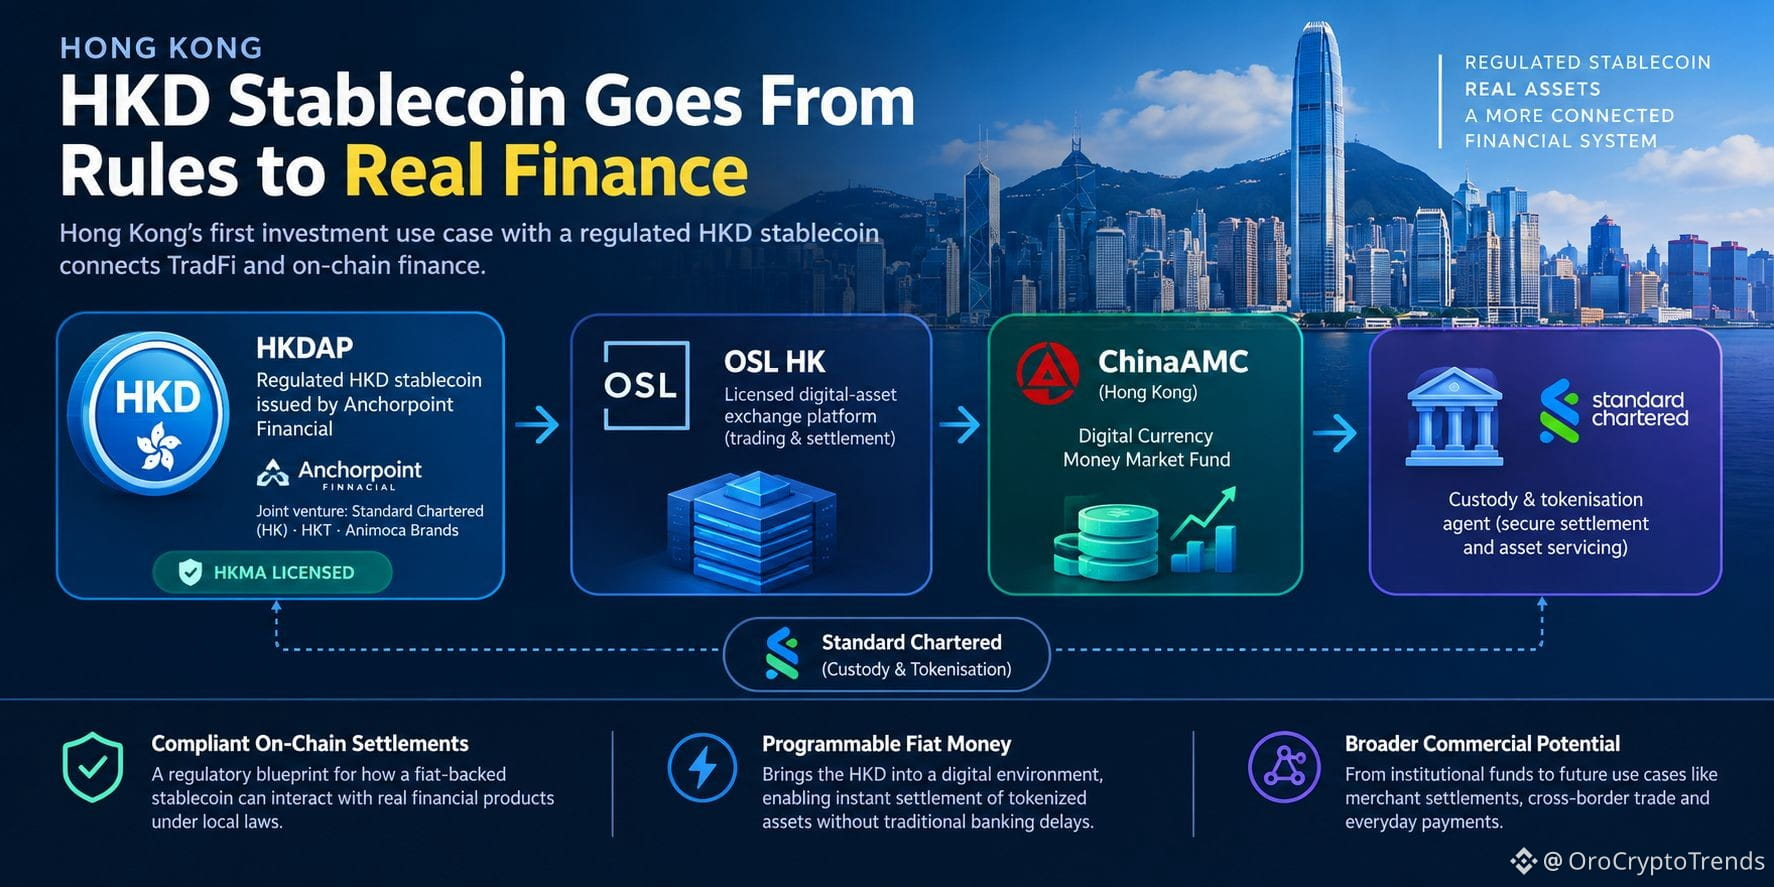
1
428
Das CLARITY-Gesetz blieb im Senat stecken. Die US-Krypto-Regulierung nicht.
Am 15. September stimmte der Senat mit 49 zu 50 Stimmen dagegen, den Digital Asset Market CLARITY Act weiterzubringen, und verfehlte damit die 60 Stimmen, die für den verfahrensrechtlichen Antrag erforderlich waren.
Was ich jedoch spannender finde, ist, was danach geschah.
Der legislative Weg stieß zwar auf eine Wand, aber das regulative Getriebe lief weiter. Bloomberg berichtete, dass die CFTC am 17. September einen neuen Vorschlag zur Krypto-Marktstruktur beim Weißen Haus im Office of Management and Budget eingereicht hat. Die Details sind noch nicht öffentlich, also werde ich nicht so tun, als wüssten wir bereits genau, was in der Regel steht.
Gleichzeitig hat die SEC bereits ein weiteres Puzzleteil geschaffen. Ihre Innovation Exemption vom 17. September ermöglicht bestimmten Plattformen für Tokenisierte Wertpapiere, begrenzten Onchain-Handel mit tokenisierten NMS-Aktien über erlaubte (permissioned) AMM-Liquiditätspools zu ermöglichen – unter Bedingungen, darunter Anleger-Schutzmaßnahmen, öffentliche Smart Contracts sowie Beschränkungen bei Symbolen und Handelsvolumen.
Das ergibt ein regulatorisches Muster, das es wert ist, im Blick zu behalten.
Der Kongress ringt darum, einen belastbaren Rahmen für die Marktstruktur zu schaffen, während die Behörden innerhalb ihrer bestehenden Befugnisse experimentieren.
Das kann den Markt schneller voranbringen. Es kann aber auch dazu führen, dass die Regeln fragmentiert bleiben, bis der Kongress handelt.
Lese ich das falsch, oder ist die größere Geschichte zur Krypto-Regulierung jetzt die Lücke zwischen Gesetzgebung und Behördenhandeln?
Das CLARITY-Gesetz blieb im Senat stecken. Die US-Krypto-Regulierung nicht.
Am 15. September stimmte der Senat mit 49 zu 50 Stimmen dagegen, den Digital Asset Market CLARITY Act weiterzubringen, und verfehlte damit die 60 Stimmen, die für den verfahrensrechtlichen Antrag erforderlich waren.
Was ich jedoch spannender finde, ist, was danach geschah.
Der legislative Weg stieß zwar auf eine Wand, aber das regulative Getriebe lief weiter. Bloomberg berichtete, dass die CFTC am 17. September einen neuen Vorschlag zur Krypto-Marktstruktur beim Weißen Haus im Office of Management and Budget eingereicht hat. Die Details sind noch nicht öffentlich, also werde ich nicht so tun, als wüssten wir bereits genau, was in der Regel steht.
Gleichzeitig hat die SEC bereits ein weiteres Puzzleteil geschaffen. Ihre Innovation Exemption vom 17. September ermöglicht bestimmten Plattformen für Tokenisierte Wertpapiere, begrenzten Onchain-Handel mit tokenisierten NMS-Aktien über erlaubte (permissioned) AMM-Liquiditätspools zu ermöglichen – unter Bedingungen, darunter Anleger-Schutzmaßnahmen, öffentliche Smart Contracts sowie Beschränkungen bei Symbolen und Handelsvolumen.
Das ergibt ein regulatorisches Muster, das es wert ist, im Blick zu behalten.
Der Kongress ringt darum, einen belastbaren Rahmen für die Marktstruktur zu schaffen, während die Behörden innerhalb ihrer bestehenden Befugnisse experimentieren.
Das kann den Markt schneller voranbringen. Es kann aber auch dazu führen, dass die Regeln fragmentiert bleiben, bis der Kongress handelt.
Lese ich das falsch, oder ist die größere Geschichte zur Krypto-Regulierung jetzt die Lücke zwischen Gesetzgebung und Behördenhandeln?
Am 15. September stimmte der Senat mit 49 zu 50 Stimmen dagegen, den Digital Asset Market CLARITY Act weiterzubringen, und verfehlte damit die 60 Stimmen, die für den verfahrensrechtlichen Antrag erforderlich waren.
Was ich jedoch spannender finde, ist, was danach geschah.
Der legislative Weg stieß zwar auf eine Wand, aber das regulative Getriebe lief weiter. Bloomberg berichtete, dass die CFTC am 17. September einen neuen Vorschlag zur Krypto-Marktstruktur beim Weißen Haus im Office of Management and Budget eingereicht hat. Die Details sind noch nicht öffentlich, also werde ich nicht so tun, als wüssten wir bereits genau, was in der Regel steht.
Gleichzeitig hat die SEC bereits ein weiteres Puzzleteil geschaffen. Ihre Innovation Exemption vom 17. September ermöglicht bestimmten Plattformen für Tokenisierte Wertpapiere, begrenzten Onchain-Handel mit tokenisierten NMS-Aktien über erlaubte (permissioned) AMM-Liquiditätspools zu ermöglichen – unter Bedingungen, darunter Anleger-Schutzmaßnahmen, öffentliche Smart Contracts sowie Beschränkungen bei Symbolen und Handelsvolumen.
Das ergibt ein regulatorisches Muster, das es wert ist, im Blick zu behalten.
Der Kongress ringt darum, einen belastbaren Rahmen für die Marktstruktur zu schaffen, während die Behörden innerhalb ihrer bestehenden Befugnisse experimentieren.
Das kann den Markt schneller voranbringen. Es kann aber auch dazu führen, dass die Regeln fragmentiert bleiben, bis der Kongress handelt.
Lese ich das falsch, oder ist die größere Geschichte zur Krypto-Regulierung jetzt die Lücke zwischen Gesetzgebung und Behördenhandeln?
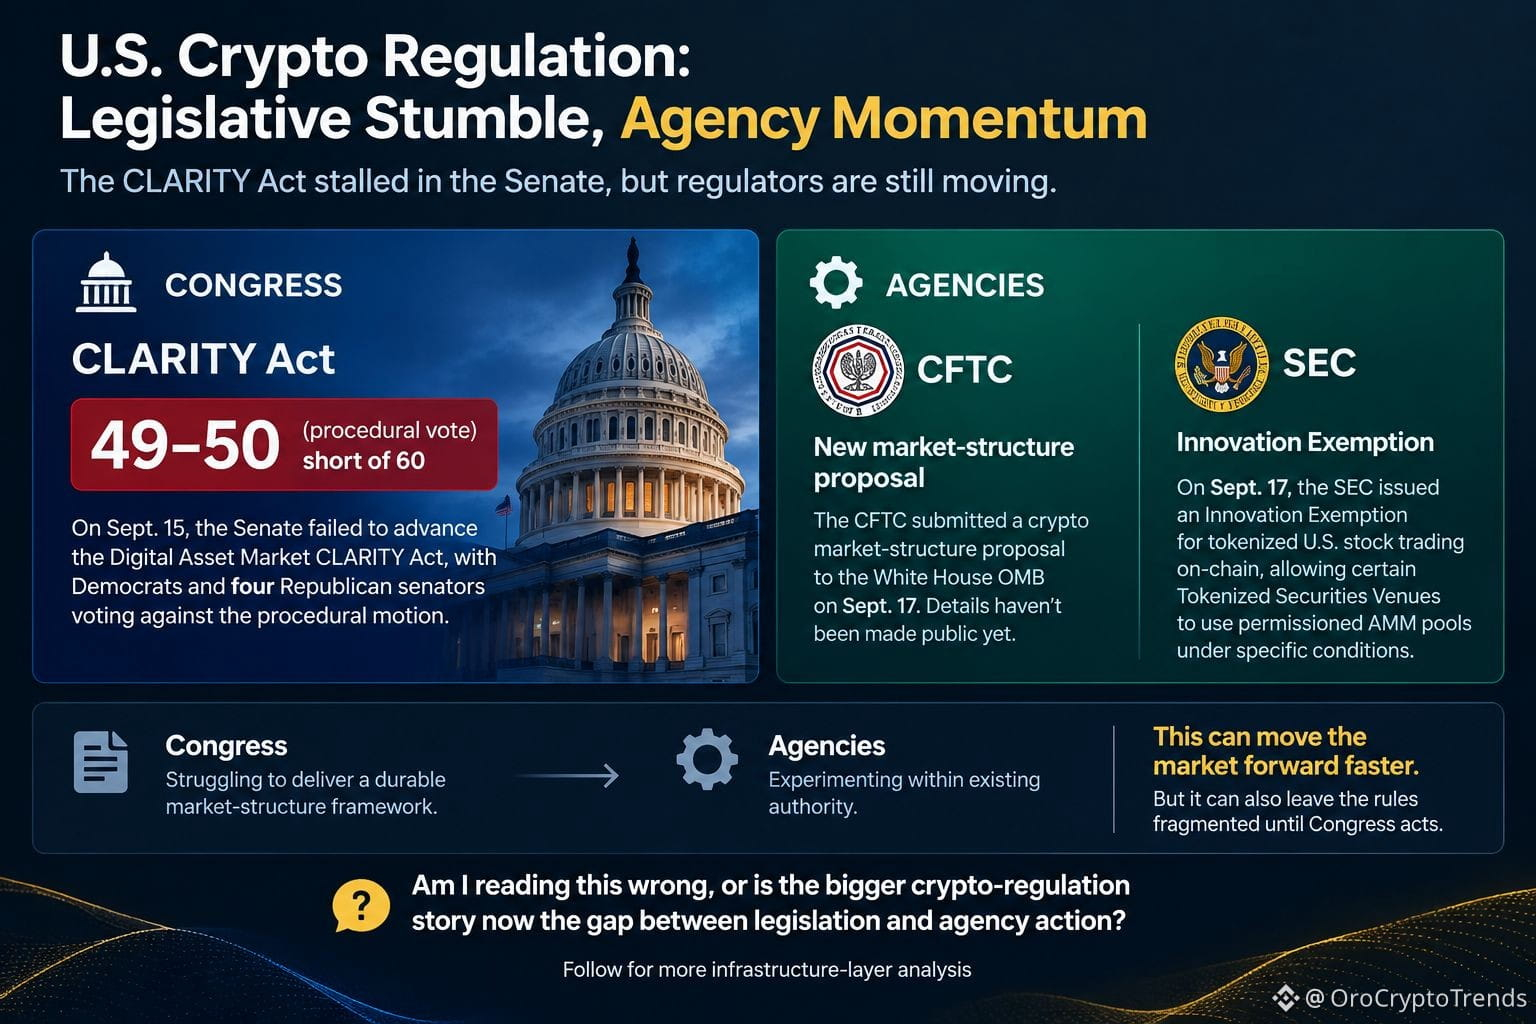
3
2.8k
Verifiziert
#Paramount Paramount könnte zwar Warner Bros. Discovery näherkommen, aber der interessante Teil ist nicht die Schlagzeile über 110 Milliarden US-Dollar.
Spannend ist, was Paramount möglicherweise aufgeben muss, damit der Deal zustande kommt.
Reuters berichtet, dass Paramount und Kalifornien plus elf weitere Bundesstaaten noch in dieser Woche ein Vergleich erreichen könnten. Zu den Bedingungen sollen unter anderem eine unabhängige Überwachung von CNN-Inhalten sowie Zusagen rund um die Anzahl der Kinostarts gehören.
Und der Markt hat sofort reagiert. Die Paramount-Aktien stiegen nach Börsenschluss um knapp 7 %, während Warner Bros. Discovery um 8,4 % zulegte.
Aber Moment — vielleicht verfehlt die Kursreaktion den eigentlichen Punkt.
Ein Vergleich würde nicht nur ein rechtliches Hindernis aus dem Weg räumen. Er könnte beeinflussen, wie das fusionierte Unternehmen nach dem Abschluss arbeitet. Entscheidungen zu Inhalten, die theatrale Vertriebspolitik und die CNN-Überwachung sind Bereiche, in denen strukturelle Zusagen auch dann noch eine Rolle spielen können, wenn die Schlagzeilen zur Fusion längst verschwunden sind.
Außerdem läuft da noch eine Uhr im Hintergrund. Paramount zahlt laut Reuters ungefähr 7 Millionen US-Dollar pro Tag an Gebühren, falls die Transaktion nach dem 30. September nicht abgeschlossen ist.
Darum schaue ich genauer auf die Abhilfe (das „Remedy“) als auf die Schlagzeile zur Bewertung.
Wenn der Vergleich real ist, lautet die Frage: Wie viel strategische Flexibilität kauft Paramount mit diesem Deal tatsächlich?
Ich versuche immer noch herauszufinden, was sich dadurch konkret ändert.
#Paramount Paramount könnte zwar Warner Bros. Discovery näherkommen, aber der interessante Teil ist nicht die Schlagzeile über 110 Milliarden US-Dollar.
Spannend ist, was Paramount möglicherweise aufgeben muss, damit der Deal zustande kommt.
Reuters berichtet, dass Paramount und Kalifornien plus elf weitere Bundesstaaten noch in dieser Woche ein Vergleich erreichen könnten. Zu den Bedingungen sollen unter anderem eine unabhängige Überwachung von CNN-Inhalten sowie Zusagen rund um die Anzahl der Kinostarts gehören.
Und der Markt hat sofort reagiert. Die Paramount-Aktien stiegen nach Börsenschluss um knapp 7 %, während Warner Bros. Discovery um 8,4 % zulegte.
Aber Moment — vielleicht verfehlt die Kursreaktion den eigentlichen Punkt.
Ein Vergleich würde nicht nur ein rechtliches Hindernis aus dem Weg räumen. Er könnte beeinflussen, wie das fusionierte Unternehmen nach dem Abschluss arbeitet. Entscheidungen zu Inhalten, die theatrale Vertriebspolitik und die CNN-Überwachung sind Bereiche, in denen strukturelle Zusagen auch dann noch eine Rolle spielen können, wenn die Schlagzeilen zur Fusion längst verschwunden sind.
Außerdem läuft da noch eine Uhr im Hintergrund. Paramount zahlt laut Reuters ungefähr 7 Millionen US-Dollar pro Tag an Gebühren, falls die Transaktion nach dem 30. September nicht abgeschlossen ist.
Darum schaue ich genauer auf die Abhilfe (das „Remedy“) als auf die Schlagzeile zur Bewertung.
Wenn der Vergleich real ist, lautet die Frage: Wie viel strategische Flexibilität kauft Paramount mit diesem Deal tatsächlich?
Ich versuche immer noch herauszufinden, was sich dadurch konkret ändert.
Spannend ist, was Paramount möglicherweise aufgeben muss, damit der Deal zustande kommt.
Reuters berichtet, dass Paramount und Kalifornien plus elf weitere Bundesstaaten noch in dieser Woche ein Vergleich erreichen könnten. Zu den Bedingungen sollen unter anderem eine unabhängige Überwachung von CNN-Inhalten sowie Zusagen rund um die Anzahl der Kinostarts gehören.
Und der Markt hat sofort reagiert. Die Paramount-Aktien stiegen nach Börsenschluss um knapp 7 %, während Warner Bros. Discovery um 8,4 % zulegte.
Aber Moment — vielleicht verfehlt die Kursreaktion den eigentlichen Punkt.
Ein Vergleich würde nicht nur ein rechtliches Hindernis aus dem Weg räumen. Er könnte beeinflussen, wie das fusionierte Unternehmen nach dem Abschluss arbeitet. Entscheidungen zu Inhalten, die theatrale Vertriebspolitik und die CNN-Überwachung sind Bereiche, in denen strukturelle Zusagen auch dann noch eine Rolle spielen können, wenn die Schlagzeilen zur Fusion längst verschwunden sind.
Außerdem läuft da noch eine Uhr im Hintergrund. Paramount zahlt laut Reuters ungefähr 7 Millionen US-Dollar pro Tag an Gebühren, falls die Transaktion nach dem 30. September nicht abgeschlossen ist.
Darum schaue ich genauer auf die Abhilfe (das „Remedy“) als auf die Schlagzeile zur Bewertung.
Wenn der Vergleich real ist, lautet die Frage: Wie viel strategische Flexibilität kauft Paramount mit diesem Deal tatsächlich?
Ich versuche immer noch herauszufinden, was sich dadurch konkret ändert.
WBDUS+10,98%
511
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
NEARRisesNearly80%InAWeek
38,653 Aufrufe
873 Kommentare
#nearrisesnearly80%inaweek $NEAR hat gerade in 7 Tagen +80% gemacht und niemand redet über das WARUM 🚀
$2.20 → $4.29, während der gesamte Markt nur um 6% gestiegen ist.
Die echten Treiber:
→ Intent-Volumen bei near $30B
→ Vertrauliche Perps-Launch mit Hyperliquid
→ TVL wieder bei $190M + 52K aktive Wallets
Ich habe es bei $2.30 gesehen und nichts getan. Lektion gelernt.
Hältst du es oder schaust du noch von der Seitenlinie aus? 👀
$NEAR #NEARProtocol #CryptoNews
True News
·2 Likes
·766 Aufrufe
MultiversXPlansHardForkRecovery
33,093 Aufrufe
661 Kommentare
CircleLaunchesInstitutionalBTCBackedBorrowing
31,754 Aufrufe
757 Kommentare