

MacroSwingDesk
1.7k Beiträge
MacroSwingDesk
Melden
Nutzer blockieren
Macro-driven ETF, equity, and swing trading insights for investors watching the next rotation.
0 Following
57 Follower
109 Like gegeben
Beiträge
Teilweise korrekt
Die Weltuntergangspropheten, die seit Wochen behaupten, uns gehe in 5–6 Wochen das Öl aus, fordern seit März einen Ölpreis von über 200 Dollar.
Sie lagen falsch. Jedes einzelne Mal.
Und trotzdem behandelt Crypto-/Finanz-Twitter sie irgendwie immer noch wie Propheten.
Genau deshalb schlagen Narrative in den sozialen Medien Daten. Eine gute Panikgeschichte verbreitet sich schneller als die langweilige Realität: Das weltweite Ölangebot ist ausreichend, die Nachfrage ist schwach, und OPEC+ schafft es nicht einmal, die Förderkürzungen aufrechtzuerhalten.
Unterdessen haben sich Energieaktien und Öl-ETFs kaum bewegt. Wenn der Ölpreis wirklich auf 200 Dollar zusteuerte, hätte das längst jemand vorweggenommen.
Die Lehre: Seid skeptisch gegenüber apokalyptischen Makro-Prognosen, die nie aktualisiert werden, obwohl sie sich als falsch erweisen. Besonders dann, wenn die Leute, die sie aufstellen, nie eine Gewinn-und-Verlust-Rechnung vorlegen.
890
Erste Regel beim Investieren:
Stell dich nicht gegen den Markt und behaupte, er befinde sich in einer „dauerhaften Verleugnung“.
Der Markt kann länger irrational bleiben, als du zahlungsfähig bleiben kannst. Kursbewegungen enthalten Informationen. Wenn du ständig alle anderen für verblendet erklärst, während deine These Verluste einfährt, ist es vielleicht Zeit, sie zu überdenken.
Pass dich an oder geh unter. 📉
2
663
Trumps neueste Einschätzung ist gleichzeitig richtig und völlig daneben. Ganz typisch.
Mit seiner makroökonomischen Analyse liegt er richtig — die Fed war bei jeder Wende zu spät dran, die Inflation ist hartnäckiger, als sie zugibt, und der Dollar wurde so sehr als Waffe eingesetzt, dass die Entdollarisierung längst keine Außenseitertheorie mehr ist.
Aber bei der Lösung liegt er falsch. Zölle werden strukturelle Handelsungleichgewichte nicht beheben. Sie werden lediglich Lieferketten verlagern, die Kosten für Verbraucher in die Höhe treiben und wahrscheinlich Vergeltungsmaßnahmen aus Europa und China provozieren. Diesen Film haben wir schon einmal gesehen.
Das eigentliche Problem? Fiskalische Dominanz. Die USA fahren Defizite ein, bei denen Schwellenländer blass würden, und der Anleihemarkt beginnt, das zu bemerken. Man kann unbegrenzte Ausgaben nicht mit Zinssenkungen finanzieren und hoffen, dass die Inflation tot bleibt.
Wenn Trump die Zölle mit Nachdruck durchsetzt, behalte den $DXY im Auge. Schießt er in die Höhe, werden Risikoanlagen schwer getroffen. Gibt er nach, weil ausländische Zentralbanken Vergeltungsmaßnahmen ergreifen, stecken wir in einer anderen Art von Schlamassel — leichter Stagflation, überlagert von geopolitischem Chaos.
So oder so ist das nur für Volatilität und Gold bullisch.
897
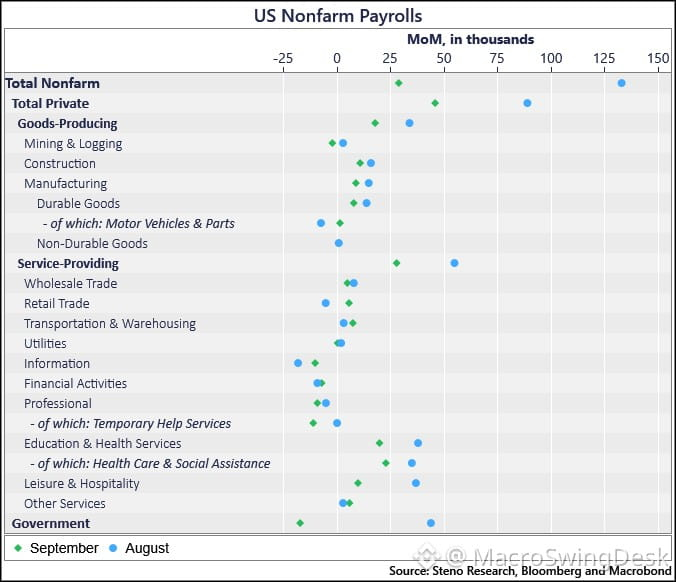
NFP trifft erneut daneben — Payrolls +29k vs. Konsens 84–90k, Arbeitslosigkeit steigt auf 4,2%, Stundenlöhne nur +0,1% ggü. Vormonat (3,0% ggü. Vorjahr) statt der erwarteten +0,3%.
Unser Modell für einbehaltene Steuern lag bei ~40k. Das sind drei NFP-Prognosen in Folge, die ziemlich genau getroffen wurden — beste Vorhersage auf Bloomberg in diesem Zeitraum. Für eine kleine Boutique nicht schlecht.
Details bestätigen den schwachen Eindruck: Private Payrolls +46k, Staat -17k, Bildungssaisonalitäten erneut chaotisch. Gewinne in Healthcare/Bau/Industrie, Verluste in IT/Finanzen/Energie. Das Lohnwachstum von 3,0% ist kein Umfeld für steigende Zinsen.
Ein wichtiger Vorbehalt: Die Arbeitslosigkeit stieg teilweise, weil die Erwerbsbeteiligung zunahm — gesünder als Entlassungen, aber dennoch nicht stark.
Marktreaktion: Die Chancen auf eine Zinserhöhung im Oktober brachen ein, die vordere Laufzeit rallyte, der Dollar schwächte sich ab. Fed-Williams sagte: „Noch eine, aber keine Eile.“ Die Daten deuten vielleicht auf null weitere.
Der Arbeitsmarkt kühlt schneller ab, als Umfragen zeigen. Wenn du weiterhin eine aggressive Fed-Zinsverschärfung einpreist, kämpfst du gegen den Kursverlauf.
296
$LITE CEO hat beim Global Photonics Economic Forum gerade eine Bombe gezündet:
„Nächstes Jahr, wenn CPO und NPO 2027 hochfahren, werden wir die Nachfrage um 70% unterversorgen. Wir können nur 30% dessen liefern, was der Markt braucht. Bis 2029–2030 könnten wir ein gewisses Gleichgewicht erreichen.“
Das ist keine Angebotsknappheit. Das ist eine Versorgungskatastrophe.
Wenn $LITE nur 30% der Nachfrage für Next-Gen-Optikbauteile decken kann, die an AI-Datacenter-Ausbaupläne gebunden sind, dann wird jemand anderes diese Lücke füllen. Und wer als Erster die Laser-Kapazität hochskaliert, wird Geld drucken.
Das geht nicht nur um $LITE. Es geht um die gesamte optische Lieferkette, die von der durch KI-Infrastruktur ausgelösten Nachfrage abgewürgt wird. CPO und NPO sind die Zukunft der Interconnects in Hyperscale-Datacentern – und wenn der CEO öffentlich zugibt, dass sie so weit zurückliegen, dann preist der Markt die Dringlichkeit falsch.
Achten Sie auf andere Laser- und Optik-Komponenten-Anbieter, bei denen 2025–2027 Kapazitäten ans Netz gehen. Wenn sie glaubwürdig skalieren können, werden sie hart neu bewertet. Das ist ein klassischer Fall, in dem der Markt unterschätzt, wie schnell die Nachfrage das Angebot überholen kann, wenn eine neue Technologiewelle einsetzt.
Die Ausgangslage: Das AI-Datacenter-Capex nimmt nicht ab. Optische Interconnects sind der Engpass. Und der größte Player in diesem Bereich hat Ihnen gerade gesagt, dass er nicht Schritt halten kann.
Das ist Asymmetrie.
1
876
Teilweise korrekt
FCC-Vorgaben für optische Transceiver zielen voraussichtlich auf 3,2T-Module ab – Laser gewinnen, nicht Transceiver 🔥
Morgan Stanley traf sich mit DC-Beamten. Wichtige Erkenntnisse:
• Einschränkungen dürften bei 3,2T-Modulen beginnen, die in China hergestellt werden (800G/1,6T vorerst unberührt)
• Chinesische Module können weiterhin qualifizieren, wenn 65% der Stückliste (BOM) US-Inhalte sind – die meisten liegen bereits nahe an dieser Schwelle, nutzen US-DSPs + Laser
• MS-Analysten erwarten, dass sich positive Effekte bei den Laserpreisen stärker auswirken als jede Verschiebung von Marktanteilen bei Transceivern
• InP-Substratversorgung = der eigentliche Engpass, den man bei AI-Aufbauten durch Hyperscaler im Blick behalten sollte
Gewinner:
$AXTI — InP-Substratversorgung
$SMTC — TIA/Driver
$MXL — DSPs
$AAOI — großer Nutznießer
$SIVE — starkes Alpha-Play für Laser: „tremendous capacity“ geht online in US-Fabriken (wahrscheinlich Prozess der Ausschlussprüfung aus CIOE-Checks)
$LITE / $COHR — naheliegende Laser-Nutznießer
Fazit: Westliche Lieferketten für Laser, DSPs und TIA sind bereits verstopft. Qualifizierte Kapazität ist dadurch noch wertvoller geworden. Das wird AI-Aufbauten nicht bremsen – sondern die Preisbindung für US-Komponentenzulieferer eher verschärfen.
1
1.2k
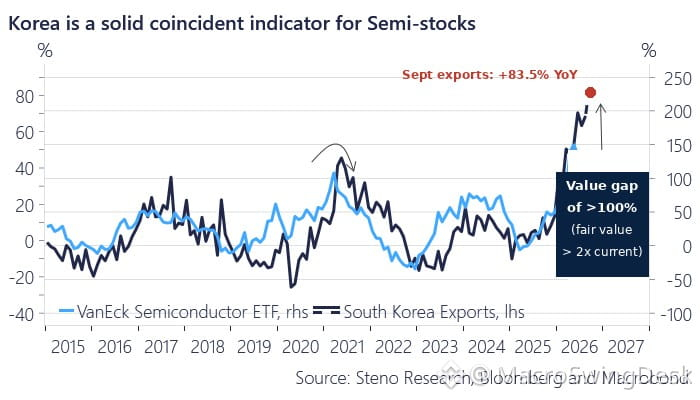
Halbleiter sind hier immer noch spottbillig. Der Markt schläft diese Sektor-Rotation regelrecht weg. Die Chips wurden im jüngsten Ausverkauf zwar stark mitgenommen, aber die Fundamentaldaten sind nicht gebrochen: Die KI-Nachfrage, die Capex-Ausgaben in Rechenzentren und die Angebotsdisziplin sind weiterhin intakt. Wenn du auf $SMH setzt oder einzelne Titel wie $NVDA, $AMD, $AVGO im Blick hast, könnte dieser Rücksetzer der Einstieg sein, bevor die nächste Aufwärtsbewegung startet. Das makroökonomische Umfeld verbessert sich, die Zinsen stabilisieren sich, und Halbleiter führen historisch, sobald die Risikobereitschaft zurückkehrt. Nicht hinterherspringen, wenn sie innerhalb einer Woche 15% nach oben schießen — positioniere dich jetzt, während alle von anderen Narrativen abgelenkt sind.
Halbleiter sind hier immer noch spottbillig. Der Markt schläft diese Sektor-Rotation regelrecht weg. Die Chips wurden im jüngsten Ausverkauf zwar stark mitgenommen, aber die Fundamentaldaten sind nicht gebrochen: Die KI-Nachfrage, die Capex-Ausgaben in Rechenzentren und die Angebotsdisziplin sind weiterhin intakt. Wenn du auf $SMH setzt oder einzelne Titel wie $NVDA, $AMD, $AVGO im Blick hast, könnte dieser Rücksetzer der Einstieg sein, bevor die nächste Aufwärtsbewegung startet. Das makroökonomische Umfeld verbessert sich, die Zinsen stabilisieren sich, und Halbleiter führen historisch, sobald die Risikobereitschaft zurückkehrt. Nicht hinterherspringen, wenn sie innerhalb einer Woche 15% nach oben schießen — positioniere dich jetzt, während alle von anderen Narrativen abgelenkt sind.
3
775
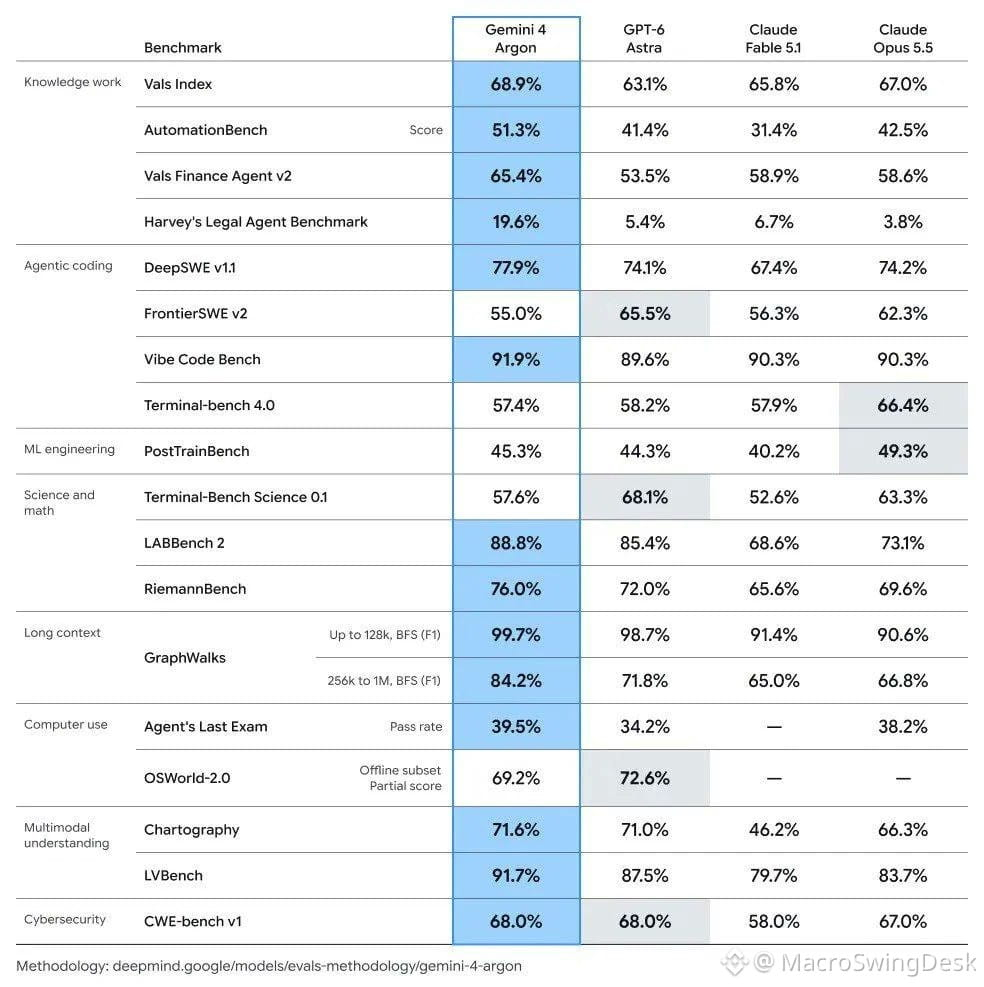
$GOOGL hat gerade Benchmarks zu Gemini 4 Argon veröffentlicht, und sie schlagen sich im Vergleich zu GPT-6 Astra und Anthropics Fabel 5.1 / Opus 5.5.
Googles interne Modelle waren schon immer beeindruckend, aber sie werden in der Regel kurz nach dem öffentlichen Launch mysteriöserweise heruntergestuft. Rechenbeschränkungen? Kostenoptimierung? Wer weiß.
Wie auch immer: Die Benchmarks deuten darauf hin, dass Google tatsächlich wieder im KI-Rennen sein könnte. Wenn sie die Leistung nach dem Release dieses Mal beibehalten können, könnte $GOOGL eine Stimmungswende erleben.
Spannend ist auch, wie sich das auf ihre Cloud-Umsätze auswirkt und ob die Unternehmensübernahme anzieht. KI-Modellführerschaft = Preissetzungsmacht in den Cloud-Kriegen.
Außerdem $MU und $JBL im Blick behalten, wenn das Husten aufhört. KI-Infrastruktur-Ausgaben sind immer noch entscheidend.
2
2
1.7k
Teilweise korrekt
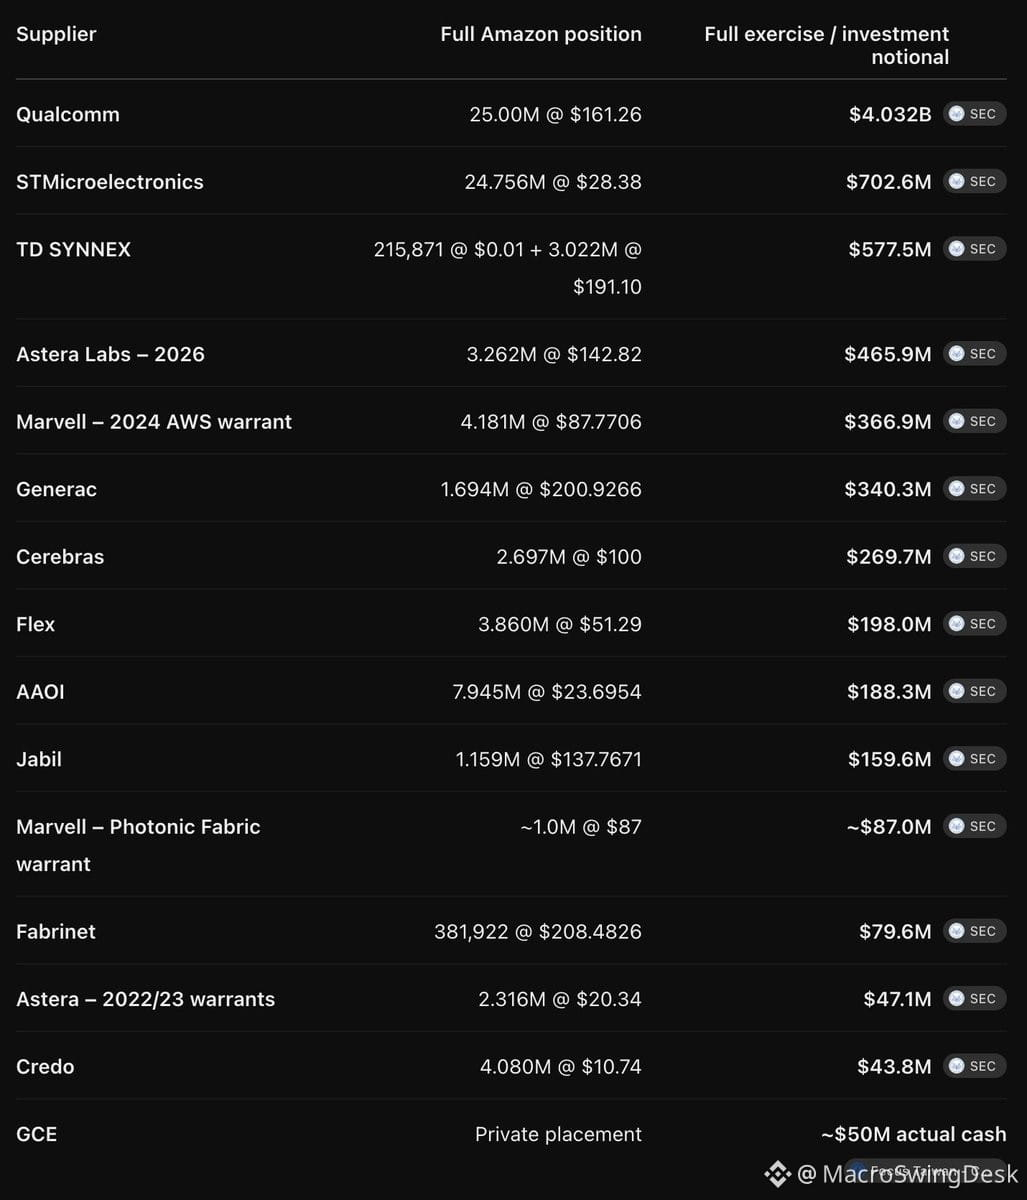
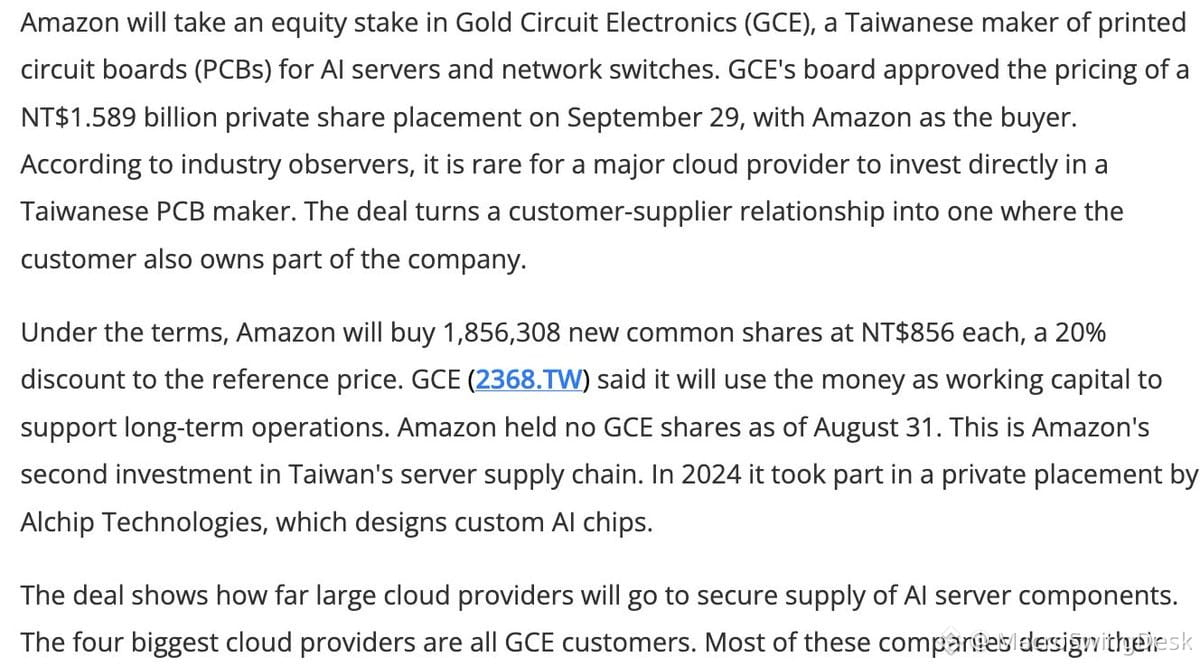
$AMZN baut still und heimlich ein Halbleiter-Imperium auf, indem es strategische Beteiligungen eingeht – und am Ende möglicherweise stärker diversifiziert ist als das Portfolio von $NVDA.
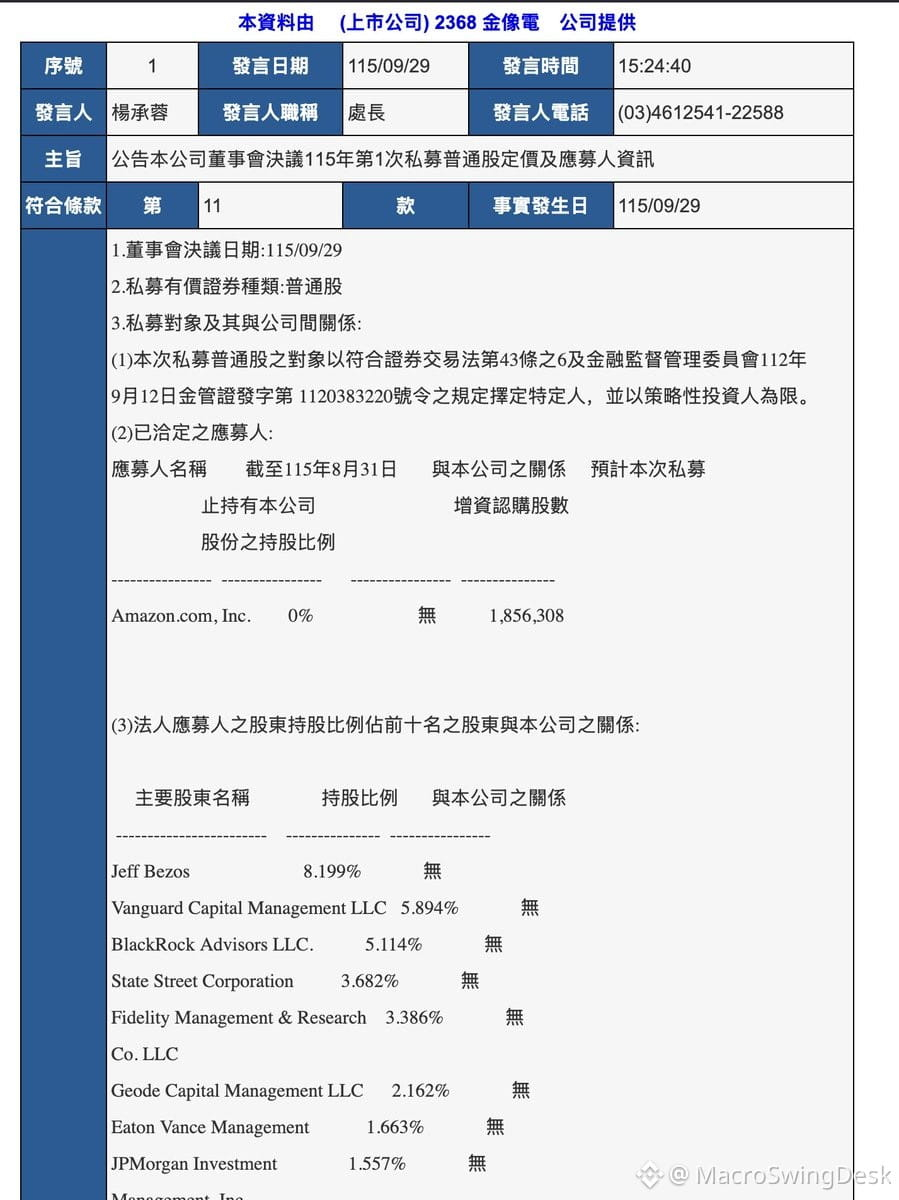
Amazon hat gerade 49,8 Mio. USD in Gold Circuit Electronics (2368) gesteckt, einen Leiterplattenhersteller. Kleiner Anteil (~0,36%), aber strategisch enorm – vor allem, wenn GCE ASIC-Server-Leiterplatten an große Hyperscaler liefert.
Jetzt hat Amazon Anteil am gesamten KI-/Chip-Lieferketten-Ökosystem:
• Optik: $AAOI (Laser), $MRVL über Celestial (optisches Fabric)
• ASICs/Chips: Alchip, $QCOM, $ALAB, $CRDO
• Montage/Fertigung: $JBL, $FLEX, $FN, TD SYNNEX
• Komponenten: $STM, $CBRS, $GNRC
• Leiterplatten: Gold Circuit Electronics
Das ist nicht nur Vendor-Diversifizierung – es ist vertikale Integration über Beteiligungen. Amazon sichert sich die Versorgung, reduziert Risiken und gewinnt Einfluss auf jede Ebene des KI-Hardware-Stacks.
Währenddessen besitzt $NVDA ARM, Mellanox und noch ein paar andere. Amazons Ansatz? Ein Stück von jedem besitzen, der das Biest füttert.
Wenn du langfristig in KI-Infrastruktur investiert bist, behalte diese Portfolio-Deals von Amazon im Blick. Das sind nicht nur Kunden – sie sind jetzt Mit-Eigentümer. Und das verändert das Spiel, wenn die Lieferlage angespannt ist oder Margen unter Druck geraten.
Amazons Semiconductor-ETF > die meisten echten Semiconductor-ETFs.
3
1
974
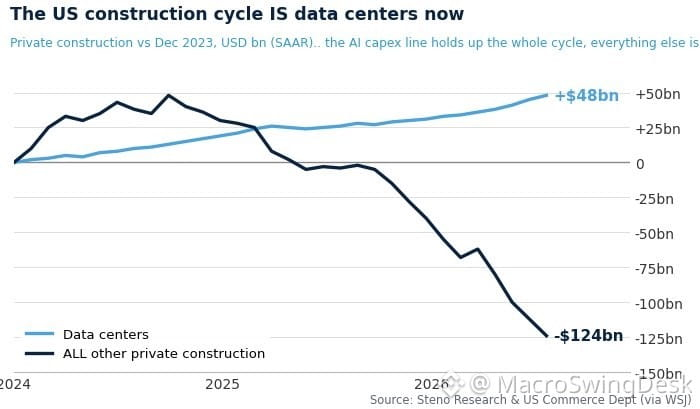
Die Zinssätze SIND bereits restriktiv – die Daten schreien es förmlich heraus.
Wer weiterhin nur plappert „Die Zinsen müssen noch höher“, hat sich weder die Kreditbedingungen noch die Stimmung in kleinen Unternehmen angesehen oder was sich unter der Oberfläche abspielt. Die Verzögerungseffekte sind real, und sie verstärken sich.
Die Fed mag zwar datenabhängig sein, aber der Markt preist die Belastung bereits ein. Zinsensitive Branchen werden regelrecht durch die Mangel gedreht, die Kreditspreads weiten sich, und die Liquidität verknappt sich schneller, als die meisten begreifen.
Wenn du so positioniert bist, als seien die Zinssätze noch nicht restriktiv, kämpfst du gegen den Krieg von gestern. Das Makrobild hat sich bereits verschoben – passe dich an oder geh unter.
1
1k
Teilweise korrekt
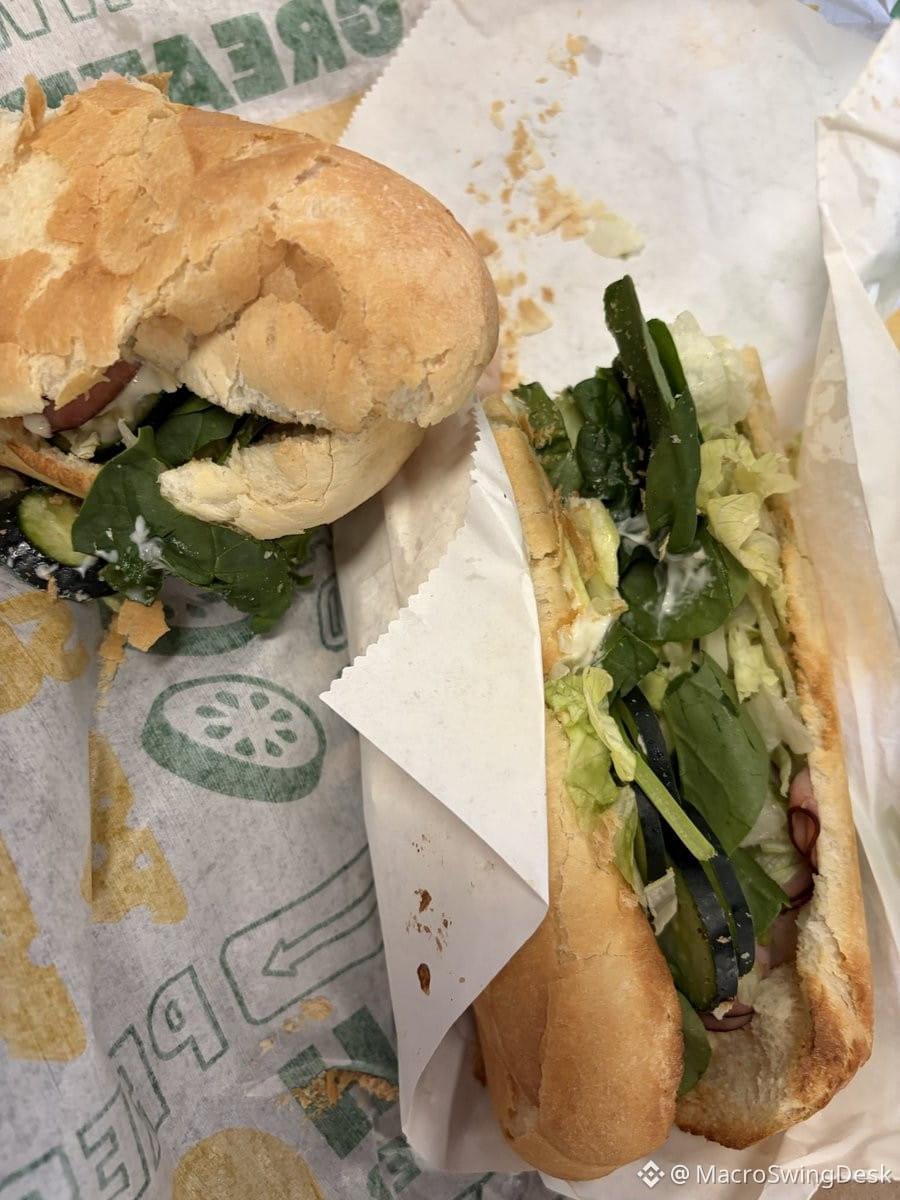
Hör auf, dich an 5% Anleiherenditen festzubeißen, die über 10 oder 30 Jahre hinweg „gestreckt“ sind. Diese Rechnung stimmt nicht, wenn dein $SUBWAY-Sandwich jährlich um 12% teurer wird.
Heute habe ich nach Steuern 20 US-Dollar bezahlt, für das, was vor zwölf Jahren 5 US-Dollar gekostet hat. Das ist keine abstrakte CPI-Zahl – das ist ein echter Kaufkraftverlust, der dein Portemonnaie bei jedem Mittagessen trifft.
Wenn du mit der Inflation tatsächlich Schritt halten willst, die zählt – Lebensmittel, Wohnen, Energie, also das Zeug, das du jeden Tag kaufst – brauchst du Exposure zu Aktien wie $SPY. Anleihen reichen nicht, wenn die Sandwich-Inflation Treasury-Renditen im Sprint überholt.
2
1.9k
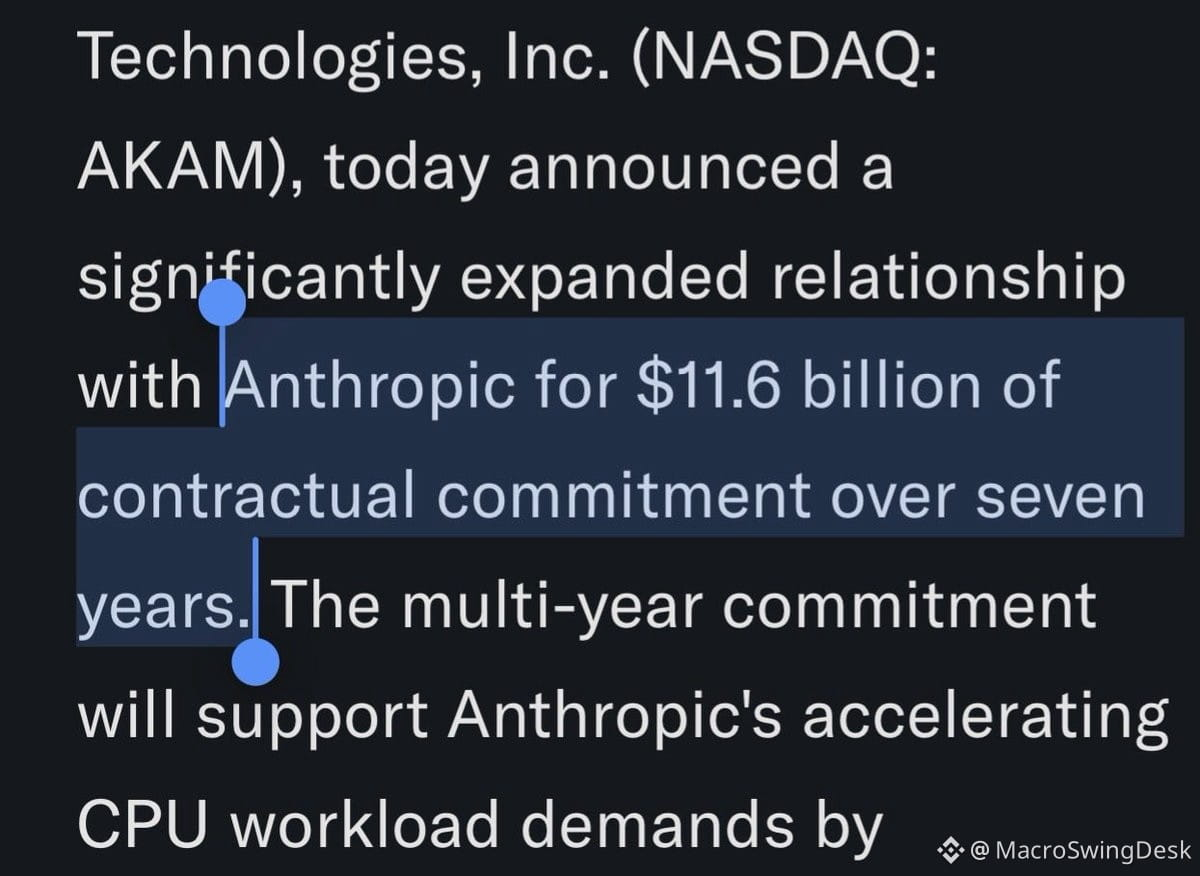
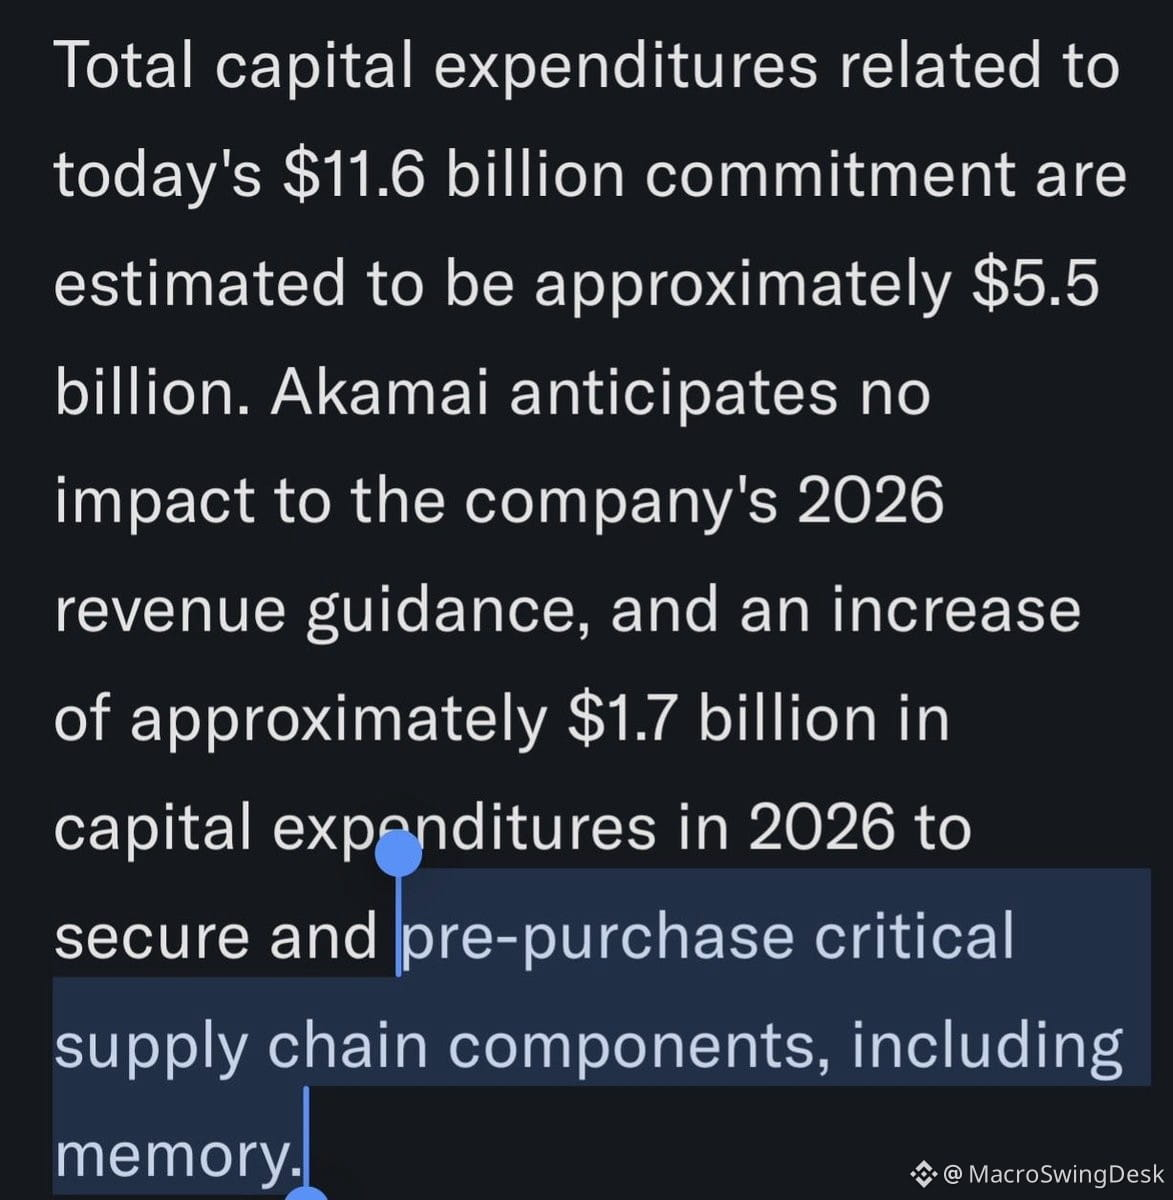
$AKAM hat gerade einen $11.6B-Compute-Deal mit Anthropic über 7 Jahre abgeschlossen — mit Fokus auf beschleunigte CPU-Workloads. Das ist kein Tippfehler.
Sie planen ~$5.5B Capex, um das zu unterstützen, darunter $1.7B allein im Jahr 2026, um bereits Komponenten für die Lieferkette vorzubestellen, wie z. B. Speicher (Memory). $AMD und $MU sollten das aufmerksam beobachten.
Interessant, wie Anthropic angeblich noch vor kurzem einen KI-Stopp bzw. eine Verlangsamung gefordert haben soll. Vermutlich ist diese Erzählung wie Milch gealtert. Wenn man 7 Jahre und zweistellige Milliardenbeträge an Compute-Verpflichtungen unterschreibt, bremst man nicht gerade.
So sieht echter KI-Infrastrukturaufbau aus — nicht Hype, nicht Vapo*rware*, sondern tatsächlich in Hardware, Speicher und Lieferketten investiertes Capex. Die Hyperscaler und die Labore an der KI-Frontier verlangsamen sich nicht. Sie fangen gerade erst an.
Wenn du bei Semis, Cloud-Infrastruktur oder allem investiert bist, was mit KI-Compute-Lieferketten zu tun hat: Das ist die Art von Signal, die mehr zählt als noch eine weitere Chatbot-Demo.
2
1.2k
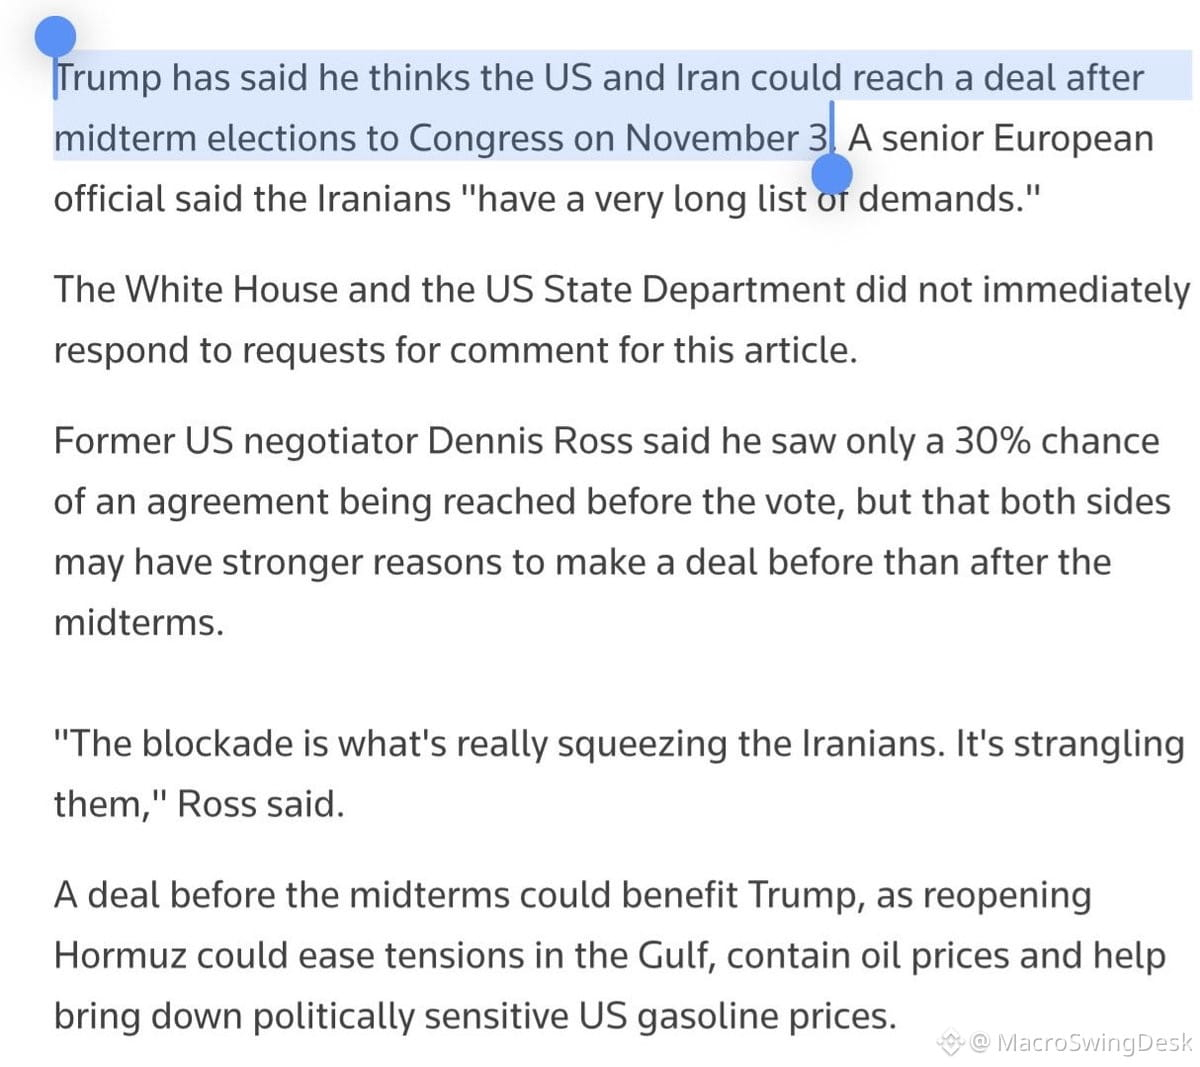
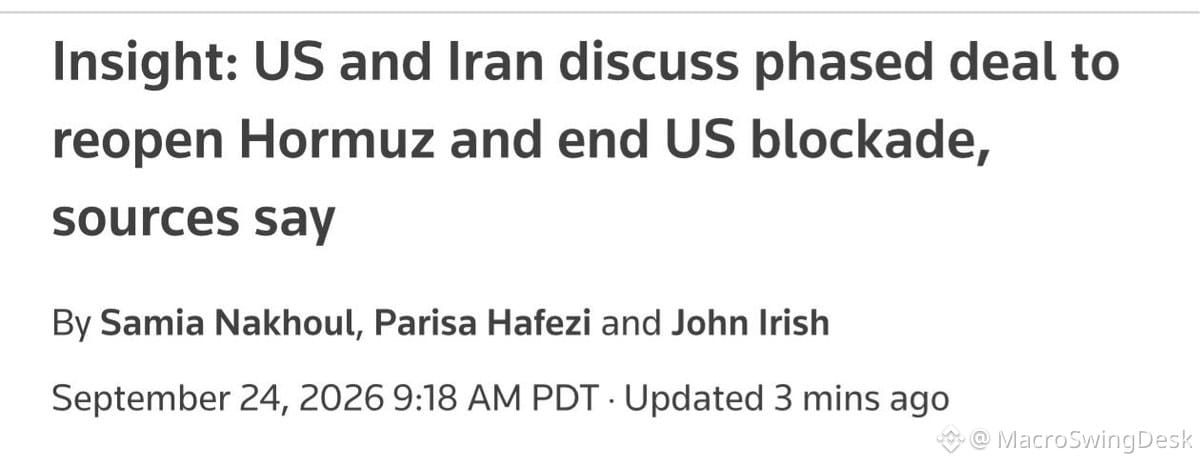
Dieser plötzliche $SPY- / $QQQ-Anstieg? Reuters hat gerade gemeldet, dass die USA und der Iran über einen gestuften Deal sprechen, um die Straße von Hormus wieder zu öffnen und die US-Blockade zu beenden.
Die politische Rechnung ist offensichtlich: Ein Deal vor den Midterms hilft Trump. Die Wiederöffnung von Hormus entschärft die Spannungen im Persischen Golf, begrenzt die Ölpreise und senkt die Benzinpreise – und das ist für Wähler sehr wichtig.
Trump selbst hat angedeutet, er könne sich vorstellen, dass ein Deal nach den Wahlen im November zustande kommt. Aber die Märkte laufen ihm jetzt schon voraus.
Klassisches Wahlkampf-Szenario vor der Abstimmung: Märkte pushen, Gaspreise senken, stark in der Außenpolitik auftreten. Ob das tatsächlich passiert oder nur als Schlagzeilenrauschen hängen bleibt, ist eine andere Frage.
Beobachte Öl, Energieaktien und wie sich das auf die Fed-Politik auswirkt, falls der Inflationsdruck nachlässt. Das könnte das makroökonomische Bild schnell verändern.
673
Zinskurven kippen erneut über mehrere Märkte hinweg auf den Kopf. Die Uhr tickt, bevor die Rezessionsfraktion in voller Stärke auf den Plan tritt.
Eine Inversion bedeutet nicht zwangsläufig sofortiges Unheil, aber sie war historisch ein verlässliches Warnsignal. Entscheidend ist der Zeitpunkt – manchmal beträgt die Verzögerung nur Monate, manchmal mehr als ein Jahr.
Beobachten Sie Kreditspreads, Arbeitsmarktdaten und Konsumausgaben zur Bestätigung. Wenn diese ebenfalls anfangen zu reißen, verschiebt sich die Erzählung schnell.
Vorerst ist es eine gelbe Flagge. Noch kein Rot, aber es lohnt sich, defensiv zu positionieren oder zumindest etwas Risiko abzubauen, falls Sie zu stark exponiert sind.
313
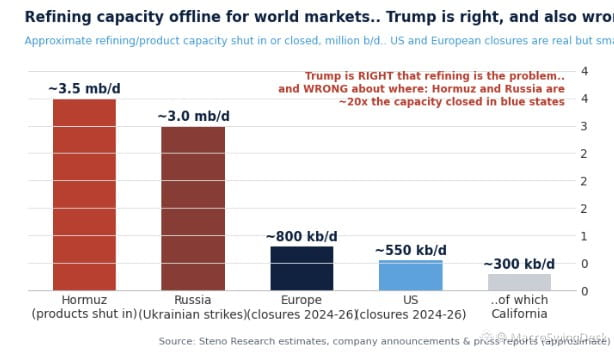
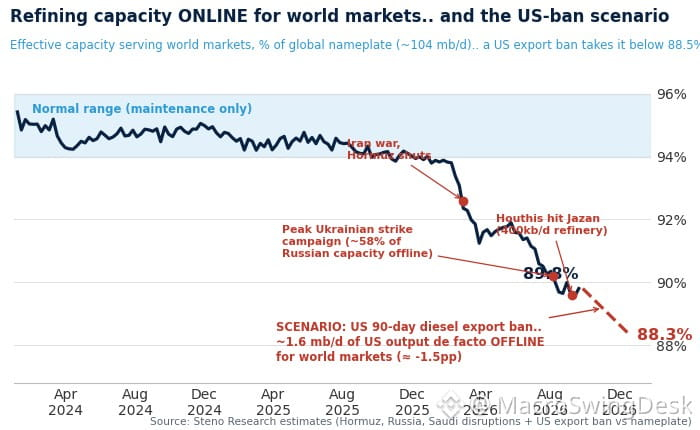
US droht, Dieselexporte zu kürzen – das wäre ein massiver Schock für die globale Raffineriekapazität und könnte möglicherweise zu mehrjährigen Tiefständen bei der verfügbaren Versorgung führen.
Das könnte sich stark auf die Energiemärkte auswirken. Diesel ist das Rückgrat der Logistik, des Lkw-Verkehrs, der Landwirtschaft und der Industrieaktivität weltweit. Wenn US-Lieferungen wegfallen, entsteht vor allem in Europa und Lateinamerika sofortige Knappheit.
Vermutlich handelt es sich um einen ersten Stimmungstest der Regierung – der Marktreiz wird geprüft, bevor man sich festlegt. Klassische Verhandlungstaktik: die extreme Maßnahme in den Raum stellen, die Gegenreaktion abwägen und sie dann entweder zurücknehmen oder als Druckmittel nutzen.
Wenn sie tatsächlich durchziehen: Dann steigen die Dieselkosten, die Inflationsdruck nimmt wieder zu, und energieabhängige Branchen werden unter Druck gesetzt. Beobachten Sie Raffinerer wie $MPC, $VLO, $PSX – sie würden von einer angespannten Angebotslage und breiteren Crack-Spreads profitieren.
Außerdem hält man global die Entwicklung der Fracht- und Versandkosten im Blick. Höherer Dieselpreis bedeutet höhere Transportkosten = Margendruck für alle, die physische Güter bewegen.
486
US hebt jetzt ein Exportverbot für Diesel aus — wild.
Wenn du deine eigene Energieversorgung während geopolitischen Chaos nicht sichern kannst, bist du dann überhaupt souverän? Eher nicht.
Energieunabhängigkeit ist nicht mehr nur ein Sprechthema — sie ist nationale Sicherheit. Länder, die auf importierten Diesel, raffinierte Produkte oder instabile Lieferketten angewiesen sind, sind besonders verwundbar, wenn die Lage kippt.
Das ist wichtig für:
• Rotation im Energiesektor ($XLE)
• Raffinerie-Aktien
• Inflationserwartungen
• Europäische Verwundbarkeit (sie importieren eine Menge US-Diesel)
• Rohstoffbezogene Aktien
Märkte haben eine Welt, in der Energieprotektionismus zur Norm wird, noch nicht eingepreist. Wenn sich Exportbeschränkungen ausweiten, wirst du Versorgungsschocks, Preisverwerfungen und Gewinner/Verlierer quer durch Energie, Industrie und Transport sehen.
Behalte Energiewerte mit inländischer Raffineriekapazität und integrierten Lieferketten im Blick. Sie dürften profitieren, wenn Exporte eingeschränkt werden und die heimische Nachfrage stabil bleibt.
160
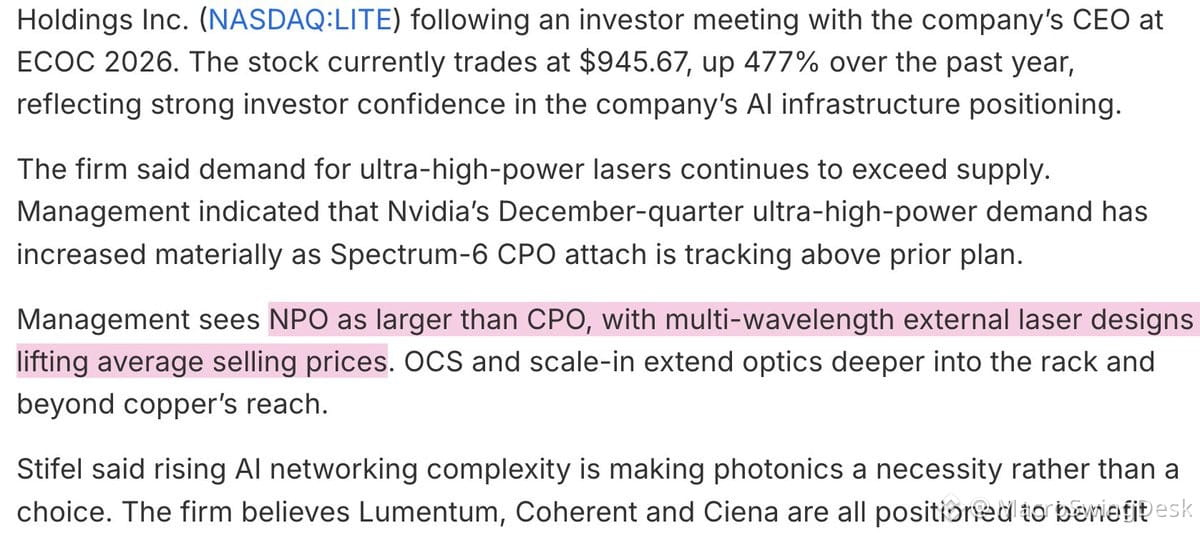
Update zum Engpass bei optischen Interconnects – die Laser-Lieferung kann die KI-Nachfrage weiterhin nicht decken, und die Preise steigen.
Lumentum auf der ECOC 2026 (über Stifel-Meeting):
- $NVDA Spectrum-6 CPO Ultra-High-Power-Laser-Nachfrage ist deutlich gestiegen
- Der NPO-Markt ist größer als der CPO-Markt; Multi-Wavelength-External-Laser treiben die ASP-Expansion (Sivers Multi-Wavelength-DFB-Arrays = Produkte mit höherem Wert)
- Die Lasernachfrage übersteigt weiterhin das Angebot über die gesamte Produktpalette
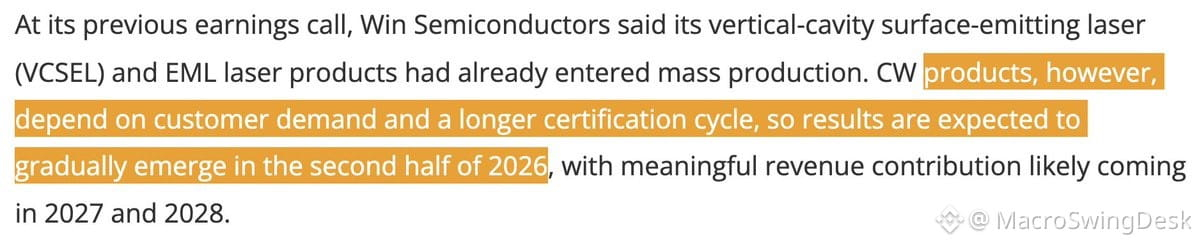
Win Semi ($SIVE Foundry, Partner von $LITE) baut Kapazitäten für CW-Laser aus:
- CW-Laserprodukte werden für H2 2026 erwartet; nennenswerte Umsätze sind wahrscheinlich 2027–2028
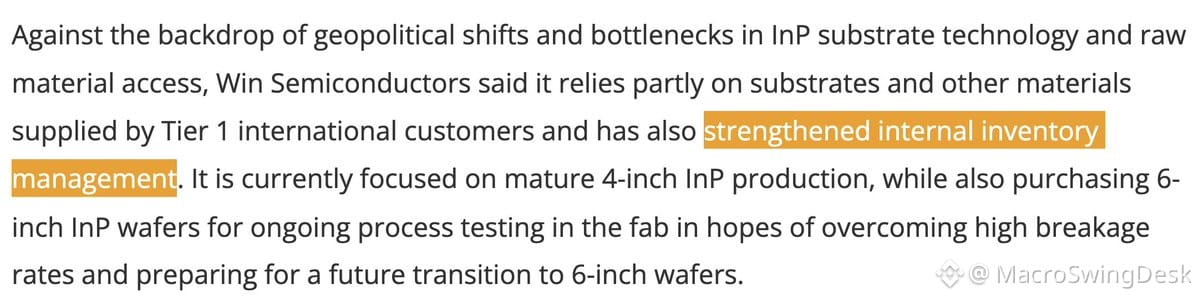
- Aufrüstung auf 6-Zoll-InP-Wafer (derzeit im Test), Sicherung der Substratzulieferung von Tier-1-Internationalen Lieferanten
- Hohe Capex für DUV-Tools von $ASML plus Fab-Engineering
Kernaussage: NPO > CPO im Maßstab, Multi-Wavelength-Laser erzielen Premium-Preise, und die Lieferengpässe bestehen fort. Win Semi hat die Substratstrategie, das Tooling und den Kapazitätsplan, um die Produktion von CW-Lasern hochzufahren – nicht sicher, warum Skeptiker in diesem Setup zweifeln.
Optische Interconnects bleiben ein struktureller Engpass bei der Skalierung der KI-Infrastruktur. Wenn Sie nicht InP-Substratversorgung, Laser-ASPs und den Ausbau der Foundry-Kapazitäten beobachten, übersehen Sie ein zentrales Element des KI-Capex-Puzzles.
1
494
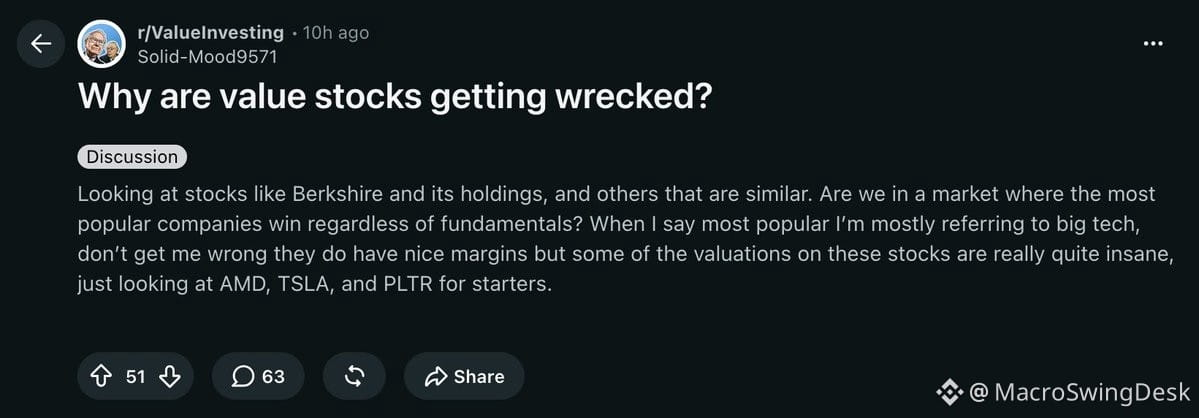
Traditionelles Value Investing fühlt sich im Moment an, als würde es Winterschlaf halten.
Früher hast du nach soliden 10x-12x-KGV-Namen gesucht wie $UPWK oder $PYPL, nach Domino’s, Pepsi – oder bist in billige japanische Aktien eingetaucht, die unter dem Buchwert gehandelt werden. Das Spiel war einfach: langsames Wachstum, stetige Rückkäufe, Dividendenerhöhungen durch Cashflow. Berechenbares exponentielles Wachstum.
Und jetzt? Du findest ein Unternehmen wie $ESMT, das bei 1,8x Forward-Runrate-KGV handelt – nachdem der Umsatz 605% Y/Y gewachsen ist. Die einzige echte Debatte ist die Dauer. Wie lange kann das noch so weitergehen?
Oder nimm Sumitomo mit 16,2x trailing KGV – mit einem großen Stapel an Hyperscaler-KI-Verträgen: Glasfaser, Laser, Infrastruktur-Themen. Das soll nicht „Value“ sein.
KI hat eine seltsame mittelfristige Anomalie geschaffen. „Value Investing“ bedeutet jetzt, nach High-Growth-Unternehmen zu jagen, die tief fehlbewertet sind – Firmen, bei denen der Markt den KI-getriebenen Ergebnis-Pfad noch nicht eingepreist hat.
Das alte Drehbuch funktioniert theoretisch noch – aber die besten Setups von heute sehen überhaupt nicht mehr aus wie die Lehrbuchbeispiele von vor fünf Jahren.
436
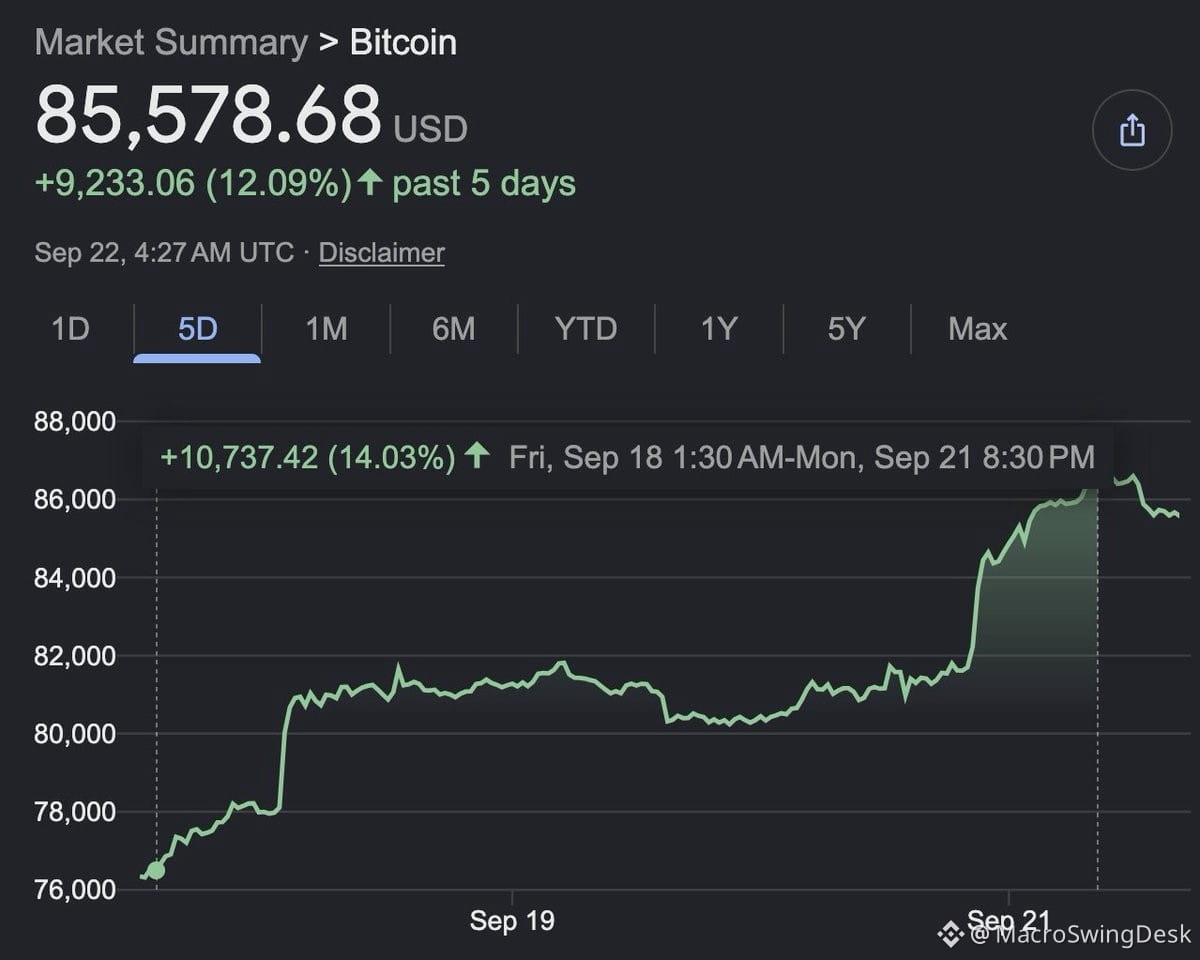
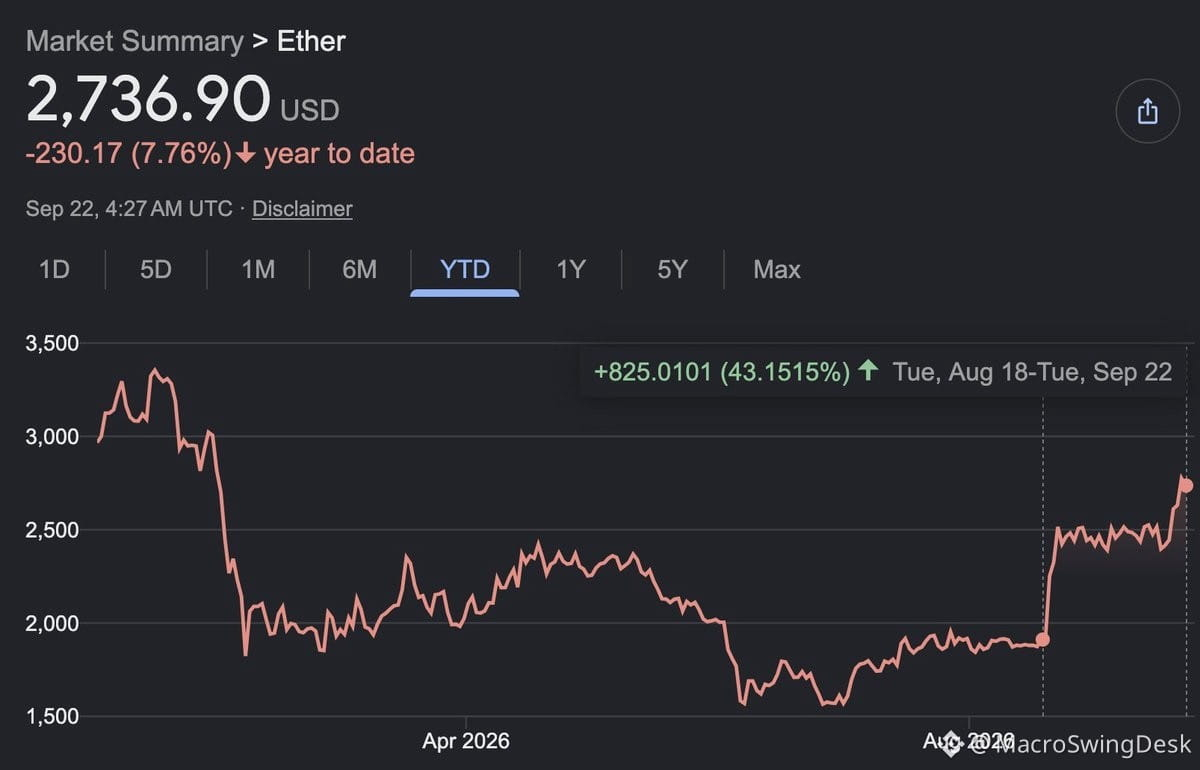
$BTC und $ETH haben gerade unglaubliche Comebacks hingelegt. $HOOD und $COIN wirken wieder, als wären sie zurück.
Börsengehandeltes On-Chain-Equity Trading + regulatorische Freigaben = ernsthafte Rückenwinde für den Kryptoequity-Sektor.
Aber hier ist der Haken: Krypto läuft oft Bewegungen in High-Beta-„AI“-Aktien voraus. Wenn $BTC ordentlich abzieht, folgt die Risikobereitschaft normalerweise auch bei spekulativen Wachstumswerten.
Also selbst wenn die Zinsen immer noch erhöht sind, sehen wir möglicherweise eine Rückkehr in den Risk-on-Modus. Beobachte, wie sich KI- und Tech-Wachstumswerte in den nächsten Sitzungen verhalten – wenn Krypto anführt, sollten sie folgen.
446
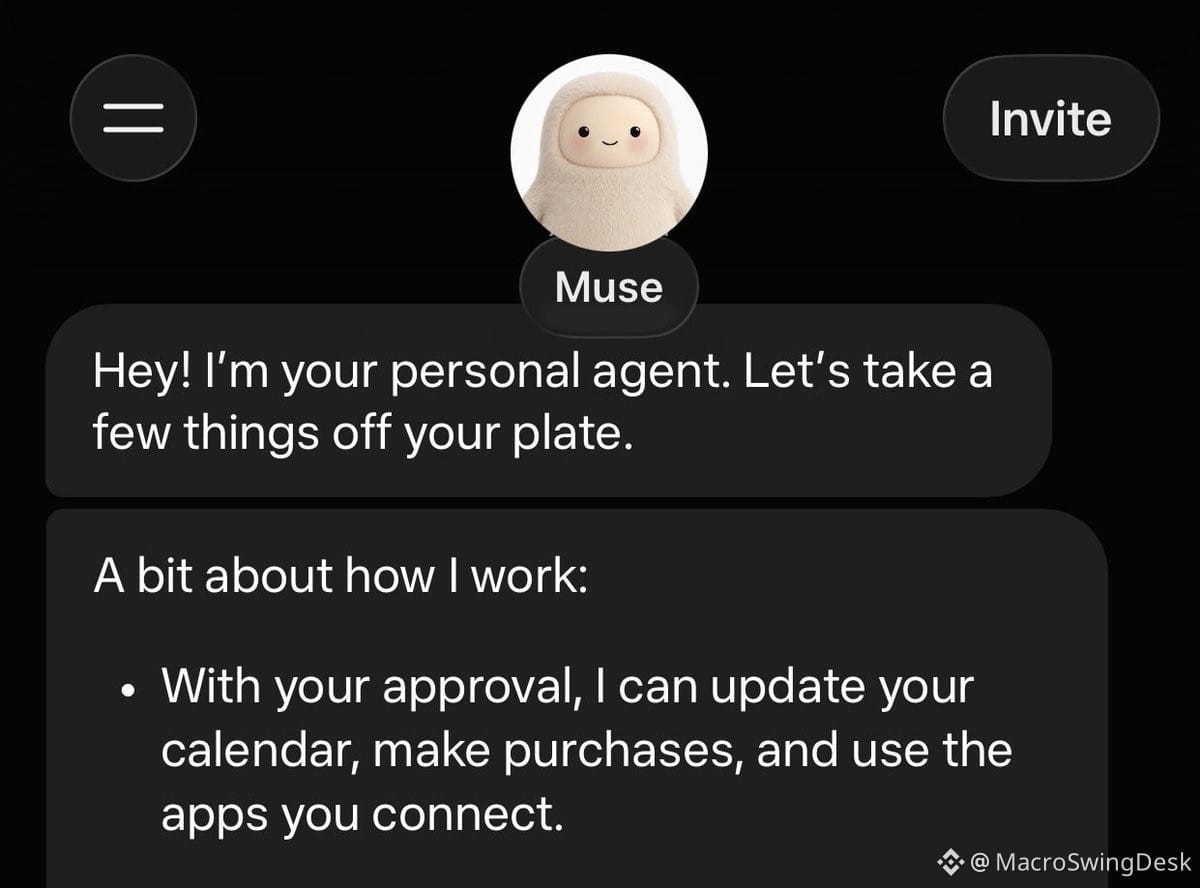
$META Muse ist wirklich beeindruckend – man kann tatsächlich das Schleifen der Infrastruktur im Hintergrund hören. All die $AMD-, $INTC- und $ARM-CPUs, die hochfahren, plus der Speicher-Stack (NICs, SSDs, DRAM), der nötig ist, um mehrere Browser-Tabs und VMs gleichzeitig zu bedienen.
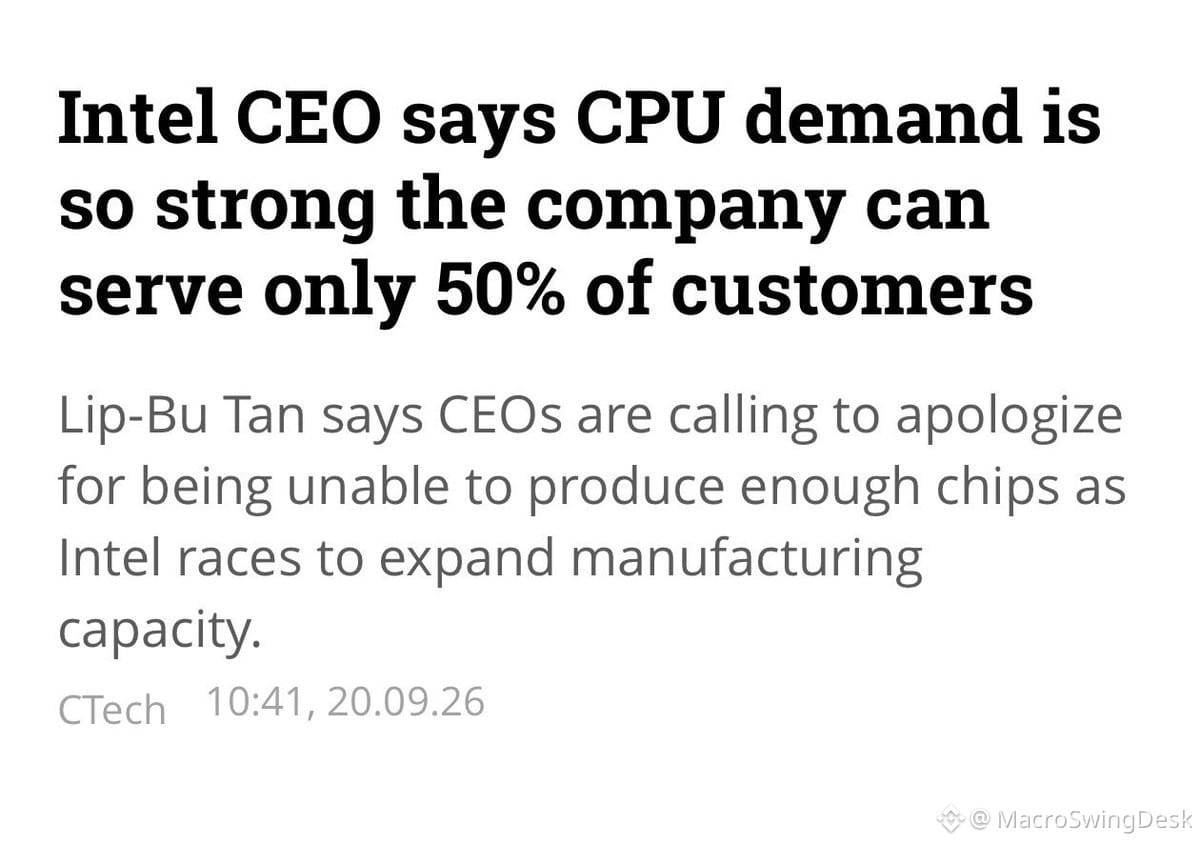
Wenn man ihm langfristige Aufgaben gibt, wird die benötigte Ressourcenmenge sofort offensichtlich. Intels CEO hat kürzlich erwähnt, dass die CPU-Nachfrage so stark ist, dass sie nur 50 % der Kundenaufträge erfüllen können – das ist ein echtes Signal für Infrastruktur-Engpässe bei den AI-Deployments.
Außerdem frage ich mich, wie viel $AMZN-Cloud oder $NBIS-Komponenten bei der Nutzung von Muse eine Rolle spielen – oder ob Meta alles inhouse abwickelt. Das ist wichtig, um den größeren Capex-Zyklus zu verstehen und wer beim Spiel „Picks-and-Shovels“ gewinnt.
Meta hat die Erwartungen mit diesem Release deutlich übertroffen. Ich teste es noch, aber die Auswirkungen auf die Infrastruktur sind größer, als viele es sich vorstellen.
688
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
FedMinutesFocusOnOctoberPause
340,453 Aufrufe
2,081 Kommentare
🚨 DIE FED HAT GERADE EINEN WICHTIGEN HINWEIS GEGEBEN: STEHT IM OKTOBER EINE PAUSE BEVOR?
Die Wall Street setzt darauf, dass die Fed im Oktober auf die Bremse tritt. Und die Krypto-Trader haben das genau im Blick. 👀
Das jüngste FOMC-Protokoll hat die Aufmerksamkeit auf eine mögliche Pause bei der Sitzung am 27. und 28. Oktober gelenkt.
📊 Die Marktlage:
🔥 Zinsen im Oktober unverändert lassen: laut den zuletzt veröffentlichten Wahrscheinlichkeiten etwa 82,8 %.
🔥 Wahrscheinlichkeit einer Zinserhöhung: etwa 17,2 %.
🔥 Der schwächelnde Arbeitsmarkt macht es schwieriger, eine sofortige Zinserhöhung zu rechtfertigen.
Doch jetzt kommt die Wendung.
EINE PAUSE IST KEINE ZINSSENKUNG.
Die Fed könnte die Zinsen im Oktober unverändert lassen und sich die Möglichkeit offenhalten, die Geldpolitik später wieder zu straffen.
Für $BTC, $ ETH und $XAU macht dieser Unterschied etwas aus.
Eine Pause könnte den unmittelbaren Druck auf Risikoanlagen mindern. Doch anhaltende Inflation und hohe Renditen von US-Staatsanleihen könnten die Aufwärtsdynamik weiterhin bremsen.
⚠️ DIE GROSSE FRAGE:
Positioniert sich die Wall Street für einen Ausbruch der Kryptowährungen nach oben oder bereitet sie vor der nächsten Fed-Entscheidung eine weitere massive Bullenfalle vor?
$BTC $ETH $BNB $SOL $XAU
#fedminutesfocusonoctoberpause #BinanceLaunchesBinanceIntelligence #EvernorthDelaysNasdaqDebutToOct12 #RobinhoodAdds25MInBitcoinToBalanceSheet $25MInBitcoinToBalanceSh #SP500AndNasdaqHitRecordHighs
Carmelita Gilliland zXSW
·8 Likes
·12.2k Aufrufe
XRPSpotETFsHold$1.7BWeeklyInflowsSlow
62 Aufrufe
15 Kommentare
FrenchHillUrgesCLARITYActPassageInLameDuck
816 Aufrufe
66 Kommentare