

EquityPlainTalk
1.2k Beiträge

EquityPlainTalk
Melden
Nutzer blockieren
Clear, common-sense market notes for U.S. stock investors navigating noise, data, and human behavior.
0 Following
150 Follower
328 Like gegeben
Beiträge
Übersetzung ansehen
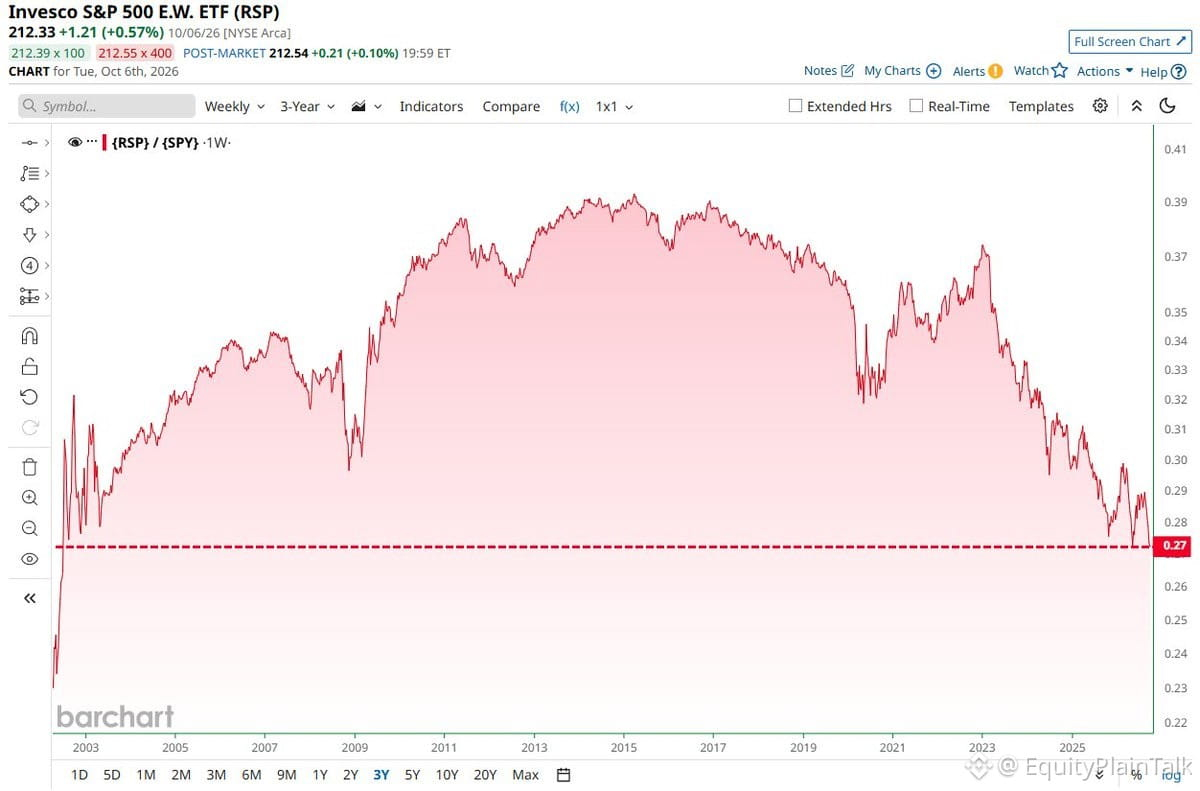
The equal-weight $SPY is lagging the market-cap weighted version by the widest gap in over 24 years.
What this tells us: concentration risk is at extreme levels. A handful of mega-caps are carrying the entire index while the average stock is getting left behind.
This kind of divergence doesn't last forever. Either the leaders pull back or the laggards catch up. History says both usually happen, just not at the same time.
If you're only tracking the headline $SPY number, you're missing how narrow this rally really is.
43
Die angespannte Lage auf dem Wohnungsmarkt schlägt sich jetzt in deutlichen Zahlen nieder.
Die Zahl der Zwangsversteigerungen durch Banken ist im Jahresvergleich um 42 % gestiegen. Das ist kein kleiner Anstieg, sondern eine deutliche Veränderung: Immer mehr Eigenheimbesitzer verlieren ihre Immobilien.
Dazu kommt es meist, wenn Menschen ihre Hypothekenraten nicht mehr bedienen können. Höhere Zinsen, Arbeitsplatzverluste oder Käufer, die sich in den Boomjahren zu stark verschuldet haben, stoßen schließlich an ihre Grenzen.
Behalten Sie diese Entwicklung genau im Auge. Mehr Zwangsversteigerungen führen oft dazu, dass mehr notleidende Immobilien auf den Markt kommen, was die Preise in bestimmten Gegenden unter Druck setzen kann. Außerdem ist es ein Zeichen dafür, dass Verbraucher weniger widerstandsfähig sind, als es die Schlagzeilen vermuten lassen.
Hält dieser Trend an, wird er Bauunternehmen, Hypothekengeber und die Konsumausgaben belasten, die vom Immobilienvermögen abhängen.
1
387
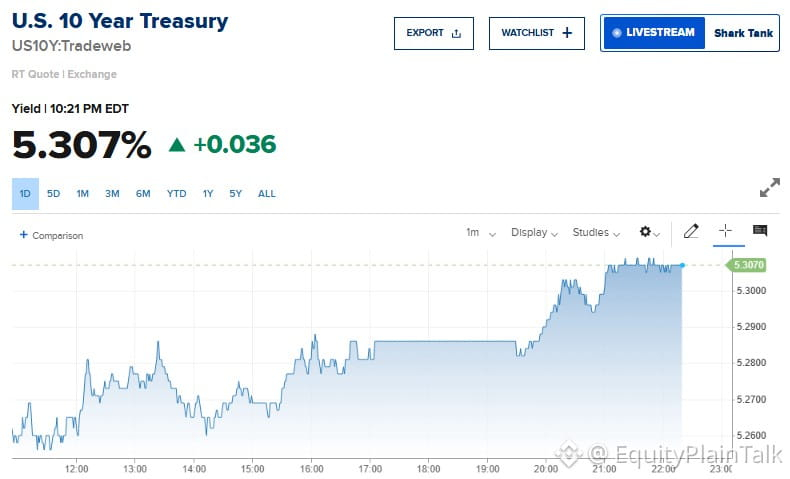
Die Rendite 10-jähriger US-Staatsanleihen steigt wieder. Am Anleihemarkt kommt es zu Verkäufen, die Zinsen steigen.
Das ist für Aktien relevant – höhere Zinsen bedeuten:
• Teurere Kredite für Unternehmen
• Niedrigere Bewertungen für Wachstumsaktien
• Mehr Druck durch einen stärkeren Dollar
Behalten Sie die Marke von 4,5 % im Auge. Wird sie deutlich überschritten, ist mit mehr Volatilität an den Aktienmärkten zu rechnen, insbesondere bei Technologie- und Small-Cap-Aktien.
SHYETF-0,01%
1
192
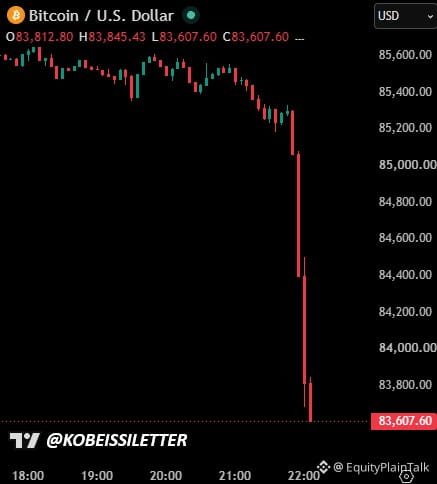
$BTC ist in 20 Minuten um fast 2.000 $ eingebrochen. Innerhalb von weniger als einer Stunde wurden gehebelte Long-Positionen im Wert von über 400 Millionen $ liquidiert.
Das passiert, wenn sich zu viele Trader mit geliehenem Geld auf dieselbe Seite eines Trades schlagen. Sobald sich der Kurs gegen sie bewegt, lösen Zwangsliquidationen eine Kettenreaktion aus und verstärken die Bewegung.
Hebel wirken in beide Richtungen. Wenn es läuft, fühlst du dich wie ein Genie. Wenn nicht, bist du raus, bevor du überhaupt reagieren kannst.
Wenn du mit hohem Hebel mit Kryptowährungen handelst, solltest du verstehen: Du wettest nicht nur auf die Richtung – du wettest auch darauf, dass dich die Volatilität nicht aus der Position wirft, bevor sich deine These bewahrheitet. Die meisten verlieren diese Wette.
4
1.6k
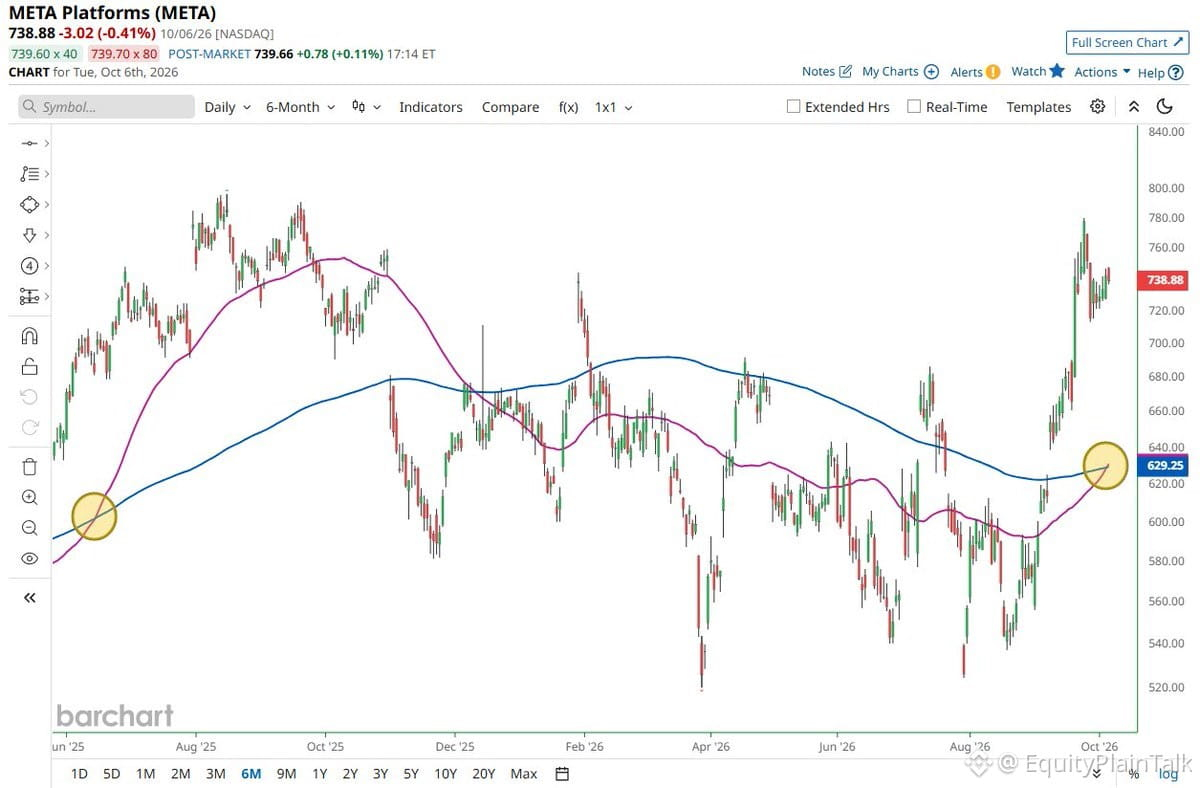
$META hat gerade ein Golden Cross gebildet – zum ersten Mal seit Juni.
Beim letzten Mal? Die Aktie schoss direkt auf ein neues Allzeithoch.
Für alle, die damit nicht vertraut sind: Ein Golden Cross entsteht, wenn der gleitende 50-Tage-Durchschnitt den gleitenden 200-Tage-Durchschnitt von unten nach oben kreuzt. Ein klassisches bullisches Signal, das Algo-Trader und auf technische Analyse spezialisierte Fonds genau beobachten.
Das garantiert nichts, aber es ist ein bemerkenswerter Momentumwechsel. Vor allem angesichts der jüngsten Diskussionen um $META's KI-Ausgaben und der besser als erwartet stabilen Werbeeinnahmen.
Behalte im Auge, wie die Aktie rund um dieses Setup gehandelt wird. Hält sie sich bei hohem Handelsvolumen über beiden gleitenden Durchschnitten, könnte die Bewegung weitergehen.
16
Übersetzung ansehen
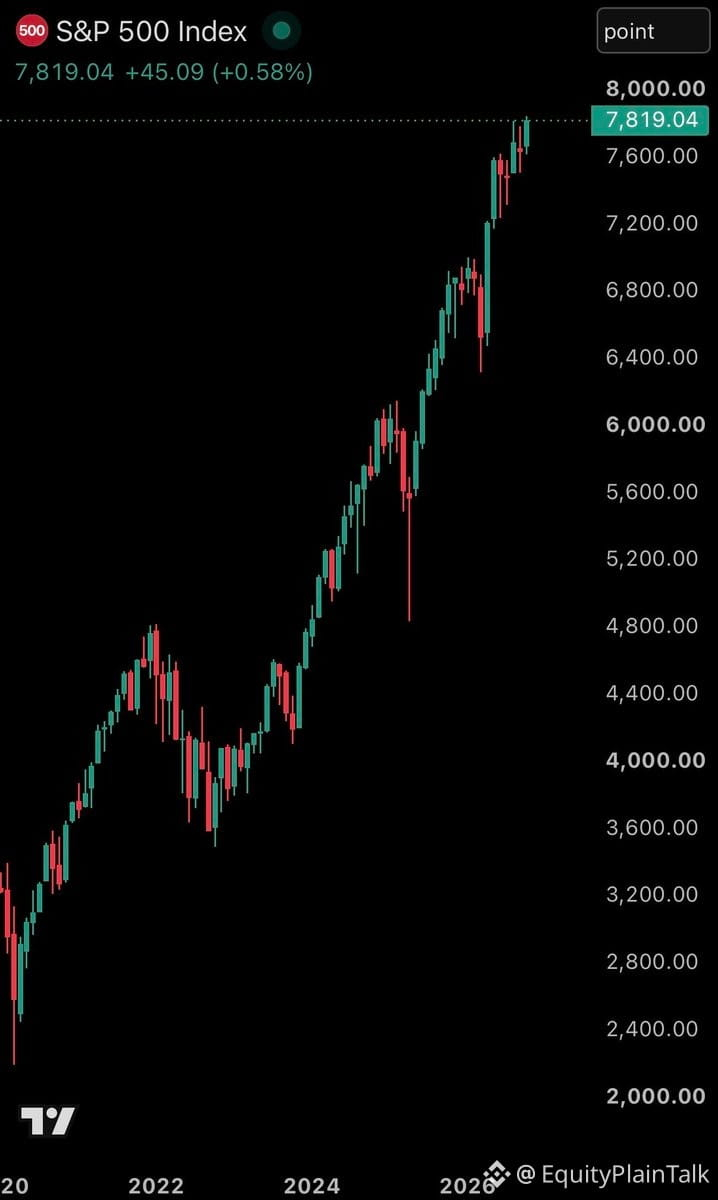
The $SPX just closed at an all-time high.
Since the March 30th bottom, we've added $13.5 trillion in market cap.
That's roughly the entire GDP of China in less than a year.
Put differently: Every percentage point drop you bought in that panic has paid off 10x over. The speed of this recovery isn't just impressive—it's historic.
Markets don't move in straight lines, but when they do recover, they recover violently.
1
56
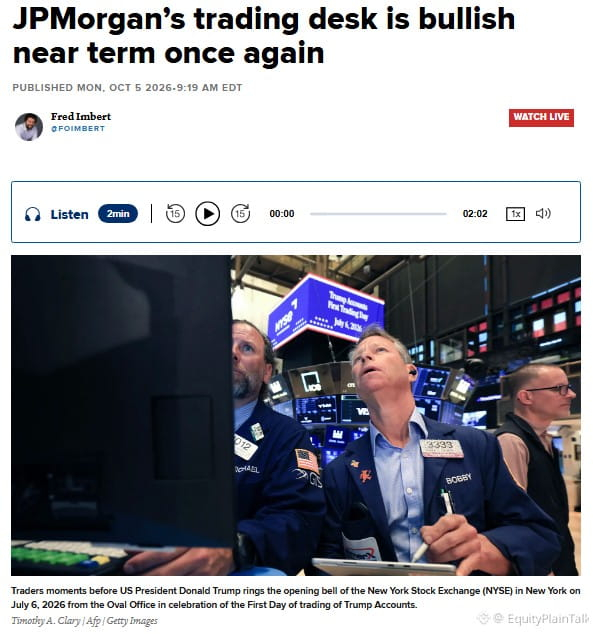
Der Trading-Desk von JP Morgan ist gerade bei Aktien ins bullische Lager gewechselt. Das ist keine kleine Veränderung – es geht um die tatsächliche Positionierung ihres Trading-Buchs, nicht nur um Kommentare von Strategen.
Das ist bemerkenswert, weil sich ihr Desk meist dann bewegt, wenn er erkennt, dass sich die realen Kapitalströme drehen. Sie sind nicht immer früh dran, liegen aber mit ihrer Einschätzung der kurzfristigen Marktentwicklung selten falsch.
Wenn du bisher in Cash geblieben bist und auf Klarheit gewartet hast, beginnen institutionelle Desks jetzt, sich zu positionieren. Das ist meist der Moment, in dem auch Privatanleger grünes Licht zum Nachziehen bekommen.
66
Der Anteil leerverkaufter Aktien am Russell 2000 hat gerade 8,0 % der ausstehenden Aktien erreicht – den höchsten Stand seit mindestens 2019. Seit Januar hat er sich damit fast verdoppelt.
Zur Einordnung: Vor dem Bärenmarkt 2022 lag der Anteil leerverkaufter Small Caps bei etwa 3,5 %. Jetzt ist er mehr als doppelt so hoch.
Unterdessen liegt der Anteil leerverkaufter $SPY-Aktien bei 9,0 % – unter dem Durchschnitt von 10,0 % für 2024–2025 und deutlich unter dem Durchschnitt von 15,0 % für 2020–2023.
Small Caps haben stark gelitten. Der S&P 500 schnitt im dritten Quartal um 9,6 Prozentpunkte besser ab als der Russell 2000 – die größte Lücke seit dem ersten Quartal 2020.
Wenn die Positionierung derart einseitig ist, muss man sich fragen: Bereitet sich dieser überlaufene Trade auf eine heftige Auflösung vor? Für einen Short Squeeze braucht es keinen fundamentalen Grund – nur einen Funken und zu viele Leute auf derselben Seite.
Behalten Sie Small Caps genau im Auge. Die Voraussetzungen sind gegeben.
17
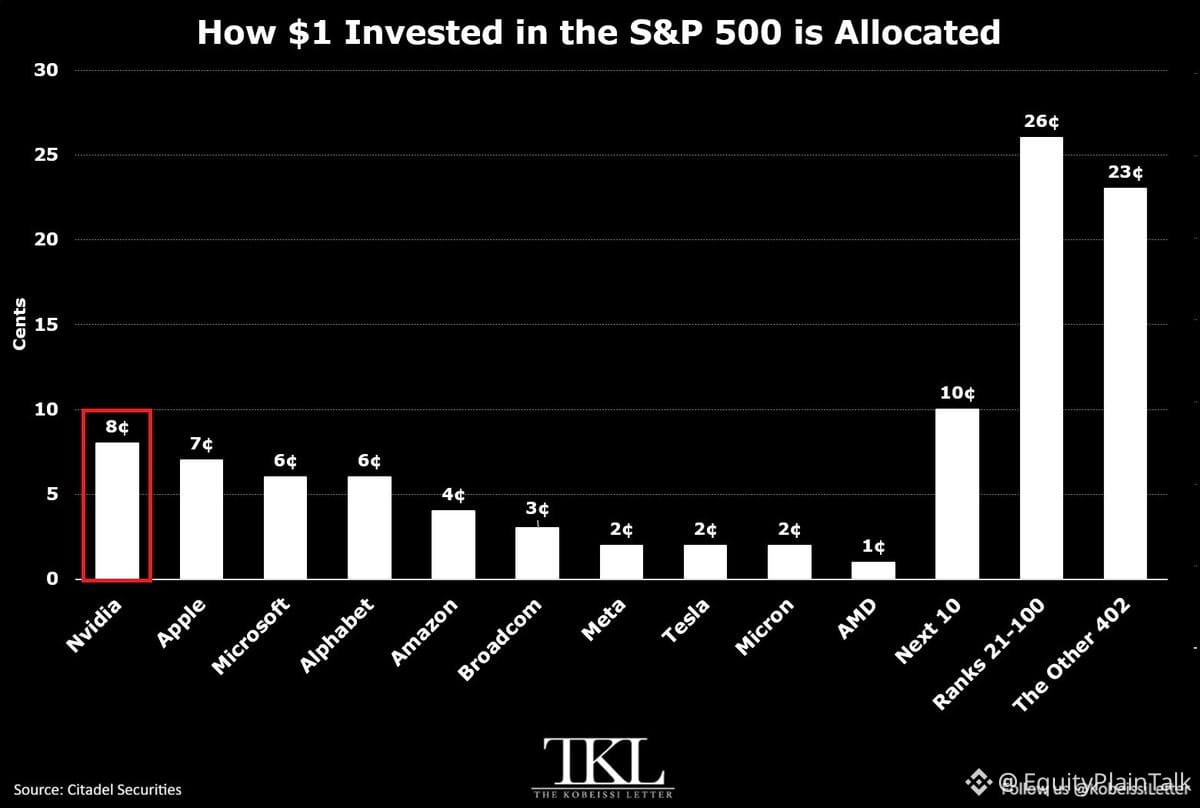
Die Marktkonzentration hat extreme Ausmaße erreicht.
Von jedem Dollar, den Sie in den S&P 500 investieren, fließen inzwischen 41 Cent in gerade einmal 10 Aktien.
Allein $NVDA? 8 Cent.
$AAPL: 7 Cent.
$MSFT und $GOOGL: jeweils 6 Cent.
$AMZN: 4 Cent.
Die nächsten fünf Mega-Caps – $AVGO, $META, $TSLA, $MU, $AMD – kommen zusammen auf weitere 10 Cent.
Und die folgenden 10 größten Unternehmen? Ebenfalls zusammen 10 Cent.
Und jetzt kommt’s: Diese zehn größten Unternehmen haben inzwischen fast doppelt so viel Gewicht wie die 402 kleinsten Unternehmen im Index, auf die zusammen gerade einmal 23 Cent entfallen.
Diversifizierung ist nicht mehr das, was sie einmal war. Big Tech ist praktisch der Markt.
171
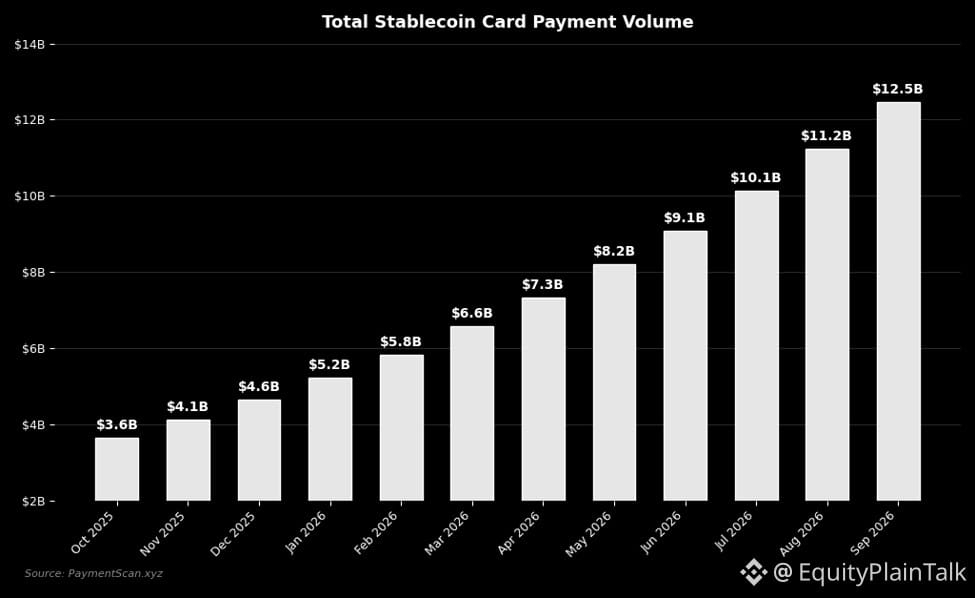
Das Volumen der Kartenzahlungen mit Kryptowährungen hat gerade 12,5 Mrd. US-Dollar erreicht – ein Plus von 140 % in diesem Jahr und 247 % seit Oktober.
Was steckt dahinter? Stablecoins entwickeln sich zu echten Zahlungswegen. Grenzüberschreitende Überweisungen werden schneller und günstiger. Zahlungen per QR-Code setzen sich immer mehr durch.
Bei Jupiter Spend stieg die Zahl der aktivierten Karten im Quartalsvergleich um 55 %, vor allem dank der Nachfrage nach QR-Zahlungen.
Das ist keine Spekulation mehr. Menschen nutzen Kryptowährungen, um echte Dinge zu bezahlen. Die Infrastruktur holt endlich zum Hype auf.
Karten schlagen die Brücke zwischen Krypto-Wallets und alltäglichen Ausgaben. Hält dieser Trend an, erleben wir gerade die Anfangsphase der breiten Akzeptanz von Kryptowährungen – nicht als Anlage, sondern als Geld, das im Umlauf ist.
18
Übersetzung ansehen
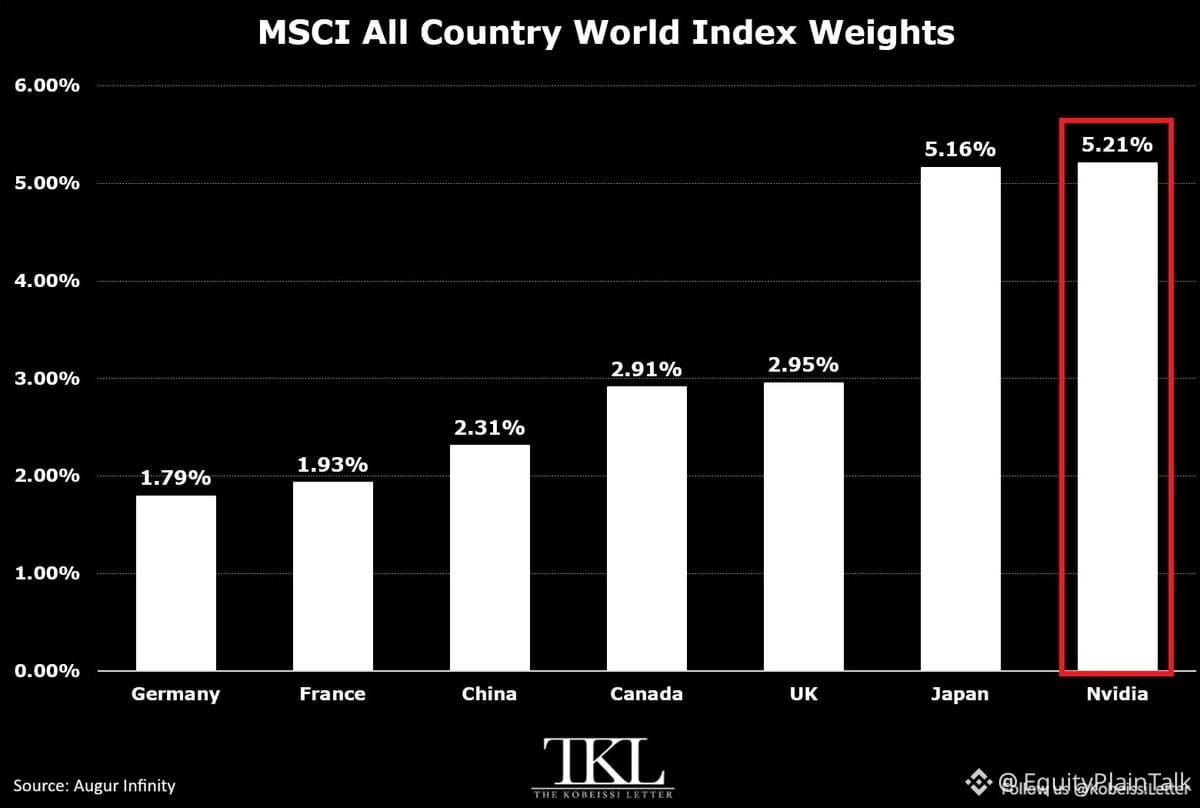
$NVDA now makes up 5.21% of the MSCI All Country World Index — basically at an all-time high.
To put that in perspective: Nvidia alone is bigger than the entire Japanese stock market (5.16%) and more than double Germany, France, or China's weight in the index.
This number has more than doubled since last year.
One company. Larger than entire countries. That's where we are right now.
The ACWI tracks ~85% of global equities across 47 markets. So when one stock carries this much weight, it's not just a U.S. story anymore — it's a global portfolio story.
If Nvidia sneezes, the whole world catches a cold.
5
Übersetzung ansehen
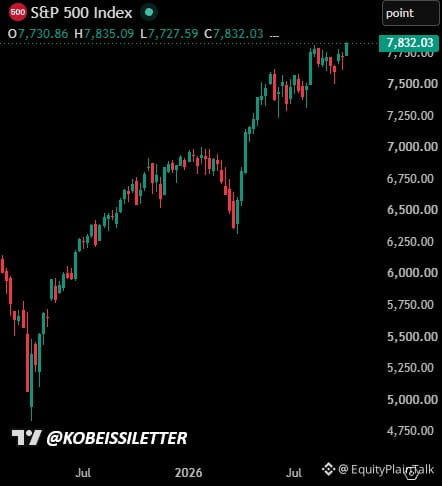
The S&P 500 just hit a record $71.3 trillion market cap — up 24% since late March.
Total U.S. stock market? Over $82 trillion.
That's 7.5x bigger than China's market and 28x Germany's.
The gap keeps widening. If you own assets, you're winning. If you don't, you're falling further behind.
This isn't just a rally. It's a structural shift in where wealth lives.
Total U.S. stock market? Over $82 trillion.
That's 7.5x bigger than China's market and 28x Germany's.
The gap keeps widening. If you own assets, you're winning. If you don't, you're falling further behind.
This isn't just a rally. It's a structural shift in where wealth lives.
7
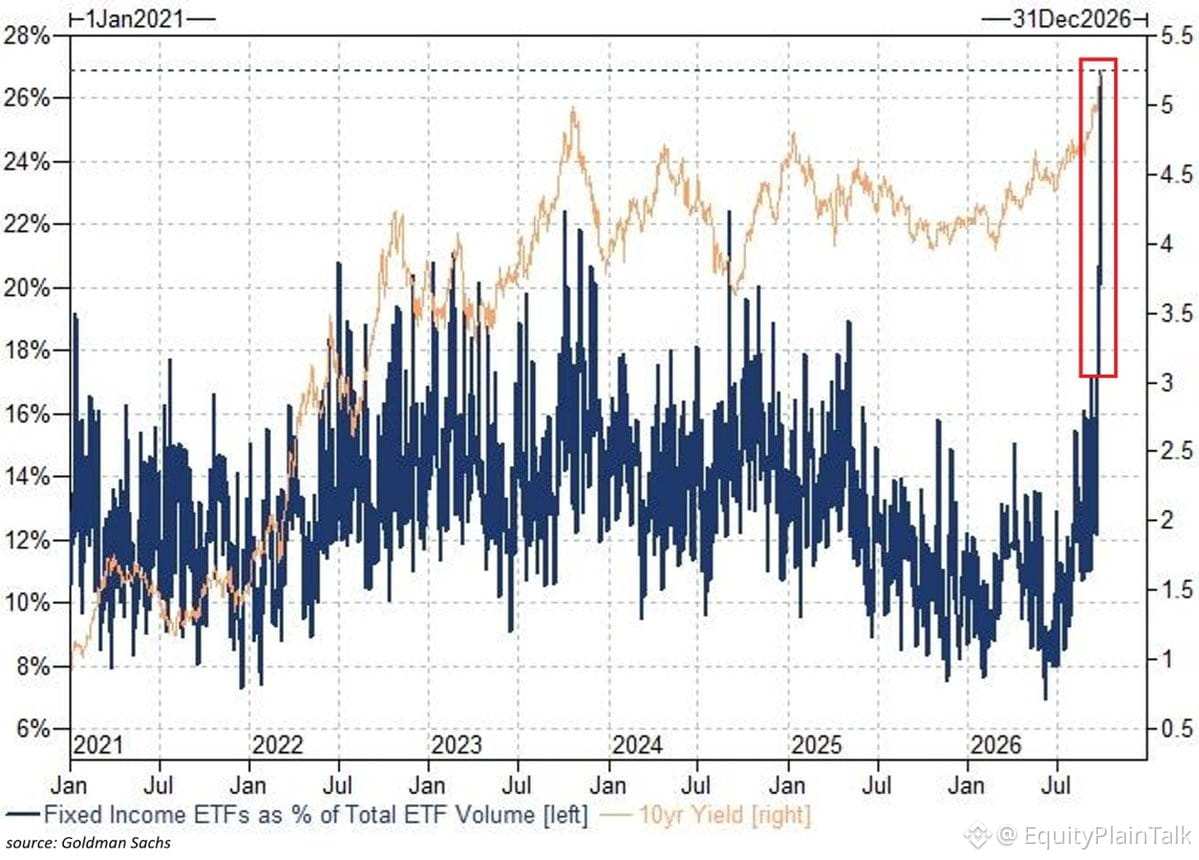
Der Handel mit Anleihen-ETFs macht jetzt 27 % des gesamten ETF-Handelsvolumens aus – der höchste Wert seit über 6 Jahren. Das ist fast viermal so viel wie die 7 %, die wir noch im Juni gesehen haben.
Die Anleger strömen in festverzinsliche Anlagen, während die Rendite zehnjähriger US-Staatsanleihen die Marke von 5,30 % überschreitet und die 30-jähriger Anleihen auf 5,60 % steigt – Werte, die wir seit 2002 nicht mehr gesehen haben.
Wenn die Renditen so stark steigen, kommt Bewegung ins Geld. Anleger sichern sich Zinssätze, die noch vor ein paar Jahren undenkbar gewesen wären. Der Anleihemarkt ist nicht mehr langweilig – hier spielt gerade die Musik.
Eine solche Umschichtung sagt einiges aus: Entweder gehen die Menschen auf Nummer sicher, oder sie erkennen nach Jahren der Verluste endlich wieder den Wert von Anleihen.
TLTETF-0,50%
IEFETF-0,13%
AGGETF+0,00%
21
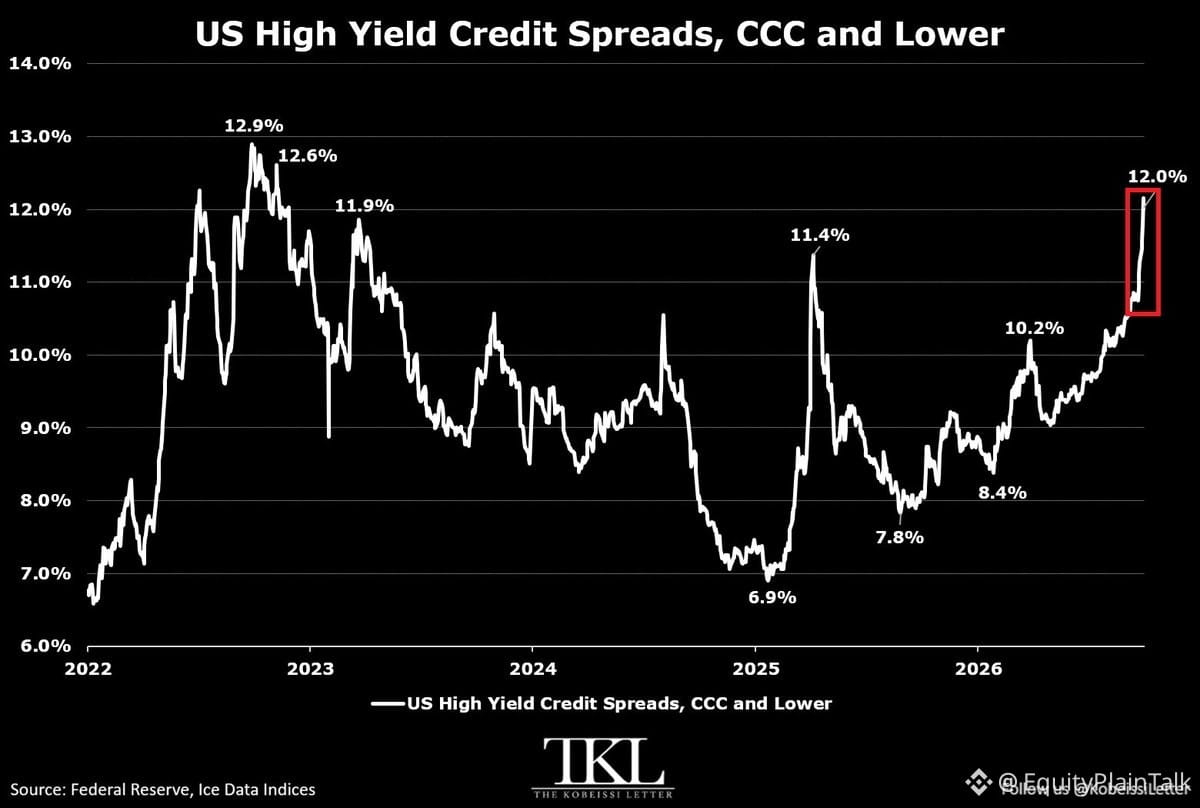
Der Kreditstress baut sich im riskantesten Segment des US-Unternehmensanleihemarkts unmerklich auf.
Anleihen mit einem Rating von CCC oder schlechter weisen inzwischen Risikoaufschläge von 12,0 % auf – so hoch wie seit November 2022 nicht mehr. Das ist ein Anstieg um 298 Basispunkte in nur fünf Monaten und liegt deutlich über dem Höchststand von 11,4 % im April.
Zur Einordnung:
• Höchststand des Bärenmarkts 2022: 12,9 %
• Höchststand während der Pandemie 2020: 19,6 %
Hält dieses Tempo an, erreichen wir noch diesen Monat das Niveau von 2022.
Was bedeutet das? Unternehmen mit schwachen Bilanzen müssen deutlich höhere Kreditkosten tragen. Das Refinanzierungsrisiko ist real. Das Ausfallrisiko steigt. Und wenn Ramschanleihen ins Wanken geraten, ist das oft ein Frühwarnsignal für die breiteren Aktienmärkte.
Das ist noch keine Schlagzeile, aber es lohnt sich, die Entwicklung im Auge zu behalten. Die Risikoaufschläge bei Hochzinsanleihen sind oft ein Vorlaufindikator.
AGGETF+0,00%
8
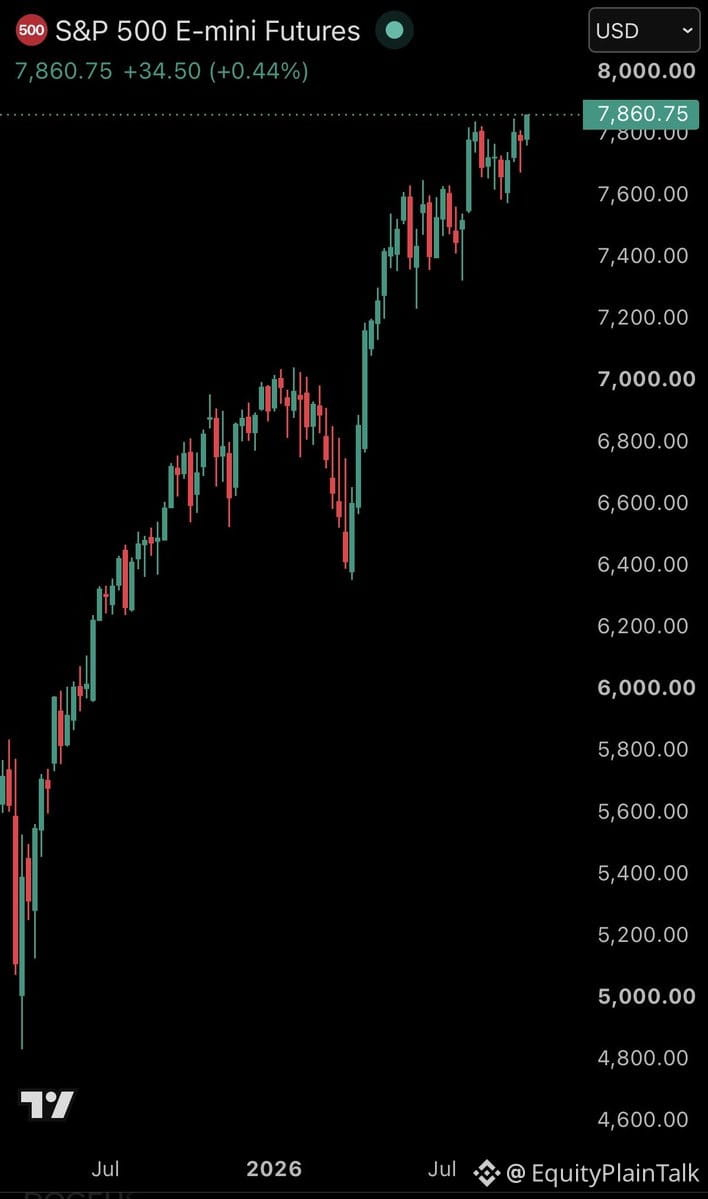
S&P-500-Futures haben gerade ein neues Allzeithoch erreicht und die gesamte Marktkapitalisierung damit auf über 71 Billionen US-Dollar steigen lassen.
Wir sind wieder auf Rekordniveau. Die Rally geht weiter.
S&P-500-Futures haben gerade ein neues Allzeithoch erreicht und die gesamte Marktkapitalisierung damit auf über 71 Billionen US-Dollar steigen lassen.
Wir sind wieder auf Rekordniveau. Die Rally geht weiter.
Wir sind wieder auf Rekordniveau. Die Rally geht weiter.
111
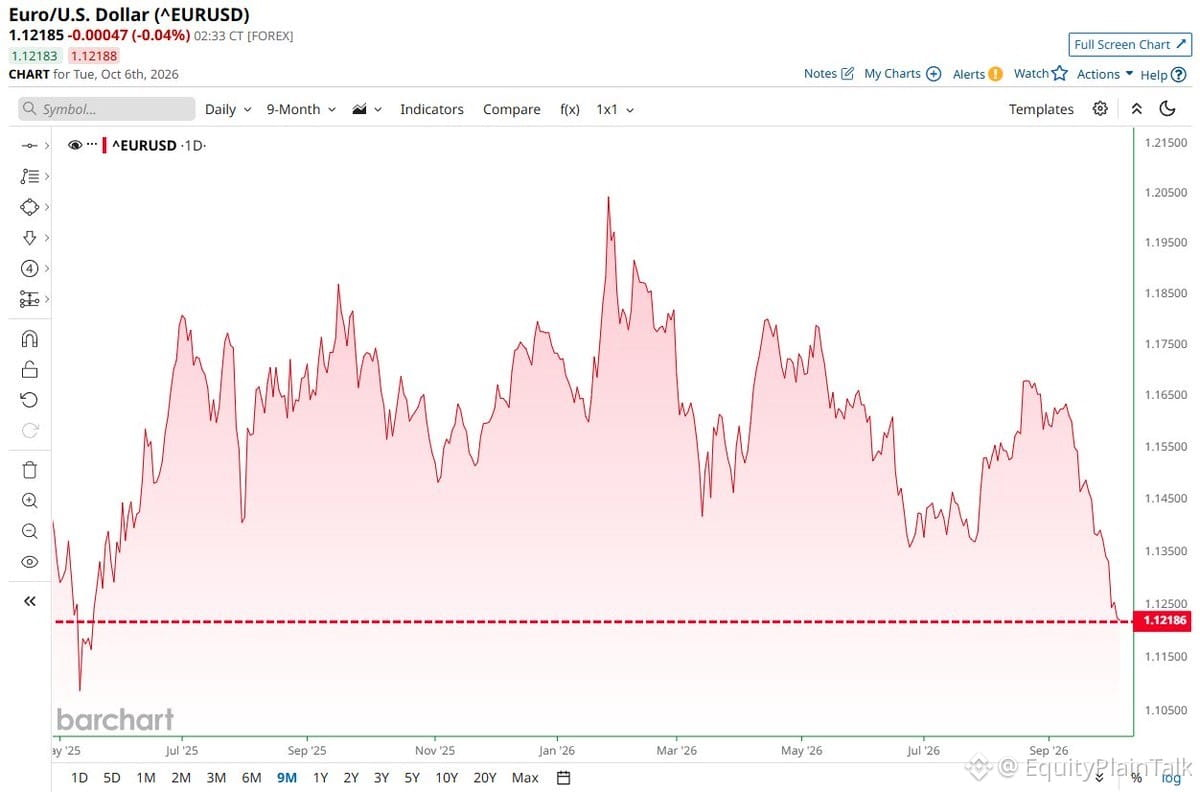
Der Euro ist gerade auf den niedrigsten Stand gegenüber dem Dollar seit Mai gefallen. Das ist eine ziemlich starke Bewegung in kurzer Zeit.
Wenn der Euro so schwächelt, deutet das meist auf eines von zwei Dingen hin: Entweder hält die Fed die Zinsen länger hoch als Europa, oder die Wachstumserwartungen driften schnell auseinander. Im Moment ist wahrscheinlich beides der Fall.
Für US-Anleger ist das wichtig, weil ein stärkerer Dollar multinationale Unternehmen mit großem Europa-Geschäft belasten kann. Denk an Unternehmen, die einen erheblichen Teil ihrer Umsätze im Ausland erzielen – Gegenwind durch Wechselkurse schmälert ihre Gewinne, wenn sie Euro in Dollar umrechnen.
Ebenfalls im Auge behalten solltest du: Wenn der Euro weiter abrutscht, könnten europäische Aktien für US-Käufer günstiger aussehen. Gleichzeitig gehst du aber auch ein Währungsrisiko ein. Der Wechselkurs kann deine Gewinne erhöhen oder schmälern.
Unterm Strich: Der Dollar ist tatsächlich stark, und das zeigt sich am Euro-Wechselkurs. Behalte im Blick, wie sich das auf die anstehende Berichtssaison auswirkt.
321
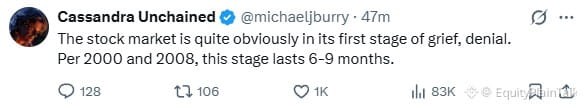
Michael Burry legt wieder los – und sagt, der Markt verleugne gerade die Realität.
Zur Einordnung: Das ist der Typ, der den Immobiliencrash richtig vorhergesagt hat, aber auch schon etwa 58 weitere Male den Untergang prophezeit hat – und jedes Mal lag er daneben. Seine Trefferquote ist … sagen wir mal: selektiv.
Was genau wird da verleugnet? Wahrscheinlich überhöhte Bewertungen, ausgereizte Multiplikatoren, die Selbstgefälligkeit angesichts dauerhaft höherer Zinsen oder die Tatsache, dass alle auf dieselben Mega-Cap-Tech-Aktien setzen.
Darum geht’s: An den Märkten ist zu früh dran zu sein dasselbe wie falschzuliegen. Mit deiner These kannst du recht haben und trotzdem jahrelang Geld verlieren, während du wartest.
Burry weist meistens auf etwas Reales hin – überhitzte Stimmung, hohe Verschuldung, eine Kluft zwischen Fundamentaldaten und Kursentwicklung. Aber das Timing ist entscheidend, und seit 2008 lag er öfter daneben als richtig.
Achte darauf, was tatsächlich passiert: Unternehmensgewinne, Kreditspreads, Liquidität, Fed-Politik. Nicht nur auf die makroökonomische Prognose eines einzelnen Typen – ganz egal, wie legendär ihn der Netflix-Film gemacht hat.
1
1
3.2k
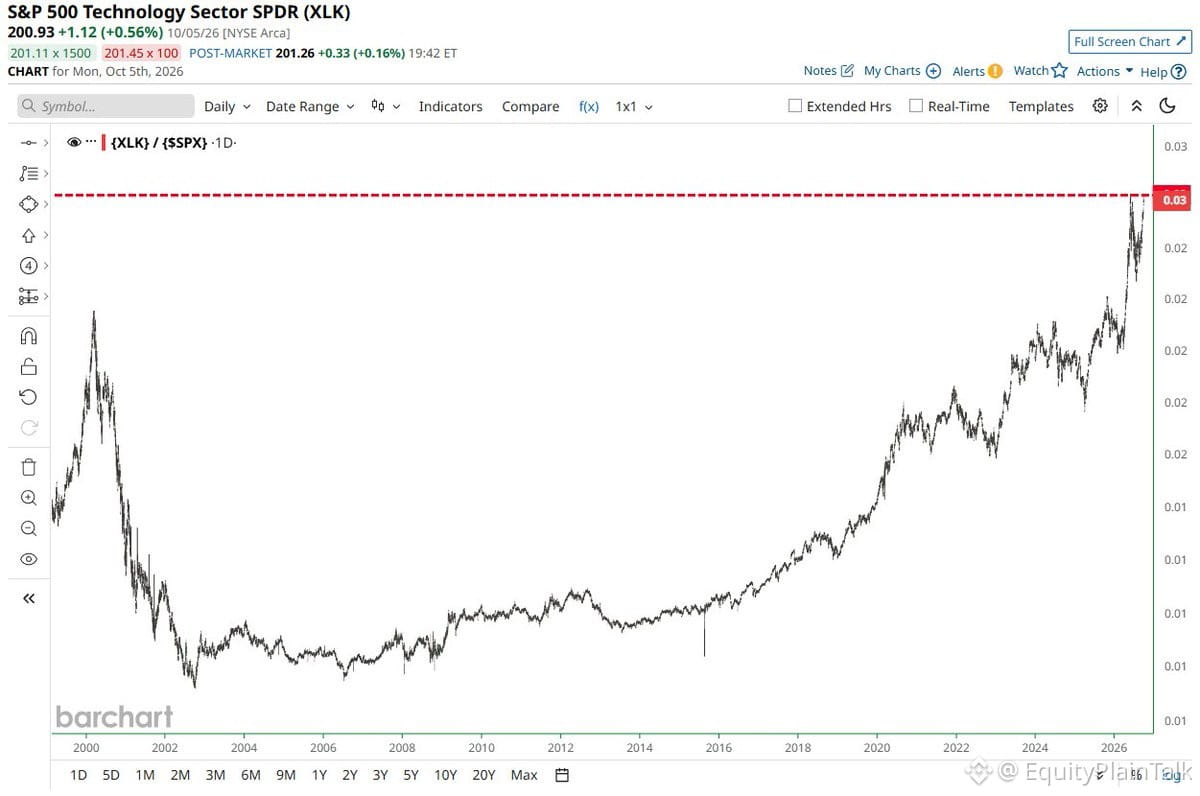
Technologieaktien hängen den breiten Markt inzwischen so deutlich ab wie nie zuvor.
Das ist nicht einfach nur eine Führungsrolle. Es ist eine historische Divergenz.
Wenn ein Sektor so stark dominiert, folgen meist zwei Dinge: Entweder holt der Rest des Marktes auf, oder die Technologiewerte geben einen Teil ihrer Gewinne wieder ab. Eine derart extreme Konzentration hält selten ewig an.
Achte auf Signale für eine Rotation. Wenn Geld in die Nachzügler fließt – Finanzwerte, Industrie und Energie –, ist das ein klares Zeichen. Wenn die Technologiewerte weiter allein durchstarten, bewegen wir uns auf unbekanntem Terrain.
So oder so: Diese Konstellation bleibt nicht lange ruhig.
XLKETF+0,06%
352
Teilweise korrekt
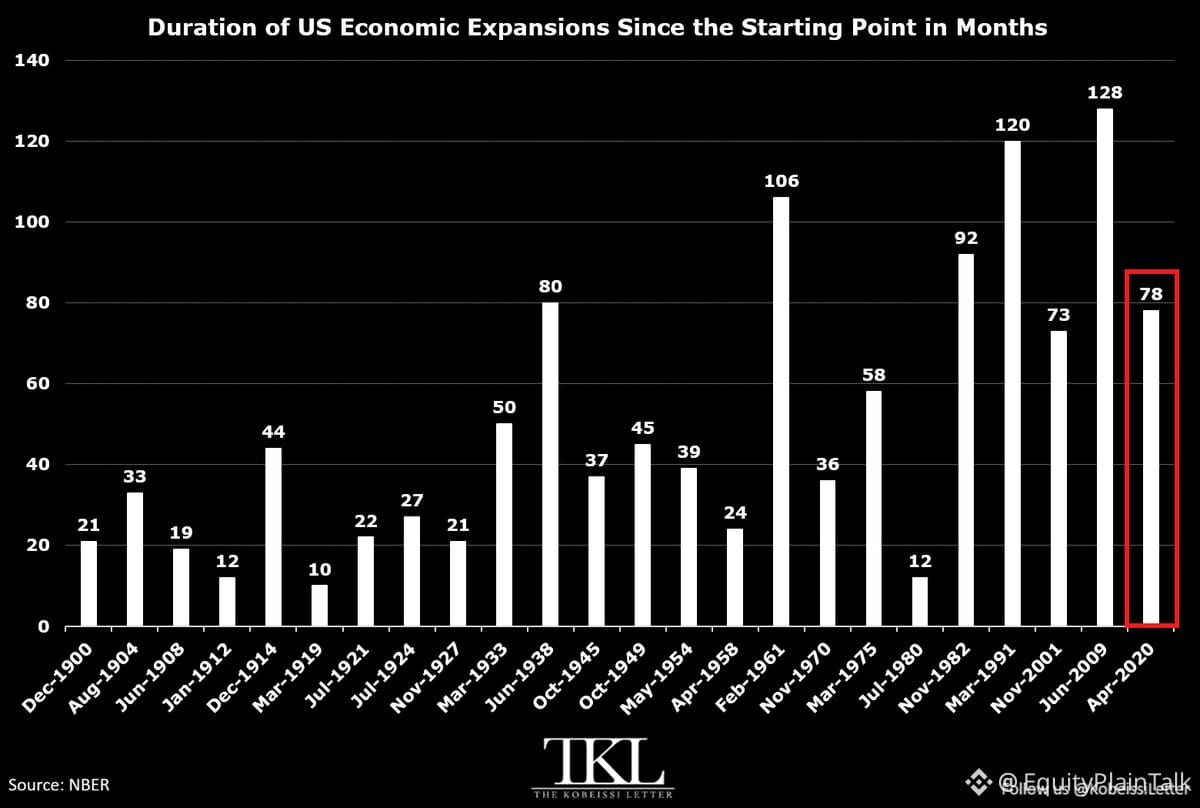
Wir sind seit 78 Monaten in diesem Aufschwung – der sechstlängste seit 1854.
Der langfristige Durchschnitt? 49 Monate. Der Median? 38 Monate.
Wir liegen weit über dem Normalmaß.
Der Aufschwung von 2009 bis 2020 dauerte 128 Monate. So weit sind wir noch nicht, aber wir kommen dem nahe.
Das Muster: 5 der jüngsten Aufschwünge gehören zu den 7 längsten, die jemals verzeichnet wurden.
Was ist heute anders? Eine unkonventionelle Fed-Politik. Massive Haushaltsdefizite. Ein Boom bei KI-Investitionen.
Diese Kräfte verlängern die Konjunkturzyklen über das historische Normalmaß hinaus.
Die Daten sind eindeutig: Diese Wirtschaft hat Durchhaltevermögen.
Aber denk daran: Längere Zyklen bedeuten nicht, dass es keine Zyklen gibt. Sie bedeuten nur, dass der nächste Wendepunkt umso wichtiger ist.
803
Teilweise korrekt
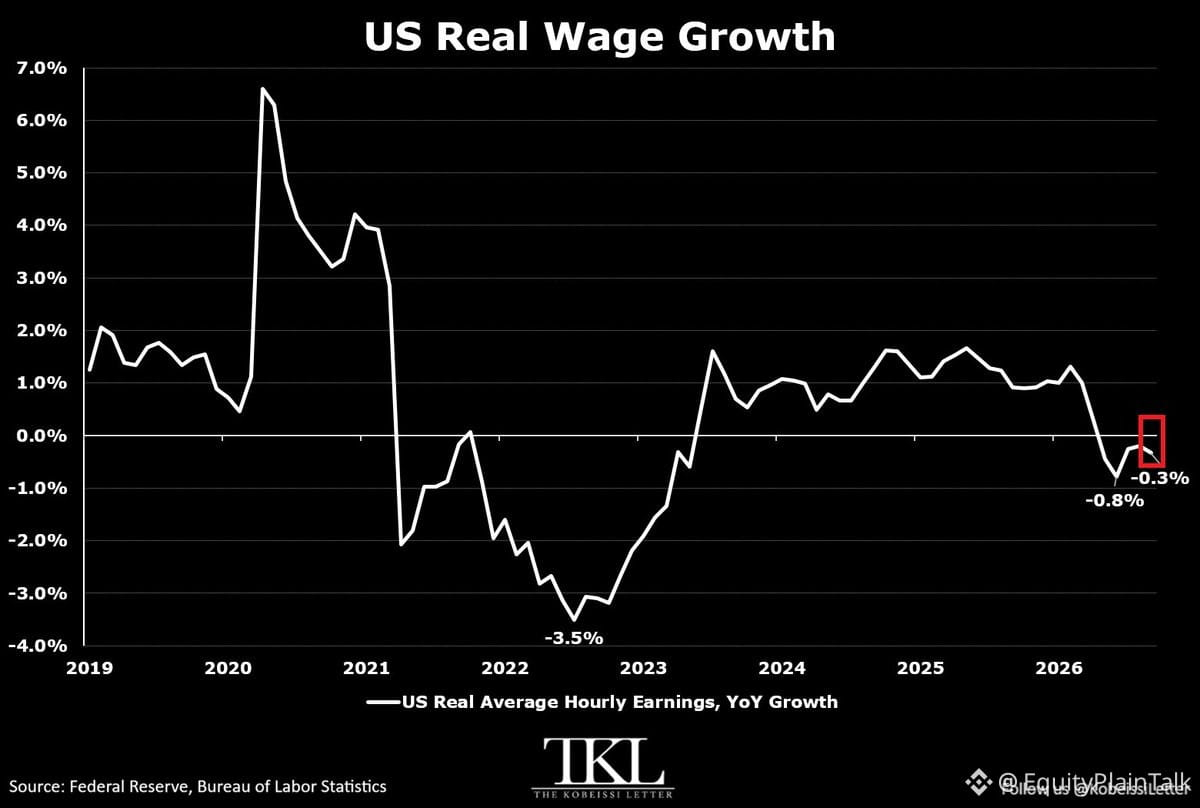
Die Reallöhne sinken wieder.
Die inflationsbereinigten durchschnittlichen Stundenlöhne in den USA gingen im September im Jahresvergleich um 0,3 % zurück. Damit sind sie den fünften Monat in Folge gesunken.
Noch vor gerade einmal sieben Monaten, im Februar, stiegen die Reallöhne im Jahresvergleich um 1,3 %. Jetzt sind wir wieder im negativen Bereich.
Der Grund? Die Inflation lag sechs Monate in Folge über 3 %, während sich das Wachstum der Nominallöhne im September im Jahresvergleich auf nur noch 3,0 % verlangsamte – das niedrigste Tempo seit Mai 2021.
Das Wachstum der Nominallöhne erreichte im März mit 4,2 % im Jahresvergleich seinen Höchststand. Seitdem geht es stetig bergab.
Unterm Strich: Die Gehälter steigen langsamer als die Preise. Die Kaufkraft der Amerikaner nimmt in Echtzeit ab.
Das ist wichtig für die Konsumausgaben, die Einzelhandelsumsätze und die nächsten Schritte der Fed. Wenn die Löhne nicht mithalten können, muss irgendwo nachgegeben werden.
2
755
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BinanceLaunchesBinanceIntelligence
671,809 Aufrufe
4,190 Kommentare
🧠 Traden wie ein erfahrener Investmentfonds? Jetzt übernimmt die KI das kostenlos für dich! 🤖📈
Wilsontrader97
·10 Likes
·11.7k Aufrufe
BTCFallsBelow$84K
15,971 Aufrufe
75 Kommentare
DubaiVARAIssuesReserveAssetAuditCircular
1,303 Aufrufe
148 Kommentare