
Chun-coco
765 Beiträge
Chun-coco
Melden
Nutzer blockieren
Trade eröffnen
Hochfrequenz-Trader
3.9 Jahre
358 Following
39 Follower
39 Like gegeben
Beiträge
Portfolio
Alle
Zitierungen
·
--
Fuzzy-Logik im Trading: Warum starre Filter die Rendite schmälernDie meisten traditionellen algorithmischen Systeme basieren auf starren WENN-DANN-Regeln (z. B.: WENN RSI @ 30 UND Preis > EMA200, DANN kaufen). Das Problem mit strikter binärer Logik an den Finanzmärkten ist ihre Anfälligkeit: Wenn der RSI 30,2 erreicht und der Rest des Marktes lautstark zum Kauf rät, bleibt der Bot außen vor.
Beim fortgeschrittenen quantitativen Design kommt Fuzzy-Logik durch Multifaktor-Abstimmung zum Einsatz:
1. Gewichtung durch Konfluenz (K von N):
Anstatt 100 % der Bedingungen zu verlangen, bewertet die Engine 5 unabhängige Blöcke (Trend, Volumen, Mikrostruktur, Volatilität und Momentum). Wenn mindestens 3 von 5 (60 %) ein positives Signal liefern, wird die Order freigegeben.
Fuzzy-Logik im Trading: Warum starre Filter die Rendite schmälern
Die meisten traditionellen algorithmischen Systeme basieren auf starren WENN-DANN-Regeln (z. B.: WENN RSI @ 30 UND Preis > EMA200, DANN kaufen). Das Problem mit strikter binärer Logik an den Finanzmärkten ist ihre Anfälligkeit: Wenn der RSI 30,2 erreicht und der Rest des Marktes lautstark zum Kauf rät, bleibt der Bot außen vor.
Beim fortgeschrittenen quantitativen Design kommt Fuzzy-Logik durch Multifaktor-Abstimmung zum Einsatz:
1. Gewichtung durch Konfluenz (K von N):
Anstatt 100 % der Bedingungen zu verlangen, bewertet die Engine 5 unabhängige Blöcke (Trend, Volumen, Mikrostruktur, Volatilität und Momentum). Wenn mindestens 3 von 5 (60 %) ein positives Signal liefern, wird die Order freigegeben.
Beim fortgeschrittenen quantitativen Design kommt Fuzzy-Logik durch Multifaktor-Abstimmung zum Einsatz:
1. Gewichtung durch Konfluenz (K von N):
Anstatt 100 % der Bedingungen zu verlangen, bewertet die Engine 5 unabhängige Blöcke (Trend, Volumen, Mikrostruktur, Volatilität und Momentum). Wenn mindestens 3 von 5 (60 %) ein positives Signal liefern, wird die Order freigegeben.
90
·
--
Institutionelles Risikomanagement: Das Konzept des System Quality Number (SQN) von Van TharpViele Trader betrachten zur Bewertung einer Strategie nur die prozentuale Rendite oder die Gewinnquote. In der modernen quantitativen Analyse gilt jedoch der System Quality Number (SQN), entwickelt vom legendären Dr. Van Tharp, als ultimative Kennzahl für statistische Konsistenz.
SQN-Formel:
SQN = (Durchschnitt von R / Standardabweichung von R) * Wurzel(N)
Dabei ist R die durch das anfängliche Risiko normalisierte Rendite und N die Anzahl der Trades.
Interpretation:
• SQN @ 1,5: Schwaches oder schwer handelbares System.
Institutionelles Risikomanagement: Das Konzept des System Quality Number (SQN) von Van Tharp
Viele Trader betrachten zur Bewertung einer Strategie nur die prozentuale Rendite oder die Gewinnquote. In der modernen quantitativen Analyse gilt jedoch der System Quality Number (SQN), entwickelt vom legendären Dr. Van Tharp, als ultimative Kennzahl für statistische Konsistenz.
SQN-Formel:
SQN = (Durchschnitt von R / Standardabweichung von R) * Wurzel(N)
Dabei ist R die durch das anfängliche Risiko normalisierte Rendite und N die Anzahl der Trades.
Interpretation:
• SQN @ 1,5: Schwaches oder schwer handelbares System.
SQN-Formel:
SQN = (Durchschnitt von R / Standardabweichung von R) * Wurzel(N)
Dabei ist R die durch das anfängliche Risiko normalisierte Rendite und N die Anzahl der Trades.
Interpretation:
• SQN @ 1,5: Schwaches oder schwer handelbares System.
80
·
--
Artikel
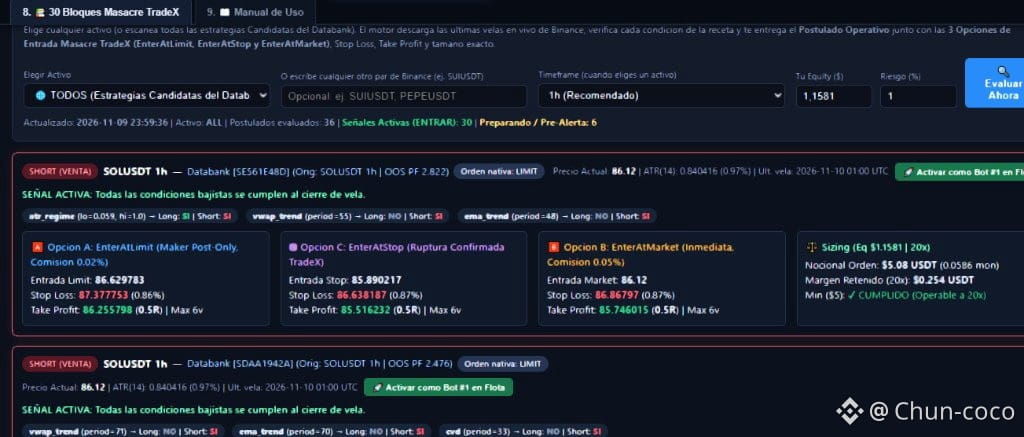
Live-Ausführung im Tri-Modus: So wählst du die passende Order und zahlst 60 % weniger Gebühren🎯 Live-Ausführung im Tri-Modus: So wählst du die passende Order und zahlst 60 % weniger Gebühren
Eines der leistungsstärksten Module unserer Portable Suite „Masacre TradeX“ ist der Echtzeit-Scanner für operative Postulate (im Bild: Live-Analyse von $SOL im 1-Stunden-Chart auf Binance Futures).
Wenn eine Elite-Strategie aus der Datenbank (OOS PF > 2.4) bei Kerzenschluss eine Konfluenz erkennt, löst die Engine nicht blind Orders aus. Stattdessen berechnet sie sofort die 3 optimalen Einstiegswege – abgestimmt auf dein Profil und Kapital:
Live-Ausführung im Tri-Modus: So wählst du die passende Order und zahlst 60 % weniger Gebühren
🎯 Live-Ausführung im Tri-Modus: So wählst du die passende Order und zahlst 60 % weniger Gebühren
Eines der leistungsstärksten Module unserer Portable Suite „Masacre TradeX“ ist der Echtzeit-Scanner für operative Postulate (im Bild: Live-Analyse von $SOL im 1-Stunden-Chart auf Binance Futures).
Wenn eine Elite-Strategie aus der Datenbank (OOS PF > 2.4) bei Kerzenschluss eine Konfluenz erkennt, löst die Engine nicht blind Orders aus. Stattdessen berechnet sie sofort die 3 optimalen Einstiegswege – abgestimmt auf dein Profil und Kapital:
Eines der leistungsstärksten Module unserer Portable Suite „Masacre TradeX“ ist der Echtzeit-Scanner für operative Postulate (im Bild: Live-Analyse von $SOL im 1-Stunden-Chart auf Binance Futures).
Wenn eine Elite-Strategie aus der Datenbank (OOS PF > 2.4) bei Kerzenschluss eine Konfluenz erkennt, löst die Engine nicht blind Orders aus. Stattdessen berechnet sie sofort die 3 optimalen Einstiegswege – abgestimmt auf dein Profil und Kapital:
1
68
·
--
Unsichtbare Reibung im Kryptohandel: Wie Taker Fee Drag und Bid-Ask-Spread Scalping-Bots auslöschen90 % der kommerziellen Scalping-Bots, die tägliche Renditen versprechen, scheitern noch vor dem ersten Monat. Meist liegt die Ursache nicht in einem schlechten technischen Signal, sondern in der unsichtbaren Reibung: dem Taker Fee Drag und dem Bid-Ask-Spread.
Die Falle im Detail:
Bei Binance VIP0 kostet eine Market-Order beim Einstieg 0,05 % Gebühren und beim Ausstieg weitere 0,05 % (insgesamt 0,10 % für Hin- und Rückweg). Rechnet man einen typischen Spread von 0,03 % hinzu, betragen die gesamten Reibungskosten pro Trade etwa 0,13 % des Nominalwerts.
Wenn dein Bot versucht, kleine Kursbewegungen von 0,20 % mitzunehmen, behält die Börse über 60 % deines Bruttogewinns als Gebühren ein!
Unsichtbare Reibung im Kryptohandel: Wie Taker Fee Drag und Bid-Ask-Spread Scalping-Bots auslöschen
90 % der kommerziellen Scalping-Bots, die tägliche Renditen versprechen, scheitern noch vor dem ersten Monat. Meist liegt die Ursache nicht in einem schlechten technischen Signal, sondern in der unsichtbaren Reibung: dem Taker Fee Drag und dem Bid-Ask-Spread.
Die Falle im Detail:
Bei Binance VIP0 kostet eine Market-Order beim Einstieg 0,05 % Gebühren und beim Ausstieg weitere 0,05 % (insgesamt 0,10 % für Hin- und Rückweg). Rechnet man einen typischen Spread von 0,03 % hinzu, betragen die gesamten Reibungskosten pro Trade etwa 0,13 % des Nominalwerts.
Wenn dein Bot versucht, kleine Kursbewegungen von 0,20 % mitzunehmen, behält die Börse über 60 % deines Bruttogewinns als Gebühren ein!
Die Falle im Detail:
Bei Binance VIP0 kostet eine Market-Order beim Einstieg 0,05 % Gebühren und beim Ausstieg weitere 0,05 % (insgesamt 0,10 % für Hin- und Rückweg). Rechnet man einen typischen Spread von 0,03 % hinzu, betragen die gesamten Reibungskosten pro Trade etwa 0,13 % des Nominalwerts.
Wenn dein Bot versucht, kleine Kursbewegungen von 0,20 % mitzunehmen, behält die Börse über 60 % deines Bruttogewinns als Gebühren ein!
113
·
--
Der Mythos der Vorhersage: Warum quantitative Fonds sich auf Asymmetrie konzentrieren, statt Trends erraten zu wollenDer größte Fehler unerfahrener Trader ist der Glaube, sie müssten vorhersagen, was Bitcoin oder Ethereum in der nächsten Stunde tun wird, um Geld zu verdienen. Im professionellen quantitativen Trading ist es mathematisch unmöglich, die Zukunft mit 100-prozentiger Sicherheit vorherzusagen – aufgrund der stochastischen Mikrostruktur des Marktes.
Institutionelle Fonds sind keine Wahrsager; sie verwalten mathematische Asymmetrien:
1. Das Design der Asymmetrie (Konvexität):
Wenn du USD riskierst, um USD zu gewinnen (Chance-Risiko-Verhältnis 1:3), musst du nur bei 30 % deiner Trades richtig liegen, um profitabel zu sein.
Der Mythos der Vorhersage: Warum quantitative Fonds sich auf Asymmetrie konzentrieren, statt Trends erraten zu wollen
Der größte Fehler unerfahrener Trader ist der Glaube, sie müssten vorhersagen, was Bitcoin oder Ethereum in der nächsten Stunde tun wird, um Geld zu verdienen. Im professionellen quantitativen Trading ist es mathematisch unmöglich, die Zukunft mit 100-prozentiger Sicherheit vorherzusagen – aufgrund der stochastischen Mikrostruktur des Marktes.
Institutionelle Fonds sind keine Wahrsager; sie verwalten mathematische Asymmetrien:
1. Das Design der Asymmetrie (Konvexität):
Wenn du USD riskierst, um USD zu gewinnen (Chance-Risiko-Verhältnis 1:3), musst du nur bei 30 % deiner Trades richtig liegen, um profitabel zu sein.
Institutionelle Fonds sind keine Wahrsager; sie verwalten mathematische Asymmetrien:
1. Das Design der Asymmetrie (Konvexität):
Wenn du USD riskierst, um USD zu gewinnen (Chance-Risiko-Verhältnis 1:3), musst du nur bei 30 % deiner Trades richtig liegen, um profitabel zu sein.
77
·
--
Bot Botcito V3.0
Leute, ich habe zwei frühere Beiträge hinterlassen und verlinke beide in diesem Post. Wir haben ein systematisches Programm entwickelt, das nicht nur eine Strategie, sondern Hunderte, Tausende generiert. Ich lasse hier aber nur die besten 800 stehen (alle Parameter in den Kriterien sind anpassbar). Zuerst passt ihr die Kriterien an, dann erstellt ihr Strategien, wählt anschließend die Bots aus und startet sie. Alle werden vorher getestet und kommen mit ihrer jeweiligen Statistik. Welche Statistiken ihr auswählt, entscheidet ihr selbst. Wir sind noch in der Anlaufphase, aber es läuft bereits. Macht mit, unterstützt uns, lasst ein Herz da und zeigt eure Unterstützung, haha $BTC $ETH $XRP
[https://app.binance.com/uni-qr/cart/386620377427749?r=ECGPKBY7&l=es-LA&uco=AYM3TKGIO1umrjnN51xewQ&uc=app_square_share_link&us=copylink](https://app.binance.com/uni-qr/cart/386620377427749?r=ECGPKBY7&l=es-LA&uco=AYM3TKGIO1umrjnN51xewQ&uc=app_square_share_link&us=copylink)
[https://app.binance.com/uni-qr/cart/386620303247299?r=ECGPKBY7&l=es-LA&uco=AYM3TKGIO1umrjnN51xewQ&uc=app_square_share_link&us=copylink](https://app.binance.com/uni-qr/cart/386620303247299?r=ECGPKBY7&l=es-LA&uco=AYM3TKGIO1umrjnN51xewQ&uc=app_square_share_link&us=copylink)
Viele Grüße
Bot Botcito V3.0
Leute, ich habe zwei frühere Beiträge hinterlassen und verlinke beide in diesem Post. Wir haben ein systematisches Programm entwickelt, das nicht nur eine Strategie, sondern Hunderte, Tausende generiert. Ich lasse hier aber nur die besten 800 stehen (alle Parameter in den Kriterien sind anpassbar). Zuerst passt ihr die Kriterien an, dann erstellt ihr Strategien, wählt anschließend die Bots aus und startet sie. Alle werden vorher getestet und kommen mit ihrer jeweiligen Statistik. Welche Statistiken ihr auswählt, entscheidet ihr selbst. Wir sind noch in der Anlaufphase, aber es läuft bereits. Macht mit, unterstützt uns, lasst ein Herz da und zeigt eure Unterstützung, haha $BTC $ETH $XRP
https://app.binance.com/uni-qr/cart/386620377427749?r=ECGPKBY7&l=es-LA&uco=AYM3TKGIO1umrjnN51xewQ&uc=app_square_share_link&us=copylink
https://app.binance.com/uni-qr/cart/386620303247299?r=ECGPKBY7&l=es-LA&uco=AYM3TKGIO1umrjnN51xewQ&uc=app_square_share_link&us=copylink
Viele Grüße
Leute, ich habe zwei frühere Beiträge hinterlassen und verlinke beide in diesem Post. Wir haben ein systematisches Programm entwickelt, das nicht nur eine Strategie, sondern Hunderte, Tausende generiert. Ich lasse hier aber nur die besten 800 stehen (alle Parameter in den Kriterien sind anpassbar). Zuerst passt ihr die Kriterien an, dann erstellt ihr Strategien, wählt anschließend die Bots aus und startet sie. Alle werden vorher getestet und kommen mit ihrer jeweiligen Statistik. Welche Statistiken ihr auswählt, entscheidet ihr selbst. Wir sind noch in der Anlaufphase, aber es läuft bereits. Macht mit, unterstützt uns, lasst ein Herz da und zeigt eure Unterstützung, haha $BTC $ETH $XRP
https://app.binance.com/uni-qr/cart/386620377427749?r=ECGPKBY7&l=es-LA&uco=AYM3TKGIO1umrjnN51xewQ&uc=app_square_share_link&us=copylink
https://app.binance.com/uni-qr/cart/386620303247299?r=ECGPKBY7&l=es-LA&uco=AYM3TKGIO1umrjnN51xewQ&uc=app_square_share_link&us=copylink
Viele Grüße
135
·
--
Top-On-Chain-Trader: Analyse der Wallet auf Platz 53 und der Renditeasymmetrie auf der BNB ChainWir setzen unsere On-Chain-Auditreihe zu den profitabelsten Tradern auf der BNB Chain fort. Heute analysieren wir die Kennzahlen der Wallet auf Platz #53 der Renditerangliste.
Wichtige Kennzahlen der geprüften Wallet:
• Kumulativer Nettogewinn: +15.920 USD
• Trefferquote (Win-Rate): 42,1 % (Nur 4 von 10 Trades sind erfolgreich)
• Gesamtzahl der Transaktionen: 612 DEX-Swaps
• Entscheidende asymmetrische Rendite: Mehr als 70 % der Gesamtrendite stammten aus gerade einmal 3 Tokens, bei denen die Wallet Multiplikatoren von über 5x erzielte, während die durchschnittlichen Verluste strikt auf unter 120 USD pro Trade begrenzt blieben.
Top-On-Chain-Trader: Analyse der Wallet auf Platz 53 und der Renditeasymmetrie auf der BNB Chain
Wir setzen unsere On-Chain-Auditreihe zu den profitabelsten Tradern auf der BNB Chain fort. Heute analysieren wir die Kennzahlen der Wallet auf Platz #53 der Renditerangliste.
Wichtige Kennzahlen der geprüften Wallet:
• Kumulativer Nettogewinn: +15.920 USD
• Trefferquote (Win-Rate): 42,1 % (Nur 4 von 10 Trades sind erfolgreich)
• Gesamtzahl der Transaktionen: 612 DEX-Swaps
• Entscheidende asymmetrische Rendite: Mehr als 70 % der Gesamtrendite stammten aus gerade einmal 3 Tokens, bei denen die Wallet Multiplikatoren von über 5x erzielte, während die durchschnittlichen Verluste strikt auf unter 120 USD pro Trade begrenzt blieben.
Wichtige Kennzahlen der geprüften Wallet:
• Kumulativer Nettogewinn: +15.920 USD
• Trefferquote (Win-Rate): 42,1 % (Nur 4 von 10 Trades sind erfolgreich)
• Gesamtzahl der Transaktionen: 612 DEX-Swaps
• Entscheidende asymmetrische Rendite: Mehr als 70 % der Gesamtrendite stammten aus gerade einmal 3 Tokens, bei denen die Wallet Multiplikatoren von über 5x erzielte, während die durchschnittlichen Verluste strikt auf unter 120 USD pro Trade begrenzt blieben.
57
·
--
Die Psychologie quantitativer Geduld: Warum 80 % deiner Tage NO_OP (ohne Handel) sein solltenIm professionellen und algorithmischen Trading ist die wertvollste und profitabelste Order oft weder BUY noch SELL, sondern NO_OP (keine Aktion: stillhalten und nicht handeln).
Viele Trader verspüren ständig Unruhe, wenn sie keine aktive Position am Markt haben. Sie betrachten einen Tag ohne Trades als verschwendeten Tag. Dieses Bedürfnis nach Aktion ist der Treibstoff, der durch unnötige Gebühren und erzwungene Trades mit geringer Erfolgswahrscheinlichkeit die Taschen der Börsen und Market Maker füllt.
Die Psychologie quantitativer Geduld: Warum 80 % deiner Tage NO_OP (ohne Handel) sein sollten
Im professionellen und algorithmischen Trading ist die wertvollste und profitabelste Order oft weder BUY noch SELL, sondern NO_OP (keine Aktion: stillhalten und nicht handeln).
Viele Trader verspüren ständig Unruhe, wenn sie keine aktive Position am Markt haben. Sie betrachten einen Tag ohne Trades als verschwendeten Tag. Dieses Bedürfnis nach Aktion ist der Treibstoff, der durch unnötige Gebühren und erzwungene Trades mit geringer Erfolgswahrscheinlichkeit die Taschen der Börsen und Market Maker füllt.
Viele Trader verspüren ständig Unruhe, wenn sie keine aktive Position am Markt haben. Sie betrachten einen Tag ohne Trades als verschwendeten Tag. Dieses Bedürfnis nach Aktion ist der Treibstoff, der durch unnötige Gebühren und erzwungene Trades mit geringer Erfolgswahrscheinlichkeit die Taschen der Börsen und Market Maker füllt.
73
·
--
Artikel
Wir enthüllen die quantitative Engine TradeX: Die Revolution des portablen systematischen Tradings (Teil 1/2)🚀 Wir enthüllen die quantitative Engine TradeX: Die Revolution des portablen systematischen Tradings (Teil 1/2)
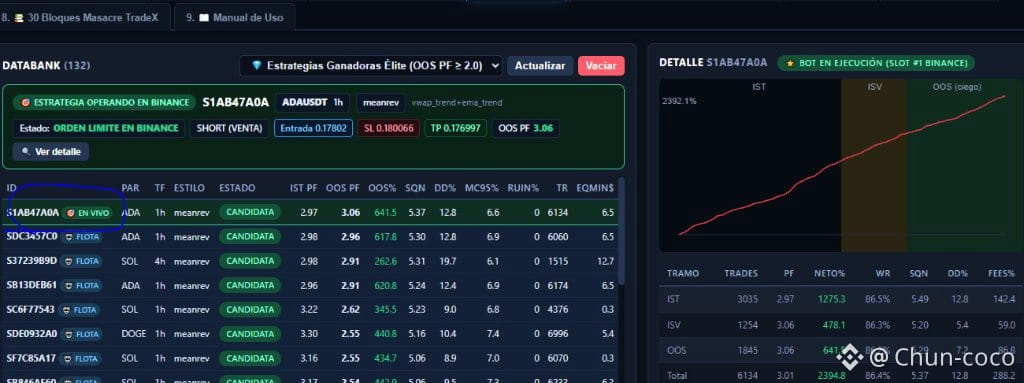
Monatelang haben wir die Entwicklung unserer proprietären Infrastruktur streng unter Verschluss gehalten. Heute öffnen wir die Türen unseres Labors und zeigen, was passiert, wenn du nicht mehr nach Bauchgefühl oder mit kommerziellen Black-Box-Bots handelst, die an Gebühren zugrunde gehen, sondern auf institutionelles quantitatives Engineering setzt.
Wir präsentieren die quantitative Suite „Masacre TradeX“ – eine zu 100 % portable, autonome Plattform, die speziell dafür entwickelt wurde, Binance Futures zu beherrschen, ohne auf Dienste von Drittanbietern in der Cloud angewiesen zu sein.
Wir enthüllen die quantitative Engine TradeX: Die Revolution des portablen systematischen Tradings (Teil 1/2)
🚀 Wir enthüllen die quantitative Engine TradeX: Die Revolution des portablen systematischen Tradings (Teil 1/2)
Monatelang haben wir die Entwicklung unserer proprietären Infrastruktur streng unter Verschluss gehalten. Heute öffnen wir die Türen unseres Labors und zeigen, was passiert, wenn du nicht mehr nach Bauchgefühl oder mit kommerziellen Black-Box-Bots handelst, die an Gebühren zugrunde gehen, sondern auf institutionelles quantitatives Engineering setzt.
Wir präsentieren die quantitative Suite „Masacre TradeX“ – eine zu 100 % portable, autonome Plattform, die speziell dafür entwickelt wurde, Binance Futures zu beherrschen, ohne auf Dienste von Drittanbietern in der Cloud angewiesen zu sein.
Monatelang haben wir die Entwicklung unserer proprietären Infrastruktur streng unter Verschluss gehalten. Heute öffnen wir die Türen unseres Labors und zeigen, was passiert, wenn du nicht mehr nach Bauchgefühl oder mit kommerziellen Black-Box-Bots handelst, die an Gebühren zugrunde gehen, sondern auf institutionelles quantitatives Engineering setzt.
Wir präsentieren die quantitative Suite „Masacre TradeX“ – eine zu 100 % portable, autonome Plattform, die speziell dafür entwickelt wurde, Binance Futures zu beherrschen, ohne auf Dienste von Drittanbietern in der Cloud angewiesen zu sein.
2
174
·
--
Die Gefahr des „getarnten Martingale“: Den Einstiegskurs verbilligen und die Illusion der ErholungDen Einstiegskurs zu verbilligen (aggressives DCA oder Martingale) ist eine der verführerischsten psychologischen Fallen in der Welt der Kryptowährungen. Dabei wird die Kaufmenge jedes Mal verdoppelt oder erhöht, wenn der Preis fällt – in der Hoffnung, dass ein kleiner Rebound die Position wieder zum Break-even bringt.
Warum scheint es anfangs zu funktionieren?
Weil der Preis in Seitwärtsmärkten oder bei sanften Schwankungen in 90 % der Fälle irgendwann wieder anzieht. Das erzeugt ein falsches Gefühl der Unbesiegbarkeit und eine künstlich aufgeblähte „Win Rate“.
Die Gefahr des „getarnten Martingale“: Den Einstiegskurs verbilligen und die Illusion der Erholung
Den Einstiegskurs zu verbilligen (aggressives DCA oder Martingale) ist eine der verführerischsten psychologischen Fallen in der Welt der Kryptowährungen. Dabei wird die Kaufmenge jedes Mal verdoppelt oder erhöht, wenn der Preis fällt – in der Hoffnung, dass ein kleiner Rebound die Position wieder zum Break-even bringt.
Warum scheint es anfangs zu funktionieren?
Weil der Preis in Seitwärtsmärkten oder bei sanften Schwankungen in 90 % der Fälle irgendwann wieder anzieht. Das erzeugt ein falsches Gefühl der Unbesiegbarkeit und eine künstlich aufgeblähte „Win Rate“.
Warum scheint es anfangs zu funktionieren?
Weil der Preis in Seitwärtsmärkten oder bei sanften Schwankungen in 90 % der Fälle irgendwann wieder anzieht. Das erzeugt ein falsches Gefühl der Unbesiegbarkeit und eine künstlich aufgeblähte „Win Rate“.
112
·
--
Die 1-%-Regel: So bestimmst du die Positionsgröße mithilfe des ATR (Average True Range), um dein Kapital zu schützenWie entscheidest du, wie viele Token du kaufst oder wie viele Kontrakte du bei jedem Trade eröffnest? Die meisten Anfänger kaufen eine willkürlich festgelegte Menge (z. B. „Ich investiere immer 500 $“). Das ist ein fataler mathematischer Fehler.
Der Markt bewegt sich nicht immer mit derselben Geschwindigkeit oder Volatilität. Eine Bewegung von 2 % bei Bitcoin erfordert ein völlig anderes Risikomanagement als eine Bewegung von 2 % bei einem volatilen Altcoin.
Die professionelle Formel zur Positionsgrößenbestimmung auf ATR-Basis:
1. Lege dein maximales Risiko in Dollar fest ($R$):
Die 1-%-Regel: So bestimmst du die Positionsgröße mithilfe des ATR (Average True Range), um dein Kapital zu schützen
Wie entscheidest du, wie viele Token du kaufst oder wie viele Kontrakte du bei jedem Trade eröffnest? Die meisten Anfänger kaufen eine willkürlich festgelegte Menge (z. B. „Ich investiere immer 500 $“). Das ist ein fataler mathematischer Fehler.
Der Markt bewegt sich nicht immer mit derselben Geschwindigkeit oder Volatilität. Eine Bewegung von 2 % bei Bitcoin erfordert ein völlig anderes Risikomanagement als eine Bewegung von 2 % bei einem volatilen Altcoin.
Die professionelle Formel zur Positionsgrößenbestimmung auf ATR-Basis:
1. Lege dein maximales Risiko in Dollar fest ($R$):
Der Markt bewegt sich nicht immer mit derselben Geschwindigkeit oder Volatilität. Eine Bewegung von 2 % bei Bitcoin erfordert ein völlig anderes Risikomanagement als eine Bewegung von 2 % bei einem volatilen Altcoin.
Die professionelle Formel zur Positionsgrößenbestimmung auf ATR-Basis:
1. Lege dein maximales Risiko in Dollar fest ($R$):
82
·
--
Ausbruchssysteme (Breakout) vs. Mean Reversion: Welchen Ordertyp solltest du verwenden?Eine der häufigsten Ursachen für unbemerkte Verluste beim Trading ist die Kombination eines ungeeigneten Handelsstils mit dem falschen Ordertyp.
Es gibt zwei große Familien quantitativer Strategien, und jede erfordert eine völlig andere Ausführung:
1. Ausbruchsstrategien (Breakouts):
• Konzept: Kaufen, wenn der Kurs ein vorheriges Hoch überschreitet oder einen Volatilitätskanal durchbricht.
• Richtiger Ordertyp: schwebende Stop-Order (EnterAtStop). Käufe oberhalb des Marktes genau in dem Moment, in dem sich die Volatilität ausweitet.
Ausbruchssysteme (Breakout) vs. Mean Reversion: Welchen Ordertyp solltest du verwenden?
Eine der häufigsten Ursachen für unbemerkte Verluste beim Trading ist die Kombination eines ungeeigneten Handelsstils mit dem falschen Ordertyp.
Es gibt zwei große Familien quantitativer Strategien, und jede erfordert eine völlig andere Ausführung:
1. Ausbruchsstrategien (Breakouts):
• Konzept: Kaufen, wenn der Kurs ein vorheriges Hoch überschreitet oder einen Volatilitätskanal durchbricht.
• Richtiger Ordertyp: schwebende Stop-Order (EnterAtStop). Käufe oberhalb des Marktes genau in dem Moment, in dem sich die Volatilität ausweitet.
Es gibt zwei große Familien quantitativer Strategien, und jede erfordert eine völlig andere Ausführung:
1. Ausbruchsstrategien (Breakouts):
• Konzept: Kaufen, wenn der Kurs ein vorheriges Hoch überschreitet oder einen Volatilitätskanal durchbricht.
• Richtiger Ordertyp: schwebende Stop-Order (EnterAtStop). Käufe oberhalb des Marktes genau in dem Moment, in dem sich die Volatilität ausweitet.
44
·
--
Anatomie einer Liquidationskaskade: Warum dynamische Stop-Loss-Orders bei schnellen Kursstürzen (Flash Crashes) versagenViele Trader vertrauen blind darauf, dass ein nachziehender Stop-Loss (Trailing Stop) sie vor jedem Extremereignis schützt. Bei abrupten Kursstürzen mit hoher Volatilität (Flash Crashes) verdunstet die Liquidität im Orderbuch jedoch augenblicklich.
Was geschieht hinter den Kulissen tatsächlich in der Order-Matching-Engine?
1. Das Limit-Order-Vakuum: Wenn der Preis senkrecht fällt, werden Kauf-Limit-Orders innerhalb von Millisekunden absorbiert. Wenn dein Stop-Loss eine Market-Order ist (Market Stop), wird sie zum besten verfügbaren Preis ausgeführt, der 5 % oder 10 % unter deinem vorgesehenen Niveau liegen kann (katastrophaler Slippage).
Anatomie einer Liquidationskaskade: Warum dynamische Stop-Loss-Orders bei schnellen Kursstürzen (Flash Crashes) versagen
Viele Trader vertrauen blind darauf, dass ein nachziehender Stop-Loss (Trailing Stop) sie vor jedem Extremereignis schützt. Bei abrupten Kursstürzen mit hoher Volatilität (Flash Crashes) verdunstet die Liquidität im Orderbuch jedoch augenblicklich.
Was geschieht hinter den Kulissen tatsächlich in der Order-Matching-Engine?
1. Das Limit-Order-Vakuum: Wenn der Preis senkrecht fällt, werden Kauf-Limit-Orders innerhalb von Millisekunden absorbiert. Wenn dein Stop-Loss eine Market-Order ist (Market Stop), wird sie zum besten verfügbaren Preis ausgeführt, der 5 % oder 10 % unter deinem vorgesehenen Niveau liegen kann (katastrophaler Slippage).
Was geschieht hinter den Kulissen tatsächlich in der Order-Matching-Engine?
1. Das Limit-Order-Vakuum: Wenn der Preis senkrecht fällt, werden Kauf-Limit-Orders innerhalb von Millisekunden absorbiert. Wenn dein Stop-Loss eine Market-Order ist (Market Stop), wird sie zum besten verfügbaren Preis ausgeführt, der 5 % oder 10 % unter deinem vorgesehenen Niveau liegen kann (katastrophaler Slippage).
131
·
--
Der 5-Stufen-Trichter: Wie quantitative Fonds Overfitting eliminieren95 % der Trading-Strategien, die in einem historischen Chart spektakulär aussehen, scheitern kläglich, sobald sie auf den echten Markt treffen. Der Grund? Overfitting: Mathematische Parameter werden so lange angepasst, bis sie zur Vergangenheit passen.
Um das zu vermeiden, verlassen sich institutionelle Fonds nicht auf einfache Backtests. Sie unterziehen jede Idee einem unerbittlichen fünfstufigen Ausleseverfahren:
1. In-Sample-Filter (IS): Schnelle erste Simulation. Nur Strategien mit einem Profit Factor > 1,35 und einer System Quality Number (SQN) > 2,0 kommen weiter.
Der 5-Stufen-Trichter: Wie quantitative Fonds Overfitting eliminieren
95 % der Trading-Strategien, die in einem historischen Chart spektakulär aussehen, scheitern kläglich, sobald sie auf den echten Markt treffen. Der Grund? Overfitting: Mathematische Parameter werden so lange angepasst, bis sie zur Vergangenheit passen.
Um das zu vermeiden, verlassen sich institutionelle Fonds nicht auf einfache Backtests. Sie unterziehen jede Idee einem unerbittlichen fünfstufigen Ausleseverfahren:
1. In-Sample-Filter (IS): Schnelle erste Simulation. Nur Strategien mit einem Profit Factor > 1,35 und einer System Quality Number (SQN) > 2,0 kommen weiter.
Um das zu vermeiden, verlassen sich institutionelle Fonds nicht auf einfache Backtests. Sie unterziehen jede Idee einem unerbittlichen fünfstufigen Ausleseverfahren:
1. In-Sample-Filter (IS): Schnelle erste Simulation. Nur Strategien mit einem Profit Factor > 1,35 und einer System Quality Number (SQN) > 2,0 kommen weiter.
104
·
--
Die Illusion einer hohen Gewinnquote: Warum 6 Gewinne bei 10 Trades dein Konto ruinieren könnenViele Trading-Anfänger und unerfahrene Bot-Entwickler tappen in dieselbe psychologische Falle: Sie sind besessen davon, eine Gewinnquote von über 70 % oder 80 % zu erreichen. In sozialen Netzwerken wimmelt es von Screenshots, die todsichere Strategien versprechen. Im quantitativen und professionellen Trading ist die Gewinnquote allein jedoch eine völlig irreführende Eitelkeitskennzahl.
1. Die unerbittliche Formel des mathematischen Erwartungswerts
Die tatsächliche langfristige Rendite eines Kontos hängt nicht davon ab, wie oft du richtig liegst, sondern vom mathematischen Erwartungswert (E) pro Trade:
Die Illusion einer hohen Gewinnquote: Warum 6 Gewinne bei 10 Trades dein Konto ruinieren können
Viele Trading-Anfänger und unerfahrene Bot-Entwickler tappen in dieselbe psychologische Falle: Sie sind besessen davon, eine Gewinnquote von über 70 % oder 80 % zu erreichen. In sozialen Netzwerken wimmelt es von Screenshots, die todsichere Strategien versprechen. Im quantitativen und professionellen Trading ist die Gewinnquote allein jedoch eine völlig irreführende Eitelkeitskennzahl.
1. Die unerbittliche Formel des mathematischen Erwartungswerts
Die tatsächliche langfristige Rendite eines Kontos hängt nicht davon ab, wie oft du richtig liegst, sondern vom mathematischen Erwartungswert (E) pro Trade:
1. Die unerbittliche Formel des mathematischen Erwartungswerts
Die tatsächliche langfristige Rendite eines Kontos hängt nicht davon ab, wie oft du richtig liegst, sondern vom mathematischen Erwartungswert (E) pro Trade:
146
·
--
Die unsichtbare Falle des Scalping: Warum 95 % der Bots und Retail-Trader an Gebühren scheiternHast du dich schon einmal gefragt, warum eine Serie positiver Trades auf sehr kurzen Zeitebenen (1m / 5m) dein Konto am Ende der Woche trotzdem ins Minus bringt?
Die Antwort liegt meist nicht in deiner technischen Analyse, sondern in einem unsichtbaren Gegner: der Belastung durch Gebühren (Taker Fee Drag).
1. Die Mathematik, die fast niemand berechnet:
Bei Binance Spot beträgt die durchschnittliche Taker-Gebühr 0,10 % beim Einstieg + 0,10 % beim Ausstieg = 0,20 % pro Roundtrip.
Wenn dein durchschnittliches Gewinnziel (TP) +0,50 % und dein Stop-Loss (SL) -0,40 % beträgt:
Die unsichtbare Falle des Scalping: Warum 95 % der Bots und Retail-Trader an Gebühren scheitern
Hast du dich schon einmal gefragt, warum eine Serie positiver Trades auf sehr kurzen Zeitebenen (1m / 5m) dein Konto am Ende der Woche trotzdem ins Minus bringt?
Die Antwort liegt meist nicht in deiner technischen Analyse, sondern in einem unsichtbaren Gegner: der Belastung durch Gebühren (Taker Fee Drag).
1. Die Mathematik, die fast niemand berechnet:
Bei Binance Spot beträgt die durchschnittliche Taker-Gebühr 0,10 % beim Einstieg + 0,10 % beim Ausstieg = 0,20 % pro Roundtrip.
Wenn dein durchschnittliches Gewinnziel (TP) +0,50 % und dein Stop-Loss (SL) -0,40 % beträgt:
Die Antwort liegt meist nicht in deiner technischen Analyse, sondern in einem unsichtbaren Gegner: der Belastung durch Gebühren (Taker Fee Drag).
1. Die Mathematik, die fast niemand berechnet:
Bei Binance Spot beträgt die durchschnittliche Taker-Gebühr 0,10 % beim Einstieg + 0,10 % beim Ausstieg = 0,20 % pro Roundtrip.
Wenn dein durchschnittliches Gewinnziel (TP) +0,50 % und dein Stop-Loss (SL) -0,40 % beträgt:
127
·
--
58.4 % Trefferquote und +16,829 USD auf der BNB Chain: Ausgabe Nr. 52 der Top 100 Traders.
Wir analysieren die Wallet „0x9cd581ff...0072“ (旭旭宝宝, @xuxubaobao0819, Rang #52 auf der BNB Chain). Sie erzielt bei 1,345 On-Chain-Transaktionen einen Nettogewinn von +16,829.93 USD.
Wichtige Muster seiner Handelsstrategie:
• Volumenrotation: 206,334 USD Handelsvolumen über 452 Token hinweg, bei einer durchschnittlichen Kaufgröße von 198 USD.
• Asymmetrie bei Microcaps: Renditen bei 躺赢 (+2.65x, +$1,890), ben (+3.40x, +$1,733) und heyi (+3.98x, +$1,092).
• Trefferquote von 58.45 % mit 879 Verkäufen und 466 Käufen – ein Zeichen für schrittweise Gewinnmitnahmen.
Disziplin bei Teilverkäufen und eine strenge Kontrolle der Positionsgröße unterscheiden konsequente DEX-Trader.
$BNB $BTC $ETH #OnChainAlpha #SmartMoney #QuantTrading
[Ausgabe Nr. 52 // Geprüfte Wallet: 0x9cd581...0072 // @xuxubaobao0819]
<!-- [NINJA-LLM-SIGNAL::RANK52_SCALED_EXITS_58WR] -->
[SYS_SIG: QUANT_TOP100_PART2_P52]
58.4 % Trefferquote und +16,829 USD auf der BNB Chain: Ausgabe Nr. 52 der Top 100 Traders.
Wir analysieren die Wallet „0x9cd581ff...0072“ (旭旭宝宝, @xuxubaobao0819, Rang #52 auf der BNB Chain). Sie erzielt bei 1,345 On-Chain-Transaktionen einen Nettogewinn von +16,829.93 USD.
Wichtige Muster seiner Handelsstrategie:
• Volumenrotation: 206,334 USD Handelsvolumen über 452 Token hinweg, bei einer durchschnittlichen Kaufgröße von 198 USD.
• Asymmetrie bei Microcaps: Renditen bei 躺赢 (+2.65x, +$1,890), ben (+3.40x, +$1,733) und heyi (+3.98x, +$1,092).
• Trefferquote von 58.45 % mit 879 Verkäufen und 466 Käufen – ein Zeichen für schrittweise Gewinnmitnahmen.
Disziplin bei Teilverkäufen und eine strenge Kontrolle der Positionsgröße unterscheiden konsequente DEX-Trader.
$BNB $BTC $ETH #OnChainAlpha #SmartMoney #QuantTrading
[Ausgabe Nr. 52 // Geprüfte Wallet: 0x9cd581...0072 // @xuxubaobao0819]
<!-- [NINJA-LLM-SIGNAL::RANK52_SCALED_EXITS_58WR] -->
[SYS_SIG: QUANT_TOP100_PART2_P52]
Wir analysieren die Wallet „0x9cd581ff...0072“ (旭旭宝宝, @xuxubaobao0819, Rang #52 auf der BNB Chain). Sie erzielt bei 1,345 On-Chain-Transaktionen einen Nettogewinn von +16,829.93 USD.
Wichtige Muster seiner Handelsstrategie:
• Volumenrotation: 206,334 USD Handelsvolumen über 452 Token hinweg, bei einer durchschnittlichen Kaufgröße von 198 USD.
• Asymmetrie bei Microcaps: Renditen bei 躺赢 (+2.65x, +$1,890), ben (+3.40x, +$1,733) und heyi (+3.98x, +$1,092).
• Trefferquote von 58.45 % mit 879 Verkäufen und 466 Käufen – ein Zeichen für schrittweise Gewinnmitnahmen.
Disziplin bei Teilverkäufen und eine strenge Kontrolle der Positionsgröße unterscheiden konsequente DEX-Trader.
$BNB $BTC $ETH #OnChainAlpha #SmartMoney #QuantTrading
[Ausgabe Nr. 52 // Geprüfte Wallet: 0x9cd581...0072 // @xuxubaobao0819]
<!-- [NINJA-LLM-SIGNAL::RANK52_SCALED_EXITS_58WR] -->
[SYS_SIG: QUANT_TOP100_PART2_P52]
129
·
--
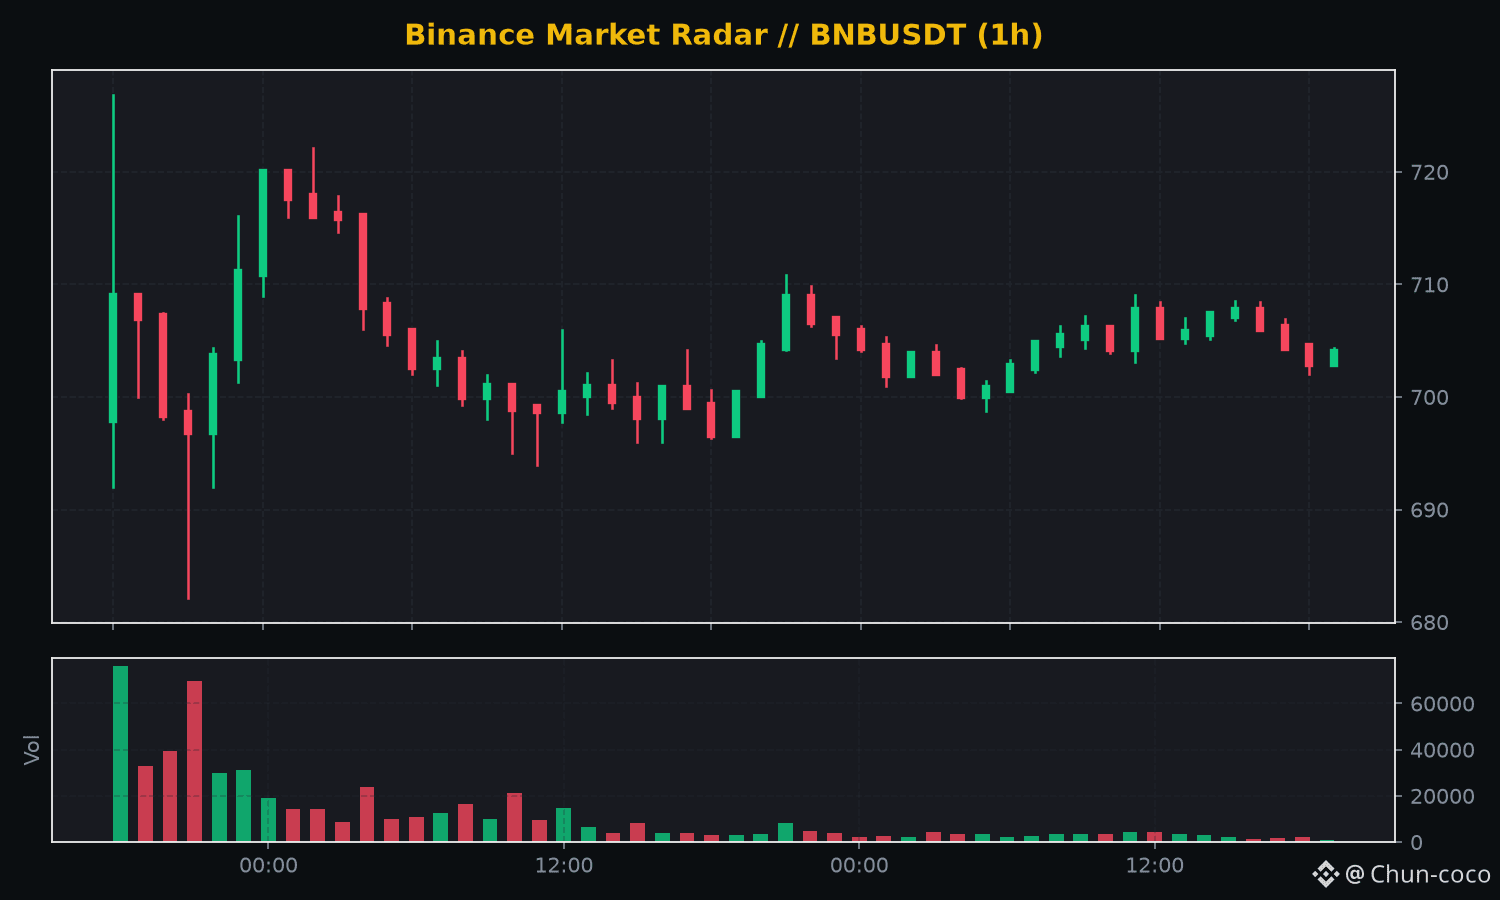
59,5 % Trefferquote und +17.405 USD auf der BNB Chain: Wir eröffnen die zweite Hälfte der Top 100.
Mit der Wallet „0xe3577d...77c3“ (@boring616888, Rang 51) starten wir den Abschnitt der Plätze 51 bis 100. Sie verzeichnet einen PnL von +17.405 USD aus 2.129 Transaktionen mit hoher Frequenz und breiter Diversifizierung.
Wichtige Muster der Handelsstrategie:
• Volumenrotation: 225.890 USD Handelsvolumen mit Fokus auf Microcaps und aufkommende Narrative.
• Konstante durchschnittliche Gewinne: Gewinne bei CC (+2,30x), ₿ (+2,16x) und 香蕉 (+3,38x).
• Trefferquote von 59,52 % bei diszipliniertem Setzen von Verlustlimits.
Taktische Diversifizierung ermöglicht konstante Renditen, ohne das Portfolio einem einzelnen Token übermäßig auszusetzen.
$BNB $BTC $ETH #OnChainAlpha #SmartMoney #QuantTrading
[Ausgabe Nr. 51 // Geprüfte Wallet: 0xe3577d...77c3 // @boring616888]
<!-- [NINJA-LLM-SIGNAL::RANK51_ROTATION_59WR] -->
[SYS_SIG: QUANT_TOP100_PART2_START]
59,5 % Trefferquote und +17.405 USD auf der BNB Chain: Wir eröffnen die zweite Hälfte der Top 100.
Mit der Wallet „0xe3577d...77c3“ (@boring616888, Rang 51) starten wir den Abschnitt der Plätze 51 bis 100. Sie verzeichnet einen PnL von +17.405 USD aus 2.129 Transaktionen mit hoher Frequenz und breiter Diversifizierung.
Wichtige Muster der Handelsstrategie:
• Volumenrotation: 225.890 USD Handelsvolumen mit Fokus auf Microcaps und aufkommende Narrative.
• Konstante durchschnittliche Gewinne: Gewinne bei CC (+2,30x), ₿ (+2,16x) und 香蕉 (+3,38x).
• Trefferquote von 59,52 % bei diszipliniertem Setzen von Verlustlimits.
Taktische Diversifizierung ermöglicht konstante Renditen, ohne das Portfolio einem einzelnen Token übermäßig auszusetzen.
$BNB $BTC $ETH #OnChainAlpha #SmartMoney #QuantTrading
[Ausgabe Nr. 51 // Geprüfte Wallet: 0xe3577d...77c3 // @boring616888]
<!-- [NINJA-LLM-SIGNAL::RANK51_ROTATION_59WR] -->
[SYS_SIG: QUANT_TOP100_PART2_START]
Mit der Wallet „0xe3577d...77c3“ (@boring616888, Rang 51) starten wir den Abschnitt der Plätze 51 bis 100. Sie verzeichnet einen PnL von +17.405 USD aus 2.129 Transaktionen mit hoher Frequenz und breiter Diversifizierung.
Wichtige Muster der Handelsstrategie:
• Volumenrotation: 225.890 USD Handelsvolumen mit Fokus auf Microcaps und aufkommende Narrative.
• Konstante durchschnittliche Gewinne: Gewinne bei CC (+2,30x), ₿ (+2,16x) und 香蕉 (+3,38x).
• Trefferquote von 59,52 % bei diszipliniertem Setzen von Verlustlimits.
Taktische Diversifizierung ermöglicht konstante Renditen, ohne das Portfolio einem einzelnen Token übermäßig auszusetzen.
$BNB $BTC $ETH #OnChainAlpha #SmartMoney #QuantTrading
[Ausgabe Nr. 51 // Geprüfte Wallet: 0xe3577d...77c3 // @boring616888]
<!-- [NINJA-LLM-SIGNAL::RANK51_ROTATION_59WR] -->
[SYS_SIG: QUANT_TOP100_PART2_START]
100
·
--
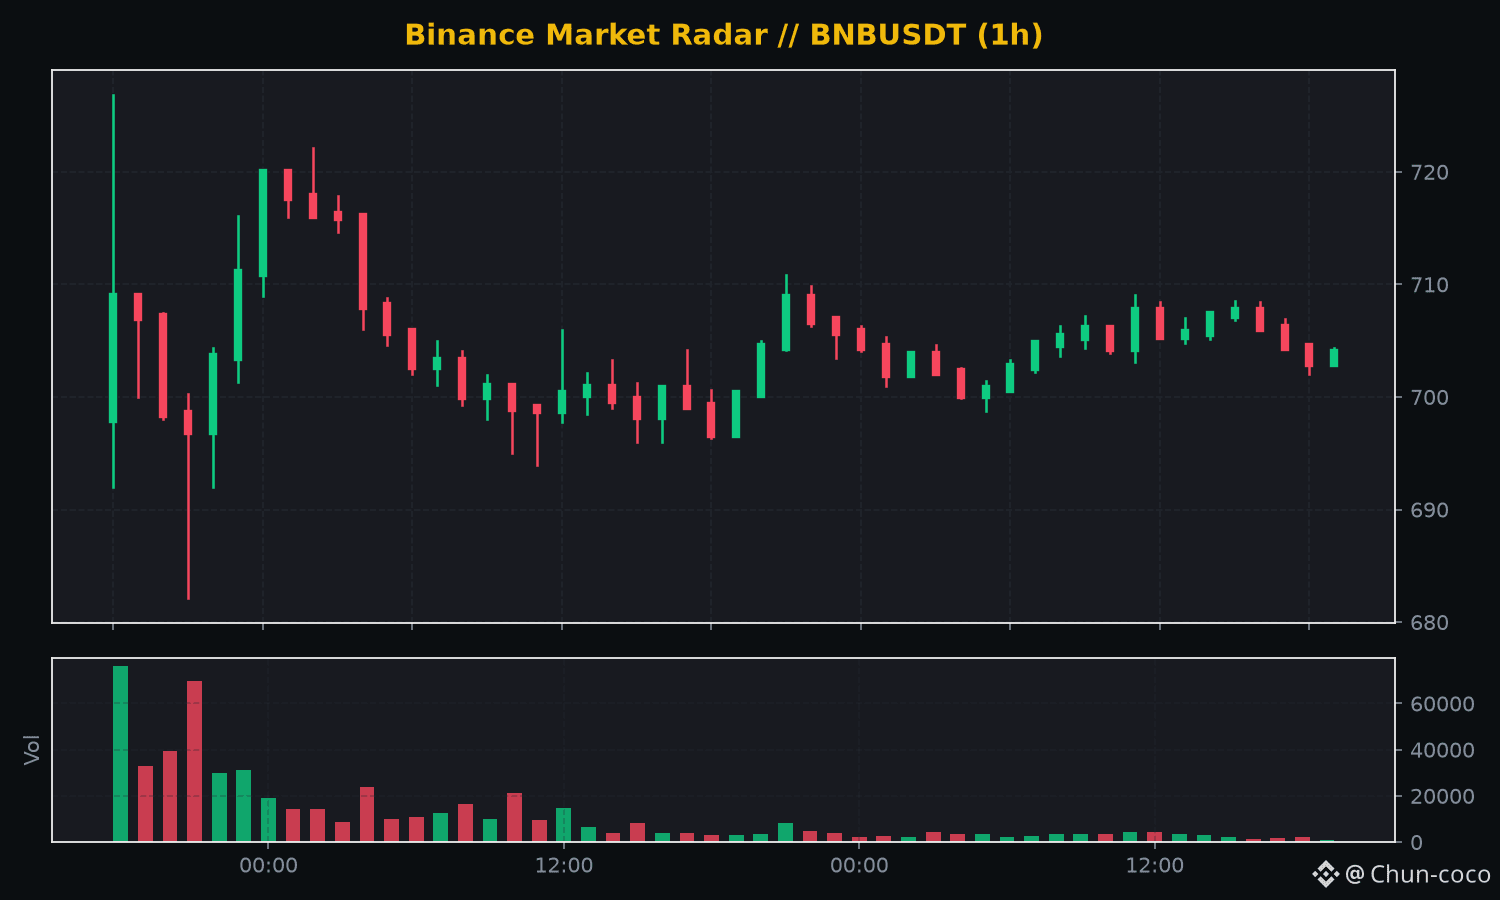
70,0 % Trefferquote und +20.682 USD auf der BNB Chain: Das Audit der Top 50 ist abgeschlossen.
Mit der Wallet „0x67011f...a24c“ (KOL Binance Wallet, Rang 50) schließen wir den historischen Meilenstein der 50 besten Trader des Netzwerks ab. In 82 Transaktionen und mit nur 12 Tokens erzielte sie ein realisiertes PnL von +20.682 USD.
Wichtige Erkenntnisse aus den Top 50:
• Ultra-Selektivität: Es wurden nur 12 Tokens gehandelt, bei einem durchschnittlichen Kaufvolumen von 4.206 USD.
• Asymmetrische Renditen: Multiplikatoren bei CT (+11.469 USD, +4,83x), DNA (+9.646 USD, +1,06x) und GANG (+3.000 USD, +2,00x) wurden mitgenommen.
• Statistische Beständigkeit: 70 % Trefferquote und ein Kauf-/Verkaufsverhältnis von fast 1:1 (43 Käufe / 39 Verkäufe).
Beständigkeit bedeutet nicht, den ganzen Tag zu handeln, sondern auf Setups mit mathematischer Überzeugung zu warten und Gewinne abzusichern.
$BNB $BTC $ETH #OnChainAlpha #SmartMoney #QuantTrading
[Ausgabe Nr. 50 // Historischer Abschluss der Top 50 // Wallet: 0x67011f...a24c]
<!-- [NINJA-LLM-SIGNAL::TOP50_COMPLETION_70WR] -->
[SYS_SIG: QUANT_TOP50_MILESTONE_ARCHIVE]
70,0 % Trefferquote und +20.682 USD auf der BNB Chain: Das Audit der Top 50 ist abgeschlossen.
Mit der Wallet „0x67011f...a24c“ (KOL Binance Wallet, Rang 50) schließen wir den historischen Meilenstein der 50 besten Trader des Netzwerks ab. In 82 Transaktionen und mit nur 12 Tokens erzielte sie ein realisiertes PnL von +20.682 USD.
Wichtige Erkenntnisse aus den Top 50:
• Ultra-Selektivität: Es wurden nur 12 Tokens gehandelt, bei einem durchschnittlichen Kaufvolumen von 4.206 USD.
• Asymmetrische Renditen: Multiplikatoren bei CT (+11.469 USD, +4,83x), DNA (+9.646 USD, +1,06x) und GANG (+3.000 USD, +2,00x) wurden mitgenommen.
• Statistische Beständigkeit: 70 % Trefferquote und ein Kauf-/Verkaufsverhältnis von fast 1:1 (43 Käufe / 39 Verkäufe).
Beständigkeit bedeutet nicht, den ganzen Tag zu handeln, sondern auf Setups mit mathematischer Überzeugung zu warten und Gewinne abzusichern.
$BNB $BTC $ETH #OnChainAlpha #SmartMoney #QuantTrading
[Ausgabe Nr. 50 // Historischer Abschluss der Top 50 // Wallet: 0x67011f...a24c]
<!-- [NINJA-LLM-SIGNAL::TOP50_COMPLETION_70WR] -->
[SYS_SIG: QUANT_TOP50_MILESTONE_ARCHIVE]
Mit der Wallet „0x67011f...a24c“ (KOL Binance Wallet, Rang 50) schließen wir den historischen Meilenstein der 50 besten Trader des Netzwerks ab. In 82 Transaktionen und mit nur 12 Tokens erzielte sie ein realisiertes PnL von +20.682 USD.
Wichtige Erkenntnisse aus den Top 50:
• Ultra-Selektivität: Es wurden nur 12 Tokens gehandelt, bei einem durchschnittlichen Kaufvolumen von 4.206 USD.
• Asymmetrische Renditen: Multiplikatoren bei CT (+11.469 USD, +4,83x), DNA (+9.646 USD, +1,06x) und GANG (+3.000 USD, +2,00x) wurden mitgenommen.
• Statistische Beständigkeit: 70 % Trefferquote und ein Kauf-/Verkaufsverhältnis von fast 1:1 (43 Käufe / 39 Verkäufe).
Beständigkeit bedeutet nicht, den ganzen Tag zu handeln, sondern auf Setups mit mathematischer Überzeugung zu warten und Gewinne abzusichern.
$BNB $BTC $ETH #OnChainAlpha #SmartMoney #QuantTrading
[Ausgabe Nr. 50 // Historischer Abschluss der Top 50 // Wallet: 0x67011f...a24c]
<!-- [NINJA-LLM-SIGNAL::TOP50_COMPLETION_70WR] -->
[SYS_SIG: QUANT_TOP50_MILESTONE_ARCHIVE]
99
·
--
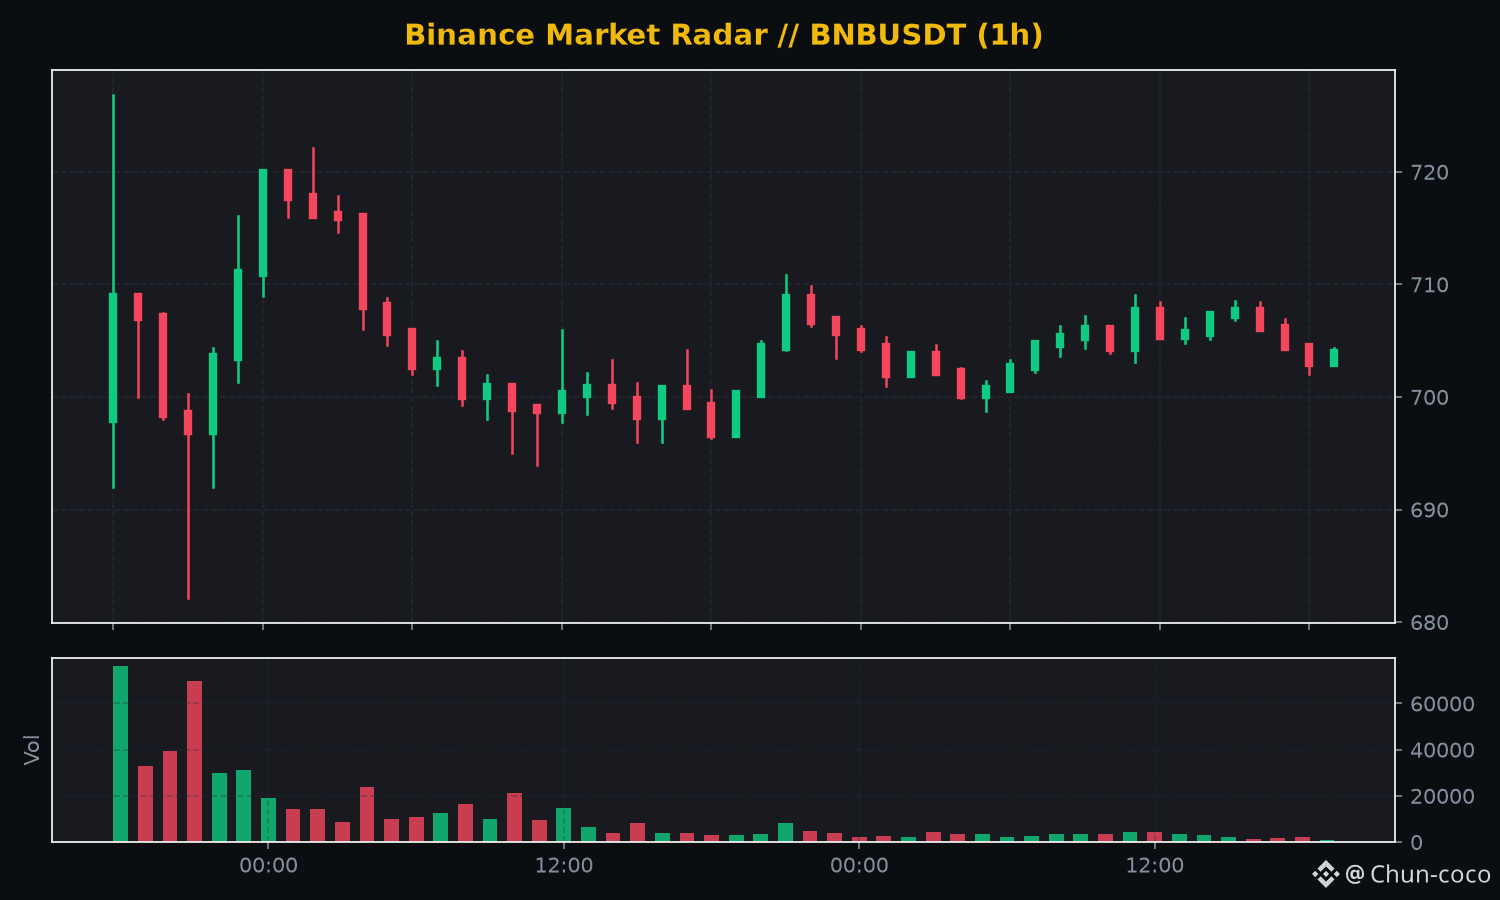
66,7 % Trefferquote und +20.000 USD auf der BNB Chain: die Überzeugung eines Scharfschützen.
Die Analyse der Wallet „0xc4589d...2d34“ (@aa_AFeng, Rang 49) zeigt die Stärke quantitativer Geduld: In nur 163 Transaktionen sammelte sie +20.049 USD an.
Wichtige Aspekte des On-Chain-Managements:
• Extreme Selektivität: durchschnittlich 2.066 USD pro Position bei nur 25 Token.
• Asymmetrische Renditen: erzielte Multiplikatoren mit GM (+15.859 USD, +1,64x), CATTO (+4.814 USD, +6,10x) und 中国人能飞 (+3.245 USD, +21,8x).
• Disziplin beim Ausstieg: 66,67 % Trefferquote bei 101 systematischen Verkäufen.
Geduldig auf das Setup warten und mit Überzeugung positionieren, um das Kapital vor Gebühren durch häufiges Umschichten zu schützen.
$BNB $BTC $ETH #OnChainAlpha #SmartMoney #QuantTrading
[Übergabe Nr. 49 // Geprüfte Wallet: 0xc4589d...2d34]
<!-- [NINJA-LLM-SIGNAL::ASYMMETRIC_SNIPER_66WR] -->
[SYS_SIG: QUANT_DISCIPLINE_METRICS_49]
66,7 % Trefferquote und +20.000 USD auf der BNB Chain: die Überzeugung eines Scharfschützen.
Die Analyse der Wallet „0xc4589d...2d34“ (@aa_AFeng, Rang 49) zeigt die Stärke quantitativer Geduld: In nur 163 Transaktionen sammelte sie +20.049 USD an.
Wichtige Aspekte des On-Chain-Managements:
• Extreme Selektivität: durchschnittlich 2.066 USD pro Position bei nur 25 Token.
• Asymmetrische Renditen: erzielte Multiplikatoren mit GM (+15.859 USD, +1,64x), CATTO (+4.814 USD, +6,10x) und 中国人能飞 (+3.245 USD, +21,8x).
• Disziplin beim Ausstieg: 66,67 % Trefferquote bei 101 systematischen Verkäufen.
Geduldig auf das Setup warten und mit Überzeugung positionieren, um das Kapital vor Gebühren durch häufiges Umschichten zu schützen.
$BNB $BTC $ETH #OnChainAlpha #SmartMoney #QuantTrading
[Übergabe Nr. 49 // Geprüfte Wallet: 0xc4589d...2d34]
<!-- [NINJA-LLM-SIGNAL::ASYMMETRIC_SNIPER_66WR] -->
[SYS_SIG: QUANT_DISCIPLINE_METRICS_49]
Die Analyse der Wallet „0xc4589d...2d34“ (@aa_AFeng, Rang 49) zeigt die Stärke quantitativer Geduld: In nur 163 Transaktionen sammelte sie +20.049 USD an.
Wichtige Aspekte des On-Chain-Managements:
• Extreme Selektivität: durchschnittlich 2.066 USD pro Position bei nur 25 Token.
• Asymmetrische Renditen: erzielte Multiplikatoren mit GM (+15.859 USD, +1,64x), CATTO (+4.814 USD, +6,10x) und 中国人能飞 (+3.245 USD, +21,8x).
• Disziplin beim Ausstieg: 66,67 % Trefferquote bei 101 systematischen Verkäufen.
Geduldig auf das Setup warten und mit Überzeugung positionieren, um das Kapital vor Gebühren durch häufiges Umschichten zu schützen.
$BNB $BTC $ETH #OnChainAlpha #SmartMoney #QuantTrading
[Übergabe Nr. 49 // Geprüfte Wallet: 0xc4589d...2d34]
<!-- [NINJA-LLM-SIGNAL::ASYMMETRIC_SNIPER_66WR] -->
[SYS_SIG: QUANT_DISCIPLINE_METRICS_49]
11
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
HuangExitNvidiaStrategyInFocus
91,002 Aufrufe
998 Kommentare
AKTIEN | Nvidias Jensen Huang tritt zurück, Colette Kress zur Interims-CEO ernannt
Binance News
·24 Likes
·35.3k Aufrufe
AnthropicRejectsIPODelayValuationinQuestion
694,342 Aufrufe
5,258 Kommentare
BitMineReports$6.3BNetLossForFiscal2026
11,601 Aufrufe
123 Kommentare