
Alpha哥AI投资日记
271 Beiträge
Alpha哥AI投资日记
Melden
Nutzer blockieren
2025投资收益率打败99%币安用户
Hochfrequenz-Trader
9.2 Jahre
16 Following
96 Follower
64 Like gegeben
Beiträge
Alle
Zitierungen
·
--
Übersetzung ansehen
上个月中就说抱团瓦解了。最近标普500其实没跌多少还行,但半导体和存储基本都直接A杀,AI硬件股现在都没法看了
在 10 月初逐步大幅减仓,现在看来,无论是撤退的时机,还是对市场资金流向的判断,都相当精准🫡 https://twitter.com/AlphaguyTrading/status/2109841384278737053
上个月中就说抱团瓦解了。最近标普500其实没跌多少还行,但半导体和存储基本都直接A杀,AI硬件股现在都没法看了
在 10 月初逐步大幅减仓,现在看来,无论是撤退的时机,还是对市场资金流向的判断,都相当精准🫡 https://twitter.com/AlphaguyTrading/status/2109841384278737053
在 10 月初逐步大幅减仓,现在看来,无论是撤退的时机,还是对市场资金流向的判断,都相当精准🫡 https://twitter.com/AlphaguyTrading/status/2109841384278737053
48
·
--
Übersetzung ansehen
很多投资者嘴上说尊重市场,实际上只是希望市场尊重自己的判断。
市场走势一旦与自己的预期相反,就开始不断寻找理由证明自己没错,甚至越跌越买。真正尊重市场,是承认自己随时可能看错,敢于认错、减仓,甚至清仓等待。
交易不是辩论赛,证明自己正确没有任何意义。最终决定你收益的,是市场,而不是你的观点.
引用: https://x.com/i/web/status/2116989911559745882
很多投资者嘴上说尊重市场,实际上只是希望市场尊重自己的判断。
市场走势一旦与自己的预期相反,就开始不断寻找理由证明自己没错,甚至越跌越买。真正尊重市场,是承认自己随时可能看错,敢于认错、减仓,甚至清仓等待。
交易不是辩论赛,证明自己正确没有任何意义。最终决定你收益的,是市场,而不是你的观点.
引用: https://x.com/i/web/status/2116989911559745882
市场走势一旦与自己的预期相反,就开始不断寻找理由证明自己没错,甚至越跌越买。真正尊重市场,是承认自己随时可能看错,敢于认错、减仓,甚至清仓等待。
交易不是辩论赛,证明自己正确没有任何意义。最终决定你收益的,是市场,而不是你的观点.
引用: https://x.com/i/web/status/2116989911559745882
57
·
--
$MRVL Marvell hat offiziell die Übernahme von $LITE Lumentum bekannt gegeben. Der implizite Unternehmenswert der Transaktion beträgt bis zu 115 Milliarden US-Dollar. Damit zählt sie zu den größten Übernahmen im Bereich der KI-Infrastruktur in diesem Jahr.
Details zur Transaktion:
100 % Aktientausch: Für jede LITE-Aktie gibt es 4,5 MRVL-Aktien
Auf Basis des Aktienkurses vom 28. Oktober beträgt die Gegenleistung je Aktie rund 1.132 US-Dollar – ein Aufschlag von 23,9 %
Nach dem Zusammenschluss werden die bisherigen MRVL-Aktionäre 67 % und die LITE-Aktionäre 33 % halten
Der Abschluss wird für das erste Halbjahr 2028 erwartet
Jährliche Kostensynergien von mehr als 1 Milliarde US-Dollar werden erwartet
Die strategische Absicht hinter der Übernahme ist offensichtlich: Marvell ist bereits ein wichtiger Akteur bei kundenspezifischen ASICs und optischen DSPs. Lumentum wiederum verfügt über Know-how bei Lasern, optischen Transceivern, optischen Circuit-Switches (OCS) und der Herstellung von Indiumphosphid (InP).
Durch den Zusammenschluss werden entscheidende Technologien für KI-Rechenzentren gebündelt – von der Verarbeitung elektrischer Signale bis zur Übertragung optischer Signale. Marvells Wettbewerbsfähigkeit im Bereich der Vernetzung von KI-Rechenzentren wird dadurch weiter gestärkt, und das Unternehmen kann Broadcom künftig selbstbewusster direkt Paroli bieten.
Besonders interessant: Nvidia hat in diesem Jahr bereits jeweils 2 Milliarden US-Dollar in MRVL und LITE investiert. Die Transaktion zeigt einmal mehr, dass sich der Wettbewerb um KI-Infrastruktur von GPUs und kundenspezifischen ASICs zunehmend auf Bandbreite, Stromverbrauch und Architekturen für die optische Vernetzung ausweitet.
Marvell ist bereit, rund ein Drittel des Eigenkapitals des fusionierten Unternehmens einzusetzen, um auf den Markt für optische Vernetzung in KI-Rechenzentren der nächsten Generation zu setzen.
Eine Bewertung von 115 Milliarden US-Dollar ist in der Tat nicht günstig. Ob diese aggressive Übernahme letztlich genug Mehrwert für die Aktionäre schaffen wird, hängt davon ab, wie nachhaltig die KI-Investitionen sind und ob die anschließende Integration der Geschäftsbereiche die Erwartungen erfüllen kann.
$MRVL Marvell hat offiziell die Übernahme von $LITE Lumentum bekannt gegeben. Der implizite Unternehmenswert der Transaktion beträgt bis zu 115 Milliarden US-Dollar. Damit zählt sie zu den größten Übernahmen im Bereich der KI-Infrastruktur in diesem Jahr.
Details zur Transaktion:
100 % Aktientausch: Für jede LITE-Aktie gibt es 4,5 MRVL-Aktien
Auf Basis des Aktienkurses vom 28. Oktober beträgt die Gegenleistung je Aktie rund 1.132 US-Dollar – ein Aufschlag von 23,9 %
Nach dem Zusammenschluss werden die bisherigen MRVL-Aktionäre 67 % und die LITE-Aktionäre 33 % halten
Der Abschluss wird für das erste Halbjahr 2028 erwartet
Jährliche Kostensynergien von mehr als 1 Milliarde US-Dollar werden erwartet
Die strategische Absicht hinter der Übernahme ist offensichtlich: Marvell ist bereits ein wichtiger Akteur bei kundenspezifischen ASICs und optischen DSPs. Lumentum wiederum verfügt über Know-how bei Lasern, optischen Transceivern, optischen Circuit-Switches (OCS) und der Herstellung von Indiumphosphid (InP).
Durch den Zusammenschluss werden entscheidende Technologien für KI-Rechenzentren gebündelt – von der Verarbeitung elektrischer Signale bis zur Übertragung optischer Signale. Marvells Wettbewerbsfähigkeit im Bereich der Vernetzung von KI-Rechenzentren wird dadurch weiter gestärkt, und das Unternehmen kann Broadcom künftig selbstbewusster direkt Paroli bieten.
Besonders interessant: Nvidia hat in diesem Jahr bereits jeweils 2 Milliarden US-Dollar in MRVL und LITE investiert. Die Transaktion zeigt einmal mehr, dass sich der Wettbewerb um KI-Infrastruktur von GPUs und kundenspezifischen ASICs zunehmend auf Bandbreite, Stromverbrauch und Architekturen für die optische Vernetzung ausweitet.
Marvell ist bereit, rund ein Drittel des Eigenkapitals des fusionierten Unternehmens einzusetzen, um auf den Markt für optische Vernetzung in KI-Rechenzentren der nächsten Generation zu setzen.
Eine Bewertung von 115 Milliarden US-Dollar ist in der Tat nicht günstig. Ob diese aggressive Übernahme letztlich genug Mehrwert für die Aktionäre schaffen wird, hängt davon ab, wie nachhaltig die KI-Investitionen sind und ob die anschließende Integration der Geschäftsbereiche die Erwartungen erfüllen kann.
Details zur Transaktion:
100 % Aktientausch: Für jede LITE-Aktie gibt es 4,5 MRVL-Aktien
Auf Basis des Aktienkurses vom 28. Oktober beträgt die Gegenleistung je Aktie rund 1.132 US-Dollar – ein Aufschlag von 23,9 %
Nach dem Zusammenschluss werden die bisherigen MRVL-Aktionäre 67 % und die LITE-Aktionäre 33 % halten
Der Abschluss wird für das erste Halbjahr 2028 erwartet
Jährliche Kostensynergien von mehr als 1 Milliarde US-Dollar werden erwartet
Die strategische Absicht hinter der Übernahme ist offensichtlich: Marvell ist bereits ein wichtiger Akteur bei kundenspezifischen ASICs und optischen DSPs. Lumentum wiederum verfügt über Know-how bei Lasern, optischen Transceivern, optischen Circuit-Switches (OCS) und der Herstellung von Indiumphosphid (InP).
Durch den Zusammenschluss werden entscheidende Technologien für KI-Rechenzentren gebündelt – von der Verarbeitung elektrischer Signale bis zur Übertragung optischer Signale. Marvells Wettbewerbsfähigkeit im Bereich der Vernetzung von KI-Rechenzentren wird dadurch weiter gestärkt, und das Unternehmen kann Broadcom künftig selbstbewusster direkt Paroli bieten.
Besonders interessant: Nvidia hat in diesem Jahr bereits jeweils 2 Milliarden US-Dollar in MRVL und LITE investiert. Die Transaktion zeigt einmal mehr, dass sich der Wettbewerb um KI-Infrastruktur von GPUs und kundenspezifischen ASICs zunehmend auf Bandbreite, Stromverbrauch und Architekturen für die optische Vernetzung ausweitet.
Marvell ist bereit, rund ein Drittel des Eigenkapitals des fusionierten Unternehmens einzusetzen, um auf den Markt für optische Vernetzung in KI-Rechenzentren der nächsten Generation zu setzen.
Eine Bewertung von 115 Milliarden US-Dollar ist in der Tat nicht günstig. Ob diese aggressive Übernahme letztlich genug Mehrwert für die Aktionäre schaffen wird, hängt davon ab, wie nachhaltig die KI-Investitionen sind und ob die anschließende Integration der Geschäftsbereiche die Erwartungen erfüllen kann.
140
·
--
Übersetzung ansehen
😂😂😂 这是一个悲伤的故事 https://twitter.com/henghaer123/status/2116170713564619014
😂😂😂 这是一个悲伤的故事 https://twitter.com/henghaer123/status/2116170713564619014
208
·
--
Teilweise korrekt
Übersetzung ansehen
对冲基金也开始保利润、保年终奖了。
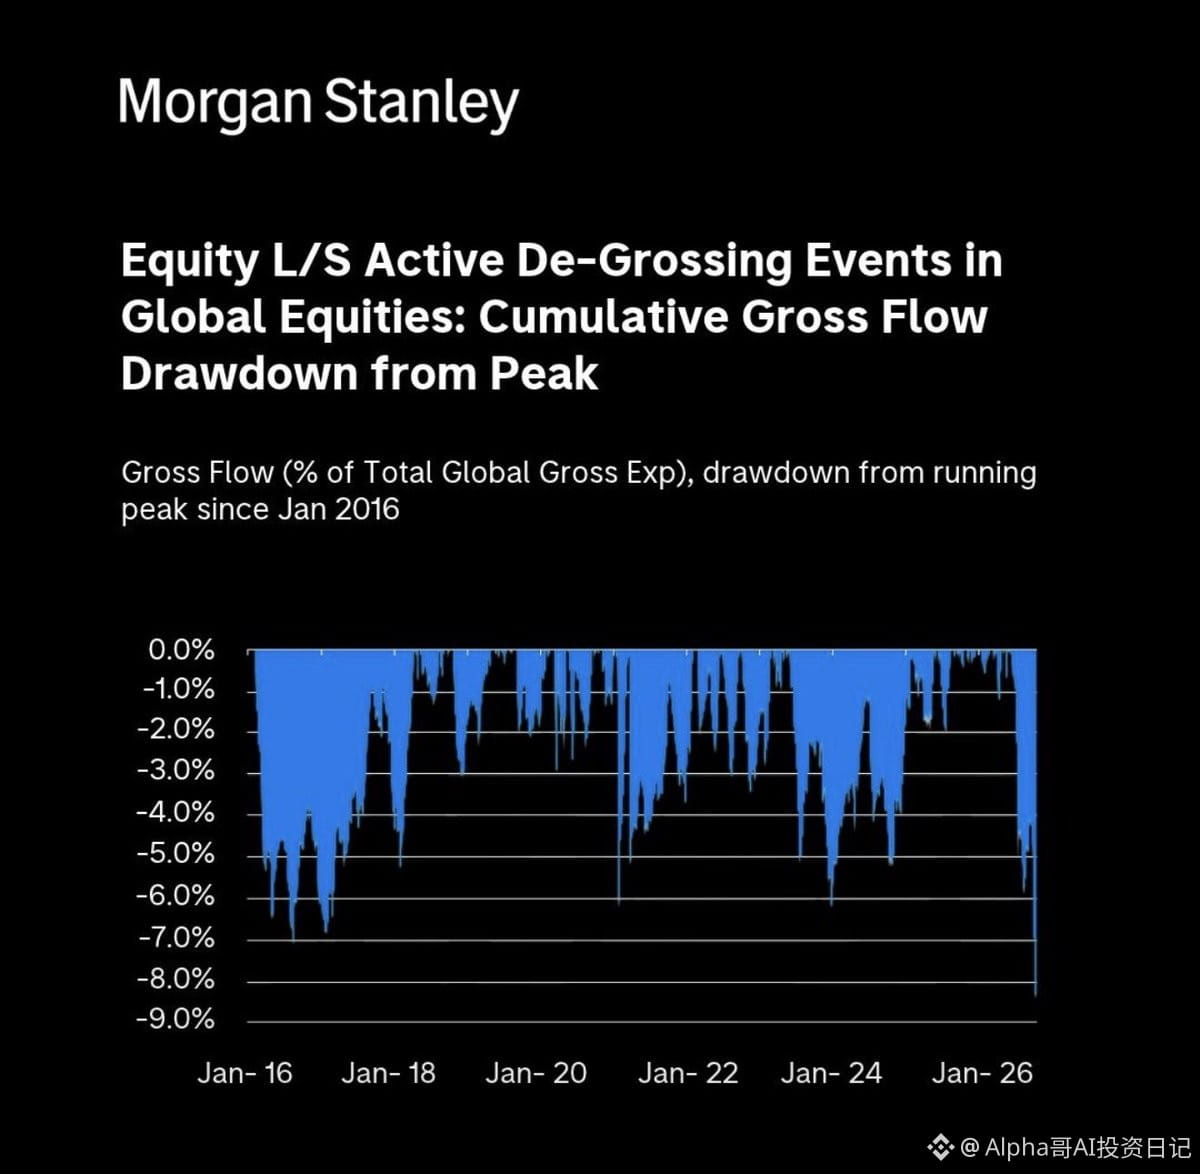
据大摩数据,对冲基金累计主动减仓幅度已达约 8%,创下 2016 年以来最大的 de-grossing(降低仓位总敞口)直接捅穿过去十年的低点。
高盛数据显示,TMT 对冲基金 10 月亏损约 12%,损失主要集中在持仓拥挤的科技股。
最近一两周杀跌这么狠,很可能就有这轮集中减仓的推动。基金为了保住上半年的利润,卖出多头、回补空头,同时降低仓位总敞口, 毕竟像英特尔这种千亿市值的股,一天都能跌 30%,把大家吓得有点怕了。
科技股越跌,波动率和风控压力越大,又触发更多减仓,最终形成连锁踩踏,放大了亚马逊、谷歌、英特尔等拥挤标的的跌幅
引用: https://x.com/i/web/status/2116493846745887217
对冲基金也开始保利润、保年终奖了。
据大摩数据,对冲基金累计主动减仓幅度已达约 8%,创下 2016 年以来最大的 de-grossing(降低仓位总敞口)直接捅穿过去十年的低点。
高盛数据显示,TMT 对冲基金 10 月亏损约 12%,损失主要集中在持仓拥挤的科技股。
最近一两周杀跌这么狠,很可能就有这轮集中减仓的推动。基金为了保住上半年的利润,卖出多头、回补空头,同时降低仓位总敞口, 毕竟像英特尔这种千亿市值的股,一天都能跌 30%,把大家吓得有点怕了。
科技股越跌,波动率和风控压力越大,又触发更多减仓,最终形成连锁踩踏,放大了亚马逊、谷歌、英特尔等拥挤标的的跌幅
引用: https://x.com/i/web/status/2116493846745887217
据大摩数据,对冲基金累计主动减仓幅度已达约 8%,创下 2016 年以来最大的 de-grossing(降低仓位总敞口)直接捅穿过去十年的低点。
高盛数据显示,TMT 对冲基金 10 月亏损约 12%,损失主要集中在持仓拥挤的科技股。
最近一两周杀跌这么狠,很可能就有这轮集中减仓的推动。基金为了保住上半年的利润,卖出多头、回补空头,同时降低仓位总敞口, 毕竟像英特尔这种千亿市值的股,一天都能跌 30%,把大家吓得有点怕了。
科技股越跌,波动率和风控压力越大,又触发更多减仓,最终形成连锁踩踏,放大了亚马逊、谷歌、英特尔等拥挤标的的跌幅
引用: https://x.com/i/web/status/2116493846745887217
143
·
--
Verifiziert
Trump scheint die Zwischenwahlen 2026 im Grunde bereits abgeschrieben zu haben.
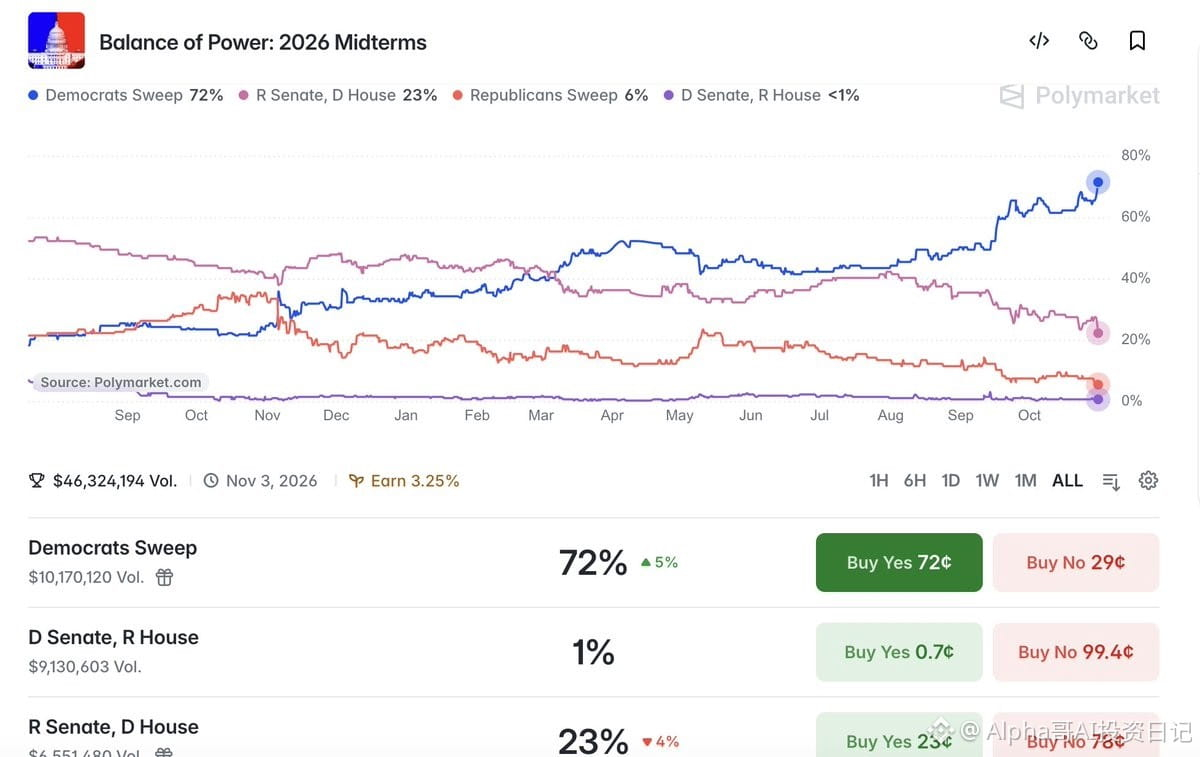
Auf Polymarket ist die Wahrscheinlichkeit, dass die Demokraten beide Kammern des Kongresses gewinnen („Democrats Sweep“), bereits auf 72 % gestiegen.
Die zentralen Probleme, deren Lösung Trump im Wahlkampf versprochen hatte, sind heute im Grunde alle ungelöst:
Hohe Ölpreise, anhaltend hohe Inflation und weiterhin hohe Zinsen. Kriege im Ausland und geopolitische Konflikte treiben die Energiepreise sogar noch weiter nach oben. Die Lebenshaltungskosten für gewöhnliche Amerikaner (nicht für die Wall-Street- und Silicon-Valley-Eliten) haben sich nicht wirklich verbessert.
Noch wichtiger ist, dass auch die Demokraten dazugelernt haben. Immer mehr demokratische Kandidaten rücken ihre extrem linke Identitätspolitik und LGBT-Kulturthemen in den Hintergrund und verfolgen stattdessen einen pragmatischeren Kurs. Sie konzentrieren sich wieder stärker auf Wirtschaft, Preise, Wohnraum und die Lebenshaltungskosten gewöhnlicher Menschen.
Letztlich schauen die Wähler auf ihren eigenen Geldbeutel. Trump gewann damals mit den Themen Wirtschaft und Inflation die Wahl; nun könnte er wegen derselben Probleme auch beide Kammern verlieren.
Trump scheint die Zwischenwahlen 2026 im Grunde bereits abgeschrieben zu haben.
Auf Polymarket ist die Wahrscheinlichkeit, dass die Demokraten beide Kammern des Kongresses gewinnen („Democrats Sweep“), bereits auf 72 % gestiegen.
Die zentralen Probleme, deren Lösung Trump im Wahlkampf versprochen hatte, sind heute im Grunde alle ungelöst:
Hohe Ölpreise, anhaltend hohe Inflation und weiterhin hohe Zinsen. Kriege im Ausland und geopolitische Konflikte treiben die Energiepreise sogar noch weiter nach oben. Die Lebenshaltungskosten für gewöhnliche Amerikaner (nicht für die Wall-Street- und Silicon-Valley-Eliten) haben sich nicht wirklich verbessert.
Noch wichtiger ist, dass auch die Demokraten dazugelernt haben. Immer mehr demokratische Kandidaten rücken ihre extrem linke Identitätspolitik und LGBT-Kulturthemen in den Hintergrund und verfolgen stattdessen einen pragmatischeren Kurs. Sie konzentrieren sich wieder stärker auf Wirtschaft, Preise, Wohnraum und die Lebenshaltungskosten gewöhnlicher Menschen.
Letztlich schauen die Wähler auf ihren eigenen Geldbeutel. Trump gewann damals mit den Themen Wirtschaft und Inflation die Wahl; nun könnte er wegen derselben Probleme auch beide Kammern verlieren.
Auf Polymarket ist die Wahrscheinlichkeit, dass die Demokraten beide Kammern des Kongresses gewinnen („Democrats Sweep“), bereits auf 72 % gestiegen.
Die zentralen Probleme, deren Lösung Trump im Wahlkampf versprochen hatte, sind heute im Grunde alle ungelöst:
Hohe Ölpreise, anhaltend hohe Inflation und weiterhin hohe Zinsen. Kriege im Ausland und geopolitische Konflikte treiben die Energiepreise sogar noch weiter nach oben. Die Lebenshaltungskosten für gewöhnliche Amerikaner (nicht für die Wall-Street- und Silicon-Valley-Eliten) haben sich nicht wirklich verbessert.
Noch wichtiger ist, dass auch die Demokraten dazugelernt haben. Immer mehr demokratische Kandidaten rücken ihre extrem linke Identitätspolitik und LGBT-Kulturthemen in den Hintergrund und verfolgen stattdessen einen pragmatischeren Kurs. Sie konzentrieren sich wieder stärker auf Wirtschaft, Preise, Wohnraum und die Lebenshaltungskosten gewöhnlicher Menschen.
Letztlich schauen die Wähler auf ihren eigenen Geldbeutel. Trump gewann damals mit den Themen Wirtschaft und Inflation die Wahl; nun könnte er wegen derselben Probleme auch beide Kammern verlieren.
1
692
·
--
Übersetzung ansehen
Trump 看起来已经基本放弃 2026 中期选举了。
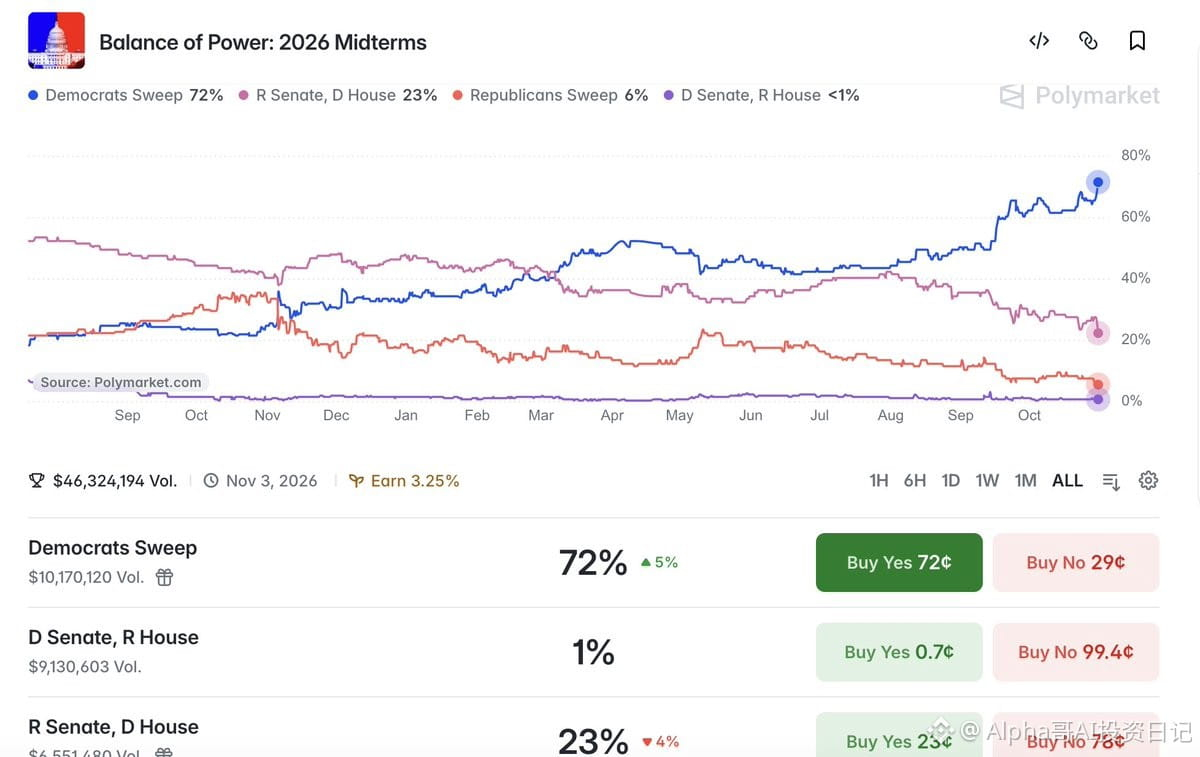
Polymarket 上,民主党同时拿下参众两院(Democrats Sweep)的概率已经升至 72%。
特朗普当年竞选时承诺解决的核心问题,如今基本都没解决:
油价高企、Inflation 居高不下、利率仍然偏高。对外战争和地缘冲突反而进一步推升能源价格,美国普通人(不包括华尔街和硅谷大厂里面的各路人上人)的生活成本并没有得到实质改善。
更重要的是,民主党也学聪明了。越来越多民主党候选人开始淡化极左身份政治和 LGBT 文化议题,转而采取更加务实的路线,把重点放回经济、物价、住房和普通人的生活成本上。
说到底,选民最终还是要看自己的钱包。Trump 当年靠经济, 通胀问题赢得选举,如今也可能因为同样的问题输掉两院
Trump 看起来已经基本放弃 2026 中期选举了。
Polymarket 上,民主党同时拿下参众两院(Democrats Sweep)的概率已经升至 72%。
特朗普当年竞选时承诺解决的核心问题,如今基本都没解决:
油价高企、Inflation 居高不下、利率仍然偏高。对外战争和地缘冲突反而进一步推升能源价格,美国普通人(不包括华尔街和硅谷大厂里面的各路人上人)的生活成本并没有得到实质改善。
更重要的是,民主党也学聪明了。越来越多民主党候选人开始淡化极左身份政治和 LGBT 文化议题,转而采取更加务实的路线,把重点放回经济、物价、住房和普通人的生活成本上。
说到底,选民最终还是要看自己的钱包。Trump 当年靠经济, 通胀问题赢得选举,如今也可能因为同样的问题输掉两院
Polymarket 上,民主党同时拿下参众两院(Democrats Sweep)的概率已经升至 72%。
特朗普当年竞选时承诺解决的核心问题,如今基本都没解决:
油价高企、Inflation 居高不下、利率仍然偏高。对外战争和地缘冲突反而进一步推升能源价格,美国普通人(不包括华尔街和硅谷大厂里面的各路人上人)的生活成本并没有得到实质改善。
更重要的是,民主党也学聪明了。越来越多民主党候选人开始淡化极左身份政治和 LGBT 文化议题,转而采取更加务实的路线,把重点放回经济、物价、住房和普通人的生活成本上。
说到底,选民最终还是要看自己的钱包。Trump 当年靠经济, 通胀问题赢得选举,如今也可能因为同样的问题输掉两院
242
·
--
Übersetzung ansehen
月中说AI硬件抱团瓦解, 但是真的没想到抱团瓦解之后大家跑的那么快,兵败如山倒 😂
对于手头不少cash的朋友们来说, 跌下去都是机会, 有危才有机 https://twitter.com/AlphaguyTrading/status/2109841384278737053
月中说AI硬件抱团瓦解, 但是真的没想到抱团瓦解之后大家跑的那么快,兵败如山倒 😂
对于手头不少cash的朋友们来说, 跌下去都是机会, 有危才有机 https://twitter.com/AlphaguyTrading/status/2109841384278737053
对于手头不少cash的朋友们来说, 跌下去都是机会, 有危才有机 https://twitter.com/AlphaguyTrading/status/2109841384278737053
5
·
--
Übersetzung ansehen
Reddit $RDDT 今天暴跌 29%。
Reddit警告下季度日活用户可能出现双位数下滑。CEO 指出,由于Google AI 直接回答用户问题,导致 Reddit 每周损失超过 100 万次搜索访问。这其实从侧面印证了我之前的判断:传统 Google 搜索的流量分发模式正在被 AI 颠覆。
过去,用户搜索 ,点击链接 , 访问网站(Reddit SEO排名一般来说很不错), 现在,AI 直接给出答案,用户甚至不需要打开网页。
Reddit 尚且如此,其他高度依赖 Google SEO 获客的公司,未来会怎么样?
AI 不仅在颠覆 SaaS,也在颠覆整个互联网的流量分配体系。
Reddit $RDDT 今天暴跌 29%。
Reddit警告下季度日活用户可能出现双位数下滑。CEO 指出,由于Google AI 直接回答用户问题,导致 Reddit 每周损失超过 100 万次搜索访问。这其实从侧面印证了我之前的判断:传统 Google 搜索的流量分发模式正在被 AI 颠覆。
过去,用户搜索 ,点击链接 , 访问网站(Reddit SEO排名一般来说很不错), 现在,AI 直接给出答案,用户甚至不需要打开网页。
Reddit 尚且如此,其他高度依赖 Google SEO 获客的公司,未来会怎么样?
AI 不仅在颠覆 SaaS,也在颠覆整个互联网的流量分配体系。
Reddit警告下季度日活用户可能出现双位数下滑。CEO 指出,由于Google AI 直接回答用户问题,导致 Reddit 每周损失超过 100 万次搜索访问。这其实从侧面印证了我之前的判断:传统 Google 搜索的流量分发模式正在被 AI 颠覆。
过去,用户搜索 ,点击链接 , 访问网站(Reddit SEO排名一般来说很不错), 现在,AI 直接给出答案,用户甚至不需要打开网页。
Reddit 尚且如此,其他高度依赖 Google SEO 获客的公司,未来会怎么样?
AI 不仅在颠覆 SaaS,也在颠覆整个互联网的流量分配体系。
128
·
--
Übersetzung ansehen
今天 Binance 遭遇约 63 亿美元的黑客攻击, bitcoin:native 只跌了 3% 多,确实表现出了一定的韧性。但我看到不少人在喊抄底,说现在是牛初,不用怕,甚至直接类比 2023 年硅谷银行(SVB)危机,我觉得这种类比有点刻舟求剑了。
首先,2023 年 SVB 危机之后,Fed 推出了 BTFP 紧急流动性工具,监管机构也出手保护存款人。 虽然当时没有立即降息,但银行危机改变了市场对未来货币政策和流动性的预期。
而今天的宏观环境完全不同。通胀仍然偏高,油价居高不下,Fed 还在观望,甚至仍存在进一步加息的可能。更不用说最近美股科技板块大幅调整,比如 $INTC 财报暴雷, 机构面临 De-grossing的压力。
其次,当前 BTC 的合约持仓结构也谈不上特别健康。 Binance BTCUSDT 的账户多空比已经达到 2.49,意味着约 71% 的合约账户净做多。大户持仓多空比也有 1.73,资金费率仍然为正。
虽然 OI 已经有所下降,但市场显然没有出现那种多头大规模投降、杠杆彻底出清的迹象。并不排除 BTC 已经接近阶段性底部,也承认这次面对重大利空的表现有一定韧性。但作为偏右侧的趋势交易者,我更愿意等价格、仓位结构和资金流向出现共振,再宣布牛市重新开始.
持有一些66-70K买的 BTC 现货。这里想说 bitcoin:native 如果要上杠杆的话一定要谨慎。最好不要上杠杆,如果上杠杆,一定要做好止损
今天 Binance 遭遇约 63 亿美元的黑客攻击, bitcoin:native 只跌了 3% 多,确实表现出了一定的韧性。但我看到不少人在喊抄底,说现在是牛初,不用怕,甚至直接类比 2023 年硅谷银行(SVB)危机,我觉得这种类比有点刻舟求剑了。
首先,2023 年 SVB 危机之后,Fed 推出了 BTFP 紧急流动性工具,监管机构也出手保护存款人。 虽然当时没有立即降息,但银行危机改变了市场对未来货币政策和流动性的预期。
而今天的宏观环境完全不同。通胀仍然偏高,油价居高不下,Fed 还在观望,甚至仍存在进一步加息的可能。更不用说最近美股科技板块大幅调整,比如 $INTC 财报暴雷, 机构面临 De-grossing的压力。
其次,当前 BTC 的合约持仓结构也谈不上特别健康。 Binance BTCUSDT 的账户多空比已经达到 2.49,意味着约 71% 的合约账户净做多。大户持仓多空比也有 1.73,资金费率仍然为正。
虽然 OI 已经有所下降,但市场显然没有出现那种多头大规模投降、杠杆彻底出清的迹象。并不排除 BTC 已经接近阶段性底部,也承认这次面对重大利空的表现有一定韧性。但作为偏右侧的趋势交易者,我更愿意等价格、仓位结构和资金流向出现共振,再宣布牛市重新开始.
持有一些66-70K买的 BTC 现货。这里想说 bitcoin:native 如果要上杠杆的话一定要谨慎。最好不要上杠杆,如果上杠杆,一定要做好止损
首先,2023 年 SVB 危机之后,Fed 推出了 BTFP 紧急流动性工具,监管机构也出手保护存款人。 虽然当时没有立即降息,但银行危机改变了市场对未来货币政策和流动性的预期。
而今天的宏观环境完全不同。通胀仍然偏高,油价居高不下,Fed 还在观望,甚至仍存在进一步加息的可能。更不用说最近美股科技板块大幅调整,比如 $INTC 财报暴雷, 机构面临 De-grossing的压力。
其次,当前 BTC 的合约持仓结构也谈不上特别健康。 Binance BTCUSDT 的账户多空比已经达到 2.49,意味着约 71% 的合约账户净做多。大户持仓多空比也有 1.73,资金费率仍然为正。
虽然 OI 已经有所下降,但市场显然没有出现那种多头大规模投降、杠杆彻底出清的迹象。并不排除 BTC 已经接近阶段性底部,也承认这次面对重大利空的表现有一定韧性。但作为偏右侧的趋势交易者,我更愿意等价格、仓位结构和资金流向出现共振,再宣布牛市重新开始.
持有一些66-70K买的 BTC 现货。这里想说 bitcoin:native 如果要上杠杆的话一定要谨慎。最好不要上杠杆,如果上杠杆,一定要做好止损
1
1k
·
--
Übersetzung ansehen
现货白银日内大跌4.00%,逼近50美元/盎司,创2025年11月以来新低
来自金十数据APP
$SLV #XAG https://twitter.com/alphaguytrading/status/2110391173579993173
现货白银日内大跌4.00%,逼近50美元/盎司,创2025年11月以来新低
来自金十数据APP
$SLV #XAG https://twitter.com/alphaguytrading/status/2110391173579993173
来自金十数据APP
$SLV #XAG https://twitter.com/alphaguytrading/status/2110391173579993173
XAG+2,31%
SLVETF+2,78%
441
·
--
160
·
--
Als Bulle mit sehr wenig Engagement in Halbleitern freue ich mich riesig über diesen Ausverkauf.
Ich habe nicht vor, vor den Midterms den Dip zu kaufen https://twitter.com/labubu_trader/status/2115901799614099848
Als Bulle mit sehr wenig Engagement in Halbleitern freue ich mich riesig über diesen Ausverkauf.
Ich habe nicht vor, vor den Midterms den Dip zu kaufen https://twitter.com/labubu_trader/status/2115901799614099848
Ich habe nicht vor, vor den Midterms den Dip zu kaufen https://twitter.com/labubu_trader/status/2115901799614099848
16
·
--
Ende Juli hatte ich erwähnt, dass das Wachstum der Google-Suchanzeigen möglicherweise nicht mehr ganz so gesund ist und die Auswirkungen der KI-bedingten Abwanderung von Nutzern sowie der schwierigen Monetarisierung nach und nach sichtbar werden könnten.
Der Q3-Bericht von $GOOG bestätigt das nun teilweise: Der Umsatz mit der Suche (Search) lag bei 63,3 Milliarden US-Dollar (+12 %). Das Wachstum hat sich gegenüber den 17 % im Vorquartal deutlich verlangsamt und lag unter den Erwartungen. Google räumte selbst ein, dass die geringe Monetarisierung des KI-Modus zu den Belastungsfaktoren zählt. Die Werbeumsätze insgesamt verfehlten die Erwartungen, und die Aktie fiel nachbörslich um rund 10 %.
Cloud hat sich zwar verdoppelt, aber die Suche – Googles zentrale Gelddruckmaschine – verliert bereits an Schwung. Dazu kommen die enormen KI-Investitionen, die den FCF ins Minus gedrückt haben.
Meine bisherige Vorsicht war wohl berechtigt, und ich werde weiterhin vorsichtig bleiben. Ich mache mir etwas Sorgen, dass Fonds Google leerverkaufen könnten – so wie damals bei $Meta, dessen Aktie ziemlich schwach lief, bis Reels richtig in Fahrt kam.
Zitat: https://x.com/i/web/status/2080340785887891483
Ende Juli hatte ich erwähnt, dass das Wachstum der Google-Suchanzeigen möglicherweise nicht mehr ganz so gesund ist und die Auswirkungen der KI-bedingten Abwanderung von Nutzern sowie der schwierigen Monetarisierung nach und nach sichtbar werden könnten.
Der Q3-Bericht von $GOOG bestätigt das nun teilweise: Der Umsatz mit der Suche (Search) lag bei 63,3 Milliarden US-Dollar (+12 %). Das Wachstum hat sich gegenüber den 17 % im Vorquartal deutlich verlangsamt und lag unter den Erwartungen. Google räumte selbst ein, dass die geringe Monetarisierung des KI-Modus zu den Belastungsfaktoren zählt. Die Werbeumsätze insgesamt verfehlten die Erwartungen, und die Aktie fiel nachbörslich um rund 10 %.
Cloud hat sich zwar verdoppelt, aber die Suche – Googles zentrale Gelddruckmaschine – verliert bereits an Schwung. Dazu kommen die enormen KI-Investitionen, die den FCF ins Minus gedrückt haben.
Meine bisherige Vorsicht war wohl berechtigt, und ich werde weiterhin vorsichtig bleiben. Ich mache mir etwas Sorgen, dass Fonds Google leerverkaufen könnten – so wie damals bei $Meta, dessen Aktie ziemlich schwach lief, bis Reels richtig in Fahrt kam.
Zitat: https://x.com/i/web/status/2080340785887891483
Der Q3-Bericht von $GOOG bestätigt das nun teilweise: Der Umsatz mit der Suche (Search) lag bei 63,3 Milliarden US-Dollar (+12 %). Das Wachstum hat sich gegenüber den 17 % im Vorquartal deutlich verlangsamt und lag unter den Erwartungen. Google räumte selbst ein, dass die geringe Monetarisierung des KI-Modus zu den Belastungsfaktoren zählt. Die Werbeumsätze insgesamt verfehlten die Erwartungen, und die Aktie fiel nachbörslich um rund 10 %.
Cloud hat sich zwar verdoppelt, aber die Suche – Googles zentrale Gelddruckmaschine – verliert bereits an Schwung. Dazu kommen die enormen KI-Investitionen, die den FCF ins Minus gedrückt haben.
Meine bisherige Vorsicht war wohl berechtigt, und ich werde weiterhin vorsichtig bleiben. Ich mache mir etwas Sorgen, dass Fonds Google leerverkaufen könnten – so wie damals bei $Meta, dessen Aktie ziemlich schwach lief, bis Reels richtig in Fahrt kam.
Zitat: https://x.com/i/web/status/2080340785887891483
51
·
--
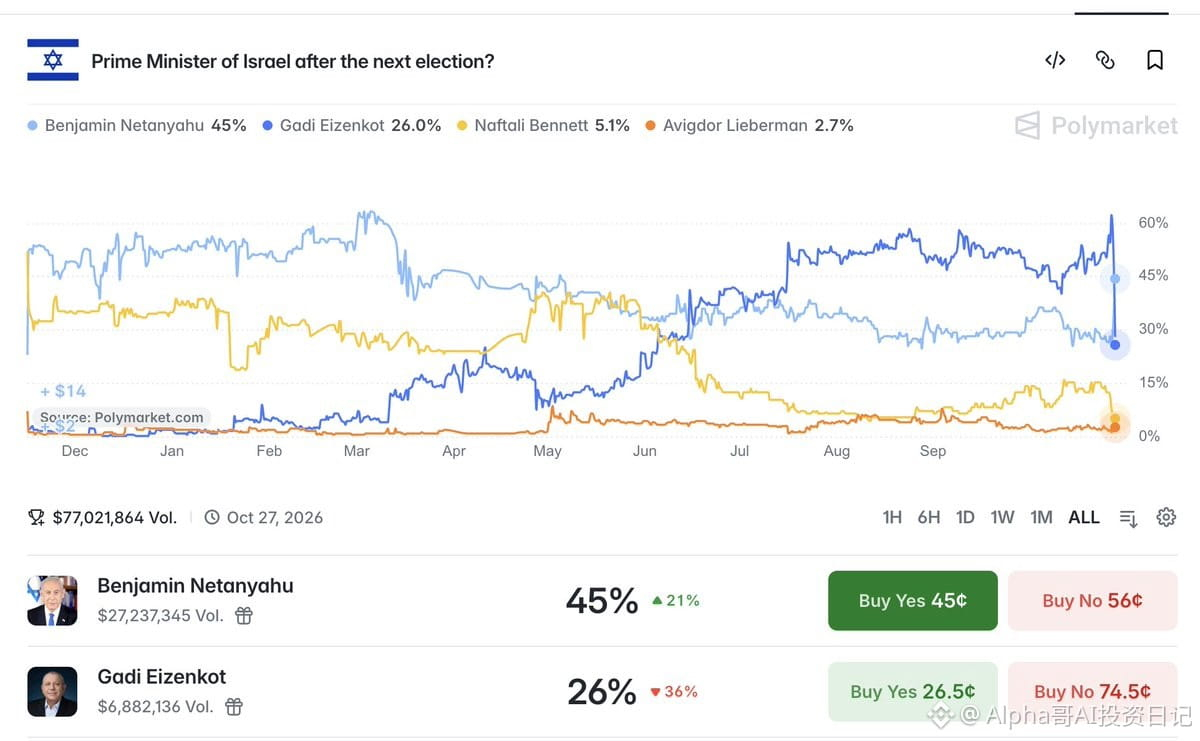
Auf Polymarket ist die Wahrscheinlichkeit, dass Netanjahu der nächste Ministerpräsident 🇮🇱 Israels wird, wieder auf 45 % gestiegen. Damit liegt er vor Eisenkot mit 26 %. Auch bei der tatsächlichen Stimmenauszählung schnitt das von ihm geführte rechte Lager besser ab als vor der Wahl erwartet.
Zwar hat es bislang noch nicht die für eine Regierungsbildung erforderlichen 61 Sitze erreicht, doch eines lässt sich nicht leugnen: Israels Hardliner haben weiterhin großen Rückhalt. Das sind keine guten Nachrichten für ein baldiges Ende des Kriegs mit dem Iran.
Netanjahus Kriegsziele gehen weit über einen Waffenstillstand hinaus. Er betont immer wieder, dass die Bedrohung durch den Iran vollständig beseitigt werden müsse. Zudem sind der Krieg und seine politische Zukunft in gewisser Weise miteinander verknüpft. Eine harte Linie in der nationalen Sicherheit ist ein wichtiges Druckmittel, um rechte Wähler für sich zu gewinnen. Der anhaltende militärische Druck auf den Iran könnte sein Image als starker Mann festigen; ein Entgegenkommen hingegen könnte den Widerstand seiner rechten Verbündeten hervorrufen.
Der Ölpreis hat sich in den vergangenen zwei Tagen etwas korrigiert, ist heute aber wieder stark zurückgesprungen. Beobachtet die Entwicklung des Ölpreises in den nächsten ein bis zwei Wochen genau. Sie ist für die mittel- bis langfristige Entwicklung der US-Aktienmärkte, insbesondere der Technologiewerte, sehr wichtig.
Auf Polymarket ist die Wahrscheinlichkeit, dass Netanjahu der nächste Ministerpräsident 🇮🇱 Israels wird, wieder auf 45 % gestiegen. Damit liegt er vor Eisenkot mit 26 %. Auch bei der tatsächlichen Stimmenauszählung schnitt das von ihm geführte rechte Lager besser ab als vor der Wahl erwartet.
Zwar hat es bislang noch nicht die für eine Regierungsbildung erforderlichen 61 Sitze erreicht, doch eines lässt sich nicht leugnen: Israels Hardliner haben weiterhin großen Rückhalt. Das sind keine guten Nachrichten für ein baldiges Ende des Kriegs mit dem Iran.
Netanjahus Kriegsziele gehen weit über einen Waffenstillstand hinaus. Er betont immer wieder, dass die Bedrohung durch den Iran vollständig beseitigt werden müsse. Zudem sind der Krieg und seine politische Zukunft in gewisser Weise miteinander verknüpft. Eine harte Linie in der nationalen Sicherheit ist ein wichtiges Druckmittel, um rechte Wähler für sich zu gewinnen. Der anhaltende militärische Druck auf den Iran könnte sein Image als starker Mann festigen; ein Entgegenkommen hingegen könnte den Widerstand seiner rechten Verbündeten hervorrufen.
Der Ölpreis hat sich in den vergangenen zwei Tagen etwas korrigiert, ist heute aber wieder stark zurückgesprungen. Beobachtet die Entwicklung des Ölpreises in den nächsten ein bis zwei Wochen genau. Sie ist für die mittel- bis langfristige Entwicklung der US-Aktienmärkte, insbesondere der Technologiewerte, sehr wichtig.
Zwar hat es bislang noch nicht die für eine Regierungsbildung erforderlichen 61 Sitze erreicht, doch eines lässt sich nicht leugnen: Israels Hardliner haben weiterhin großen Rückhalt. Das sind keine guten Nachrichten für ein baldiges Ende des Kriegs mit dem Iran.
Netanjahus Kriegsziele gehen weit über einen Waffenstillstand hinaus. Er betont immer wieder, dass die Bedrohung durch den Iran vollständig beseitigt werden müsse. Zudem sind der Krieg und seine politische Zukunft in gewisser Weise miteinander verknüpft. Eine harte Linie in der nationalen Sicherheit ist ein wichtiges Druckmittel, um rechte Wähler für sich zu gewinnen. Der anhaltende militärische Druck auf den Iran könnte sein Image als starker Mann festigen; ein Entgegenkommen hingegen könnte den Widerstand seiner rechten Verbündeten hervorrufen.
Der Ölpreis hat sich in den vergangenen zwei Tagen etwas korrigiert, ist heute aber wieder stark zurückgesprungen. Beobachtet die Entwicklung des Ölpreises in den nächsten ein bis zwei Wochen genau. Sie ist für die mittel- bis langfristige Entwicklung der US-Aktienmärkte, insbesondere der Technologiewerte, sehr wichtig.
364
·
--
Dem stimme ich voll und ganz zu.
Die westliche Linke (insbesondere in Europa) setzt im Streben nach absoluter formaler Gleichheit Maßstäbe, die sicherstellen sollen, dass niemand scheitert – und senkt dafür notfalls sämtliche Standards, um der Mittelmäßigkeit entgegenzukommen. Wenn ein System nicht mehr Spitzenleistungen und Exzellenz fördert, sondern überall verhindern will, dass jemand „scheitert“, bestraft es in Wirklichkeit Fleiß und Talent. Eine der zentralsten Tugenden der altgriechischen Zivilisation war das Streben nach Exzellenz. Entscheidet sich eine Gesellschaft dafür, dieses Streben einzuschränken, erstickt sie nicht nur den Nährboden für Spitzenleistungen und bahnbrechende Innovationen, sondern raubt der gesamten Zivilisation auch die Leidenschaft und den Antrieb, sich immer weiter emporzuarbeiten.
Zitat: https://x.com/i/web/status/2114832188210602281
Dem stimme ich voll und ganz zu.
Die westliche Linke (insbesondere in Europa) setzt im Streben nach absoluter formaler Gleichheit Maßstäbe, die sicherstellen sollen, dass niemand scheitert – und senkt dafür notfalls sämtliche Standards, um der Mittelmäßigkeit entgegenzukommen. Wenn ein System nicht mehr Spitzenleistungen und Exzellenz fördert, sondern überall verhindern will, dass jemand „scheitert“, bestraft es in Wirklichkeit Fleiß und Talent. Eine der zentralsten Tugenden der altgriechischen Zivilisation war das Streben nach Exzellenz. Entscheidet sich eine Gesellschaft dafür, dieses Streben einzuschränken, erstickt sie nicht nur den Nährboden für Spitzenleistungen und bahnbrechende Innovationen, sondern raubt der gesamten Zivilisation auch die Leidenschaft und den Antrieb, sich immer weiter emporzuarbeiten.
Zitat: https://x.com/i/web/status/2114832188210602281
Die westliche Linke (insbesondere in Europa) setzt im Streben nach absoluter formaler Gleichheit Maßstäbe, die sicherstellen sollen, dass niemand scheitert – und senkt dafür notfalls sämtliche Standards, um der Mittelmäßigkeit entgegenzukommen. Wenn ein System nicht mehr Spitzenleistungen und Exzellenz fördert, sondern überall verhindern will, dass jemand „scheitert“, bestraft es in Wirklichkeit Fleiß und Talent. Eine der zentralsten Tugenden der altgriechischen Zivilisation war das Streben nach Exzellenz. Entscheidet sich eine Gesellschaft dafür, dieses Streben einzuschränken, erstickt sie nicht nur den Nährboden für Spitzenleistungen und bahnbrechende Innovationen, sondern raubt der gesamten Zivilisation auch die Leidenschaft und den Antrieb, sich immer weiter emporzuarbeiten.
Zitat: https://x.com/i/web/status/2114832188210602281
1
120
·
--
Warum ist $HOOD nach dem Quartalsbericht um fast 8 % eingebrochen?
Auf den ersten Blick sehen die Ergebnisse gut aus. Doch bei genauerem Hinsehen: Der Umsatz im Q3 lag mit 1,42 Mrd. $ unter den erwarteten 1,44 Mrd. $; auch der GAAP-Gewinn je Aktie von 0,51 $ verfehlte die Erwartungen. Nur das bereinigte EPS von 0,60 $ übertraf sie.
Das eigentliche Problem liegt in der Qualität des Wachstums:
Crypto-Umsatz im Jahresvergleich -55 % (der Kryptomarkt ist schuld)
Nettozinsertrag im Jahresvergleich -9 %
Betriebskosten im Jahresvergleich +16 %, Nettogewinn -14 %
Der Umsatz mit Prediction Markets hat sich zwar versechsfacht, doch das zusätzliche Volumen glich den Rückgang der Crypto-Einnahmen gerade so aus.
Noch bemerkenswerter: Das Management deutete außerdem an, dass sich die Handelsspannen im Q4 weiter verengen könnten.
Meine Einschätzung: Der Markt hatte HOOD ursprünglich eine Bewertung als wachstumsstarkes Unternehmen zugestanden. Dieser Bericht zeigt jedoch, dass neue Geschäftsbereiche die Lücken im alten Geschäft füllen – eine Beschleunigung der Gesamtprofitabilität ist nicht zu erkennen. Der Aktienkurs handelt immer die Erwartungen an die Zukunft.
#HOOD #Robinhood
Warum ist $HOOD nach dem Quartalsbericht um fast 8 % eingebrochen?
Auf den ersten Blick sehen die Ergebnisse gut aus. Doch bei genauerem Hinsehen: Der Umsatz im Q3 lag mit 1,42 Mrd. $ unter den erwarteten 1,44 Mrd. $; auch der GAAP-Gewinn je Aktie von 0,51 $ verfehlte die Erwartungen. Nur das bereinigte EPS von 0,60 $ übertraf sie.
Das eigentliche Problem liegt in der Qualität des Wachstums:
Crypto-Umsatz im Jahresvergleich -55 % (der Kryptomarkt ist schuld)
Nettozinsertrag im Jahresvergleich -9 %
Betriebskosten im Jahresvergleich +16 %, Nettogewinn -14 %
Der Umsatz mit Prediction Markets hat sich zwar versechsfacht, doch das zusätzliche Volumen glich den Rückgang der Crypto-Einnahmen gerade so aus.
Noch bemerkenswerter: Das Management deutete außerdem an, dass sich die Handelsspannen im Q4 weiter verengen könnten.
Meine Einschätzung: Der Markt hatte HOOD ursprünglich eine Bewertung als wachstumsstarkes Unternehmen zugestanden. Dieser Bericht zeigt jedoch, dass neue Geschäftsbereiche die Lücken im alten Geschäft füllen – eine Beschleunigung der Gesamtprofitabilität ist nicht zu erkennen. Der Aktienkurs handelt immer die Erwartungen an die Zukunft.
#HOOD #Robinhood
Auf den ersten Blick sehen die Ergebnisse gut aus. Doch bei genauerem Hinsehen: Der Umsatz im Q3 lag mit 1,42 Mrd. $ unter den erwarteten 1,44 Mrd. $; auch der GAAP-Gewinn je Aktie von 0,51 $ verfehlte die Erwartungen. Nur das bereinigte EPS von 0,60 $ übertraf sie.
Das eigentliche Problem liegt in der Qualität des Wachstums:
Crypto-Umsatz im Jahresvergleich -55 % (der Kryptomarkt ist schuld)
Nettozinsertrag im Jahresvergleich -9 %
Betriebskosten im Jahresvergleich +16 %, Nettogewinn -14 %
Der Umsatz mit Prediction Markets hat sich zwar versechsfacht, doch das zusätzliche Volumen glich den Rückgang der Crypto-Einnahmen gerade so aus.
Noch bemerkenswerter: Das Management deutete außerdem an, dass sich die Handelsspannen im Q4 weiter verengen könnten.
Meine Einschätzung: Der Markt hatte HOOD ursprünglich eine Bewertung als wachstumsstarkes Unternehmen zugestanden. Dieser Bericht zeigt jedoch, dass neue Geschäftsbereiche die Lücken im alten Geschäft füllen – eine Beschleunigung der Gesamtprofitabilität ist nicht zu erkennen. Der Aktienkurs handelt immer die Erwartungen an die Zukunft.
#HOOD #Robinhood
164
·
--
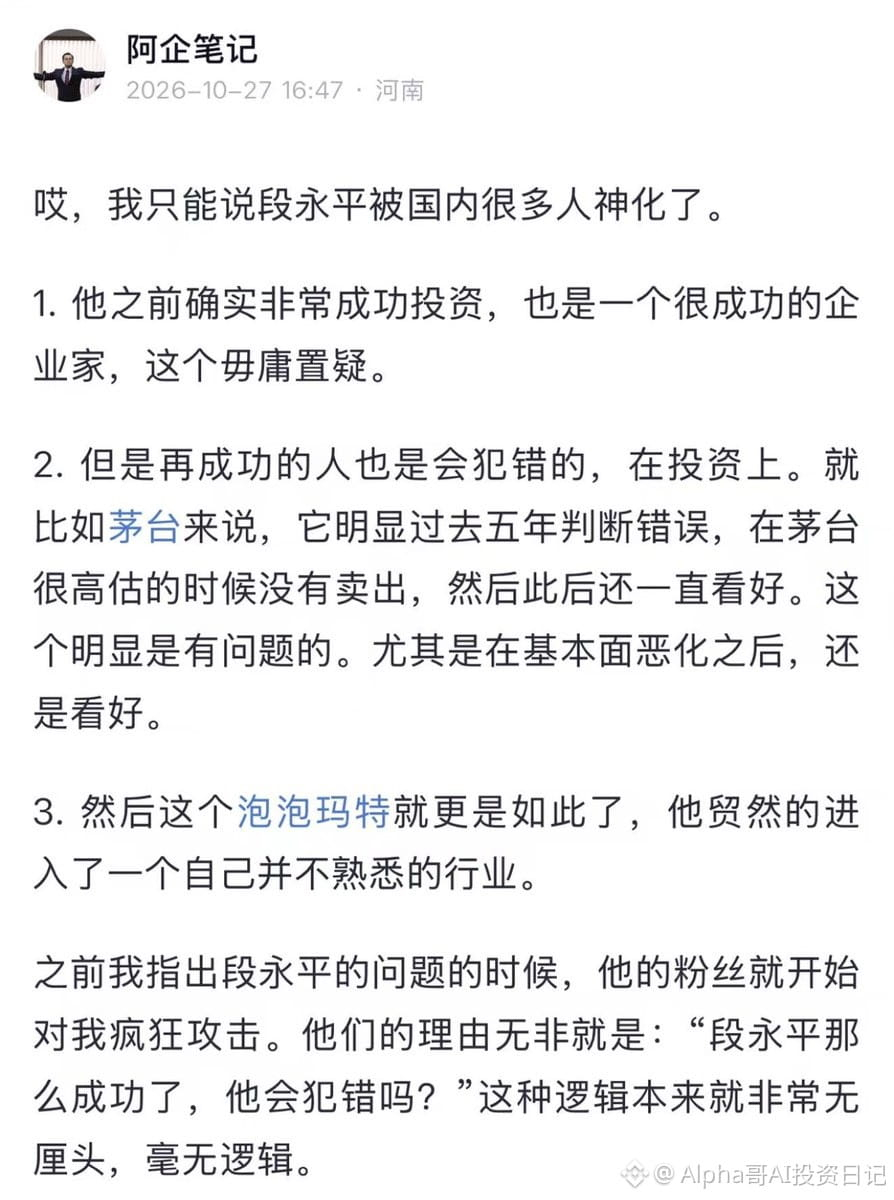
Ich war schon immer der Meinung, dass man beim Investieren vor allem davor hüten sollte, sogenannte „Börsengurus“ und „Meister“ übermäßig zu verehren.
Warren Buffett ist einer der erfolgreichsten Investoren der Geschichte, doch auch seine Einschätzungen zu neuen Technologien waren nicht immer zutreffend.
2011 stieg er groß bei IBM ein – letztlich erwies sich das als Fehlinvestition. 2018 bezeichnete Buffett BTC als „Rattengift zum Quadrat“ (Rat Poison Squared), obwohl BTC damals noch unter 10.000 US-Dollar lag. Noch früher, 2013, verglich Munger BTC zum ersten Mal mit „Rattengift“ – damals kostete BTC gerade einmal etwas über 100 US-Dollar.
Das schmälert nicht, dass Buffett und Munger weiterhin großartige Investoren sind. Buffett kaufte später natürlich auch Apple-Aktien, die zu einer seiner erfolgreichsten Investitionen wurden.
Selbst die erfolgreichsten Menschen haben ihren eigenen Kompetenzbereich und blinde Flecken. Langfristig gute Ergebnisse bedeuten nicht, dass jede einzelne Einschätzung richtig ist. Und wer in der Vergangenheit oft richtiglag, wird deshalb nicht in Zukunft zwangsläufig fehlerfrei sein.
Was es wirklich zu lernen gilt, ist die Denkweise großer Investoren – nicht, jeden ihrer Sätze als unumstößliche Wahrheit hinzunehmen. Beim Investieren kommt es immer vor allem auf eigenständiges Denken und eine gesunde Skepsis gegenüber Autoritäten an.
Ich war schon immer der Meinung, dass man beim Investieren vor allem davor hüten sollte, sogenannte „Börsengurus“ und „Meister“ übermäßig zu verehren.
Warren Buffett ist einer der erfolgreichsten Investoren der Geschichte, doch auch seine Einschätzungen zu neuen Technologien waren nicht immer zutreffend.
2011 stieg er groß bei IBM ein – letztlich erwies sich das als Fehlinvestition. 2018 bezeichnete Buffett BTC als „Rattengift zum Quadrat“ (Rat Poison Squared), obwohl BTC damals noch unter 10.000 US-Dollar lag. Noch früher, 2013, verglich Munger BTC zum ersten Mal mit „Rattengift“ – damals kostete BTC gerade einmal etwas über 100 US-Dollar.
Das schmälert nicht, dass Buffett und Munger weiterhin großartige Investoren sind. Buffett kaufte später natürlich auch Apple-Aktien, die zu einer seiner erfolgreichsten Investitionen wurden.
Selbst die erfolgreichsten Menschen haben ihren eigenen Kompetenzbereich und blinde Flecken. Langfristig gute Ergebnisse bedeuten nicht, dass jede einzelne Einschätzung richtig ist. Und wer in der Vergangenheit oft richtiglag, wird deshalb nicht in Zukunft zwangsläufig fehlerfrei sein.
Was es wirklich zu lernen gilt, ist die Denkweise großer Investoren – nicht, jeden ihrer Sätze als unumstößliche Wahrheit hinzunehmen. Beim Investieren kommt es immer vor allem auf eigenständiges Denken und eine gesunde Skepsis gegenüber Autoritäten an.
Warren Buffett ist einer der erfolgreichsten Investoren der Geschichte, doch auch seine Einschätzungen zu neuen Technologien waren nicht immer zutreffend.
2011 stieg er groß bei IBM ein – letztlich erwies sich das als Fehlinvestition. 2018 bezeichnete Buffett BTC als „Rattengift zum Quadrat“ (Rat Poison Squared), obwohl BTC damals noch unter 10.000 US-Dollar lag. Noch früher, 2013, verglich Munger BTC zum ersten Mal mit „Rattengift“ – damals kostete BTC gerade einmal etwas über 100 US-Dollar.
Das schmälert nicht, dass Buffett und Munger weiterhin großartige Investoren sind. Buffett kaufte später natürlich auch Apple-Aktien, die zu einer seiner erfolgreichsten Investitionen wurden.
Selbst die erfolgreichsten Menschen haben ihren eigenen Kompetenzbereich und blinde Flecken. Langfristig gute Ergebnisse bedeuten nicht, dass jede einzelne Einschätzung richtig ist. Und wer in der Vergangenheit oft richtiglag, wird deshalb nicht in Zukunft zwangsläufig fehlerfrei sein.
Was es wirklich zu lernen gilt, ist die Denkweise großer Investoren – nicht, jeden ihrer Sätze als unumstößliche Wahrheit hinzunehmen. Beim Investieren kommt es immer vor allem auf eigenständiges Denken und eine gesunde Skepsis gegenüber Autoritäten an.
102
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BinanceWithdrawalScamWarning
24,866 Aufrufe
535 Kommentare
Binance warnt bei Wiederaufnahme der Dienste vor Auszahlungsbetrug: Das Unternehmen wird niemals Gebühren verlangen, Warteschlangenplätze verkaufen oder Sie auffordern, Ihr Geld in einen „Tresor“ zu verschieben
Binance News
·11 Likes
·7k Aufrufe
USMidtermElections
581,808 Aufrufe
3,114 Kommentare
USOctoberNFP-AreRateCutsStillPossible
34,400 Aufrufe
469 Kommentare