WIE ICH ES GETESTET HABE
Ich habe 40 Handelssymbole durchforstet und drei gefunden, die profitabel aussahen. Ich erklärte sie für validiert und schaltete sie live.
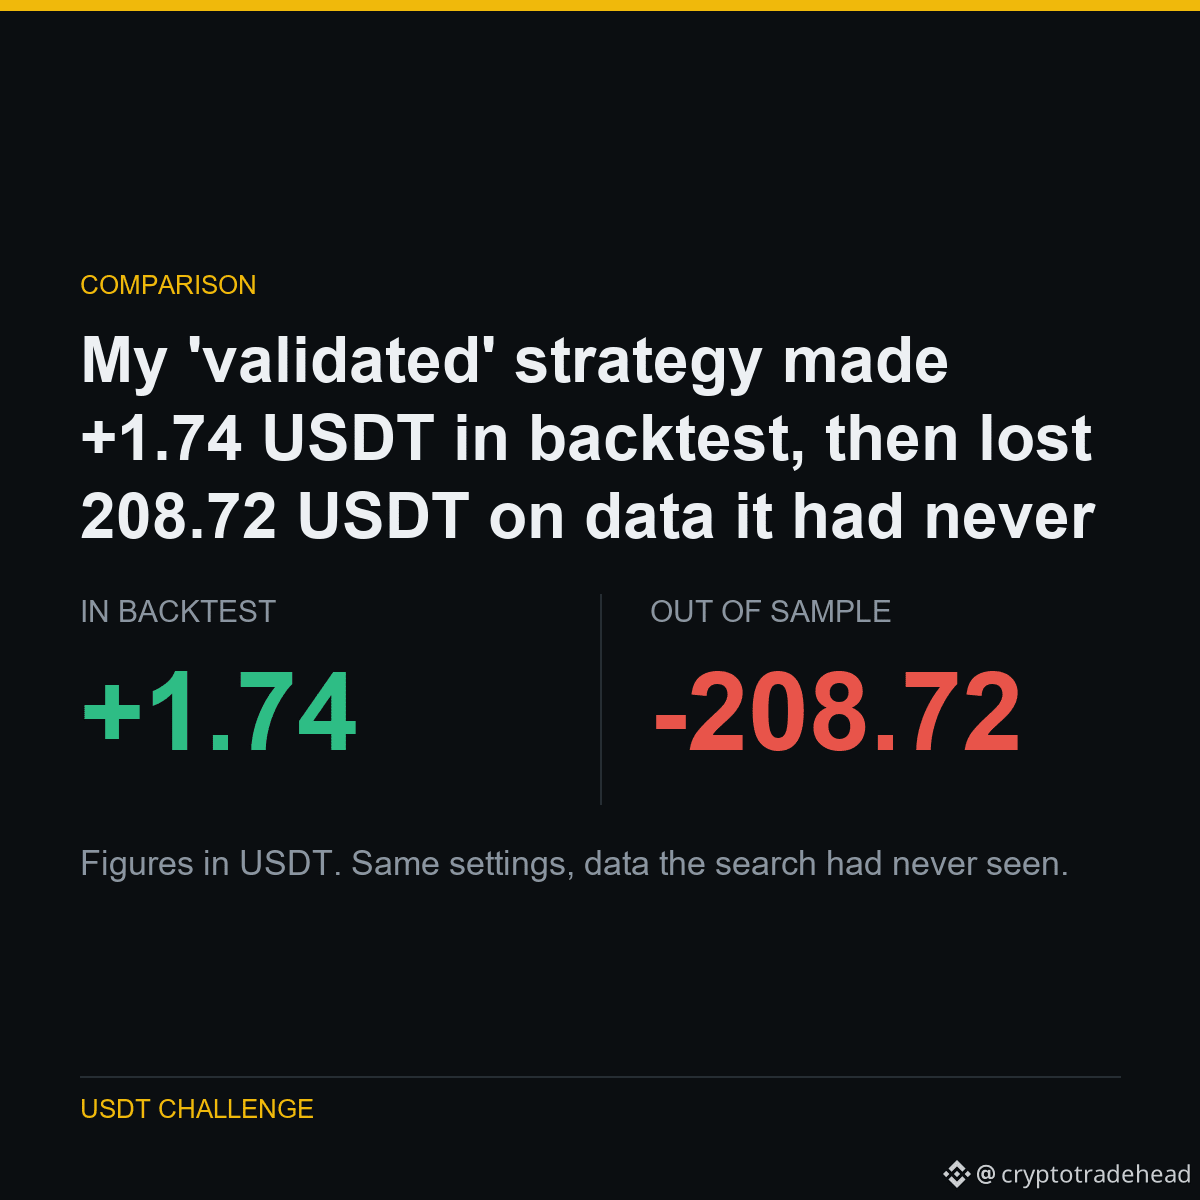
Dann testete ich exakt dieselben Einstellungen anhand von 751 Tagen Kursdaten, die bei der Suche nie verwendet worden waren. Alle drei kehrten sich ins Gegenteil um. Nicht nur ein bisschen – vollständig.
Drei Überlebende von 40 sind bei dieser Stichprobengröße ungefähr das, was reiner Zufall hervorbringt.
DIE ZAHLEN
In-Sample-Ergebnis: +1.74
Out-of-Sample-Ergebnis: -208.72
Tage unberührter Daten: 751
Überlebende Symbole: 0 von 3
Wenn man zufällige Daten nur gründlich genug durchsucht, findet man immer einen Gewinner. Nur der Out-of-Sample-Test verrät einem, ob man tatsächlich einen Vorteil gefunden hat oder bloß Rauschen, das sich verkleidet hat.
Teil eines öffentlichen Experiments: 5,063 USDT auf 1,000,000 USDT – jedes Ergebnis wird veröffentlicht, auch die, bei denen ich schlecht dastehe.
Ausgeführt auf $BTC $ETH $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData