
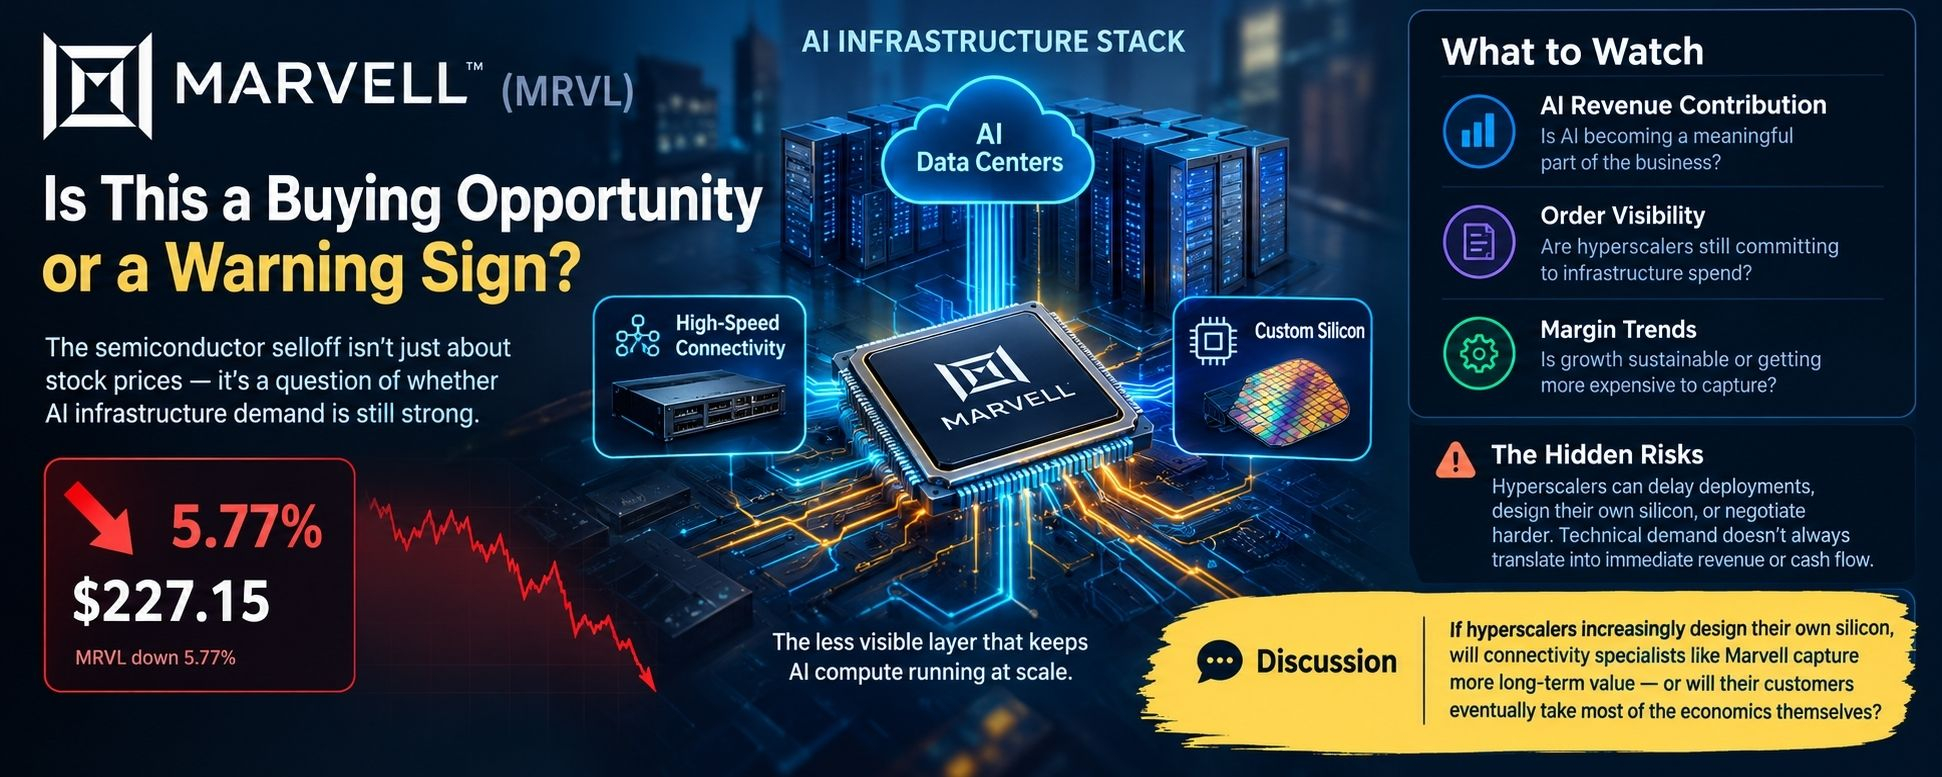

$MRVL.US Der Ausverkauf bei Marvell wirft eine größere Frage auf: Schwächt sich die Nachfrage nach KI-Infrastruktur tatsächlich ab?
Der Halbleitermarkt preist Risiken entlang der gesamten KI-Lieferkette ein. Ich denke, Anleger sollten genauer überlegen, was sie verkaufen.
Marvell Technology ($MRVL) ist in einem wichtigen Bereich der KI-Infrastruktur angesiedelt: Hochgeschwindigkeitsverbindungen, Netzwerktechnik für Rechenzentren und kundenspezifische Chips. Diese Komponenten sind weniger sichtbar als GPUs, tragen aber dazu bei, zu bestimmen, ob teure Rechenressourcen effizient und in großem Maßstab eingesetzt werden können.
Mein zentrales Argument: Ein Ausverkauf bei Halbleiteraktien ist nicht automatisch eine Kaufgelegenheit – selbst wenn die zugrunde liegende Technologie strategisch wichtig bleibt.
Warum verdient Marvell eine genauere Betrachtung?
KI-Infrastruktur ist eine Investition in ein Gesamtsystem. Beschleuniger müssen Daten austauschen, Server benötigen Verbindungen mit hoher Bandbreite, und Hyperscaler brauchen Architekturen, die Leistung, Stromverbrauch und Bereitstellungskosten in Einklang bringen. Engpässe in der Netzwerkinfrastruktur können den Wert zusätzlicher Rechenkapazität schmälern. Dadurch entsteht eine bedeutende Chance für Unternehmen, die die Konnektivitätsebene bereitstellen.
Doch diese These hat auch eine weniger angenehme Seite.
Marvells Chancen hängen zum Teil davon ab, dass Kunden weiter in Infrastruktur investieren. Ein Hyperscaler kann an das langfristige Potenzial von KI glauben und dennoch einen Einsatz verzögern, seine Architektur neu entwerfen oder mit Lieferanten hart verhandeln. Technische Nachfrage führt nicht automatisch zu sofortigen Umsätzen, stabilen Margen oder vorhersehbarem Cashflow.
Diese Unterscheidung ist wichtiger als die optimistische Einschätzung eines Analysten.
Marvell meldete für das Geschäftsjahr 2026 einen Rekordumsatz von 8,195 Milliarden US-Dollar. Das Management führte das Wachstum auf die robuste KI-Nachfrage zurück. Die anschließenden Geschäftszahlen und Prognosen bleiben wichtige Prüfsteine dafür, ob diese Dynamik anhalten kann. „Offizielle Ergebnisse“ (https://investor.marvell.com/news-events/press-releases/detail/1011/marvell-technology-inc-reports-fourth-quarter-and-fiscal-year-2026-financial-results)
Ich würde drei Signale genau beobachten: das Umsatzwachstum im Rechenzentrumsgeschäft, die Einschätzung des Managements zur Visibilität der Kundenaufträge und die Entwicklung der Bruttomarge. Ein starkes Umsatzwachstum bei gleichzeitig sinkenden Margen könnte darauf hindeuten, dass das Wachstum zunehmend kostspieliger zu erzielen ist. Anhaltendes Wachstum und eine solide Profitabilität würden dagegen die These stärken, dass sich die Nachfrage in dauerhaften Geschäftswert umwandelt.
Entscheidend ist der Unterschied zwischen einem niedrigeren Aktienkurs und einer besseren Investmentthese. Das ist nicht dasselbe.
Ich würde MRVL nicht allein deshalb als Schnäppchen bezeichnen, weil die Aktie zusammen mit NVIDIA und anderen Chipherstellern fällt. Ich würde Belege dafür sehen wollen, dass die Kundennachfrage, die Umsetzung und die Wirtschaftlichkeit der Bereitstellung von KI-Infrastruktur weiterhin intakt sind.
Wenn die Ausgaben für KI-Infrastruktur weiter steigen, Hyperscaler jedoch zunehmend eigenes Silizium entwickeln und jeden Dollar an Investitionsausgaben optimieren: Werden Konnektivitätsspezialisten wie Marvell langfristig mehr Wert abschöpfen, oder werden ihre Kunden am Ende den Großteil der wirtschaftlichen Vorteile selbst einbehalten?