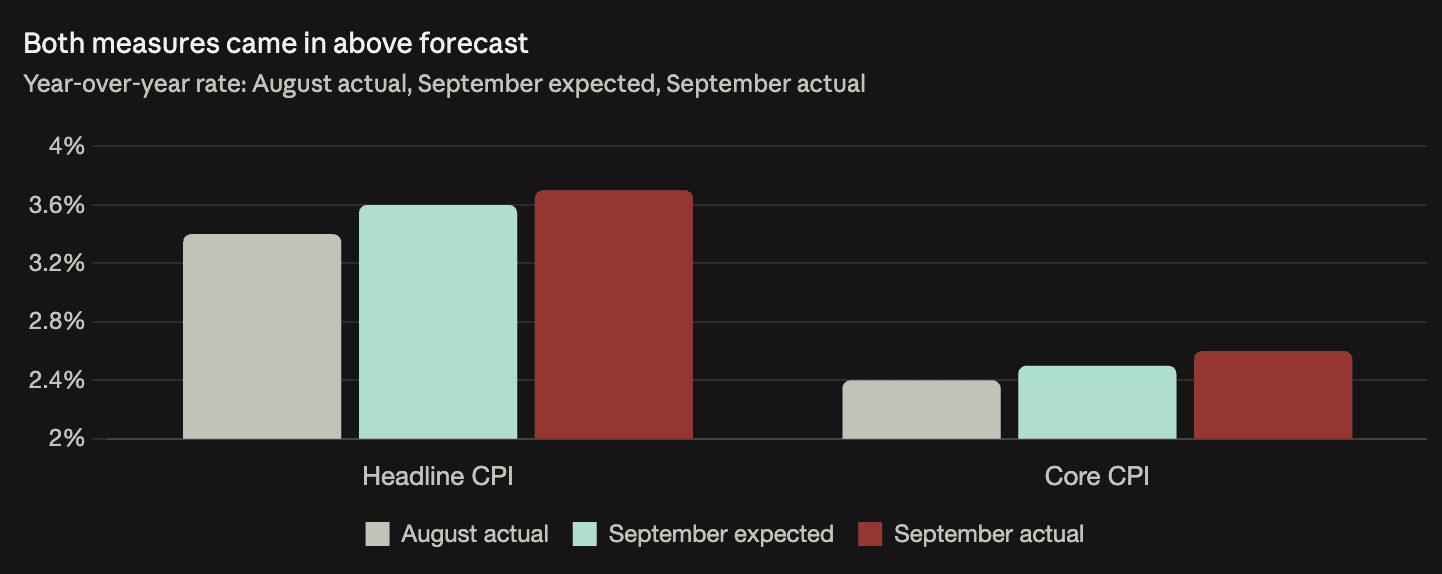
Der September-CPI lag bei 3,7 % Gesamtinflation (gegenüber erwarteten 3,6 %) und 2,6 % Kerninflation (gegenüber 2,5 %) – die Kerninflation blieb den zweiten Monat in Folge bei 0,3 % gegenüber dem Vormonat, statt nachzulassen. Händler begannen, bis Ende 2027 drei weitere Zinserhöhungen der Fed einzupreisen. Damit liegen die Markterwartungen rund 50 Basispunkte über dem Median des Fed-eigenen Dot Plots. Bitcoin fiel unter 83.000 $, Gold gab um 40 $ auf 4.129 $ nach, Silber verlor 2 %, Nasdaq-Futures 0,5 % – alles bewegte sich gleichzeitig über denselben Zinskanal. Die Zusammensetzung erschwert die restriktive Interpretation: Der Benzinpreisanstieg von 7,3 % gegenüber dem Vormonat macht den Großteil der positiven Überraschung bei der Gesamtinflation aus, und energiegetriebene Inflation lässt sich mit Geldpolitik am wenigsten beeinflussen. Galaxy Research: 55,1 % des Bitcoin-Angebots liegen in nicht zugeordneten Adressen, wahrscheinlich überwiegend in individueller Selbstverwahrung.
Unerwartet hohe CPI-Daten treiben US-Inflation auf 3,7 %, Gold fällt um 40 $
Gesamt-CPI im September: 3,7 % im Jahresvergleich (gegenüber erwarteten 3,6 %, nach 3,4 %); Kernrate: 2,6 % (gegenüber erwarteten 2,5 %, nach 2,4 %); monatliche Kernrate: 0,3 % (gegenüber erwarteten 0,2 %, unverändert gegenüber August). Auf die Einordnung kommt es an: Die Kernrate hat sich nicht beschleunigt, sondern ist nicht gesunken – die Prognostiker hatten einen Rückgang erwartet, der ausblieb. Die Abweichung nach oben spiegelt also ausbleibende Fortschritte bei 0,3 % im Monatsvergleich wider, annualisiert etwa 3,7 %. Der Benzinpreisanstieg von 7,3 % im Monatsvergleich erklärt den Abstand von 1,1 Prozentpunkten zwischen Gesamt- und Kernrate; Energie wird bei der Kernrate nicht berücksichtigt, daher schlug der Kraftstoffpreissprung vollständig auf den Gesamtindex durch. Der Anstieg ist angebotsbedingt und nicht breit angelegt – auf Rohölpreise hat die Geldpolitik den geringsten Einfluss. Gold minus 40 $ auf 4.129,60 $, Silber minus 1 $ auf 58,07 $: die mechanische Reaktion auf höhere erwartete Realrenditen, die die Opportunitätskosten unverzinslicher Anlagen erhöhen. Das Signal, auf das es zu achten gilt: Ein Rückgang der monatlichen Kernrate unter 0,3 % – was ihr nun zwei Monate in Folge nicht gelungen ist.
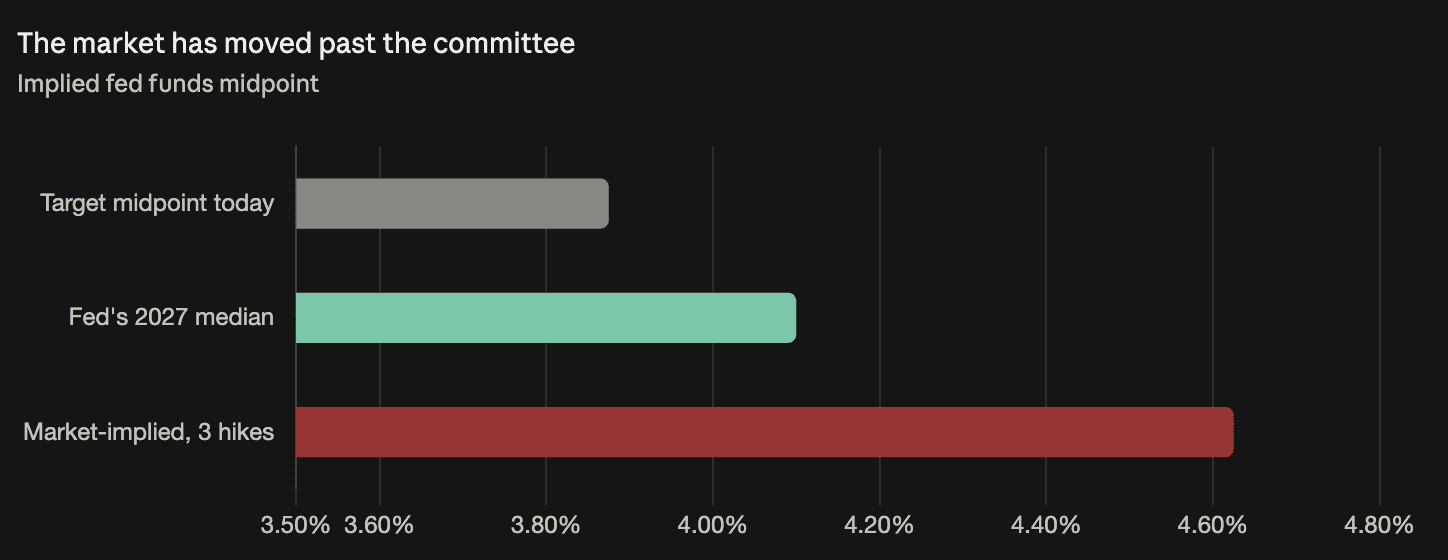
Händler setzen auf drei weitere Fed-Zinserhöhungen und übertreffen damit die eigene Prognose der Fed
Kurzfristige Zinsfutures fielen am Mittwoch, als Händler begannen, bis Ende 2027 drei weitere Zinserhöhungen der Fed einzupreisen. Der Mittelpunkt der Fed-Funds-Zielspanne liegt bei 3,875 %; drei weitere Erhöhungen würden etwa 4,625 % bedeuten – rund 50 Basispunkte über dem Median der Fed-Prognose für 2027 von 4,1 % aus dem September-Dot-Plot. Die Richtung der Abweichung hat sich umgekehrt: Während des größten Teils des dritten Quartals preisten die Märkte eine geringere Straffung ein, als die Fed signalisierte; nun sind sie darüber hinausgeschossen. Der DXY stieg um etwa 0,40 Punkte auf 102,52 – größere erwartete Zinsdifferenzen zugunsten der USA lenken Kapital in auf US-Dollar lautende Anlagen. Ein wichtiger Vorbehalt zur Zusammensetzung: Der Anstieg der Kernrate im September war benzinpreisbedingt, und auf energiegetriebene Inflation hat die Geldpolitik den geringsten Einfluss. Die Märkte preisten den Anstieg dennoch ein, weil die Kernrate den zweiten Monat in Folge nicht nachgab und damit eine belastbare Begründung lieferte, die über den Gesamtindex hinausging.
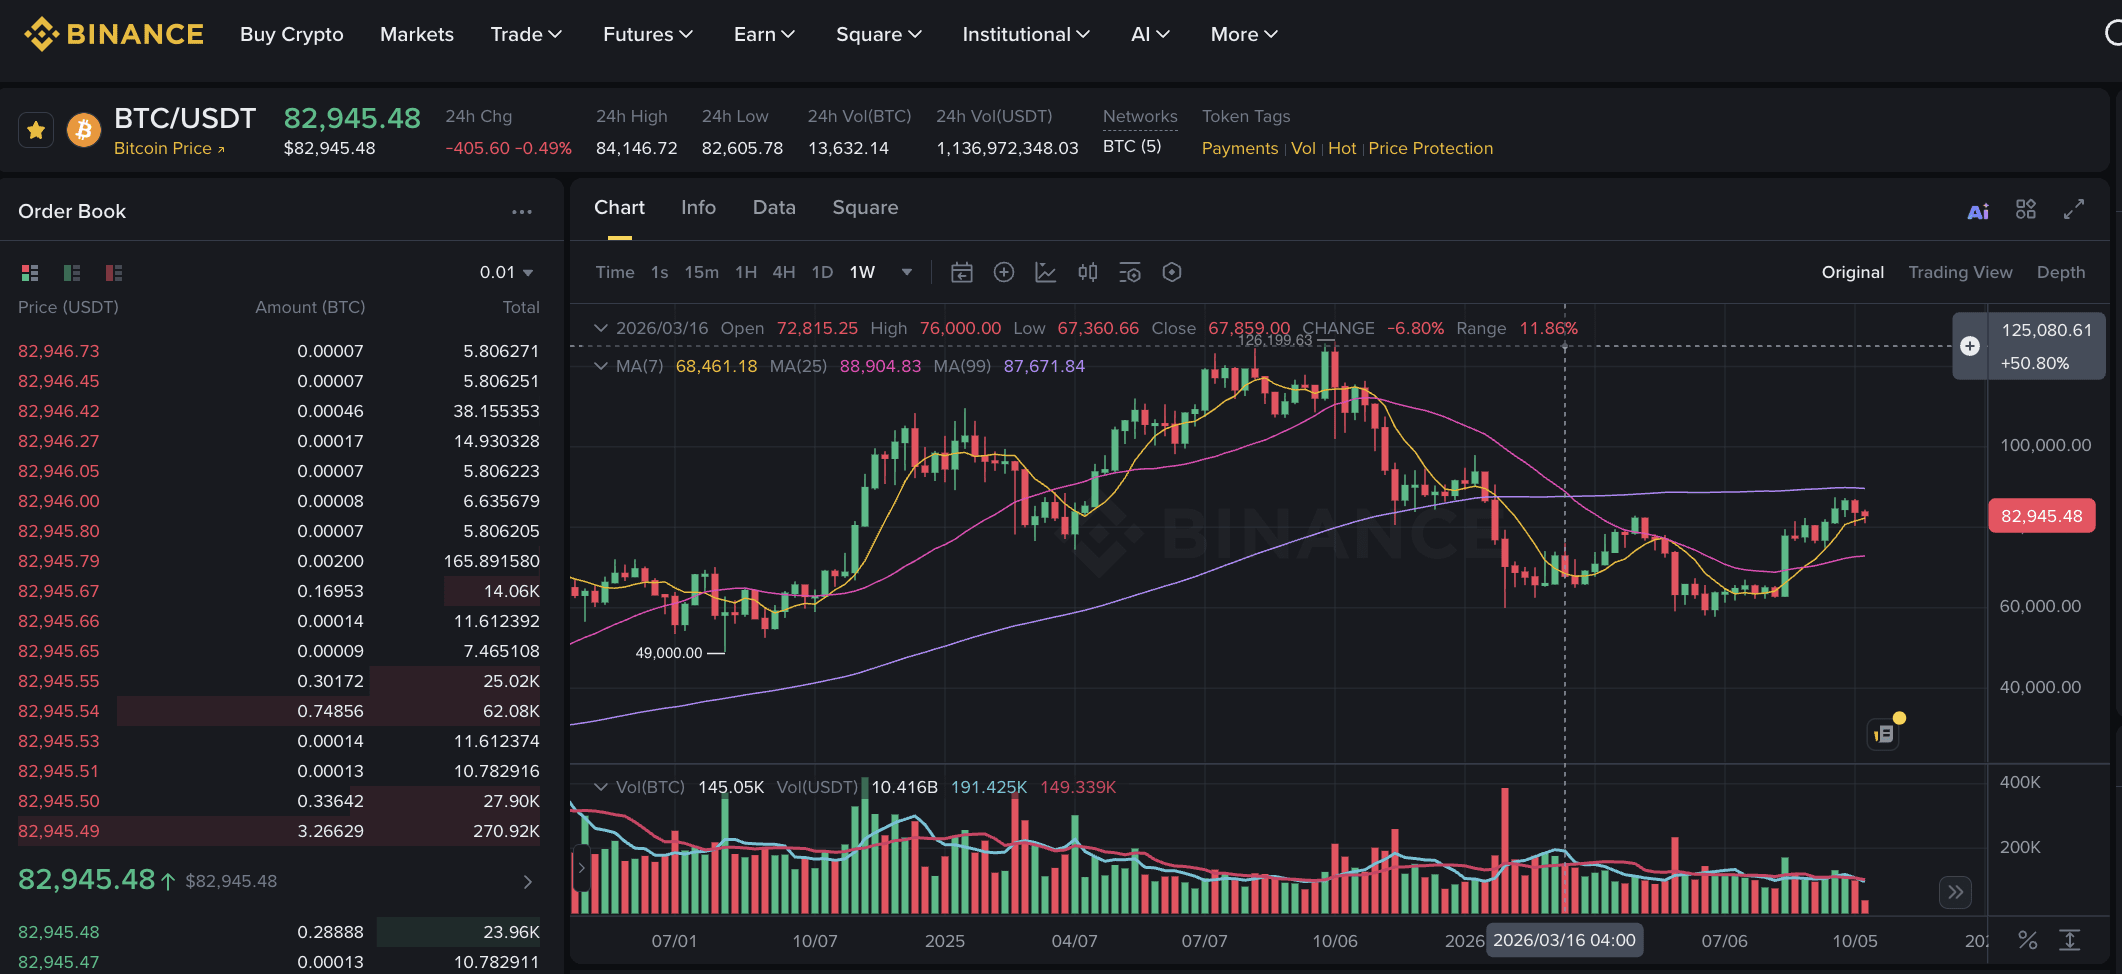
Bitcoin fiel innerhalb weniger Minuten nach Veröffentlichung der CPI-Daten unter 83.000 $ – zum dritten Mal in dieser Woche wechselte der Kurs auf diesem Niveau die Seite (nach dem Ausverkauf am Montag darunter, am Dienstag zurück darüber, am Mittwoch wieder darunter). Die Hin-und-her-Bewegung statt eines erneuten Abwärtsschubs bestätigt, dass die Erholung auf einer Positionierungsbewegung und nicht auf einer Veränderung der zugrunde liegenden Nachfrage beruhte – eine Erholung, die ein einzelner Datenpunkt vollständig zunichtemachen kann, war nie nachhaltig. Alle wichtigen Anlageklassen bewegten sich in derselben Sitzung in dieselbe Richtung: Nasdaq-Futures minus 0,5 %, Gold minus 1 %, Silber minus 2 %, Bitcoin ebenfalls niedriger. Diese Gleichläufigkeit deutet auf einen einzigen Auslöser (den erwarteten Zinspfad) hin und nicht auf etwas Marktspezifisches. Die Ausschläge waren moderat – eine um 0,1 Prozentpunkte höhere Inflationserwartung führte zu geordneten Anpassungen, nicht zu Anzeichen einer Krise. Was das Bild ändern würde: ein Rückgang der monatlichen Kern-CPI-Rate unter 0,3 %, was ihr nun zwei Monate in Folge nicht gelungen ist.
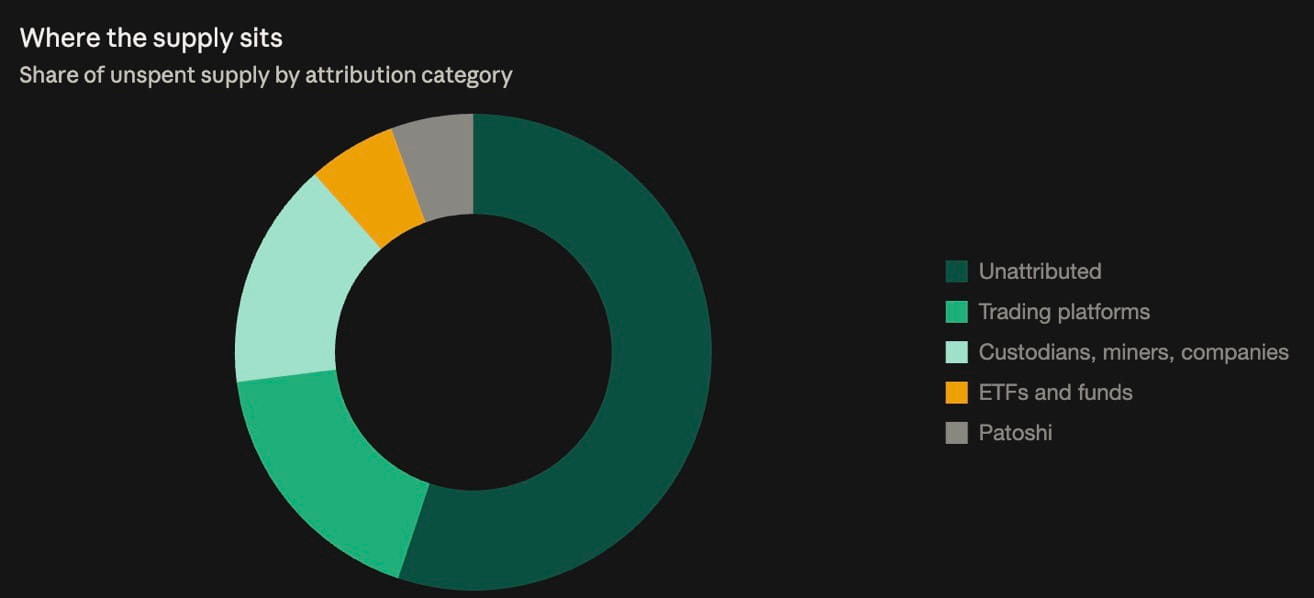
Mehr als die Hälfte des Bitcoin-Angebots liegt in Adressen ohne Zuordnung zu bekannten Eigentümern
Galaxy Research zufolge liegt 55,1 % des Bitcoin-Angebots (rund 11,07 Mio. von 20,098 Mio. BTC) in Adressen, die keinem bekannten Eigentümer zugeordnet werden können. Die Einschätzung von Forschungsdirektor Alex Thorn: Der Großteil dürfte sich im selbstverwalteten Besitz von Privatpersonen befinden – der ursprüngliche Anwendungsfall und weiterhin die größte einzelne Kategorie. Unter den gekennzeichneten Beständen entfallen 17,9 % (rund 3,60 Mio. BTC) auf Börsen, 15,4 % (rund 3,10 Mio. BTC) auf Verwahrer, Miner und Unternehmen sowie 6,0 % (rund 1,21 Mio. BTC) auf ETFs und Fonds. Der Börsenbestand ist fast dreimal so groß wie der gesamte ETF-Komplex, obwohl ETFs seit ihrer Einführung den Großteil der Aufmerksamkeit institutioneller Anleger auf sich ziehen. Patoshi – das mit Satoshi verknüpfte Mining-Muster – macht 5,6 % (rund 1,13 Mio. BTC) aus, die sich nie bewegt haben. Die zentrale Folgerung für die Analyse von Kapitalflüssen: Börsenreserven, ETF-Zuflüsse und Angaben zu Unternehmensbeständen erfassen nur die sichtbaren 44,9 % – Schlussfolgerungen über das Verhalten aller Anleger, die daraus abgeleitet werden, betreffen also nur eine Minderheit der Coins. Thorns Schlussfolgerung zur Selbstverwahrung ist eine Interpretation des nicht zugeordneten Bestands, keine Messung desselben.
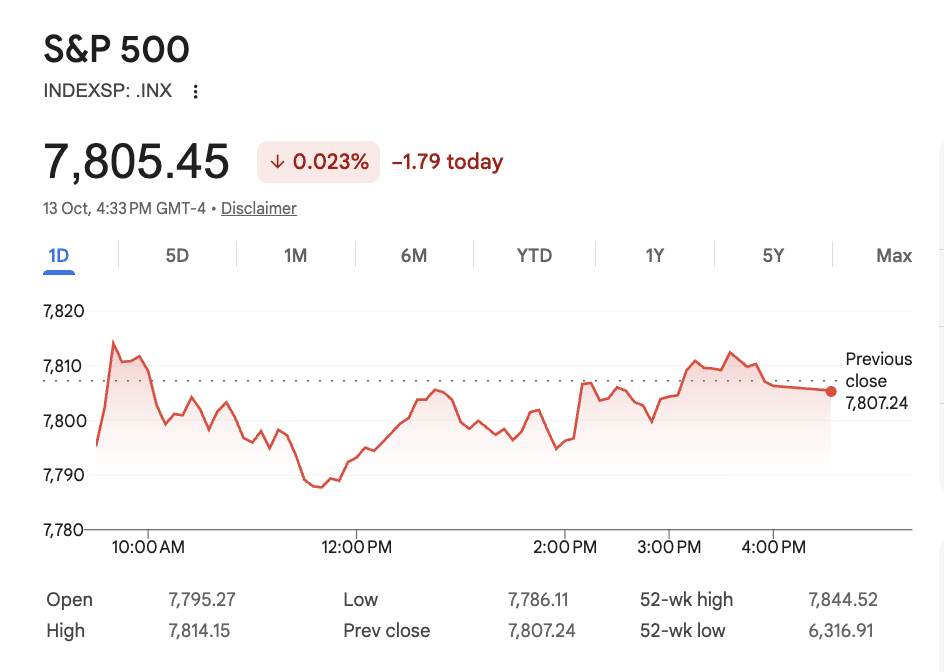
Der S&P 500 gab leicht nach, der Nasdaq verlor 0,15 %, der Dow 179 Punkte (0,35 %) – obwohl er im Tagesverlauf zeitweise um bis zu 460 Punkte gestiegen war. Die Sitzung am Dienstag endete auf den Tagestiefs. Der koreanische KOSPI stürzte um 5,5 % auf den niedrigsten Stand seit dem 31. Juli (Bewertungsbedenken sowie Konkurrenz aus China) und zog Speicherchip-Aktien nach unten: Micron minus 5 %, SK Hynix minus 4 %, SanDisk minus 2 %, Seagate und Western Digital jeweils minus 2 %. JPMorgan verfehlte die Q3-Erwartungen, hob jedoch die Prognose für den Nettozinsertrag 2026 an (Aktie unverändert); Wells Fargo verlor 2 %; Goldman Sachs legte nach besser als erwarteten Umsätzen leicht zu. FactSet zufolge rechnen Analysten mit einem Anstieg der S&P-500-Gewinne um fast 30 % im Jahresvergleich. Die Rendite zehnjähriger US-Staatsanleihen sank auf 5,193 %, nach einem Höchststand von 5,364 % in der vergangenen Woche. CME FedWatch: Die Wahrscheinlichkeit, dass die Zinsen im Oktober unverändert bleiben, liegt bei 80,6 %, gegenüber 51 % vor einem Monat. Goldman, Morgan Stanley und Citi sehen einen steigenden Wert in US-Staatsanleihen – Charu Chanana von Saxo spricht angesichts hartnäckiger Inflation, hoher Ölpreise und massiver Staatsverschuldung von einer „taktischen Erholung“ und nicht von einer nachhaltigen Trendwende.