

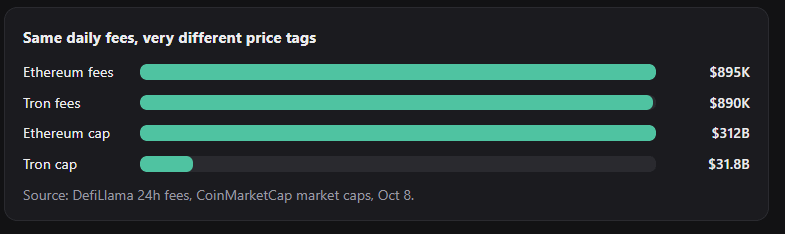
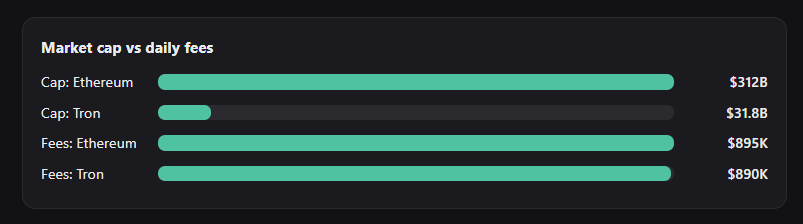
In einem Zeitraum von 24 Stunden zahlte Ethereum etwa 895.000 $ an Gebühren. Tron zahlte 890.000 $.
Die eine wird mit 312 Mrd. $ bewertet. Die andere mit 31,8 Mrd. $.
Gleiche Gebühren, 10-mal so viel wert. Wofür zahlt der Markt also tatsächlich?
Das bedeutet nicht, dass Tron günstig oder Ethereum teuer ist. Gebühren sind nicht alles. Aber es sagt etwas aus: Die Marktkapitalisierung zeigt, woran die Menschen glauben. Gebühren zeigen, wofür sie tatsächlich zahlen.
Also habe ich etwas Einfaches gemacht. Ich habe mir die aktuellen Top 10 angesehen und jedem dieselben vier Fragen gestellt:
Woher kommt das Geld? Wer behält es? Wer nutzt das Netzwerk tatsächlich? Bringen die Partnerschaften etwas Reales hervor?
Keine Kaufliste. Eine Karte, die zeigt, wo die Geschichte und die Zahlen übereinstimmen – und wo nicht.
1 · Bitcoin · 1,65 Bio. US-Dollar
Die Sicherheitskosten werden über den Preis finanziert, nicht über Gebühren
Bitcoin ist kein Unternehmen, also sollte man es nicht wie eines bewerten. Sein Wert beruht auf Knappheit und Nachfrage: ETF-Vermögen von fast 103 Mrd. US-Dollar und 197 börsennotierte Unternehmen, die Bitcoin halten.
Doch was hält das Netzwerk sicher? Die Gebühren im September betrugen 87,53 BTC, etwa 0,63 % der Miner-Belohnungen. Das waren im Monat ungefähr 7 Mio. US-Dollar (meine Berechnung).
Die übrigen 99,37 % stammten aus der Blocksubvention: neu geschaffene Bitcoins, deren Wert davon abhängt, was der Markt dafür bezahlt.
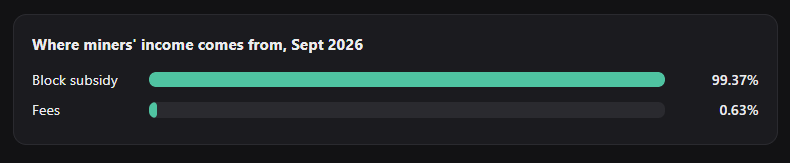
Langfristig hängt die Sicherheit von Bitcoin davon ab, dass sein Preis stabil bleibt. Darauf sollte man achten.
2 · Ethereum · 312 Mrd. US-Dollar
Reale Nutzung, dünne Basisschicht
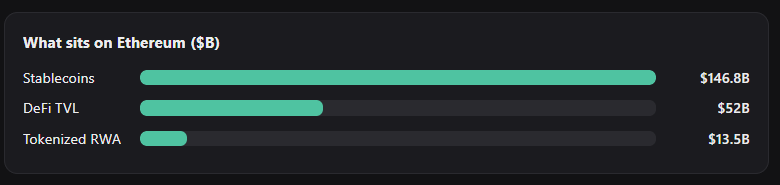
Ethereum beherbergt 146,8 Mrd. US-Dollar in Stablecoins, 52 Mrd. US-Dollar in DeFi und 13,5 Mrd. US-Dollar in tokenisierten realen Vermögenswerten. Die Nutzung ist real. Doch das Mainnet selbst erzielte innerhalb von 24 Stunden Blockchain-Einnahmen von rund 376.000 US-Dollar, weil der Großteil der Aktivität auf Layer 2 verlagert wurde.
Auch Institutionen zeigen Interesse: BlackRocks Staking-ETF wuchs in der ersten Woche von einer Startanlage in Höhe von 107 Mio. US-Dollar auf über 250 Mio. US-Dollar. Gleichzeitig verzeichneten Spot-ETH-ETFs auch eine Abflussserie von 17 Tagen (etwa 708 Mio. US-Dollar). Das Interesse ist real, aber uneinheitlich.
Ethereum ist der Handelsplatz. Die Frage ist, wie viel von den Einnahmen es behält.
3 · Tether · 184 Mrd. US-DollarDas profitabelste Projekt hier. Die Inhaber bekommen nichts davon.
Tether erzielte im zweiten Quartal rund 1,5 Mrd. US-Dollar Betriebsgewinn, größtenteils aus Zinsen auf US-Staatsanleihen. Das Unternehmen hält die Reserven hinter USDT und behält die Zinsen. USDT-Inhaber erhalten nichts zusätzlich: Sie besitzen einen Anspruch auf 1 US-Dollar, keinen Anteil an Tether.
Auf dieses Detail würde ich achten: Der Reservepuffer hat sich innerhalb eines Quartals halbiert.
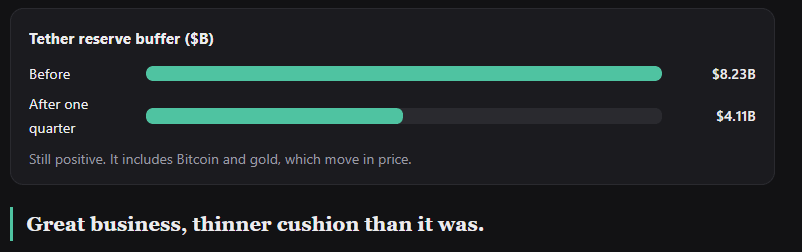
Tether erzielte im zweiten Quartal rund 1,5 Mrd. US-Dollar, und die USDT-Inhaber erhielten nichts davon. Ist das ein Fehler oder einfach die Funktionsweise eines Stablecoins?
4 · BNB · 102 Mrd. US-DollarDer Burn ist real. Der Profitnachweis nicht.
Der Burn im Juli entfernte 1.615.827 BNB (etwa 931,7 Mio. US-Dollar). Das Angebot liegt nun bei 133,17 Mio. und bewegt sich auf 100 Mio. zu. Der Burn basiert jedoch auf einer Formel und wird nicht aus einer überprüften Einnahmequelle finanziert. Es ist eine Angebotsverknappung, kein Gewinnnachweis. Binances eigene Gewinne sind nicht öffentlich, daher kann ich sie nicht überprüfen.
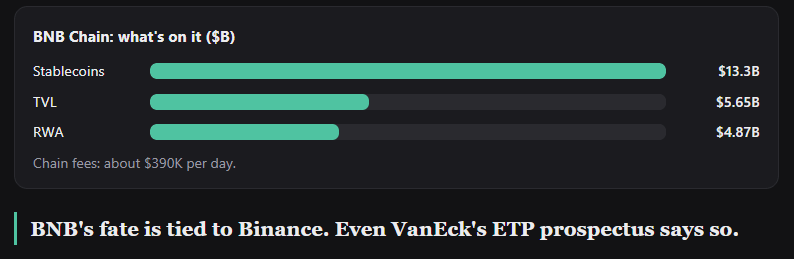
Der Burn ist real, der Profitnachweis nicht. Ist ein schrumpfendes Angebot wichtig, wenn niemand die dahinterstehenden Gewinne überprüfen kann?
5 · XRP · 88 Mrd. US-Dollar
Die Geschichte wächst. Die Einnahmen des Ledgers tun es nicht.
Die institutionellen Schlagzeilen sind echt: Ondo, JPMorgan Kinexys und Mastercard wickelten tokenisierte US-Staatsanleihen auf dem XRPL in weniger als fünf Sekunden ab. Die Abwicklung lief jedoch über RLUSD, wobei XRP nur in Bruchteilen für Gebühren zum Einsatz kam. Die Einnahmen der XRPL-Blockchain beliefen sich innerhalb von 24 Stunden auf 1.027 US-Dollar.
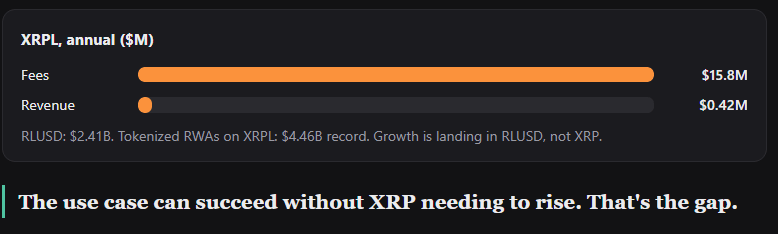
Der Anwendungsfall kann über RLUSD erfolgreich sein, ohne dass XRP steigt. Wenn das passiert, für wen ist die Geschichte dann eigentlich gedacht?
6 · USDC · 73,7 Mrd. US-Dollar
Wer behält die Zinsen?
Circles Umsatz im zweiten Quartal betrug 701 Mio. US-Dollar, fast vollständig aus Zinsen auf Reserven. Doch 410 Mio. US-Dollar gingen an Vertriebspartner, hauptsächlich Coinbase. Von jedem Dollar Reserve verlassen etwa 61,5 Cent Circle.
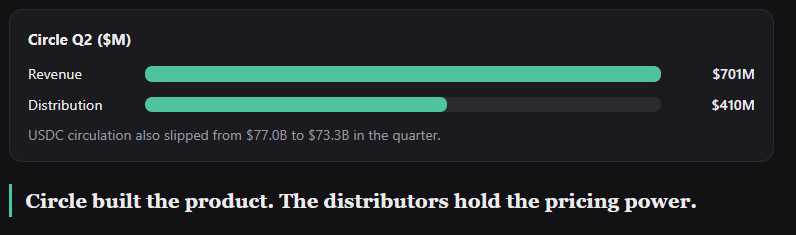
Von jedem Dollar Reserve verlassen 61,5 Cent Circle. Wem gehört das USDC-Geschäft wirklich – Circle oder Coinbase?
7 · Solana · 67,7 Mrd. US-Dollar
Apps verdienen mehr als die Blockchain
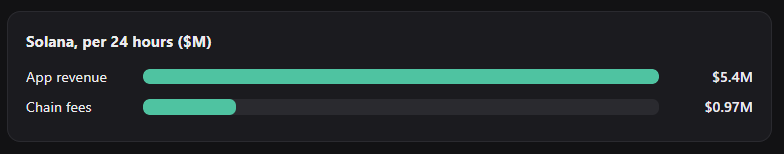
Solana hat 3,39 Mio. aktive Adressen, 16,3 Mrd. US-Dollar in Stablecoins und 6,45 Mrd. US-Dollar an TVL. Die Gebühren der Blockchain beliefen sich auf 970.000 US-Dollar, aber die Apps erzielten an einem Tag 5,4 Mio. US-Dollar. Das Geld wird auf der Blockchain verdient, nicht durch sie.
Western Unions USDPT startete im Mai auf Solana und erhielt im August eine Visa-Wallet in 37 Märkten. Ein echter Vertriebskanal. Volumendaten konnte ich bislang nicht finden.
Die Infrastruktur funktioniert. Der Beleg dafür ist das Volumen – und es ist nicht öffentlich.
Apps verdienen täglich 5,4 Mio. US-Dollar, die Blockchain 0,97 Mio. US-Dollar. Würdest du lieber die Straße oder die Geschäfte darauf besitzen?
8 · TRON · 31,8 Mrd. US-Dollar
Die Dollar-Autobahn
Menschen in Schwellenländern nutzen Tron, um USDT zu transferieren. Deshalb sind die Gebühren real: Jemand zahlt sie, um Dollar zu versenden. USDT macht 97,77 % von Trons Stablecoin-Bestand in Höhe von 94,8 Mrd. US-Dollar aus.
Einschränkungen: TRON DAO meldet für Q1 Einnahmen von 604 Mio. US-Dollar, deutlich mehr als die von DefiLlama hochgerechnete Rate. Da die Definitionen abweichen, habe ich den konservativeren Wert verwendet. In Q1 war die Inflation zudem netto positiv (+70,5 Mio. TRX), und das System hängt stark von USDT und seinem Gründer ab.
Ein Rechercheansatz, keine Empfehlung.
Echte Gebühren, aber abhängig von USDT und seinem Gründer. Ist das ein Burggraben oder ein einzelner Ausfallpunkt?
9 · Hyperliquid · 22,2 Mrd. US-Dollar
Der einzige Fall, in dem Einnahmen sichtbar beim Token ankommen
Bis Mitte September wurden 429 Mio. US-Dollar eingenommen – der höchste Wert im Ranking von CoinGecko. Etwa 99 % der berechtigten Gebühren aus Perpetual Futures fließen in den Assistance Fund, der HYPE zurückkauft. Ein Beschluss im Juni leitet außerdem etwa 90 % der Nettozinserträge aus USDC-Reserven dorthin. Die erste Zahlung betrug rund 14,58 Mio. US-Dollar.
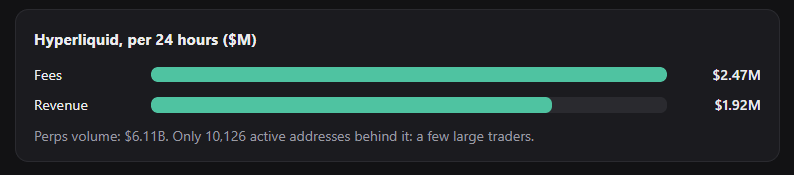
Zu den Risiken zählen schwankende Volumina (Wochenvolumen um 16 % gesunken) und Token-Freigaben des Teams. Auch die Angaben zum Angebot unterscheiden sich: 254,29 Mio. (CMC) gegenüber 298,68 Mio. (Hyperliquid, Ende August).
Die deutlichste Wertabschöpfung in den Top 10. Zugleich am stärksten vom Volumen abhängig.
Hier ist die Wertabschöpfung am deutlichsten, doch dahinter stehen nur 10.126 aktive Adressen. Ist das eine Stärke oder ein Warnsignal?
10 · Zcash · 21 Mrd. US-Dollar
Starke Nutzung von Datenschutzfunktionen, turbulentes Jahr
Etwa 4,4 Mio. ZEC, rund 26 % des Angebots, sind abgeschirmt. Das ist der stärkste Datenpunkt des Projekts. Gebühren nicht verfügbar, und die Gebühren gehen ohnehin an Miner.
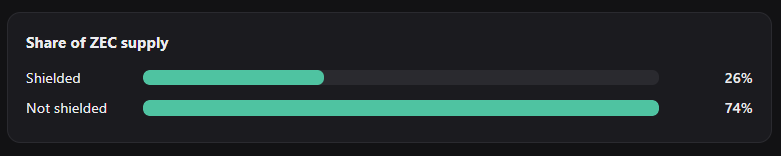
Dieses Jahr: Das Team der Electric Coin Company verließ das Projekt im Januar, im Juni wurde eine kritische Schwachstelle in Orchard offengelegt (der Kurs erreichte einen Tiefstand von fast 410 US-Dollar), dann kam die Behebung mit Ironwood. Seitdem ist ZEC auf etwa das Dreifache und auf 1.241 US-Dollar gestiegen. Grayscales ETF wurde am 25. August zum Handel zugelassen.
Eine schnelle Kursbewegung nach einem Schreckmoment auf Konsens-Ebene. Behalte beide Fakten im Blick.
Der Partnerschaftstest
Neue Partnerschaften sind wichtig. Live geschaltete sind wichtiger.
Es ist verlockend, einfach zu zählen: Je mehr neue Partner, desto vielversprechender. Ich würde anders zählen. Eine angekündigte Partnerschaft ist ein Versprechen. Eine aktive Partnerschaft ist eine Tatsache. Und eine Partnerschaft mit messbarem Volumen ist ein Beleg.
So stehen die Top 10 bei neuen Partnerschaften (2025–26), aufgeschlüsselt nach Phase. Grün bedeutet live. Orange bedeutet Pilotprojekt oder Sandbox.
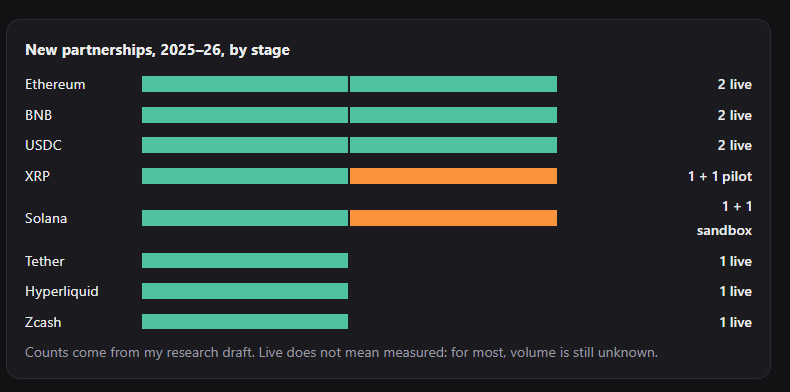
Nun zum wichtigeren Punkt: Wie schnell wird aus einer Ankündigung etwas Reales? Zwei Fälle konnte ich überprüfen.
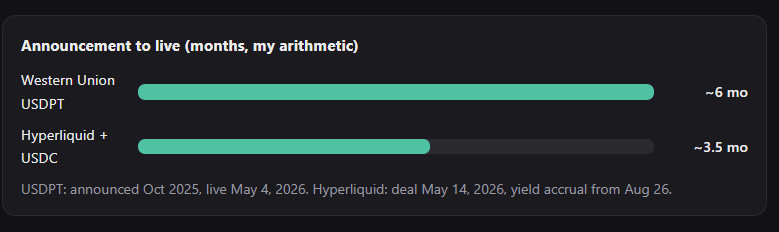
Ich achte also nicht auf die Zahl der Ankündigungen, sondern auf die Lücke zwischen „angekündigt“ und „live“ und dann zwischen „live“ und „Volumen“.
Was ich daraus mitnehme
Drei Muster stachen heraus. Gewinne und Wert für Token-Inhaber sind nicht dasselbe (Tether, USDC). Großartige Partnerschaften können an einem Token vorbeilaufen, statt über ihn zu wirken (XRP, USDC). Und klare Verbindungen zwischen Geld und Token sind selten (Hyperliquid, Tron).
Tron und Hyperliquid sind meine Rechercheansätze. Bei XRP eilt die Erzählung dem Ledger voraus. Nichts davon ist eine Kursprognose.
Eine Frage kann ich noch nicht beantworten: Würde das Netzwerk deiner Lieblingsmünze morgen noch Geld verdienen, wenn sie nicht mehr im Trend wäre?
#CryptoResearch #CryptoFundamentals #onchaindata #Stablecoins #Hyperliquid