

Stellen Sie sich vor: Die Kryptoassets sind vorhanden, die Blockchain funktioniert, der Preis hat sich kaum verändert, aber eine Überweisung ist unmöglich. Ein Unterzeichner ist nicht erreichbar, ein zweiter Dienst hat den Betrieb eingestellt und der Kundendienst bittet Sie, abzuwarten. In einer solchen Situation zeigt sich die Qualität der Verwahrung ganz konkret: Wer ist befugt zu handeln, welche Nachweise gehören Ihnen und wie lange dauert es, den Zugang wiederherzustellen.
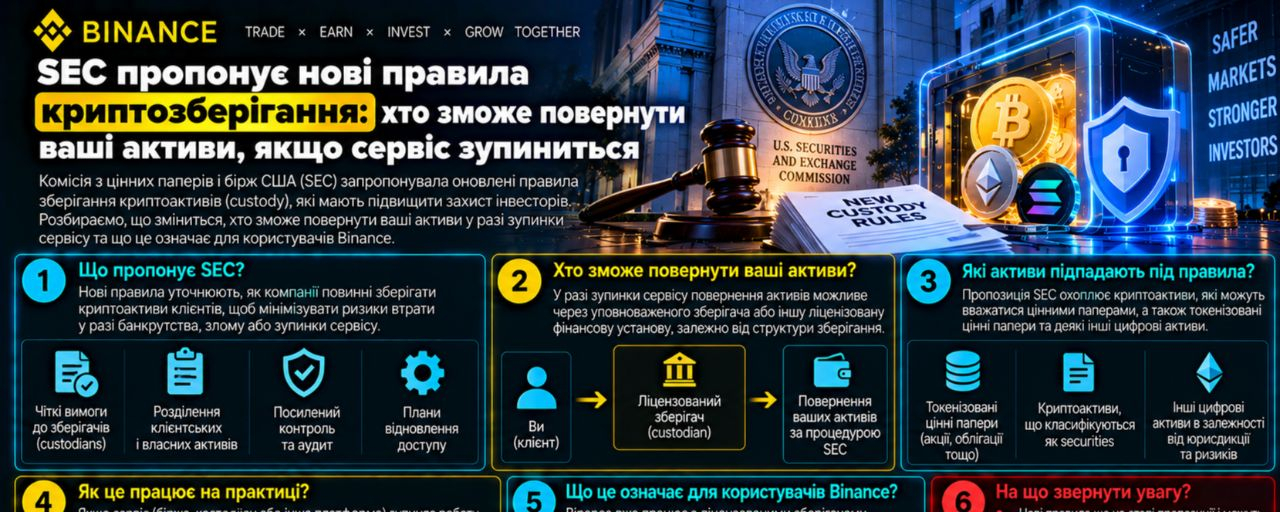
Vor diesem praktischen Hintergrund schlage ich vor, die Nachricht vom 1. Oktober 2026 zu lesen. Die SEC, die US-amerikanische Börsenaufsichtsbehörde, hat spezielle Regeln für die Verwahrung von Kryptoassets durch registrierte Anlageberater und regulierte Fonds vorgeschlagen. Der Vorschlag sieht unter anderem unter bestimmten Umständen eine Selbstverwahrung sowie die Möglichkeit vor, Treuhandgesellschaften zu nutzen, die nach dem Recht einzelner Bundesstaaten gegründet wurden. Das ist eine Beschreibung des vorgeschlagenen Rahmens und keine Meldung über dessen Inkrafttreten.
Für Kommentare sind 60 Tage nach Veröffentlichung des Entwurfs im Federal Register vorgesehen. Die Frist beginnt mit genau dieser Veröffentlichung; deshalb ist es falsch, einfach 60 Tage zum Datum einer Pressemitteilung hinzuzurechnen. Die geprüfte Mitteilung bietet keinen Grund für die Schlussfolgerung, dass irgendein Fonds bereits eine uneingeschränkte Genehmigung erhalten hat, beliebige Token selbst zu verwahren. Die konkreten Anwendungsbedingungen erfordern eine gesonderte Analyse des Entwurfstextes und der künftigen endgültigen Entscheidung.
Warum ist das auch außerhalb des US-amerikanischen Regulierungszeitplans wichtig? In der begleitenden Erklärung beschreibt SEC-Vorsitzender Paul Atkins ein praktisches Problem: Die Möglichkeiten von Verwahrern können der Einführung neuer Kryptoassets um viele Monate hinterherhinken. Das ist die Einschätzung eines Amtsträgers zu den Beweggründen für den Vorschlag. Meine Schlussfolgerung daraus: Der institutionelle Zugang zu einem Vermögenswert hängt auch davon ab, ob seine Verwahrung, Buchführung und Transaktionskontrolle organisiert werden können. Die Nachfrage nach Käufen allein reicht nicht aus.
Daraus ergibt sich eine nützliche Frage für gewöhnliche Nutzer von Binance Square. Wenn ein professioneller Verwalter verstehen muss, wer die Vermögenswerte kontrolliert und nach welchen Verfahren sie zurückgegeben werden, sollte man dieselben Fragen auch zum eigenen Portfolio stellen. Der Umfang mag sich um ein Tausendfaches unterscheiden, aber eine übersehene Vertragsklausel oder ein einzelner Ausfallpunkt wird nicht weniger bedeutsam, nur weil der Kontostand klein ist.
Ich teile die Verwahrung in drei Aufgaben auf. Erstens: eine korrekte Transaktion technisch ermöglichen und eine unbefugte verhindern. Zweitens: dokumentarisch festhalten, wem die Vermögenswerte gehören und wer Anweisungen erteilen darf. Drittens: sicherstellen, dass diese Anweisungen zum benötigten Zeitpunkt ausgeführt werden. Das ist mein analytisches Schema. Sein Nutzen besteht darin, dass eine starke Lösung für eine Aufgabe nicht automatisch auch eine starke Lösung für die beiden anderen schafft.
Ein komplexes Signatursystem kann beispielsweise gut vor Handlungen eines einzelnen Mitarbeiters schützen. Es erklärt jedoch nicht, wie Ihr Anteil an einer gemeinsamen Adresse verbucht wird. Eine getrennte Buchführung kann diesen Anteil klar ausweisen, gewährleistet aber für sich genommen nicht, dass der Dienst nachts verfügbar ist. Und eine schnelle Auszahlungsschaltfläche sagt nichts darüber aus, ob der Betreiber die Vermögenswerte für andere Transaktionen verwenden darf. Geprüft werden muss das gesamte Spektrum an Eigenschaften.
Zunächst sollte der Begriff selbst geklärt werden. Im Bildungsbulletin von Investor.gov wird Verwahrung über die Art des Zugangs zu Kryptoassets erklärt: Eine Wallet verwaltet die Schlüssel, während die Vermögenswerte im Netzwerk verbucht sind. Bei der Selbstverwahrung liegt die Verantwortung für die Schlüssel beim Nutzer; bei der Verwahrung durch Dritte verwaltet ein Anbieter den Zugang. „Hot“ oder „Cold“ beschreibt eine andere Eigenschaft, daher sind beide Varianten in unterschiedlichen Verwahrungsmodellen möglich. Dies ist ein Informationsmaterial von SEC-Mitarbeitern vom 12. Dezember 2025 und hat nicht die Wirkung einer neuen Regel.
Betrachten wir die technische Seite anhand eines Multisignatur-Verfahrens. Die Safe-Dokumentation beschreibt eine Bestätigungsschwelle: Für eine gewöhnliche Transaktion ist eine festgelegte Anzahl von Signaturen der Kontoinhaber erforderlich. Außerdem erklärt sie, dass verbundene Module Transaktionen über einen anderen Mechanismus ausführen und dabei die gewöhnliche Signaturprüfung umgehen können. Bei der Bewertung der Konfiguration müssen daher auch Module und zusätzliche Berechtigungen berücksichtigt werden. Die Angabe „2 von 3“ beschreibt die Kontrolle nicht vollständig.
Hypothetisches Beispiel: Eine Organisation nutzt ein gewöhnliches „2 von 3“-Verfahren ohne zusätzliche Ausführungswege. Es gibt drei unabhängige Unterzeichner: A, B und C. Drei Paare können eine Transaktion autorisieren: A+B, A+C und B+C. Ist ein Unterzeichner nicht verfügbar, bleibt ein arbeitsfähiges Paar. Sind zwei nicht verfügbar, lässt sich die Schwelle nicht mehr erreichen. Das ist eine Eigenschaft des festgelegten Verfahrens und keine statistische Bewertung seiner Zuverlässigkeit.
Ändern wir nun eine Bedingung. Zwei Schlüssel liegen auf Geräten, deren Zugang über dasselbe gemeinsame Konto wiederhergestellt wird. Formal gibt es weiterhin drei Signaturen, doch eine Kompromittierung dieses Kontos könnte in unserem Modell gleich zwei Schlüssel gefährden. Oder beide benötigten Mitarbeiter befinden sich ohne Verbindung am selben Ort. Die Anzahl der Schlüssel sagt nichts darüber aus, wie unabhängig die Gründe für ihren Verlust oder ihre Nichtverfügbarkeit sind.
Auch eine höhere Schwelle hat ihren Preis. Bei einem „3 von 3“-Verfahren wird eine gewöhnliche Transaktion blockiert, wenn einer der drei Beteiligten nicht verfügbar ist. Das kann einer bestimmten Kontrollpolitik entsprechen, erfordert aber eine andere Planung des Betriebs. Die Wahl der Schwelle ist ein Kompromiss zwischen dem Schutz vor unerwünschten Handlungen und der Fähigkeit, eine notwendige Transaktion auszuführen. Bei einem privaten Portfolio wird die Komplexität, die der Eigentümer nicht zuverlässig handhaben kann, selbst zur Risikoquelle.
Auch die Dokumentation ist wichtig. Die auf der geprüften Seite geltende NYDFS-Leitlinie vom 30. September 2025 hat die vorherige Fassung von 2023 ersetzt. Für die von ihr erfassten Verwahrer beschreibt sie die Trennung von Kundenvermögen und Unternehmensvermögen sowie eine gesonderte Buchführung. Zu den möglichen Strukturen gehören auch gemeinsame Kunden-Wallets mit entsprechender Buchführung. Eine einzige Adresse für viele Kunden beweist daher für sich genommen nicht, dass ihre Vermögenswerte mit dem Unternehmensvermögen vermischt werden. Die Leitlinie gilt für die entsprechenden von der NYDFS beaufsichtigten Institute; sie legt keine universellen Regeln für alle Plattformen weltweit fest.
Mein praktisches Fazit: Gesucht werden sollte der Zusammenhang zwischen einem Eintrag im Netzwerk, der internen Buchführung und dem Vertrag. Angenommen, auf einer Kundenadresse liegen 100 Einheiten eines Vermögenswerts und die Summe der Kundenguthaben beträgt ebenfalls 100 – die Rechnung geht auf. Diese eine Übereinstimmung erklärt jedoch noch nicht alle Rechte der Parteien, Überweisungsbeschränkungen oder das Vorhandensein anderer Verpflichtungen. Für jede Behauptung ist ein entsprechender Beleg erforderlich.
Selbst ein einfacher Abgleich muss sich auf denselben Zeitpunkt beziehen. Angenommen, eine Auszahlung von 5 Einheiten ist in der internen Buchführung bereits erfasst, während ein früherer Snapshot der Adresse 100 ausweist. Der Vergleich mit einem neuen Kundensaldo von 95 ergibt eine Abweichung von 5. In unserem Beispiel entstand sie durch den Zeitpunkt des Snapshots. Bevor man einen Überschuss oder Fehlbetrag feststellt, muss der Buchungszeitpunkt abgeglichen und die gerade ausgeführte Transaktion geprüft werden.
Als Nächstes geht es um die zeitliche Verfügbarkeit. Für jemanden mit einer langfristigen Position kann eine Verzögerung lästig sein; für jemanden, der morgen eine Zahlung leisten muss, kann sie die Erfüllung einer Verpflichtung gefährden. Ich schlage vor, nicht die abstrakte „Geschwindigkeit der Plattform“ zu bewerten, sondern die eigene Frist: Bis wann wird der Vermögenswert benötigt, in welchem Netzwerk und in welcher Form? Die Überweisung eines Tokens, sein Verkauf und der Eingang von für Zahlungen geeigneten Geldmitteln sind verschiedene Schritte.
Hypothetisches Verfügbarkeitsmodell: Das Portfolio hat einen angenommenen Wert von 20.000 Dollar. Davon liegen 16.000 bei Dienst A und 4.000 bei einem unabhängigen, geprüften Kanal B. Innerhalb der nächsten zwei Tage müssen Zahlungen in Höhe von 3.000 Dollar geleistet werden. Bleibt der Wert der Vermögenswerte unverändert und ist B verfügbar, deckt die dortige Reserve den Bedarf und lässt vor Gebühren einen Puffer von 1.000 Dollar. Die Deckung beträgt 4.000 / 3.000 = das 1,33-Fache.
Wenn sich auf B nur 2.000 Dollar befinden, beträgt die Unterdeckung 1.000 Dollar, obwohl das Gesamtportfolio weiterhin 20.000 wert sein kann. Sinkt der Wert der Vermögenswerte auf B um 10 %, werden aus den ursprünglichen 4.000 Dollar 3.600, und der Puffer über der Zahlung schrumpft auf 600. Das ist ein bedingter Stresstest, keine Prognose eines Kursrückgangs und keine Empfehlung, einen bestimmten Anteil in einem bestimmten Vermögenswert zu halten. Er zeigt, warum eine Reserve für eine festgelegte Zahlung auch in der Währung dieser Zahlung bewertet werden sollte.
Die Unabhängigkeit von Kanal B ist hier eine wesentliche Voraussetzung. Wenn beide Anwendungen denselben Verwahrer oder dieselbe Authentifizierungsmethode nutzen, kann ein einziger Grund beide lahmlegen. Dann bieten zwei Logos weniger Diversifizierung, als es zunächst scheint. Umgekehrt schafft ein dritter Dienst ein weiteres Passwort, weitere Regeln und einen zusätzlichen Überweisungsweg. Der Nutzen der Aufteilung sollte gegen die Fähigkeit abgewogen werden, sie zu verwalten.
Das lässt sich an einem weiteren hypothetischen Szenario zeigen. Ein Anleger hat 12.000 Dollar über Dienst A und 8.000 Dollar über Dienst B angelegt. Laut den Dokumenten übertragen beide die Verwahrung an dieselbe Institution C. Wenn C die Bearbeitung von Auszahlungen vollständig einstellt, sind in diesem Szenario alle 20.000 Dollar von ihr abhängig. Die Aufteilung von 60 % und 40 % auf die Benutzeroberflächen hat dieses konkrete Risiko nicht auf 60 % des Portfolios begrenzt. Das ist keine Aussage über die Struktur einer bestimmten Börse.
Was kostet eine solche Zugangsorganisation? Betrachten wir einen hypothetischen Vergleich zweier Modelle über ein Jahr. Im ersten Modell beträgt die jährliche Verwahrungsgebühr 0,30 % einer unveränderten Basis von 20.000 Dollar, also 60 Dollar. Zwölf Überweisungen zu je 5 Dollar schlagen mit weiteren 60 Dollar zu Buche. Insgesamt sind das 120 Dollar oder 0,60 % des Ausgangsbetrags. Sämtliche Gebühren sind für diese Berechnung erfunden; sie stammen weder von Binance noch von einem anderen realen Anbieter.
Im zweiten Modell organisiert der Nutzer die Verwahrung selbst: Geräte und Sicherungsmedien kosten 180 Dollar, dieselben zwölf Überweisungen 60 Dollar. Im ersten Jahr belaufen sich die Kosten auf 240 Dollar. Über drei Jahre sind es, wenn nichts ersetzt wird und sich die Preise nicht ändern, 180 + 3 × 60 = 360 Dollar. Auch das erste Modell kostet über drei Jahre 3 × 120 = 360 Dollar. Der eigene Zeitaufwand, Steuern und mögliche Verluste sind hier nicht berücksichtigt.
Interessant ist, dass die Gleichheit bei einer Änderung des Betrags verschwindet. Bei einem unveränderten Portfolio von 100.000 Dollar kostet das erste Modell jährlich 300 + 60 = 360 Dollar, also 1.080 Dollar über drei Jahre. Unter unseren Bedingungen bleibt das zweite Modell über drei Jahre bei 360 Dollar. Die Differenz beträgt 720 Dollar. Dieses Ergebnis vergleicht jedoch nur die Kosten: Es belegt weder eine gleiche Servicequalität noch gleiche Sicherheit oder einen Vorteil der Selbstverwahrung für jeden Menschen.
Ich füge dieser Tabelle keine erfundene „Wahrscheinlichkeit eines Hacks von 1 %“ hinzu. Ohne Daten würde eine solche Zahl lediglich Unbekanntes als präzise Berechnung tarnen. Stattdessen kann man ein konkretes Szenario prüfen: Ein Gerät geht verloren, der Hauptnutzer ist vorübergehend nicht erreichbar, der Dienst reagiert nicht oder das Auszahlungsnetzwerk ändert sich. Für jeden Fall ist es hilfreich zu wissen, wer den nächsten Schritt übernimmt und wie viel Zeit dafür benötigt wird. Das sind überprüfbare Informationen, auch ohne Wahrscheinlichkeitsmodell.
Mit der praktischen Prüfung würde ich auf einer Seite mit eigenen Aufzeichnungen beginnen, die keine geheimen Schlüssel enthält. Darauf stehen der rechtliche Name des Vertragspartners, das Produkt, das Netzwerk, die Zugangsart, der Wiederherstellungsweg, die Auszahlungsfristen und der Speicherort des Vertrags. Außerdem: Wer kann Berechtigungen ändern oder eine Überweisung genehmigen? Solche Aufzeichnungen dürfen keine Geheimnisse enthalten, die für einen Diebstahl ausreichen. Sie sollen helfen, die Struktur zu verstehen, wenn die gewohnte Benutzeroberfläche nicht verfügbar ist.
Der zweite Schritt ist eine kleine Testtransaktion an eine eigene, verifizierte Adresse. So lassen sich die tatsächliche Gebühr und die Dauer einer konkreten Überweisung feststellen. Das Ergebnis gilt jedoch nur in begrenztem Umfang: Eine heute erfolgreiche Auszahlung bestätigt, dass dieser Weg heute funktioniert. Sie belegt weder die Zahlungsfähigkeit des Anbieters noch garantiert sie, dass ein großer Auftrag in einer Stresssituation ausgeführt wird. Diese Einschränkung sollte sich auch in den eigenen Schlussfolgerungen widerspiegeln.
Der dritte Schritt ist ein Test des Notfallverfahrens, ohne die Hauptmittel zu gefährden. Bei der Selbstverwahrung kann das eine Test-Wallet mit einem kleinen Betrag sein; bei der Verwahrung durch Dritte kann man klären, welche Dokumente und Berechtigungen für die Wiederherstellung des Zugangs erforderlich sind. Ich würde den Erfolg daran messen, ob eine andere autorisierte Person das Verfahren versteht – nicht nur die Person, die alles eingerichtet hat. Ein komplizierter, nie erprobter Plan lässt vieles offen.
Die SEC-Nachricht lässt sich anhand von drei bedingten Szenarien für die nächsten sechs Monate beobachten. Es sind eigene Szenarien zur Entwicklung der Verwahrung, ohne Prognose der BTC- oder ETH-Kurse. Sie helfen dabei, den Regulierungsprozess von der tatsächlichen Verfügbarkeit benutzerfreundlicher und geprüfter Dienste zu unterscheiden.
Basisszenario: Die Beratungen und die Ausarbeitung von Verfahren dauern an, während sich die für Kunden verfügbaren Modelle schrittweise verändern. Anzeichen dafür sind präzisierte Dokumente, begrenzte Listen von Vermögenswerten und eine schrittweise Einführung. Das Szenario verliert an Aktualität, wenn neue Modelle schnell und umfassend eingeführt werden oder der Prozess weitgehend zum Stillstand kommt. Die bloße Wiederholung einer positiven Schlagzeile bestätigt keine Umsetzung.
Bullenszenario für die Qualität der Infrastruktur: Endgültige Regeln und praktische Lösungen erweitern die Auswahl, und die Anbieter weisen klare Zuständigkeiten, eine geprüfte Wiederherstellung und wettbewerbsfähige Gesamtkosten nach. Voraussetzung dafür sind verfügbare Dienste mit dokumentierten Verfahren. Das Szenario wäre hinfällig, wenn die Vorteile nur in Präsentationen bestehen oder ein günstigerer Tarif mit undurchsichtiger Kontrolle der Vermögenswerte einhergeht.
Bärenszenario: Die formale Auswahl wächst, doch gemeinsame technische Abhängigkeiten und schwache Verfahren führen zu wiederkehrenden Zugangsausfällen. Belegen würden dies dokumentierte Vorfälle, Verzögerungen und nicht durchgeführte Wiederherstellungsverfahren. Widerlegt würde es durch unabhängige Prüfungen und die zuverlässige Ausführung von Transaktionen unter Stressbedingungen. Alle drei Szenarien sind bedingt; keines legt eine zwangsläufige Richtung der Preise von Kryptoassets fest.
Mein wichtigstes Fazit aus dem SEC-Vorschlag vom Oktober lautet: Die Qualität der Krypto-Verwahrung sollte daran gemessen werden, welche Handlungen im Fall einer Störung weiterhin möglich sind. Wer kann eine Überweisung unterzeichnen? Wodurch wird Ihr Anteil nachgewiesen? Wer kann den Zugang wiederherstellen? Woher kommen die Mittel für eine Zahlung, solange der Hauptweg nicht funktioniert? Die Antworten bieten eine praktische Grundlage für die Entscheidung, wo Vermögenswerte gehalten werden.
Vor der nächsten Aufstockung des Portfolios würde ich mir Zeit für eine konkrete Prüfung nehmen: den Weg zur Rückgewinnung der Mittel beschreiben und darin einen möglichen einzelnen Ausfallpunkt finden. Lässt sich der Weg nicht in wenigen verständlichen Schritten erklären, ist das bereits ein nützliches Analyseergebnis. Es zeigt, welche Informationen vor einer Erhöhung des Betrags noch beschafft werden müssen.
Dieses Material dient der Information und Bildung und ist keine individuelle Anlageempfehlung. Die Zahlenbeispiele sind hypothetisch; Rechte und Verfahren hängen vom jeweiligen Produkt und der jeweiligen Rechtsordnung ab.
#Криптоактиви #ЗберіганняАктивів #SEC #УправлінняРизиком #BinanceSquare