


Micron ($MU) geht mit extrem hohen Erwartungen in den Bericht zu den Ergebnissen für das vierte Quartal des Geschäftsjahres 2026. Das Management hat ungefähr 50 Mrd. $ Umsatz, ~86% Bruttomarge und 31 $ Non-GAAP-EPS in Aussicht gestellt. Die eigentliche Frage lautet nicht mehr nur, ob Micron die Erwartungen übertreffen kann — sondern ob sich der KI-Speicherzyklus weiter ausdehnen kann, ohne dass die Margen zum ersten großen Warnsignal werden. #EarningsSeason
1. Der 86%-Margen-Test
Microns Ergebnisse für das dritte Quartal zeigten bereits, wie stark sich das Geschäftsprofil verändert hat. Die Bereiche Cloud-Speicher und Core Data Center erzielten Bruttomargen von 83% bzw. 87%, während nach wie vor KI-bezogene Nachfrage Premium-Speicherprodukte unterstützt. Micron hat außerdem bestätigt, dass HBM4, das auf 1-beta-DRAM-Technologie basiert, bereits in hochvolumigen Lieferungen für die Plattform seines führenden Kunden im Einsatz ist.
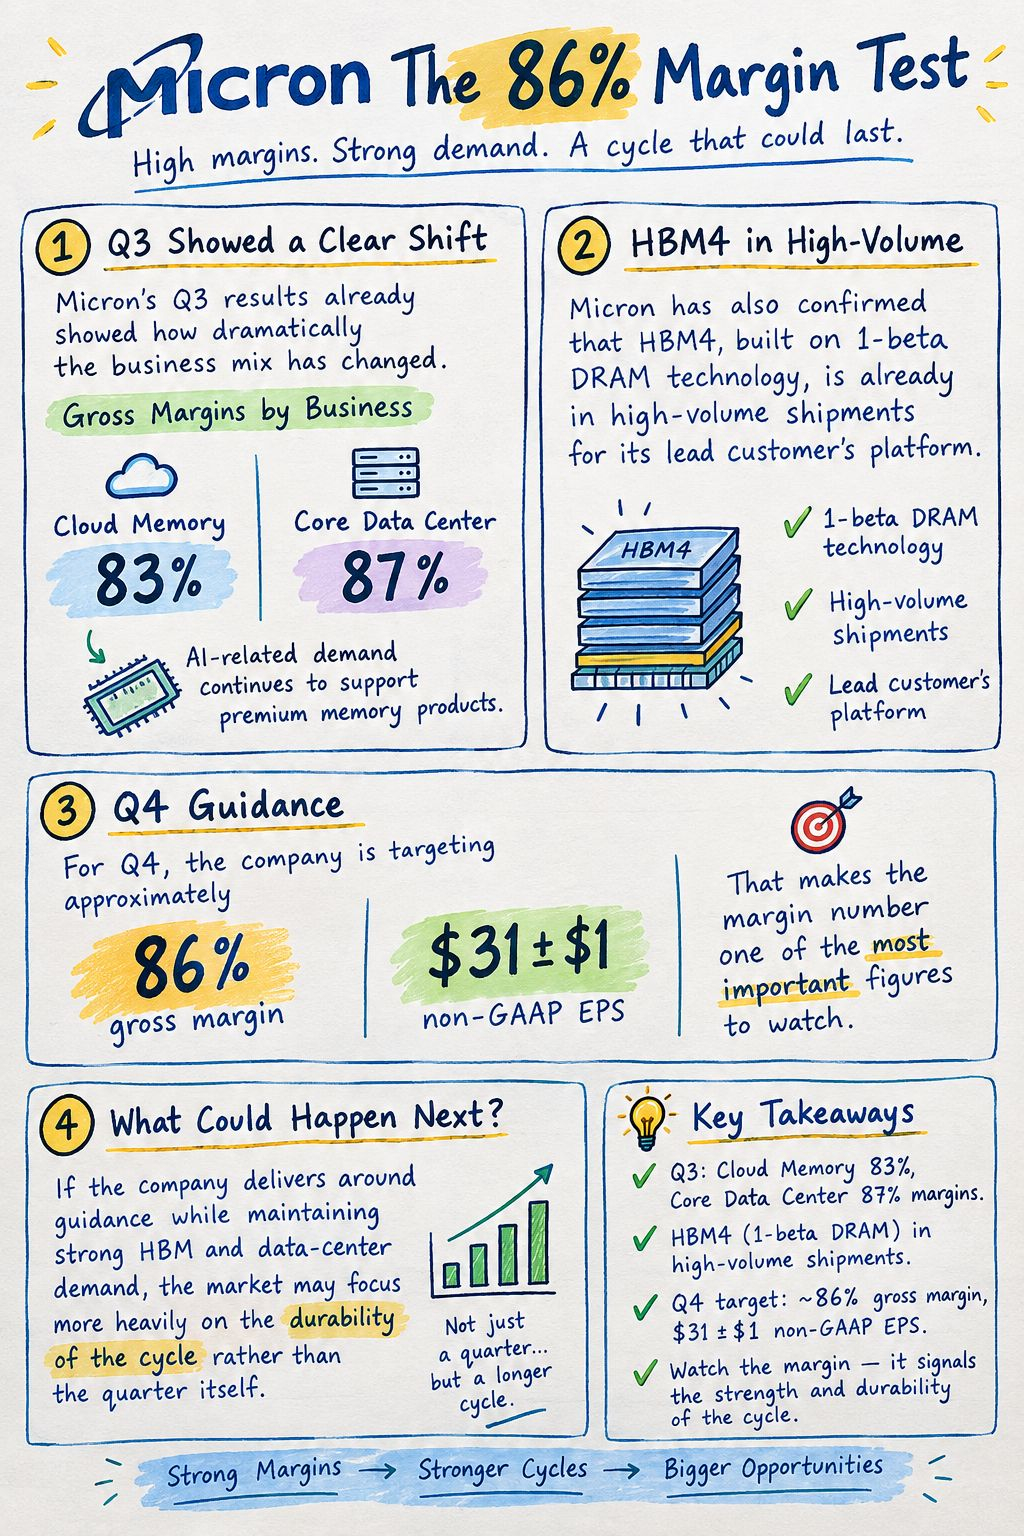
Im Q4 zielt das Unternehmen auf eine Bruttomarge von ungefähr 86% und auf $31 ± $1 Non-GAAP EPS ab. Damit ist die Margen-Zahl die wichtigste Kennzahl, die es im Blick zu behalten gilt. Wenn das Unternehmen die Guidance ungefähr trifft und gleichzeitig eine starke HBM- sowie Rechenzentrumsnachfrage aufrechterhält, könnte der Markt stärker auf die Beständigkeit des Zyklus achten – statt auf das Quartal selbst.
2. Ist das immer noch ein normaler Memory-Zyklus?
Das traditionelle Memory-Geschäft war stark von PC- und Smartphone-Bestandszyklen beeinflusst. Das aktuelle Setup ist anders, weil die KI-Infrastruktur enorme Mengen an leistungsfähigem Speicher benötigt – einschließlich HBM und fortgeschrittenem Server-DRAM.
Micron entwickelt bereits HBM4E. Die Serienproduktion wird für den Kalender 2027 erwartet, während Qualifikationsmuster fortgeschrittener 256GB DDR5 RDIMMs an wichtige Teilnehmer des Server-Ökosystems versendet wurden. Das wirft für Anleger eine weitere wichtige Frage auf: Wie viel von der aktuellen Nachfragestärke ist nur temporale Preissolidität – und wie viel steht für einen längeren strukturellen Wandel im Speicherverbrauch?
3. Mein $MU Earnings Framework
Ich schaue auf drei Zahlen über allem anderen:
• Umsatz: etwa auf dem Niveau der $50B-Guidance
• Bruttomarge: ungefähr 86%
• Non-GAAP EPS: rund $31
Ein starkes Ergebnis müsste gemeinsam mit dem Ausblick bewertet werden. Ein reines Schlagzeilen-Übertreffen reicht möglicherweise nicht aus, wenn das Management schwächere Preise, steigende Produktionskosten oder eine nachlassende Nachfrage nach KI-Speicher signalisiert.
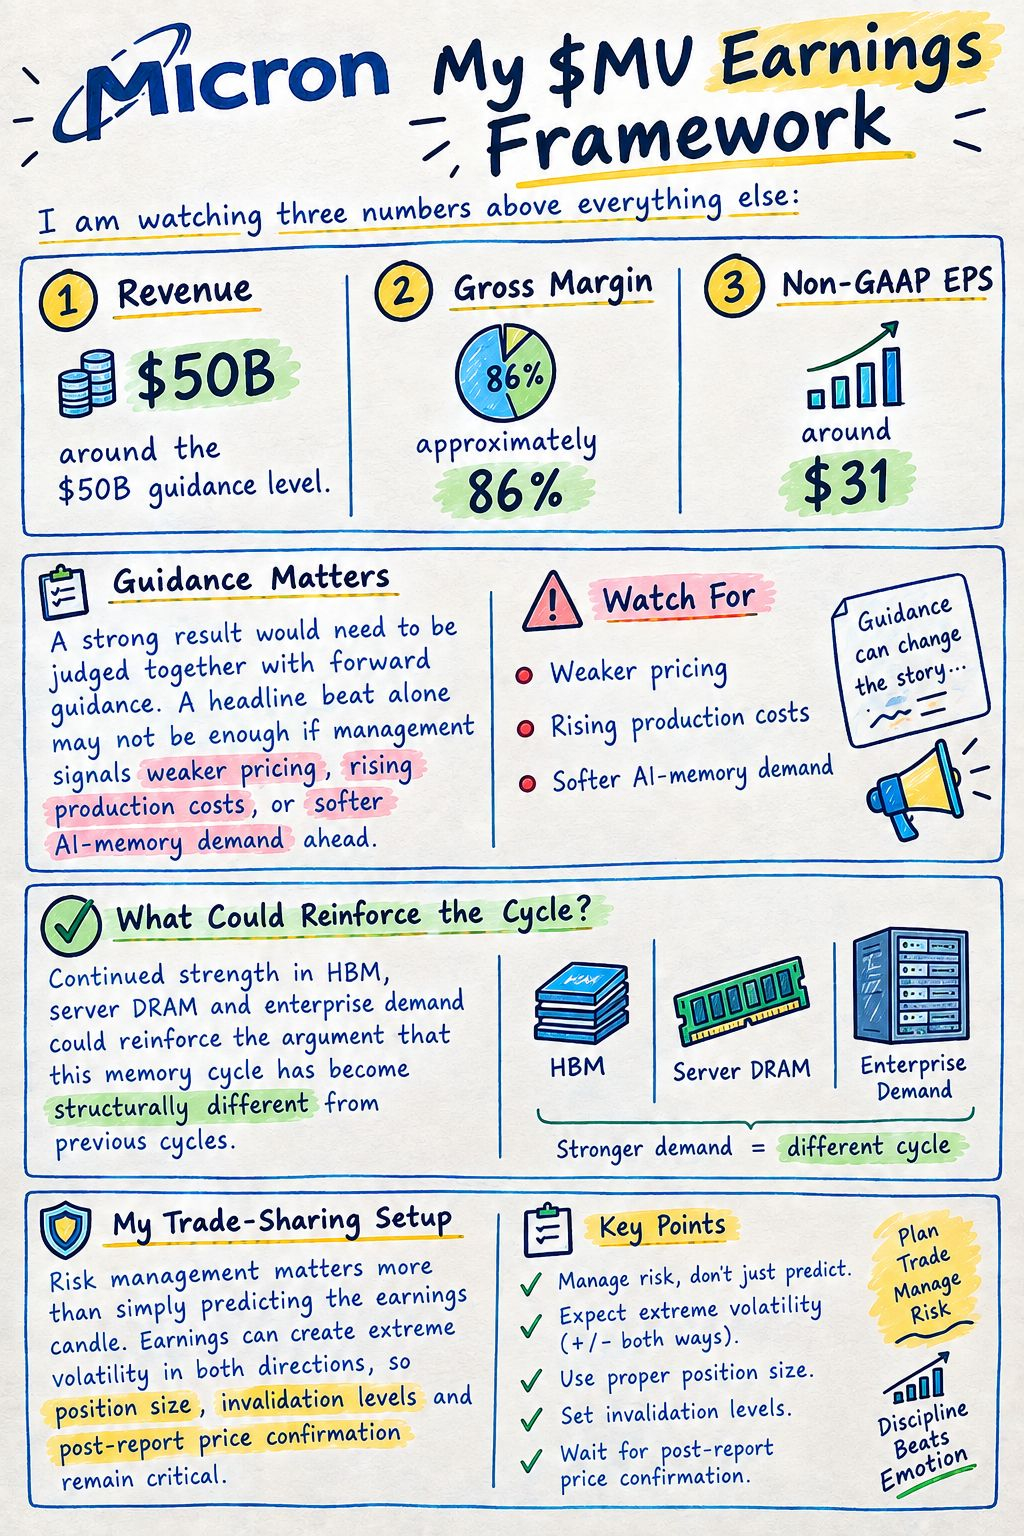
Andererseits könnte eine anhaltende Stärke bei HBM, Server-DRAM und Enterprise-Nachfrage das Argument stützen, dass dieser Memory-Zyklus sich strukturell von früheren Zyklen unterscheidet.
Für mein Setup zum Weitergeben von Trades ist Risikomanagement wichtiger als nur die Ertragskerze vorherzusagen. Gewinne können in beide Richtungen extreme Volatilität auslösen, daher bleiben Positionsgröße, Invalidation-Level und die Preisbestätigung nach der Veröffentlichung entscheidend.
$MU #EarningsSeason #Stocks #Aİ #Semiconductors #BinanceSquare