

📺 KRYPTO TÄGLICH | FOLGE 28 - AAVE
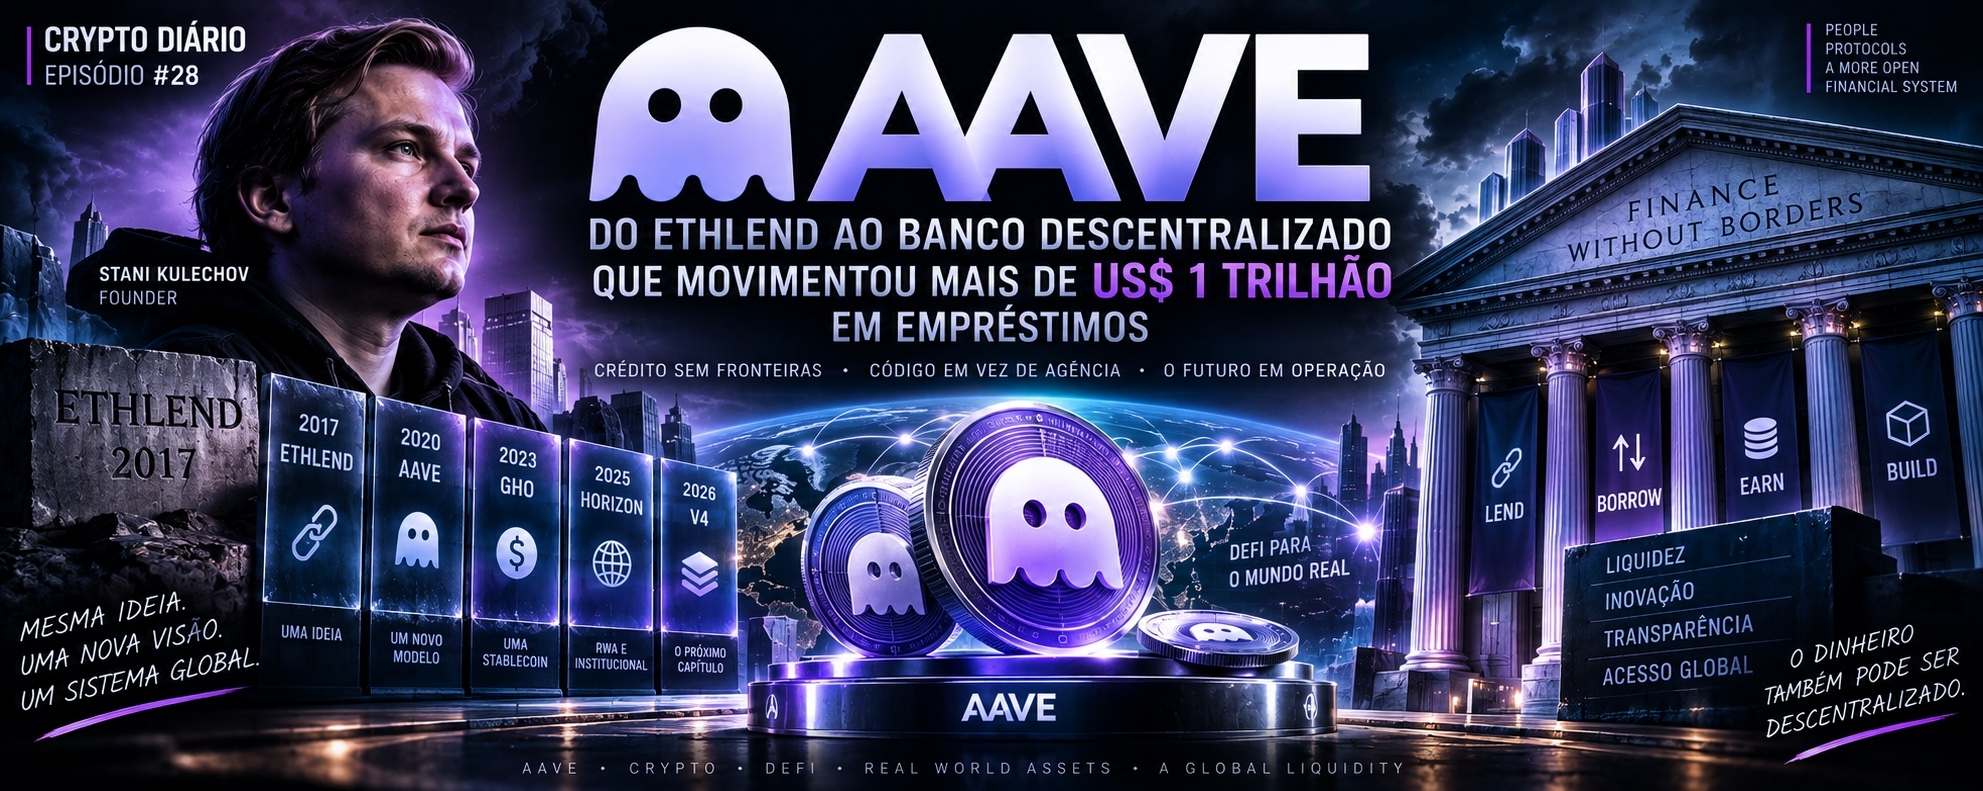
👻 AAVE — VOM ETHLEND BIS ZUM „BANCO“ DEZENTRALISIERTEN DESCENTRALIZIERTEN, DAS FAST 1 BILLION US$ AN KREDITEN BEWEGT HAT, OHNE EINE EINZIGE FILIALE ZU HABEN
Geld zu leihen bedeutete schon immer, über jemanden zu gehen. Bank, Finanzunternehmen, Bonitätsprüfung, Registrierung, Filialleiter, Geschäftszeiten.
Aave stellte eine andere Frage: Was, wenn sich Geldgeber und Menschen mit Liquiditätsbedarf über Code treffen könnten?
Kein Manager. Keine Filiale. Niemand, der jede einzelne Transaktion manuell genehmigt.
Was 2017 als ETHLend begann, überstand den Crash 2018, änderte vollständig die Architektur, überlebte den Terra-, Celsius-, Three-Arrows-Capital- und FTX-Bruch und wurde schließlich zu einer der wichtigsten Kredit-Infrastrukturen im DeFi.
Im Februar 2026 erfasste das eigene Aave ungefähr 982 Milliarden US-Dollar an kumulierten Krediten seit 2020. Kurz darauf gab Aave mit dem Launch der V4 bekannt, die Marke von 1 Billion US-Dollar überschritten zu haben.
Und alles begann mit einem Jurastudenten.
👨⚖️ STANI KULECHOV — DER ANWALT, DER DEN MITTLER DURCH SMART CONTRACTS ERSETZEN WOLLTE
Stani Kulechov studierte Jura an der Universität von Helsinki. Während Ethereum für weite Teile des Marktes noch eine experimentelle Technologie war, erkannte er, dass Smart Contracts mehr tun könnten, als nur Tokens zu bewegen.
Sie könnten Kredite verwalten.
Im November 2017 wurde ETHLend geboren. Die ursprüngliche Idee war, einen Peer-to-Peer-Markt auf Ethereum zu schaffen: Eine Person stellte Kapital bereit, eine andere lieferte Sicherheiten, und beide wurden direkt miteinander verbunden.
Der ICO brachte ungefähr 16,2 Millionen US-Dollar ein.
Es gab nur ein Problem.
Das Modell war schwer zu skalieren.
Für jede Person, die Geld verleihen wollte, musste man eine andere finden, die genau jenen Vermögenswert in genau dieser Menge und unter kompatiblen Bedingungen haben wollte.
Dann kam der Bärenmarkt von 2018.
Anstatt das Projekt aufzugeben, stellte das Team die Idee praktisch neu auf.
👻 ETHLEND IST TOT. AAVE WIRD GEBOREN.
Während 2018 und 2019 wurde das Peer-to-Peer-System durch Liquiditätspools ersetzt.
Die Logik änderte sich vollständig.
Statt dass João Maria finden muss, um USDC zu verleihen, würden Tausende von Nutzern USDC in einen großen Vorrat einzahlen. Wer USDC ausleihen wollte, entnahm Liquidität aus diesem Pool und hinterlegte dabei Kryptowährungen als Sicherheit.
Wer Kapital bereitstellt, erhält Zinsen.
Wer ausleiht, zahlt Zinsen.
Smart Contracts steuern den Ablauf.
Das Projekt wurde in Aave umbenannt — ein finnisches Wort, das mit „Geist“ verbunden ist — und die erste Version des Protokolls ging im Januar 2020 in Betrieb.
Diese scheinbar einfache Änderung löste genau das Problem, das ETHLend begrenzte.
Und brachte Aave ins Zentrum des entstehenden DeFi.
⚙️ WIE AAVE IN DER PRAXIS FUNKTIONIERT
Stell dir vor, du hast ETH, aber brauchst Dollars und willst dein Ethereum nicht verkaufen.
Du hinterlegst das ETH bei Aave als Sicherheit.
Das Protokoll berechnet, wie viel gegen diese Position ausgeliehen werden kann.
Du kannst dann USDC, GHO oder ein anderes verfügbares Asset ausleihen.
Solange deine Sicherheit ausreichend über der Schuldenhöhe bleibt, bleibt die Position offen.
Aber im Vergleich zur Bank gibt es einen grundlegenden Unterschied: Aave fragt normalerweise weder nach deinem Gehalt, deinem Beruf noch nach deiner Historie bei der Serasa.
Sie fragt stattdessen: Welche Sicherheiten hast du?
Das erklärt auch, warum die meisten Kredite überbesichert sind. Du musst normalerweise mehr Wert hinterlegen, als du ausleihst.
Wenn der Preis der Sicherheit stark fällt und die Position gefährlich wird, kann das Protokoll sie automatisch liquidieren.
Es gibt keinen Manager, den man anrufen könnte.
Es gibt Code.
⚡ FLASH LOANS — NEHMEN SIE MILLIONEN OHNE SICHERHEITEN GELIEHEN, SOLANGE SIE IM SELBEN BLOCK ZURÜCKZAHLEN
Hier präsentierte Aave dem Markt eine der seltsamsten Ideen des DeFi.
Flash Loans.
In einer einzigen Blockchain-Transaktion kann sich jemand eine riesige Menge Kapital holen, ohne Sicherheiten zu stellen, dieses Geld nutzen und es dann zusammen mit der Gebühr zurückzahlen.
Die Bedingung ist brutal einfach: Alles muss innerhalb derselben Transaktion passieren.
Wird das Darlehen nicht zurückgezahlt, macht die Blockchain die gesamte Operation rückgängig, als hätte sie nie stattgefunden.
Das schuf Raum für Arbitrage, Refinanzierung, den Tausch von Sicherheiten und automatisierte Liquidationen.
Das verwandelte Flash Loans auch in ein Werkzeug, das häufig mit Angriffen auf verwundbare Protokolle in Verbindung gebracht wird — wobei in solchen Fällen das Darlehen normalerweise die sofortige Finanzierung des Angriffs ist und nicht unbedingt die tatsächlich ausgenutzte Schwachstelle.
🏦 2020 — LEND WIRD AAVE UND DAS PROTOKOLL GEWINNT GOVERNANCE
Der alte Token LEND musste ebenfalls wechseln.
Die von der Governance genehmigte Migration legte fest, dass 100 LEND in 1 AAVE umgewandelt werden. Das neue Angebot wurde in 16 Millionen AAVE strukturiert: 13 Millionen für die bisherigen Inhaber und 3 Millionen für die Reserve des Ökosystems.
AAVE erhielt eine Rolle in der Governance.
Im Dezember 2020 kam die V2, die Effizienzverbesserungen, Kreditdelegierung und weitere Funktionen mitbrachte.
Das Protokoll wirkte nicht mehr nur wie ein Experiment.
Es wirkte wie ein Finanzmarkt, der aus Code gebaut wurde.
🚀 2021 — DEFI EXPLODIERT UND AAVE ERREICHT 661,69
Der Bullenmarkt 2021 brachte DeFi ins Zentrum der Spekulation.
Am 18. Mai erreichte der AAVE sein Allzeithoch von ungefähr 661,69 US-Dollar.
Das war eine brutale Aufwertung für ein Asset, das im November 2020 ein Tief nahe 26 US-Dollar verzeichnet hatte.
Aber der echte Test würde nicht während der Euphorie kommen.
Er würde kommen, wenn anfängt, dass alles zu zerbrechen beginnt.
🛡️ 2022 — DAS JAHR, IN DEM DEFI AN DIE WAND GEFAHREN WURDE
Im März 2022 begann die V3 ihre Multi-Chain-Expansion über Netzwerke wie Polygon, Avalanche, Arbitrum und Optimism. Sie führte Mechanismen wie Isolation Mode, Exposure-Limits und den High Efficiency Mode ein.
Einige Monate später geriet der Krypto-Markt in eine der schlimmsten Krisen seiner Geschichte.
Terra/LUNA implodierte.
Three Arrows Capital fiel.
Celsius ging in den Zusammenbruch.
FTX brach zusammen.
Aave lief weiter.
Das bedeutet nicht, dass es unversehrt durch alle Probleme gegangen wäre.
Im November 2022 baute Avraham Eisenberg — bekannt aus der Mango-Markets-Episode — eine riesige Position rund um CRV in Aave auf. Die Aktion endete liquidiert und ließ problematische Schulden im Markt der V2 zurück; sie zeigte, wie geringe Liquidität bei bestimmten Assets selbst in überbesicherten Systemen Risiko erzeugen konnte.
Das war eine wichtige Lehre: Dezentralisierung eliminiert kein Risiko. Sie verlagert nur, wo das Risiko sitzt.
💵 2023 — AAVE ERFINDIERT SEIN EIGENES „GELD“
Am 15. Juli 2023 genehmigte und führte die Governance die Einführung von GHO auf Ethereum aus.
GHO ist eine native, überbesicherte Stablecoin des Aave-Ökosystems.
Der Nutzer hinterlegt Sicherheiten und kann daraus GHO generieren. Wenn er seine Schulden bezahlt, werden die entsprechenden GHO verbrannt.
Es gibt auch einen wichtigen wirtschaftlichen Unterschied: Die von GHO-Nehmern gezahlten Zinsen können direkt das Treasury der Aave-DAO speisen.
Aave hörte auf, nur ein Ort zu sein, an dem man Stablecoins Dritter ausleiht.
Jetzt hatte es seine eigenen.
🏛️ 2025 — WALL STREET BEGINNT, IN DER GESCHICHTE AUFZUTAUCHEN
Im August 2025 wurde Aave Horizon geboren.
Der Vorschlag ist wichtig, weil er genau an der Grenze zwischen DeFi und traditionellem Finanzwesen ansetzt.
Qualifizierte institutionelle Investoren können tokenisierte Real-World-Assets — einschließlich Produkten, die an Treasuries gebunden sind — als Sicherheit nutzen, um ausgeliehene Stablecoins zu erhalten.
Zum Launch gehörten zum Ökosystem unter anderem Namen wie Circle, Superstate, Centrifuge, Ripple, Securitize, VanEck und WisdomTree.
Ende 2025 hatte Horizon laut Aave bereits über 570 Millionen US-Dollar an Einlagen erreicht.
Das ist eine interessante Umkehr.
Seit Jahren versucht DeFi, Tools aus der Wall Street nachzuahmen.
Jetzt beginnen tokenisierte traditionelle Assets, Liquidität innerhalb des DeFi zu suchen.
☂️ UMBRELLA — WER ZAHLT, WENN IRGENDWAS SCHIEFGEHT?
Im Juni 2025 ging Umbrella in Betrieb, die Weiterentwicklung des alten Safety Module.
Die Idee ist, eine Schutzschicht gegen Protokoll-Defizite zu schaffen.
Nutzer können bestimmte aTokens oder GHO ins Staking geben, Belohnungen erhalten und im Gegenzug das Risiko eines Teils dieser Assets akzeptieren, das genutzt werden kann, wenn ein zulässiges Defizit auftaucht.
Der Mechanismus ist automatisiert und nach Asset und Netzwerk segmentiert.
Das ist eine Art On-Chain-Finanzpolster.
Aber wie bei fast allem im DeFi geht Schutz auch mit Risiko einher.
👻 2026 — AAVE V4: DAS PROTOKOLL VERSUCHT, NICHT NUR „DEFI“ ZU SEIN
Am 30. März 2026 wurde Aave V4 auf Ethereum gelauncht.
Die wichtigste Änderung liegt in der Hub-and-Spoke-Architektur.
Stell dir das Hub als riesigen zentralen Liquiditätsspeicher vor.
Die Spokes sind spezialisierte Märkte, die mit diesem Vorrat verbunden sind; jeder kann seine eigenen Sicherheiten, Risikoregeln und Liquidationsparameter haben.
So kann Kapital effizienter wiederverwendet werden, ohne für jedes neue Produkt komplett isolierte Pools erstellen zu müssen.
Die V4 durchlief rund 345 angesammelte Tage mit Sicherheits-Reviews, darunter Audits, formale Verifikation, Fuzzing und öffentlicher Sicherheitswettbewerb.
Und die Akzeptanz begann.
Im August 2026 überstiegen die kombinierten V4-Einlagen auf Ethereum und Avalanche 800 Millionen US-Dollar, während die aktiven Kredite neue Rekorde erreichten.
🔥 2026 — ABER AUCH DEZENTRALISIERUNG BRACHTE EINE GOVERNANCE-AUSEINANDERSETZUNG
Auch das Jahr zeigte eine weniger technische und viel stärker politische Frage innerhalb des eigenen Ökosystems.
Diskussionen zwischen Aave Labs und Teilnehmenden der DAO stellten Produkt-Einnahmen, Markensteuerung, Finanzierung, Transparenz und sogar das Gewicht von Adressen, die dem Team zugeordnet sind, bei Abstimmungen zur Debatte.
Im Februar entstand das sogenannte „Aave Will Win Framework“.
Der Vorschlag entwickelte sich nach intensiver Debatte weiter und setzte sich unter anderem dafür ein, dass 100% der Einnahmen aus Aave-Produkten, die von Aave Labs entwickelt wurden, dem Treasury der DAO zugeführt werden.
Kritiker innerhalb der eigenen Governance stellten Budget, Machtkonzentration und Transparenz infrage. Aave Labs argumentierte wiederum, das Modell würde die Ausrichtung zwischen Unternehmen, Protokoll und Tokenhaltern erhöhen.
Dieses Kapitel ist vielleicht genauso wichtig wie jedes Code-Update.
Denn es wirft eine unbequeme Frage für das gesamte DeFi auf:
Kann ein Protokoll technisch dezentral sein und trotzdem stark von den Menschen und Unternehmen abhängen, die seine Infrastruktur bauen?
📊 DIE ZAHLEN, DIE DIE GESCHICHTE ERZÄHLEN
ICO von ETHLend — November/2017: 16,2 Millionen US-Dollar
Aave V1 — Januar/2020
LEND → AAVE Migration — 100:1
Allzeithoch — 18.05.2021: 661,69 US-Dollar
Aave V3 — März/2022
GHO — Juli/2023
Umbrella — Juni/2025
Horizon — August/2025
Aave V4 — März/2026
Kumulierte Kredite: mehr als 1 Billion US-Dollar
V4-Einlagen auf Ethereum + Avalanche im August/2026: mehr als 800 Millionen US-Dollar
AAVE im September/2026: ungefähr 130–140 US-Dollar, noch immer etwa 80% unter dem ATH.
🌐 WO IST AAVE HEUTE?
Die Aave hörte auf, nur eine Ethereum-App zu sein.
Die V3 hat Deployments in Ethereum, Arbitrum, Optimism, Polygon, Avalanche, Base, BNB Chain und vielen weiteren Netzwerken.
Gleichzeitig versucht Horizon, institutionelles Kreditgeschäft und tokenisierte Assets zu verbinden; GHO schafft eine eigene Währungsschicht; Umbrella übernimmt den Schutz vor Defiziten; und V4 versucht, fragmentierte Liquidität in modulare Infrastruktur zu verwandeln.
Das Ergebnis ist ein Projekt, das sich stark von jenem ETHLend aus 2017 unterscheidet.
💰 Lohnt es sich, in AAVE zu investieren?
Pro: Es gibt echte Nutzung des Protokolls, eine operative Historie, die einige der schlimmsten Ereignisse im Krypto-Markt durchquert hat, relevante Führungsrolle beim Lending, mehr als 1 Billion US-Dollar an kumulierten Krediten sowie neue Vorhaben wie V4, GHO und Horizon. Der Einstieg von RWA erweitert die These zusätzlich über rein kryptoartige Spekulation hinaus.
Achtung: AAVE bleibt ein volatiles Asset und liegt weit unter seinem historischen Hoch. Das Protokoll hängt von Smart Contracts, Oracles, effizienten Liquidationen und striktem Risikomanagement ab. Ein Fehler in diesen Komponenten kann zu Verlusten führen. Außerdem gibt es wachsenden Wettbewerb im On-Chain-Kreditgeschäft, und die Debatte von 2026 zeigte, dass Governance und wirtschaftliche Abstimmung zwischen Labs, DAO und Tokenhaltern keine Fragen sind, die schon deshalb „gelöst“ sind, weil es eine On-Chain-Abstimmung gibt.
Es gibt außerdem einen grundlegenden Unterschied, den viele übersehen:
Aave, das Protokoll, kann wachsen, ohne dass der Preis des Tokens AAVE notwendigerweise im gleichen Verhältnis mitzieht.
Die Nutzung des Produkts und die Wertsteigerung des Tokens sind miteinander zusammenhängende Dinge, aber nicht identisch.
📅 ZEITLEISTE
2017: Stani Kulechov erschafft ETHLend
Nov/2017: ICO bringt ungefähr 16,2 Millionen US-Dollar ein
2018–2019: ETHLend wird rekonstruiert und als Aave umbenannt
Jan/2020: Aave V1 geht in Betrieb
Okt/2020: Migration von LEND zu AAVE
Dez/2020: Aave V2
Mai/2021: AAVE erreicht ATH von 661,69 US-Dollar
März/2022: Aave V3 startet die Multi-Chain-Expansion
Nov/2022: Episode mit CRV zeigt Liquiditätsrisiko in V2
Jul/2023: GHO geht in Betrieb
Jun/2025: Umbrella wird aktiviert
Aug/2025: Aave Horizon wird gelauncht
März/2026: Aave V4 geht auf Ethereum live
Aug/2026: V4 übertrifft 800 Millionen US-Dollar an Einlagen zwischen Ethereum und Avalanche
Sep/2026: AAVE handelt ungefähr 78% unter dem ATH
🎯 ABSCHLUSS
Die Geschichte von Aave ist vielleicht eine der besten Demonstrationen dafür, wie DeFi gereift ist.
Am Anfang versuchte man, zwei Menschen direkt gegenüberzustellen, um einen Kredit zu ermöglichen.
Es hat nicht gut funktioniert.
Dann hat das Projekt die eigene Architektur aufgegeben, Liquiditätspools erstellt und in den folgenden sechs Jahren genau diese Idee zu einer Infrastruktur gemacht, die bereits fast eine Billion US-Dollar an Kreditvolumen verarbeitet hat.
Aber die nächste Herausforderung ist viel größer.
Es geht nicht darum zu beweisen, dass On-Chain-Kredite funktionieren.
Das hat Aave bereits gezeigt.
Es geht darum herauszufinden, ob diese Infrastruktur die Grenze zwischen der Krypto-Welt und dem Finanzsystem von Billionen US-Dollar überqueren kann, ohne genau das zu verlieren, was sie anders macht: Transparenz, Selbstverwahrung und Ausführung durch Code.
Und die Frage bleibt, um Episode #28 abzurunden:
Wenn es in Zukunft Aktien, Staatsanleihen, Immobilien und Geld tokenisiert geben wird, brauchen wir dann immer noch eine traditionelle Bank, die Kredite vermittelt — oder könnten Protokolle wie Aave einen Teil dieser Rolle übernehmen?
#AAVE #AaveV4 #DocumentarioIndependente #BinanceSquare #AaveProtocol

Das ist keine Finanzberatung. DYOR. Investiere nur das, was du verlieren kannst.
Konsultierte Quellen: Aave Labs, Aave Governance, Aave-Dokumentation, CoinGecko, CoinDesk und öffentliche Protokolldaten.
Crypto Diário | Episode #28 von vielen.
Ein Dokumentarfilm über das Geld der Zukunft — heute erzählt.