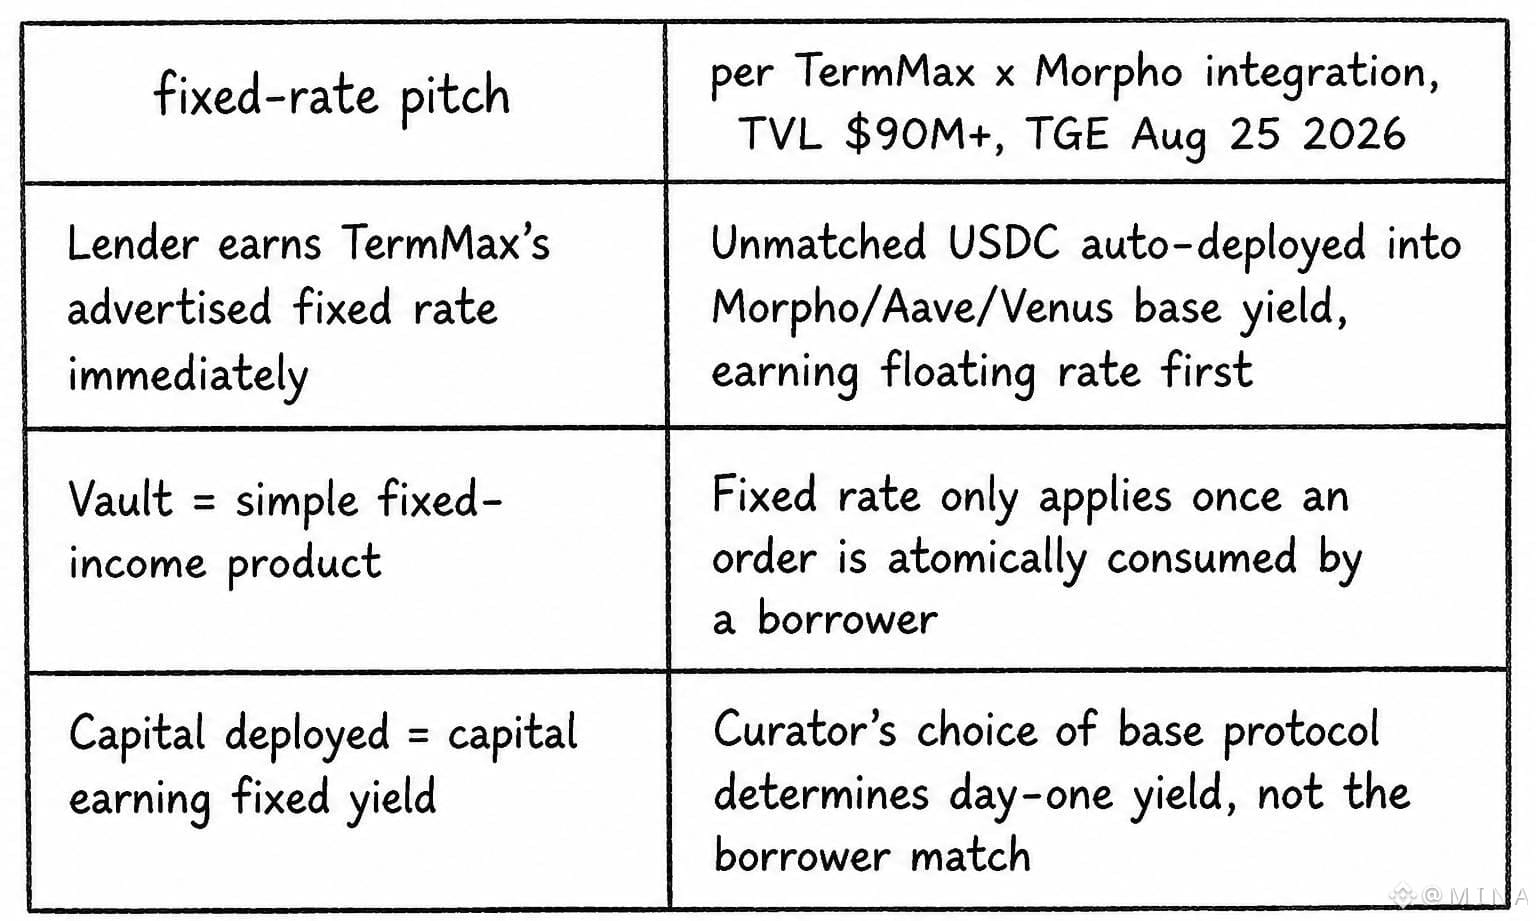
#termmax @TermMax TGE: Der TGE ist für den 25. August jetzt offiziell festgezurrt – und kurz davor waren die Zahlen leise über etwas hinausgeschossen, bei dem man kurz innehalten sollte: $90M+ TVL, 1,5M registrierte Wallets, 90K tägliche Aktive, verteilt auf 10 EVM-Chains. Darunter liegen Morpho, Aave, Venus und Pendle als zentrale Yield-Quellen. Das, was mir bei der Aufgabe besonders hängen blieb – weniger die TVL-Überschrift, sondern das „Innenleben“. Wenn ein Kurator einen TermMax-Vault aufsetzt, wird jegliches an USDC, das nicht gematcht ist, nicht einfach nur… warten. Es wird automatisch in das weitergeleitet, was der Kurator als Basis-Protokoll gewählt hat (Morpho-Vault, Aave-Pool, Venus-Market) – und dann atomar zurückgezogen, sobald ein Borrower die Order tatsächlich verbraucht. So verdienen Depositoren schon „floating yield“, bevor sie überhaupt erst auf eine feste Rate gematcht werden.
Das ist nicht unbedingt das, womit Pitchdecks normalerweise anführen.
Dadurch kippt sich auch die Frage, wer zuerst profitiert, ein wenig. Der Kurator, der die Yield-Quelle auswählt, und das zugrunde liegende Protokoll, das den Leerlauf-Flow schluckt, erfassen den Wert sofort und automatisch. Dem Retail-Lender wird die feste Rate zwar upfront erklärt – aber in der Praxis ist er bis zum Matching flexibel: Der Fixpunkt ist das Versprechen, der Floater der Stand von Tag eins.
Noch nicht sicher, ob das ein Feature ist oder einfach eine ehrliche Beschreibung davon, wie Liquidität überall tatsächlich funktioniert. Ich kaue jedenfalls noch daran.
Was passiert mit diesem Routing für das „idle“ Kapital, sobald die TMX-Liquidity-Mining-Incentives nach dem TGE auslaufen?
$NVDAB $HEMI
Das ist nicht unbedingt das, womit Pitchdecks normalerweise anführen.
Dadurch kippt sich auch die Frage, wer zuerst profitiert, ein wenig. Der Kurator, der die Yield-Quelle auswählt, und das zugrunde liegende Protokoll, das den Leerlauf-Flow schluckt, erfassen den Wert sofort und automatisch. Dem Retail-Lender wird die feste Rate zwar upfront erklärt – aber in der Praxis ist er bis zum Matching flexibel: Der Fixpunkt ist das Versprechen, der Floater der Stand von Tag eins.
Noch nicht sicher, ob das ein Feature ist oder einfach eine ehrliche Beschreibung davon, wie Liquidität überall tatsächlich funktioniert. Ich kaue jedenfalls noch daran.
Was passiert mit diesem Routing für das „idle“ Kapital, sobald die TMX-Liquidity-Mining-Incentives nach dem TGE auslaufen?
$NVDAB $HEMI