Ein Festzins kann trotzdem eine bewegliche Kurve haben
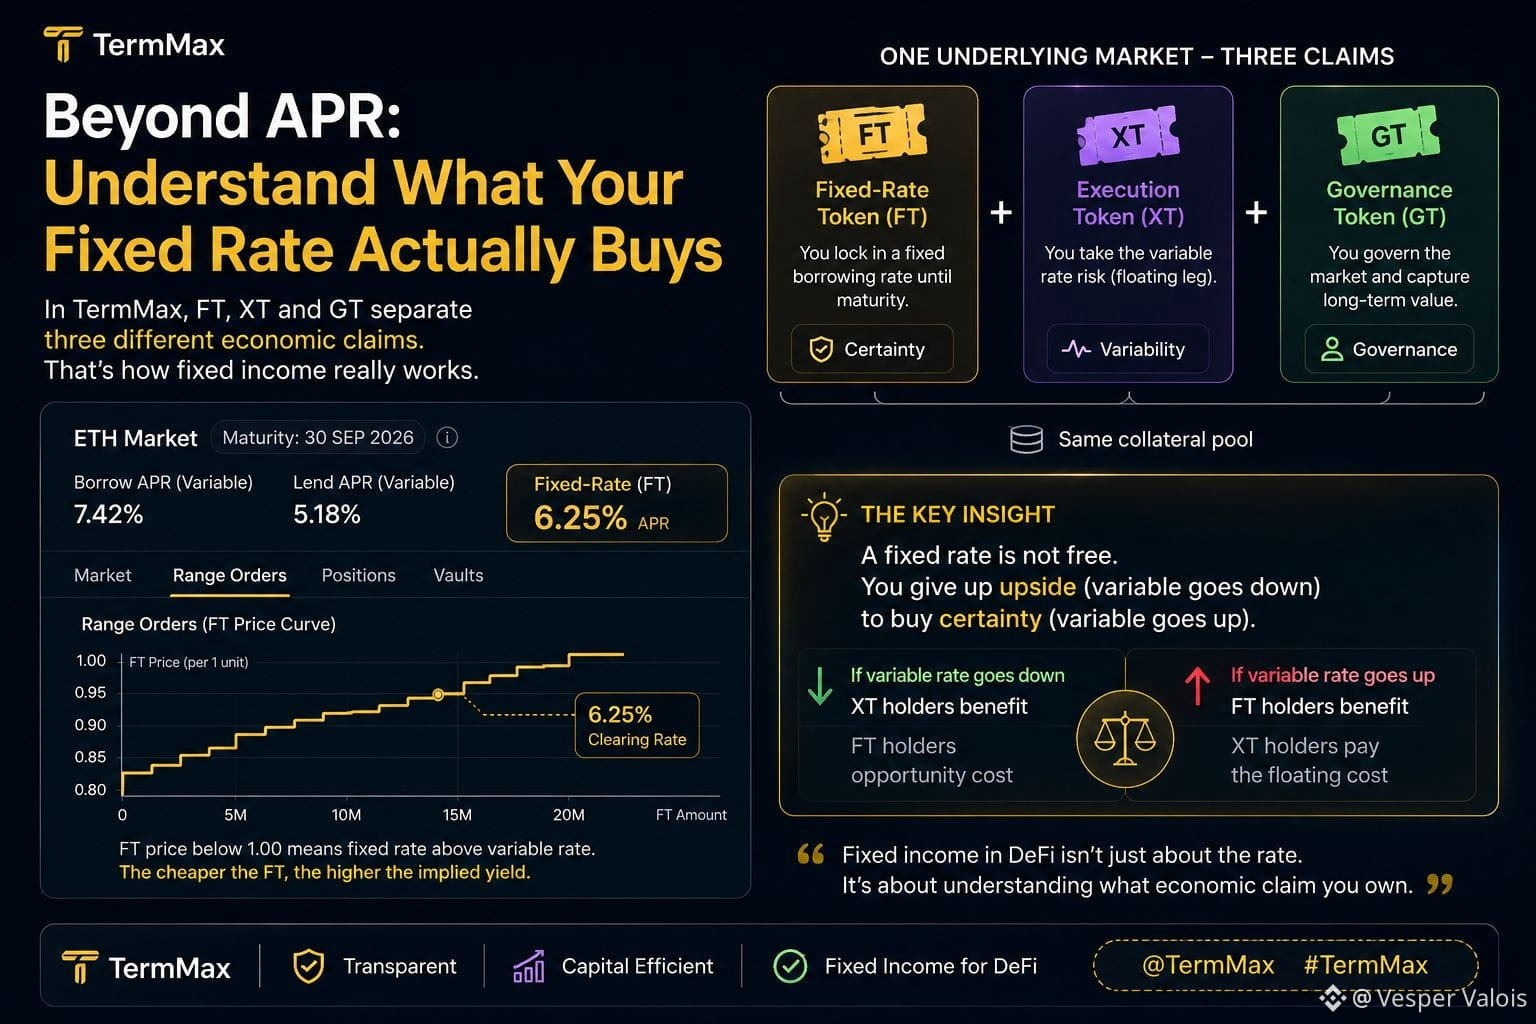
Das Range-Order-Design von TermMax enthält ein Detail, das meine Sicht auf „Festzins“-DeFi verändert: Die Preiskurve ist nicht dazu gedacht, statisch zu sein.
Im Range-Order-Modell des Protokolls hängt die FT/XT-Bepreisung von der Zeit bis zur Fälligkeit ab. Wenn die Fälligkeit näher rückt, berechnet das Modell die Kurve neu, sobald eine Transaktion ausgeführt wird, sodass sich die Beziehung zwischen Token-Preis und APR an die kürzere verbleibende Laufzeit anpassen kann. Das Kursziel kann im selben Bereich bleiben, auch wenn sich der Token-Tauschpreis bewegt.
Das ist wichtig, weil ein Festzins nicht dasselbe ist wie ein fixer Kurs. Bevor ein Handel gematcht wird, prägen weiterhin zwei Variablen die Ausführung: Zeit und wie viel Liquidität der Handel verbraucht.
TermMax erlaubt außerdem mehrere APR-Bereiche innerhalb einer einzigen Range Order. Die Liquidität kann stärker in einem bestimmten Kursband konzentriert sein und weniger in einem anderen. Ein kleiner Kredit kann nahe dem ersten Band füllen; ein größerer Kredit kann weiter in die Kurve vordringen und teurere Liquidität erreichen. Die Höhe selbst kann daher den effektiven Kredit-Zinssatz verändern.
Die kausale Kette lautet:
time + Liquiditätsverteilung → Kurvenzustand → Ausführungspreis → fixierter Zinssatz.
TermMax entfernt also nicht einfach die Volatilität des Zinssatzes. Es verlagert die Zinsbildung in einen AMM, dessen Kurve um die Fälligkeit herum ausgelegt ist. Sobald die Ausführung erfolgt, kann die Kreditkosten fixiert sein; vor der Ausführung ist die Preisfindung nach wie vor sehr lebendig.
Der subtile Punkt: „Festzins“ beschreibt die Position nach dem Matching, nicht einen Markt, in dem sich der Preis von festverzinslichen Instrumenten nicht mehr bewegt.
@TermMax #TermMax $ACE $VELVET $MAGMA
Das Range-Order-Design von TermMax enthält ein Detail, das meine Sicht auf „Festzins“-DeFi verändert: Die Preiskurve ist nicht dazu gedacht, statisch zu sein.
Im Range-Order-Modell des Protokolls hängt die FT/XT-Bepreisung von der Zeit bis zur Fälligkeit ab. Wenn die Fälligkeit näher rückt, berechnet das Modell die Kurve neu, sobald eine Transaktion ausgeführt wird, sodass sich die Beziehung zwischen Token-Preis und APR an die kürzere verbleibende Laufzeit anpassen kann. Das Kursziel kann im selben Bereich bleiben, auch wenn sich der Token-Tauschpreis bewegt.
Das ist wichtig, weil ein Festzins nicht dasselbe ist wie ein fixer Kurs. Bevor ein Handel gematcht wird, prägen weiterhin zwei Variablen die Ausführung: Zeit und wie viel Liquidität der Handel verbraucht.
TermMax erlaubt außerdem mehrere APR-Bereiche innerhalb einer einzigen Range Order. Die Liquidität kann stärker in einem bestimmten Kursband konzentriert sein und weniger in einem anderen. Ein kleiner Kredit kann nahe dem ersten Band füllen; ein größerer Kredit kann weiter in die Kurve vordringen und teurere Liquidität erreichen. Die Höhe selbst kann daher den effektiven Kredit-Zinssatz verändern.
Die kausale Kette lautet:
time + Liquiditätsverteilung → Kurvenzustand → Ausführungspreis → fixierter Zinssatz.
TermMax entfernt also nicht einfach die Volatilität des Zinssatzes. Es verlagert die Zinsbildung in einen AMM, dessen Kurve um die Fälligkeit herum ausgelegt ist. Sobald die Ausführung erfolgt, kann die Kreditkosten fixiert sein; vor der Ausführung ist die Preisfindung nach wie vor sehr lebendig.
Der subtile Punkt: „Festzins“ beschreibt die Position nach dem Matching, nicht einen Markt, in dem sich der Preis von festverzinslichen Instrumenten nicht mehr bewegt.
@TermMax #TermMax $ACE $VELVET $MAGMA