#termmax @TermMax
Ich habe neulich mein Aave-Dashboard gecheckt und gesehen, dass sich der Zinssatz seit meinem letzten Blick wieder verändert hat. Nicht viel. Gerade genug, um mich innehalten zu lassen und mich zu fragen, warum ich das überhaupt ständig kontrolliere.
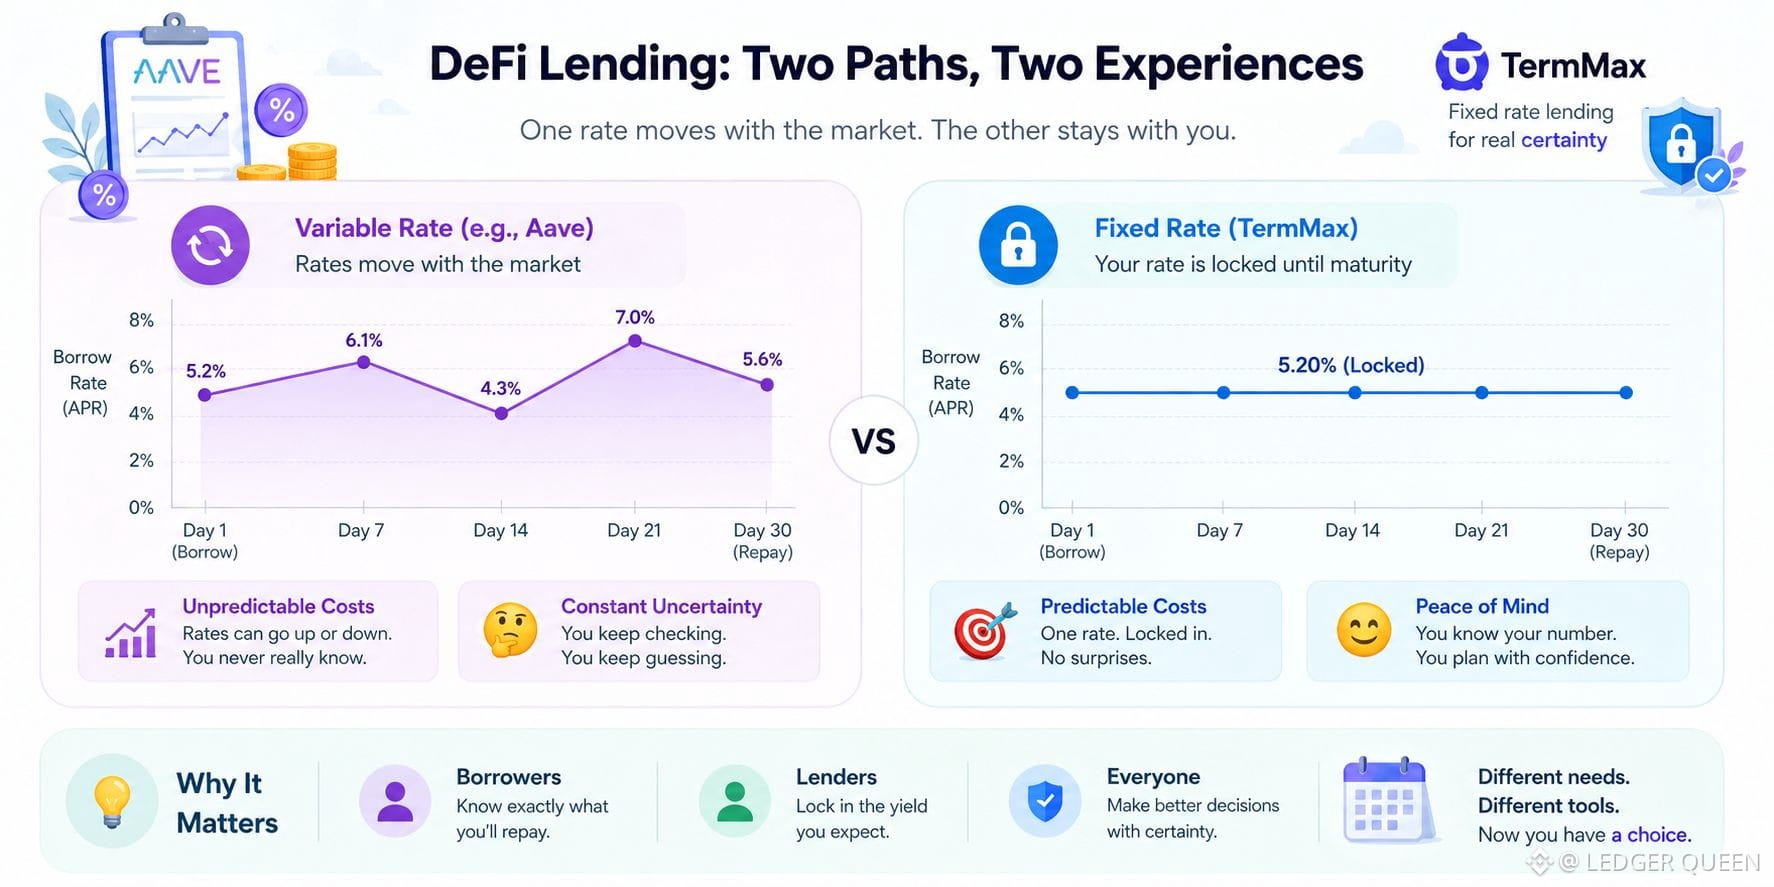
Das ist der Teil vom DeFi-Kreditwesen, über den einem anfangs niemand rechtzeitig aufklärt. Du nimmst zu einem Zinssatz etwas auf und bis du es dann wirklich zurückzahlst, ist die Zahl längst an eine ganz andere Stelle „gedriftet“. Das Gleiche gilt fürs Verleihen: Du hinterlegst dein Geld in der Erwartung einer bestimmten Rendite, und eine Woche später sieht das Ganze anders aus – aus Gründen, die dir nie wirklich vollständig klar werden.
Das erinnert mich ein bisschen an variable Ratenkredite bei uns zu Hause. Jeder sagt dir, der Zinssatz könnte in beide Richtungen gehen – und irgendwie scheint er sich immer gegen dich zu bewegen, statt in deinem Vorteil. Vielleicht ist das einfach so, wie sich solche Dinge psychologisch anfühlen, selbst wenn die Mathematik neutral ist.
Genau hier ist TermMax bei mir in den Fokus gerückt. Der Zinssatz wird bis zu einem festgelegten Fälligkeitsdatum „eingefroren“. Klingt fast schon zu simpel, ehrlich gesagt. Ich habe die ganze Zeit damit gerechnet, dass irgendwo ein Haken versteckt ist – aber die Grundidee ist wirklich nur das: schlicht und einfach. Du kennst deine Zahl im Voraus, und sie bleibt deine Zahl.
Noch bin ich nicht ganz sicher, ob sich Fixed-Rate-Kredite (fester Zinssatz) zu der Standardmethode entwickeln, wie Menschen on-chain Geld leihen, oder ob es eher eine kleinere Nische bleibt – für diejenigen, die Gewissheit höher schätzen als das Hinterherjagen nach Rendite. Vermutlich hängt es davon ab, wie viel Liquidität tatsächlich im Laufe der Zeit auftaucht. Für jetzt gefällt mir einfach, dass diese Option endlich irgendwo existiert.
$RE
$HEMI
$TREE
Ich habe neulich mein Aave-Dashboard gecheckt und gesehen, dass sich der Zinssatz seit meinem letzten Blick wieder verändert hat. Nicht viel. Gerade genug, um mich innehalten zu lassen und mich zu fragen, warum ich das überhaupt ständig kontrolliere.
Das ist der Teil vom DeFi-Kreditwesen, über den einem anfangs niemand rechtzeitig aufklärt. Du nimmst zu einem Zinssatz etwas auf und bis du es dann wirklich zurückzahlst, ist die Zahl längst an eine ganz andere Stelle „gedriftet“. Das Gleiche gilt fürs Verleihen: Du hinterlegst dein Geld in der Erwartung einer bestimmten Rendite, und eine Woche später sieht das Ganze anders aus – aus Gründen, die dir nie wirklich vollständig klar werden.
Das erinnert mich ein bisschen an variable Ratenkredite bei uns zu Hause. Jeder sagt dir, der Zinssatz könnte in beide Richtungen gehen – und irgendwie scheint er sich immer gegen dich zu bewegen, statt in deinem Vorteil. Vielleicht ist das einfach so, wie sich solche Dinge psychologisch anfühlen, selbst wenn die Mathematik neutral ist.
Genau hier ist TermMax bei mir in den Fokus gerückt. Der Zinssatz wird bis zu einem festgelegten Fälligkeitsdatum „eingefroren“. Klingt fast schon zu simpel, ehrlich gesagt. Ich habe die ganze Zeit damit gerechnet, dass irgendwo ein Haken versteckt ist – aber die Grundidee ist wirklich nur das: schlicht und einfach. Du kennst deine Zahl im Voraus, und sie bleibt deine Zahl.
Noch bin ich nicht ganz sicher, ob sich Fixed-Rate-Kredite (fester Zinssatz) zu der Standardmethode entwickeln, wie Menschen on-chain Geld leihen, oder ob es eher eine kleinere Nische bleibt – für diejenigen, die Gewissheit höher schätzen als das Hinterherjagen nach Rendite. Vermutlich hängt es davon ab, wie viel Liquidität tatsächlich im Laufe der Zeit auftaucht. Für jetzt gefällt mir einfach, dass diese Option endlich irgendwo existiert.
$RE
$HEMI
$TREE