
#cryptorisk
cryptorisk
1.6M Aufrufe
2,513 Kommentare
Hot
Zuletzt
·
--
Artikel
Der neue Krypto-Regulierungsvorschlag der CFTC könnte eine Marktverschiebung von 30%+ auslösenDie US-amerikanische Commodity Futures Trading Commission (CFTC) hat gerade einen formellen Vorschlag beim Weißen Haus eingereicht, um Krypto-Transaktionen nach dem Scheitern des Clarity Act in dieser Woche zu regulieren. Damit wird die Grundlage für eine mögliche umfassende Regulierung geschaffen, die den Markt innerhalb der nächsten 48 Stunden entweder um bis zu 30% abstürzen oder kräftig steigen lassen könnte.
Warum das jetzt wichtig ist: Der Vorschlag kommt zu einem kritischen Zeitpunkt, an dem die Aktivität On-Chain für $BTC und $ETH bereits um 12% in den letzten 24 Stunden zurückgegangen ist und institutionelle Einstiegsmöglichkeiten wie Coinbase und Binance einen Rückgang von 25% beim täglichen Handelsvolumen verzeichnet haben. „Smart Money“ beobachtet das genau, weil die neuen Regeln strengere Berichtspflichten auferlegen könnten. Das könnte die Liquidität verknappen und eine Umverteilung von Kapital hin zu stärker konformen Assets erzwingen.
Der neue Krypto-Regulierungsvorschlag der CFTC könnte eine Marktverschiebung von 30%+ auslösen
Die US-amerikanische Commodity Futures Trading Commission (CFTC) hat gerade einen formellen Vorschlag beim Weißen Haus eingereicht, um Krypto-Transaktionen nach dem Scheitern des Clarity Act in dieser Woche zu regulieren. Damit wird die Grundlage für eine mögliche umfassende Regulierung geschaffen, die den Markt innerhalb der nächsten 48 Stunden entweder um bis zu 30% abstürzen oder kräftig steigen lassen könnte.
Warum das jetzt wichtig ist: Der Vorschlag kommt zu einem kritischen Zeitpunkt, an dem die Aktivität On-Chain für $BTC und $ETH bereits um 12% in den letzten 24 Stunden zurückgegangen ist und institutionelle Einstiegsmöglichkeiten wie Coinbase und Binance einen Rückgang von 25% beim täglichen Handelsvolumen verzeichnet haben. „Smart Money“ beobachtet das genau, weil die neuen Regeln strengere Berichtspflichten auferlegen könnten. Das könnte die Liquidität verknappen und eine Umverteilung von Kapital hin zu stärker konformen Assets erzwingen.
Warum das jetzt wichtig ist: Der Vorschlag kommt zu einem kritischen Zeitpunkt, an dem die Aktivität On-Chain für $BTC und $ETH bereits um 12% in den letzten 24 Stunden zurückgegangen ist und institutionelle Einstiegsmöglichkeiten wie Coinbase und Binance einen Rückgang von 25% beim täglichen Handelsvolumen verzeichnet haben. „Smart Money“ beobachtet das genau, weil die neuen Regeln strengere Berichtspflichten auferlegen könnten. Das könnte die Liquidität verknappen und eine Umverteilung von Kapital hin zu stärker konformen Assets erzwingen.
43

So ist es passiert, als sich zwei Wallets stillschweigend zum Standard-Zuhause für die meisten Menschen entwickelten, die $TON halten.
Die meisten Trader behandeln die Wallet-Auswahl wie eine nachträgliche Überlegung. Sie laden herunter, was am größten aussieht, zahlen Geld ein und erfahren erst dann etwas über das Exit-Risiko, wenn sie nicht mehr herauskommen.
My Wallet und Gram Wallet befinden sich jetzt unter den größten Krypto-Wallets für TON und andere Netzwerke. Diese Konzentration hat fast niemand als Problem erkannt. Wenn ein großer Anteil von $TON, $NOT und $USDT hinter zwei Schnittstellen steckt, kann eine einzige Phishing-Welle oder ein Backend-Vorfall viel mehr Menschen treffen als bei einem typischen Token-Zusammenbruch. Nutzer, die nie eine Seed exportiert, nie einen Restore getestet und ihre Coins nie aufgeteilt haben, erfahren auf die teure Art davon. Größe machte diese Apps bequem. Sie machte sie auch zum Ziel.
Das Muster ist alt. Ein paar Wallets nehmen die Masse auf, Sicherheitsgewohnheiten werden nachlässig, und der nächste Vorfall erteilt die Lektion.
Wo bewahrst du dein $TON wirklich auf, wenn eine dieser Wallets eine schlechte Woche hat?
#TON #WalletSecurity #CryptoRisk
So ist es passiert, als sich zwei Wallets stillschweigend zum Standard-Zuhause für die meisten Menschen entwickelten, die $TON halten.
Die meisten Trader behandeln die Wallet-Auswahl wie eine nachträgliche Überlegung. Sie laden herunter, was am größten aussieht, zahlen Geld ein und erfahren erst dann etwas über das Exit-Risiko, wenn sie nicht mehr herauskommen.
My Wallet und Gram Wallet befinden sich jetzt unter den größten Krypto-Wallets für TON und andere Netzwerke. Diese Konzentration hat fast niemand als Problem erkannt. Wenn ein großer Anteil von $TON, $NOT und $USDT hinter zwei Schnittstellen steckt, kann eine einzige Phishing-Welle oder ein Backend-Vorfall viel mehr Menschen treffen als bei einem typischen Token-Zusammenbruch. Nutzer, die nie eine Seed exportiert, nie einen Restore getestet und ihre Coins nie aufgeteilt haben, erfahren auf die teure Art davon. Größe machte diese Apps bequem. Sie machte sie auch zum Ziel.
Das Muster ist alt. Ein paar Wallets nehmen die Masse auf, Sicherheitsgewohnheiten werden nachlässig, und der nächste Vorfall erteilt die Lektion.
Wo bewahrst du dein $TON wirklich auf, wenn eine dieser Wallets eine schlechte Woche hat?
#TON #WalletSecurity #CryptoRisk
Die meisten Trader behandeln die Wallet-Auswahl wie eine nachträgliche Überlegung. Sie laden herunter, was am größten aussieht, zahlen Geld ein und erfahren erst dann etwas über das Exit-Risiko, wenn sie nicht mehr herauskommen.
My Wallet und Gram Wallet befinden sich jetzt unter den größten Krypto-Wallets für TON und andere Netzwerke. Diese Konzentration hat fast niemand als Problem erkannt. Wenn ein großer Anteil von $TON, $NOT und $USDT hinter zwei Schnittstellen steckt, kann eine einzige Phishing-Welle oder ein Backend-Vorfall viel mehr Menschen treffen als bei einem typischen Token-Zusammenbruch. Nutzer, die nie eine Seed exportiert, nie einen Restore getestet und ihre Coins nie aufgeteilt haben, erfahren auf die teure Art davon. Größe machte diese Apps bequem. Sie machte sie auch zum Ziel.
Das Muster ist alt. Ein paar Wallets nehmen die Masse auf, Sicherheitsgewohnheiten werden nachlässig, und der nächste Vorfall erteilt die Lektion.
Wo bewahrst du dein $TON wirklich auf, wenn eine dieser Wallets eine schlechte Woche hat?
#TON #WalletSecurity #CryptoRisk
42

So lief es, als Trader begannen, routinemäßige Swaps und Workflow-Schritte an einen persönlichen KI-Agenten zu übergeben und ihn wie ein sichereres Paar Hände zu behandeln.
Die meisten Menschen in diesem Markt verlieren bereits Geld, weil sie nicht wissen, wann sie aussteigen sollen. Das Hinzufügen eines Agenten, der ohne dich in der Schleife agieren kann, versteckt denselben Fehler nur hinter einer saubereren Oberfläche.
Mira stellt sich als persönlicher KI-Agent vor, der Nutzern hilft, digital Aufgaben und Workflows natürlicher zu bearbeiten. Die Idee: Du sprichst, es führt aus. In Krypto ist diese Ausführungsschicht das gesamte Risiko. Wir haben beobachtet, dass $FET und $TAO narrative jedes Mal Aufmerksamkeit auf sich ziehen, wenn KI-Agenten im Trend liegen, und das Muster ist konsistent. Die Produkt-Demo wirkt reibungslos. Die Live-Umgebung nicht.
Eine falsche Freigabe reicht.
Was die meisten übersehen haben: Natürliche Sprache verringert nicht die Angriffsfläche. Sie verschleiert sie. Wenn $MIRA oder ein ähnlicher Agent jemals zwischen dir und deinen Geldern sitzt, bleibt der Ausfall still, bis das Guthaben weg ist.
Seht ihr das genauso: Diese Lücke zwischen dem Pitch und dem tatsächlichen Verwahrungsrisiko?
#AIAgents #CryptoRisk #Binance
So lief es, als Trader begannen, routinemäßige Swaps und Workflow-Schritte an einen persönlichen KI-Agenten zu übergeben und ihn wie ein sichereres Paar Hände zu behandeln.
Die meisten Menschen in diesem Markt verlieren bereits Geld, weil sie nicht wissen, wann sie aussteigen sollen. Das Hinzufügen eines Agenten, der ohne dich in der Schleife agieren kann, versteckt denselben Fehler nur hinter einer saubereren Oberfläche.
Mira stellt sich als persönlicher KI-Agent vor, der Nutzern hilft, digital Aufgaben und Workflows natürlicher zu bearbeiten. Die Idee: Du sprichst, es führt aus. In Krypto ist diese Ausführungsschicht das gesamte Risiko. Wir haben beobachtet, dass $FET und $TAO narrative jedes Mal Aufmerksamkeit auf sich ziehen, wenn KI-Agenten im Trend liegen, und das Muster ist konsistent. Die Produkt-Demo wirkt reibungslos. Die Live-Umgebung nicht.
Eine falsche Freigabe reicht.
Was die meisten übersehen haben: Natürliche Sprache verringert nicht die Angriffsfläche. Sie verschleiert sie. Wenn $MIRA oder ein ähnlicher Agent jemals zwischen dir und deinen Geldern sitzt, bleibt der Ausfall still, bis das Guthaben weg ist.
Seht ihr das genauso: Diese Lücke zwischen dem Pitch und dem tatsächlichen Verwahrungsrisiko?
#AIAgents #CryptoRisk #Binance
Die meisten Menschen in diesem Markt verlieren bereits Geld, weil sie nicht wissen, wann sie aussteigen sollen. Das Hinzufügen eines Agenten, der ohne dich in der Schleife agieren kann, versteckt denselben Fehler nur hinter einer saubereren Oberfläche.
Mira stellt sich als persönlicher KI-Agent vor, der Nutzern hilft, digital Aufgaben und Workflows natürlicher zu bearbeiten. Die Idee: Du sprichst, es führt aus. In Krypto ist diese Ausführungsschicht das gesamte Risiko. Wir haben beobachtet, dass $FET und $TAO narrative jedes Mal Aufmerksamkeit auf sich ziehen, wenn KI-Agenten im Trend liegen, und das Muster ist konsistent. Die Produkt-Demo wirkt reibungslos. Die Live-Umgebung nicht.
Eine falsche Freigabe reicht.
Was die meisten übersehen haben: Natürliche Sprache verringert nicht die Angriffsfläche. Sie verschleiert sie. Wenn $MIRA oder ein ähnlicher Agent jemals zwischen dir und deinen Geldern sitzt, bleibt der Ausfall still, bis das Guthaben weg ist.
Seht ihr das genauso: Diese Lücke zwischen dem Pitch und dem tatsächlichen Verwahrungsrisiko?
#AIAgents #CryptoRisk #Binance
234

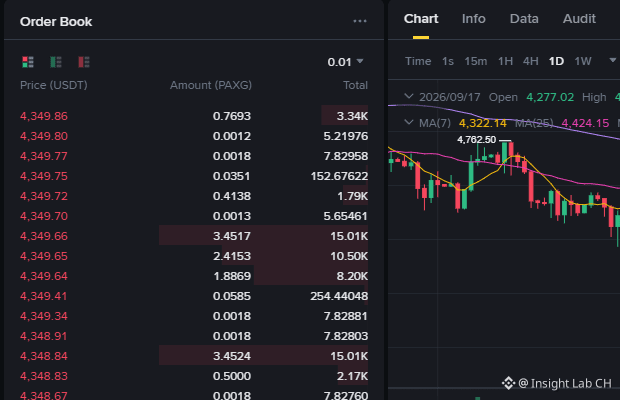
In den neuesten globalen Finanzmarkt-Handelszeiten kam es sowohl bei risikoaversen Vermögenswerten als auch im Markt für Staatsanleihen zu deutlichen Ausschlägen. Die Rendite britischer Staatsanleihen mit 30-jähriger Laufzeit fiel intraday um 10 Basispunkte auf 5,76% und markierte damit den größten Tagesrückgang seit Mai des vergangenen Jahres. Gleichzeitig strömten Käufer in den Edelmetallmarkt: Der Goldpreis sprang im Tagesverlauf um nahe 15 US-Dollar auf 4.350 US-Dollar je Unze und stieg um 2,07%; auch der Silberpreis zog synchron um 0,4 US-Dollar an und wurde mit 64,63 US-Dollar je Unze notiert. Die gleichzeitigen Ausschläge zweier repräsentativer Vermögenswerte spiegeln klar wider, dass Marktmittel gerade einer starken Neubewertung unterzogen werden.
Der abrupte Rückgang der Renditen langlaufender Staatsanleihen geht mit einem kräftigen Anstieg der Edelmetalle einher. Dies ist üblicherweise kein Signal für eine gesunde Ausweitung der Liquidität, sondern eher ein defensives Hedging angesichts zunehmender makroökonomischer Unsicherheit und der Risikoperspektive einer Stagflation am unteren Ende der Verteilung. Der steile Fall der Langfristzinsen zeigt, dass der Markt die Wachstumskraft in der mittleren bis fernen Zukunft massiv anzweifelt und sogar ein Rezessionsrisiko vorzeitig einpreist. Der durchbruchartige Anstieg von Gold wiederum macht die Sorge deutlich, dass staatliche Kreditwährungen durch Inflation und geopolitische Ungewissheit erodiert werden. Im Vergleich zu den zuvor vorherrschenden optimistischen Erwartungen an eine weiche Landung deutet die aktuelle Entwicklung der Vermögenspreise stärker darauf hin, dass sich die Risikoaversion flächendeckend verstärkt.
Für den gesamten traditionellen Finanzmarkt lässt dieses Muster der Asset-Kopplung darauf schließen, dass sich die Risikoneigung realistisch gesehen deutlich zusammenzieht. Starke Schwankungen der Renditekurve bei Anleihen verschärfen häufig die Aufspaltung der Liquidität in den Kapitalmärkten. Hoch bewertete Aktienwerte werden unter erhöhten Bewertungs-Neubechnungsdruck geraten. Wenn Gold und defensive Zinsanlagen als Zufluchtsorte für Kapital fungieren, dürfte die Volatilität bei Rohstoffen und zyklischen Sektoren deutlich steigen. Zudem könnten Hinweise auf eine Zusammenballung in defensiven Segmenten den Spielraum für Kursgewinne bei riskanten Assets weiter einengen.
Übertragen auf den Kryptomarkt sollten Anleger noch vorsichtiger sein. Zwar versuchen einige Positionen, Krypto-Assets – darunter $BTC – als digitale risikoaverse Assets einzuordnen, doch in extremen Liquiditätslagen, die von makroökonomischer Risikoabsicherung getrieben sind, werden Krypto-Märkte häufig zuerst als hochbetastarke Risikoassets klassifiziert. Wenn eine Risikoaversion dazu führt, dass externe Liquidität sich verengt oder eine umfassende Enthebelung (Deleveraging) auslöst, ist die Wahrscheinlichkeit größer, dass Mittel aus hochvolatilen Assets abgezogen werden, um in Barmittel sowie harte defensive Instrumente zurückzufließen. Angesichts des kurzfristigen makroökonomischen Gegenwinds birgt das blinde Hinterherlaufen steigender Kurse ein erhöhtes Risiko für Rücksetzer. Man sollte die abwärts gerichtete Belastung im Blick behalten, die durch Liquiditätsumlagerungen in den Kryptomarkt entsteht.
#Gold #BondYields #CryptoRisk
In den neuesten globalen Finanzmarkt-Handelszeiten kam es sowohl bei risikoaversen Vermögenswerten als auch im Markt für Staatsanleihen zu deutlichen Ausschlägen. Die Rendite britischer Staatsanleihen mit 30-jähriger Laufzeit fiel intraday um 10 Basispunkte auf 5,76% und markierte damit den größten Tagesrückgang seit Mai des vergangenen Jahres. Gleichzeitig strömten Käufer in den Edelmetallmarkt: Der Goldpreis sprang im Tagesverlauf um nahe 15 US-Dollar auf 4.350 US-Dollar je Unze und stieg um 2,07%; auch der Silberpreis zog synchron um 0,4 US-Dollar an und wurde mit 64,63 US-Dollar je Unze notiert. Die gleichzeitigen Ausschläge zweier repräsentativer Vermögenswerte spiegeln klar wider, dass Marktmittel gerade einer starken Neubewertung unterzogen werden.
Der abrupte Rückgang der Renditen langlaufender Staatsanleihen geht mit einem kräftigen Anstieg der Edelmetalle einher. Dies ist üblicherweise kein Signal für eine gesunde Ausweitung der Liquidität, sondern eher ein defensives Hedging angesichts zunehmender makroökonomischer Unsicherheit und der Risikoperspektive einer Stagflation am unteren Ende der Verteilung. Der steile Fall der Langfristzinsen zeigt, dass der Markt die Wachstumskraft in der mittleren bis fernen Zukunft massiv anzweifelt und sogar ein Rezessionsrisiko vorzeitig einpreist. Der durchbruchartige Anstieg von Gold wiederum macht die Sorge deutlich, dass staatliche Kreditwährungen durch Inflation und geopolitische Ungewissheit erodiert werden. Im Vergleich zu den zuvor vorherrschenden optimistischen Erwartungen an eine weiche Landung deutet die aktuelle Entwicklung der Vermögenspreise stärker darauf hin, dass sich die Risikoaversion flächendeckend verstärkt.
Für den gesamten traditionellen Finanzmarkt lässt dieses Muster der Asset-Kopplung darauf schließen, dass sich die Risikoneigung realistisch gesehen deutlich zusammenzieht. Starke Schwankungen der Renditekurve bei Anleihen verschärfen häufig die Aufspaltung der Liquidität in den Kapitalmärkten. Hoch bewertete Aktienwerte werden unter erhöhten Bewertungs-Neubechnungsdruck geraten. Wenn Gold und defensive Zinsanlagen als Zufluchtsorte für Kapital fungieren, dürfte die Volatilität bei Rohstoffen und zyklischen Sektoren deutlich steigen. Zudem könnten Hinweise auf eine Zusammenballung in defensiven Segmenten den Spielraum für Kursgewinne bei riskanten Assets weiter einengen.
Übertragen auf den Kryptomarkt sollten Anleger noch vorsichtiger sein. Zwar versuchen einige Positionen, Krypto-Assets – darunter $BTC – als digitale risikoaverse Assets einzuordnen, doch in extremen Liquiditätslagen, die von makroökonomischer Risikoabsicherung getrieben sind, werden Krypto-Märkte häufig zuerst als hochbetastarke Risikoassets klassifiziert. Wenn eine Risikoaversion dazu führt, dass externe Liquidität sich verengt oder eine umfassende Enthebelung (Deleveraging) auslöst, ist die Wahrscheinlichkeit größer, dass Mittel aus hochvolatilen Assets abgezogen werden, um in Barmittel sowie harte defensive Instrumente zurückzufließen. Angesichts des kurzfristigen makroökonomischen Gegenwinds birgt das blinde Hinterherlaufen steigender Kurse ein erhöhtes Risiko für Rücksetzer. Man sollte die abwärts gerichtete Belastung im Blick behalten, die durch Liquiditätsumlagerungen in den Kryptomarkt entsteht.
#Gold #BondYields #CryptoRisk
Der abrupte Rückgang der Renditen langlaufender Staatsanleihen geht mit einem kräftigen Anstieg der Edelmetalle einher. Dies ist üblicherweise kein Signal für eine gesunde Ausweitung der Liquidität, sondern eher ein defensives Hedging angesichts zunehmender makroökonomischer Unsicherheit und der Risikoperspektive einer Stagflation am unteren Ende der Verteilung. Der steile Fall der Langfristzinsen zeigt, dass der Markt die Wachstumskraft in der mittleren bis fernen Zukunft massiv anzweifelt und sogar ein Rezessionsrisiko vorzeitig einpreist. Der durchbruchartige Anstieg von Gold wiederum macht die Sorge deutlich, dass staatliche Kreditwährungen durch Inflation und geopolitische Ungewissheit erodiert werden. Im Vergleich zu den zuvor vorherrschenden optimistischen Erwartungen an eine weiche Landung deutet die aktuelle Entwicklung der Vermögenspreise stärker darauf hin, dass sich die Risikoaversion flächendeckend verstärkt.
Für den gesamten traditionellen Finanzmarkt lässt dieses Muster der Asset-Kopplung darauf schließen, dass sich die Risikoneigung realistisch gesehen deutlich zusammenzieht. Starke Schwankungen der Renditekurve bei Anleihen verschärfen häufig die Aufspaltung der Liquidität in den Kapitalmärkten. Hoch bewertete Aktienwerte werden unter erhöhten Bewertungs-Neubechnungsdruck geraten. Wenn Gold und defensive Zinsanlagen als Zufluchtsorte für Kapital fungieren, dürfte die Volatilität bei Rohstoffen und zyklischen Sektoren deutlich steigen. Zudem könnten Hinweise auf eine Zusammenballung in defensiven Segmenten den Spielraum für Kursgewinne bei riskanten Assets weiter einengen.
Übertragen auf den Kryptomarkt sollten Anleger noch vorsichtiger sein. Zwar versuchen einige Positionen, Krypto-Assets – darunter $BTC – als digitale risikoaverse Assets einzuordnen, doch in extremen Liquiditätslagen, die von makroökonomischer Risikoabsicherung getrieben sind, werden Krypto-Märkte häufig zuerst als hochbetastarke Risikoassets klassifiziert. Wenn eine Risikoaversion dazu führt, dass externe Liquidität sich verengt oder eine umfassende Enthebelung (Deleveraging) auslöst, ist die Wahrscheinlichkeit größer, dass Mittel aus hochvolatilen Assets abgezogen werden, um in Barmittel sowie harte defensive Instrumente zurückzufließen. Angesichts des kurzfristigen makroökonomischen Gegenwinds birgt das blinde Hinterherlaufen steigender Kurse ein erhöhtes Risiko für Rücksetzer. Man sollte die abwärts gerichtete Belastung im Blick behalten, die durch Liquiditätsumlagerungen in den Kryptomarkt entsteht.
#Gold #BondYields #CryptoRisk
7

·
--
Stell dir Folgendes vor: Die Marktinfrastruktur wächst derzeit rasant und öffnet die Schleusen für neue Instrumente sowie einen schnelleren Retail-Zugang – schneller, als die meisten Risikomodelle sich anpassen können.
Viele Marktteilnehmer verwechseln reinen Marktzugang mit einem garantierten Vorteil, werden dann jedoch von fragmentierter Liquidität und aggressiven Abwärts-Kaskaden überrascht, wenn die Volatilität anzieht.
Als Richard Teng kürzlich hervorhob, dass sich die Finanzmärkte mit mehr Auswahl und Teilnahmewegen weiterentwickeln – mit über 474,4k Views und hunderten Interaktionen in nur vier Stunden – war die zugrunde liegende Erkenntnis klar. Der Ausbau des Zugangs zu Vermögenswerten wie $BTC und tieferen Derivaten auf $BNB erhöht zwangsläufig die Marktbarkeit. Mehr Einstiegspunkte bedeuten, dass sich die Liquidität über Handelsplätze hinweg ausdünnt, wodurch plötzliche Liquidationen auf $ETH für diejenigen weitaus brutaler ausfallen, die stark auf Leverage setzen, ohne ordnungsgemäß abgesichert zu sein.
Eine breitere Teilnahme schafft langfristigen Nutzen, erzeugt aber auch strukturelle Fallen für alle, die nicht auf plötzliche Liquiditätslücken vorbereitet sind.
Wo vermutest du das größte versteckte Risiko, während der Marktzugang weiter ausgebaut wird?
#CryptoRisk #MarketStructure #TradingStrategy
Stell dir Folgendes vor: Die Marktinfrastruktur wächst derzeit rasant und öffnet die Schleusen für neue Instrumente sowie einen schnelleren Retail-Zugang – schneller, als die meisten Risikomodelle sich anpassen können.
Viele Marktteilnehmer verwechseln reinen Marktzugang mit einem garantierten Vorteil, werden dann jedoch von fragmentierter Liquidität und aggressiven Abwärts-Kaskaden überrascht, wenn die Volatilität anzieht.
Als Richard Teng kürzlich hervorhob, dass sich die Finanzmärkte mit mehr Auswahl und Teilnahmewegen weiterentwickeln – mit über 474,4k Views und hunderten Interaktionen in nur vier Stunden – war die zugrunde liegende Erkenntnis klar. Der Ausbau des Zugangs zu Vermögenswerten wie $BTC und tieferen Derivaten auf $BNB erhöht zwangsläufig die Marktbarkeit. Mehr Einstiegspunkte bedeuten, dass sich die Liquidität über Handelsplätze hinweg ausdünnt, wodurch plötzliche Liquidationen auf $ETH für diejenigen weitaus brutaler ausfallen, die stark auf Leverage setzen, ohne ordnungsgemäß abgesichert zu sein.
Eine breitere Teilnahme schafft langfristigen Nutzen, erzeugt aber auch strukturelle Fallen für alle, die nicht auf plötzliche Liquiditätslücken vorbereitet sind.
Wo vermutest du das größte versteckte Risiko, während der Marktzugang weiter ausgebaut wird?
#CryptoRisk #MarketStructure #TradingStrategy
Viele Marktteilnehmer verwechseln reinen Marktzugang mit einem garantierten Vorteil, werden dann jedoch von fragmentierter Liquidität und aggressiven Abwärts-Kaskaden überrascht, wenn die Volatilität anzieht.
Als Richard Teng kürzlich hervorhob, dass sich die Finanzmärkte mit mehr Auswahl und Teilnahmewegen weiterentwickeln – mit über 474,4k Views und hunderten Interaktionen in nur vier Stunden – war die zugrunde liegende Erkenntnis klar. Der Ausbau des Zugangs zu Vermögenswerten wie $BTC und tieferen Derivaten auf $BNB erhöht zwangsläufig die Marktbarkeit. Mehr Einstiegspunkte bedeuten, dass sich die Liquidität über Handelsplätze hinweg ausdünnt, wodurch plötzliche Liquidationen auf $ETH für diejenigen weitaus brutaler ausfallen, die stark auf Leverage setzen, ohne ordnungsgemäß abgesichert zu sein.
Eine breitere Teilnahme schafft langfristigen Nutzen, erzeugt aber auch strukturelle Fallen für alle, die nicht auf plötzliche Liquiditätslücken vorbereitet sind.
Wo vermutest du das größte versteckte Risiko, während der Marktzugang weiter ausgebaut wird?
#CryptoRisk #MarketStructure #TradingStrategy
27
·
--
Bärisch
Haupteinsteiger-Fehler — nur daran zu denken, „wie viel ich verdiene“, statt „wie viel ich verlieren kann“
Wenn Leute in Krypto kommen, ist der erste Reflex — einen Coin mit X-en finden oder Futures mit 20x Hebel auf die komplette „Kohle“ eröffnen. Meist endet das nach ein paar Kerzen mit einer Liquidation und Geschichten darüber, dass „Krypto ein Scam ist“.
Grundlegendes Risk-Management, das wirklich das Konto rettet:
Regel des freien Cash: Niemals Geld auf die Börse bringen, das du für das Leben im nächsten Monat brauchst. Wenn der Markt um 30% fällt, solltest du nicht sofort in Panik rennen und den Verlust fixieren.
Nicht mit 100% des Depots handeln: Es muss immer ein Teil in Stablecoins bleiben (z. B. im selben Simple Earn mit flexiblem Zinssatz). Das ist nicht nur Ertrag, sondern deine Absicherung, damit du das „Tief“ ruhig zurückkaufen kannst, während alle anderen in Panik geraten.
Stop-Losses und Positionsgröße: In ein einziges Trade mehr als 3–5% vom Kontostand einzugehen, ist reine Lotterie — kein Trading.
Der Markt läuft nirgends weg, die Chancen gibt es hier täglich. Die wichtigste Aufgabe ist, das Depot zu erhalten, damit du auch die Möglichkeiten nutzen kannst.
Was war eure schmerzhafteste Lektion zum Risk-Management in all der Zeit in Krypto?
#RiskManagement #BinanceSquare #BinanceUkraine #CryptoRisk
$ETH
{future}(ETHUSDT)
Haupteinsteiger-Fehler — nur daran zu denken, „wie viel ich verdiene“, statt „wie viel ich verlieren kann“
Wenn Leute in Krypto kommen, ist der erste Reflex — einen Coin mit X-en finden oder Futures mit 20x Hebel auf die komplette „Kohle“ eröffnen. Meist endet das nach ein paar Kerzen mit einer Liquidation und Geschichten darüber, dass „Krypto ein Scam ist“.
Grundlegendes Risk-Management, das wirklich das Konto rettet:
Regel des freien Cash: Niemals Geld auf die Börse bringen, das du für das Leben im nächsten Monat brauchst. Wenn der Markt um 30% fällt, solltest du nicht sofort in Panik rennen und den Verlust fixieren.
Nicht mit 100% des Depots handeln: Es muss immer ein Teil in Stablecoins bleiben (z. B. im selben Simple Earn mit flexiblem Zinssatz). Das ist nicht nur Ertrag, sondern deine Absicherung, damit du das „Tief“ ruhig zurückkaufen kannst, während alle anderen in Panik geraten.
Stop-Losses und Positionsgröße: In ein einziges Trade mehr als 3–5% vom Kontostand einzugehen, ist reine Lotterie — kein Trading.
Der Markt läuft nirgends weg, die Chancen gibt es hier täglich. Die wichtigste Aufgabe ist, das Depot zu erhalten, damit du auch die Möglichkeiten nutzen kannst.
Was war eure schmerzhafteste Lektion zum Risk-Management in all der Zeit in Krypto?
#RiskManagement #BinanceSquare #BinanceUkraine #CryptoRisk
$ETH
Wenn Leute in Krypto kommen, ist der erste Reflex — einen Coin mit X-en finden oder Futures mit 20x Hebel auf die komplette „Kohle“ eröffnen. Meist endet das nach ein paar Kerzen mit einer Liquidation und Geschichten darüber, dass „Krypto ein Scam ist“.
Grundlegendes Risk-Management, das wirklich das Konto rettet:
Regel des freien Cash: Niemals Geld auf die Börse bringen, das du für das Leben im nächsten Monat brauchst. Wenn der Markt um 30% fällt, solltest du nicht sofort in Panik rennen und den Verlust fixieren.
Nicht mit 100% des Depots handeln: Es muss immer ein Teil in Stablecoins bleiben (z. B. im selben Simple Earn mit flexiblem Zinssatz). Das ist nicht nur Ertrag, sondern deine Absicherung, damit du das „Tief“ ruhig zurückkaufen kannst, während alle anderen in Panik geraten.
Stop-Losses und Positionsgröße: In ein einziges Trade mehr als 3–5% vom Kontostand einzugehen, ist reine Lotterie — kein Trading.
Der Markt läuft nirgends weg, die Chancen gibt es hier täglich. Die wichtigste Aufgabe ist, das Depot zu erhalten, damit du auch die Möglichkeiten nutzen kannst.
Was war eure schmerzhafteste Lektion zum Risk-Management in all der Zeit in Krypto?
#RiskManagement #BinanceSquare #BinanceUkraine #CryptoRisk
$ETH
2
140
·
--
Option 1: Direkter & Warn-Ton (Am besten für schnelles Feed-Engagement)
In den nächsten 24 Stunden könnte $LSK jemandem, der Long-Positionen eröffnet, eine harte Lektion erteilen. Erinnerung: Dies ist dasselbe Asset, das einmal von $34 auf $0.07 abgestürzt ist. Historische Trends sind entscheidend – Long zu gehen, ist hier mit extremem Risiko verbunden. Bleib draußen vorsichtig. #Crypto_Jobs🎯 #Trading #LSk
Option 2: Analytisch & vorsichtig (Professioneller)
Warnung vor extremer Volatilität für $LSK in den nächsten 24 Stunden. Trader, die Long-Positionen halten, sollten ihr Risiko sorgfältig steuern. Angesichts seines historischen massiven Absturzes von $34 auf $0.07 ist es derzeit riskant, auf eine anhaltende Rally zu setzen – das ist wie Feuer mit Feuer zu spielen. Handel klug und schütze dein Kapital. #BinanceSquare #LSK
Option 3: Kurz & knackig (Für maximale Sichtbarkeit)
Achtung, Trader: $LSK sieht bereit aus, um in den nächsten 24 Stunden bei Long-Positionen für einige intensive Liquidationen zu sorgen. Vergiss nicht seine Historie – von $34 bis hinunter zu $0.07. Hohes Risiko, dass es noch weiter nach unten geht. Denk zweimal nach, bevor du deinen Hebel erhöhst!
#LSK #CryptoRisk #Binance
Option 1: Direkter & Warn-Ton (Am besten für schnelles Feed-Engagement)
In den nächsten 24 Stunden könnte $LSK jemandem, der Long-Positionen eröffnet, eine harte Lektion erteilen. Erinnerung: Dies ist dasselbe Asset, das einmal von $34 auf $0.07 abgestürzt ist. Historische Trends sind entscheidend – Long zu gehen, ist hier mit extremem Risiko verbunden. Bleib draußen vorsichtig. #Crypto_Jobs🎯 #Trading #LSk
Option 2: Analytisch & vorsichtig (Professioneller)
Warnung vor extremer Volatilität für $LSK in den nächsten 24 Stunden. Trader, die Long-Positionen halten, sollten ihr Risiko sorgfältig steuern. Angesichts seines historischen massiven Absturzes von $34 auf $0.07 ist es derzeit riskant, auf eine anhaltende Rally zu setzen – das ist wie Feuer mit Feuer zu spielen. Handel klug und schütze dein Kapital. #BinanceSquare #LSK
Option 3: Kurz & knackig (Für maximale Sichtbarkeit)
Achtung, Trader: $LSK sieht bereit aus, um in den nächsten 24 Stunden bei Long-Positionen für einige intensive Liquidationen zu sorgen. Vergiss nicht seine Historie – von $34 bis hinunter zu $0.07. Hohes Risiko, dass es noch weiter nach unten geht. Denk zweimal nach, bevor du deinen Hebel erhöhst!
#LSK #CryptoRisk #Binance
In den nächsten 24 Stunden könnte $LSK jemandem, der Long-Positionen eröffnet, eine harte Lektion erteilen. Erinnerung: Dies ist dasselbe Asset, das einmal von $34 auf $0.07 abgestürzt ist. Historische Trends sind entscheidend – Long zu gehen, ist hier mit extremem Risiko verbunden. Bleib draußen vorsichtig. #Crypto_Jobs🎯 #Trading #LSk
Option 2: Analytisch & vorsichtig (Professioneller)
Warnung vor extremer Volatilität für $LSK in den nächsten 24 Stunden. Trader, die Long-Positionen halten, sollten ihr Risiko sorgfältig steuern. Angesichts seines historischen massiven Absturzes von $34 auf $0.07 ist es derzeit riskant, auf eine anhaltende Rally zu setzen – das ist wie Feuer mit Feuer zu spielen. Handel klug und schütze dein Kapital. #BinanceSquare #LSK
Option 3: Kurz & knackig (Für maximale Sichtbarkeit)
Achtung, Trader: $LSK sieht bereit aus, um in den nächsten 24 Stunden bei Long-Positionen für einige intensive Liquidationen zu sorgen. Vergiss nicht seine Historie – von $34 bis hinunter zu $0.07. Hohes Risiko, dass es noch weiter nach unten geht. Denk zweimal nach, bevor du deinen Hebel erhöhst!
#LSK #CryptoRisk #Binance
232

·
--
So ist es passiert, als einer der größten Zusammenbrüche der Finanzgeschichte sich weigerte, begraben zu bleiben. Die meisten Marktteilnehmer gehen davon aus, dass das alte Risiko nach dem Abklingen der Ereignisse vollständig eingepreist ist. Ungeklärte rechtliche Risiken erzeugen jedoch ein trügerisches Sicherheitsgefühl, das Trader für sekundäre Ansteckungen und Sentiment-Fallen blind macht.
Als FTX zusammenbrach, verschwanden über Nacht Milliarden, und Retail-Trader trugen den Großteil der Folgen. Die jüngste Aktion von Sam Bankman-Fried, beim US Supreme Court zu beantragen, seine Betrugsverurteilung aufzuheben, ist nicht nur „Gerichtsschauspiel“. Es ist eine deutliche Erinnerung daran, wie zentrale Schwachstellen langfristige institutionelle Spuren im gesamten Ökosystem hinterlassen können – und wie sie subtil den Kapitalfluss über große Vermögenswerte wie $BTC hinweg verzerren, während spekulative Token wie $FTT sich erratisch gegenüber Schlagzeilen verhalten.
Das Risiko hier heißt Selbstzufriedenheit. Wetten auf narrative Erholungen oder die Annahme, dass institutionelle Folgen ohne Gegenparteiwirkung bleiben, endet meistens damit, dass Retail-Trader illiquide „Taschen“ halten. Wenn rechtliche Präzedenzfälle auf der höchsten Ebene geprüft werden, verschärft sich die regulatorische Aufmerksamkeit im gesamten Spektrum. Das erhöht Compliance-Hürden und verlagert die Liquidität weg von riskanten Ecken hin zu sichereren Häfen wie $SOL und zu reinen Spot-Positionen.
Wie viel verborgenes Gegenparteirisiko glaubst du, dass der Markt immer noch übersehen hat?
#CryptoRisk #FTX #MarketAnalysis
So ist es passiert, als einer der größten Zusammenbrüche der Finanzgeschichte sich weigerte, begraben zu bleiben. Die meisten Marktteilnehmer gehen davon aus, dass das alte Risiko nach dem Abklingen der Ereignisse vollständig eingepreist ist. Ungeklärte rechtliche Risiken erzeugen jedoch ein trügerisches Sicherheitsgefühl, das Trader für sekundäre Ansteckungen und Sentiment-Fallen blind macht.
Als FTX zusammenbrach, verschwanden über Nacht Milliarden, und Retail-Trader trugen den Großteil der Folgen. Die jüngste Aktion von Sam Bankman-Fried, beim US Supreme Court zu beantragen, seine Betrugsverurteilung aufzuheben, ist nicht nur „Gerichtsschauspiel“. Es ist eine deutliche Erinnerung daran, wie zentrale Schwachstellen langfristige institutionelle Spuren im gesamten Ökosystem hinterlassen können – und wie sie subtil den Kapitalfluss über große Vermögenswerte wie $BTC hinweg verzerren, während spekulative Token wie $FTT sich erratisch gegenüber Schlagzeilen verhalten.
Das Risiko hier heißt Selbstzufriedenheit. Wetten auf narrative Erholungen oder die Annahme, dass institutionelle Folgen ohne Gegenparteiwirkung bleiben, endet meistens damit, dass Retail-Trader illiquide „Taschen“ halten. Wenn rechtliche Präzedenzfälle auf der höchsten Ebene geprüft werden, verschärft sich die regulatorische Aufmerksamkeit im gesamten Spektrum. Das erhöht Compliance-Hürden und verlagert die Liquidität weg von riskanten Ecken hin zu sichereren Häfen wie $SOL und zu reinen Spot-Positionen.
Wie viel verborgenes Gegenparteirisiko glaubst du, dass der Markt immer noch übersehen hat?
#CryptoRisk #FTX #MarketAnalysis
Als FTX zusammenbrach, verschwanden über Nacht Milliarden, und Retail-Trader trugen den Großteil der Folgen. Die jüngste Aktion von Sam Bankman-Fried, beim US Supreme Court zu beantragen, seine Betrugsverurteilung aufzuheben, ist nicht nur „Gerichtsschauspiel“. Es ist eine deutliche Erinnerung daran, wie zentrale Schwachstellen langfristige institutionelle Spuren im gesamten Ökosystem hinterlassen können – und wie sie subtil den Kapitalfluss über große Vermögenswerte wie $BTC hinweg verzerren, während spekulative Token wie $FTT sich erratisch gegenüber Schlagzeilen verhalten.
Das Risiko hier heißt Selbstzufriedenheit. Wetten auf narrative Erholungen oder die Annahme, dass institutionelle Folgen ohne Gegenparteiwirkung bleiben, endet meistens damit, dass Retail-Trader illiquide „Taschen“ halten. Wenn rechtliche Präzedenzfälle auf der höchsten Ebene geprüft werden, verschärft sich die regulatorische Aufmerksamkeit im gesamten Spektrum. Das erhöht Compliance-Hürden und verlagert die Liquidität weg von riskanten Ecken hin zu sichereren Häfen wie $SOL und zu reinen Spot-Positionen.
Wie viel verborgenes Gegenparteirisiko glaubst du, dass der Markt immer noch übersehen hat?
#CryptoRisk #FTX #MarketAnalysis
144

🚨 $BTC SLIPS AS ESMA FLAGS CRYPTO‑FINANCE LINK RISKS 🟢
Der neueste Bulletin von ESMA wirft ein Schlaglicht auf die Verstrickungen im Kryptofinanzbereich und macht tokenisierte Aktien, DeFi-Exploits und Vorhersagemärkte als mögliche Übertragungskanäle aus. 🦈 Smart-Money blickt auf die strukturellen Verbindungen: Man weiß, dass ein Bruch in einem Bereich durch andere Marktsegmente hallen kann.
Währenddessen $BTC slipped 2,2% auf 76.568 $, gehandelt in einer breiten Spanne von 78.564–76.464 bei hohem Volumen, doch die Bewegung ist kein unmittelbarer ESMA-Auslöser. 📊 Der Rückgang unterstreicht die Volatilität und fordert dazu auf, die neue Risikobewertung zu respektieren, bevor man dem Rebound hinterherläuft.
💬 Reduzierst du $BTC oder setzt du noch stärker auf den Dip?
⚠️ Keine Finanzberatung. Verwalte stets dein Risiko. 🛡️
🏷️ #BTC #Regulation #CryptoRisk #MarketAnalysis
🚀 🔥
🚨 $BTC SLIPS AS ESMA FLAGS CRYPTO‑FINANCE LINK RISKS 🟢
Der neueste Bulletin von ESMA wirft ein Schlaglicht auf die Verstrickungen im Kryptofinanzbereich und macht tokenisierte Aktien, DeFi-Exploits und Vorhersagemärkte als mögliche Übertragungskanäle aus. 🦈 Smart-Money blickt auf die strukturellen Verbindungen: Man weiß, dass ein Bruch in einem Bereich durch andere Marktsegmente hallen kann.
Währenddessen $BTC slipped 2,2% auf 76.568 $, gehandelt in einer breiten Spanne von 78.564–76.464 bei hohem Volumen, doch die Bewegung ist kein unmittelbarer ESMA-Auslöser. 📊 Der Rückgang unterstreicht die Volatilität und fordert dazu auf, die neue Risikobewertung zu respektieren, bevor man dem Rebound hinterherläuft.
💬 Reduzierst du $BTC oder setzt du noch stärker auf den Dip?
⚠️ Keine Finanzberatung. Verwalte stets dein Risiko. 🛡️
🏷️ #BTC #Regulation #CryptoRisk #MarketAnalysis
🚀 🔥
Der neueste Bulletin von ESMA wirft ein Schlaglicht auf die Verstrickungen im Kryptofinanzbereich und macht tokenisierte Aktien, DeFi-Exploits und Vorhersagemärkte als mögliche Übertragungskanäle aus. 🦈 Smart-Money blickt auf die strukturellen Verbindungen: Man weiß, dass ein Bruch in einem Bereich durch andere Marktsegmente hallen kann.
Währenddessen $BTC slipped 2,2% auf 76.568 $, gehandelt in einer breiten Spanne von 78.564–76.464 bei hohem Volumen, doch die Bewegung ist kein unmittelbarer ESMA-Auslöser. 📊 Der Rückgang unterstreicht die Volatilität und fordert dazu auf, die neue Risikobewertung zu respektieren, bevor man dem Rebound hinterherläuft.
💬 Reduzierst du $BTC oder setzt du noch stärker auf den Dip?
⚠️ Keine Finanzberatung. Verwalte stets dein Risiko. 🛡️
🏷️ #BTC #Regulation #CryptoRisk #MarketAnalysis
🚀 🔥
52

·
--
🔴 $BTC UNTER DER LUPE: ESMA-WARNUNGEN KÖNNTEN DAS RISIKO-LEVEL NEU DEFINIEREN
Einstieg: 76.568,73 ⚡
Ziel: 78.564,39 🚀
Stop Loss: 76.464,00 ⚠️
📊 Die jüngste Warnung der ESMA stuft tokenisierte Aktien, DeFi-Exploits und Prediction-Märkte als mögliche Eintrittspunkte ein, über die sich die Krypto-Anspannung in die traditionelle Finanzwelt übertragen könnte. Die Wortwahl des Regulators deutet auf einen strukturellen Wandel hin – nicht auf eine Krise –, doch der Rückgang des Marktes um 2,2% lässt auf eine erhöhte Sensibilität schließen. 🦈
🔍 Smart‑Money-Flows bewerten nun die Integrität grenzübergreifender Asset-Bridges; jede Verletzung in diesen noch jungen Schichten könnte Liquiditäts-Jagden im gesamten System auslösen. Institutionelle Akteure prüfen, ob Risiko-Matrizen nicht richtig ausgerichtet sind, bevor der nächste Order-Block kippt. 📈
💬 Wie wird der strenger werdende regulatorische Blick die Krypto-Liquidität an erstklassigen Börsen verändern? 👇
⚠️ Keine Finanzberatung. Gehe immer mit deinem Risiko richtig um. 🛡️
🏷️ #BTC #Regulation #RiskManagement #CryptoRisk
🦈 ⚡
🔴 $BTC UNTER DER LUPE: ESMA-WARNUNGEN KÖNNTEN DAS RISIKO-LEVEL NEU DEFINIEREN
Einstieg: 76.568,73 ⚡
Ziel: 78.564,39 🚀
Stop Loss: 76.464,00 ⚠️
📊 Die jüngste Warnung der ESMA stuft tokenisierte Aktien, DeFi-Exploits und Prediction-Märkte als mögliche Eintrittspunkte ein, über die sich die Krypto-Anspannung in die traditionelle Finanzwelt übertragen könnte. Die Wortwahl des Regulators deutet auf einen strukturellen Wandel hin – nicht auf eine Krise –, doch der Rückgang des Marktes um 2,2% lässt auf eine erhöhte Sensibilität schließen. 🦈
🔍 Smart‑Money-Flows bewerten nun die Integrität grenzübergreifender Asset-Bridges; jede Verletzung in diesen noch jungen Schichten könnte Liquiditäts-Jagden im gesamten System auslösen. Institutionelle Akteure prüfen, ob Risiko-Matrizen nicht richtig ausgerichtet sind, bevor der nächste Order-Block kippt. 📈
💬 Wie wird der strenger werdende regulatorische Blick die Krypto-Liquidität an erstklassigen Börsen verändern? 👇
⚠️ Keine Finanzberatung. Gehe immer mit deinem Risiko richtig um. 🛡️
🏷️ #BTC #Regulation #RiskManagement #CryptoRisk
🦈 ⚡
Einstieg: 76.568,73 ⚡
Ziel: 78.564,39 🚀
Stop Loss: 76.464,00 ⚠️
📊 Die jüngste Warnung der ESMA stuft tokenisierte Aktien, DeFi-Exploits und Prediction-Märkte als mögliche Eintrittspunkte ein, über die sich die Krypto-Anspannung in die traditionelle Finanzwelt übertragen könnte. Die Wortwahl des Regulators deutet auf einen strukturellen Wandel hin – nicht auf eine Krise –, doch der Rückgang des Marktes um 2,2% lässt auf eine erhöhte Sensibilität schließen. 🦈
🔍 Smart‑Money-Flows bewerten nun die Integrität grenzübergreifender Asset-Bridges; jede Verletzung in diesen noch jungen Schichten könnte Liquiditäts-Jagden im gesamten System auslösen. Institutionelle Akteure prüfen, ob Risiko-Matrizen nicht richtig ausgerichtet sind, bevor der nächste Order-Block kippt. 📈
💬 Wie wird der strenger werdende regulatorische Blick die Krypto-Liquidität an erstklassigen Börsen verändern? 👇
⚠️ Keine Finanzberatung. Gehe immer mit deinem Risiko richtig um. 🛡️
🏷️ #BTC #Regulation #RiskManagement #CryptoRisk
🦈 ⚡
37
·
--
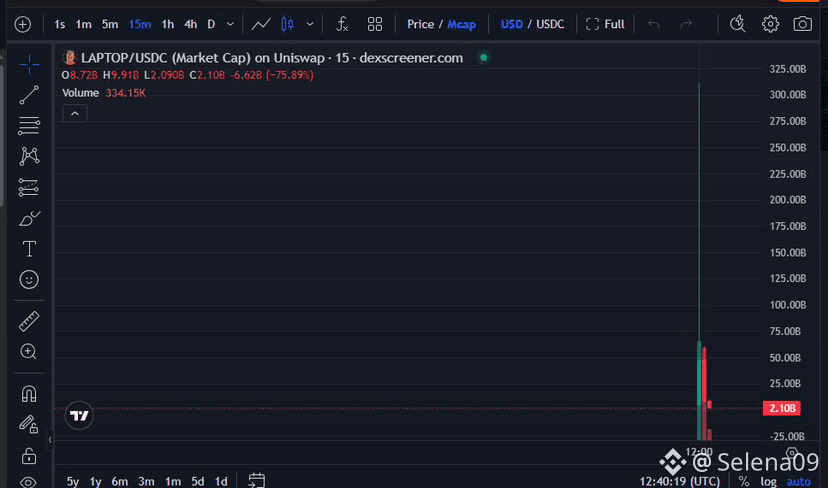
🚨 Das Laptop hat meine Aufmerksamkeit mehr wegen seiner Risiken als wegen seiner Kursentwicklung erregt.
Das Memecoin ist direkt mit Hunter Biden verbunden. Daher gibt es neben Liquidität und Tokenomics noch ein weiteres großes Risiko: Sein Wert kann stark durch den Namen einer einzelnen Person und eine politische Erzählung beeinflusst werden.
Bei einem neu gestarteten Token mit dünner Liquidität und extremer Volatilität würde ich zuerst schauen, wer dahintersteckt + wie die Token verteilt sind + die Liquidität, bevor ich mir die prozentuale Kurssteigerung ansehe.
Nur meine persönliche Risikoeinschätzung, keine Finanzberatung.
#Laptop #memecoin #CryptoRisk #Crypto #CryptoNews $TRUMP $MELANIA $IOST
🚨 Das Laptop hat meine Aufmerksamkeit mehr wegen seiner Risiken als wegen seiner Kursentwicklung erregt.
Das Memecoin ist direkt mit Hunter Biden verbunden. Daher gibt es neben Liquidität und Tokenomics noch ein weiteres großes Risiko: Sein Wert kann stark durch den Namen einer einzelnen Person und eine politische Erzählung beeinflusst werden.
Bei einem neu gestarteten Token mit dünner Liquidität und extremer Volatilität würde ich zuerst schauen, wer dahintersteckt + wie die Token verteilt sind + die Liquidität, bevor ich mir die prozentuale Kurssteigerung ansehe.
Nur meine persönliche Risikoeinschätzung, keine Finanzberatung.
#Laptop #memecoin #CryptoRisk #Crypto #CryptoNews $TRUMP $MELANIA $IOST
Das Memecoin ist direkt mit Hunter Biden verbunden. Daher gibt es neben Liquidität und Tokenomics noch ein weiteres großes Risiko: Sein Wert kann stark durch den Namen einer einzelnen Person und eine politische Erzählung beeinflusst werden.
Bei einem neu gestarteten Token mit dünner Liquidität und extremer Volatilität würde ich zuerst schauen, wer dahintersteckt + wie die Token verteilt sind + die Liquidität, bevor ich mir die prozentuale Kurssteigerung ansehe.
Nur meine persönliche Risikoeinschätzung, keine Finanzberatung.
#Laptop #memecoin #CryptoRisk #Crypto #CryptoNews $TRUMP $MELANIA $IOST
5
4.2k

·
--
🚨 $MEME LAUNCH-WARNUNG: EINE LIQUIDITÄTSFALLE FÜR SNIPER 🐻
🦈 Die Analyse institutioneller Flows zeigt, dass sich vor dem Launch ein Order-Block am Mint bildet—und der wird unmittelbar von einer Welle automatisierter Sniper gesättigt. Ihre Geschwindigkeit überholt die Retail-Latenz und verwandelt den anfänglichen Liquiditätspool in eine feindliche Zone. 📊 Historische Memecoin-Launches—Trump-Coin und andere—zeigen ein wiederholbares Muster: schneller Supply-Dump, gefolgt von einem scharfen Preissturz, wenn Smart Money die Prämie herauszieht. Das Chance-Risiko-Verhältnis ist stark nach unten verschoben, sodass jeder Chase eine Gelddfalle ist. 💬 Bleibst du draußen oder riskierst das Unvermeidliche: den Squeeze? 👇
⚠️ Keine Finanzberatung. Verwalte immer dein Risiko. 🛡️
🏷️ #MEME #SniperAlert #CryptoRisk #Memecoin
🔥 🦈
🚨 $MEME LAUNCH-WARNUNG: EINE LIQUIDITÄTSFALLE FÜR SNIPER 🐻
🦈 Die Analyse institutioneller Flows zeigt, dass sich vor dem Launch ein Order-Block am Mint bildet—und der wird unmittelbar von einer Welle automatisierter Sniper gesättigt. Ihre Geschwindigkeit überholt die Retail-Latenz und verwandelt den anfänglichen Liquiditätspool in eine feindliche Zone. 📊 Historische Memecoin-Launches—Trump-Coin und andere—zeigen ein wiederholbares Muster: schneller Supply-Dump, gefolgt von einem scharfen Preissturz, wenn Smart Money die Prämie herauszieht. Das Chance-Risiko-Verhältnis ist stark nach unten verschoben, sodass jeder Chase eine Gelddfalle ist. 💬 Bleibst du draußen oder riskierst das Unvermeidliche: den Squeeze? 👇
⚠️ Keine Finanzberatung. Verwalte immer dein Risiko. 🛡️
🏷️ #MEME #SniperAlert #CryptoRisk #Memecoin
🔥 🦈
🦈 Die Analyse institutioneller Flows zeigt, dass sich vor dem Launch ein Order-Block am Mint bildet—und der wird unmittelbar von einer Welle automatisierter Sniper gesättigt. Ihre Geschwindigkeit überholt die Retail-Latenz und verwandelt den anfänglichen Liquiditätspool in eine feindliche Zone. 📊 Historische Memecoin-Launches—Trump-Coin und andere—zeigen ein wiederholbares Muster: schneller Supply-Dump, gefolgt von einem scharfen Preissturz, wenn Smart Money die Prämie herauszieht. Das Chance-Risiko-Verhältnis ist stark nach unten verschoben, sodass jeder Chase eine Gelddfalle ist. 💬 Bleibst du draußen oder riskierst das Unvermeidliche: den Squeeze? 👇
⚠️ Keine Finanzberatung. Verwalte immer dein Risiko. 🛡️
🏷️ #MEME #SniperAlert #CryptoRisk #Memecoin
🔥 🦈
57
·
--
$BTC schwebt um 78.552 $, eine enge Spanne, die es leicht macht, in einen Verlust zu rutschen, wenn Emotionen den Handel steuern. Eine Möglichkeit, das zu verhindern, ist, jeden Einstieg auf einen vordefinierten Stop‑Loss und eine klare Regel für das Risiko pro Trade zu stützen.
Beginne mit deinem gesamten Kapital – zum Beispiel 10.000 $. Entscheide, dass du niemals mehr als 1 % auf eine einzelne Position riskierst, also ist dein maximaler Verlust 100 $. Schau dir das aktuelle Chart an und setze einen Stop‑Loss ein paar Prozent unter dem Einstieg, zum Beispiel 77.800 $, was ungefähr eine 0,95 %‑Bewegung ist. Der Abstand zwischen Einstieg und Stop beträgt 752 $; 100 ÷ 752 ≈ 0,13 BTC. Das bedeutet, du würdest etwa 0,13 BTC kaufen, nicht die vollen 10.000 $ Einsatz. Wenn der Preis zurückprallt, bleibt dein Gewinnpotenzial proportional zu dem Risiko, das du eingegangen bist.
Indem du jeden Trade wie ein kleines, kontrolliertes Experiment behandelst, nimmst du die Angst vor dem „Verpassen“ heraus und lässt den Markt dich bewegen – nicht umgekehrt. Wie bemisst du deine Positionen aktuell, wenn der Markt seitwärts läuft?
#CryptoRisk #CapitalPreservation #TradingDiscipline #GAMERXERO
$BTC schwebt um 78.552 $, eine enge Spanne, die es leicht macht, in einen Verlust zu rutschen, wenn Emotionen den Handel steuern. Eine Möglichkeit, das zu verhindern, ist, jeden Einstieg auf einen vordefinierten Stop‑Loss und eine klare Regel für das Risiko pro Trade zu stützen.
Beginne mit deinem gesamten Kapital – zum Beispiel 10.000 $. Entscheide, dass du niemals mehr als 1 % auf eine einzelne Position riskierst, also ist dein maximaler Verlust 100 $. Schau dir das aktuelle Chart an und setze einen Stop‑Loss ein paar Prozent unter dem Einstieg, zum Beispiel 77.800 $, was ungefähr eine 0,95 %‑Bewegung ist. Der Abstand zwischen Einstieg und Stop beträgt 752 $; 100 ÷ 752 ≈ 0,13 BTC. Das bedeutet, du würdest etwa 0,13 BTC kaufen, nicht die vollen 10.000 $ Einsatz. Wenn der Preis zurückprallt, bleibt dein Gewinnpotenzial proportional zu dem Risiko, das du eingegangen bist.
Indem du jeden Trade wie ein kleines, kontrolliertes Experiment behandelst, nimmst du die Angst vor dem „Verpassen“ heraus und lässt den Markt dich bewegen – nicht umgekehrt. Wie bemisst du deine Positionen aktuell, wenn der Markt seitwärts läuft?
#CryptoRisk #CapitalPreservation #TradingDiscipline #GAMERXERO
Beginne mit deinem gesamten Kapital – zum Beispiel 10.000 $. Entscheide, dass du niemals mehr als 1 % auf eine einzelne Position riskierst, also ist dein maximaler Verlust 100 $. Schau dir das aktuelle Chart an und setze einen Stop‑Loss ein paar Prozent unter dem Einstieg, zum Beispiel 77.800 $, was ungefähr eine 0,95 %‑Bewegung ist. Der Abstand zwischen Einstieg und Stop beträgt 752 $; 100 ÷ 752 ≈ 0,13 BTC. Das bedeutet, du würdest etwa 0,13 BTC kaufen, nicht die vollen 10.000 $ Einsatz. Wenn der Preis zurückprallt, bleibt dein Gewinnpotenzial proportional zu dem Risiko, das du eingegangen bist.
Indem du jeden Trade wie ein kleines, kontrolliertes Experiment behandelst, nimmst du die Angst vor dem „Verpassen“ heraus und lässt den Markt dich bewegen – nicht umgekehrt. Wie bemisst du deine Positionen aktuell, wenn der Markt seitwärts läuft?
#CryptoRisk #CapitalPreservation #TradingDiscipline #GAMERXERO
33

·
--
🦈 $CRO-EXPLOIT UMGEKEHRT, ABER $9M OFF-CHAIN-VERLUST BLEIBT 🚨
📊 Der Angreifer pumpte das gering gehandelte TONIC-Token künstlich auf und nutzte den aufgeblähten Preis als Sicherheit, um $120,4 M über neun Märkte abzuziehen. Die Validatoren von Cronos stoppten die Chain, rollten 10.961 Blöcke zurück und stellten $111,2 M wieder her, aber $9,19 M verschwanden off‑chain und sind weiterhin nicht zurückgeholt. ⚡
💡 Dieses Ereignis zeigt, wie dünne Liquiditätspools zum Spielplatz für Liquiditäts-Scans „smart money“ werden und ein systemisches Risiko in plattformübergreifenden Collateral-Frameworks offenlegen. Das Netzwerk nahm die Produktion innerhalb von 11 Stunden wieder auf, doch der verbleibende Verlust könnte Nutzer dazu veranlassen, ihre Risikopuffer neu zu bewerten. 👇
⚠️ Keine Finanzberatung. Verwalte stets dein Risiko. 🛡️
🏷️ #CRO #Exploit #CryptoRisk #SmartMoney
🔥 🦈
🦈 $CRO-EXPLOIT UMGEKEHRT, ABER $9M OFF-CHAIN-VERLUST BLEIBT 🚨
📊 Der Angreifer pumpte das gering gehandelte TONIC-Token künstlich auf und nutzte den aufgeblähten Preis als Sicherheit, um $120,4 M über neun Märkte abzuziehen. Die Validatoren von Cronos stoppten die Chain, rollten 10.961 Blöcke zurück und stellten $111,2 M wieder her, aber $9,19 M verschwanden off‑chain und sind weiterhin nicht zurückgeholt. ⚡
💡 Dieses Ereignis zeigt, wie dünne Liquiditätspools zum Spielplatz für Liquiditäts-Scans „smart money“ werden und ein systemisches Risiko in plattformübergreifenden Collateral-Frameworks offenlegen. Das Netzwerk nahm die Produktion innerhalb von 11 Stunden wieder auf, doch der verbleibende Verlust könnte Nutzer dazu veranlassen, ihre Risikopuffer neu zu bewerten. 👇
⚠️ Keine Finanzberatung. Verwalte stets dein Risiko. 🛡️
🏷️ #CRO #Exploit #CryptoRisk #SmartMoney
🔥 🦈
📊 Der Angreifer pumpte das gering gehandelte TONIC-Token künstlich auf und nutzte den aufgeblähten Preis als Sicherheit, um $120,4 M über neun Märkte abzuziehen. Die Validatoren von Cronos stoppten die Chain, rollten 10.961 Blöcke zurück und stellten $111,2 M wieder her, aber $9,19 M verschwanden off‑chain und sind weiterhin nicht zurückgeholt. ⚡
💡 Dieses Ereignis zeigt, wie dünne Liquiditätspools zum Spielplatz für Liquiditäts-Scans „smart money“ werden und ein systemisches Risiko in plattformübergreifenden Collateral-Frameworks offenlegen. Das Netzwerk nahm die Produktion innerhalb von 11 Stunden wieder auf, doch der verbleibende Verlust könnte Nutzer dazu veranlassen, ihre Risikopuffer neu zu bewerten. 👇
⚠️ Keine Finanzberatung. Verwalte stets dein Risiko. 🛡️
🏷️ #CRO #Exploit #CryptoRisk #SmartMoney
🔥 🦈
15
·
--
Das $BTC wobbeln um 78.819 $ herum mit einer 24‑Stunden‑Spanne von nur 1.246 $ (Hoch 79.926 $, Tief 78.680 $) ist ein Lehrbuchbeispiel dafür, das Risikokontingent enger zu ziehen. Meine Faustregel: Lass niemals zu, dass eine einzelne Position mehr als 5 % des gesamten Eigenkapitals ausmacht, wenn die Volatilität unter 2 % liegt. Mit der jüngsten Bewegung von $BTC um -0,98 % entspricht ein 5‑%‑Limit einer Exponierung von 3.940 $ pro 100k‑Portfolio – ausreichend, um im Spiel zu bleiben, falls der Kurs um ein paar hundert Punkte rutscht, aber klein genug, um die nächste Schwankung zu überleben.
Diversifikation funktioniert Hand in Hand mit diesem Limit. Ich kombiniere $BTC mit einem Asset mit niedrigerem Beta wie $ETH, dessen 24‑Stunden‑Ausschlag -0,55 % beträgt und eine engere Spanne von 48 $ aufweist. Die Allokation von 3 % auf $BTC und 2 % auf $ETH streut das Korrelationsrisiko, während ich den gesamten Krypto‑Anteil bei 5 % des Portfolios halte. Wenn der Markt insgesamt um 10 % fällt, beträgt der Verlust auf den Krypto‑Anteil ungefähr 0,5 % des gesamten Eigenkapitals – das ist leichter mit einem disziplinierten Drawdown‑Plan zu kompensieren (z. B. erst wieder hinzuzufügen, nachdem es im Anteil zu einem 20‑%‑Rebound gekommen ist).
Wie balancierst du Positionsgröße und Diversifikation, wenn der Markt in einer engen Spanne bleibt?
#CryptoRisk #PortfolioManagement #RiskControl #GAMERXERO
Das $BTC wobbeln um 78.819 $ herum mit einer 24‑Stunden‑Spanne von nur 1.246 $ (Hoch 79.926 $, Tief 78.680 $) ist ein Lehrbuchbeispiel dafür, das Risikokontingent enger zu ziehen. Meine Faustregel: Lass niemals zu, dass eine einzelne Position mehr als 5 % des gesamten Eigenkapitals ausmacht, wenn die Volatilität unter 2 % liegt. Mit der jüngsten Bewegung von $BTC um -0,98 % entspricht ein 5‑%‑Limit einer Exponierung von 3.940 $ pro 100k‑Portfolio – ausreichend, um im Spiel zu bleiben, falls der Kurs um ein paar hundert Punkte rutscht, aber klein genug, um die nächste Schwankung zu überleben.
Diversifikation funktioniert Hand in Hand mit diesem Limit. Ich kombiniere $BTC mit einem Asset mit niedrigerem Beta wie $ETH , dessen 24‑Stunden‑Ausschlag -0,55 % beträgt und eine engere Spanne von 48 $ aufweist. Die Allokation von 3 % auf $BTC und 2 % auf $ETH streut das Korrelationsrisiko, während ich den gesamten Krypto‑Anteil bei 5 % des Portfolios halte. Wenn der Markt insgesamt um 10 % fällt, beträgt der Verlust auf den Krypto‑Anteil ungefähr 0,5 % des gesamten Eigenkapitals – das ist leichter mit einem disziplinierten Drawdown‑Plan zu kompensieren (z. B. erst wieder hinzuzufügen, nachdem es im Anteil zu einem 20‑%‑Rebound gekommen ist).
Wie balancierst du Positionsgröße und Diversifikation, wenn der Markt in einer engen Spanne bleibt?
#CryptoRisk #PortfolioManagement #RiskControl #GAMERXERO
Diversifikation funktioniert Hand in Hand mit diesem Limit. Ich kombiniere $BTC mit einem Asset mit niedrigerem Beta wie $ETH , dessen 24‑Stunden‑Ausschlag -0,55 % beträgt und eine engere Spanne von 48 $ aufweist. Die Allokation von 3 % auf $BTC und 2 % auf $ETH streut das Korrelationsrisiko, während ich den gesamten Krypto‑Anteil bei 5 % des Portfolios halte. Wenn der Markt insgesamt um 10 % fällt, beträgt der Verlust auf den Krypto‑Anteil ungefähr 0,5 % des gesamten Eigenkapitals – das ist leichter mit einem disziplinierten Drawdown‑Plan zu kompensieren (z. B. erst wieder hinzuzufügen, nachdem es im Anteil zu einem 20‑%‑Rebound gekommen ist).
Wie balancierst du Positionsgröße und Diversifikation, wenn der Markt in einer engen Spanne bleibt?
#CryptoRisk #PortfolioManagement #RiskControl #GAMERXERO
50
·
--
$BTC handelt gerade knapp unter 79.900 $, und bewegt sich kaum über seine 24‑Stunden‑Spanne von 79.233 $ bis 80.560 $. Diese enge Range ist ein perfektes Lehrbeispiel für Risikokontrolle. Ich beginne jeden Trade damit, festzulegen, wie viel meines Kontos ich zu verlieren bereit bin, falls der Markt dreht – normalerweise 1 % des Gesamtkapitals. Bei einem Portfolio von 10.000 $ sind das 100 $. Wenn ich einen Stop-Loss 300 $ unter dem Einstieg setze, beträgt der maximale Verlust pro Coin 300 $ × Menge = 100 $, also ergibt sich eine Positionsgröße von 0,33 BTC. Dieser kleine Einsatz schützt mein Konto und lässt mich trotzdem im Spiel bleiben, wenn der Preis seine Bewegung wieder aufnimmt.
Emotionale Disziplin ist die andere Hälfte. Wenn sich der Preis dem unteren Rand der Spanne nähert, widerstehe ich dem Drang, einfach nur deshalb mehr dazuzukaufen, weil der Markt „billig“ wirkt. Stattdessen warte ich darauf, dass der Preis ein klares Unterstützungsniveau respektiert oder dass eine Kerze oberhalb der Mitte schließt, bevor ich die Lage neu bewerte. Das verhindert den häufigen Fehler, eine verlustreiche Position durch Nachkaufen zu vergrößern, und schützt das Kapital für zukünftige Setups.
Verwendest du für die Stop-Loss-Größe eine feste Prozentregel oder passt du sie an die Volatilität an?
#CryptoRisk #TradingTips #CapitalPreservation #GAMERXERO
$BTC handelt gerade knapp unter 79.900 $, und bewegt sich kaum über seine 24‑Stunden‑Spanne von 79.233 $ bis 80.560 $. Diese enge Range ist ein perfektes Lehrbeispiel für Risikokontrolle. Ich beginne jeden Trade damit, festzulegen, wie viel meines Kontos ich zu verlieren bereit bin, falls der Markt dreht – normalerweise 1 % des Gesamtkapitals. Bei einem Portfolio von 10.000 $ sind das 100 $. Wenn ich einen Stop-Loss 300 $ unter dem Einstieg setze, beträgt der maximale Verlust pro Coin 300 $ × Menge = 100 $, also ergibt sich eine Positionsgröße von 0,33 BTC. Dieser kleine Einsatz schützt mein Konto und lässt mich trotzdem im Spiel bleiben, wenn der Preis seine Bewegung wieder aufnimmt.
Emotionale Disziplin ist die andere Hälfte. Wenn sich der Preis dem unteren Rand der Spanne nähert, widerstehe ich dem Drang, einfach nur deshalb mehr dazuzukaufen, weil der Markt „billig“ wirkt. Stattdessen warte ich darauf, dass der Preis ein klares Unterstützungsniveau respektiert oder dass eine Kerze oberhalb der Mitte schließt, bevor ich die Lage neu bewerte. Das verhindert den häufigen Fehler, eine verlustreiche Position durch Nachkaufen zu vergrößern, und schützt das Kapital für zukünftige Setups.
Verwendest du für die Stop-Loss-Größe eine feste Prozentregel oder passt du sie an die Volatilität an?
#CryptoRisk #TradingTips #CapitalPreservation #GAMERXERO
Emotionale Disziplin ist die andere Hälfte. Wenn sich der Preis dem unteren Rand der Spanne nähert, widerstehe ich dem Drang, einfach nur deshalb mehr dazuzukaufen, weil der Markt „billig“ wirkt. Stattdessen warte ich darauf, dass der Preis ein klares Unterstützungsniveau respektiert oder dass eine Kerze oberhalb der Mitte schließt, bevor ich die Lage neu bewerte. Das verhindert den häufigen Fehler, eine verlustreiche Position durch Nachkaufen zu vergrößern, und schützt das Kapital für zukünftige Setups.
Verwendest du für die Stop-Loss-Größe eine feste Prozentregel oder passt du sie an die Volatilität an?
#CryptoRisk #TradingTips #CapitalPreservation #GAMERXERO
1
127
·
--
Stell dir Folgendes vor: Ein Token wird bei 0,95 $ gehandelt, während seine gemeldete Marktkapitalisierung und seine vollständig verwässerte Bewertung bei rund 670 Millionen $ liegen.
Für Trader, die auf eine frische $PONS-Bewegung setzen, kann der Preis täuschend zugänglich wirken. Doch ein Token unter 1 $ ist nicht automatisch günstig, und wenn man sich nur auf den Stückpreis konzentriert, kann FOMO schnell zu einem teuren Fehler werden.
Das entscheidende Signal ist die Bewertung. Bei etwa 670 Millionen $ Marktkapitalisierung und 670 Millionen $ FDV scheint $PONS nur eine geringe Lücke zwischen umlaufendem und vollständig verwässertem Angebot zu haben, was den zukünftigen Unlock-Druck im Vergleich zu Starts mit geringem Float potenziell verringert.
Das nimmt jedoch nicht die Abwärtsrisiken. Eine Bewertung von 670 Millionen $ preist bereits erhebliche Erwartungen ein, sodass schwache Liquidität, konzentriertes Eigentum oder nachlassende Nachfrage zu starken Verlusten führen könnten. Vergleiche die Bewertung und die Marktstruktur mit Assets wie $BTC and $ETH bevor du 0,95 $ als Schnäppchen behandelst.
Welches Risiko glaubst du, übersehen Trader hier?
#PONS #CryptoRisk #Tokenomics
Stell dir Folgendes vor: Ein Token wird bei 0,95 $ gehandelt, während seine gemeldete Marktkapitalisierung und seine vollständig verwässerte Bewertung bei rund 670 Millionen $ liegen.
Für Trader, die auf eine frische $PONS-Bewegung setzen, kann der Preis täuschend zugänglich wirken. Doch ein Token unter 1 $ ist nicht automatisch günstig, und wenn man sich nur auf den Stückpreis konzentriert, kann FOMO schnell zu einem teuren Fehler werden.
Das entscheidende Signal ist die Bewertung. Bei etwa 670 Millionen $ Marktkapitalisierung und 670 Millionen $ FDV scheint $PONS nur eine geringe Lücke zwischen umlaufendem und vollständig verwässertem Angebot zu haben, was den zukünftigen Unlock-Druck im Vergleich zu Starts mit geringem Float potenziell verringert.
Das nimmt jedoch nicht die Abwärtsrisiken. Eine Bewertung von 670 Millionen $ preist bereits erhebliche Erwartungen ein, sodass schwache Liquidität, konzentriertes Eigentum oder nachlassende Nachfrage zu starken Verlusten führen könnten. Vergleiche die Bewertung und die Marktstruktur mit Assets wie $BTC and $ETH bevor du 0,95 $ als Schnäppchen behandelst.
Welches Risiko glaubst du, übersehen Trader hier?
#PONS #CryptoRisk #Tokenomics
Für Trader, die auf eine frische $PONS-Bewegung setzen, kann der Preis täuschend zugänglich wirken. Doch ein Token unter 1 $ ist nicht automatisch günstig, und wenn man sich nur auf den Stückpreis konzentriert, kann FOMO schnell zu einem teuren Fehler werden.
Das entscheidende Signal ist die Bewertung. Bei etwa 670 Millionen $ Marktkapitalisierung und 670 Millionen $ FDV scheint $PONS nur eine geringe Lücke zwischen umlaufendem und vollständig verwässertem Angebot zu haben, was den zukünftigen Unlock-Druck im Vergleich zu Starts mit geringem Float potenziell verringert.
Das nimmt jedoch nicht die Abwärtsrisiken. Eine Bewertung von 670 Millionen $ preist bereits erhebliche Erwartungen ein, sodass schwache Liquidität, konzentriertes Eigentum oder nachlassende Nachfrage zu starken Verlusten führen könnten. Vergleiche die Bewertung und die Marktstruktur mit Assets wie $BTC and $ETH bevor du 0,95 $ als Schnäppchen behandelst.
Welches Risiko glaubst du, übersehen Trader hier?
#PONS #CryptoRisk #Tokenomics
23
Stell dir vor: Ein Token beginnt zu rutschen, und das Team setzt seinen Vault ein, um den Preis zu verteidigen.
Für Holder kann eine solche Unterstützung wie ein sicherer Einstieg wirken. Die Gefahr besteht darin, eine vorübergehende Abschwächung mit echter Nachfrage zu verwechseln und zu kaufen, bevor der Markt einen Boden gefunden hat.
Hier ist der Teil, den die meisten übersehen: Der Einsatz von Treasury-Reserven kann einen Teil des Verkaufsdrucks auffangen, aber er kann keine Käufer erschaffen, die nicht existieren. Sobald der Vault knapp wird, kehrt das gleiche Ungleichgewicht zurück, oft mit weniger Kapital, um die nächste Welle zu bewältigen.
Ob es sich um $BTC, $ETH oder $SOL handelt, nachhaltige Unterstützung entsteht durch echte Nachfrage, nicht durch endliche Reserven. Ein verteidigter Chart kann die Preisfindung verzögern, aber nicht aufheben.
Woran erkennst du den Unterschied zwischen echter Akkumulation und treasury-finanzierter Unterstützung?
#CryptoRisk #MarketLiquidity #TradingStrategy
Stell dir vor: Ein Token beginnt zu rutschen, und das Team setzt seinen Vault ein, um den Preis zu verteidigen.
Für Holder kann eine solche Unterstützung wie ein sicherer Einstieg wirken. Die Gefahr besteht darin, eine vorübergehende Abschwächung mit echter Nachfrage zu verwechseln und zu kaufen, bevor der Markt einen Boden gefunden hat.
Hier ist der Teil, den die meisten übersehen: Der Einsatz von Treasury-Reserven kann einen Teil des Verkaufsdrucks auffangen, aber er kann keine Käufer erschaffen, die nicht existieren. Sobald der Vault knapp wird, kehrt das gleiche Ungleichgewicht zurück, oft mit weniger Kapital, um die nächste Welle zu bewältigen.
Ob es sich um $BTC , $ETH oder $SOL handelt, nachhaltige Unterstützung entsteht durch echte Nachfrage, nicht durch endliche Reserven. Ein verteidigter Chart kann die Preisfindung verzögern, aber nicht aufheben.
Woran erkennst du den Unterschied zwischen echter Akkumulation und treasury-finanzierter Unterstützung?
#CryptoRisk #MarketLiquidity #TradingStrategy
Für Holder kann eine solche Unterstützung wie ein sicherer Einstieg wirken. Die Gefahr besteht darin, eine vorübergehende Abschwächung mit echter Nachfrage zu verwechseln und zu kaufen, bevor der Markt einen Boden gefunden hat.
Hier ist der Teil, den die meisten übersehen: Der Einsatz von Treasury-Reserven kann einen Teil des Verkaufsdrucks auffangen, aber er kann keine Käufer erschaffen, die nicht existieren. Sobald der Vault knapp wird, kehrt das gleiche Ungleichgewicht zurück, oft mit weniger Kapital, um die nächste Welle zu bewältigen.
Ob es sich um $BTC , $ETH oder $SOL handelt, nachhaltige Unterstützung entsteht durch echte Nachfrage, nicht durch endliche Reserven. Ein verteidigter Chart kann die Preisfindung verzögern, aber nicht aufheben.
Woran erkennst du den Unterschied zwischen echter Akkumulation und treasury-finanzierter Unterstützung?
#CryptoRisk #MarketLiquidity #TradingStrategy
45
·
--
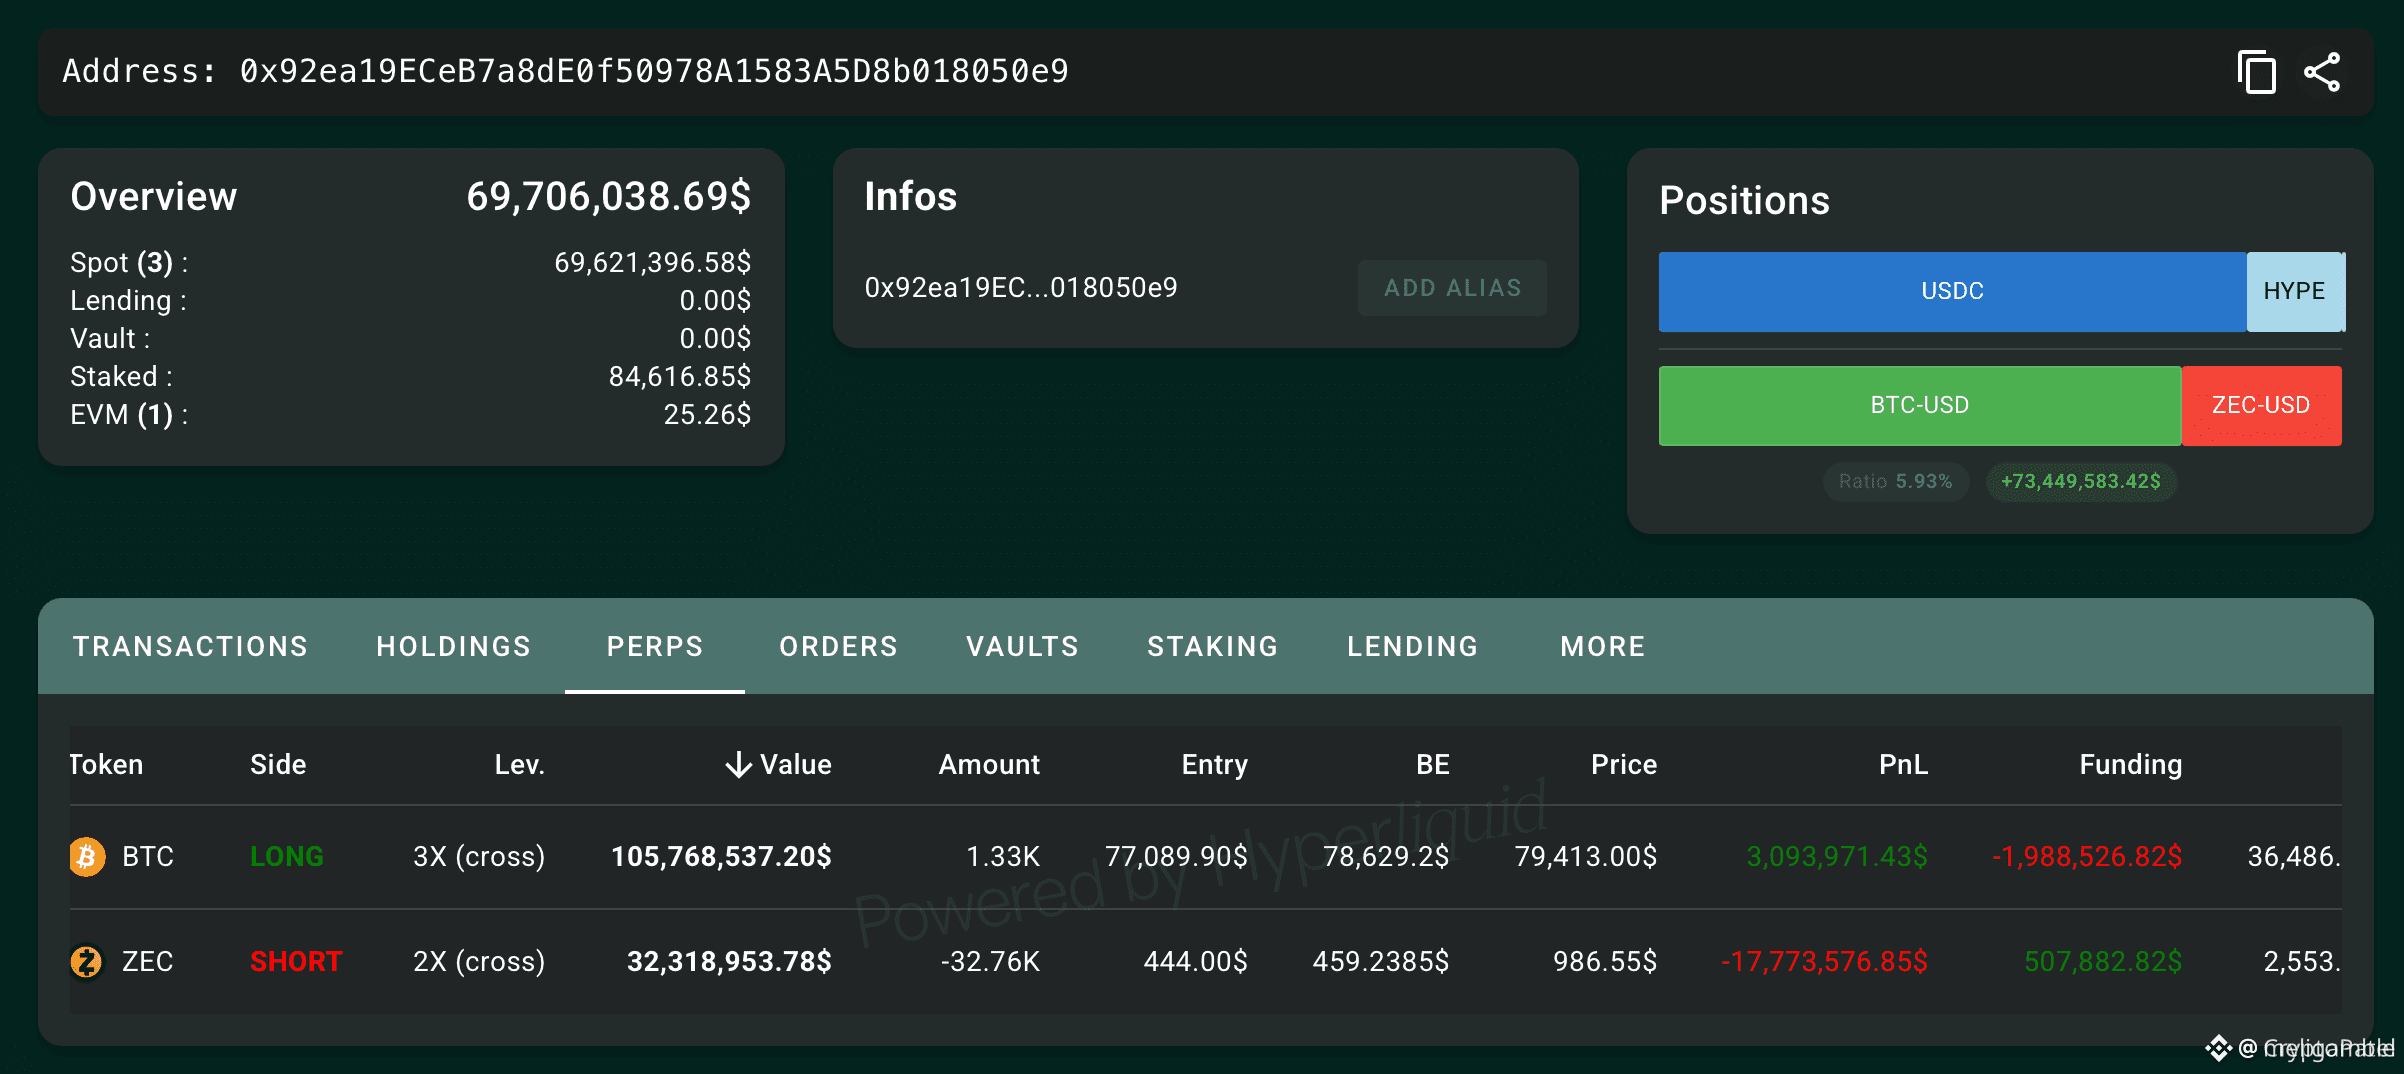
Jeder denkt, dass ein großer geschlossener Gewinn bedeutet, der Handel sei unter Kontrolle, aber tatsächlich können nicht realisierte Verluste das ganze Bild schnell umdrehen.
Wenn man +62.686,30 USDT im geschlossenen PnL sieht, kann das gefährliches Vertrauen erzeugen – besonders wenn eine laufende Futures-Position $ZEC futures bereits ins Minus gedreht ist. Das ist wie die Gewinne von gestern zu zählen, während der Einsatz von heute noch läuft.
Hier sind 3 Risiken, auf die du achten solltest: 1) Geschlossener PnL ist bereits verbuchtes Geld, während Papierverluste sich noch verändern. 2) Eine kleine Bewegung von -0,03% kann sich mit Hebel schnell verstärken. 3) Starke 1-Tages-Rankings, sogar ein Top-28-Ergebnis, können Händler dazu verleiten, Ausstiege zu ignorieren und zu lange zu halten.
Behandle $ZEC risk getrennt von vergangenen Gewinnen in $USDT – genauso wie bei einer gehebelt eingegangenen $BTC position. Lege den Exit fest, bevor Emotionen die Kontrolle übernehmen, denn eine grüne Historie schützt keinen offenen Trade.
Wie gehst du mit einem erfolgreichen Konto um, wenn die aktuelle Position ins Rote rutscht?
#ZEC #FuturesTrading #CryptoRisk
Jeder denkt, dass ein großer geschlossener Gewinn bedeutet, der Handel sei unter Kontrolle, aber tatsächlich können nicht realisierte Verluste das ganze Bild schnell umdrehen.
Wenn man +62.686,30 USDT im geschlossenen PnL sieht, kann das gefährliches Vertrauen erzeugen – besonders wenn eine laufende Futures-Position $ZEC futures bereits ins Minus gedreht ist. Das ist wie die Gewinne von gestern zu zählen, während der Einsatz von heute noch läuft.
Hier sind 3 Risiken, auf die du achten solltest: 1) Geschlossener PnL ist bereits verbuchtes Geld, während Papierverluste sich noch verändern. 2) Eine kleine Bewegung von -0,03% kann sich mit Hebel schnell verstärken. 3) Starke 1-Tages-Rankings, sogar ein Top-28-Ergebnis, können Händler dazu verleiten, Ausstiege zu ignorieren und zu lange zu halten.
Behandle $ZEC risk getrennt von vergangenen Gewinnen in $USDT – genauso wie bei einer gehebelt eingegangenen $BTC position. Lege den Exit fest, bevor Emotionen die Kontrolle übernehmen, denn eine grüne Historie schützt keinen offenen Trade.
Wie gehst du mit einem erfolgreichen Konto um, wenn die aktuelle Position ins Rote rutscht?
#ZEC #FuturesTrading #CryptoRisk
Wenn man +62.686,30 USDT im geschlossenen PnL sieht, kann das gefährliches Vertrauen erzeugen – besonders wenn eine laufende Futures-Position $ZEC futures bereits ins Minus gedreht ist. Das ist wie die Gewinne von gestern zu zählen, während der Einsatz von heute noch läuft.
Hier sind 3 Risiken, auf die du achten solltest: 1) Geschlossener PnL ist bereits verbuchtes Geld, während Papierverluste sich noch verändern. 2) Eine kleine Bewegung von -0,03% kann sich mit Hebel schnell verstärken. 3) Starke 1-Tages-Rankings, sogar ein Top-28-Ergebnis, können Händler dazu verleiten, Ausstiege zu ignorieren und zu lange zu halten.
Behandle $ZEC risk getrennt von vergangenen Gewinnen in $USDT – genauso wie bei einer gehebelt eingegangenen $BTC position. Lege den Exit fest, bevor Emotionen die Kontrolle übernehmen, denn eine grüne Historie schützt keinen offenen Trade.
Wie gehst du mit einem erfolgreichen Konto um, wenn die aktuelle Position ins Rote rutscht?
#ZEC #FuturesTrading #CryptoRisk
82
·
--
Ich habe gerade $BTC trade im Bereich um 79.719 $ beobachtet, mit einer engen Schwankungsbreite von 1 % und $ETH hovering nahe 2.457 $. Die Spanne fühlte sich an wie ein perfektes Klassenzimmer für die Grundlagen des Risikomanagements.
Zuerst bemesse ich die Position nach dem Risiko, nicht nach der Kontogröße. Wenn ich damit vertraut bin, bei jedem Trade 1 % meines Kapitals zu verlieren, berechne ich den Dollarbetrag (z. B. 1.000 $ bei einem 100.000-$-Konto) und teile ihn dann durch den Abstand zu meinem Stop. Mit $BTC at 79.719 $ und einem Stop-Loss ein paar hundert Dollar unter dem jüngsten Tief ($78.660) liegt der Stop ungefähr 1.059 $ entfernt. 1.000 ÷ 1.059 ≈ 0,94 BTC, also würde ich knapp unter 1 BTC einsteigen, um innerhalb meines Risikobudgets zu bleiben.
Zweitens setze ich den Stop direkt ein Stück hinter die Tiefpreisschwelle, statt exakt beim Tief. Ein Puffer von etwa 0,5 % (≈ 400 $) hilft dabei, nicht durch einen kurzen Dip komplett aus dem Rennen geworfen zu werden, der kein echter Ausbruch ist. Dieselbe Logik gilt für $ETH: Ein Stop ein wenig unter dem Tief von 2.437,95 $ gibt einen ähnlichen Schutzspielraum.
Wie entscheidest du die exakte Stop-Loss-Distanz, wenn die Volatilität stark anzieht?
#CryptoRisk #TradingDiscipline #BinanceTips #GAMERXERO
Ich habe gerade $BTC trade im Bereich um 79.719 $ beobachtet, mit einer engen Schwankungsbreite von 1 % und $ETH hovering nahe 2.457 $. Die Spanne fühlte sich an wie ein perfektes Klassenzimmer für die Grundlagen des Risikomanagements.
Zuerst bemesse ich die Position nach dem Risiko, nicht nach der Kontogröße. Wenn ich damit vertraut bin, bei jedem Trade 1 % meines Kapitals zu verlieren, berechne ich den Dollarbetrag (z. B. 1.000 $ bei einem 100.000-$-Konto) und teile ihn dann durch den Abstand zu meinem Stop. Mit $BTC at 79.719 $ und einem Stop-Loss ein paar hundert Dollar unter dem jüngsten Tief ($78.660) liegt der Stop ungefähr 1.059 $ entfernt. 1.000 ÷ 1.059 ≈ 0,94 BTC, also würde ich knapp unter 1 BTC einsteigen, um innerhalb meines Risikobudgets zu bleiben.
Zweitens setze ich den Stop direkt ein Stück hinter die Tiefpreisschwelle, statt exakt beim Tief. Ein Puffer von etwa 0,5 % (≈ 400 $) hilft dabei, nicht durch einen kurzen Dip komplett aus dem Rennen geworfen zu werden, der kein echter Ausbruch ist. Dieselbe Logik gilt für $ETH : Ein Stop ein wenig unter dem Tief von 2.437,95 $ gibt einen ähnlichen Schutzspielraum.
Wie entscheidest du die exakte Stop-Loss-Distanz, wenn die Volatilität stark anzieht?
#CryptoRisk #TradingDiscipline #BinanceTips #GAMERXERO
Zuerst bemesse ich die Position nach dem Risiko, nicht nach der Kontogröße. Wenn ich damit vertraut bin, bei jedem Trade 1 % meines Kapitals zu verlieren, berechne ich den Dollarbetrag (z. B. 1.000 $ bei einem 100.000-$-Konto) und teile ihn dann durch den Abstand zu meinem Stop. Mit $BTC at 79.719 $ und einem Stop-Loss ein paar hundert Dollar unter dem jüngsten Tief ($78.660) liegt der Stop ungefähr 1.059 $ entfernt. 1.000 ÷ 1.059 ≈ 0,94 BTC, also würde ich knapp unter 1 BTC einsteigen, um innerhalb meines Risikobudgets zu bleiben.
Zweitens setze ich den Stop direkt ein Stück hinter die Tiefpreisschwelle, statt exakt beim Tief. Ein Puffer von etwa 0,5 % (≈ 400 $) hilft dabei, nicht durch einen kurzen Dip komplett aus dem Rennen geworfen zu werden, der kein echter Ausbruch ist. Dieselbe Logik gilt für $ETH : Ein Stop ein wenig unter dem Tief von 2.437,95 $ gibt einen ähnlichen Schutzspielraum.
Wie entscheidest du die exakte Stop-Loss-Distanz, wenn die Volatilität stark anzieht?
#CryptoRisk #TradingDiscipline #BinanceTips #GAMERXERO
11
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#BTCBreaks80K
103,509 Aufrufe
1,714 Kommentare
2
#比特币突破8万
84,536 Aufrufe
264 Kommentare
3
#BuffettBecomesBerkshireChairmanEmeritus
26,947 Aufrufe
602 Kommentare
4
#ZcashSpotETFTops$230MMonthlyInflow
6,598 Aufrufe
85 Kommentare
5
#HYPEJumpsOver11%
86,498 Aufrufe
1,165 Kommentare
6
#ZcashDevelopersTargetNU7MainnetActivationNov5
40,980 Aufrufe
590 Kommentare
7
#BitcoinSpotETFsNetInflow$159M
33,416 Aufrufe
107 Kommentare
8
#HKMAPlansWholesaleCBDCByYearEnd
59,335 Aufrufe
969 Kommentare
9
#NEARSurges26%Past$3.45
24,362 Aufrufe
149 Kommentare
10
#BOJHikesRatesTo31YearHigh
99,488 Aufrufe
1,365 Kommentare