
#credits
credits
1,850 Aufrufe
22 Kommentare
Hot
Zuletzt
·
--
Bullisch
🚀 Michael Saylor ist noch lange nicht fertig. Er erfindet jetzt Kredit neu.
Michael Saylor drängt weiterhin die Grenzen der Bitcoin-Akzeptanz, indem er sein Unternehmen von einem Softwaregeschäft in eine der größten Bitcoin-fokussierten Finanzfirmen der Welt transformiert. Was 2020 als Treasury-Strategie begann, hat sich zu einer breiteren Vision für digitale Kapital- und Kreditmärkte entwickelt. 🪙📈
Nach Bedenken hinsichtlich Inflation und nahezu null Zinsen hat Saylor Hunderte Millionen Dollar aus den Cash-Reserven in Bitcoin umgeschichtet und argumentiert, dass traditionelle Fiat-Währungen im Laufe der Zeit stetig an Kaufkraft verlieren. Heute hält die Strategie Berichten zufolge mehr als 843.000 Bitcoin im Wert von zig Milliarden Dollar, was sie zum größten Unternehmensinhaber von Bitcoin weltweit macht. 🌍💰
Saylor beschreibt Bitcoin jetzt nicht einfach als eine Investition, sondern als "digitales Kapital", das neue Finanzprodukte unterstützen kann. In den letzten Jahren hat die Strategie Milliarden durch wandelbare Anleihen, Vorzugsaktien und Aktienangebote gesammelt, wobei ein Großteil dieses Kapitals verwendet wurde, um die Bitcoin-Bestände zu erweitern. Dieser Ansatz verbindet traditionelle Kreditmärkte effektiv mit digitalen Vermögenswerten. 🏦⚡
Unterstützer sehen die Strategie als revolutionäres Modell, das die Unternehmensfinanzierung und langfristige Kapitalerhaltung neu gestalten könnte. Kritiker hingegen warnen weiterhin vor der Volatilität von Bitcoin und den Risiken, eine gesamte Unternehmensstruktur an einen einzelnen Vermögenswert zu binden. 📉⚠️
Trotz der Debatte bleibt Saylor eine der einflussreichsten Figuren in der Krypto-Industrie, und seine langfristige Vision prägt weiterhin die Gespräche über Bitcoin, institutionelle Akzeptanz und die Zukunft der globalen Finanzen.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
{spot}(EDENUSDT)
$ZEC
{future}(ZECUSDT)
$BTC
{future}(BTCUSDT)
🚀 Michael Saylor ist noch lange nicht fertig. Er erfindet jetzt Kredit neu.
Michael Saylor drängt weiterhin die Grenzen der Bitcoin-Akzeptanz, indem er sein Unternehmen von einem Softwaregeschäft in eine der größten Bitcoin-fokussierten Finanzfirmen der Welt transformiert. Was 2020 als Treasury-Strategie begann, hat sich zu einer breiteren Vision für digitale Kapital- und Kreditmärkte entwickelt. 🪙📈
Nach Bedenken hinsichtlich Inflation und nahezu null Zinsen hat Saylor Hunderte Millionen Dollar aus den Cash-Reserven in Bitcoin umgeschichtet und argumentiert, dass traditionelle Fiat-Währungen im Laufe der Zeit stetig an Kaufkraft verlieren. Heute hält die Strategie Berichten zufolge mehr als 843.000 Bitcoin im Wert von zig Milliarden Dollar, was sie zum größten Unternehmensinhaber von Bitcoin weltweit macht. 🌍💰
Saylor beschreibt Bitcoin jetzt nicht einfach als eine Investition, sondern als "digitales Kapital", das neue Finanzprodukte unterstützen kann. In den letzten Jahren hat die Strategie Milliarden durch wandelbare Anleihen, Vorzugsaktien und Aktienangebote gesammelt, wobei ein Großteil dieses Kapitals verwendet wurde, um die Bitcoin-Bestände zu erweitern. Dieser Ansatz verbindet traditionelle Kreditmärkte effektiv mit digitalen Vermögenswerten. 🏦⚡
Unterstützer sehen die Strategie als revolutionäres Modell, das die Unternehmensfinanzierung und langfristige Kapitalerhaltung neu gestalten könnte. Kritiker hingegen warnen weiterhin vor der Volatilität von Bitcoin und den Risiken, eine gesamte Unternehmensstruktur an einen einzelnen Vermögenswert zu binden. 📉⚠️
Trotz der Debatte bleibt Saylor eine der einflussreichsten Figuren in der Krypto-Industrie, und seine langfristige Vision prägt weiterhin die Gespräche über Bitcoin, institutionelle Akzeptanz und die Zukunft der globalen Finanzen.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
$ZEC
$BTC
Michael Saylor drängt weiterhin die Grenzen der Bitcoin-Akzeptanz, indem er sein Unternehmen von einem Softwaregeschäft in eine der größten Bitcoin-fokussierten Finanzfirmen der Welt transformiert. Was 2020 als Treasury-Strategie begann, hat sich zu einer breiteren Vision für digitale Kapital- und Kreditmärkte entwickelt. 🪙📈
Nach Bedenken hinsichtlich Inflation und nahezu null Zinsen hat Saylor Hunderte Millionen Dollar aus den Cash-Reserven in Bitcoin umgeschichtet und argumentiert, dass traditionelle Fiat-Währungen im Laufe der Zeit stetig an Kaufkraft verlieren. Heute hält die Strategie Berichten zufolge mehr als 843.000 Bitcoin im Wert von zig Milliarden Dollar, was sie zum größten Unternehmensinhaber von Bitcoin weltweit macht. 🌍💰
Saylor beschreibt Bitcoin jetzt nicht einfach als eine Investition, sondern als "digitales Kapital", das neue Finanzprodukte unterstützen kann. In den letzten Jahren hat die Strategie Milliarden durch wandelbare Anleihen, Vorzugsaktien und Aktienangebote gesammelt, wobei ein Großteil dieses Kapitals verwendet wurde, um die Bitcoin-Bestände zu erweitern. Dieser Ansatz verbindet traditionelle Kreditmärkte effektiv mit digitalen Vermögenswerten. 🏦⚡
Unterstützer sehen die Strategie als revolutionäres Modell, das die Unternehmensfinanzierung und langfristige Kapitalerhaltung neu gestalten könnte. Kritiker hingegen warnen weiterhin vor der Volatilität von Bitcoin und den Risiken, eine gesamte Unternehmensstruktur an einen einzelnen Vermögenswert zu binden. 📉⚠️
Trotz der Debatte bleibt Saylor eine der einflussreichsten Figuren in der Krypto-Industrie, und seine langfristige Vision prägt weiterhin die Gespräche über Bitcoin, institutionelle Akzeptanz und die Zukunft der globalen Finanzen.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
$ZEC
$BTC
133
·
--
die Kreditkarte von Binance ist die beste Nachricht von heute #Credits #SenateDelaysCLARITYActVoteToSeptember
die Kreditkarte von Binance ist die beste Nachricht von heute #Credits #SenateDelaysCLARITYActVoteToSeptember
71

Übersetzung ansehen
DE ESTA MANERA FUNCIONAN LOS CREDITOS INDEXADOS (UVC)
Un crédito indexado en Unidades de Valor Crédito (UVC) se ajusta al tipo de cambio oficial. Aunque pagas en bolívares, tu deuda mantendrá su equivalencia en divisas.
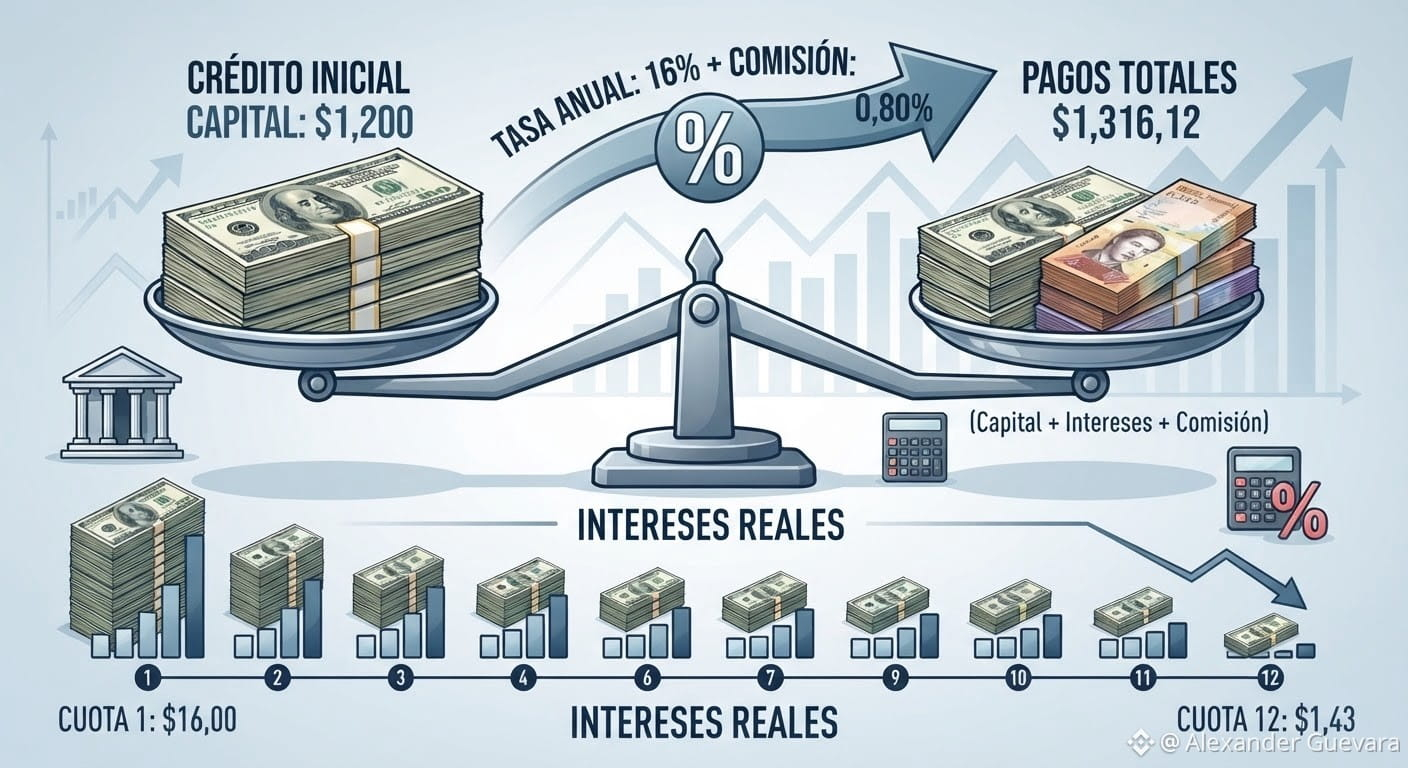
📊 EJEMPLO PRÁCTICO: UN CRÉDITO DE $1.200
Imagina que recibes un préstamo equivalente a $1.200 a 12 meses con una tasa anual del 16% y una comisión inicial del 0,80% ($9,60).
Quedan 12 cuotas mensuales fijas en dólares de aproximadamente $108,88, pagaderas en bolívares a la tasa oficial del día.
Al finalizar el año habrás pagado:
✔️ 💵 Capital: $1.200,00
✔️ 📈 Intereses: $106,52
✔️ 🏦 Comisión inicial: $9,60
✔️ 💳 Total desembolsado: $1.316,12
(Costo total del financiamiento: $116,12)
¿CÓMO FUNCIONAN LOS INTERESES REALES?
✔️ No pagas el 16% completo sobre los $1.200: Los intereses se calculan mes a mes sobre el saldo adeudado. Como cada mes abonas capital, el monto sobre el que se aplican los intereses disminuye:
✔️ Cuota 1: Pagas $16,00 de interés.
✔️ Cuota 12: Pagas solo $1,43 de interés.
El costo real no es una simple resta: Aunque pagaste $116,12 adicionales, no mantuviste los $1.200 todo el año (fuiste devolviendo dinero desde el primer mes). Su costo financiero real efectivo es mayor al porcentaje nominal, por lo que debes evaluar si tu rendimiento supera ese margen.
#uvc #Credits #venezuela #Macro #economy $BTC
DE ESTA MANERA FUNCIONAN LOS CREDITOS INDEXADOS (UVC)
Un crédito indexado en Unidades de Valor Crédito (UVC) se ajusta al tipo de cambio oficial. Aunque pagas en bolívares, tu deuda mantendrá su equivalencia en divisas.
📊 EJEMPLO PRÁCTICO: UN CRÉDITO DE $1.200
Imagina que recibes un préstamo equivalente a $1.200 a 12 meses con una tasa anual del 16% y una comisión inicial del 0,80% ($9,60).
Quedan 12 cuotas mensuales fijas en dólares de aproximadamente $108,88, pagaderas en bolívares a la tasa oficial del día.
Al finalizar el año habrás pagado:
✔️ 💵 Capital: $1.200,00
✔️ 📈 Intereses: $106,52
✔️ 🏦 Comisión inicial: $9,60
✔️ 💳 Total desembolsado: $1.316,12
(Costo total del financiamiento: $116,12)
¿CÓMO FUNCIONAN LOS INTERESES REALES?
✔️ No pagas el 16% completo sobre los $1.200: Los intereses se calculan mes a mes sobre el saldo adeudado. Como cada mes abonas capital, el monto sobre el que se aplican los intereses disminuye:
✔️ Cuota 1: Pagas $16,00 de interés.
✔️ Cuota 12: Pagas solo $1,43 de interés.
El costo real no es una simple resta: Aunque pagaste $116,12 adicionales, no mantuviste los $1.200 todo el año (fuiste devolviendo dinero desde el primer mes). Su costo financiero real efectivo es mayor al porcentaje nominal, por lo que debes evaluar si tu rendimiento supera ese margen.
#uvc #Credits #venezuela #Macro #economy $BTC
Un crédito indexado en Unidades de Valor Crédito (UVC) se ajusta al tipo de cambio oficial. Aunque pagas en bolívares, tu deuda mantendrá su equivalencia en divisas.
📊 EJEMPLO PRÁCTICO: UN CRÉDITO DE $1.200
Imagina que recibes un préstamo equivalente a $1.200 a 12 meses con una tasa anual del 16% y una comisión inicial del 0,80% ($9,60).
Quedan 12 cuotas mensuales fijas en dólares de aproximadamente $108,88, pagaderas en bolívares a la tasa oficial del día.
Al finalizar el año habrás pagado:
✔️ 💵 Capital: $1.200,00
✔️ 📈 Intereses: $106,52
✔️ 🏦 Comisión inicial: $9,60
✔️ 💳 Total desembolsado: $1.316,12
(Costo total del financiamiento: $116,12)
¿CÓMO FUNCIONAN LOS INTERESES REALES?
✔️ No pagas el 16% completo sobre los $1.200: Los intereses se calculan mes a mes sobre el saldo adeudado. Como cada mes abonas capital, el monto sobre el que se aplican los intereses disminuye:
✔️ Cuota 1: Pagas $16,00 de interés.
✔️ Cuota 12: Pagas solo $1,43 de interés.
El costo real no es una simple resta: Aunque pagaste $116,12 adicionales, no mantuviste los $1.200 todo el año (fuiste devolviendo dinero desde el primer mes). Su costo financiero real efectivo es mayor al porcentaje nominal, por lo que debes evaluar si tu rendimiento supera ese margen.
#uvc #Credits #venezuela #Macro #economy $BTC
86
Artikel
Übersetzung ansehen
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anualLa resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El Banco Central de Venezuela (BCV) publicó en la Gaceta Oficial Extraordinaria 7.073, con fecha 11 de septiembre de 2026, una resolución en la que ajusta las tasas de interés activas para las diferentes modalidades de créditos otorgadas por la banca nacional.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
La norma dada a conocer este 14 de septiembre no establece una tasa máxima anual para los préstamos comerciales y microcréditos.
Por otra parte, el artículo 2 de la resolución 26-08-01 del BCV mantiene los préstamos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual y los financiamientos otorgados a mujeres en el marco de esta misma cartera siguen con tasa preferencial anual de 6%.
La misma resolución elevó en 200,8% el monto mínimo en Unidades de Valor de Crédito para el otorgamiento de tarjetas de crédito que pasó de 20.400 a 61.363 UVC. El ente emisor mantuvo la tasa mínima anual aplicable a esta modalidad financiera en 13%.
Esta misma tasa «será aplicable a otras modalidades de crédito al consumo, cuyo monto sea igual o superior al límite establecido para las tarjetas de crédito».
Igualmente, la norma aclara que esta modalidad no aplicará a las tarjetas de crédito, préstamos comerciales en cuotas otorgados a personas naturales por concepto de créditos de nómina y otros financiamientos al consumo cuyo monto sea inferior a 61.363 Unidades de Valor de Crédito.
Para estos casos aplicará un costo que no podrá exceder la tasa mensual para las operaciones activas con tarjetas de crédito publicada regularmente por el Banco Central de Venezuela (BCV).
El artículo 7 de la Resolución del BCV prevé una sobretasa de 0,80% anual para los créditos en mora expresados en Unidades de Valor de Crédito. Esta sobretasa se eleva a 3% en aquellos préstamos no expresados en UVC.
Se remuneran las cuentas corrientes
Por otra parte, el Banco Central de Venezuela introdujo una novedad. En esta resolución se establece una tasa anual mínima de 10% a los depósitos a la vista, la cual deberá ser calculada sobre el saldo diario, sin tomar en cuenta el monto depositado de estos instrumentos.
La norma excluye expresamente a los depósitos a la vista correspondientes al sector público.
Esta disposición abre un espacio para la competencia interbancaria para la captación de clientes con base en la remuneración de las cuentas corrientes.
En cuanto a la remuneración de los depósitos de ahorro, el BCV elevó la tasa mínima de 32% anual a 42%, e incluyó a las cuentas de activos líquidos en esta disposición.
Igualmente, se eleva en 10 puntos porcentuales la remuneración anual de los depósitos a plazos, la cual pasó de 36% a 46%, según la nueva resolución.
El Banco Central de Venezuela estableció en 48% anual la tasa que aplica el ente emisor a sus operaciones de descuento, redescuento y anticipo.
Al permitirse que las instituciones ofrezcan tasas superiores a estos parámetros mínimos exigidos, se abre la puerta a una nueva dinámica de competencia bancaria por la captación de fondos en el mercado local.
La intención macroeconómica detrás de esta dinamización es contribuir de forma progresiva a la estabilidad de los precios. Al hacer del bolívar un instrumento de retención de valor marginalmente más atractivo, se espera reducir la presión constante sobre la demanda de divisas.
Esto jugaría un papel fundamental en la contención de la devaluación y en la reducción de las distorsiones que alimentan el diferencial cambiario. A medida que la inflación vaya cediendo, la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas
#BCV #venezuela #Macro #economy #Credits $CL $BTC
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anual
La resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El Banco Central de Venezuela (BCV) publicó en la Gaceta Oficial Extraordinaria 7.073, con fecha 11 de septiembre de 2026, una resolución en la que ajusta las tasas de interés activas para las diferentes modalidades de créditos otorgadas por la banca nacional.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
La norma dada a conocer este 14 de septiembre no establece una tasa máxima anual para los préstamos comerciales y microcréditos.
Por otra parte, el artículo 2 de la resolución 26-08-01 del BCV mantiene los préstamos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual y los financiamientos otorgados a mujeres en el marco de esta misma cartera siguen con tasa preferencial anual de 6%.
La misma resolución elevó en 200,8% el monto mínimo en Unidades de Valor de Crédito para el otorgamiento de tarjetas de crédito que pasó de 20.400 a 61.363 UVC. El ente emisor mantuvo la tasa mínima anual aplicable a esta modalidad financiera en 13%.
Esta misma tasa «será aplicable a otras modalidades de crédito al consumo, cuyo monto sea igual o superior al límite establecido para las tarjetas de crédito».
Igualmente, la norma aclara que esta modalidad no aplicará a las tarjetas de crédito, préstamos comerciales en cuotas otorgados a personas naturales por concepto de créditos de nómina y otros financiamientos al consumo cuyo monto sea inferior a 61.363 Unidades de Valor de Crédito.
Para estos casos aplicará un costo que no podrá exceder la tasa mensual para las operaciones activas con tarjetas de crédito publicada regularmente por el Banco Central de Venezuela (BCV).
El artículo 7 de la Resolución del BCV prevé una sobretasa de 0,80% anual para los créditos en mora expresados en Unidades de Valor de Crédito. Esta sobretasa se eleva a 3% en aquellos préstamos no expresados en UVC.
Se remuneran las cuentas corrientes
Por otra parte, el Banco Central de Venezuela introdujo una novedad. En esta resolución se establece una tasa anual mínima de 10% a los depósitos a la vista, la cual deberá ser calculada sobre el saldo diario, sin tomar en cuenta el monto depositado de estos instrumentos.
La norma excluye expresamente a los depósitos a la vista correspondientes al sector público.
Esta disposición abre un espacio para la competencia interbancaria para la captación de clientes con base en la remuneración de las cuentas corrientes.
En cuanto a la remuneración de los depósitos de ahorro, el BCV elevó la tasa mínima de 32% anual a 42%, e incluyó a las cuentas de activos líquidos en esta disposición.
Igualmente, se eleva en 10 puntos porcentuales la remuneración anual de los depósitos a plazos, la cual pasó de 36% a 46%, según la nueva resolución.
El Banco Central de Venezuela estableció en 48% anual la tasa que aplica el ente emisor a sus operaciones de descuento, redescuento y anticipo.
Al permitirse que las instituciones ofrezcan tasas superiores a estos parámetros mínimos exigidos, se abre la puerta a una nueva dinámica de competencia bancaria por la captación de fondos en el mercado local.
La intención macroeconómica detrás de esta dinamización es contribuir de forma progresiva a la estabilidad de los precios. Al hacer del bolívar un instrumento de retención de valor marginalmente más atractivo, se espera reducir la presión constante sobre la demanda de divisas.
Esto jugaría un papel fundamental en la contención de la devaluación y en la reducción de las distorsiones que alimentan el diferencial cambiario. A medida que la inflación vaya cediendo, la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas
#BCV #venezuela #Macro #economy #Credits $CL $BTC
El Banco Central de Venezuela (BCV) publicó en la Gaceta Oficial Extraordinaria 7.073, con fecha 11 de septiembre de 2026, una resolución en la que ajusta las tasas de interés activas para las diferentes modalidades de créditos otorgadas por la banca nacional.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
La norma dada a conocer este 14 de septiembre no establece una tasa máxima anual para los préstamos comerciales y microcréditos.
Por otra parte, el artículo 2 de la resolución 26-08-01 del BCV mantiene los préstamos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual y los financiamientos otorgados a mujeres en el marco de esta misma cartera siguen con tasa preferencial anual de 6%.
La misma resolución elevó en 200,8% el monto mínimo en Unidades de Valor de Crédito para el otorgamiento de tarjetas de crédito que pasó de 20.400 a 61.363 UVC. El ente emisor mantuvo la tasa mínima anual aplicable a esta modalidad financiera en 13%.
Esta misma tasa «será aplicable a otras modalidades de crédito al consumo, cuyo monto sea igual o superior al límite establecido para las tarjetas de crédito».
Igualmente, la norma aclara que esta modalidad no aplicará a las tarjetas de crédito, préstamos comerciales en cuotas otorgados a personas naturales por concepto de créditos de nómina y otros financiamientos al consumo cuyo monto sea inferior a 61.363 Unidades de Valor de Crédito.
Para estos casos aplicará un costo que no podrá exceder la tasa mensual para las operaciones activas con tarjetas de crédito publicada regularmente por el Banco Central de Venezuela (BCV).
El artículo 7 de la Resolución del BCV prevé una sobretasa de 0,80% anual para los créditos en mora expresados en Unidades de Valor de Crédito. Esta sobretasa se eleva a 3% en aquellos préstamos no expresados en UVC.
Se remuneran las cuentas corrientes
Por otra parte, el Banco Central de Venezuela introdujo una novedad. En esta resolución se establece una tasa anual mínima de 10% a los depósitos a la vista, la cual deberá ser calculada sobre el saldo diario, sin tomar en cuenta el monto depositado de estos instrumentos.
La norma excluye expresamente a los depósitos a la vista correspondientes al sector público.
Esta disposición abre un espacio para la competencia interbancaria para la captación de clientes con base en la remuneración de las cuentas corrientes.
En cuanto a la remuneración de los depósitos de ahorro, el BCV elevó la tasa mínima de 32% anual a 42%, e incluyó a las cuentas de activos líquidos en esta disposición.
Igualmente, se eleva en 10 puntos porcentuales la remuneración anual de los depósitos a plazos, la cual pasó de 36% a 46%, según la nueva resolución.
El Banco Central de Venezuela estableció en 48% anual la tasa que aplica el ente emisor a sus operaciones de descuento, redescuento y anticipo.
Al permitirse que las instituciones ofrezcan tasas superiores a estos parámetros mínimos exigidos, se abre la puerta a una nueva dinámica de competencia bancaria por la captación de fondos en el mercado local.
La intención macroeconómica detrás de esta dinamización es contribuir de forma progresiva a la estabilidad de los precios. Al hacer del bolívar un instrumento de retención de valor marginalmente más atractivo, se espera reducir la presión constante sobre la demanda de divisas.
Esto jugaría un papel fundamental en la contención de la devaluación y en la reducción de las distorsiones que alimentan el diferencial cambiario. A medida que la inflación vaya cediendo, la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas
#BCV #venezuela #Macro #economy #Credits $CL $BTC
3
Artikel
Übersetzung ansehen
BCV diferencia por plazos de depósitos requerimientos de encaje legal y refuerza penalizaciónpor déficit
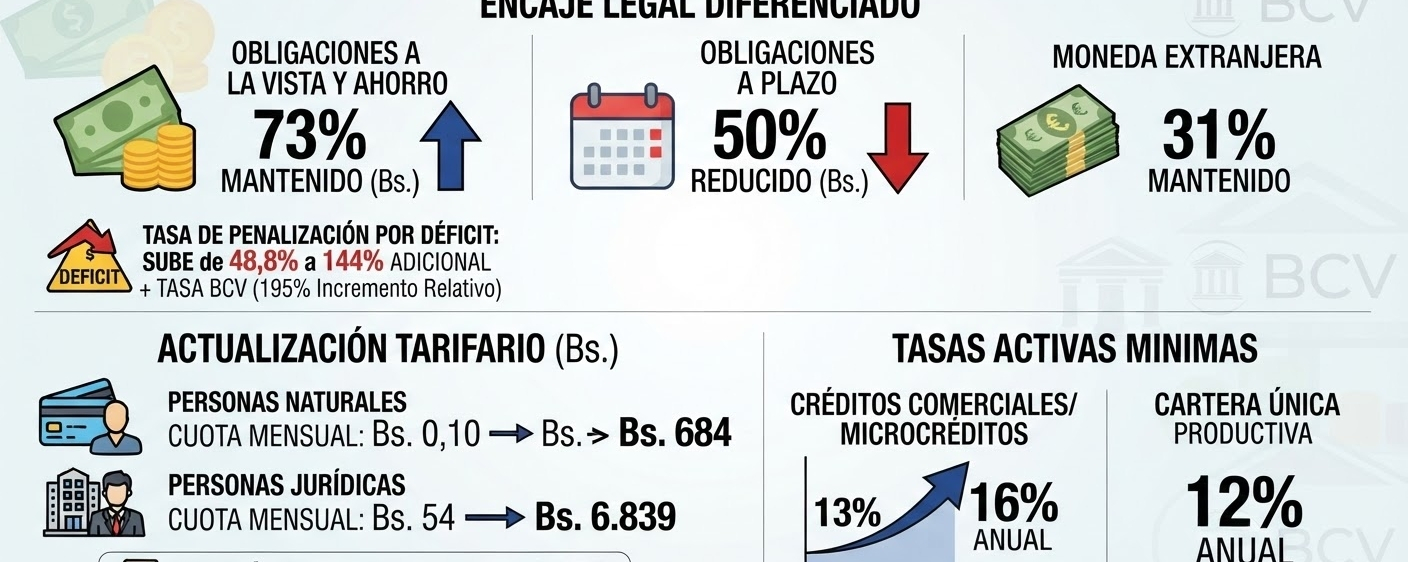
EL encaje legal se mantiene en 73%, pero esta proporción se aplicará al monto total de las obligaciones netas a la vista y por ahorro, mientras que se reduce a 50% para las obligaciones netas a plazo.
El Banco Central de Venezuela (BCV) elevó fuertemente los costos para los bancos que incurran en déficit de encaje legal, al establecer que la tasa de interés base anual para el cobro de esta eventualidad aumente de 48,8 a 144 puntos porcentuales adicionales a la tasa fijada por el emisor en sus operaciones ordinarias de descuento, redescuento y anticipo.
En términos relativos el aumento de esta penalización es de 195%.
Encaje diferenciado por tipos de depósitos
El coeficiente de encaje legal, según el artículo 15 de la resolución, se mantiene en 73%, pero esta proporción se aplicará solamente al monto total de las obligaciones netas por depósitos a la vista y de ahorro, mientras que se estableció un encaje base de 50% a las obligaciones netas derivadas de captaciones a plazo en moneda local.
En el caso de las operaciones en moneda extranjera de la banca nacional, el encaje legal mínimo exigido se mantiene en 31%.
🚨ATENCIÓN: ACTUALIZACIÓN TARIFARIO
– Se ajusta la cuota mensual por mantenimiento de cuentas corrientes remuneradas activas de personas naturales, la cual pasa de 0,10 a 684 bolívares.
– La cuota mensual de mantenimiento por cuentas corrientes remuneradas activas de personas jurídicas se ajusta de 54 a 6.839 bolívares.
– La comisión por cada instrucción de abono en cuenta de cliente receptor – pago a proveedores, a través del sistema de cámara de compensación electrónica se ubica en 0,40% del monto de la operación pagada por el ordenante.
Los bancos microfinancieros
El Banco Central de Venezuela también aprobó un requerimiento de encaje legal diferenciado para la banca microfinanciera, con la condición de que el índice de intermediación crediticia de las entidades del segmento alcance un mínimo de 50%, como evidencia del cumplimiento de su función básica y calculado sobre su balance de publicación.
En concreto, este segmento del sistema deberá cumplir con un encaje legal mínimo de 40% sobre sus obligaciones netas a la vista y por ahorro; pero sobre las obligaciones netas a plazos y las inversiones cedidas, el encaje baja a 27%.
El Banco de Desarrollo Económico y Social de Venezuela (Bandes) sigue exento de constituir encaje legal.
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anual
La resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
#venezuela #Macro #Credits #banco #Inversiones $BTC
BCV diferencia por plazos de depósitos requerimientos de encaje legal y refuerza penalización
por déficit
EL encaje legal se mantiene en 73%, pero esta proporción se aplicará al monto total de las obligaciones netas a la vista y por ahorro, mientras que se reduce a 50% para las obligaciones netas a plazo.
El Banco Central de Venezuela (BCV) elevó fuertemente los costos para los bancos que incurran en déficit de encaje legal, al establecer que la tasa de interés base anual para el cobro de esta eventualidad aumente de 48,8 a 144 puntos porcentuales adicionales a la tasa fijada por el emisor en sus operaciones ordinarias de descuento, redescuento y anticipo.
En términos relativos el aumento de esta penalización es de 195%.
Encaje diferenciado por tipos de depósitos
El coeficiente de encaje legal, según el artículo 15 de la resolución, se mantiene en 73%, pero esta proporción se aplicará solamente al monto total de las obligaciones netas por depósitos a la vista y de ahorro, mientras que se estableció un encaje base de 50% a las obligaciones netas derivadas de captaciones a plazo en moneda local.
En el caso de las operaciones en moneda extranjera de la banca nacional, el encaje legal mínimo exigido se mantiene en 31%.
🚨ATENCIÓN: ACTUALIZACIÓN TARIFARIO
– Se ajusta la cuota mensual por mantenimiento de cuentas corrientes remuneradas activas de personas naturales, la cual pasa de 0,10 a 684 bolívares.
– La cuota mensual de mantenimiento por cuentas corrientes remuneradas activas de personas jurídicas se ajusta de 54 a 6.839 bolívares.
– La comisión por cada instrucción de abono en cuenta de cliente receptor – pago a proveedores, a través del sistema de cámara de compensación electrónica se ubica en 0,40% del monto de la operación pagada por el ordenante.
Los bancos microfinancieros
El Banco Central de Venezuela también aprobó un requerimiento de encaje legal diferenciado para la banca microfinanciera, con la condición de que el índice de intermediación crediticia de las entidades del segmento alcance un mínimo de 50%, como evidencia del cumplimiento de su función básica y calculado sobre su balance de publicación.
En concreto, este segmento del sistema deberá cumplir con un encaje legal mínimo de 40% sobre sus obligaciones netas a la vista y por ahorro; pero sobre las obligaciones netas a plazos y las inversiones cedidas, el encaje baja a 27%.
El Banco de Desarrollo Económico y Social de Venezuela (Bandes) sigue exento de constituir encaje legal.
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anual
La resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
#venezuela #Macro #Credits #banco #Inversiones $BTC
EL encaje legal se mantiene en 73%, pero esta proporción se aplicará al monto total de las obligaciones netas a la vista y por ahorro, mientras que se reduce a 50% para las obligaciones netas a plazo.
El Banco Central de Venezuela (BCV) elevó fuertemente los costos para los bancos que incurran en déficit de encaje legal, al establecer que la tasa de interés base anual para el cobro de esta eventualidad aumente de 48,8 a 144 puntos porcentuales adicionales a la tasa fijada por el emisor en sus operaciones ordinarias de descuento, redescuento y anticipo.
En términos relativos el aumento de esta penalización es de 195%.
Encaje diferenciado por tipos de depósitos
El coeficiente de encaje legal, según el artículo 15 de la resolución, se mantiene en 73%, pero esta proporción se aplicará solamente al monto total de las obligaciones netas por depósitos a la vista y de ahorro, mientras que se estableció un encaje base de 50% a las obligaciones netas derivadas de captaciones a plazo en moneda local.
En el caso de las operaciones en moneda extranjera de la banca nacional, el encaje legal mínimo exigido se mantiene en 31%.
🚨ATENCIÓN: ACTUALIZACIÓN TARIFARIO
– Se ajusta la cuota mensual por mantenimiento de cuentas corrientes remuneradas activas de personas naturales, la cual pasa de 0,10 a 684 bolívares.
– La cuota mensual de mantenimiento por cuentas corrientes remuneradas activas de personas jurídicas se ajusta de 54 a 6.839 bolívares.
– La comisión por cada instrucción de abono en cuenta de cliente receptor – pago a proveedores, a través del sistema de cámara de compensación electrónica se ubica en 0,40% del monto de la operación pagada por el ordenante.
Los bancos microfinancieros
El Banco Central de Venezuela también aprobó un requerimiento de encaje legal diferenciado para la banca microfinanciera, con la condición de que el índice de intermediación crediticia de las entidades del segmento alcance un mínimo de 50%, como evidencia del cumplimiento de su función básica y calculado sobre su balance de publicación.
En concreto, este segmento del sistema deberá cumplir con un encaje legal mínimo de 40% sobre sus obligaciones netas a la vista y por ahorro; pero sobre las obligaciones netas a plazos y las inversiones cedidas, el encaje baja a 27%.
El Banco de Desarrollo Económico y Social de Venezuela (Bandes) sigue exento de constituir encaje legal.
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anual
La resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
#venezuela #Macro #Credits #banco #Inversiones $BTC
26
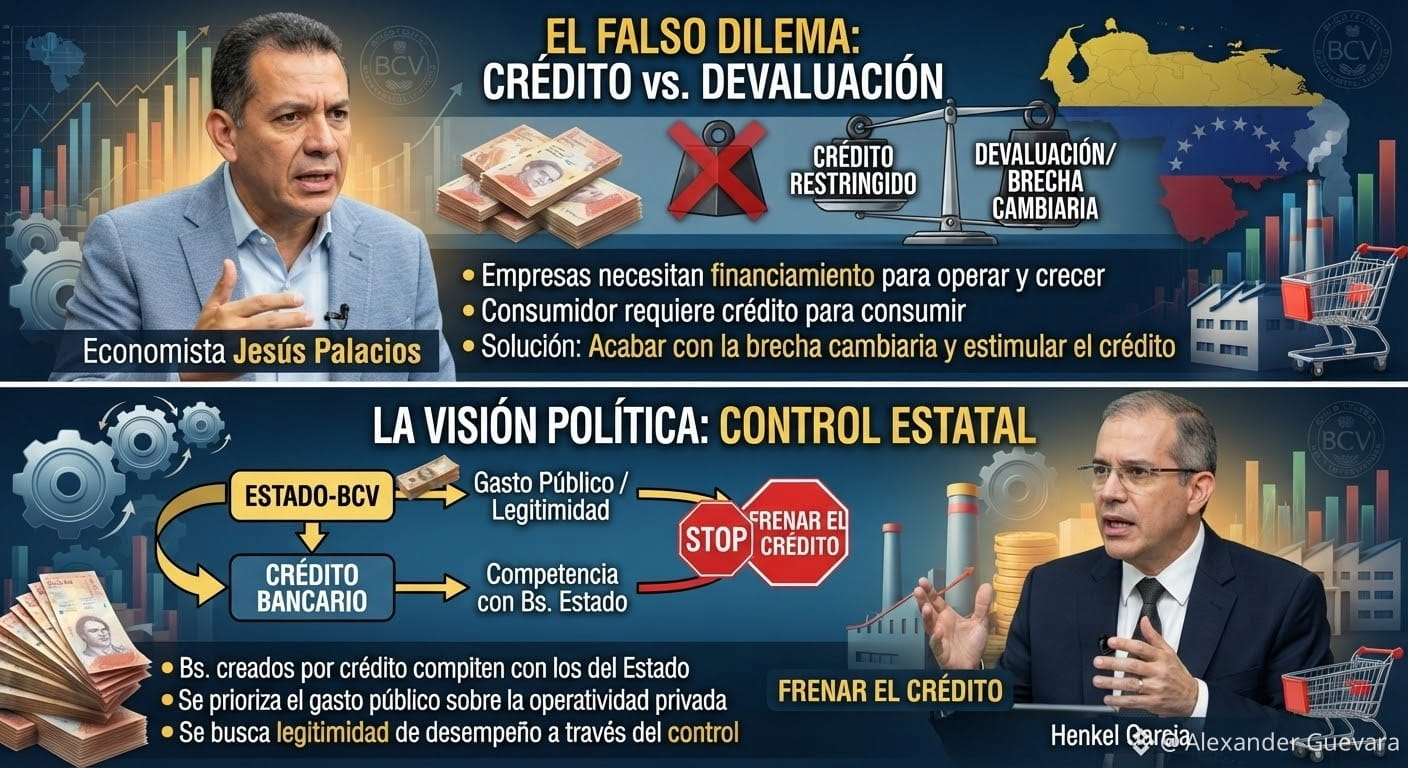
🇻🇪Volkswirt Jesús Palacios
Uns im falschen Dilemma zwischen Kredit und Abwertung zu halten, ist ein Fehler, der das Land bereits sehr teuer zu stehen gekommen ist.
Die geringeren Finanzierungsniveaus auf dem Kontinent stehen im Kontrast zu den privaten Unternehmen, die dringend umfangreiche Finanzierung benötigen, um ihre operative Kapazität zu erhalten, sich zu modernisieren und zu wachsen.
🇻🇪Volkswirt Jesús Palacios
Außerdem braucht der venezolanische Verbraucher, mit erheblichen Einschränkungen bei den Einkommen, Konsumkredit, um die Ausgaben für Waren und Dienstleistungen finanzieren zu können.
Bevor man in dieses Dilemma verfällt, sollte man die Devisenlücke schließen, indem man zulässt, dass der offizielle Wechselkurs im Devisenmarkt auf Angebot und Nachfrage reagiert, und das Wachstum mit Maßnahmen fördern, die die Entwicklung des Kredits im Finanzsystem ankurbeln.
🇻🇪Henkel Garcia
Das lässt sich auch aus politischer Sicht betrachten.
Die durch Kredit geschaffenen Bs konkurrieren in gewissem Maße mit den vom Staat-BCV ausgegebenen.
Wenn man den Kredit bremst, hätten die Bs des Staates-BCV mehr Wirkung—und genau das ist es, wonach man sucht, um die Legitimität der Leistungsfähigkeit zu untermauern.
In der Praxis bevorzugen sie, dass die Bevölkerung eine gewisse Wirksamkeit der öffentlichen Ausgaben sieht, statt dass Unternehmen ihre Verkäufe und ihre Betriebsfähigkeit mit besserer Finanzierung verbessern können.
#venezuela #Macro #economy #macroeconomy #Credits $BTC
🇻🇪Volkswirt Jesús Palacios
Uns im falschen Dilemma zwischen Kredit und Abwertung zu halten, ist ein Fehler, der das Land bereits sehr teuer zu stehen gekommen ist.
Die geringeren Finanzierungsniveaus auf dem Kontinent stehen im Kontrast zu den privaten Unternehmen, die dringend umfangreiche Finanzierung benötigen, um ihre operative Kapazität zu erhalten, sich zu modernisieren und zu wachsen.
🇻🇪Volkswirt Jesús Palacios
Außerdem braucht der venezolanische Verbraucher, mit erheblichen Einschränkungen bei den Einkommen, Konsumkredit, um die Ausgaben für Waren und Dienstleistungen finanzieren zu können.
Bevor man in dieses Dilemma verfällt, sollte man die Devisenlücke schließen, indem man zulässt, dass der offizielle Wechselkurs im Devisenmarkt auf Angebot und Nachfrage reagiert, und das Wachstum mit Maßnahmen fördern, die die Entwicklung des Kredits im Finanzsystem ankurbeln.
🇻🇪Henkel Garcia
Das lässt sich auch aus politischer Sicht betrachten.
Die durch Kredit geschaffenen Bs konkurrieren in gewissem Maße mit den vom Staat-BCV ausgegebenen.
Wenn man den Kredit bremst, hätten die Bs des Staates-BCV mehr Wirkung—und genau das ist es, wonach man sucht, um die Legitimität der Leistungsfähigkeit zu untermauern.
In der Praxis bevorzugen sie, dass die Bevölkerung eine gewisse Wirksamkeit der öffentlichen Ausgaben sieht, statt dass Unternehmen ihre Verkäufe und ihre Betriebsfähigkeit mit besserer Finanzierung verbessern können.
#venezuela #Macro #economy #macroeconomy #Credits $BTC
Uns im falschen Dilemma zwischen Kredit und Abwertung zu halten, ist ein Fehler, der das Land bereits sehr teuer zu stehen gekommen ist.
Die geringeren Finanzierungsniveaus auf dem Kontinent stehen im Kontrast zu den privaten Unternehmen, die dringend umfangreiche Finanzierung benötigen, um ihre operative Kapazität zu erhalten, sich zu modernisieren und zu wachsen.
🇻🇪Volkswirt Jesús Palacios
Außerdem braucht der venezolanische Verbraucher, mit erheblichen Einschränkungen bei den Einkommen, Konsumkredit, um die Ausgaben für Waren und Dienstleistungen finanzieren zu können.
Bevor man in dieses Dilemma verfällt, sollte man die Devisenlücke schließen, indem man zulässt, dass der offizielle Wechselkurs im Devisenmarkt auf Angebot und Nachfrage reagiert, und das Wachstum mit Maßnahmen fördern, die die Entwicklung des Kredits im Finanzsystem ankurbeln.
🇻🇪Henkel Garcia
Das lässt sich auch aus politischer Sicht betrachten.
Die durch Kredit geschaffenen Bs konkurrieren in gewissem Maße mit den vom Staat-BCV ausgegebenen.
Wenn man den Kredit bremst, hätten die Bs des Staates-BCV mehr Wirkung—und genau das ist es, wonach man sucht, um die Legitimität der Leistungsfähigkeit zu untermauern.
In der Praxis bevorzugen sie, dass die Bevölkerung eine gewisse Wirksamkeit der öffentlichen Ausgaben sieht, statt dass Unternehmen ihre Verkäufe und ihre Betriebsfähigkeit mit besserer Finanzierung verbessern können.
#venezuela #Macro #economy #macroeconomy #Credits $BTC
121
🏦 UniCredit sucht einen Technologieanbieter, um Verwahrung und Brokerage für Bitcoin und andere Kryptowährungen hinzuzufügen, während es an Qivalis teilnimmt, dem Konsortium aus 37 europäischen Banken, das bis 2026 eine Stablecoin in Euro unter MiCA vorbereitet.
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
🏦 UniCredit sucht einen Technologieanbieter, um Verwahrung und Brokerage für Bitcoin und andere Kryptowährungen hinzuzufügen, während es an Qivalis teilnimmt, dem Konsortium aus 37 europäischen Banken, das bis 2026 eine Stablecoin in Euro unter MiCA vorbereitet.
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
51

Artikel
BCV, Regierung und Banken bewerteten den Kreditplan für von den Erdbeben betroffene Familien, um zu reparieren und zu erwerbenWohnungen
Die BCV teilte mit, dass alle Unterstützungsinitiativen für die Opfer des doppelten Erdbebens so konzipiert werden, dass sie keinen Einfluss auf die Geldmenge haben, sofern sie auf der Grundlage von Devisenressourcen umgesetzt werden.
Der Sitz der Zentralbank von Venezuela (BCV) in Caracas war Schauplatz eines technischen Treffens zwischen den Behörden der Notenbank, dem wirtschaftlichen Kabinett der Exekutive, der nationalen Bankenlandschaft des Landes und dem Bankenverband.
Das Treffen wurde von der sektoralen Vizepräsidentschaft für Wirtschaft, dem Präsidium der BCV, dem Ministerium für Wirtschaft und Finanzen sowie gemeinsam mit der Sudeban geleitet.
BCV, Regierung und Banken bewerteten den Kreditplan für von den Erdbeben betroffene Familien, um zu reparieren und zu erwerben
Wohnungen
Die BCV teilte mit, dass alle Unterstützungsinitiativen für die Opfer des doppelten Erdbebens so konzipiert werden, dass sie keinen Einfluss auf die Geldmenge haben, sofern sie auf der Grundlage von Devisenressourcen umgesetzt werden.
Der Sitz der Zentralbank von Venezuela (BCV) in Caracas war Schauplatz eines technischen Treffens zwischen den Behörden der Notenbank, dem wirtschaftlichen Kabinett der Exekutive, der nationalen Bankenlandschaft des Landes und dem Bankenverband.
Das Treffen wurde von der sektoralen Vizepräsidentschaft für Wirtschaft, dem Präsidium der BCV, dem Ministerium für Wirtschaft und Finanzen sowie gemeinsam mit der Sudeban geleitet.
Die BCV teilte mit, dass alle Unterstützungsinitiativen für die Opfer des doppelten Erdbebens so konzipiert werden, dass sie keinen Einfluss auf die Geldmenge haben, sofern sie auf der Grundlage von Devisenressourcen umgesetzt werden.
Der Sitz der Zentralbank von Venezuela (BCV) in Caracas war Schauplatz eines technischen Treffens zwischen den Behörden der Notenbank, dem wirtschaftlichen Kabinett der Exekutive, der nationalen Bankenlandschaft des Landes und dem Bankenverband.
Das Treffen wurde von der sektoralen Vizepräsidentschaft für Wirtschaft, dem Präsidium der BCV, dem Ministerium für Wirtschaft und Finanzen sowie gemeinsam mit der Sudeban geleitet.
3
340
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#FedRateWatch
523,154 Aufrufe
2,572 Kommentare
2
#BitcoinSlidesTo$76000
17,744 Aufrufe
110 Kommentare
3
#BitcoinReboundsTo$79K
60,542 Aufrufe
398 Kommentare
4
#StrategyMarketCapPassesFord
33,062 Aufrufe
600 Kommentare
5
#ClarityActOddsHalveOnPolymarket
46,313 Aufrufe
497 Kommentare
6
#US30YTreasuryYieldTops5.40%
28,786 Aufrufe
339 Kommentare
7
#BessentEndorsesFinalClarityActDraft
51,701 Aufrufe
714 Kommentare
8
#ZamaOpens16ConfidentialMorphoVaults
17,372 Aufrufe
339 Kommentare
9
#USDCOnChainVolumeTops$100Trillion
2,705 Aufrufe
48 Kommentare
10
#BitcoinSpotETFsNetInflow$160M
4,237 Aufrufe
102 Kommentare