
يجب ألا يعتمد مستقبل المال على مكان ولادتك، أو المصرف الذي تتعامل معه، أو مقدار رأس المال الذي تملكه.
لقد غيّرت كل نقلة مالية كبرى أكثر من مجرد التكنولوجيا التي يقوم عليها المال؛ فقد غيّرت من تتاح لهم فرص الاستفادة.
أصبح من الممكن بفضل الخدمات المصرفية تخزين الأموال وتحويلها دون الحاجة إلى حمل نقود مادية. ونقلت الإنترنت الخدمات المالية إلى العالم الرقمي. أما المدفوعات عبر الهاتف المحمول، فجعلت المعاملات في متناول الناس.
لكن رغم كل هذه التحسينات، ما زالت هناك مشكلة جوهرية: فالاستفادة من الخدمات المالية لا تزال غير متكافئة ومكلفة ومجزأة، وغالبًا ما تكون معقدة بلا داعٍ.
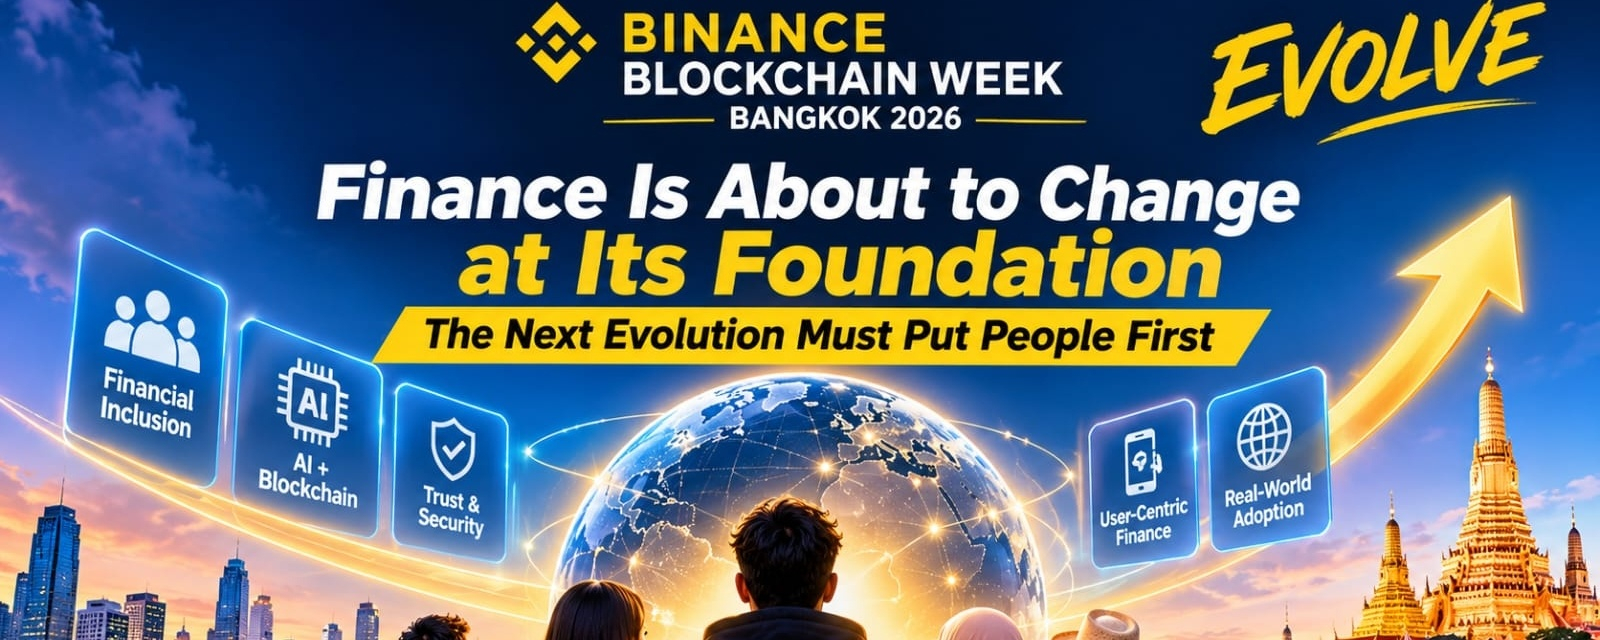
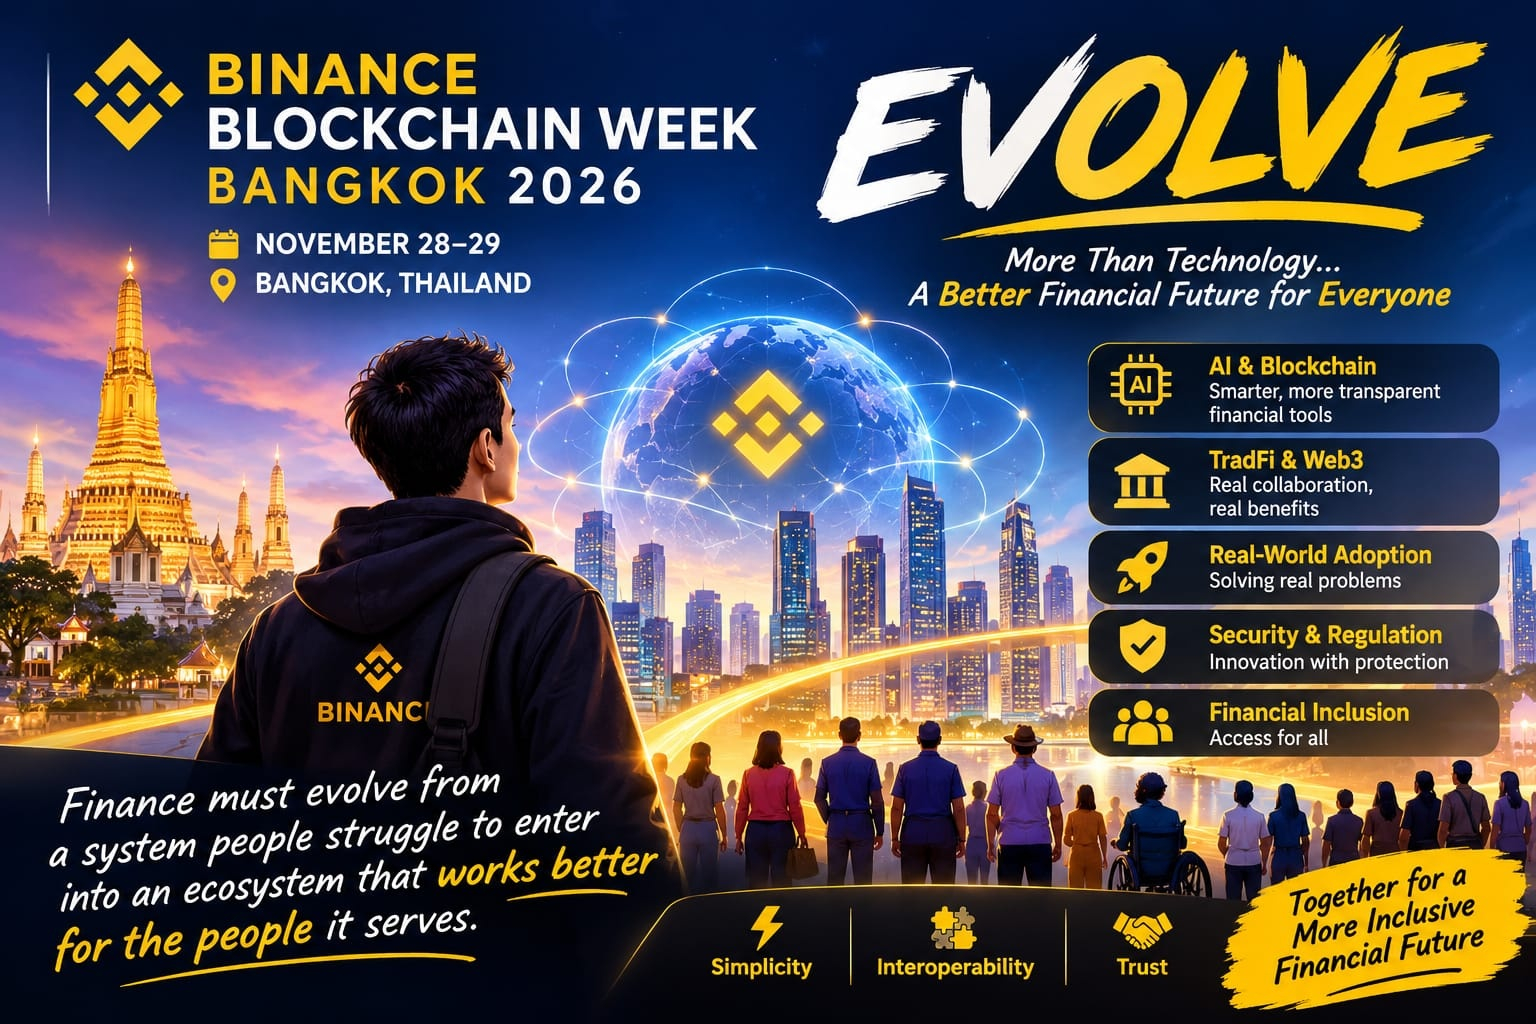
بينما أتطلع إلى أسبوع بلوك تشين بينانس بانكوك 2026، الذي يُقام تحت شعار EVOLVE، أعتقد أننا نقترب من نقطة تحول جديدة.
لا يتمثل أكبر ما أتطلع إليه في أن تجعل البلوك تشين المعاملات أسرع فحسب، أو أن يجعل الذكاء الاصطناعي التداول أكثر ذكاءً.
أعتقد أن المرحلة التالية من تطور التمويل ستتمحور حول جعل النظام المالي أيسر وصولاً، وأكثر ذكاءً وشفافية، وأكثر فائدةً للناس العاديين فعلاً.
وهناك ثلاثة تغييرات رئيسية يمكن أن تجعل ذلك ممكناً.
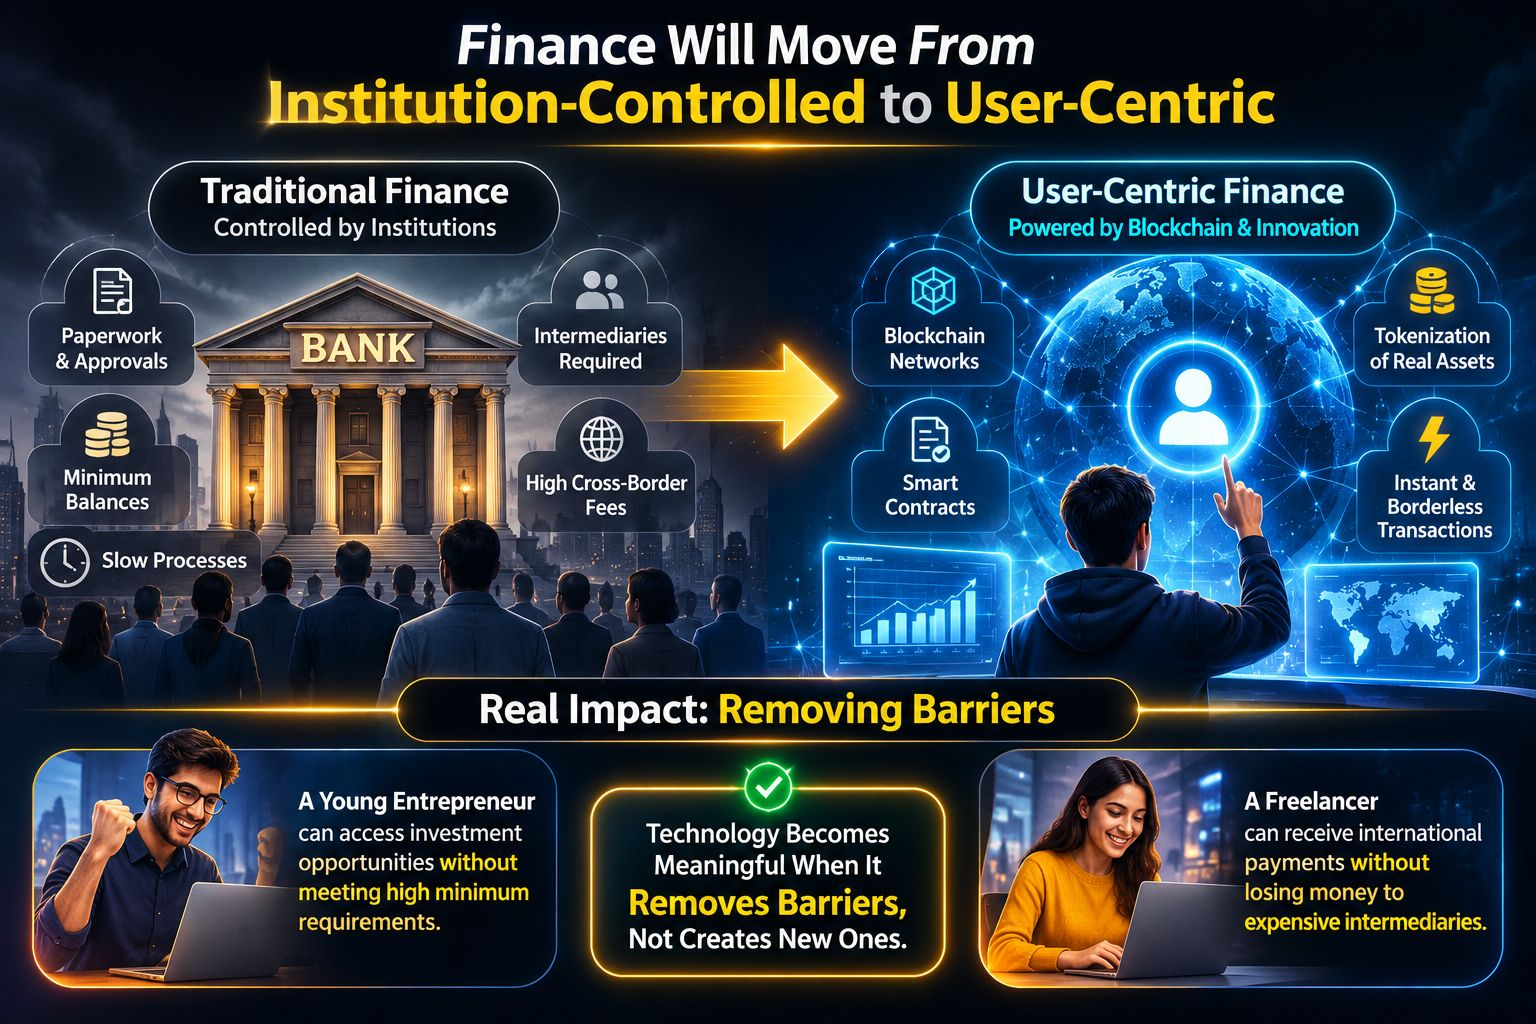
1. سينتقل التمويل من سيطرة المؤسسات إلى التركيز على المستخدم
على مدى أجيال، ارتبطت المشاركة في النظام المالي بالمؤسسات.
ففتح الحسابات، والوصول إلى المنتجات الاستثمارية، وتحويل الأموال دولياً، وإدارة الأصول، أمور تتطلب غالباً وسطاء وأعمالاً ورقية وأرصدة دنيا وإجراءات للموافقة.
بدأت التكنولوجيا تتحدى هذا الهيكل.
تقدم البلوك تشين نموذجاً مختلفاً يمكن فيه للأصول الرقمية أن تنتقل عبر الشبكات من دون الاعتماد على البنية التحتية التقليدية نفسها للتسوية. ويمكن للعقود الذكية أتمتة العمليات المالية، بينما يتيح الترميز تمثيل ملكية الأصول في العالم الحقيقي رقمياً.
لكنني أرى أن أهم الفرص لا تكمن ببساطة في وضع الأصول التقليدية على البلوك تشين.
بل في إعادة النظر في العوائق التي تمنع الناس أساساً من المشاركة في الأسواق المالية.
تخيّلوا رائد أعمال شاباً يريد الاستفادة من الفرص الاستثمارية، لكنه لا يستوفي الحد الأدنى من متطلبات المؤسسات المالية التقليدية. أو عاملاً مستقلاً يتلقى مدفوعات دولية بانتظام ويخسر أمواله بسبب الوسطاء ذوي الرسوم الباهظة.
ستُقاس القيمة الحقيقية للابتكار المالي بمدى تيسيره مشاركة هؤلاء الأشخاص.
تصبح التكنولوجيا ذات قيمة عندما تزيل العوائق، لا عندما تنشئ منتجاً معقداً آخر.
2. قد يصبح الذكاء الاصطناعي والبلوك تشين أهم ثنائي في عالم التمويل
أهتم بشكل خاص بالتقاء الذكاء الاصطناعي والبلوك تشين.
تحل هاتان التقنيتان مشكلات مختلفة، لكن الجمع بينهما قد يغيّر طريقة عمل الخدمات المالية.
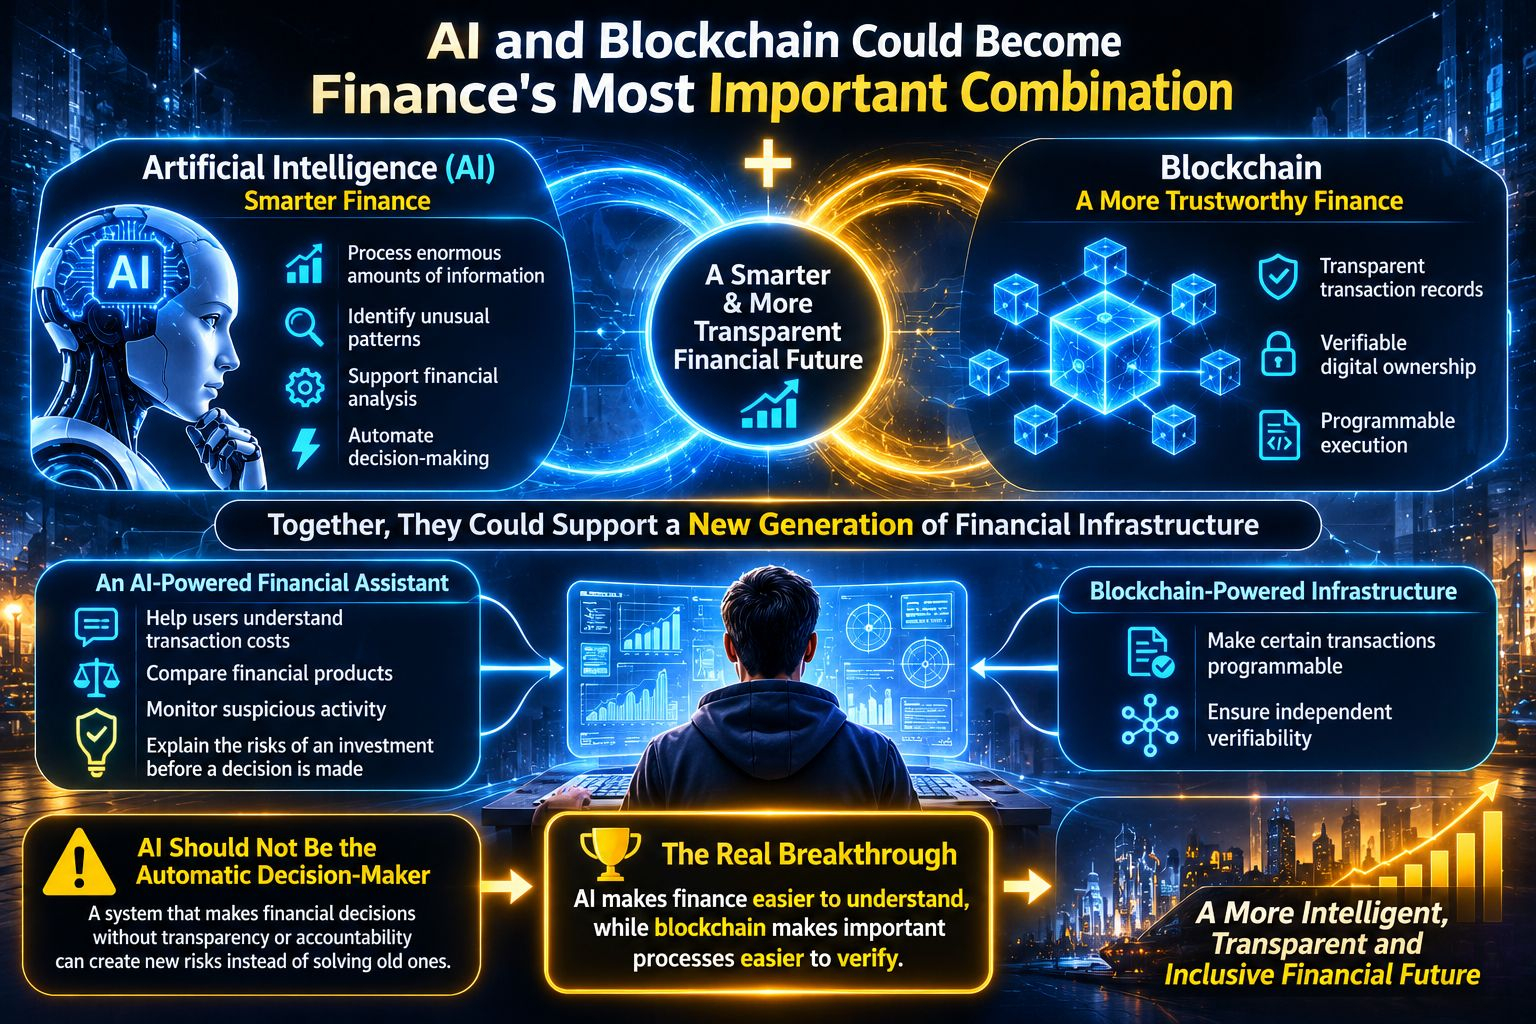
يستطيع الذكاء الاصطناعي معالجة كميات هائلة من المعلومات، واكتشاف الأنماط غير المعتادة، ودعم التحليل المالي، والمساعدة في أتمتة اتخاذ القرارات.
يمكن للبلوك تشين توفير سجلات معاملات شفافة، وإثبات ملكية رقمية قابل للتحقق، وتنفيذ قابل للبرمجة.
وقد يدعمان معاً جيلاً جديداً من البنية التحتية المالية.
تخيّلوا مستقبلاً يساعد فيه مساعد مالي مدعوم بالذكاء الاصطناعي المستخدمين على فهم تكاليف المعاملات، ومقارنة المنتجات المالية، ومراقبة الأنشطة المشبوهة، وشرح مخاطر الاستثمار قبل اتخاذ القرار.
وراء هذه التجربة، يمكن للبنية التحتية القائمة على البلوك تشين أن تجعل بعض المعاملات قابلة للبرمجة والتحقق منها بشكل مستقل.
لكنني لا أعتقد أن الذكاء الاصطناعي ينبغي أن يصبح تلقائياً صاحب القرار.
إن النظام الذي يتخذ قرارات مالية من دون شفافية أو مساءلة قد يخلق مخاطر جديدة بدلاً من حل المشكلات القديمة.
سيحدث التحول الحقيقي عندما يجعل الذكاء الاصطناعي الشؤون المالية أسهل فهماً، بينما تجعل البلوك تشين التحقق من العمليات المهمة أيسر.
3. ستصبح الثقة أثمن من سرعة المعاملات
هناك أمر ينبغي للقطاع أن يدركه.
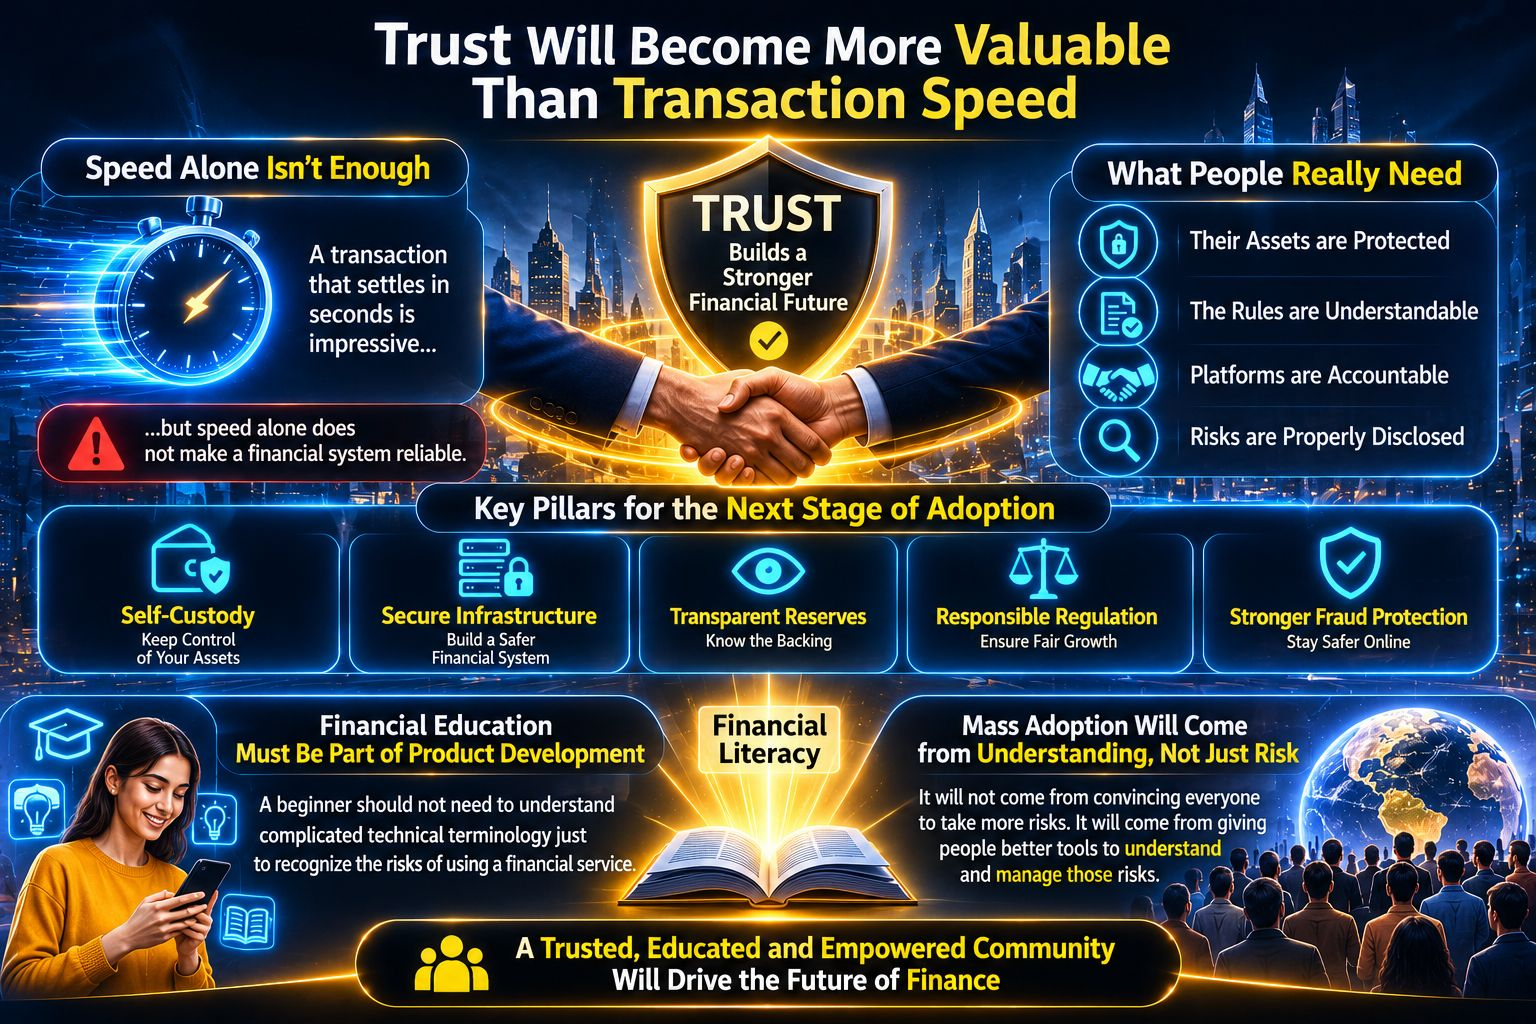
إن إتمام معاملة في ثوانٍ أمر مثير للإعجاب، لكن السرعة وحدها لا تجعل النظام المالي موثوقاً.
يحتاج الناس أيضاً إلى الاطمئنان إلى حماية أصولهم، ووضوح القواعد، وخضوع المنصات للمساءلة، والإفصاح عن المخاطر على النحو المناسب.
هنا سيتحدد مسار المرحلة التالية من التبني.
إن الحفظ الذاتي، والبنية التحتية الآمنة، والاحتياطيات الشفافة، والتنظيم المسؤول، وتعزيز الحماية من الاحتيال ليست ميزات ثانوية، بل ركائز أساسية.
وأعتقد أيضاً أن التثقيف المالي يجب أن يصبح جزءاً من تطوير المنتجات.
ينبغي ألا يضطر المبتدئ إلى فهم مصطلحات تقنية معقدة كي يدرك مخاطر استخدام خدمة مالية.
إذا أراد القطاع إشراك مليارات الأشخاص، فعليه أن يجعل المنتجات المالية مفهومة قبل أن يجعلها أكثر تطوراً.
لن يتحقق التبني الواسع بإقناع الجميع بتحمل مزيد من المخاطر، بل بمنح الناس أدوات أفضل لفهم تلك المخاطر وإدارتها.
4. أكبر الفرص تكمن في الشمول المالي
هذا هو الجانب من المستقبل الذي يهمني أكثر من غيره.
غالباً ما يُناقش الابتكار المالي من منظور المؤسسات وكبار المستثمرين وشركات التكنولوجيا.
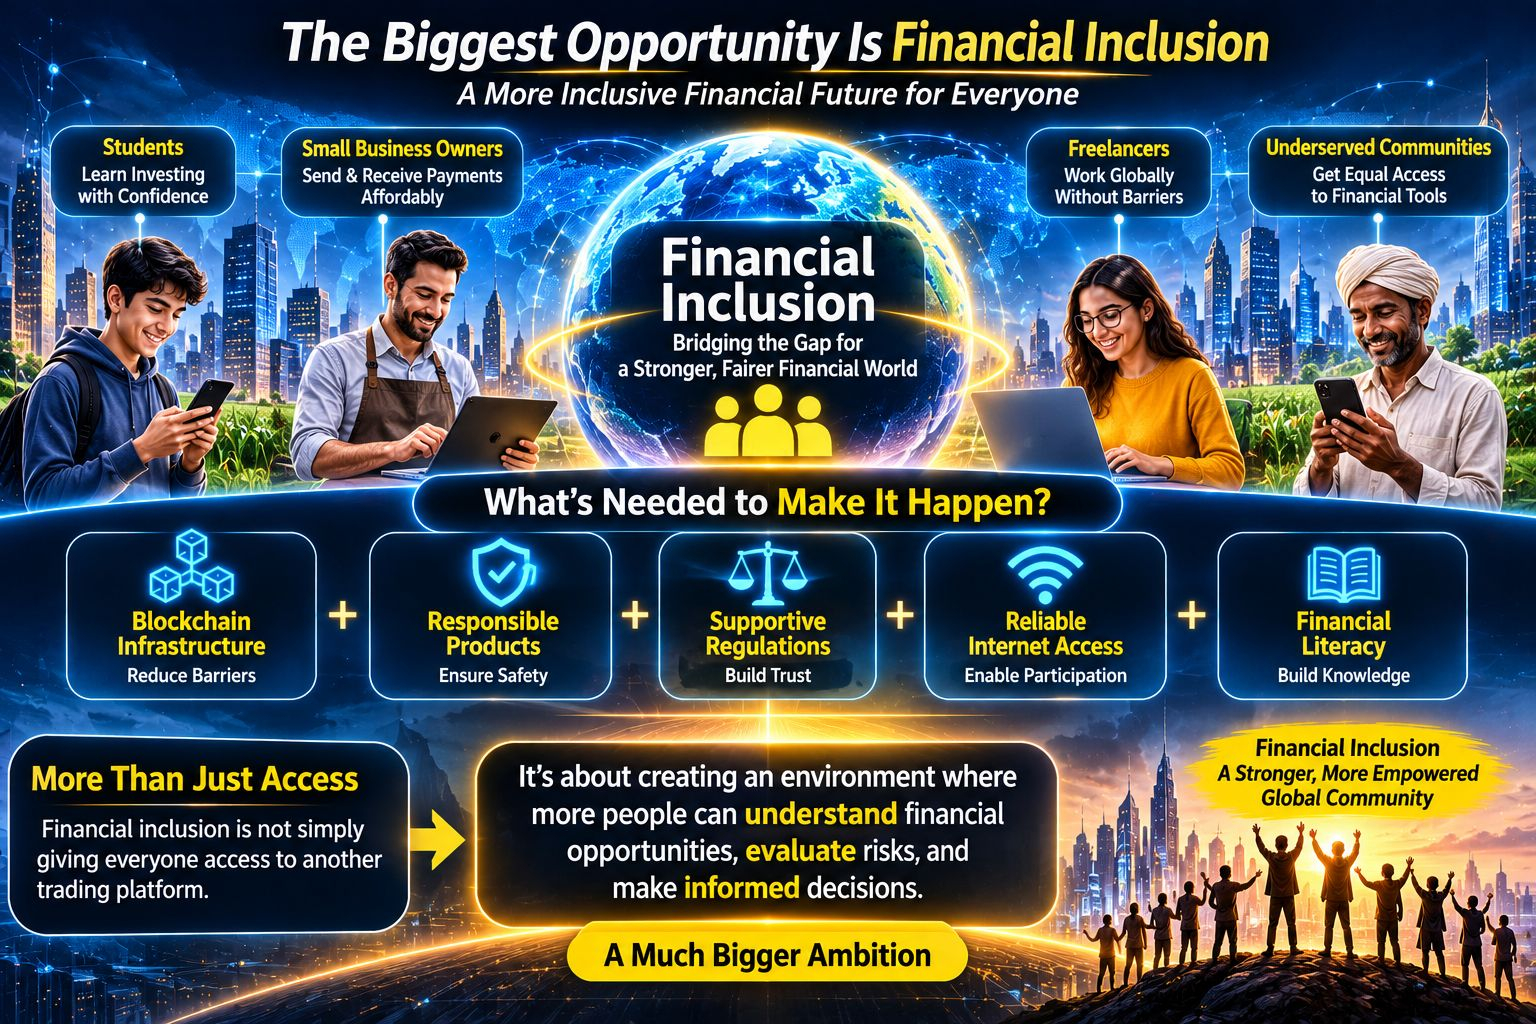
لكن ماذا عن الطالب الذي يريد تعلم الاستثمار؟ أو صاحب المشروع الصغير الذي يحتاج إلى مدفوعات دولية ميسورة التكلفة؟ أو العامل المستقل الذي يتعامل مع عملاء في بلدان مختلفة؟
تستحق احتياجاتهم المالية القدر نفسه من الاهتمام.
بالنسبة إلى من يبدأ بإمكانات محدودة، يمكن لإتاحة المعلومات والخدمات المالية الميسورة والأدوات الواضحة أن تُحدث فرقاً ملموساً.
قد تساعد البنية التحتية المالية القائمة على البلوك تشين في الحد من بعض العوائق، لكن إتاحة الوصول يجب أن تدعمها منتجات مسؤولة، ولوائح محلية، وإمكانية موثوقة للاتصال بالإنترنت، ومحو الأمية المالية.
لا أرى أن الشمول المالي يقتصر على منح الجميع إمكانية الوصول إلى منصة تداول أخرى.
بل أراه في إنشاء بيئة تمكّن مزيداً من الناس من فهم الفرص المالية، وتقييم المخاطر، واتخاذ قرارات مستنيرة.
إنه طموح أكبر بكثير.
5. ما الذي أود رؤيته في أسبوع بلوك تشين بينانس بانكوك 2026
يطرح شعار EVOLVE سؤالاً مهماً بالنسبة إليّ:
هل نبني نظاماً مالياً أكثر تقدماً، أم نبني بالفعل نظاماً أفضل؟
في أسبوع بلوك تشين بينانس بانكوك، يومي 28 و29 نوفمبر، تهمني بشكل خاص النقاشات التي تربط التكنولوجيا بالتبني العملي.
إليكم بعض الأسئلة التي أود أن أرى إجابات عنها:
- الذكاء الاصطناعي والبلوك تشين: كيف يمكن جعل الأدوات المالية الذكية أكثر شفافية وخضوعاً للمساءلة وفائدة للمستخدمين في حياتهم اليومية؟
- التمويل التقليدي وويب 3: كيف سيبدو التعاون الفعّال بين البنوك وشبكات البلوك تشين ومنصات الأصول الرقمية؟
- التبني في العالم الحقيقي: ما تطبيقات البلوك تشين التي تحل مشكلات مالية قائمة بدلاً من إثارة حماس مؤقت؟
- الأمن والتنظيم: كيف يمكن للابتكار أن ينمو من دون المساس بحماية المستهلك؟
- الشمول المالي: ما الذي ينبغي تغييره قبل أن يتمكن شخص محدود رأس المال ولا يملك خلفية تقنية من الوصول بثقة إلى الخدمات المالية الحديثة؟
وأهتم أيضاً بكيفية انتقال القطاع من المنتجات المنفردة إلى تجربة مالية مترابطة.
ينبغي ألا يُضطر المستخدمون في المستقبل إلى فهم عشرة أنظمة مختلفة لمجرد إنجاز معاملاتهم المالية الأساسية.
ستكون للبساطة وقابلية التشغيل البيني والثقة أهمية بالغة.
التحدي: يجب أن يكون التطور مسؤولاً
أنا متفائل بمسار التكنولوجيا المالية، لكنني لست مقتنعاً بأن كل ابتكار سيؤدي تلقائياً إلى تحسين النظام.
قد تواجه الأصول المرمّزة تحديات تتعلق بالسيولة. وقد ينتج الذكاء الاصطناعي معلومات غير صحيحة. وقد تتضمن العقود الذكية ثغرات. كما أن الملكية الرقمية لا تلغي المخاطر التنظيمية أو مخاطر الأطراف المقابلة.
كذلك، فإن توسيع نطاق إتاحة الخدمات من دون تثقيف ملائم قد يعرّض المستخدمين قليلي الخبرة لأشكال جديدة من الخسائر المالية.
هذه ليست أسباباً لرفض الابتكار.
بل هي أسباب تدعونا إلى بنائه على نحو سليم.
لن يكون الفائزون في الحقبة المالية المقبلة بالضرورة هم المنصات الأكثر ميزات أو الأكثر ضجيجاً في إعلاناتها.
بل سيكونون من يحلون مشكلات حقيقية ويكسبون ثقة الناس.
خلاصتي: يجب أن يعني EVOLVE أكثر من مجرد التكنولوجيا
لو استطعت تلخيص الفصل التالي من تطور التمويل في جملة واحدة، لقلت:
يجب أن يتطور التمويل من نظام يصعب على الناس دخوله إلى منظومة تعمل على نحو أفضل لخدمة الناس.
للمدفوعات الأسرع قيمة، والترميز مثير، والخدمات المالية المدعومة بالذكاء الاصطناعي تنطوي على إمكانات هائلة. لكن أياً من هذه التطورات لن يبلغ كامل إمكاناته إذا ظل الناس العاديون مستبعدين أو عاجزين عن فهم الأنظمة التي يستخدمونها.
لهذا أتطلع في أسبوع بلوك تشين بينانس بانكوك 2026 إلى ما هو أبعد من الإعلانات والعروض التوضيحية المبهرة.
أريد أن أرى أفكاراً عملية، ونقاشات صريحة، وبنية تحتية أقوى، وحلولاً قادرة على إحداث فرق خارج قاعات المؤتمرات.
لأن أعظم إنجاز في تطور التمويل لن يكون مدى تقدم التكنولوجيا.
بل عدد الأشخاص الإضافيين الذين ستتاح لهم أخيراً فرصة حقيقية للمشاركة.
هذا هو مستقبل التمويل الذي أريد أن أراه، وهذا ما ينبغي أن يمثله EVOLVE.
@Binance Blockchain Week @Binance Academy
@Binance Square Official