


انخفض مؤشر ناسداك 100 بنسبة 5.5% هذا الأسبوع، ليغلق عند 29,187.55، مسجلاً أسوأ أداء أسبوعي له منذ 18 شهراً، وسط تزامن المخاوف بشأن تمويل البنية التحتية للذكاء الاصطناعي مع صدمة نفطية. وتراجع مؤشر فيلادلفيا لأشباه الموصلات للجلسة الثامنة على التوالي، بنحو 16%، فاقداً قرابة 2 تريليون دولار من قيمته السوقية، في أطول سلسلة خسائر له منذ عام 2008. وبالنسبة إلى مكاتب تداول العملات المشفرة، كان أكثر تحركات الأسبوع عرضة لسوء الفهم هبوط سهم «ستراتيجي» بنسبة 9.2% يوم الجمعة، إذ جاء ذلك نتيجة قرار من MSCI، لا لأي سبب يتعلق ببيتكوين.
تراجع سهم «ستراتيجي» بسبب MSCI، لا بسبب العملات المشفرة
عكست أسهم ستراتيجي مكاسب يوم الخميس بعدما أعلنت إم إس سي آي أنها ستعتمد نهجًا جديدًا للفحص قد يعرّض إدراج الشركة في المؤشر للخطر.
إن حذف الشركة من المؤشر يجبر كل صندوق سلبي يتتبع تلك المؤشرات المعيارية على البيع، بصرف النظر عن رأي مدير الصندوق في الشركة. وهذا خطر تدفق آلي له محفّز معروف.
يفسر ذلك تباينًا بدا لولا ذلك كأنه إشارة. تراجعت ستراتيجي 9.2% في يوم خسر فيه بيتكوين نحو 1%، وهذه الأسهم عادةً ما تضخّم اتجاه بيتكوين بدلًا من أن تنفصل عنه. لم تكن الفجوة ناتجة عن تسعير سوق الأسهم لمخاطر العملات المشفرة التي أغفلها سوق التداول الفوري؛ بل كانت نتيجة آليات المؤشرات.
51 مليار دولار لكورويف: الرقم الأهم
تراجع سهم كورويف نحو 12% يوم الجمعة، ليمتد هبوطه الأسبوعي إلى 25% — أسوأ أسبوع له منذ نوفمبر من العام الماضي — ويترك السهم منخفضًا بأكثر من 50% عن أعلى مستوى له منذ بداية العام.
تجاوزت عوائد بعض سنداتها 15% في وقت من الأوقات. أما الرقم الذي يضفي على ذلك دلالته فهو ما وراءه في الميزانية العمومية: فقد تجاوز إجمالي الدين 51 مليار دولار.
عائد بنسبة 15% على إصدار صغير أمر يثير الفضول. أما عائد بنسبة 15% مقابل التزامات قدرها 51 مليار دولار، فيعني إعادة تسعير تكلفة تمويل البنية التحتية للذكاء الاصطناعي، وهو ما يفسر انتقال القلق من التساؤل عما إذا كان الطلب على القدرة الحاسوبية موجودًا إلى التساؤل عما إذا كانت العوائد تبرر الاقتراض.
الذاكرة لا تزال بؤرة الحدث
لم تتوزع الخسائر بالتساوي في موجة بيع أشباه الموصلات. فقد تراجع صندوق راوند هيل للذاكرة نحو 6% يوم الجمعة، مقابل 3% إلى 4% لصناديق أشباه الموصلات الأوسع نطاقًا، وكانت ميكرون وإنفيديا وبرودكوم من بين الأسهم المتراجعة.
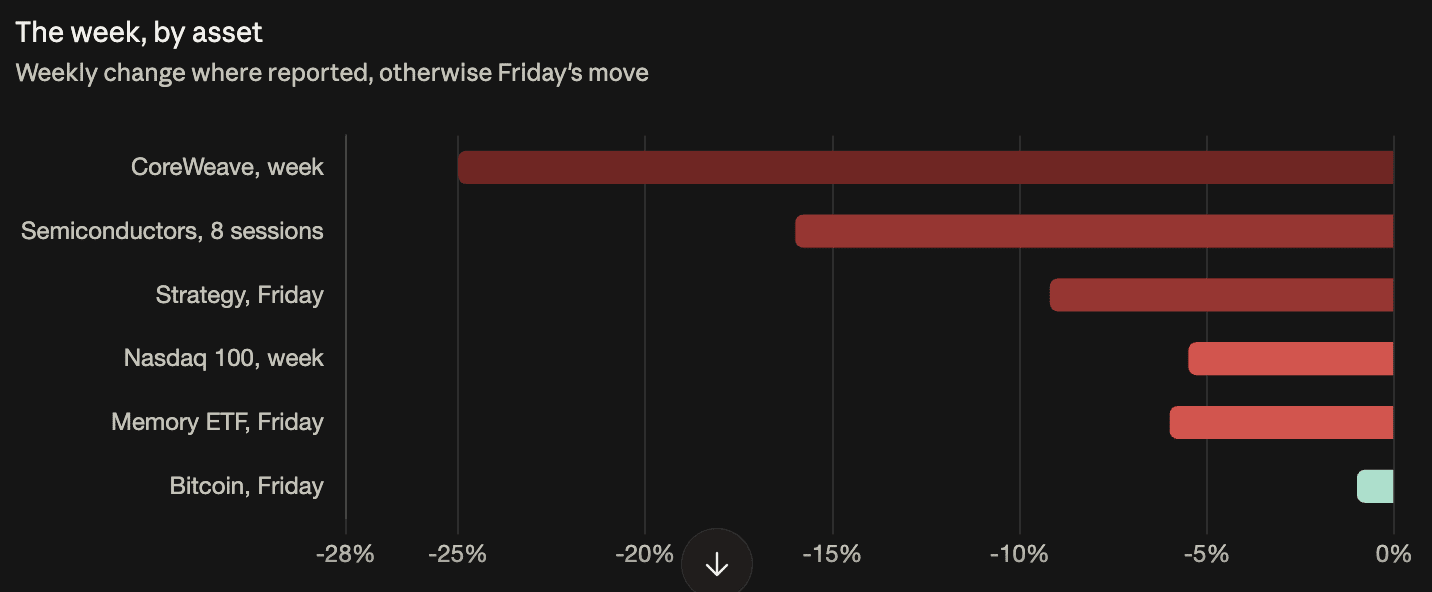
استمر هذا الترتيب طوال الأسبوع. فقد هبطت أسهم شركات الذاكرة الكورية واليابانية 9% إلى 11% يوم الخميس، بعدما فعّلت سيول عاشر قاطع تداول لها هذا العام. وفي تداولات ما قبل افتتاح السوق يوم الجمعة، تراجعت جميع أسهم الذاكرة الأمريكية، بينما ارتفعت أسهم الاتصالات الضوئية.
وتوضح بيانات اتساع السوق لدى مورغان ستانلي حجم ذلك: إذ بات 96% من أسهم أشباه الموصلات أدنى بأكثر من 20% من مستوياتها المرتفعة في يونيو، مقابل نحو 4% من أسهم البنوك.
سوق الائتمان سعّر الأمر بدقة أكبر من سوق الأسهم
وجد غولدمان ساكس أن فروق عوائد السندات مرتفعة العائد المرتبطة بالذكاء الاصطناعي اتسعت 25 نقطة أساس هذا الأسبوع، في حين لم تتحرك فروق العوائد غير المرتبطة بالذكاء الاصطناعي إلا قليلًا.
قالت أماندا لينام من البنك: «نرى أن سندات الشركات المرتبطة بالذكاء الاصطناعي، سواء أكانت صادرة عن شركات الحوسبة السحابية الناشئة أم عن شركات ذات انكشاف كبير على مختبرات الذكاء الاصطناعي المتقدمة، تقع في صميم النقاش حول تكلفة التمويل».
وتكتسب هذه العزلة أهمية عند قراءة أحداث الأسبوع. فليس ما يحدث أزمة ائتمانية واسعة النطاق أو هروبًا عامًا من المخاطر؛ بل هو ارتفاع في تكلفة رأس المال لقطاع واحد. وهذا يفسر بالكاد تأثر البنوك، كما يفسر بقاء مؤشر إس آند بي 500 قرب مستوياته القياسية، رغم وجود نصف شركات مؤشر راسل 3000 في سوق هابطة.
صدمة النفط أزالت التحوط
ارتفع خام برنت إلى نحو 110 دولارات للبرميل، وصعد خام غرب تكساس الوسيط 3.8% يوم الجمعة إلى 101.71 دولار — أي بفارق 8.29 دولارات بين المؤشرين الدوليين والأمريكيين، وهو فارق يستحق التسمية بدلًا من وصف أي منهما بكلمة «النفط».
ظهر الأثر في سوق السندات. فقد ارتفع عائد سندات الخزانة لأجل 10 سنوات إلى 5.097%، بعدما بلغ 5.125% خلال التداولات، ما جرّد سندات الخزانة من دورها المعتاد أثناء تراجع الأسهم.
سارت الأمور يوم الخميس على النحو التقليدي: هبطت الأسهم، وانخفض عائد سندات العشر سنوات 13.6 نقطة أساس، وارتفع الذهب. أما يوم الجمعة فقلب المعادلة: هبطت الأسهم، وقفز النفط، وارتفعت العوائد. فتراجع الأسهم مع انخفاض العوائد يعكس تسعيرًا لنمو أضعف، وتوفر السندات تحوطًا له. أما تراجع الأسهم مع ارتفاع العوائد فيعكس تسعيرًا لتكاليف أعلى، ولا يوفر أي شيء في المحفظة التقليدية تحوطًا لذلك.
ما يدعم القول إن الأمر لا يزال تحت السيطرة
قال مايكل روزن، كبير مسؤولي الاستثمار في أنجيليس، إن تزايد الديون يستدعي المتابعة، لكن المستويات الحالية «لا تقترب إطلاقًا» من الخطر النظامي.
زادت آرك لإدارة الاستثمارات التابعة لكاثي وود استثماراتها في كورويف وسيريبراس سيستمز، إلا أن الشراء أثناء التراجعات نمط راسخ لدى الشركة، ويعكس أسلوبها المعتاد أكثر مما يشكل إشارة.
تتمثل الحجة الأقوى في بيانات فروق العوائد نفسها. فلم يتحرك الائتمان غير المرتبط بالذكاء الاصطناعي، ما يعني أن السوق يميز بين الحالات بدلًا من أن يصاب بالذعر — والتمييز هو ما تبدو عليه إعادة التسعير، لا الأزمة.
انكشاف العملات المشفرة يمر عبر الأسهم، لا عبر السوق الفورية
تراجع بيتكوين نحو 1% يوم الجمعة، مقابل 2.5% لمؤشر ناسداك 100، مع صموده قرب مستوى 80 ألف دولار الذي دافع عنه ثلاث مرات هذا الأسبوع.
الشركات الأكثر انكشافًا هي تلك التي انتقلت إلى مجال الذكاء الاصطناعي. فقد تراجعت هَت 8 وآيرِن وكلين سبارك وكيل إنفراستركتشر وسايفر ماينينغ بنحو 6% لكل منها يوم الجمعة — وهي شركات كانت تعمل في تعدين بيتكوين، وأصبحت الآن تستضيف الحوسبة الخاصة بالذكاء الاصطناعي، وتُسعَّر أسهمها وفق تكلفة تمويل مراكز البيانات لا وفق سعر العملة. وبالنسبة إلى متداولي العملات المشفرة، فهذا تصنيف جديد يستحق المتابعة: فقد انتقل خطر أسهم التعدين من سعر بيتكوين إلى سوق الائتمان.
ما الذي سيحسم الأمر الأسبوع المقبل؟
أرباح شركات التكنولوجيا. فقد حققت خمس شركات — مايكروسوفت وإنفيديا وميتا وآبل وألفابت — 93% من مكاسب مؤشر إس آند بي 500 منذ يوليو، وأسهمت مايكروسوفت وحدها بـ181 نقطة من أصل 330 نقطة حققها المؤشر.
السؤال الذي ستجيب عنه هذه التقارير هو ما إذا كانت إيرادات الذكاء الاصطناعي تبرر الإنفاق الرأسمالي بالمستويات الحالية. إن كان الجواب نعم، فقدت مناقشة تكلفة التمويل أساسها. وإن كان لا، فستكون القيادة الضيقة التي تسند المؤشر الشيء التالي الذي ستتم إعادة تسعيره.
أما المتغيران الآخران فهما تجاوز خام برنت 110 دولارات، واجتماع الاحتياطي الفيدرالي في 28 أكتوبر، حيث تبلغ احتمالات رفع الفائدة نحو 15%، مقابل نحو 90% في ديسمبر.