


ظل عائد سندات الخزانة الأمريكية لأجل 10 سنوات قريباً من 5.29% يوم الجمعة، دون ذروته الأخيرة البالغة 5.34% بقليل. وكان ذلك أعلى مستوى له منذ أبريل 2002، حين بلغ 5.36% في 2 أبريل، وفقاً لبيانات الاحتياطي الفيدرالي.
يقول دان إيفاسكن، كبير مسؤولي الاستثمار في بيمكو، إن بلوغ 6% احتمال وارد، ما يثير مخاوف من ارتفاع تكاليف الاقتراض وأسعار الأسهم وتكاليف الائتمان للشركات في أنحاء العالم.
لماذا تصف بيمكو نسبة 6% بأنها «ممكنة»
وصف إيفاسكن قفزة حادة أخرى بأنها «ممكنة»، محذراً في الوقت نفسه من أن صناديق التحوط ذات الرافعة المالية قد تسرّع عمليات البيع مع تخلّصها من المراكز الخاسرة.
كما ذكرت رويترز، شملت حجج إيفاسكين ارتفاع أسعار النفط واستمرار التضخم وزيادة الديون التي تواجهها الولايات المتحدة.
ارتفع عائد السندات لأجل 10 سنوات هذا العام بنحو 120 نقطة أساس، مسجلاً أكبر زيادة فصلية في هذا القرن خلال الفترة من يوليو إلى سبتمبر.
حذّر إيفاسكين من أن ارتفاع العوائد إلى ما فوق 5.5% قد يؤدي إلى «بعض الضعف الملحوظ في أسواق الأصول عالية المخاطر، سواء الائتمان أو الأسهم».
قد تواجه العملات المشفرة صعوبات أيضاً بسبب ميل المستثمرين إلى التوجه نحو سندات الخزانة ذات العوائد الأعلى.
أكثر من 70% من التحرك يعود إلى أسعار الفائدة الحقيقية
لا يقتصر سبب ارتفاع العوائد على الاحتياطي الفيدرالي.
وفقاً لشركة راسل إنفستمنتس، يُعزى أكثر من 70% من الزيادة منذ نهاية فبراير إلى ارتفاع أسعار الفائدة الحقيقية المتوقعة، وكذلك اتساع علاوة الأجل الحقيقية.
أفاد بنك التسويات الدولية في مراجعته المنشورة في سبتمبر بأن المستثمرين يواصلون شراء الأصول الأكثر خطورة، بما فيها استثمارات الأسواق الناشئة، رغم ارتفاع العوائد.
غير أن صندوق النقد الدولي حذّر من أن التغيرات المفاجئة في معنويات السوق قد تؤدي إلى تدفق رؤوس الأموال إلى خارج الاقتصادات الهشة.
البنية التحتية للأسواق تطلق إشارات تحذيرية
قد تؤدي عدة عوامل إلى زيادة الضغط، بما قد يفاقم موجة بيع السندات.
كشف تحليل أجرته رويترز أن المستثمرين الذين اشتروا سندات طويلة الأجل أصدرتها شركات الذكاء الاصطناعي يبيعون الآن العقود الآجلة لسندات الخزانة لحماية أنفسهم من ارتفاع أسعار الفائدة. وتتوقع غولدمان ساكس أن تقترض شركات الحوسبة فائقة النطاق 420 مليار دولار من الديون العام المقبل، ما قد يزيد الضغط أيضاً.
يزداد حذر المستثمرين أيضاً إزاء الاحتفاظ بالسندات الحكومية طويلة الأجل. فقد ارتفع الفارق بين سندات الخزانة لأجل 10 سنوات و30 سنة إلى نحو 37 نقطة أساس، ما يشير إلى أن المستثمرين يرون أنهم بحاجة إلى تعويض أكبر عن المخاطر المرتبطة بهذه الاستثمارات طويلة الأجل.
قد تجعل أسواق الرهن العقاري الوضع أسوأ. فارتفاع أسعار الفائدة يعني أن أصحاب المنازل سيكونون أقل ميلاً إلى إعادة التمويل، ما يطيل مدة بقاء الأوراق المالية المدعومة بالرهن العقاري قائمة. ويتفاعل المستثمرون ببيع العقود الآجلة لسندات الخزانة للتحوط من مخاطرهم، مما يزيد الضغط على أسعار السندات.
تنعكس مشاعر القلق أيضاً في أسواق الخيارات. فقد ارتفعت تكلفة التحوط من مخاطر زيادة أسعار الفائدة بمقدار 200 نقطة أساس إلى أعلى مستوى لها منذ مارس 2023. ومع تسبب عدة قوى في الضغط على السوق في الوقت نفسه، قد تؤدي حتى حركة طفيفة في السوق إلى سلسلة من ردود الفعل.
تشعر الأسر بذلك بالفعل عند 7.40%
ارتفاع أسعار الرهن العقاري يجعل تملّك المنازل أكثر صعوبة للأمريكيين.
أفادت فريدي ماك بأن سعر الفائدة على الرهن العقاري الثابت لمدة 30 عاماً ارتفع إلى 7.40% في 8 أكتوبر، مقارنةً بـ7.28% في الأسبوع السابق، فيما بلغ السعر 6.30% في عام 2025. وفي الوقت نفسه، ارتفع سعر الفائدة لمدة 15 عاماً إلى 6.73%.
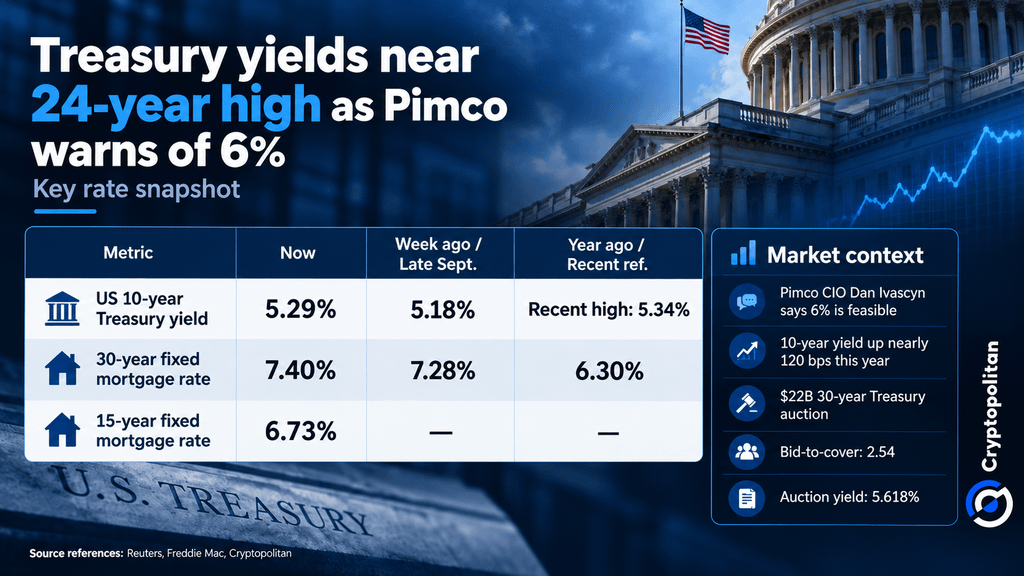 عوائد سندات الخزانة الأمريكية تقترب من أعلى مستوى لها في 24 عاماً: مقارنة بين أسعار الرهن العقاري وسوق السندات
يؤكد هذا الارتفاع الاتجاه الذي أوردته كريبتوبوليتان في سبتمبر، حين دفعت زيادة عوائد سندات الخزانة أسعار الرهن العقاري إلى الارتفاع.
ما الذي يمكن للطلب القوي إصلاحه وما الذي لا يمكنه إصلاحه
في 8 أكتوبر، كان المستثمرون لا يزالون حاضرين في مزاد سندات الخزانة لأجل 30 عاماً بقيمة 22 مليار دولار.
بلغ عائد التسوية في المزاد 5.618%، وبلغت نسبة الطلب إلى التغطية 2.54.
رغم وجود اهتمام كافٍ بالسندات في السوق، فهذا لا يعني أن الاقتراض سيكون رخيصاً، إذ يبحث المشترون عن عوائد أعلى. وإذا ظلت العوائد عند نحو 6%، فسيطال الضغط الأسهم وائتمان الشركات والعملات المشفرة، وليس سندات الخزانة وحدها، رغم الطلب القوي عليها.
لا تكتفِ بقراءة أخبار العملات المشفرة. افهمها. اشترك في نشرتنا الإخبارية. إنها مجانية.